
Marktgröße und Marktanteil des US-amerikanischen Automobil-Stahlstanzmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 4.12 Milliarden US-Dollar |
| Marktgröße (2031) | 5.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.41 % |
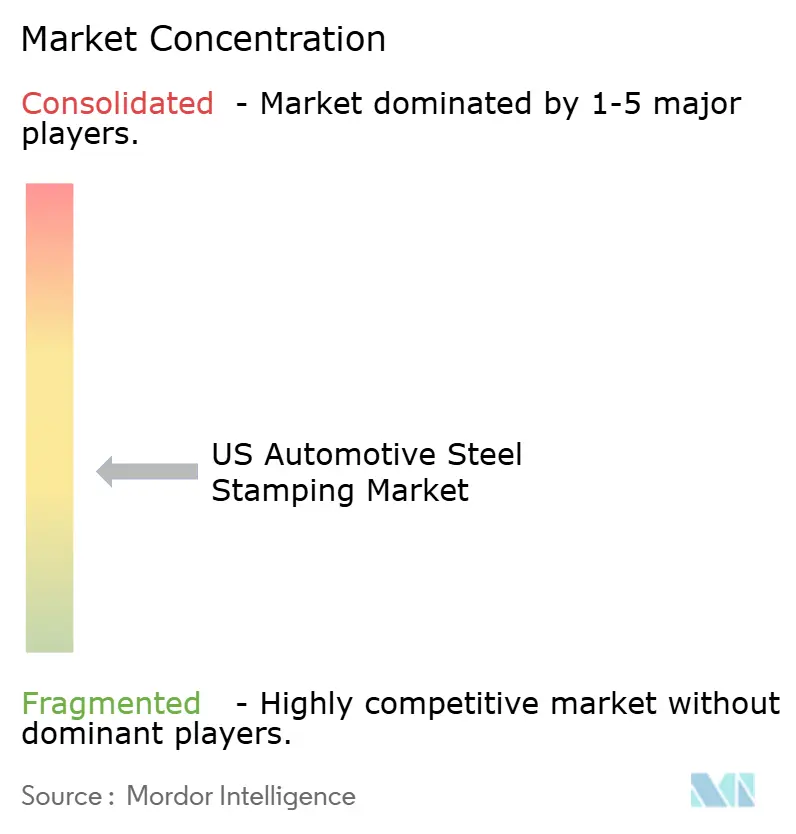
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Automobil-Stahlstanzmarkts von Mordor Intelligence
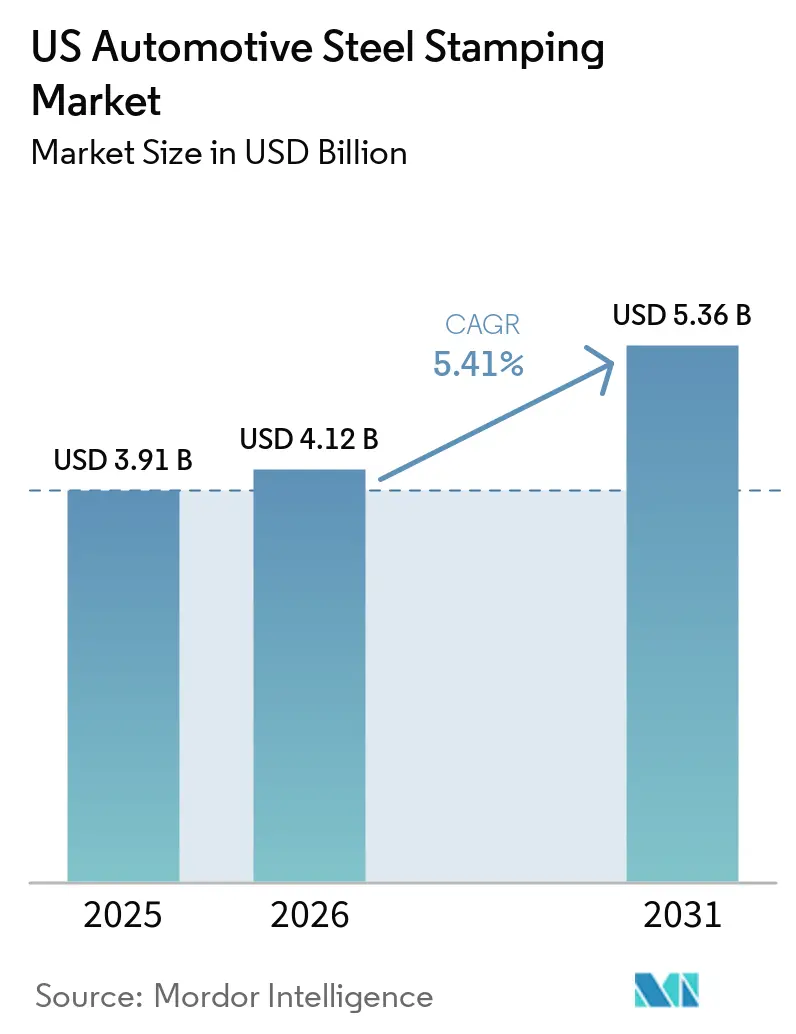
Die Größe des US-amerikanischen Marktes für Automobil-Stahlstanzen wurde im Jahr 2025 auf 3,91 Milliarden USD geschätzt, wird für 2026 auf 4,12 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 5,36 Milliarden USD erreichen, was einem CAGR von 5,41 % über den Zeitraum 2026–2031 entspricht. Automobilhersteller schreiben weiterhin hochfeste und ultrahochfeste Stähle vor, um die Anforderungen der Corporate Average Fuel Economy einzuhalten, auch wenn batterie-elektrische Plattformen den gesamten Stahlanteil reduzieren. Produktionsdaten der Federal Reserve bestätigen, dass die Montage von Leichtfahrzeugen im Jahr 2025 auf 10,18 Millionen Einheiten zurückgekehrt ist und sich im Januar 2026 bei saisonbereinigt 9,74 Millionen Einheiten auf Jahresbasis stabilisiert hat, was eine gleichmäßige Auslastung der Gesenkpressen unterstützt. Warmumformlinien, die presshärtbaren Stahl abschrecken können, laufen nahezu an ihrer Kapazitätsgrenze, da Erstausrüster Teile der Klasse 1.500 MPa für B-Säulen, Schwellerringe und Batteriegehäuse benötigen. Gleichzeitig sehen sich Stanzbetriebe mit steigenden Energie- und Coilkosten konfrontiert, was sie dazu veranlasst, langfristige Stahlverträge abzuschließen oder Aufschläge einzuführen. Die Investitionsdynamik konzentriert sich entlang der Korridore der Großen Seen und des Südostens, wo Tier-1-Zulieferer die Kapazitäten für Servopressen und Laserschneidanlagen ausbauen, um Teile just-in-time an nahegelegene Montagewerke zu liefern.
Wichtigste Erkenntnisse des Berichts
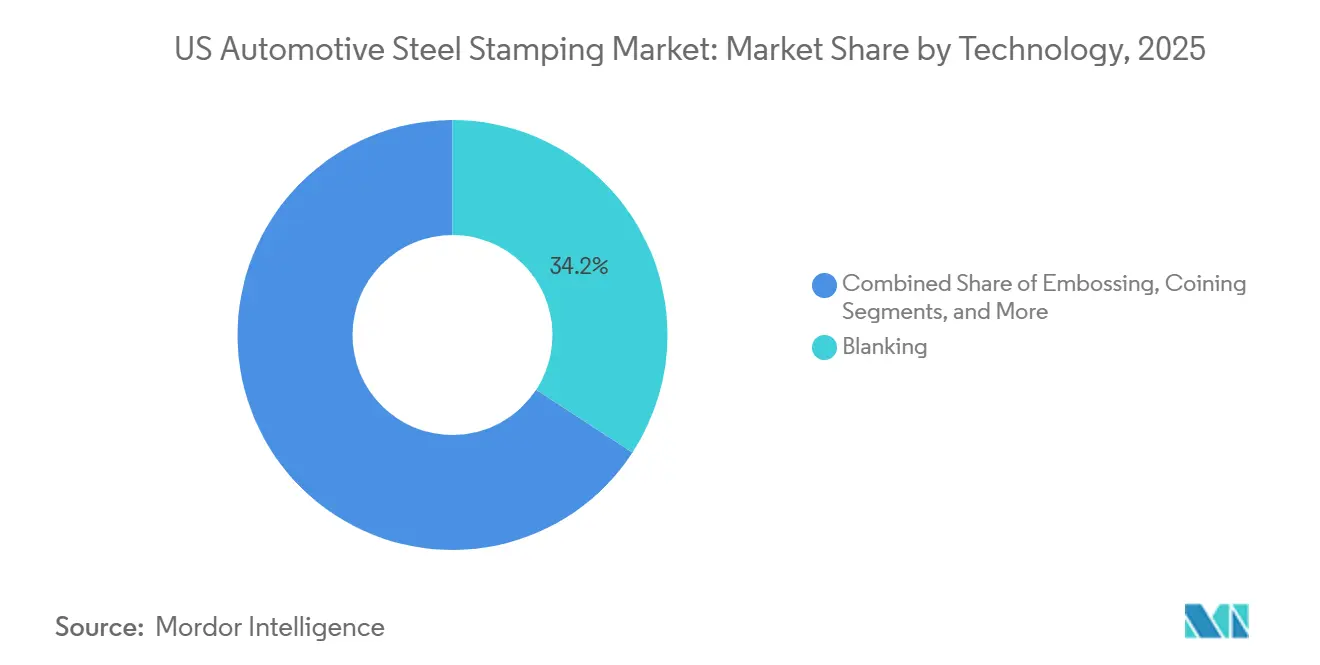
- Nach Technologie führte das Stanzen (Blanking) mit einem Anteil von 34,17 % am US-Markt für Stahlstanzen in der Automobilindustrie im Jahr 2025; das Prägen (Embossing) wird voraussichtlich bis 2031 mit einer CAGR von 6,42 % wachsen.
- Nach Verfahren entfiel auf das Warmumformen (Hot Stamping) im Jahr 2025 ein Anteil von 27,87 % am Marktvolumen für Stahlstanzen in der US-Automobilindustrie und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,51 % wachsen.
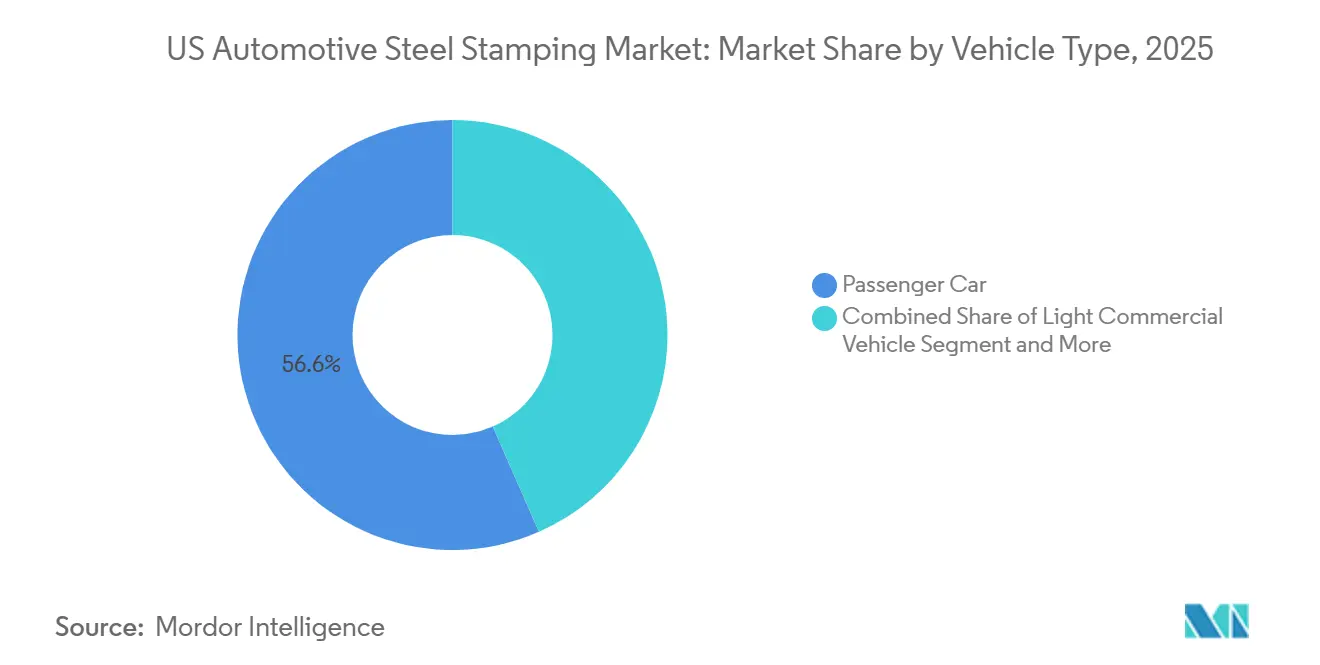
- Nach Fahrzeugtyp dominierten Personenkraftwagen mit einem Umsatzanteil von 56,57 % im Jahr 2025, während leichte Nutzfahrzeuge bis 2031 mit einer CAGR von 6,45 % wachsen dürften.
- Nach Antriebsart behielten Verbrennungsmotormodelle im Jahr 2025 einen Anteil von 61,13 %, und batterieelektrische Modelle werden mit einer CAGR von 6,48 % bis 2031 das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Automobil-Stahlstanzmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von hochfesten und ultrahochfesten Stählen | +1.5% | National, früh in EV-Programmen | Kurzfristig (≤ 2 Jahre) |
| Leichtbauvorschriften der Erstausrüster | +1.2% | Korridore Michigan, Ohio, Indiana | Mittelfristig (2–4 Jahre) |
| Erholung der Fahrzeugproduktion in den Vereinigten Staaten | +0.9% | Midwest-Cluster | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Karosserieteilen für Elektrofahrzeuge | +0.8% | Knotenpunkte Michigan, Tennessee, Texas | Mittelfristig (2–4 Jahre) |
| Inländische Rückverlagerung von Metallteilen | +0.7% | Korridore Midwest und Südosten | Mittelfristig (2–4 Jahre) |
| Servopressenaufrüstungen für komplexe Geometrien | +0.6% | Tier-1-Werke landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von hochfesten und ultrahochfesten Stählen
Metallurgen liefern bereits Komplexphasenstähle der 2-GPa-Klasse mit einer Dehnung von 9,66 % und einer Charpy-Zähigkeit von 25,8 J, wodurch die Sprödigkeit beseitigt wird, die den Einsatz von ultrahochfestem Stahl bisher einschränkte. Der Vorteil liegt in dünneren Wandstärken und einer geringeren Teileanzahl, wenn Rippen integriert werden können. Tier-1-Zulieferer rüsten daher auf 3.000-Tonnen-Servopressen, lasergestützte Beschneidung und Fernüberwachungssysteme um. Martinreas Linie im Wert von 35 Millionen USD, die 2025 in Betrieb genommen wurde, vervierfachte die Kapazität für Batteriebodengruppen und bestätigt, dass der Zugang zu Kapital die entscheidende Variable ist [1]"Ridgetown Facility Expansion Press Release," Martinrea International, martinrea.com. Kleinere Tier-2-Betriebe, die ähnliche Umrüstungen nicht finanzieren können, sind auf Halterungen und Innenraumstanzteile mit geringeren Margen beschränkt.
Leichtbauvorschriften der Erstausrüster für höhere CAFE-Ziele
Strenge CAFE-Vorschriften, die bis zum Modelljahr 2026 gelten, erfordern einen jährlichen Anstieg der Flotteneffizienz um 8 % bis 2025 und einen Sprung von 10 % im Jahr 2026, was Automobilhersteller dazu veranlasst, das Fahrzeuggewicht durch hochfeste Stähle zu reduzieren [2]"Final Fuel Economy Standards for Model Years 2024-2026," National Highway Traffic Safety Administration, nhtsa.gov. Ingenieure bevorzugen presshärtbare Güten wie 22MnB5 und 37MnB4, da diese das Gewicht um bis zu 15 % reduzieren und gleichzeitig die Crashleistung aufrechterhalten. Stanzbetriebe, die Austenitisierungsöfen bei 900 °C und Abschreckzyklen von unter 4 Sekunden betreiben können, gewinnen die größten Aufträge für Batteriegehäuse und B-Säulen. Die Häufung von Produkteinführungen bedeutet, dass die Nachfrage nach Warmumformung in Redesign-Jahren sprunghaft ansteigt – Fords nächste Generation des F-150 im Jahr 2027 und GMs Ultium-SUV-Linie im Jahr 2028 werden beide maßgeschneiderte Türringe spezifizieren. Kapazitätsengpässe fördern mehrjährige Beschaffungsvereinbarungen, die Volumina für Zulieferer sichern, die Ofenverfügbarkeit und Werkzeugwartungszuverlässigkeit nachweisen können.
Erholung der Fahrzeugproduktion in den Vereinigten Staaten nach der Pandemie
Daten der Federal Reserve zeigen, dass der nordamerikanische Endmontagerahmen im Jahr 2025 90 % des Niveaus von 2019 zurückgewonnen hat, was die Rhythmen der Teileabrufe normalisiert [3]"G.17 Industrial Production and Capacity Utilization," Board of Governors of the Federal Reserve System, federalreserve.gov. Stabile Aufträge reduzieren die Pressenstillstandszeiten und verbessern die Fixkostenabsorption für große Transferpressenlinien. Midwest-Cluster, in denen die Werke der Detroit Three angesiedelt sind, profitieren am stärksten von der Erholung, doch auch Greenfield-Standorte im Südosten wie Hyundais Montgomery-Komplex und Kias West-Point-Werk steigern die regionale Teilenachfrage. Eine ausgewogene Planung reduziert Überstundenzuschläge und stärkt die knappen durchschnittlichen Stanzmargen von 1,4 %.
Steigende Nachfrage nach Karosserieteilen für Elektrofahrzeuge
Batterie-elektrische Modelle verwenden etwa 9 Prozentpunkte weniger Stahl als Fahrzeuge mit Verbrennungsmotor, benötigen jedoch dickere ultrahochfeste Stahlstanzteile rund um schwere Batteriepakete. GM, Ford und Stellantis schreiben warmgeformte Verstärkungen mit einer Zugfestigkeit von 1.500 MPa für Unterbodencrashschienen vor. Werkzeugbauer entwerfen nun Prägemuster, die Aufprallenergie verteilen und gleichzeitig die Blechdicke bei 1,0–1,2 mm halten. Obwohl Tesla mit Edelstahlexoskeletten experimentiert, die herkömmliche Folgeverbundwerkzeuge umgehen, verlassen sich Mainstream-Plattformen weiterhin auf Hochtonnenpressen, was sicherstellt, dass der US-amerikanische Markt für Automobil-Stahlstanzen durch den Wandel zur Elektromobilität ein Nettovolumenwachstum erzielt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stahlpreisvolatilität komprimiert Zulieferermargen | -0.8% | Landesweit, insbesondere Spotmarkt-Käufer | Kurzfristig (≤ 2 Jahre) |
| Materialsubstitution durch Aluminium und Verbundwerkstoffe | -0.6% | EV-fokussierte Werke | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Werkzeug- und Formenbau | -0.5% | Midwest und Südosten | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen für Folgeverbundwerkzeuge | -0.4% | Kleinere Tier-2/3-Betriebe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stahlpreisvolatilität komprimiert Zuliefermargen
Laut SMU lagen die US-amerikanischen Warmbreitbandpreise zum 26. Mai zwischen 1.070 und 1.120 USD pro Short Ton, mit einem Durchschnitt von 1.095 USD pro Tonne. Das Portal berichtet unter Berufung auf Marktquellen, dass Servicecenter derzeit mit Lieferverzögerungen und steigenden Lagerbeständen zu kämpfen haben, was Verträge, die an Jahresdurchschnitte indexiert sind, unter Druck setzt. Die Zölle gemäß Section 232 schützen die heimischen Stahlwerke, doch günstigere Angebote aus Südostasien schaffen Kaufdilemmata im Hinblick auf das Frachtrisiko. Da nur 13 % der Käufer in der Lage sind, Spot-Rabatte auszuhandeln, wechselten viele Stanzbetriebe zu vierteljährlichen Absicherungsgeschäften. Lieferanten mit einer EBITDA-Marge von 1,4 % haben wenig Spielraum und drängen daher auf Weitergabeklauseln oder führen Stahlzuschlagszeilen in Rechnungen ein.
Materialsubstitution durch Aluminium und Verbundwerkstoffe in batterie-elektrischen Fahrzeugen
Aluminiumkarosserieteile reduzieren die Masse um 7–9 %, was Erstausrüster trotz höherer Rohstoffkosten verlockt. Der Aluminium-Verband gibt an, dass Elektro-Stadtfahrzeuge das Stahlgewicht von 700 kg auf 408 kg reduzieren, indem sie Bleche der 5xxx- und 6xxx-Serie einsetzen und damit Türinnenverkleidungen aus Stahl verdrängen. Doch die meisten US-Werke verfügen nicht über Kapazitäten für automobilgerechte Legierungen, was Importe aus Europa und Asien erzwingt. Stanzbetriebe müssen entscheiden, ob sie Streckformpressen für Aluminium installieren oder sich auf ultrahochfeste Stahlspezialitäten konzentrieren. Edelstahlhüllen im Cybertruck-Stil bilden einen dritten disruptiven Vektor, der großformatige Folgeverbundwerkzeuge vollständig umgehen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Stanzen behält Vorrangstellung, während Prägen an Fahrt gewinnt
Das Stanzen (Blanking) kontrollierte 34,17 % der Volumina im Jahr 2025 und unterstreicht damit seine Rolle als wesentlicher abschließender Trennschritt in nahezu jeder Werkzeugfolge. Progressivwerkzeugpressen integrieren Stanzen, Prägen und Bördeln, um den Materialhandling-Aufwand zu reduzieren und dadurch den Durchsatz zu erhöhen und Ausschuss zu verringern. Servosteuerungen ermöglichen nun programmierbare Hubkurven, sodass ein einziger Stößel Stanzen und flaches Prägen in einem Hub ausführt. Eine solche Integration reduziert die Zykluszeit bei Türinnenteilen um nahezu 30 % und schafft Kapazitäten ohne Werksausbau.
Das Prägen (Embossing) wächst mit einer CAGR von 6,42 %, da OEMs Versteifungsrippen an Batteriewannen und Unterbodenabschirmungen hinzufügen, anstatt die Blechdicke zu erhöhen. Maßgeschneiderte Prägemuster erhöhen die Bauteilsteifigkeit um 18 %, während die Masse konstant bleibt – ein Leichtbaugewinn, der für reichweitenbegrenzte Elektrofahrzeuge entscheidend ist. Stanzbetriebe, die Servopressen einsetzen, können eine gleichmäßige Rippentiefe aufrechterhalten, was die bei mechanischen Pressen üblichen Nachschlagoperationen vermeidet. Die Kapitalhürde bleibt die Werkzeugkostenbelastung, doch Tier-1-Zulieferer gleichen diese durch höhere Wertschöpfungspreise gegenüber OEMs aus, die an Teilkonsolidierung interessiert sind. Infolgedessen wird der Prägeumsatz bis 2031 voraussichtlich 790 Millionen USD übersteigen und seinen Anteil am US-Markt für Stahlstanzen in der Automobilindustrie auf nahezu 16 % erhöhen.


Nach Prozess: Warmumformen baut Führung aufgrund von Bedarf an ultrahochfestem Stahl aus
Das Warmumformen (Hot Stamping) erzielte 27,87 % des Umsatzes im Jahr 2025 am US-Markt für Stahlstanzen in der Automobilindustrie und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,51 % wachsen. Presshärteöfen, die bei 930 °C betrieben werden, wandeln Borlegierungsblech in martensitische Bauteile mit einer Zugfestigkeit von 1.500 MPa um. Maßgeschneidertes Anlassen fügt nun duktile Zonen hinzu, sodass Türringe Aufprallenergie absorbieren, ohne zu reißen. Abschreckzyklen im Werkzeug werden in unter 6 Sekunden abgeschlossen, was es Automobilherstellern ermöglicht, drei geschweißte, kaltgeformte Teile durch einen warmgestanzten Ring zu ersetzen. Die Wirtschaftlichkeit verbessert sich mit jedem Redesign, sodass Programmmanager warmgestanzte Bauteile zunehmend bereits in der Konzeptphase einplanen.
Die Blechumformung dominiert weiterhin Außenhäute, Dachpaneele und Bodengruppen, bei denen tiefe Züge die Umformbarkeit des Warmumformens übersteigen. Das Rollformen hat eine Nischenfunktion bei langen Schwellerkanälen, bietet jedoch keine Formflexibilität. Die Metallfertigung, definiert als Schweißen und Unterbaugruppenmontage, erschließt nachgelagerte Margen, wird jedoch zunehmend direkt in Tier-1-Stanzwerke integriert. Bis 2031 wird das Warmumformen voraussichtlich 1,6 Milliarden USD erreichen und seine Führungsposition dank der wachsenden Nachfrage nach Elektrofahrzeug-Batteriegehäusen behaupten. Energieeffizienzpiloten mit Induktionserwärmung könnten den CO2-Ausstoß pro Teil um 20 % senken – ein Kennwert, der bis zum Ende des Jahrzehnts die OEM-Beschaffungsbewertungen beeinflussen wird.
Nach Fahrzeugtyp: Personenkraftwagen dominieren weiterhin, doch leichte Nutzfahrzeuge legen stark zu
Personenkraftwagen generierten 56,57 % des Umsatzes im Jahr 2025 am US-Markt für Stahlstanzen in der Automobilindustrie. Kompakte Crossover und mittelgroße Limousinen erfordern umfangreiche Rohkarosseriestanzteile, die Pressenhallen auch dann auslasten, wenn die Limontinenproduktion zurückgeht. Dennoch wenden sich Verbraucher zunehmend Trucks und SUVs zu, was den Anteil leichter Nutzfahrzeuge erhöht. Ford, GM und Stellantis investieren frisches Kapital in Leiterrahmen-Pickups, die schwerere Bodenstanzteile und Kabinenaussenhäute verbrauchen. Infolgedessen verzeichneten leichte Nutzfahrzeuge bis 2031 eine CAGR von 6,45 %.
Mittelgroße und schwere Nutzfahrzeuge bleiben zyklisch und werden von der Frachtgüternachfrage angetrieben. Ihre Kabinengehäuse und Fahrgestellhalterungen verwenden gestanzte A-Säulen und Armaturenbrettbleche, jedoch sind die Stückzahlen weit geringer als bei Leichtfahrzeugserien. Der US-Markt für Stahlstanzen in der Automobilindustrie profitiert von der Diversifizierung, wenn Frachtaufträge steigen, doch die Grundlastvolumina stammen weiterhin von hochvolumigen leichten Nutzfahrzeugmodellen. Zulieferer sichern sich ab, indem sie Werkzeugsätze konfigurieren, die mit minimalen Anpassungen zwischen Limousinen-, SUV- und Pickup-Innenteilen wechseln können.
Nach Antrieb: Verbrennungsmotor behält Skalenvorteile, während Elektrofahrzeugwachstum überholt
Verbrennungsmotormodelle machten 61,13 % des Umsatzes im Jahr 2025 am US-Markt für Stahlstanzen in der Automobilindustrie aus. Sie spezifizieren weiterhin Motorträger-, Querträger- und Abgasabschirmungsstanzteile, die für Kolbenantriebe spezifisch sind. Hybridfahrzeuge behalten ebenfalls viele Verbrennungsmotor-Halterungen bei und fügen kleine Batteriehalterungen hinzu, was gemischte Modell-Pressenreihen aufrechterhält.
Batterieelektrische Fahrzeuge werden eine CAGR von 6,48 % verzeichnen, da staatliche Nullemissionsrichtlinien die Einführung von Elektrofahrzeugen vorantreiben. Obwohl jedes Elektrofahrzeug weniger Stahlkilogramm benötigt, erhöht die Komplexität von Batteriewannen und Crashringen den Stückpreis. Ein einziges warmgestanztes Bodengehäuse für einen Ultium-SUV kostet dreimal so viel wie ein kaltgeformter Schalldämpferschild. Presswerke mit Schnellabschrecklinien erschließen daher Wertschöpfung, auch wenn die Tonnage sinkt. Flexibilität ist entscheidend, daher integrieren neue Ofenbänke modulare Rollen und schnell wechselbare Gasbrenner, um auf derselben Schicht zwischen 22MnB5- und 37MnB4-Blechen zu wechseln.
Geografische Analyse
Die Bundesstaaten der Großen Seen machen einen erheblichen Anteil der US-amerikanischen Kapazität für Stahlstanzen in der Automobilindustrie aus, wobei allein Michigan zahlreiche Tier-1- und fortgeschrittene Tier-2-Presswerke beherbergt. Die Nähe zu GMs Lansing Delta Township-Werk und Fords Dearborn-Betrieben unterstützt tägliche Milkrun-Logistik und reduziert Lagerpuffer auf ein Mindestmaß. Der regionale Arbeitsmarkt verfügt über tradiertes Werkzeug- und Formenbau-Know-how, obwohl steigende Löhne die Gewinnmargen belasten.
Der Südostkorridor, der sich von Alabama bis South Carolina erstreckt, hat sich zur am schnellsten wachsenden Region entwickelt und verzeichnet ein robustes Wachstum der Presskapazität. Hyundai, Kia, Volkswagen und Mercedes treiben eine konstante Nachfrage nach Außenpaneel-Platinen an. Staatliche Anreizpakete, die einen erheblichen Teil der Investitionsausgaben abdecken, ermutigen nördliche Zulieferer, Satellitenbetriebe zu errichten. So plant beispielsweise Gestamp, seine Servo-Kapazität in Chattanooga zu erweitern, und verweist dabei auf bevorstehende Elektrofahrzeug-SUV-Programme.
Die Südwest- und Gebirgsstaaten bleiben Nischenmärkte, wachsen jedoch weiter, unterstützt durch Teslas Gigafactory in Austin und Lucids Werk in Casa Grande. Obwohl die Volumina im Vergleich zu Detroit bescheiden bleiben, benötigen diese Werke fortschrittliche warmgestanzte Batterie-Crashschienen, die derzeit nur wenige lokale Zulieferer liefern können. Infolgedessen legen gestanzte Module längere Strecken zurück, was das Interesse an schienengebundenen Logistiknetzwerken erneuert, die schwere Werkzeugsätze zu geringeren Frachtkosten als der Lkw-Transport bewältigen können.
Wettbewerbslandschaft
Der Wettbewerb in der US-amerikanischen Automobilstahlstanzindustrie bleibt fragmentiert, tendiert jedoch zur Konsolidierung, da die Kapitalanforderungen steigen. Autokinitons Übernahme von Tower International und L&W schuf einen umfangreichen Fertigungsfußabdruck, der nahezu jeden inländischen OEM beliefert. Martinrea konzentriert sich auf hochfeste Fahrgestellkomponenten und nutzt seine großkapazitive SIMPAC-Linie, um GM-Batteriewannen-Aufträge zu sichern. Gestamp verfolgt ein Campus-Modell, das Schweiß-, E-Coat- und Laserstanzbetriebe mit seinen Pressen zusammenführt, wodurch das Unternehmen Modulpreise inklusive Lieferung statt reiner Teilepreise anbieten kann.
Private Equity treibt viele Akquisitionen an. MiddleGround Capital kombinierte Shiloh Industries mit ausgewählten Benteler-Standorten, um einen auf Warmumformung spezialisierten Anbieter für Stellantis zu schaffen. Dieser Ansatz weist dedizierte Elektrofahrzeug-Geschäftseinheiten zu, jede mit eigenen Servopressenflotten, und trennt diese von den herkömmlichen Außenhaut-Massenoperationen. Kleinere Tier-2-Zulieferer bilden häufig Joint Ventures, um die Kosten teurer Werkzeugsätze zu teilen; viele haben jedoch weiterhin Schwierigkeiten, die äußerst strengen Qualitätsanforderungen der Detroit-Three-Scorecards zu erfüllen.
Technologie ist der primäre Differenzierungsfaktor. Zulieferer, die Schnellerwärmungs-Warmumformprozesse validieren können, können den Energieverbrauch pro Teil erheblich senken und OEMs dabei helfen, Nachhaltigkeitskennzahlen zu erfüllen. Andere investieren in die inline-dimensionale Vermessung, um den Nacharbeitsaufwand erheblich zu reduzieren. Das Verdrängungsrisiko durch Aluminium bleibt bestehen, was mehrere Stahlstanzbetriebe dazu veranlasst, Mehrwerkstoffangebote zu vermarkten, die Streckformungsbetten und Reibrührschweißzellen umfassen. Diese Hybridfähigkeit positioniert diese Zulieferer als Komplettanbieter für Karosseriestrukturen statt als reine Stahlverarbeiter.
Marktführer der US-amerikanischen Automobil-Stahlstanzbranche
Gestamp Automoción
Magna International (Cosma)
Tower International
Shiloh Industries
Martinrea International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Stellantis stärkte sein milliardenschweres inländisches Fertigungslayout durch die Hinzufügung einer hochmodernen Stanzpresse in seinem Warren Stamping Plant (WSP) in Michigan. Die Erweiterung steigert die interne Stanzkapazität für kritische Karosserieverschlüsse (Motorhauben, Türen und Heckklappendeckel) in den Lieferketten der Vereinigten Staaten, Kanadas und Mexikos.
- Juli 2026: Die Hoffmann Family of Companies schloss die Übernahme von Allred Metal Stamping Works ab und erweiterte damit ihr Portfolio in der kundenspezifischen Schwerfertigung und Präzisionsautomobilfertigung.
- Februar 2025: ArcelorMittal verpflichtete sich zu einer Investition von 1,2 Milliarden USD für den Bau einer Anlage für nicht kornorientiertes Elektroband in Alabama mit einer Jahreskapazität von 150.000 t für Elektromotorkerne.


Berichtsumfang des US-amerikanischen Automobil-Stahlstanzmarkts
Der Umfang des Berichts umfasst Technologie (Stanzen, Prägen, Münzprägung, Bördeln, Biegen und andere Technologien), Prozess (Rollformen, Warmumformen, Blechumformung, Metallfertigung und andere Prozesse), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge) und Antrieb (Verbrennungsmotor und Elektrofahrzeug). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Stanzen |
| Prägen |
| Münzprägung |
| Bördeln |
| Biegen |
| Sonstige Technologien |
| Rollformen |
| Warmumformen |
| Blechumformung |
| Metallbearbeitung |
| Sonstige Prozesse |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) |
| Nach Technologie | Stanzen |
| Prägen | |
| Münzprägung | |
| Bördeln | |
| Biegen | |
| Sonstige Technologien | |
| Nach Prozess | Rollformen |
| Warmumformen | |
| Blechumformung | |
| Metallbearbeitung | |
| Sonstige Prozesse | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Nach Antrieb | Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) |


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Nachfrage nach warmgestanzten Komponenten?
Der Umsatz mit Warmumformung wird voraussichtlich bis 2031 mit einem CAGR von 5,51 % steigen, da Automobilhersteller Teile der 1.500-MPa-Klasse für B-Säulen und Batteriegehäuse benötigen.
Welche Fahrzeugkategorie wächst am schnellsten?
Leichte Nutzfahrzeuge wie Pickups und mittelgroße SUVs verzeichnen mit einer CAGR von 6,45 % das stärkste Wachstum, bedingt durch veränderte Verbraucherpräferenzen und die Elektrifizierung von Truck-Plattformen.
Was ist die Haupteinschränkung für die Rentabilität der Zulieferer?
Die Stahlpreisvolatilität komprimiert die Margen, da warmgewalzter Coil im Jahr 2026 auf 1.030 USD pro Short Ton gestiegen ist, während das durchschnittliche Stanz-EBITDA bei nahezu 1,4 % verbleibt.
Warum gewinnen Servopressen an Beliebtheit?
Servoantriebe reduzieren die Zykluszeiten um 30 % und ermöglichen programmierbare Hubprofile, sodass Stanzen und Prägen in einem Hub für höhere Produktivität und weniger Ausschuss möglich sind.
Wie verändert die Elektrifizierung den Stahlstanzanteil?
Batterieelektrische Modelle verwenden weniger Stahl pro Fahrzeug, erfordern jedoch höherwertige ultrahochfeste Stanzteile rund um schwere Batteriepackungen, was den Tonnagerverlust teilweise ausgleicht.
Welche Bundesstaaten bieten die stärksten Wachstumsaussichten für Stanzkapazitäten?
Alabama, Tennessee und Texas führen das Wachstum an, bedingt durch neue OEM-Montagewerke und unterstützende Wirtschaftsförderungsanreize.
Seite zuletzt aktualisiert am:



