
Größe und Marktanteil des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 93.17 Milliarden US-Dollar |
| Marktgröße (2026) | 94.72 Milliarden US-Dollar |
| Marktgröße (2031) | 102.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 1.66 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) von Mordor Intelligence
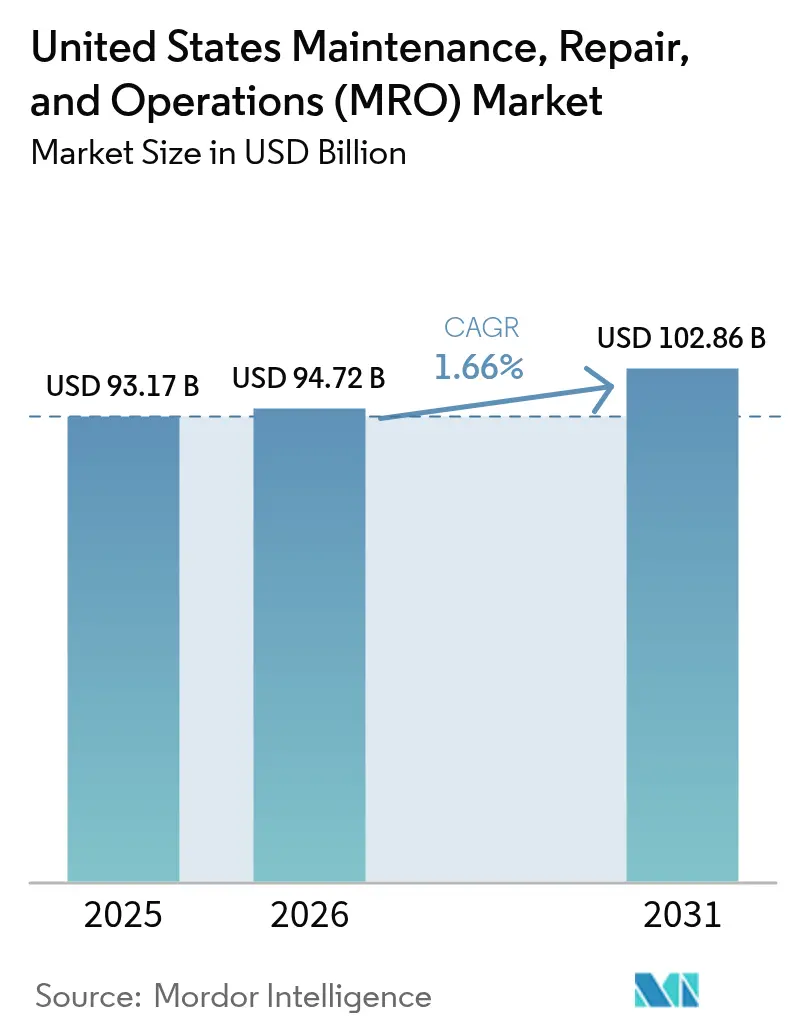
Der US-amerikanische Instandhaltungs-, Reparatur- und Betriebsmittelmarkt wurde im Jahr 2025 auf 93,17 Milliarden USD geschätzt und soll von 94,72 Milliarden USD im Jahr 2026 auf 102,86 Milliarden USD bis 2031 wachsen, mit einer CAGR von 1,66 % während des Prognosezeitraums (2026–2031). Diese Perspektive spiegelt die Reife des Marktes wider, die durch strukturelle Arbeitskräftemangel begrenzt, jedoch durch staatliche Infrastrukturausgaben und die rasche Digitalisierung der Beschaffung gestützt wird. Moderates Wachstum wird durch eine wachsende installierte Basis an Industrieanlagen, eine steigende Nachfrage nach energieeffizienten Nachrüstungen und den weitverbreiteten Einsatz von Software zur vorausschauenden Instandhaltung getragen. Politische Anreize aus dem Gesetz über Infrastrukturinvestitionen und Arbeitsplätze, dem CHIPS- und Wissenschaftsgesetz sowie dem Gesetz zur Inflationsreduzierung stimulieren weiterhin Kapitalinvestitionen in Halbleiterfabriken, Batterieanlagen und Projekte für saubere Energie, die alle auf hochwertige MRO-Dienstleistungen angewiesen sind. Gleichzeitig beschleunigt die Durchdringung des elektronischen Handels, da Käufer zu integrierten Online-Plattformen wechseln, die die Beschaffung rationalisieren, das Transaktionsvolumen reduzieren und die Bestandstransparenz verbessern. Trotz dieser Chancen kämpft der Markt mit akutem Fachkräftemangel, schrumpfenden Bruttomargen der Händler und anhaltender Lieferkettenvolatilität, die die Lagerkosten erhöht und die Vorlaufzeiten verlängert. Die Konsolidierung unter Miet- und Vertriebsunternehmen bleibt eine primäre Wettbewerbsreaktion, wobei Akquisitionen im Wert von mehr als 15 Milliarden USD auf Skaleneffizienzen und eine erweiterte geografische Abdeckung abzielen.
Wichtigste Erkenntnisse des Berichts
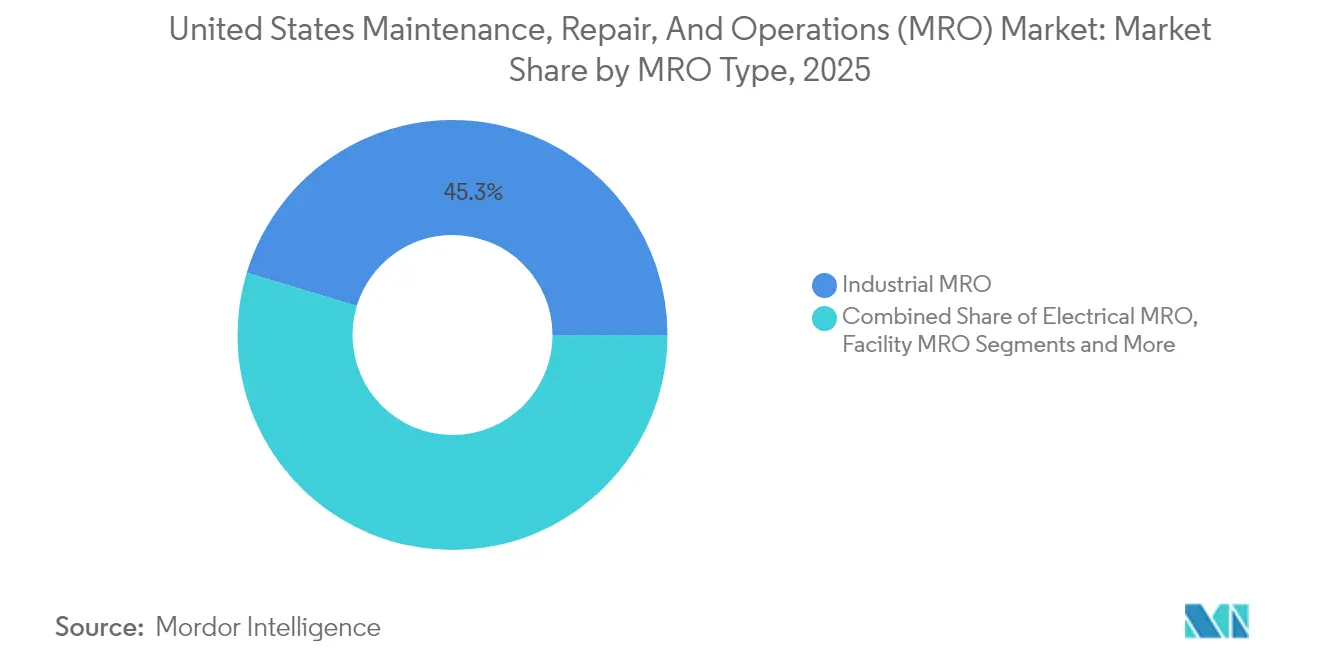
- Nach MRO-Typ führte die industrielle Instandhaltung, Reparatur und Betrieb mit einem Umsatzanteil von 45,32 % am US-amerikanischen MRO-Markt im Jahr 2025, während die elektrische Instandhaltung, Reparatur und Betrieb die höchste prognostizierte CAGR von 2,75 % bis 2031 verzeichnete.
- Nach Endnutzerbranche entfiel auf die Fertigung ein Anteil von 37,62 % an der Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts im Jahr 2025, und das Gesundheitswesen expandiert mit einer CAGR von 2,56 % bis 2031.
- Nach Beschaffungsmodell hielt die interne Instandhaltung einen Anteil von 51,36 % an der Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts im Jahr 2025; die integrierte Versorgung soll mit einer CAGR von 1,78 % über 2026–2031 wachsen.
- Nach Instandhaltungsansatz entfielen auf die präventive Instandhaltung 57,48 % des US-amerikanischen MRO-Marktes im Jahr 2025, während die vorausschauende Instandhaltung voraussichtlich mit einer CAGR von 2,06 % bis 2031 zunehmen wird.
- Nach Vertriebskanal hielten Offline-Händler einen Anteil von 63,25 % an der Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts im Jahr 2025, und Online-/E-Commerce-Kanäle verzeichnen eine CAGR von 1,88 % über den Prognosehorizont.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Durch vorausschauende Instandhaltung erzielte Kosteneinsparungen | +0.4% | National, konzentriert in Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Alternde Industrieanlagen mit zunehmenden Reparaturzyklen | +0.3% | National, Schwerpunkt auf Rust Belt und Golfküste | Langfristig (≥ 4 Jahre) |
| Durchdringung des elektronischen Handels bei MRO-Verbrauchsmaterialien | +0.2% | National, beschleunigt in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerungsinvestitionen zur Erweiterung der installierten Basis | +0.3% | Südosten, Südwesten und Great-Lakes-Region | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für energieeffiziente Nachrüstungen | +0.2% | National, Priorisierung von Industriekorridoren | Mittelfristig (2–4 Jahre) |
| Additive Fertigung für bedarfsgerechte Ersatzteile | +0.1% | Luft- und Raumfahrtcluster und Zonen für fortgeschrittene Fertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch vorausschauende Instandhaltung erzielte Kosteneinsparungen
Organisationen, die vorausschauende Programme einsetzen, berichten von der Eliminierung von mehr als 50 % ungeplanter Ausfallzeiten und einer Reduzierung von Defekten um über 70 %, wodurch die Instandhaltung, Reparatur und Betrieb von einem Kostenfaktor zu einem Wertgenerator wird. Luftfahrtbetreiber betten zunehmend zustandsbasierte Überwachung in Flottenmanagementverträge ein, und Industrieanlagen kombinieren IoT-Sensoren mit Analyseplattformen, um Serviceniveaugarantien zu sichern. Anbieter, die datengestützte Verfügbarkeitsgarantien liefern können, erzielen Premiumpreise, während Käufer von niedrigeren Lebenszykluskosten und höherer Anlagenverfügbarkeit profitieren. Die wachsende Anzahl staatlich finanzierter Industriebewertungszentren verbreitet vorausschauendes Know-how weiter unter mittelgroßen Herstellern. [1]US-amerikanisches Energieministerium, "Industrielle Bewertungszentren (IACs)," energy.gov Mit der Skalierung vorausschauender Lösungen werden Softwaregebühren und Sensor-Nachrüstungen zu wiederkehrenden Einnahmequellen für Dienstleister und verstärken so den positiven CAGR-Beitrag.
Alternde Industrieanlagen mit zunehmenden Reparaturzyklen
Ein großer Anteil der in den USA in den 1950er–1960er Jahren installierten Industriemaschinen wird nun über ihre Auslegungslebensdauer hinaus betrieben, was häufigere Instandhaltungsereignisse und höhere Ausgaben pro Anlage verursacht. Chemische und petrochemische Anlagen an der Golfküste sind verstärkter regulatorischer Kontrolle ausgesetzt, was obligatorische Überholungen von Druckbehältern und Rohrleitungssystemen erfordert. Öffentliche Nahverkehrsbetriebe berichten von einem Rückstand von 50–80 Milliarden USD für die Rehabilitierung von Schienenfahrzeugen, Gleisen und Einrichtungen. In der Luftfahrt unterstreicht das Durchschnittsalter zertifizierter Mechaniker von 54 Jahren die Dringlichkeit von Programmen zur Anlagenintegritätsverwaltung, die Sicherheitsrisiken minimieren und gleichzeitig die Nutzungsdauer verlängern. Diese Dynamiken erhöhen insgesamt die Nachfrage nach Inspektionsdienstleistungen, Zustandsbewertungen und Aufarbeitungsteilen und unterstützen ein stetiges Umsatzwachstum für den US-amerikanischen MRO-Markt.
Durchdringung des elektronischen Handels bei MRO-Verbrauchsmaterialien
Digitale Beschaffungsplattformen listen mittlerweile Millionen von Artikelnummern (SKUs) und ermöglichen es Käufern, Spezifikationen, Preise und Verfügbarkeit in Echtzeit zu vergleichen. Der Wechsel zum Online-Kanal verkürzt Beschaffungszyklen und erleichtert das lieferantenverwaltete Inventar, das die Lagerbestände um bis zu 20 % senkt. Große Händler berichten, dass vertragliche E-Commerce-Transaktionen mehr als 70 % des gesamten MRO-Umsatzes ausmachen, was auf eine dauerhafte Veränderung des Käuferverhaltens hinweist. Die weit verbreitete Nutzung von KI-Chatbots und geführten Suchwerkzeugen vereinfacht die Produktauswahl, insbesondere für kleine und mittlere Unternehmen, denen es bisher an dedizierten Beschaffungsteams mangelte. Mit zunehmender Durchdringung gewinnen digitale Kanäle schrittweise Anteile von lokalen Filialen, was dem Marktwachstum moderate Rückenwind verleiht und gleichzeitig die Preistransparenz erhöht.
Rückverlagerungsinvestitionen zur Erweiterung der installierten Basis
Die jährlichen Ausgaben für den Bau von Fertigungsanlagen haben sich nahezu auf 190 Milliarden USD verdoppelt, angetrieben durch Rückverlagerungsanreize, die auf Halbleiter, Elektrofahrzeuge und Ausrüstung für erneuerbare Energien abzielen. Mehr als 50 Chip-Fertigungsprojekte und 200 Anlagen für saubere Energie sind im Gange oder angekündigt, hauptsächlich in den Regionen Südosten, Südwesten und Great Lakes. Jede neue Anlage führt Tausende von Assets ein – HVAC, Automatisierung, Werkzeuge –, die eine laufende Instandhaltung, Reparatur und Betrieb erfordern. Ausgabenverpflichtungen von Unternehmen wie GE Aerospace, das im Jahr 2025 fast 1 Milliarde USD für US-Standortverbesserungen reservierte, verdeutlichen, wie Kapitalinvestitionen in langfristige Dienstleistungsnachfrage umgewandelt werden. Die vergrößerte installierte Basis stärkt den US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt, indem sie sein bedienbares Universum erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Margendruck durch Produktkommoditisierung | -0.2% | National, besonders ausgeprägt in wettbewerbsintensiven Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität und Bestandsengpässe | -0.3% | National, konzentriert in importabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im MRO-Bereich | -0.4% | National, besonders schwerwiegend in der Luft- und Raumfahrt sowie in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Geräten | -0.1% | National, kritisch in den Bereichen Infrastruktur und Verteidigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Margendruck durch Produktkommoditisierung
Preistransparenz auf digitalen Plattformen reduziert die Händleraufschläge bei Standardbefestigungsmitteln, Lagern und Verbrauchsmaterialien. Im Jahr 2024 berichteten führende Händler von sequenziellen Rückgängen der Bruttomarge, da Kunden zu günstigsten Lieferanten wechselten und den Einsatz von Handelsmarkenalternativen ausweiteten. [2]Fastenal Company, "Fastenal Company veröffentlicht Ergebnisse für das erste Quartal 2025," fastenal.com Da Marktführer Grainger lediglich einen Anteil von 7 % hält, verfügt kein Marktteilnehmer über ausreichende Skalierung, um die Branchenpreisgestaltung zu bestimmen. Händler legen zunehmend Wert auf wertschöpfende Dienstleistungen – wie Vor-Ort-Ausgabeautomaten, Kitting und technische Schulungen –, um Margen zu sichern, doch erfordern diese Dienstleistungen Vorabinvestitionen und längere Amortisationszeiträume, die die kurzfristige Rentabilität belasten.
Lieferkettenvolatilität und Bestandsengpässe
Hafenüberlastungen, geopolitische Streitigkeiten und Komponentenknappheit verursachen verlängerte Vorlaufzeiten und höhere Frachtkosten, was Käufer zwingt, Sicherheitsbestände zu erhöhen. Importabhängige Regionen spüren die Auswirkungen am stärksten, insbesondere bei aus Asien bezogenen Elektrokomponenten. Händler tragen die finanzielle Last größerer Lagerbestände, während Originalausrüstungshersteller (OEMs) mit Produktionsverzögerungen konfrontiert sind, wenn kritische Teile nicht verfügbar sind. Obwohl staatliche Anreize darauf abzielen, die Fertigung zu lokalisieren, wird es Jahre dauern, bis neue inländische Kapazitäten den Lieferkettendruck spürbar lindern, was den bremsenden Effekt auf den US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt mittelfristig aufrechterhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach MRO-Typ: Industrieller Kern mit elektrischer Dynamik
Die industrielle Instandhaltung, Reparatur und Betrieb erwirtschaftete 45,32 % des Umsatzes im Jahr 2025, gestützt durch die umfangreiche Maschinenbasis in Fertigung, Bergbau und Prozessindustrien. Die Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts für industrielle Anwendungen wird durch Rückverlagerungsinvestitionen in Halbleiterfertigung, Elektrifizierung der Automobilindustrie und Luft- und Raumfahrtmontage angetrieben. Hohe Auslastungsraten erzeugen stetige Austauschzyklen für Dichtungen, Lager und Hydraulikkomponenten. Die elektrische Instandhaltung, Reparatur und Betrieb, die voraussichtlich mit einer CAGR von 2,75 % bis 2031 wachsen wird, profitiert von Netzmodernisierungszuschüssen und Elektrifizierungsvorgaben für Anlagen, die die Nachfrage nach Schaltanlagen, Antrieben und Sensoren ankurbeln. Mit der Beschleunigung staatlicher Anreize für Energieeffizienzsteigerungen gewinnen auf elektrische Nachrüstungen spezialisierte Dienstleister schrittweise Marktanteile.
Das Facility-Instandhaltungs-, Reparatur- und Betriebsmittel-Segment hält eine stabile Nachfrage aus der Gebäudesystemwartung aufrecht, einschließlich HVAC, Dach und Sanitäranlagen, während die Kategorie „Sonstiges” spezialisierte Nischen wie die Kalibrierung von Medizingeräten und die Wartung von Telekommunikationsgeräten umfasst. Die Konvergenz von Betriebstechnologie und IT verwischt traditionelle Grenzen, insbesondere da vernetzte Systeme Techniker erfordern, die sowohl mechanische als auch Cybersicherheitsaufgaben bewältigen können. Anbieter, die multidisziplinäre Teams integrieren, sichern sich längerfristige Servicevereinbarungen zu vorteilhaften Margen.


Nach Endnutzerbranche: Fertigungsskala trifft auf Wachstumspotenzial im Gesundheitswesen
Die Fertigung nahm 37,62 % des US-amerikanischen MRO-Marktanteils im Jahr 2025 ein, gestützt durch 57 Milliarden USD für Maschinenwartung und zusätzliche fehlerbedingte Ausgaben. Schwerindustriecluster in den Great-Lakes-Regionen und an der Golfküste erzeugen eine konsistente Nachfrage nach Pumpen-, Ventil- und Getriebeüberholungen. Dennoch führt das Gesundheitswesen beim Wachstum mit einer CAGR von 2,56 % bis 2031, da Krankenhäuser alternde Infrastruktur nachrüsten und strengen Gerätewartungsstandards entsprechen. Staatliche Mittel aus dem Gesetz über Infrastrukturinvestitionen und Arbeitsplätze stellen Milliarden für Energie-Upgrades in Krankenhäusern bereit und erweitern so den bedienbaren Markt im Gesundheitswesen.
Energie und Versorgung bleiben konstante Beitragsleistende, angetrieben durch Programme zur Pipeline-Integrität und Projekte zur Lebensverlängerung von Kraftwerken. Die Luft- und Raumfahrt- sowie Verteidigungsnachfrage erholt sich zusammen mit höheren Flottenauslastungsraten, wobei Triebwerkswartungsdienstleistungen als margenstarke Nische hervortreten. Bauzyklen bringen Volatilität mit sich, aber die zunehmende Verbreitung modularer und vorgelagerter Fertigung erhöht die Chancen für präventive Instandhaltungsplanung und die Versorgung mit Aftermarket-Teilen.
Nach Beschaffungsmodell: Von interner Kontrolle zu integrierter Versorgung
Interne Teams verwalten weiterhin 51,36 % der Instandhaltungsausgaben, da Organisationen der direkten Überwachung geschäftskritischer Anlagen Priorität einräumen. Allerdings treiben der Talentengpass und der Bedarf an digitalen Werkzeugen integrierte Versorgungsmodelle auf eine CAGR von 1,78 %, was Ausgaben in Richtung lieferantenverwalteter Inventarprogramme lenkt. Diese Programme senken typischerweise die Transaktionsanzahl um bis zu 10 % und reduzieren die Lagerkosten um zweistellige Prozentwerte, was sie angesichts des Margendrucks attraktiv macht. Die Auslagerung an externe Spezialisten für Instandhaltung, Reparatur und Betrieb ermöglicht es Herstellern, sich auf die Kernproduktion zu konzentrieren, während sie auf knappe Expertise in vorausschauenden Analysen und Cybersicherheit zugreifen.
Integrierte Facility-Management-Anbieter steigern den Mehrwert, indem sie Reinigungs-, Gelände- und MRO-Dienstleistungen unter einheitlichen Verträgen zusammenfassen. Schnellere Reparaturzeiten und reduzierte Fehlbestände verbessern die Anlagenverfügbarkeit, steigern die Gesamtproduktivität der Anlage und verstärken die Migration weg von rein internen Instandhaltungsteams.

Nach Instandhaltungsansatz: Präventive Basis, vorausschauende Inflektionspunkte
Präventive Pläne machen 57,48 % des Marktumsatzes aus und werden für die Einhaltung von Vorschriften und die Planungsvereinfachung bevorzugt. Dennoch setzen sich vorausschauende Strategien durch, mit einer projizierten CAGR von 2,06 %, da Sensorpreise sinken und Analyseplattformen reifen. Anlagen, die vorausschauende Protokolle einsetzen, senken typischerweise die Instandhaltungskosten um 10–15 % und steigern die Betriebszeit, was das Wertversprechen trotz höherer Anfangsinvestitionen stärkt. Korrektive/reaktive Arbeiten bestehen in kostenempfindlichen Umgebungen, werden jedoch zunehmend von Versicherern und Regulierungsbehörden kritisch betrachtet, die ungeplante Ausfallzeiten und Sicherheitsrisiken bestrafen.
Die Skalierung der vorausschauenden Instandhaltung hängt von der Datenintegration über Enterprise-Resource-Planning, computergestützte Instandhaltungsmanagementsysteme und Asset-Performance-Tools hinweg ab. Anbieter, die eine nahtlose Interoperabilität anbieten, gewinnen Verträge und positionieren vorausschauende Dienstleistungen als entscheidendes Differenzierungsmerkmal im US-amerikanischen MRO-Markt.
Nach Vertriebskanal: Offline-Stärke trifft auf Online-Wachstum
Offline-Händler hielten 2025 einen Anteil von 63,25 % durch Filialnetze, die sofortigen Lagerbestand und technische Beratung bieten. Lokale Lagerbestände sind nach wie vor unverzichtbar bei Pannen, bei denen Ausfallzeitkosten die Kosten für Expresslieferungen übersteigen. Dennoch verzeichnen Online- und E-Commerce-Kanäle eine CAGR von 1,88 %, da Beschaffungsabteilungen Arbeitsabläufe digitalisieren und Punchout-Kataloge in Unternehmenssysteme integrieren. Große Händler berichten von zweistelligem Wachstum bei Websites mit umfangreichem Sortiment, was eine nachhaltige Kanalverlagerung signalisiert. Direktverkäufe vom Originalausrüstungshersteller bleiben für proprietäre Komponenten relevant, die eine technische Freigabe oder Garantiekonformität erfordern.
Hybridmodelle entstehen, die lokale Servicecenter mit zentralisierten digitalen Marktplätzen kombinieren, um sowohl Schnelligkeit als auch Breite zu liefern. Händler, die Echtzeit-Bestandsdaten, KI-gestützte Suche und automatisierte Auftragserfüllung integrieren, positionieren sich, um einen überproportionalen Anteil am US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt zu gewinnen.

Geografische Analyse
Industriedichte und Anlagenalter erzeugen ausgeprägte regionale Muster in der Dienstleistungsnachfrage. Die Great-Lakes-Region und der Mittlere Westen behalten den größten Anteil aufgrund von Altanlagen in der Automobil-, Stahl- und Chemieindustrie, die auf die routinemäßige Überholung von stark beanspruchten Maschinen angewiesen sind. Der Südosten und Südwesten verzeichnen das schnellste Wachstum, da Halbleiterfabriken in Arizona und Texas sowie Elektrofahrzeug-Batterieanlagen in Tennessee und Georgia im Rahmen der CHIPS- und Inflationsreduzierungsgesetz-Anreize in Betrieb gehen. Raffinerien und petrochemische Komplexe an der Golfküste verankern weiterhin die Nachfrage nach Korrosionsschutz- und Turnaround-Dienstleistungen.
Kalifornien und Washington dominieren die Luft- und Raumfahrt-Instandhaltung, Reparatur und Betrieb dank der Endmontagelinien der Originalausrüstungshersteller und der Drehkreuzbetriebe der Fluggesellschaften, während Texas einen dichten Cluster von Linien-Instandhaltungsanbietern an den Flughäfen Dallas-Fort Worth und Houston beherbergt. Gesundheitsbezogene Instandhaltung, Reparatur und Betrieb verteilt sich gleichmäßig, doch der Nordosten und der Mittlere Westen stehen aufgrund älterer Krankenhausgebäude vor erhöhtem Nachrüstungsbedarf, was die Nachfrage nach HVAC-Upgrades und Lebensschutzanlagen erhöht.
Regionale Politik gestaltet auch die Chancen: Rechte-auf-Arbeit-Staaten im Süden ziehen neue Fabriken an, die vorausschauende Instandhaltung von Anfang an integrieren, während ältere Anlagen in gewerkschaftlich organisierten nördlichen Staaten Sanierungsmaßnahmen im Rahmen von Anlagenverwaltungsvorschriften priorisieren. Dienstleister mit multiregionalen Standorten und mobilen Technikerteams sind am besten positioniert, um den vielfältigen geografischen Anforderungen des US-amerikanischen MRO-Marktes gerecht zu werden.
Regulatorisches Umfeld
Der US-amerikanische MRO-Markt bewegt sich innerhalb eines mehrschichtigen Compliance-Umfelds, das Arbeitssicherheit, Umweltschutz und branchenspezifische Wartungsvorschriften umfasst. OSHA-Vorgaben prägen alltägliche MRO-Praktiken wie Lockout/Tagout, Maschinenschutz und Gefahrstoffkommunikation, während Vorschriften zu Gefahrstoffabfällen die Teilereinigung, Lösungsmittel und Entsorgungsabläufe in der industriellen und gebäudetechnischen Instandhaltung beeinflussen.
Die Einführung digitaler und vernetzter Ausrüstung wird zudem von föderalen Normungsgremien und Luftfahrtsicherheitsrahmenwerken beeinflusst. Im Mai 2026 veröffentlichte NIST einen ersten öffentlichen Entwurf der SP 1800-41 für die Reaktion auf und Wiederherstellung nach Cyber-Vorfällen bei industriellen Steuerungssystemen in der Fertigung, was den Bedarf an prüfungsfähigen Sicherheitsverfahren in vernetzten Wartungsumgebungen erhöht. In der Luftfahrt verankern FAA-Richtlinien wie AC 120-106B die Erwartungen an Sicherheitsmanagementpraktiken, und die im Dezember 2025 eingeführte SMS-Umsetzungspflicht für US-Part-145-Reparaturbetriebe mit EASA-Zulassung im Rahmen der US-EU-BASA MAG Change 10 bringt zusätzliche Dokumentations- und Prozesskontrollanforderungen mit sich, die sich auf MRO-Software, Schulungen und Qualitätssysteme auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des US-amerikanischen MRO-Marktes beginnt mit OEMs und Komponentenherstellern, die Ersatzteile, Verbrauchsmaterialien und technische Baugruppen liefern, ergänzt durch Software- und Sensoranbieter, die Zustandsüberwachung ermöglichen. Distributoren und Anbieter integrierter Beschaffungslösungen bündeln Marken- und Herstellerkataloge, bieten technischen Support und Kitting und verknüpfen zunehmend Lagerbestände mit CMMS-/ERP-Systemen, um Transaktionsreibung zu verringern, während Endnutzer die Wartung über interne Teams, Drittanbieter-Servicepartner und spezialisierte Reparaturwerkstätten durchführen, insbesondere in der Luft- und Raumfahrt/Verteidigung sowie in Prozessindustrien.
Zwei Engpässe bleiben zentral: Arbeitskräfteverfügbarkeit und Lieferzeiten für Ersatzteile, was die Rolle von vorausschauender Wartung und Sichtbarkeit der Lieferkette erhöht. Der Teileengpass ist besonders ausgeprägt in der Luftfahrt, wo für vielfach eingesetzte Flotten wie CFM56, Boeing 737NG und Airbus A320ceo chronische Engpässe gemeldet wurden, was Betreiber zu Pooling, alternativer Beschaffung und strafferer Planung für AOG-Ereignisse veranlasst. Auf der Service- und Digitalebene rücken Telekommunikations- und Cloud-Anbieter zunehmend in industrielle Betriebsabläufe vor, darunter AT&Ts Einführung von Connected AI for Manufacturing im März 2026 mit MicroAI, NVIDIA und Microsoft, was zeigt, wie Konnektivitätsanbieter als Systemintegratoren für Daten zur vorausschauenden Wartung, Edge-Analytik und Anlagenleistungsabläufe agieren.
Wettbewerbslandschaft
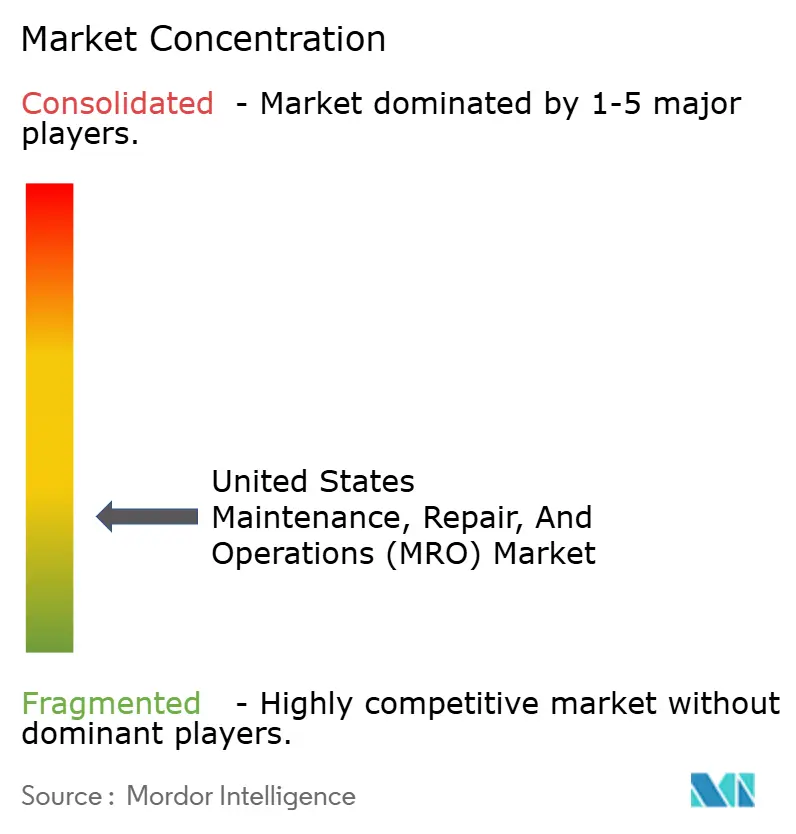
Der US-amerikanische Instandhaltungs-, Reparatur- und Betriebsmittelmarkt bleibt fragmentiert. W.W. Grainger, Fastenal, MSC Industrial, Wesco und Applied Industrial Technologies verankern den traditionellen Vertriebskanal, sehen sich jedoch alle dem Margendruck durch den E-Commerce-Wettbewerb und das Eindringen von Handelsmarken gegenüber. Jüngste Fusions- und Übernahmeaktivitäten konzentrieren sich auf Mietunternehmen für Ausrüstungen und Spezialhändler, die Skalierung anstreben, um Lieferantenbedingungen auszuhandeln und in Technologie zu investieren. Beispielsweise fügte der Kauf von H and E Equipment Services durch United Rentals für 4,8 Milliarden USD 64.000 Flotteneinheiten hinzu und stärkt das Cross-Selling-Potenzial von Instandhaltungspaketen für Baukunden. [3]International Rental News, "Die größten Ausrüstungsverleih-Akquisitionen des Jahres 2025 bisher," internationalrentalnews.com
Digital-native Marktteilnehmer nutzen kosteneffiziente Plattformen, um ein breiteres Sortiment und dynamische Preisgestaltung anzubieten, und fordern damit etablierte Unternehmen heraus, Omnichannel-Strategien zu beschleunigen. Originalausrüstungshersteller wie GE Aerospace bündeln zunehmend Teile, Software und Außendienstleistungen in leistungsbasierte Verträge, die den traditionellen Vertrieb für hochwertige Komponenten umgehen. Die Einhaltung der OSHA-Vorschriften für gefährliche Abfälle und der ISO-55000-Asset-Management-Standards stellt eine Markteintrittsbarriere dar, die etablierten Anbietern mit zertifizierten Prozessen und dokumentierten Sicherheitsnachweisen begünstigt.
Marktführer im US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt (MRO)
Ferguson PLC
Motion Industries Inc. (Genuine Parts Company)
Airgas Inc. (Air Liquide SA)
DNOW Inc. (DistributionNOW)
HD Supply Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance besteht darin, vorausschauende und zustandsbasierte Programme über Pilotprojekte hinaus zu skalieren, insbesondere dort, wo Arbeitskräftemangel und Anlagenalterung Dokumentation und schnellere Fehlerbehebung wertvoller machen. Der Markt zeigt zudem Dynamik im Bereich industrietauglicher Cybersicherheit und standardisierter Datenpraktiken für vernetzte Wartung, unterstützt durch NIST-Aktivitäten im Jahr 2026, einschließlich des ersten öffentlichen Entwurfs der SP 1800-41 für Reaktion auf und Wiederherstellung nach Vorfällen bei industriellen Steuerungssystemen. Dies schafft Raum für MRO-Anbieter und Distributoren, sichere Sensor-Nachrüstungen, Integration mit CMMS/ERP und die Ausführung von Außendienstleistungen in einem einzigen Vertrag zu bündeln, anstatt Teile und Arbeitsleistung separat zu verkaufen.
Eine weitere Chance ergibt sich aus der zusätzlichen MRO-Nachfrage im Zusammenhang mit neuen industriellen Kapazitäten und großen Projektausbauten, die durch bereits im Marktkontext genannte föderale Anreize finanziert werden (Infrastructure Investment and Jobs Act, CHIPS and Science Act und Inflation Reduction Act). Da Halbleiter-, Batterie- und Cleantech-Lieferketten neue Automatisierungs-, Elektro- und HLK-Systeme in Betrieb nehmen, setzen Käufer auf integrierte Online-Beschaffung und lieferantenverwaltete Lagerbestände, um Ausfallzeiten zu kontrollieren und Lagerhaltungskosten zu senken. Konsolidierung und kompetenzgetriebene Akquisitionen schaffen zudem Raum für spezialisierte MRO-Kategorien, da Käufer nach Anbietern mit tieferer technischer Abdeckung in Bereichen wie Strömungsregelung, Ventilen und Korrosionsmanagement suchen.
Aktuelle Branchenentwicklungen
- Juli 2026: Ferguson gab eine endgültige Vereinbarung zur Übernahme von FloWorks für rund 1,6 Milliarden USD bekannt und erweitert damit seine Präsenz in der nichtresidenziellen und industriellen Strömungsregelung. Der Deal fügt spezialisierte Fähigkeiten in den Bereichen Ventile, Automatisierung und verwandte Dienstleistungen hinzu, die mit den industriellen MRO-Ausgaben übereinstimmen. Er stärkt zudem Fergusons Fähigkeit, technische Lösungen mit Distribution für Kunden der Prozessindustrie zu kombinieren.
- April 2026: Air Liquide gab eine Investition von über 350 Millionen USD zur Erweiterung seiner industriellen Präsenz in Louisiana bekannt, einschließlich einer neuen Luftzerlegungsanlage am Standort Koch Methanol zur Versorgung von HYUNDAI-POSCO Louisiana LLC. Das Projekt erhöht das inländische Angebot an Industriegasen, die als Inputs für die Betriebszeit der Fertigung und Wartungsroutinen genutzt werden. Die räumliche Nähe der Produktion zu großen Industriestandorten unterstützt die Zuverlässigkeit und verringert das Logistikrisiko für Endnutzer mit hohem Verbrauch.
- Oktober 2024: Air Liquide unterzeichnete eine Vereinbarung zur Sauerstoffversorgung von LG Chem für dessen Elektrofahrzeug-Batteriewerk in den Vereinigten Staaten. Die Lieferverpflichtung verknüpft die Infrastruktur für Industriegase mit der Inbetriebnahme und dem Betrieb der neuen fortschrittlichen Fertigungskapazität. Sie spiegelt zudem wider, wie Greenfield-Anlagen die Nachfrage nach Wartung installierter Anlagen, Ersatzteilen und vertraglich gebundener Servicedeckung erhöhen, sobald die Produktion hochfährt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Ausgaben für Wartungs-, Reparatur- und Betriebsprodukte, die zur Aufrechterhaltung von Anlagen und Produktionsanlagen in den Vereinigten Staaten verwendet werden, einschließlich gängiger Kategorien wie industrielle Ersatzteile, elektrische Ausrüstung und Verbrauchsmaterialien für die Gebäudeinstandhaltung, wie sie durch typische Beschaffungs- und Distributionskanäle fließen.
Umfangsausschlüsse: Wir schließen größere Investitionsgüterkäufe aus, die die Kapazität erweitern (anstatt sie zu erhalten), und wir schließen auch direkte Rohstoffe aus, die Teil eines gefertigten Endprodukts werden.
Übersicht der Segmentierung
- Nach MRO-Typ
- Industrielle Instandhaltung, Reparatur und Betrieb
- Elektrische Instandhaltung, Reparatur und Betrieb
- Facility-Instandhaltung, Reparatur und Betrieb
- Sonstige MRO-Typen
- Nach Endnutzerbranche
- Fertigung
- Energie und Versorgung
- Luft- und Raumfahrt sowie Verteidigung
- Bau
- Gesundheitswesen
- Sonstige Endnutzerbranchen
- Nach Beschaffungsmodell
- Intern
- Ausgelagert (Drittanbieter/Integriertes Facility-Management)
- Integrierte Versorgung (Lieferantenverwaltetes Inventar/Integrierte-Instandhaltung, Reparatur und Betrieb)
- Nach Instandhaltungsansatz
- Präventiv/Planmäßig
- Korrektiv/Reaktiv
- Vorausschauend/Zustandsbasiert
- Nach Vertriebskanal
- Offline-Händler
- Online/E-Commerce
- Direktverkauf vom Originalausrüstungshersteller
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit begann mit dem Aufbau einer klaren Nachfragekarte für US-Wartungsausgaben und deren anschließender Abstimmung mit dem, was in Einkauf und Buchhaltung üblicherweise als MRO betrachtet wird. Wir zogen öffentliche Quellen wie das US Census Bureau (Reihen zur Fertigungs- und Bautätigkeit), das Bureau of Labor Statistics (Beschäftigung, Löhne und Erzeugerpreissignale) und das Bureau of Economic Analysis (Branchenleistung und Investitionstrends) heran, um zu verstehen, wo die Wartungsintensität steigt oder nachlässt.
Um die industrielle und gebäudetechnische Arbeitslast fundiert zu erfassen, prüften wir zudem Quellen wie die US Energy Information Administration für die Betriebstätigkeit im Energiesektor und Veröffentlichungen der Occupational Safety and Health Administration für sicherheitsgetriebene Wartungspraktiken, die Austauschzyklen verändern können. Unternehmensmeldungen, Investorenpräsentationen und seriöse Fachpresse wurden genutzt, um Änderungen im Kanalmix, Kommentare zu Distributorenmargen und Trends zur Digitalisierung der Beschaffung zu überprüfen. Wo für Gegenchecks erforderlich, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, Patentdatenbanken sowie Sichtbarkeit auf Sendungsebene für Import und Export. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Käufer und Verkäufer im US-Kontext als MRO betrachten, und die Aufteilung zwischen industriellen, elektrischen und gebäudetechnischen Kaufmustern zu bestätigen. Wir sprachen mit einer Mischung aus Distributoren, Herstellern und großen Endnutzern und überprüften anschließend kritische Annahmen erneut mit Führungskräften aus Beschaffung, Anlagenwartung und Betrieb in den wichtigsten US-Regionen, damit die Preis- und Volumenlogik realistisch blieb.
Verteilung der Befragten der Primärforschung im Feld
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 20% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels Top-down- und Bottom-up-Logik, ausgehend von einem Top-down-Nachfragepool, der den MRO-Bedarf aus der US-Industrietätigkeit, der betrieblichen Intensität von Gebäuden sowie Austausch- und Instandhaltungszyklen rekonstruiert. Wenn sich die Aktivitätssignale ausrichten, weitet sich das Modell aus, und wenn sie sich abschwächen, zieht sich das Modell zusammen, wodurch die Gesamtwerte an ein wiederholbares Set von Indikatoren gebunden bleiben.
Zu den wichtigsten Inputs, die die Wertsummen prägten, gehörten (beispielhaft) die Richtung der Fertigungsleistung und Kapazitätsauslastung, Bau- und Infrastrukturtätigkeit, die Verfügbarkeit von Wartungsarbeitskräften und Lohndruck, die Preisentwicklung von MRO-Produkten (wo Erzeugerpreissignale vorliegen) sowie die Verschiebung hin zu digitaler Beschaffung und zentralisiertem Einkauf. Der Marktwert wurde anschließend durch selektive Bottom-up-Prüfungen bestätigt, etwa stichprobenartige Umsatzexposition von Distributoren gegenüber MRO-Kategorien, stichprobenartige durchschnittliche Verkaufspreisspannen für schnelldrehende Verbrauchsmaterialien im Vergleich zu kritischen Ersatzteilen und Kanalprüfungen zur Lagerumschlagshäufigkeit. Wo ein Unternehmen oder Kanal keine klaren MRO-Aufschlüsselungen offenlegte, wurden Lücken durch konservative Zuordnung basierend auf Produktmix-Hinweisen behandelt und anschließend durch Interviews neu validiert.
Die Prognose nutzte Szenarioanalysen, gestützt durch Expertenkonsens zur Richtung der Industrieleistung, zum infrastrukturbezogenen Wartungsbedarf und zu Preisnormalisierungstrends. Wir hielten die Annahmen leicht auf die Eingangsvariablen rückführbar, damit die Prognose überarbeitet werden kann, wenn sich neue makroökonomische oder branchenspezifische Signale ändern.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge nicht ohne Begründung durchgingen. Wir verglichen die Modellsummen mit unabhängigen Signalen wie der Richtung der Industrieproduktion, der Bautätigkeit und sichtbaren Preistrends und überprüften anschließend Abweichungen auf Kategorie- und Endverbrauchsebene vor der Freigabe.
Wenn eine Annahme den Marktwert stärker als erwartet veränderte, kontaktierten die Analysten die Quellen erneut und überprüften die Desk-Belege, bis der Treiber klar erklärt war. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere politikgetriebene Investitionsverschiebungen, Lieferunterbrechungen oder starke Preisschwankungen. Vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die mit dem aktuellen Datenstand abgestimmt ist.
Vergleich der Marktgröße für Wartung, Reparatur und Betrieb (MRO) in den Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-MRO können weit voneinander abweichen, da Unternehmen oft unterschiedliche Nachfragepools mischen und dann unterschiedliche Preis- und Kanalannahmen anwenden. In der Praxis liegt die Differenz meist darin, was als MRO gezählt wird, ob es sich bei der Schätzung um Endnutzerverbrauch oder Distributorenverkäufe handelt und wie die Preisgestaltung über die Prognosejahre fortgeschrieben wird.
Elektronik- und kommerzielle MRO-Kategorien liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was erklärt, warum einige umfassendere Nachfragestudien deutlich größer wirken, wenn sie industrielle, gebäudetechnische und zusätzliche Produktsektoren in einer Gesamtsumme zusammenfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 93,17 Milliarden USD (2025) | |
| Handelsanalyse-Publikation A | 907,00 Milliarden USD (2024) | Nutzt eine Endnutzer-Nachfragesicht, die zusätzliche Produktsektoren über industrielle, elektrische und gebäudetechnische Instandhaltung hinaus umfasst, und berücksichtigt zudem eine breite Kategorieabdeckung, die die Gesamtsumme weit über eine distributorfokussierte MRO-Definition anhebt. |
| Branchenforschungsportal B | 91,52 Milliarden USD (2024) | Basiert auf einem anderen Basisjahr und Wachstumsfenster und kann davon abweichen, was als Wartungsausgaben im Gegensatz zu Betriebsmitteln behandelt wird, was den Wert verändert, selbst wenn die Geografie die Vereinigten Staaten bleibt. |
Die Tabelle zeigt, dass die größte Streuung durch die Kategoriebreite und dadurch bedingt ist, ob die Zahl den gesamten Endnutzerverbrauch oder ein enger gefasstes MRO-Ausgabenkonstrukt darstellt. Indem die Einschlüsse an beobachtbare Betriebstätigkeit gebunden bleiben und Preis- und Volumenlogik mit Marktteilnehmern gegengeprüft werden, bleibt die Schätzung auf klare Variablen rückführbar und kann wiederholt werden, wenn neue Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Instandhaltungs-, Reparatur- und Betriebsmittelmarkt (MRO)?
Die Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) soll 2026 94,72 Milliarden USD erreichen und mit einer CAGR von 1,66 % auf 102,86 Milliarden USD bis 2031 wachsen.
Was ist die aktuelle Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO)?
Im Jahr 2026 soll die Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) 94,72 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt (MRO)?
DNOW Inc. (DistributionNOW), Airgas Inc. (Air Liquide SA), Ferguson PLC, Motion Industries Inc. (Genuine Parts Company) und HD Supply Holdings Inc. sind die bedeutendsten Unternehmen, die im US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkt (MRO) tätig sind.
Welche Jahre deckt dieser US-amerikanische Instandhaltungs-, Reparatur- und Betriebsmittelmarkt (MRO) ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) auf 93,17 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Marktgröße des US-amerikanischen Instandhaltungs-, Reparatur- und Betriebsmittelmarkts (MRO) für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:


