
Marktgröße und Marktanteil des US-amerikanischen Elektromotor-Laminierungsmarkts für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 7.77 Milliarden US-Dollar |
| Marktgröße (2031) | 11.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.44 % |
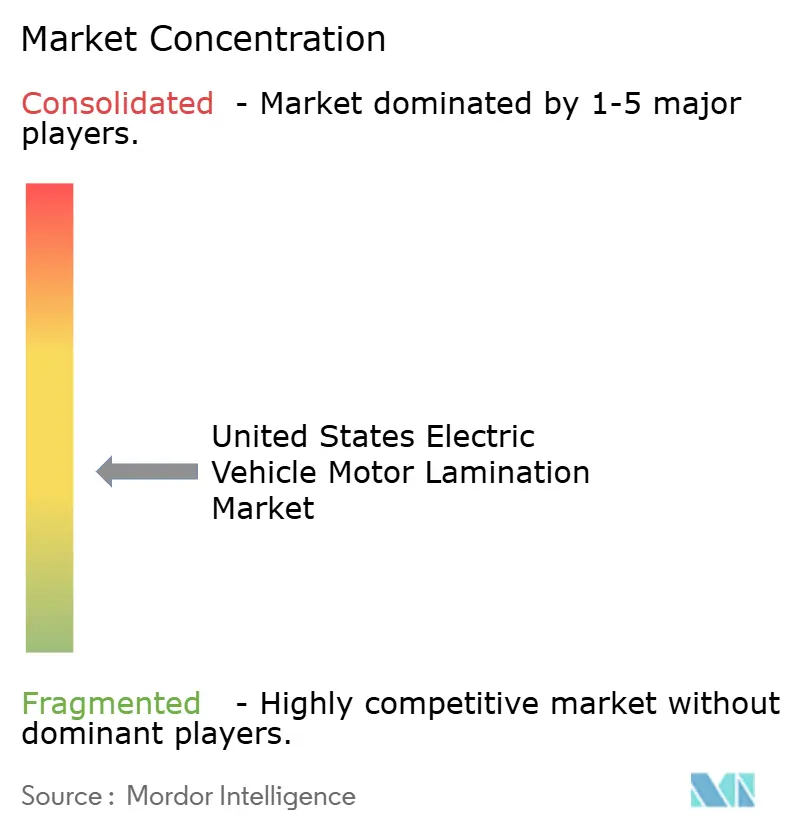
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Elektromotor-Laminierungsmarkts für Elektrofahrzeuge von Mordor Intelligence
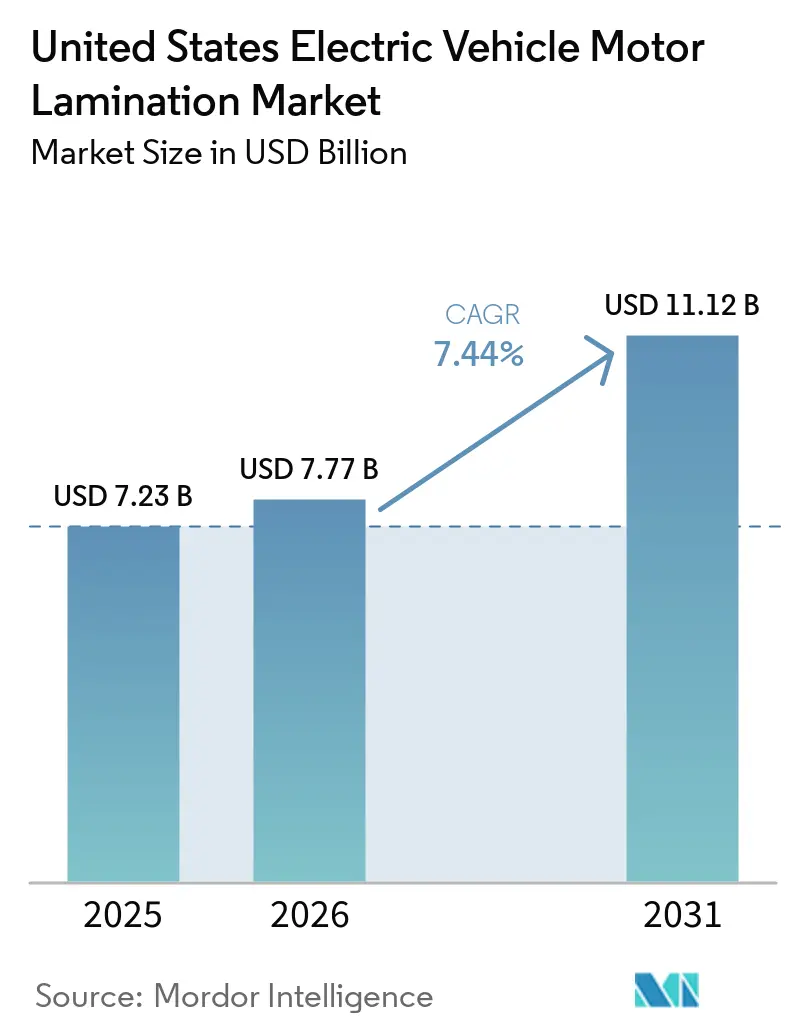
Die Marktgröße für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten wurde im Jahr 2025 auf 7,23 Milliarden USD geschätzt und soll von 7,77 Milliarden USD im Jahr 2026 auf 11,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,44 % während des Prognosezeitraums 2026 bis 2031. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten wird durch eine umfangreiche inländische Investitionspipeline für Elektrofahrzeuge und Batterien gestützt, wobei der Automobilsektor seit der Verabschiedung des IRA erhebliche Investitionen in Fertigungsverpflichtungen in den Vereinigten Staaten angekündigt hat, was die künftige Motornachfrage eng an den Ausbau der inländischen Produktion knüpft. Die inländische Verfügbarkeit von Elektrostahl verbessert sich auch durch Cleveland-Cliffs' automobilgerechte MOTOR-MAX-Angebote und ArcelorMittals geplante Calvert-Anlage, was die Abhängigkeit von importiertem Material verringert und die Beschaffungstransparenz für Motorprogramme verbessert. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten profitiert zudem von strengeren Effizienzzielen, staatlichen ZEV-Vorschriften und einem Trend zu dünneren Stahlgüten und Hochdrehzahl-Motordesigns, die die technischen Anforderungen an gestanzte Kerne erhöhen. Der Wettbewerbsdruck steigt, da Tempel, EuroGroup Laminations und Feintool Verbindungs- und Montagetechnologien vorantreiben, die bei Effizienz, Geräuschkontrolle und Stapelpräzision konkurrieren und nicht nur beim Tonnagevolumen. Die Abschaffung des staatlichen EV-Verbraucherkredits in Höhe von 7.500 USD im September 2025 hat einen Teil des Produktmixes in Richtung Hybridfahrzeuge verschoben. Dennoch bleibt die Nachfrage nach Lamellierungen stabil, da Hybridantriebe nach wie vor einen erheblichen Elektromotorkerninhalt pro Fahrzeug erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Laminattyp hielten Elektrostahllaminate im Jahr 2025 einen Marktanteil von 79,12 % am Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten, während andere Laminattypen bis 2031 voraussichtlich mit einer CAGR von 13,55 % wachsen werden.
- Nach Motortyp hielt PMSM im Jahr 2025 einen Anteil von 68,22 %, während SRM bis 2031 mit einer CAGR von 12,27 % die höchste Wachstumsrate verzeichnen soll.
- Nach Fahrzeugtyp entfielen im Jahr 2025 63,25 % des Marktanteils auf Personenfahrzeuge, während Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 58,04 % des Marktanteils auf Statorlamellierungen, während Rotorlamellierungen bis 2031 voraussichtlich mit einer CAGR von 11,86 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Elektromotor-Laminierungsmarkts für Elektrofahrzeuge
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der inländischen Elektrofahrzeugproduktion | +2.1% | National, mit konzentrierten Gewinnen in Michigan, Georgia, Tennessee und Ohio | Mittelfristig (2–4 Jahre) |
| DOE schreibt ultraflache Lamellierungen vor | +1.3% | National, mit frühen Adoptionsgewinnen in den Midwest-OEM-Clustern | Mittelfristig (2–4 Jahre) |
| Vertikale Integration von Elektromotoren | +0.9% | National, konzentriert in Michigan, Georgia und Nevada | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen NOES-Kapazitäten | +0.7% | National, Versorgung aus Arkansas, Alabama, Ohio und Pennsylvania | Langfristig (≥ 4 Jahre) |
| ZEV-Mandate auf Staatsebene | +0.7% | Von Kalifornien angeführt, 11 weitere Bundesstaaten + DC übernehmen ACC II | Kurzfristig (≤ 2 Jahre) |
| Seltenerdfreie Motortopologien | +0.5% | National, technologieadoptionsgetrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch den Inflation Reduction Act geförderter Boom der inländischen Elektrofahrzeugproduktion
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten ist eng mit der inländischen Elektrofahrzeugproduktionsbasis verknüpft, die der IRA durch Fertigungsgutschriften und Investitionsentscheidungen für Werke ausgebaut hat. Die laufenden IRA-Bestimmungen sollen bis 2030 ein erhebliches Wachstum der Elektrofahrzeugverkäufe in den Vereinigten Staaten vorantreiben. Dieser Anstieg schafft die Voraussetzungen für eine wesentlich größere installierte Basis und befeuert die künftige Motornachfrage. Dieses Ausmaß ist für Lamellierungen von Bedeutung, da jeder zusätzliche Antriebsstrang die Nachfrage nach Präzisionsstahlstapeln, Beschichtungen und Fügeprozessen auf Motorkernniveau erhöht. Das Ende des staatlichen EV-Verbraucherkredits im September 2025 hat einen Teil des reinen Batterie-Elektro-Schwungs gedämpft. Es hat jedoch die Nachfrage nach Motorlamellierungen nicht beseitigt, da Hybridsysteme nach wie vor erhebliche Elektroantriebsinhalte verwenden. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten behält daher eine stabile Volumenbasis, auch wenn sich der Fahrzeugmix zwischen reinen Batterie-Elektro- und Hybridplattformen verschiebt.
Effizienzzielvorgaben des Energieministeriums, die ultraflache Laminierungen vorschreiben
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten wird auch durch strengere Motoreffizienzstandards geprägt, die eine Neugestaltung der gesamten Lieferkette erzwingen. Die Regelung des DOE vom Oktober 2023 legte den 1. Juni 2027 als Konformitätstermin für Superprämien-Effizienzstandards bei Motoren von 100 bis 250 PS fest, und die Regelung vom Januar 2025 erweiterte die Abdeckung auf kleinere Motoren ab dem 1. Januar 2029 [1]„Energieeinsparstandards für Elektromotoren – Regelgebungsverfahren”, US-Energieministerium, energy.gov. Das Erreichen von IE4-Effizienzwerten erfordert geringere Kernverluste, dünnere Lamellierungen und eine präzisere Stanzqualität, was die Verarbeitungsanforderungen an die in Elektromotoren verwendeten Stahlgüten direkt erhöht. Das DOE stellte außerdem fest, dass diese Effizienzverschiebungen dünnere Lamellierungen und erhebliche Kapitalausgaben der Hersteller erfordern, was bedeutet, dass die Reaktion struktureller und nicht vorübergehender Natur ist. Dieselbe Überprüfung ergab, dass ein erheblicher Anteil der ESEM-Lieferungen neu gestaltet werden müsste, sodass die Lamellierungsstanzbasis auch außerhalb der direkten Elektrofahrzeugadoption einem umfassenden Produktauffrischungszyklus gegenübersteht. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten gewinnt durch diesen Neugestaltungszyklus eine stabile Nachfragebasis, da Lieferanten verlustärmere Stapel und verbesserte Materialgüten qualifizieren müssen, bevor die neuen Konformitätstermine eintreten.
Vertikale Integration der Elektromotorfertigung durch Automobilhersteller
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten entwickelt sich hin zu längeren und technisch anspruchsvolleren Beschaffungsvereinbarungen, da Automobilhersteller das Design und die Fertigung von Elektromotoren ins eigene Haus holen. BMW baut nun den Rotor, den Stator, das Getriebe und den Leistungswandler für seinen sechsten eDrive-Generation intern, und die neue Einheit reduziert den Energieverlust um 40 % und das Gewicht um 10 % gegenüber der Vorgängergeneration. GMs Statorkerntätigkeit in Lockport, New York, und die Antriebseinheitenproduktion in Toledo, Ohio, zeigen, dass der auf den Vereinigten Staaten basierende Kernverbrauch zunehmend um direkte OEM-Programme konzentriert wird. Lucids Arizona-basiertes Programm für hauseigene Permanentmagnetmotoren unterstreicht einen Trend: OEMs legen strengere Standards für Geometrie, Beschichtungen und Legierungsauswahl fest. Diese Verschiebung begünstigt Lieferanten, die Lamellierungen gemeinsam entwickeln, anstatt lediglich standardisierte Stanzteile anzubieten. Infolgedessen entwickelt sich der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten dahingehend, Qualifikationen zu priorisieren, und verlangt von erfolgreichen Lieferanten engere Prozesskontrollen und eine engere ingenieurtechnische Zusammenarbeit mit OEM-Käufern.
Ausbau der inländischen Kapazität für nicht-orientierte Elektrobleche (InduX, Cleveland-Cliffs)
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten erhält Unterstützung durch eine breitere inländische NOES-Basis, die dazu beiträgt, das Beschaffungsrisiko zu reduzieren und die Einhaltung der US-amerikanischen Inhaltsregeln zu verbessern. Cleveland-Cliffs bleibt der einzige nordamerikanische Hersteller von automobilgerechtem Elektrostahl, und seine MOTOR-MAX-Linie ist speziell für Hochfrequenz-Elektrofahrzeug-Traktionsmotoren positioniert [2]„MOTOR-MAX Stähle”, Cleveland-Cliffs, clevelandcliffs.com. ArcelorMittals geplante NOES-Anlage in Calvert, Alabama, mit einem Investitionsvolumen von 1,2 Milliarden USD, unterstützt durch DOE-Steuergutschriften in Höhe von 280,5 Millionen USD, soll ab der zweiten Hälfte des Jahres 2027 eine jährliche Produktion von 150.000 Tonnen hinzufügen. Die Bewertung der Lieferkettenbereitschaft des DOE aus dem Jahr 2025 identifizierte Chinas dominante Stellung bei der Elektrostahlverarbeitung nach wie vor als Risiko für die US-amerikanische Transportfertigung, sodass jede zusätzliche inländische Linie die Resilienz verbessert. Eine stärkere lokale NOES-Produktion verkürzt auch die Vorlaufzeiten für Stanzer und verringert das Risiko von Störungen durch importierte Coils, die Motorstarts verzögern. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten sollte daher eine stabilere inländische Versorgungsbasis sehen, wenn neue Stahlkapazitäten in Betrieb gehen und bestehende Hersteller tiefer in EV-gerechte Spezifikationen vordringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Elektrostahl | -1.1% | National | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette und bei den Kapazitäten | -0.8% | National, mit besonderem Druck in den Fertigungsclustern des Mittleren Westens | Mittelfristig (2–4 Jahre) |
| Ausschussraten beim Präzisionsstanzen | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen für Stahllinien | -0.3% | Regional, konzentriert an spezifischen Standorten auf Werksebene | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Elektrostahl
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten bleibt Schwankungen bei den Elektrostahlpreisen ausgesetzt, obwohl Handelsmaßnahmen einen Teil des Importdrucks begrenzen. Laut dem American Iron and Steel Institute werden Chinas Stahlexporte in den kommenden Jahren voraussichtlich erheblich zunehmen und die globalen Referenzpreise weiter verzerren. Die im Jahr 2026 veröffentlichte USITC-Entscheidung behielt Ausgleichs- und Antidumpingmaßnahmen gegenüber NOES aus mehreren Exportländern bei, was die inländische Preisdisziplin stützt, aber die Rohstoffvolatilität nicht beseitigt. Für Lamellierungsstanzer ist die Kostenweitergabe oft langsamer als die Änderungen der Inputpreise, da Liefervereinbarungen mit OEMs über mehrere Jahre verhandelt werden. Dies erzeugt Margendruck bei Preisspitzen, insbesondere wenn Kunden nicht bereit sind, Konditionen während der Vertragslaufzeit neu zu verhandeln. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten steht daher vor einer wiederkehrenden Rentabilitätsbeschränkung, selbst wenn die Endnachfrage gesund bleibt.
Konzentration der Lieferkette und Kapazitätsengpässe
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten operiert nach wie vor mit einer engen inländischen Versorgungsbasis für automobilgerechtes NOES. Cleveland-Cliffs ist der einzige aktuelle nordamerikanische Hersteller von automobilgerechtem Material, während ArcelorMittals Calvert-Projekt erst in der zweiten Hälfte des Jahres 2027 auf den Markt kommen wird. Die Bewertung der Lieferkette des DOE vom Januar 2025 identifizierte Chinas dominante Stellung bei der Elektrostahlverarbeitung als ein anhaltendes Beschaffungsrisiko für die US-amerikanische Transportfertigung. Das Problem ist bei ultraflachen Güten unter 0,20 mm ausgeprägter, wo nur eine kleine Gruppe globaler Hersteller über die Kaltwalz- und Glühfähigkeiten verfügt, die für Hochdrehzahlmotoren der nächsten Generation erforderlich sind. Waelzholz' Schritt im April 2026 nach Nordamerika über eine Anlage in Mexiko zeigt, dass Lieferanten diese Lücke klar erkennen, aber die hinzugefügte Kapazität benötigt noch Zeit, um für Automobilprogramme qualifiziert zu werden [3]„Elektrofahrzeuge, Elektrostahlbandgüten”, Waelzholz, waelzholz.com. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten könnte daher bei Premiumgüten periodische Engpässe erleben, selbst wenn sich das breitere inländische Tonnagevolumen verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Laminattyp: Dominanz von Elektrostahl bei steigender Nachfrage nach fortschrittlichen Legierungen
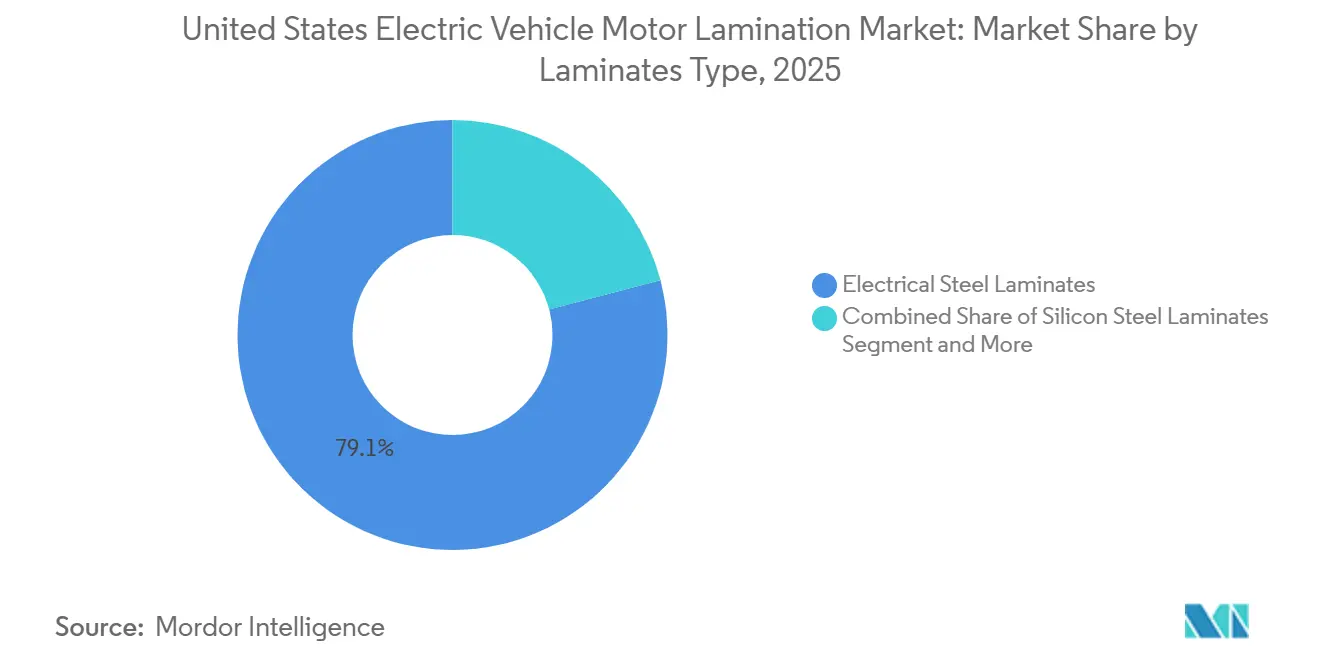
Elektrostahllaminate hielten im Jahr 2025 einen Marktanteil von 79,12 % am Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten, was ihre zentrale Rolle in gängigen Elektrofahrzeug-Motorprogrammen bestätigte. Diese Führungsposition ergibt sich aus ihrer Balance aus Kosten, magnetischer Leistung und Fertigungsvertrautheit bei Hochvolumen-Traktionsmotordesigns. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten ist nach wie vor stark von Elektrostahl abhängig, da die meisten OEM-Plattformen zuverlässiges, großvolumiges Stanzen und vorhersehbare Qualifikationszyklen mehr benötigen als maximale Leistungsdichte. Cleveland-Cliffs' MOTOR-MAX-Produktlinie stützt diese Position, da sie auf Hochfrequenz-Automobiltraktion ausgerichtet ist. Das Material profitiert auch von breiter Akzeptanz bei Lieferanten, die bereits wissen, wie es in Automobilvolumen verarbeitet, beschichtet und gestapelt wird.
Andere Laminattypen, hauptsächlich Nickel-Eisen- und Kobalt-Eisen-Legierungen, sollen bis 2031 mit einer CAGR von 13,55 % wachsen und sind damit die am schnellsten wachsende Materialklasse in diesem Segment. Carpenter Electrification gibt an, dass Hiperco-50-Legierungen eine um 30 % höhere Leistungsdichte, 25 % mehr Drehmoment und einen um 10 °C bis 20 °C kühleren Motorbetrieb im Vergleich zu herkömmlichen Siliziumstählen liefern können. Dieses Profil macht fortschrittliche Legierungen in Premium-Elektrofahrzeugen und anderen Anwendungen relevanter, bei denen eine kompakte Motorverpackung wichtiger ist als die Rohstoffkosten. Siliziumstahl nimmt nach wie vor die Mittelposition ein, da neuere Güten wie Waelzholz NO 30-15 die Leistung erweitern, ohne zu wesentlich teureren Legierungen überzugehen. Feintool's Glulock-Prozess, der Stapeldicken bis zu 0,1 mm ermöglicht und eine bis zu 15 % höhere Motoreffizienz beansprucht, trägt ebenfalls dazu bei, dass Elektro- und Siliziumstahl länger wettbewerbsfähig bleiben.


Nach Motortyp: PMSM-Führung bei strukturell wachsendem SRM-Anteil
Permanentmagnet-Synchronmotoren (PMSM) machten im Jahr 2025 68,22 % des Marktes für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten aus und spiegeln ihre starke Position in aktuellen Elektrofahrzeug-Antriebssträngen wider. Untersuchungen zeigen, dass die Effizienz und Leistungsdichte von PMSM konstant hoch geblieben sind, was erklärt, warum OEMs die Architektur in Personen-Elektrofahrzeugen weiterhin bevorzugen. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten profitiert auch von diesem Mix, da PMSM-Designs mit steigenden Betriebsfrequenzen einen Premiumwert auf dünnere und verlustärmere Lamellierungen legen. BMWs sechste eDrive-Generation und Lucids hauseigene Antriebseinheiten zeigen, wie Hocheffizienz-Motorprogramme die Material- und Stanztoleranzen nach oben treiben. Lieferanten, die diese Toleranzen konsistent einhalten können, sind besser positioniert, um langfristige OEM-Aufträge zu sichern.
Geschaltete Reluktanzmotoren (SRM) sollen bis 2031 mit einer CAGR von 12,27 % wachsen und sind damit der am schnellsten wachsende Motortyp auf dem Markt. Ihr Aufstieg ist mit einem stärkeren Interesse an seltenerdefreien oder selterdearmen Designs verbunden, die den Leistungsschwerpunkt auf Rotorgeometrie und Stahlverarbeitung verlagern. Astemo kündigte einen magnetunterstützten synchronen Reluktanzmotor mit 180 kW Leistung und nur 30 % Größenzunahme im Vergleich zu herkömmlichen PMSM-Designs an, was darauf hindeutet, dass sich der Kompromiss verringert. BLDC-Motoren spielen weiterhin eine Rolle in kleineren Premium- und Hilfsanwendungen, während Induktionsmotoren dort relevant bleiben, wo Langlebigkeit und etablierte Beschaffung über maximale Effizienz geschätzt werden. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten verschiebt sich daher hin zu einem breiteren Satz von Stator- und Rotorspezifikationen, als ein Übergang zu einer einzigen Architektur erzeugt hätte.
Nach Fahrzeugtyp: Personenfahrzeuge führen, während Nutzfahrzeugflotten das Wachstum ankurbeln
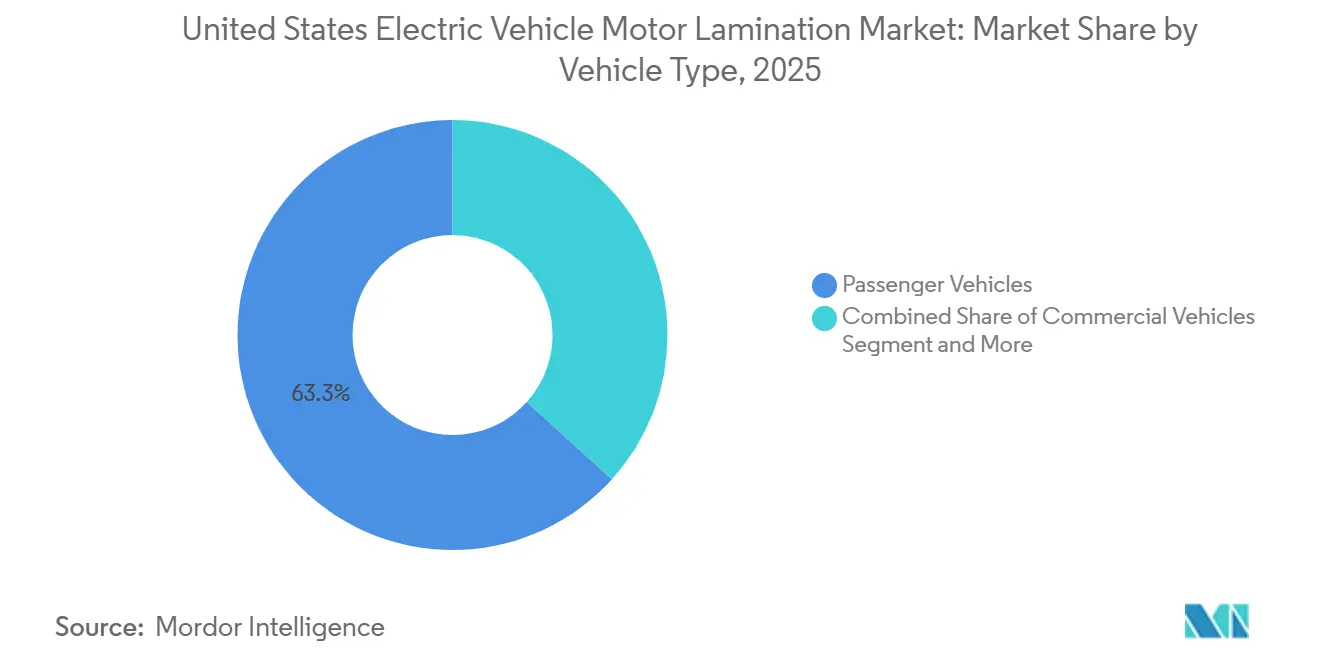
Personenfahrzeuge machten im Jahr 2025 63,25 % des Marktanteils aus und bleiben damit der größte Absatzkanal für Motorlamellierungen im Land. Der etablierte US-amerikanische Produktionsfußabdruck von Tesla, GM, Ford, Hyundai-Kia und Rivian stützt diese Führungsposition. Der Südosten zog bis 2025 bemerkenswerte Investitionen in die Elektrofahrzeug- und Batterieproduktion an, was das Ausmaß der künftigen Personenfahrzeugproduktion unterstreicht. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten behält eine große Personenfahrzeugbasis, selbst bei sich ändernden Anreizen, da Hybridfahrzeuge nach wie vor erhebliche Motorkernsätze erfordern. Dies hält die Lamellierungsnachfrage stabiler, als der reine Batterie-Elektro-Mix allein vermuten lassen würde.
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 10,35 % wachsen, was sie zum am schnellsten wachsenden Fahrzeugtyp macht. Teslas Nevada-Semi-Fabrik ist darauf ausgelegt, 50.000 Class-8-Trucks pro Jahr zu produzieren – eine wichtige neue Quelle für Hochleistungsmotornachfrage. Jeder Tri-Motor-Semi hat einen weit höheren Lamellierungsgehalt als ein Einmotor-Personen-Elektrofahrzeug, sodass der Nachfrageeffekt auf Motorkernniveau verstärkt wird. Die Eröffnung der ZM-Trucks-Anlage 2025 in Fontana fügt einen weiteren gewerblichen Nachfragepunkt hinzu, während Zweiräder ein kleinerer, aber allmählich wachsender Absatzkanal für die städtische Lieferung bleiben. Die Elektromotor-Lamellierungsindustrie für Elektrofahrzeuge in den Vereinigten Staaten gewinnt daher einen zweiten Nachfragetreiber durch die Flottenelektrifizierung, was die Überabhängigkeit von Personen-Elektrofahrzeugvolumen allein verringert.
Nach Anwendung: Statorlamellierungen behalten die Führung, während die Rotorinnovation beschleunigt
Statorlamellierungen hielten im Jahr 2025 einen Marktanteil von 58,04 % am Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten und sind damit das größte Anwendungssegment. Diese Führungsposition spiegelt die zentrale Rolle des Stators bei der Festlegung der Nutgeometrie, des thermischen Verhaltens, des Spitzenwirkungsgrads und der Drehmomentensdichte wider. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten ist volumenmäßig nach wie vor statorlastig, da Statoren in den meisten Motorformaten mehr Elektrostahl verbrauchen als Rotoren. Tempels Vollflächenverklebung (Full Surface Bonding) trägt eine 2 bis 4 Mikrometer dünne Klebeschicht auf, verglichen mit herkömmlichen Beschichtungsdicken von 5 bis 14 Mikrometern, was die Effizienz verbessert und dazu beiträgt, Geräusche und Vibrationen zu reduzieren. Kundengenehmigungen bei mehreren Automobil-OEMs zeigen, dass sich Statorfügeverfahren schnell von der Entwicklung in die Produktionsqualifikation bewegen.
Rotorlamellierungen sollen bis 2031 mit einer CAGR von 11,86 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment. Höhere Rotordrehzahlen und ein stärkeres Interesse an reluktanzbasierten Designs erhöhen die Bedeutung von mechanischer Festigkeit, Formgenauigkeit und verlustarmem Betrieb in Rotorstapeln. Waelzholz entwickelte HS-Güten für Motordrehzahlen bis zu 25.000 U/min, die direkt die Spannungsgrenzen von Hochdrehzahl-Rotoranwendungen adressieren. EuroGroup Laminations' Patent für segmentierte Rotorpaketgeometrie, die Kantenkontakt vermeidet, zeigt, wie viel Innovation nun auf die Rotorleistung ausgerichtet ist. Die Elektromotor-Lamellierungsindustrie für Elektrofahrzeuge in den Vereinigten Staaten entwickelt sich hin zu einem ausgewogeneren Technologiewettbewerb zwischen Stator und Rotor, da Hochdrehzahlmotoren immer häufiger werden.
Geografische Analyse
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten wächst, angetrieben durch eine steigende inländische Elektrofahrzeugfertigung, staatliche Anreize wie den Inflation Reduction Act und einen zunehmenden Fokus auf drehmomentenstarke, energieeffiziente Motordesigns. Im Juni 2026 schloss BMW seine Investition von 1,7 Milliarden USD in seine Produktionswerke in South Carolina ab, als es sich auf die Einführung der vollständig elektrischen Fahrzeugproduktion im Land vorbereitete. Der Abschluss dieser Investition demonstrierte BMWs Vertrauen in die Vereinigten Staaten und stärkte South Carolinas Rolle im Mittelpunkt der globalen Operationen der BMW Group. Bis Ende 2024 hatte Michigan bereits erhebliche Investitionen in die Elektrofahrzeugfertigung angezogen, was seine zentrale Rolle beim künftigen Verbrauch von Motoren und Komponenten unterstreicht. Mit GMs Statoroperationen in Lockport und Fords Van Dyke Electric Powertrain Center ist die Region eng mit der direkten Motorproduktion verknüpft. Diese Konzentration fördert robuste Verbindungen zwischen Stahlverarbeitern, Stanzern, Kernmonteuren und Endfahrzeugwerken. Der Mittlere Westen ist der Eckpfeiler des Marktes für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten und verbindet Automobilingenieurwesen, ein tiefes Lieferantennetzwerk und großvolumige Montage wie kein anderer Korridor in den Vereinigten Staaten nahtlos. Bis 2029 soll der Midwest Auto Alley-Cluster einen erheblichen Anteil der nordamerikanischen BEV-Montageproduktion ausmachen und seinen Status als primärer Knotenpunkt für Elektromotoren und deren Lamellierungen festigen.
Bis 2025 sicherte sich der Südosten einen erheblichen Anteil der nationalen Investitionen in die Elektrofahrzeug- und Batteriefertigung und positionierte sich als der dynamischste regionale Wachstumskorridor für die künftige Lamellierungsnachfrage. Hyundais Metaplant in der Nähe von Savannah, Fords BlueOval-Campus in Tennessee und BMWs Batterieprojekt in South Carolina erweitern die Motor- und Batteriefertigungslandschaft der Region. Darüber hinaus verspricht ArcelorMittals bevorstehende Calvert-NOES-Anlage, die ab 2027 den regionalen Zugang zu EV-gerechtem Elektrostahl verbessern soll, die Fracht- und Vorlaufzeitprobleme für lokale Monteure zu lindern. Der Südosten erlebt die schnellste Expansion im Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten, wobei Unternehmen von bloßen Ankündigungen zu vollständig operativen Werken übergehen.
Kalifornien und andere ACC-II-Staaten verlangen, dass 35 % der Neuzulassungen von Personenfahrzeugen des Modelljahres 2026 emissionsfrei sind, und das Programm steigt bis 2035 auf 100 % in Gerichtsbarkeiten, die mehr als 30 % der US-amerikanischen Neuzulassungen im Leichtfahrzeugbereich repräsentieren [4]„Kalifornien beschleunigt 100 % Neuzulassungen von emissionsfreien Fahrzeugen bis 2035”, California Air Resources Board, ww2.arb.ca.gov. Teslas erste Hochvolumen-Semi-Fabrik in Sparks rollte im April 2026 ihre erste Produktionseinheit aus und ist darauf ausgelegt, 50.000 Class-8-Trucks pro Jahr zu produzieren, was einen großen gewerblichen Fahrzeugnachfrageknoten im Westen schafft. Kalifornien meldete im Jahr 2024 auch einen erheblichen ZEV-Anteil bei Neuzulassungen von Personen- und Nutzfahrzeugen, was bestätigt, dass die westliche Elektrifizierung der nationalen Kurve voraus bleibt. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten erhält ein frühes Nachfragesignal aus dem Westen, da sowohl die Politikadoption als auch der Flottenausbau dort schneller voranschreiten. Dieser westliche Sog ist besonders wichtig für Hochleistungs-Nutzfahrzeugmotoren und andere fortschrittliche Anwendungen, bei denen die Produktqualifikation oft vor dem breiteren nationalen Rollout beginnt.
Wettbewerbslandschaft
Die Lieferkette für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten ist mäßig fragmentiert über NOES-Hersteller, Präzisionsstanzer und integrierte Motorkernanbieter. Cleveland-Cliffs bleibt die einzige inländische Quelle für automobilgerechtes NOES. Dennoch beginnt diese Position durch ArcelorMittals Calvert-Ausbau und breitere US-amerikanische Stahlinvestitionspläne künftigem Druck ausgesetzt zu sein. Worthington Industries bezeichnete sich durch Tempel als die globale Nummer 3 auf den Motorlamellierungsmärkten und stellte fest, dass 90 % seines Umsatzes in Nordamerika konzentriert sind. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten wird daher weniger von einem einzigen dominanten Akteur geprägt als vielmehr von einem Wettbewerb zwischen spezialisierten Fähigkeiten, Versorgungssicherheit und Tiefe der Kundenqualifikation.
Technologie wird zum deutlichsten Differenzierungsmerkmal in diesem Markt. Tempels FSB, Feintool's Glulock und EuroGroups patentierte Geometriearbeit zielen alle darauf ab, die Effizienz zu verbessern, Verluste zu reduzieren und engere Kundengenehmigungen zu sichern, anstatt nur beim Volumen zu konkurrieren. Worthington Steels Übernahmeangebot für Kloeckner & Co vom Februar 2026 und die erwarteten jährlichen Synergien bis Ende des Geschäftsjahres 2028 zeigen einen Vorstoß in Richtung größerer Skalierung und breiterer Servicereichweite. Feintool's Nashville-Erweiterung über 35 Millionen USD, die im ersten Quartal 2025 mit einer neuen 1.600-Tonnen-Direktservotransferpresse abgeschlossen wurde, zeigt dieselbe Logik aus dem Blickwinkel des Fertigungsfußabdrucks. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten belohnt Lieferanten, die lokale Kapazitäten mit proprietärem Prozess-Know-how und schnelleren OEM-Reaktionszeiten kombinieren.
POSCO Mobility repräsentiert ein vertikal integriertes Modell, das die Elektrostahlproduktion mit fertigen Antriebsmotorkernen verknüpft und damit einen hohen Maßstab für die Lieferkettensteuerung setzt. Nippon Steels Managementplan 2030 verpflichtete sich zu fast 11 Milliarden USD für die US-Steel-Anlagen bis Ende 2028. Er umfasste Pläne, fortschrittlichere Elektrostahlkapazitäten in Big River Steel einzubringen. Wenn diese Pläne wie angekündigt voranschreiten, sollte der Wettbewerb bei Premium-NOES und hochspezifiziertem Lamellierungsvorprodukt nach dem Beginn des aktuellen Prognosezeitraums deutlich stärker werden. Weißer Fleck besteht nach wie vor zwischen der Produktion fortschrittlicher Legierungen und der vollständigen automobilgerechten Stator- und Rotorstapelmontage durch einen in den Vereinigten Staaten ansässigen Lieferanten. Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten bleibt offen für Unternehmen, die Premiummaterialien, Hochpräzisionsstanzen, Stapelverklebung und direkte Co-Entwicklung mit Automobilherstellern in einem einzigen inländischen Angebot kombinieren können.
Marktführer im US-amerikanischen Elektromotor-Laminierungsmarkt für Elektrofahrzeuge
Worthington Industries
EuroGroup Laminations
Carpenter Electrification
Feintool International
Cleveland-Cliffs Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Teslas erster Class-8-Semi lief in Sparks, Nevada, in der Hochvolumen-Produktionslinie vom Band, in einer Fabrik, die in der Lage ist, 50.000 Trucks pro Jahr zu produzieren. Mit einem Tri-Motor-Antriebsstrang stellt der Semi den größten einzelnen gewerblichen Nachfragekatalysator für Hochleistungs-Motorlamellierungen in den Vereinigten Staaten dar.
- Februar 2026: Worthington Steel leitete ein Übernahmeangebot zum Kauf von Kloeckner & Co zu 11 EUR pro Aktie (ungefähr 12 USD) ein. Die Übernahme sollte bis zum Ende des Geschäftsjahres 2028 jährliche Synergien von 150 Millionen USD erzielen. Nach Abschluss würde dieses Geschäft Worthington als zweitgrößtes Stahlservicecenter in Nordamerika positionieren.
- Dezember 2025: Nippon Steels Mittel- bis Langfristiger Managementplan 2030 verpflichtete sich zu rund 11 Milliarden USD Kapital für US-Steel-Anlagen bis Ende 2028, einschließlich neuer kornorientierter Elektrostahlkapazitäten bei Big River Steel unter Nutzung von Nippon Steels proprietärer Technologie.
- Oktober 2025: Tempel Steel, eine Tochtergesellschaft von Worthington Steel, stellte seine innovative Vollflächenverklebungstechnologie (FSB™) vor. Dabei wurde eine dünne Klebeschicht auf Elektrostahllamellierungen vor dem Stapeln aufgetragen, was zu einer deutlichen Reduzierung von Energieverlusten (Kernverluste) und einer Verringerung von Geräuschen, Vibrationen und Rauheit (NVH) in Elektromotoren (EV) führte.


Berichtsumfang des US-amerikanischen Elektromotor-Laminierungsmarkts für Elektrofahrzeuge
Der Umfang umfasst die Segmentierung nach Laminattyp (Elektrostahllaminate, Siliziumstahllaminate und andere Laminattypen (Nickel-Eisen, Kobalt-Eisen usw.)), Motortyp (Permanentmagnet-Synchronmotoren (PMSM), Induktionsmotoren, geschaltete Reluktanzmotoren (SRM) und bürstenlose Gleichstrommotoren (BLDC)), Fahrzeugtyp (Personenfahrzeuge, Nutzfahrzeuge und Zweiräder) sowie Anwendung (Statorlamellierungen und Rotorlamellierungen). Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Elektrostahllaminierungen |
| Siliziumstahllaminierungen |
| Sonstige Laminattypen (Nickel-Eisen, Kobalt-Eisen usw.) |
| Permanentmagneterregte Synchronmaschinen (PMSM) |
| Induktionsmotoren |
| Geschaltete Reluktanzmotoren (SRM) |
| Bürstenlose Gleichstrommotoren (BLDC) |
| Personenfahrzeuge |
| Nutzfahrzeuge |
| Zweiräder |
| Statorlaminierungen |
| Rotorlaminierungen |
| Nach Laminattyp | Elektrostahllaminierungen |
| Siliziumstahllaminierungen | |
| Sonstige Laminattypen (Nickel-Eisen, Kobalt-Eisen usw.) | |
| Nach Motortyp | Permanentmagneterregte Synchronmaschinen (PMSM) |
| Induktionsmotoren | |
| Geschaltete Reluktanzmotoren (SRM) | |
| Bürstenlose Gleichstrommotoren (BLDC) | |
| Nach Fahrzeugtyp | Personenfahrzeuge |
| Nutzfahrzeuge | |
| Zweiräder | |
| Nach Anwendung | Statorlaminierungen |
| Rotorlaminierungen |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten von 2026 bis 2031?
Der Markt für Elektromotor-Lamellierungen für Elektrofahrzeuge in den Vereinigten Staaten soll von 7,77 Milliarden USD im Jahr 2026 auf 11,12 Milliarden USD bis 2031 bei einer CAGR von 7,44 % wachsen.
Welcher Materialtyp führt die aktuelle Nachfrage bei US-amerikanischen Elektrofahrzeug-Motorkernen an?
Elektrostahllaminate führten im Jahr 2025 mit einem Anteil von 79,12 %, da sie nach wie vor die beste Kombination aus Kosten, magnetischer Leistung und Fertigbarkeit für Hochvolumen-Elektrofahrzeugprogramme bieten.
Welche Motorarchitektur prägt die Premium-Lamellierungsnachfrage am stärksten?
PMSM bleibt der führende Motortyp mit einem Anteil von 68,22 % im Jahr 2025, und seine hohe Effizienz und Leistungsdichte treiben die Nachfrage nach dünneren und verlustärmeren Lamellierungen.
Warum wachsen Rotorlamellierungen in kommenden Elektrofahrzeugprogrammen schneller als Statorlamellierungen?
Rotorlamellierungen sollen mit einer CAGR von 11,86 % wachsen, da höhere Motordrehzahlen und reluktanzbasierte Designs die Rotorgeometrie, Festigkeit und Präzision wichtiger machen.
Welche Fahrzeugklasse wird das inkrementelle Laminierungsvolumen antreiben?
Nutzfahrzeuge sind auf einen CAGR von 11,09 % ausgerichtet, da Logistikflotten Kurzstreckenrouten elektrifizieren.
Was unterstützt das Wachstum der Rotorlaminierungen?
Hochgeschwindigkeits-Innenmagnet- und magnetfreie Topologien erfordern Präzisionsrotorstapel und stützen einen CAGR von 12,76 % bis 2030.
Seite zuletzt aktualisiert am:



