
Marktgröße und Marktanteil des USA-Rechenzentrum-SSD-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 19.68 Milliarden US-Dollar |
| Marktgröße (2031) | 47.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.34 % |
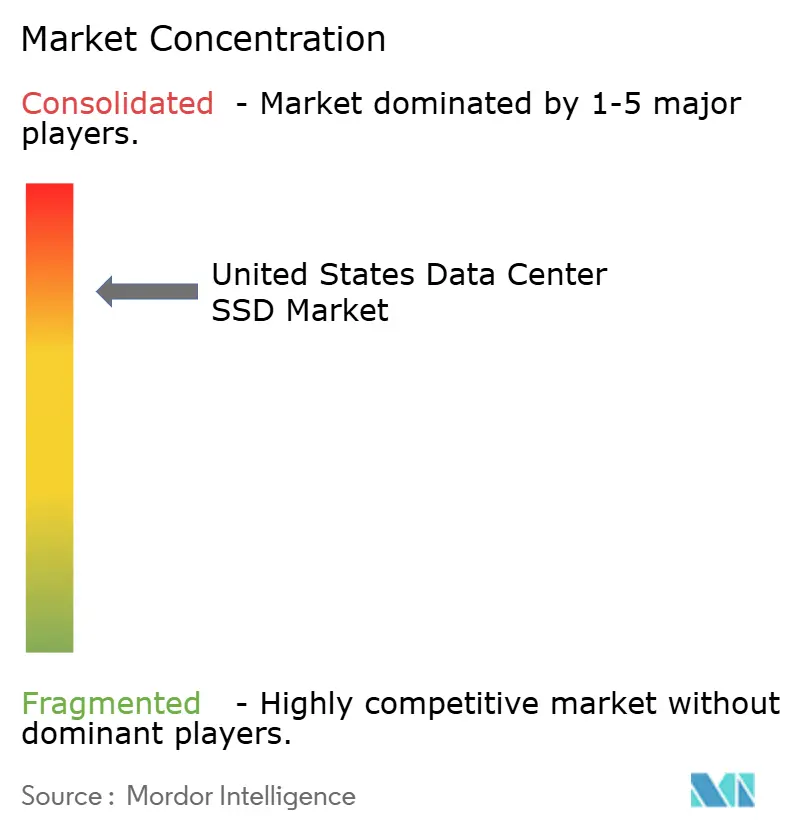
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des USA-Rechenzentrum-SSD-Markts von Mordor Intelligence
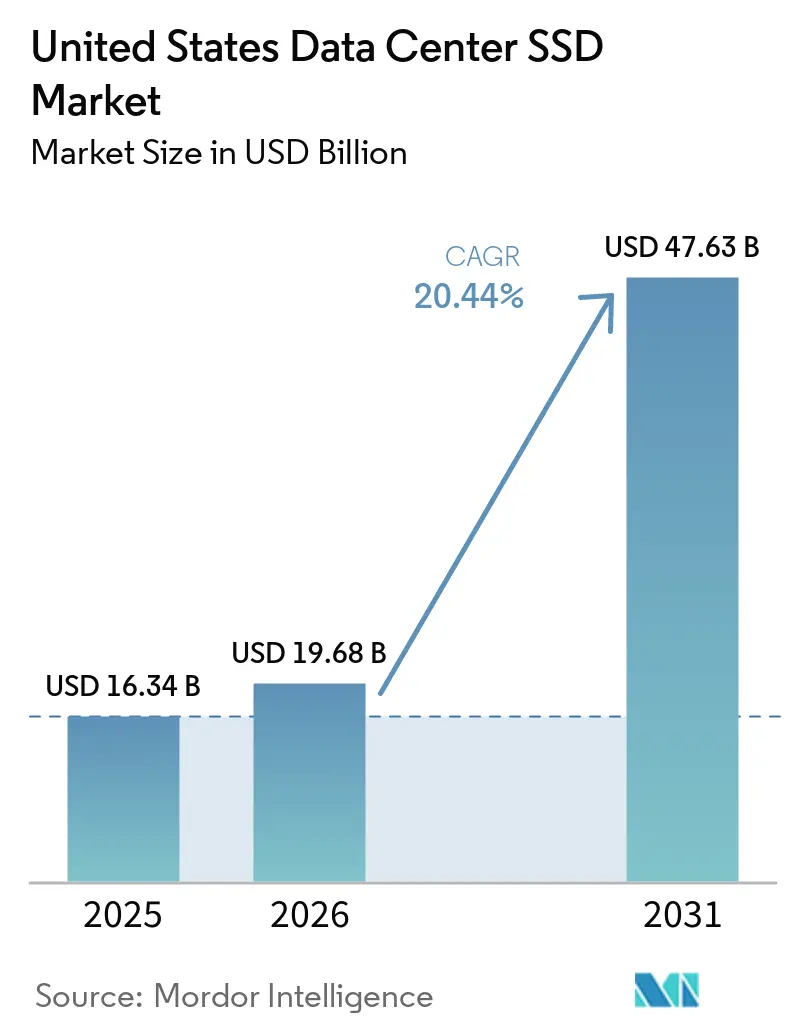
Die Größe des Marktes für Rechenzentrums-SSDs in den Vereinigten Staaten wird voraussichtlich von 16,34 Milliarden USD im Jahr 2025 auf 19,68 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 47,63 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 19,34 % über den Zeitraum 2026–2031 entspricht.
Dieser Schwung wird durch KI-Modelltraining, Echtzeit-Inferenz und die umfassende Modernisierung von Hyperscale- und Unternehmensinfrastrukturen getragen. Die Einführung von PCIe Gen4/Gen5 NVMe-Laufwerken beseitigt historische I/O-Engpässe, während Nachhaltigkeitsvorgaben All-Flash-Strategien beschleunigen, die den Stromverbrauch im Vergleich zu Hybrid-Arrays um bis zu 75 % reduzieren. Formfaktor-Innovationen rund um EDSFF E3.S verbessern den thermischen Spielraum und die Wartbarkeit und schaffen einen Weg für höhere Leistungsbudgets, die den Durchsatz der nächsten Generation ermöglichen. Die Differenzierung der Anbieter kristallisiert sich rund um Controller-Architektur, 3D-NAND-Stapelung und eingebettete Sicherheit heraus, doch die Versorgungsvolatilität bei fortschrittlichen Controller-ICs und NAND-Wafern gestaltet weiterhin die Beschaffungsstrategien um. Kapazitätspunkte von ≥4 TB verzeichnen den stärksten Nachfrageanstieg, da Betreiber höhere Rack-Dichten und niedrigere Gesamtbetriebskosten anstreben.
Wichtigste Erkenntnisse des Berichts
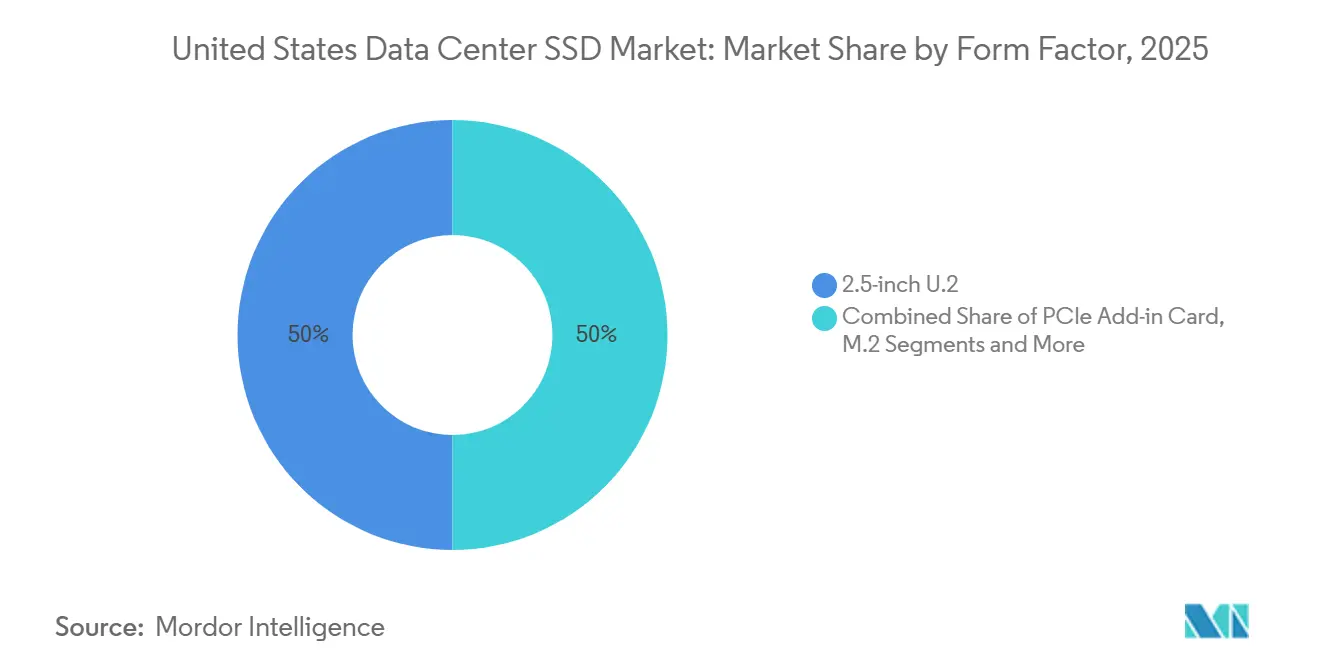
- Nach Formfaktor hielt 2,5-Zoll U.2 im Jahr 2025 einen Umsatzanteil von 50 % am Markt für Rechenzentrums-SSDs in den Vereinigten Staaten, während EDSFF E3.S bis 2031 voraussichtlich mit einer CAGR von 22,01 % wachsen wird.
- Nach Schnittstelle erfasste PCIe/NVMe Gen4 im Jahr 2025 einen Marktanteil von 55 % am Markt für Rechenzentrums-SSDs in den Vereinigten Staaten; PCIe/NVMe Gen5 wird bis 2031 voraussichtlich eine CAGR von 22,40 % verzeichnen.
- Unter den NAND-Technologien entfiel im Jahr 2025 ein Anteil von 65 % am Marktvolumen für Rechenzentrums-SSDs in den Vereinigten Staaten auf TLC, während QLC im Zeitraum 2026–2031 voraussichtlich eine CAGR von 22,30 % erzielen wird.
- Nach Laufwerksarchitektur führten leseintensive Einheiten im Jahr 2025 mit einem Anteil von 55 %; Mixed-Use-Laufwerke sind auf dem Weg zu einer CAGR von 21,50 % über den Prognosezeitraum.
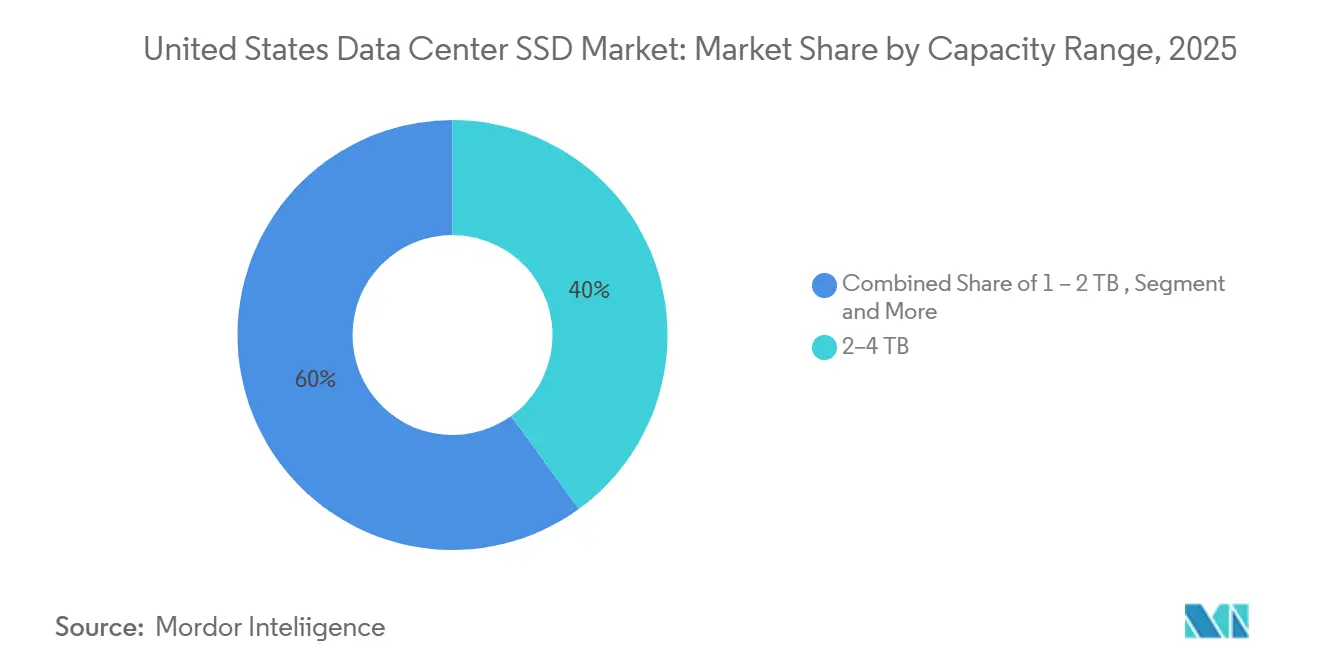
- Nach Kapazitätsbereich entfiel das Band von 2–4 TB im Jahr 2025 auf 40 % des Marktvolumens für Rechenzentrums-SSDs in den Vereinigten Staaten; Laufwerke mit ≥4 TB werden bis 2031 mit einer CAGR von 22,81 % wachsen.
- Unter den Endnutzern beherrschten Hyperscale-Cloud-Anbieter im Jahr 2025 einen Anteil von 58,7 % und werden bis 2031 voraussichtlich mit einer CAGR von 22,61 % wachsen.
Trends und Erkenntnisse des USA-Rechenzentrum-SSD-Markts
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNGEN |
|---|---|---|---|
| KI- und HPC-Workloads beschleunigen die NVMe-Einführung | +6.2% | National, konzentriert in Hyperscale-Regionen | Mittelfristig (2-4 Jahre) |
| Nachhaltigkeitsvorgaben für Rechenzentren treiben den Übergang zu Allflash voran | +4.8% | National, erste Fortschritte in Kalifornien, Texas, Virginia | Langfristig (≥ 4 Jahre) |
| PCIe Gen4/5-Hochlauf erschließt Durchsatz der nächsten Generation | +4.5% | National, angeführt von Hyperscale- und Unternehmenssegmenten | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration von Hybridarchitekturen zu Allflash-Architekturen | +3.8% | National, konzentriert in Cloud-Dienstanbieter-Zentren | Mittelfristig (2-4 Jahre) |
| OCP-2.0-Firmware-Standardisierung verkürzt Qualifizierungszyklen | +1.9% | National, primär in Hyperscale-Rechenzentren | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Abschreibung (IRS §179) steigert die Erschwinzbarkeit von SSD-Investitionsaufwendungen | +1.8% | National, Vorteil für mittelständische Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Workloads beschleunigen die NVMe-Einführung
GPU-Cluster, die für das Modelltraining eingesetzt werden, erfordern bis zu 100 MB/s pro Terabyte, was Betreiber dazu zwingt, von SATA auf PCIe Gen5 NVMe-Laufwerke zu migrieren, die einen sequenziellen Durchsatz von mehr als 14 GB/s aufrechterhalten.[1] Die jährliche SSD-Einheitennachfrage für KI-Server wuchs im Jahr 2025 um 35 % und wird bis 2031 voraussichtlich dreimal so hoch sein, da die Modellgrößen zunehmen und Vektordatenbanken sich verbreiten. Hyperscaler co-lokalisieren hochkapazitive NVMe-Pools mit Rechenkapazität, um Netzwerklatenz zu eliminieren und Checkpoint-Intervalle für Transformer-Modelle zu verkürzen. Inferenz-Cluster, die die retrieval-augmentierte Generierung unterstützen, treiben ein Wachstum von 105 % im Jahresvergleich bei der Speicherkapazität voran und verstärken den Bedarf an Flash mit niedriger Latenz in der Nähe von Beschleunigern. Diese Dynamiken verstärken gemeinsam die anhaltenden Ausgaben für PCIe Gen5-Geräte im Markt für Rechenzentrums-SSDs in den Vereinigten Staaten.
Nachhaltigkeitsvorgaben für Rechenzentren treiben den Übergang zu Allflash voran
Unternehmen, die von hybriden Arrays auf reine Flash-Racks umsteigen, erzielen eine um 62 % geringere Leistungsaufnahme und einen um 70 % kleineren physischen Platzbedarf, was einer Verbesserung der Gesamtbetriebskosten um 41 % gegenüber HDD-basierten Systemen entspricht.[2] Verpflichtungen zur Klimaneutralität veranlassen Betreiber dazu, ihre Speichersysteme zu modernisieren, wenn sie bessere Power-Usage-Effectiveness-Werte und reduzierte Scope-2-Emissionen anstreben. SSD-Anbieter, die Kreislaufwirtschaftspraktiken und einen geringeren eingebetteten Kohlenstoffausstoß dokumentieren können, genießen einen bevorzugten Beschaffungsstatus. Fortschritte bei der Flash-Dichte verstärken die Nachhaltigkeitsziele zusätzlich, indem mehr Bytes pro Rack-Einheit untergebracht und die Kühllast minimiert werden – insbesondere in Rechenzentren in den etablierten Hyperscale-Korridoren Kaliforniens und Virginias.
PCIe Gen4/5-Hochlauf erschließt Durchsatz der nächsten Generation
Der Wechsel von PCIe Gen3 zu Gen4/5 steigert die sequenziellen Lesegeschwindigkeiten von 3,5 GB/s auf über 14 GB/s und treibt die zufälligen IOPS auf über 3 Millionen.[3] Dieser Vorteil wird teilweise durch thermische Herausforderungen ausgeglichen; luftgekühlte Gen5-Laufwerke erfordern häufig dedizierte 10.000-U/min-Lüfter oder Flüssigkeitskreisläufe, um eine Drosselung zu vermeiden. Auf 7-nm-Knoten gefertigte Controller-Designs mildern Leistungsspitzen und helfen Unternehmensanwendern, Latenzziele für Echtzeit-Analysen zu erfüllen. Frühe Anwender im Finanzdienstleistungsbereich berichten, dass die Antwortzeiten einzelner Abfragen unter 200 µs sinken, sobald Gen5-Laufwerke Gen3-Arrays ersetzen. Diese Durchsatzgewinne bilden die Grundlage vieler Prognosenannahmen für den Markt für Rechenzentrums-SSDs in den Vereinigten Staaten.
Cloud-Migration von Hybridarchitekturen zu Allflash-Architekturen
Hyperscale-Anbieter wie AWS, Microsoft Azure und Google Cloud schaffen HDD-Ebenen zugunsten hochkapazitiver QLC-SSD-Pools ab, die Petabyte-skalige KI-Datensätze ohne Beeinträchtigung der Service-Level-Vereinbarungen unterstützen. Größere Laufwerke vereinfachen das Flottenmanagement, reduzieren Serviceeinsätze und erhöhen die Zuverlässigkeit. Unternehmen, die Anwendungen rund um Container und Mikrodienste modernisieren, erwarten eine konsistente Sub-Millisekunden-Latenz und veranlassen Cloud-Betreiber, ausschließlich Flash-basierte Speicherklassen vorzuprovisionieren. Diese Rückkopplungsschleife beschleunigt Volumenverträge für Geräte mit ≥4 TB und verstärkt die langfristigen Nachfrageerwartungen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNGEN |
|---|---|---|---|
| NAND-Preisvolatilität komprimiert Anbietemargen | -3.4% | Global, konzentrierte Auswirkungen auf die US-Fertigung | Mittelfristig (2-4 Jahre) |
| Lieferengpässe bei fortschrittlichen Controller-ICs | -2.8% | National, alle Marktsegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Thermische/Luftstromlimits in veralteten Racks verlangsamen die EDSFF-Einführung | -2.1% | National, primär Unternehmensrechenzentren betreffend | Mittelfristig (2-4 Jahre) |
| Verzögerungen bei der Zero-Trust-Sicherheitszertifizierung für PCIe Gen5-Laufwerke | -1.9% | National, konzentriert in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
NAND-Preisvolatilität komprimiert Anbietemargen
Flash-Wafer-Preise stiegen im Jahr 2025 um mehr als 50 %, nachdem Hersteller die Produktion drosselten, um die Rentabilität wiederherzustellen, was zu unerwarteten Budgetschwankungen für Cloud- und Unternehmenskäufer führte. Substratengpässe und eingeschränkte Lieferketten für High-K-Dielektrika werden voraussichtlich bis 2026 Aufwärtsdruck aufrechterhalten. Anbieter haben darauf reagiert, indem sie langfristige Liefervereinbarungen neu verhandeln und Hyperscale-Volumina priorisieren, aber kleinere Käufer sehen sich höheren Spotpreisen gegenüber. Margenkompression begrenzt die Forschungs- und Entwicklungsbudgets für zweitrangige Anbieter und reduziert möglicherweise die Produktvielfalt im Markt für Rechenzentrums-SSDs in den Vereinigten Staaten.
Lieferengpässe bei fortschrittlichen Controller-ICs
Hochleistungs-Controller, die auf 7-nm-Knoten gefertigt werden, sind nach wie vor knapp, wobei die Vorlaufzeiten für PCIe Gen5-Designs 45 Wochen überschreiten. Das CHIPS-Gesetz leitet 6,1 Milliarden USD in inländische Fertigungsanlagen, doch wird die neue Kapazität die Engpässe nicht vor 2027 spürbar reduzieren. Zuteilungsrichtlinien zwingen SSD-Hersteller, Unternehmens-SKUs zu bevorzugen, was die Verfügbarkeit kostenoptimierter QLC-Modelle für mittelständische Nutzer verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor: Aufkommen von EDSFF gestaltet die Infrastruktur um
Die Marktgröße für Rechenzentrums-SSDs in den Vereinigten Staaten für 2,5-Zoll-U.2-Formfaktoren repräsentierte die Hälfte der Umsätze im Jahr 2025 und unterstreicht die tief verwurzelten Infrastrukturpräferenzen. EDSFF E3.S verzeichnet jedoch eine CAGR von 22,01 %, angetrieben durch seine größere Leistungsaufnahme und überlegene thermische Leistung, was es für PCIe Gen5-Controller geeignet macht. Betreiber schätzen das werkzeuglose Einschubsystem und das frontseitig zugängliche Design, das die mittlere Reparaturzeit verkürzt. Obwohl M.2 in GPU-Knoten einen Platz behält, begrenzt seine thermische Obergrenze von 8 W das Kapazitätswachstum. PCIe-Erweiterungskarten bleiben eine Nischenlösung für Burst-Write-Caching und latenzempfindliche Ingest-Workloads. Die Migrationsökonomie begünstigt ebenfalls EDSFF, da die Anzahl der Einschübe pro Rack-Einheit steigt und die Rack-Dichte im Vergleich zu U.2 um bis zu 33 % erhöht.
Die EDSFF-Einführung profitiert von koordinierter Standardisierung innerhalb des Open Compute Project, was Hyperscalern die Zuversicht gibt, sich auf mehrjährige Roadmaps festzulegen. Metas Yosemite v3-Trays und Microsofts Olympus-Server werden beide mit E3.S-Steckplätzen geliefert, die kontinuierlich 20–25 W abführen können, eine Voraussetzung für Gen5-Leistung. Frühe Pilotprojekte berichten von 15–20 °C niedrigeren Controller-Temperaturen, was sich in anhaltenden 14 GB/s-Lesevorgängen ohne Drosselung niederschlägt. Anbieter wie Kioxia, Samsung und Solidigm haben EDSFF-Familien eingeführt, die Telemetrie zur Betriebslebensdauer betonen und das Unternehmensinteresse an proaktiver Wartung stärken. Mit zunehmenden Volumina verringern sich die Fertigungskostenlücken gegenüber älteren U.2-Produkten, was auf eine breitere Ablösung bis 2027 hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Schnittstelle: PCIe Gen5 treibt Leistung der nächsten Generation voran
PCIe/NVMe Gen4-Geräte entfielen im Jahr 2025 auf einen Umsatzanteil von 55 %, doch Gen5 wird voraussichtlich eine CAGR von 22,40 % verzeichnen, da sich die Thermik stabilisiert und Komponenten zur Massenware werden. Während SATA in Archivierungs- oder Edge-Appliances weiterhin präsent ist, begrenzt seine Unfähigkeit, 550 MB/s zu überschreiten, seine Relevanz für KI-Pipelines. SAS-Dual-Port-Laufwerke bestücken weiterhin missionskritische Arrays im Finanzdienstleistungsbereich, aber NVMe-Multipathing verdrängt diese Nische. Frühe Gen5-Einheiten werden mit 4-Lane-32-GT/s-Schnittstellen geliefert, die den Gen3-Durchsatz vervierfachen und die p99-Latenz unter 100 µs senken.
Fortschritte bei der thermischen Minderung unterstützen die Gen5-Wirtschaftlichkeit. In Laufwerksdeckel integrierte Kupfer-Wärmeverteiler, dynamische PWM-Lüfterprofile und firmware-definierte Drosselung helfen dabei, eine stabile Leistung im Dauerbetrieb aufrechtzuerhalten. Anbieter nutzen auch 7-nm-Controller-Knoten, um die aktive Leistung pro Terabyte zu senken, eine Voraussetzung für SLA-gesteuerte Colocation-Budgets. Der nächste Sprung – PCIe Gen6 mit 64 GT/s – befindet sich bereits in der technischen Validierung, aber eine nachhaltige Einführung hängt von weiteren Verbesserungen der Signalintegrität und Energieeffizienz ab. Da viele Betreiber Server über fünf Jahre abschreiben, werden Gen4 und Gen5 koexistieren und einen multigenerationalen Ersatzzyklus schaffen, der die Einheitennachfrage steigert.
Nach NAND-Technologie: QLC-Einführung beschleunigt sich
TLC-Technologie lieferte 65 % des Umsatzes im Jahr 2025 dank ihrer ausgewogenen Ausdauer- und Kostenmetriken, doch QLC wird voraussichtlich mit einer CAGR von 22,30 % expandieren, da Hyperscaler Kapazität über Schreibtoleranz priorisieren. Anbieter setzen adaptives LDPC und durch maschinelles Lernen verbessertes Wear-Leveling ein, um die QLC-Ausdauer auf 1.000 P/E-Zyklen zu steigern, was für leseintensive Data Lakes ausreichend ist. Da die Anzahl der Flash-Schichten nun 400 übersteigt, überschreitet die Einzelchip-Kapazität nun 1 TB und ermöglicht 61-TB-Laufwerke bei einer Standardhöhe von 15 mm.
Die Kostenreduzierung ist überzeugend: QLC-Laufwerke senken die Kosten pro Terabyte um 15–20 % im Vergleich zu TLC und verringern den Spielraum, den HDDs einst genossen. Da intelligente Tiering-Engines kalte Blöcke in Objektspeicher verschieben, nehmen Bedenken hinsichtlich der Schreibverstärkung ab und öffnen Mainstream-Datenbank-Backups und Log-Archivierung für QLC. Forschungs-Roadmaps erwarten 1.000-Schicht-Stapel bis 2027, die Laufwerke mit ≥200 TB unterstützen und Rack-Designs rund um weniger, dichtere Einschübe neu gestalten werden. Dennoch bevorzugt missionskritisches OLTP weiterhin TLC und bewahrt eine Dual-Technologie-Landschaft im Markt für Rechenzentrums-SSDs in den Vereinigten Staaten.
Nach Laufwerksarchitektur: Gemischter Einsatz gewinnt an Dynamik
Leseintensive SKUs erfassten im Jahr 2025 einen Anteil von 55 %, hinter Content-Delivery-Netzwerken und Streaming-Analysen. Mixed-Use-Laufwerke verzeichnen nun eine CAGR von 21,50 %, da KI-Workloads unvorhersehbare Schreibspitzen während des Checkpointing aufweisen. Anbieter integrieren dynamische SLC-Caches, die sich bei anhaltenden Schreibvorgängen erweitern und niedrige Latenz aufrechterhalten, ohne die Ausdauer zu beeinträchtigen. Fortschritte bei der Fehlerwiederherstellung ermöglichen es der Laufwerk-Firmware, basierend auf Workload-Telemetrie zwischen leseoptimiertem und schreiboptimiertem Betriebsmodus zu wechseln.
IDC-Protokolle zeigen, dass Unternehmen die Beschaffung vereinfachen, indem sie Mixed-Use-Modelle standardisieren, um eine Überbereitstellung von Nischen-SKUs zu vermeiden. Diese Verschiebung reduziert die Anzahl der Ersatzteile, vereinfacht die Qualifizierung und passt sich besser an kontinuierliche Bereitstellungsrhythmen an. Schreibintensive Laufwerke behalten einen Platz im Hochfrequenzhandel und beim Datenbank-Redo-Log-Caching, aber der schrumpfende Segmentanteil zeigt eine breitere Konvergenz hin zu Mehrzweckarchitekturen.
Nach Kapazitätsbereich: Hochkapazitätslaufwerke dominieren das Wachstum
Laufwerke im Bereich von 2–4 TB deckten 40 % der Nachfrage im Jahr 2025, da sie mit einjährigen KI-Trainingsdatensatz-Erweiterungen übereinstimmen und in ältere Server-Einschübe passen. Dennoch werden Einheiten mit ≥4 TB mit einer CAGR von 22,81 % wachsen, angetrieben durch NAND mit höherer Schichtanzahl und verbesserter Fehlerkorrekturcodierung. Solidigms 61-TB-E3.S- und 122,88-TB-E3.L-Angebote liefern bereits bis zu 67 % Rack-Dichte-Gewinne und senken gleichzeitig den Wattverbrauch pro Terabyte um 40 %. Multi-Detektor-Lesegeräte bestätigen, dass Hyperscaler Stromverträge neu verhandeln, die von ultra-dichten Flash-Footprints abhängig sind, die Rechenzentrums-Ausbauten innerhalb begrenzter Umspannwerk-Kapazitäten ermöglichen.
Edge-Deployments verbrauchen aufgrund von Umgebungshärtung und Kosten weiterhin Module mit ≤1 TB, aber das aggregierte Volumen bleibt bescheiden. Da Software-definierte Speicher-Stacks ausgereifter werden, kann Tiering heiße und warme Blöcke innerhalb eines einzigen hochkapazitiven Geräts trennen und die Wirtschaftlichkeit weiter zugunsten großer Laufwerke verschieben. Branchenexperten erwarten daher, dass die gemischte Flottenkapazität pro Server bis 2031 dreimal so hoch sein wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer: Hyperscale-Anbieter treiben Innovationen voran
Hyperscale-Cloud-Anbieter erfassten im Jahr 2025 58,7 % der Umsätze und werden voraussichtlich mit einer CAGR von 22,61 % wachsen, gestützt durch KI-SuperPOD-Bauten, die Zehntausende von GPUs mit NVMe-Fabrics integrieren. Die Einkaufsmacht durch Volumenkäufe ermöglicht es diesen Unternehmen, Standards durch das Open Compute Project zu kodifizieren und Design-Win-Fenster für neue NAND-Generationen zu verkürzen. Colocation- und carrier-neutrale Einrichtungen profitieren von Unternehmensauslagerungen, die latenzarme Verbindungen zu öffentlichen Cloud-Zugangspunkten suchen, was die SSD-Nachfrage für mandantenfähige Speicherknoten stärkt. Finanzdienstleistungsbetreiber setzen auf Premium-Laufwerke, die strenge deterministische Latenz- und FIPS-Zertifizierungsanforderungen erfüllen, was den Markt weiter segmentiert.
Edge- und Metro-Rechenzentren entwickeln sich zu einer eigenständigen Endnutzerklasse. Von Telekommunikationsunternehmen geführte 5G-Rollouts setzen robuste NVMe-Laufwerke ein, um User-Plane-Function-Caching und KI-Inferenz an Mobilfunkstandorten zu unterstützen. Obwohl die Einheitenvolumina hinter Hyperscale-Bauten zurückbleiben, verspricht die schiere Anzahl von Edge-Knoten eine anhaltende Nachfrage nach SKUs mit geringerer Kapazität. Diese Heterogenität verdeutlicht, warum der Markt für Rechenzentrums-SSDs in den Vereinigten Staaten eines der dynamischsten Flash-Ökosysteme weltweit bleibt.
Geografische Analyse
Die USA-Rechenzentrum-SSD-Marktgröße ist eng mit den vier wichtigsten Hyperscale-Regionen des Landes verknüpft - Nordvirginia, Nordkalifornien, Texas' \"Silicon Prairie\"und der pazifische Nordwesten -, doch die Expansion strahlt zunehmend in Richtung Südosten und Mittleren Westen aus. In der Pazifikzeitzone treiben Grundstückspreise und Umweltvorschriften die Betreiber dazu, vertikale Racks und hochdichten Flash als Hebel zur Verwaltung von Leistungsbudgets zu verfolgen. Washingtons reichliche Wasserkraft zieht KI-Cluster-Ausbauten an, die sich zu Kapazitäten im Mehrigigawattbereich über mehrjährige Horizonte verpflichten. Energieeffiziente Gen5-SSDs helfen dabei, durch Versorgungsunternehmen auferlegte Leistungsobergrenzen zu erfüllen, was die Flash-Beschaffung zu einem kritischen Pfad für Standortgenehmigungen macht.
Nordvirginia's \"Data Center Alley\"bleibt die weltweit größte einzelne Konzentration von Mietkapazität, und ihre Sub-Millisekunden-Hin- und Rücklauflatenz zu Bevölkerungszentren an der Ostküste erklärt die anhaltende Nachfrage nach Hochleistungs-SSD-Arrays. Die Betreiber haben Flüssigkeitstauchtühlung in Kombination mit E3.S-Schalen getestet, um mehr GPUs pro Quadratfuß unterzubringen, eine Strategie, die ohne Flash unmöglich ist, da HDDs unter Tauchen versagen. Texas zieht weiterhin Hyperscaler mit niedrigen Stromkosten und proaktiven Anreizen für erneuerbare Energien an. Solaranlagen in der Nähe von Austin versorgen campus-skalige Einrichtungen, die sich auf SSDs mit >4 TB verlassen, um die Rack-Anzahl zu minimieren und Luftstromdesigns unter Heißgang-Einschließung zu vereinfachen.
Der Mittlere Westen entwickelt sich zum nächsten Wachstumspol. Reichliche Windenergieerzeugung und kühlere Umgebungstemperaturen senken die PUE-Basislinie und öffnen die Tür für KI-bereite Campusse in Iowa, Ohio und Nebraska. Edge-Einrichtungen konzentrieren sich rund um Chicago und St. Louis, um Content-Caching und Betrugsanalysen zu unterstützen. Südostliche Metropolen wie Atlanta und Charlotte profitieren von robusten Glasfaserrouten und hurrikanresistenter Infrastruktur und ziehen Finanzdienstleister an, die FIPS-zertifizierte Gen5-Laufwerke fordern. Bundesanreize durch das CHIPS-Gesetz verschieben Investitionen weiter ins Landesinnere, indem neue NAND- und Controller-Fertigungsanlagen in Idaho und New York unterstützt werden und die Lieferkettensouveränität für den USA-Rechenzentrum-SSD-Markt gestärkt wird.
Wettbewerbslandschaft
Samsung, Western Digital, Micron und Kioxia verfügen gemeinsam über einen Anteil von 70 % und nutzen ihre vertikale Integration über NAND, Controller-Design und Firmware-Stacks. Samsungs V-NAND der 10. Generation überschreitet 400 Schichten und liefert E/A-Geschwindigkeiten von 5,6 GT/s, während Western Digital vertikal integriertes NAND mit RapidFlex-Ethernet-Fabrics kombiniert, die eine JBOF-Disaggregation ermöglichen. Microns G9-QLC-Die steigert die Bytes pro Wafer und unterstützt viele Hyperscale-Einsätze, die auf niedrigste Kosten pro Terabyte abzielen. Kioxia setzt sich für EDSFF ein und hat Gen5-CM9-Laufwerke eingeführt, die 14,8 GB/s Lesegeschwindigkeiten in U.2- und E3.S-Profilen bieten.
Zweitrangige Akteure differenzieren sich durch Nischenanwendungsfälle. Solidigm konzentriert sich auf ultra-hochkapazitive QLC-Einheiten, die für KI-Streaming optimiert sind, während Seagates Nytro-Linie auf SAS-Umgebungen abzielt, die Dual-Port-Redundanz erfordern. Start-ups wie NGD Systems und ScaleFlux betten ARM-Kerne und FPGAs in SSDs ein, um Daten direkt zu verarbeiten, CPUs zu entlasten und den Ost-West-Verkehr zu reduzieren. Partnerschaften gestalten Roadmaps: Pure Storage arbeitet mit Micron zusammen, um energieeffiziente Arrays gemeinsam zu entwickeln, und das OCP-Konsortium von Facebook beeinflusst Firmware-Funktionen, Telemetrie-Schemata und Formfaktor-Abmessungen.
Lieferkettenschocks begünstigen große etablierte Anbieter mit eigenen NAND- und Controller-Linien. Kleinere Erstausrüster sind auf Händler-Controller und Spot-Markt-NAND angewiesen und sind damit Preisanstiegen ausgesetzt. Zertifizierungsrückstände rund um FIPS 140-3 und Common Criteria begünstigen weitere etablierte Anbieter mit dedizierten Compliance-Teams. In Zukunft wird der Wettbewerb rund um Computational Storage, Gen6-Bereitschaft und Nachhaltigkeitsbewertung zunehmen, aber kurzfristige Marktanteilsbewegungen sollten angesichts erheblicher Qualifizierungsreibungen innerhalb von Hyperscale-Flotten schrittweise bleiben.
Branchenführer im USA-Rechenzentrum-SSD-Markt
-
Samsung Electronics
-
Western Digital
-
Micron Technology
-
Kioxia
-
Seagate Technology Holdings plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2025: Kioxia stellte PCIe 5.0 NVMe SSDs der CM9-Serie vor, die 14,8 GB/s Lesegeschwindigkeiten und Kapazitäten von bis zu 61,44 TB bieten.
- März 2025: Samsung stellte die 9100-PRO-Serie Gen5-SSDs mit erweitertem Wärmemanagement für unternehmenseigene KI-Cluster vor.
- März 2025: Samsung enthüllte V-NAND der 10. Generation mit >400 Schichten und Schnittstellengeschwindigkeiten von 5,6 GT/s.
- Februar 2025: Pure Storage und Micron vertieften ihre Zusammenarbeit rund um auf G9-QLC basierende energieeffiziente Plattformen.


Berichtsumfang des USA-Rechenzentrum-SSD-Markts
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Steckkarte |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1-DWPD) |
| Gemischter Einsatz (3-DWPD) |
| Schreibintensiv (10-DWPD) |
| ≤ 1 TB |
| 1 - 2 TB |
| 2 - 4 TB |
| ≥ 4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation- / Carrier-neutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) | |
| M.2 | ||
| PCIe-Steckkarte | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Nach Schnittstelle | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Nach NAND-Technologie | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Nach Laufwerksarchitektur | Leseintensiv (1-DWPD) | |
| Gemischter Einsatz (3-DWPD) | ||
| Schreibintensiv (10-DWPD) | ||
| Nach Kapazitätsbereich | ≤ 1 TB | |
| 1 - 2 TB | ||
| 2 - 4 TB | ||
| ≥ 4 TB | ||
| Nach Endnutzer | Hyperscale-Cloud-Anbieter | |
| Colocation- / Carrier-neutrale Einrichtungen | ||
| Unternehmens- und Finanzdienstleistungs-Rechenzentren | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle USA-Rechenzentrum-SSD-Markt?
Der Markt wird im Jahr 2026 auf 19,68 Milliarden USD geschätzt und soll bis 2031 einen Wert von 47,63 Milliarden USD erreichen.
Welches Segment wächst nach Formfaktor am schnellsten?
EDSFF-E3.S-Laufwerke expandieren mit einer CAGR von 22,01 %, da Hyperscaler leistungsstärkere, thermisch effiziente Schlitten einführen.
Wie groß ist die Chance für PCIe Gen5 SSDs?
PCIe Gen5-Einheiten werden voraussichtlich eine CAGR von 22,40 % erzielen, dank KI-Workloads, die einen Durchsatz von 14 GB/s+ und mehrere Millionen IOPS erfordern.
Warum sind Laufwerke mit ≥4 TB wichtig?
Hochkapazitäts-SSDs mit ≥4 TB werden eine CAGR von 22,81 % verzeichnen, da sie die Rack-Dichte erhöhen und den Stromverbrauch pro Terabyte um bis zu 40 % senken.
Welche Endnutzergruppe kauft die meisten SSDs?
Hyperscale-Cloud-Anbieter halten 58,7 % der Nachfrage im Jahr 2025 und bauen ihre Flotten weiterhin rasch aus, um KI-Dienste zu unterstützen.
Wie wird die NAND-Preisvolatilität die Beschaffung beeinflussen?
Jüngste Preisschwankungen von 50 % zwingen die Betreiber, langfristige Lieferverträge zu sichern oder bei Kapazitätserweiterungen Budgetüberschreitungen zu riskieren.
- Rechenzentrum Sicherheit-Markt Weltweite Sicherheitsnachfrage, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Singapur Rechenzentrum-Speicher-Markt Speichernachfrage in Singapur, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Saudi-Arabien Data-Center-Storage-Markt Saudi-arabischer Speichermarkt, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Israel Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Israel, unterteilt nach Anlagentyp, Dienstleistungstyp und Endnutzer.
- Australien Markt für Rechenzentrumsspeicher Speicher in Australien, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Rechenzentrumsmarkt Strom Europa Stromsysteme in Europa, unterteilt nach Typ, Anlagentyp und Endnutzerbranche.
- Schweden Markt für Rechenzentrumsspeicher Speicherlösungen in Schweden, aufgeschlüsselt nach Anlagengröße und Tier.
- Vietnam Rechenzentrums-Speichermarkt Speicher in Vietnam, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
