
Größe und Marktanteil des britischen OOH- und DOOH-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.91 Milliarden US-Dollar |
| Marktgröße (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2031) | 2.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.43 % |
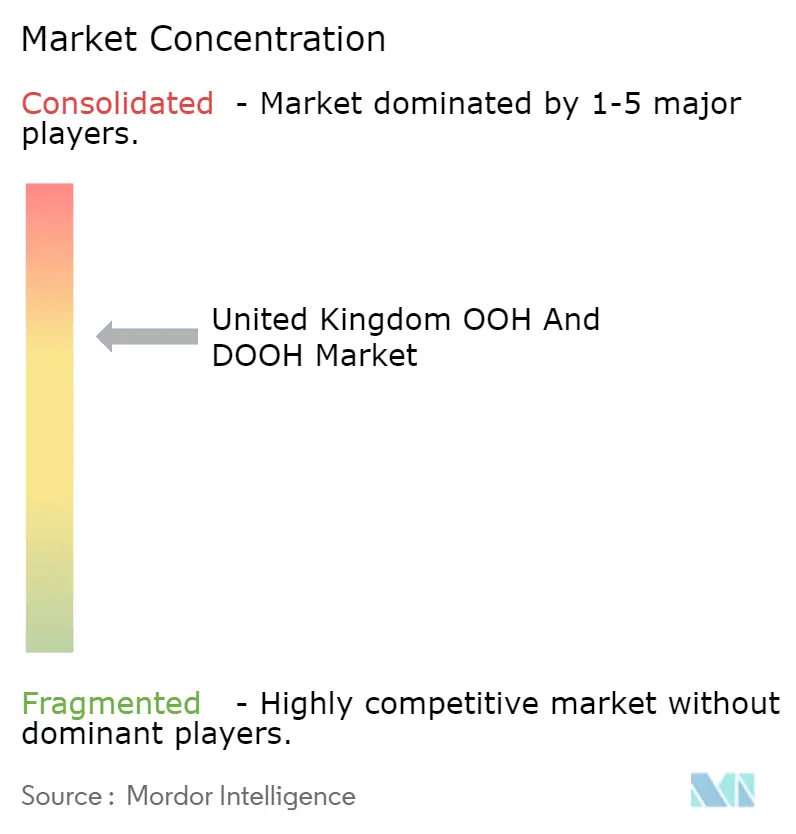
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen OOH- und DOOH-Markts von Mordor Intelligence
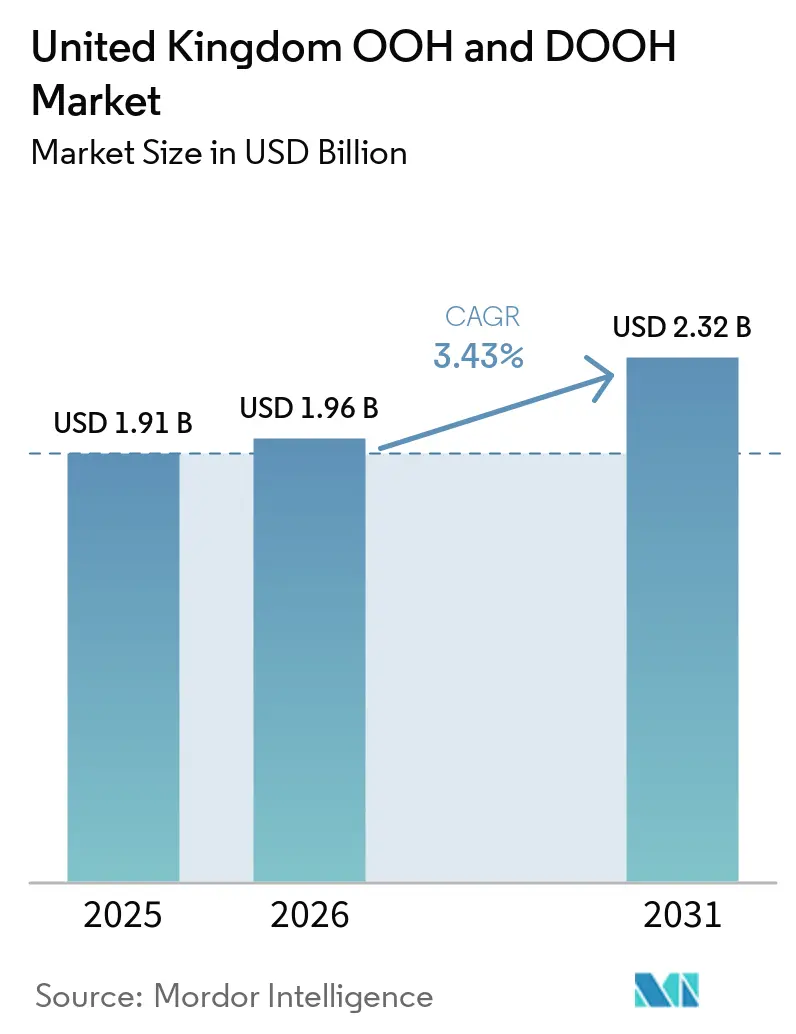
Die Marktgröße des Vereinigten Königreichs OOH- und DOOH-Markts wird voraussichtlich von 1,91 Milliarden USD im Jahr 2025 auf 1,96 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 2,32 Milliarden USD erreichen, bei einer CAGR von 3,43 % über den Zeitraum 2026–2031. Die Nachfrage verlagert sich zunehmend auf digitalisierte Bildschirme, wobei der programmatische Handel bereits nahezu die Hälfte aller Kampagnen abdeckt, während digitale Formate bereits fast zwei Drittel des gesamten Inventars ausmachen. Große Lebensmitteleinzelhändler, Apotheken und Tankstellenketten integrieren ihre eigenen Bildschirme mit Straßen- und Transitnetzwerken, um eine nationale Omnichannel-Reichweite zu schaffen, die mit dem Fernsehen konkurriert. Flughäfen skalieren Premium-Formate, da Heathrow und Gatwick milliardenschwere Terminalausbauten vorantreiben und die Achtjahresverträge von Transport for London immersive Assets erweitern, die höhere CPMs ermöglichen. Energieeffizienz-Nachrüstungen, Smart-City-Infrastruktur und First-Party-Datenverlinkungen stehen nun im Mittelpunkt der Betreiberprofitabilität und des Advertiser-Targetings, auch wenn hybrides Arbeiten und Messlücken die Impression-Volumina an Wochentagen dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Standortumgebung führte der Straßenrand im Freien mit einem Anteil von 44,74 % am britischen OOH- und DOOH-Markt im Jahr 2025, während Flughäfen bis 2031 voraussichtlich mit einem CAGR von 4,23 % wachsen werden.
- Nach Anwendung kontrollierten Werbetafeln 39,96 % der Größe des britischen OOH- und DOOH-Markts im Jahr 2025, und Transitanwendungen entwickeln sich bis 2031 mit einem CAGR von 4,38 %.
- Nach Lösungstyp erfasste digitales OOH 64,83 % des Marktanteils des britischen OOH- und DOOH-Markts im Jahr 2025 und soll bis 2031 mit einem CAGR von 3,81 % wachsen.
- Nach Endnutzerbranche hielt der Einzelhandel im Jahr 2025 einen Anteil von 24,87 %, während das Gesundheitswesen mit einem CAGR von 4,46 % über denselben Zeitraum der am schnellsten wachsende Bereich ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schnelle Expansion programmatischer Handelsplattformen unter britischen Mediaeinkäufern | +1.2% | National, angeführt von London, Manchester, Birmingham | Mittelfristig (2–4 Jahre) |
| Wachstum der digitalen Smart-City-Infrastruktur in großen britischen Ballungsräumen | +0.9% | London, Manchester, Birmingham, Edinburgh | Langfristig (≥ 4 Jahre) |
| Integration datengesteuerter Zielgruppenansprache über mobile Standortanalysen | +0.8% | National, am stärksten in Transit- und Flughafenknotenpunkten | Kurzfristig (≤ 2 Jahre) |
| Retail-Media-Netzwerke, die OOH-Partnerschaften für Omnichannel-Kampagnen ausweiten | +0.7% | Nationale Supermarkt-Standorte | Mittelfristig (2–4 Jahre) |
| Zunehmende Flughafenterminal-Sanierungen im Vorfeld der Netto-Null-Luftfahrtziele 2030 | +0.5% | Heathrow, Gatwick, Manchester, Edinburgh | Langfristig (≥ 4 Jahre) |
| Digitaler Ausbau der Londoner U-Bahn treibt Premium-CPMs und Werbetreibenden-Akzeptanz voran | +0.6% | Netzwerk Groß-London | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Expansion programmatischer Handelsplattformen unter britischen Mediaeinkäufern
Die programmatische Durchdringung ist auf 47 % der britischen Kampagnen gestiegen, ein Anstieg um 18 Prozentpunkte im Jahresvergleich, da VIOOH, Hivestack, Broadsign und Place Exchange den bietbaren Zugang zu Straßen-, Transit- und Einzelhandelsbildschirmen standardisieren.[1] Programmatisch garantierte Deals dominieren nach wie vor, aber nicht garantierte Volumina skalieren schnell und spiegeln das Verhalten bei Online-Display-Werbung wider. OOH-Spezialagenturen verwalten nun fast vier Fünftel der programmatischen Budgets, was einen Schwenk hin zu datengesteuerter Planung widerspiegelt. Da 91 % der Werbetreibenden Zielgruppen gegenüber Standorten priorisieren, werden Investitionen aus anderen digitalen Kanälen umgeleitet, anstatt die Gesamtausgaben zu erhöhen. Dieser Wandel definiert die Differenzierung der Betreiber rund um Erstanbieterdaten, dynamische Kreativoptimierung und Partnerschaften mit angebotsseitigen Plattformen neu.
Wachstum der digitalen Smart-City-Infrastruktur in großen britischen Ballungsräumen
Stadtverwaltungen integrieren Bildschirme in öffentliche Anlagen, um Konnektivitätsausbau zu finanzieren. Manchesters 10-jährige Konzession im Wert von GBP 70 Millionen (USD 89 Millionen) priorisiert großformatige digitale Tafeln, und Londons Programm „Connected London” fügt Tausende von Kleinstzellen und Glasfaser-Backhaul hinzu, um Echtzeit-DOOH zu unterstützen. BT Street Hubs verbinden 75-Zoll-Bildschirme mit öffentlichem WLAN, während Haverings 7-jähriger Vertrag mit JCDecaux Tafeln mit Luftqualitätssensoren installiert. Transport for London schreibt LED-Umrüstungen vor, die den Stromverbrauch um 60 % senken und mit dem Netto-Null-Ziel 2030 übereinstimmen. Infrastrukturorientierte Bereitstellung beschleunigt Genehmigungsverfahren, verkürzt Amortisationszeiten und verknüpft das DOOH-Wachstum mit kommunalen Nachhaltigkeitsagenden.
Integration datengesteuerter Zielgruppenansprache über mobile Standortanalysen
Globals „Access All Audiences” nutzt anonymisierte Reisedaten von Transport for London zusammen mit TGI- und YouGov-Attributen und ermöglicht es Marken, Kohorten wie Geschäftsreisende oder Vorstadtfamilien mit Präzision an 1.000 neuen Bildschirmen zu erreichen.[2] Einzelhändler folgen diesem Beispiel: Tescos Clubcard-Erkenntnisse, die 20 Millionen Haushalte abdecken, speisen In-Store- und Vorfeld-Botschaften, die mit der Reichweite von Rundfunkmedien konkurrieren. Datenschutzkonforme Erstanbieterdaten umgehen britische DSGVO-Hürden im Zusammenhang mit mobilen Werbe-IDs und erzielen CPM-Aufschläge gegenüber nicht verifizierten Straßenrandimpressionen. Dennoch berichten 51 % der Einkäufer von Kompetenzlücken bei dynamischen Kreativformaten, was eine Umsetzungsverzögerung aufzeigt, selbst wenn der Datenzugang beschleunigt wird.
Retail-Media-Netzwerke, die OOH-Partnerschaften für Omnichannel-Kampagnen ausweiten
Die britischen Retail-Media-Ausgaben sollen 2025 GBP 1 Milliarde (USD 1,27 Milliarden) übersteigen, wobei Supermärkte Tausende von Bildschirmen installieren, um Markenbudgets zu erfassen, die einst dem Fernsehen vorbehalten waren.[3] Tesco, Sainsbury's, Boots und Asda bieten nun nationale OOH-Reichweite in Geschäften und auf Vorplätzen. Betreiber wie Clear Channel und Ocean Outdoor verkaufen gemeinsam Straßenrand- und Einzelhandelsplatzierungen und ermöglichen so sequenzielle Botschaften vom Pendlerweg bis zum Kaufort. Die Rendite auf Werbeausgaben beträgt im Durchschnitt GBP 6,60 (USD 8,40) für jedes investierte Pfund, was Marken dazu veranlasst, ihre Mediamixe zu verschieben. Die fragmentierte Messung über separate Netzwerke hinweg zwingt Werbetreibende jedoch dazu, mehrere Dashboards zu verwalten, was die kampagnenübergreifende Skalierung einschränkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Messstandardisierung über mehrere OOH-Eigentümer hinweg, die die netzwerkübergreifende ROI-Berichterstattung behindern | -0.8% | Nationale netzwerkübergreifende Käufe | Kurzfristig (≤ 2 Jahre) |
| Hohe Energiekosten belasten die DOOH-Betriebsmargen nach den Preisschocks von 2022 | -0.7% | National, besonders ausgeprägt bei großformatigen Bildschirmen | Mittelfristig (2–4 Jahre) |
| Gemeinschafts- und Ratsbeschränkungen für neue digitale Bildschirme zum Schutz von Kulturerbestätten | -0.4% | Westminster, Camden, Bath, York | Langfristig (≥ 4 Jahre) |
| Rückläufiger Straßenrandverkehr während hybrider Arbeitswochen reduziert Impressionsvolumina in Stadtzentren | -0.6% | Innenstädte von London, Manchester, Birmingham | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Messstandardisierung über mehrere OOH-Eigentümer hinweg, die die netzwerkübergreifende ROI-Berichterstattung behindern
Die Reichwährung von Route liefert Reichweite und Frequenz, doch der programmatische Handel basiert auf impressionsbasierten CPMs, sodass Planer zwei inkompatible Rahmenwerke in Einklang bringen müssen.[4] Werbetreibende weichen daher auf Einzelbetreiber-Deals aus, was die Liquidität auf offenen Börsen dämpft und die Optimierung einschränkt. Branchenverbände erproben OpenDirect und OpenRTB für DOOH, doch das Fehlen eines einheitlichen, britischen DSGVO-konformen Attributionssystems verzögert entscheidungsreife Berichte. Das Ergebnis ist eine langsamere Budgetzuweisung für netzwerkübergreifende Kampagnen, obwohl Belege zeigen, dass OOH zweistellige Steigerungen bei Smartphone-Aktionen bewirkt.
Hohe Energiekosten belasten die DOOH-Betriebsmargen nach den Preisschocks von 2022
Der Nicht-Haushalts-Strompreis betrug im vierten Quartal 2024 durchschnittlich 24,66 Pence pro kWh, 33 % höher als 2021, was die Betriebskosten der Bildschirme um bis zu 40 % erhöhte.[5] Premium-Formate verbrauchen viel Strom, und der mittelgroße Betreiber 75Media ging im November 2025 in Liquidation, nachdem es ihm trotz eines Umsatzwachstums von 454 % nicht gelungen war, die erhöhten Energiekosten auszugleichen. Marktführer installieren stromsparende LEDs und Solaranlagen, doch diese Investitionsanforderungen verlängern die Amortisationszeiten und verschaffen großen Betreibern einen Verhandlungsvorteil bei Energieverträgen, was die Konsolidierung beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
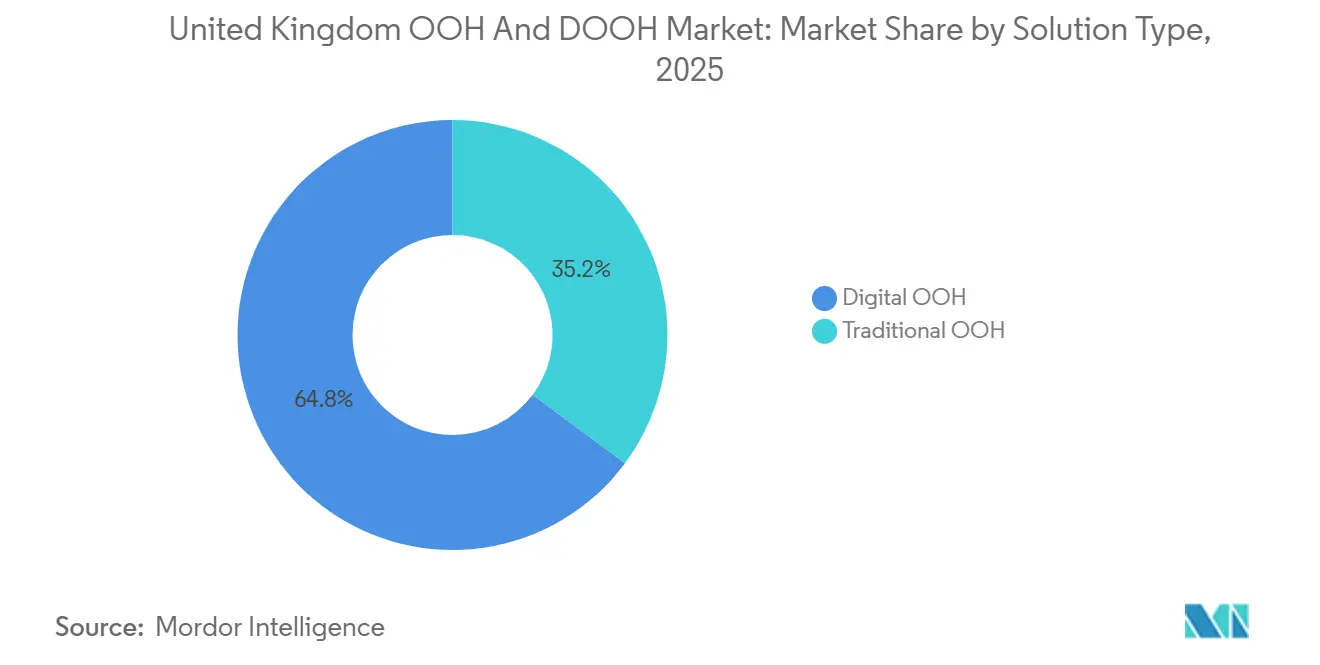
Digitale Formate festigen ihre FührungspositionDigitales OOH beanspruchte im Jahr 2025 einen Marktanteil von 64,83 % am Vereinigten Königreich OOH- und DOOH-Markt und wird voraussichtlich seinen Vorsprung mit einer Wachstumsrate von 3,81 % weiter ausbauen. Programmatische Kanäle verarbeiten bereits 47 % der Kampagnen und lenken Ausgaben von statischen Panels hin zu bietbarem Inventar, bei dem Kreativmaterial und Targeting in Echtzeit aktualisiert werden können. JCDecaux hat seinen digitalen Fußabdruck in London auf 2.000 Bildschirme verdoppelt, während Globals Schienennetz immersive gebogene LEDs hinzufügt – Maßnahmen, die die dem Vereinigten Königreich OOH- und DOOH-Markt zugeordnete Marktgröße für Premium-Formate vergrößern. Traditionelles OOH bleibt dort bestehen, wo Vermieter oder Planungsvorschriften digitale Rollouts einschränken, und sein geringerer Energieverbrauch behält seinen Wert für Markenkampagnen mit langer Verweildauer. Nachhaltigkeitsverpflichtungen, wie das Drucken auf Recyclingpapier mit Pflanzenfarben, helfen klassischen Werbetafeln, ihren Marktanteil gegenüber energieintensiven LEDs zu verteidigen.
Die Nachrüstung von Effizienzverbesserungen beschleunigt sich, wobei Transport for London 60 % Energieeinsparungen durch LED-Umrüstungen vorschreibt. Die Konsolidierung auf der Angebotsseite, exemplarisch durch Broadsigns Übernahme von Place Exchange, verspricht einheitliche programmatische Pipelines, die bisher ungenutzte Bildschirme im mittleren Marktsegment für nationale Käufe erschließen könnten. Die Kompetenz der Werbetreibenden bleibt der Engpass: Die Hälfte der Käufergemeinschaft verfügt noch nicht über dynamische Kreativkompetenzen, was darauf hindeutet, dass Weiterbildung bei der Bestimmung künftiger Marktanteilsgewinne für digitalisierte Formate ebenso entscheidend sein wird wie die Infrastruktur.
Nach Anwendung:
Transit beschleunigt sich durch hohe Verweildauer bei gefangenem PublikumWerbetafeln repräsentierten im Jahr 2025 39,96 % des Vereinigten Königreichs OOH- und DOOH-Markts, doch das Transitinventar wächst mit 4,38 % pro Jahr am schnellsten, da Verträge mit Transport for London und Network Rail mehr als 1.000 neue Bildschirme in Bahnhöfe einbringen. Allein die Elizabeth Line fügt 329 Standorte hinzu, während 160 Meter lange multisensorische Rolltreppendominierungen am Waterloo die Premium-CPMs veranschaulichen, die immersive Umgebungen erzielen. Die durchschnittliche Verweildauer von Pendlern von 25 Minuten liefert aufmerksame Kontakte, die kurze Straßenblicke übertreffen, was den Advertiser-ROI steigert und die dem Transit zugeordnete Marktgröße des Vereinigten Königreichs OOH- und DOOH-Markts erhöht.
Upgrades des Stadtmobiliars ergänzen diesen Aufschwung, mit 4.700 Bushaltestellen unter LED-Umrüstung und interaktiven Touchscreens an der London Bridge, die Live-Reisedaten in 11 Sprachen liefern, um das Engagement zu steigern. Regulatorische Änderungen, einschließlich der Werbe-Watershed-Regelung für Lebensmittel mit hohem Fett-, Salz- und Zuckergehalt ab 2026, erfordern Geo-Filter und Zeitpläne, die digitale Bildschirme sofort umsetzen können, was die weitere Digitalisierung von Transitanlagen fördert. Großformatige Werbetafel-Vermieter reagieren, indem sie 99-jährige Pachtverträge abschließen, die digitale Rechte einbetten, was zeigt, dass Straßeneigentümer, obwohl Transit beim Wachstum übertrifft, durch sehr lange Konzessionen zukunftssicher werden.
Nach Standortumgebung:
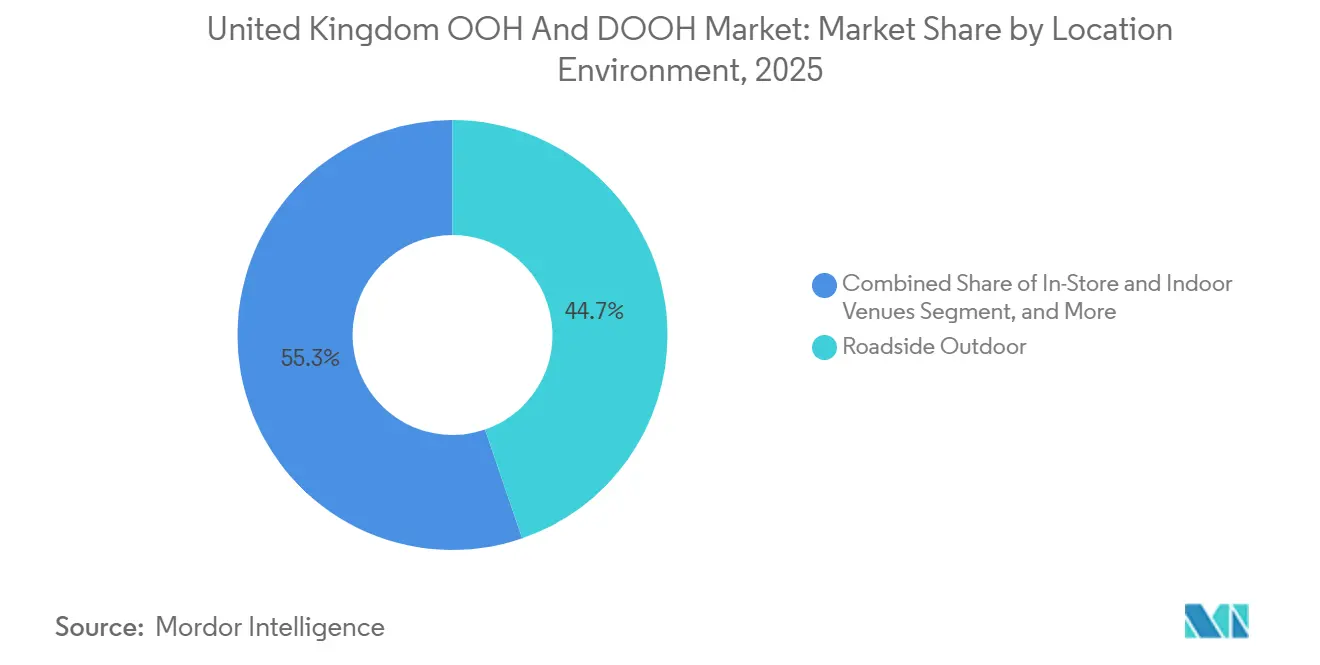
Flughafenbildschirme erschließen Premium-ZielgruppenStraßenwerbung dominierte im Jahr 2025 weiterhin mit einem Anteil von 44,74 %, aber Flughafenmedien werden voraussichtlich bis 2031 mit 4,23 % wachsen, gestützt durch Heathrows Ausbauprogramm im Wert von 1,3 Milliarden GBP (1,65 Milliarden USD) und Gatwicks Programm im Wert von 1,874 Milliarden GBP (2,38 Milliarden USD), die auf die Kohlenstoffziele 2030 ausgerichtet sind. Heathrow begrüßte 2024 83,9 Millionen Passagiere und bot damit wohlhabende, internationale Zielgruppen, die zweistellige CPM-Aufschläge rechtfertigen und die dem Luftfahrtbereich zugeordnete Marktgröße des Vereinigten Königreichs OOH- und DOOH-Markts erhöhen. Die Erweiterung der Nordbahn von Gatwick könnte die Kapazität auf 75 Millionen Passagiere steigern und die Werbetreibenden-Reichweite innerhalb eines Jahrzehnts verdoppeln.
Einkaufszentren und In-Store-Venues profitieren von Spillover-Wachstum, da Retail-Media-Netzwerke Tausende von Bildschirmen landesweit ausrollen und Omnichannel-Kampagnen über Stadtzentren hinaus in kommunale Einzugsgebiete tragen. Vorstädtische Straßen- und Einzelhandelsstandorte gewinnen weiter an Bedeutung, da hybride Arbeitsmuster den Fußgängerverkehr in zentralen Geschäftsvierteln an Wochentagen dämpfen. Denkmalschutzauflagen in Westminster und Bath schränken neue digitale Straßenwerbeeinheiten ein und lenken das Betreiber-Capex in Richtung Flughafenterminals und Smart-City-Stadtmöbel in weniger sensiblen Stadtbezirken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitsbudgets verlagern sich hin zu kontextueller ReichweiteDer Einzelhandel blieb im Jahr 2025 mit einem Anteil von 24,87 % der größte Käufer und nutzte seine eigenen Bildschirmnetzwerke, um den Kreislauf von der Bekanntheit bis zum Kauf zu schließen. Pharmazeutische und öffentliche Gesundheitswerbetreibende sind jedoch die schnellsten Wachstumstreiber mit einem jährlichen Wachstum von 4,46 %, da der National Health Service Kampagnen wie „Think Pharmacy First” auf apothekennahen Bildschirmen schaltet. US-amerikanische Fallstudien, die 78 % Aktionen nach der Exposition zeigen, unterstreichen die Eignung von OOH für Gesundheitshinweise in der Nähe von Krankenhäusern und Verkehrsknotenpunkten, und dieser Schwung steigert den dem Gesundheitswesen zugeordneten Marktanteil des Vereinigten Königreichs OOH- und DOOH-Markts.
Automobilmarken setzen auf EV-zentrierte Platzierungen an Ladepunkten, während Herausfordererbanken wie Monzo Bahnhofsübernahmen für Massenreichweite nutzen. Der gemeinsame Nenner ist datengesteuertes Targeting, das Botschaften mit dem Reisekontext abstimmt: Ob ein Verbraucher ein EV auflädt, auf ein Rezept wartet oder zur Arbeit pendelt – Echtzeit-Planung und kreative Auslöser stimmen die Einstellung mit dem Medium ab und speisen kanalübergreifende Attributionsschleifen, die das Vertrauen der Werbetreibenden stärken.
Geografische Analyse
London vereinte aufgrund dichter Premium-Transitflächen und wohlhabender Straßenkorridore rund 40–45 % der Ausgaben im Jahr 2025 auf sich. JCDecaux's Erweiterung um 1.000 Bildschirme und Wildstones 99-jähriger Pachtvertrag im Wert von 101 Millionen USD festigen die Führungsposition der Hauptstadt. Dennoch liegt das Fußgängeraufkommen an Wochentagen noch immer 15–20 % unter dem Niveau von 2019, und strenge Planungsvorschriften in historischen Stadtbezirken bremsen das Wachstum des Angebots. Die Betreiber verlagern ihren Fokus daher auf Einzelhandelsvorplätze in Vororten, Flughafenterminals und Freizeitstandorte am Wochenende, wo sich die Besucherzahlen schneller erholen.
Regionale Städte verzeichnen ein prozentual stärkeres Wachstum. Manchesters 10-Jahres-Vertrag mit Ocean Outdoor bildet den Anker einer Bildschirmerneuerung im Wert von 89 Millionen USD, die mit dem Netto-Null-Ziel des Stadtrats für 2038 verknüpft ist. Leeds, Bristol und Nottingham gewannen durch die Akquisitionsstrategie von 75Media 31 neue LED-Standorte an Straßen und erweiterten damit die nationale Reichweite in die Pendlergürtel des Nordens und der Midlands. Edinburghs und Glasgows in Schottland nutzen Flughafenausbauten und Smart-City-Projekte, um nationale Werbetreibende anzuziehen, die kosteneffiziente Impressionen außerhalb Londons suchen.
Ländliche und vorstädtische Einzugsgebiete profitieren von der Einführung von Bildschirmen in Supermärkten und Apotheken, wodurch der britische OOH- und DOOH-Markt nun eine Omnichannel-Kontinuität vom Dorfvorplatz bis ins Stadtzentrum gewährleisten kann. Der landesweite Ausbau von Glasfaser und 5G im Rahmen von Building Digital UK beseitigt Latenzengpässe und ermöglicht es programmatischen Bietern, Echtzeit-Trigger gleichermaßen in Cumbria oder Camden zu aktivieren – was die historische London-Dominanz über den Prognosezeitraum hinweg abschwächt.
Wettbewerbslandschaft
Vier etablierte Anbieter – JCDecaux, Global, Clear Channel und Ocean Outdoor – kontrollieren etwa 80 % des Premium-Inventars, doch über 20 kleinere Unternehmen halten Nischen-Assets und schaffen eine Zwei-Geschwindigkeiten-Struktur. Skalierungsakteure nutzen ISO-zertifizierte Datensicherheit, Verpflichtungen zu erneuerbaren Energien und öffentliche Dienstleistungseinrichtungen wie Defibrillatoren, um jahrzehntelange kommunale Konzessionen zu sichern. Mittelgroße Spezialisten verfolgen Einzelhandels-, Kino- oder Autobahnnischen, stehen jedoch unter Margendruck durch gestiegene Energiekosten und Vermieterabhängigkeiten – eine Fragilität, die durch 75Medias Liquidation im Jahr 2025 unterstrichen wird.
Technologie ist das strategische Scharnier. Angebotsseitige Plattformen wie VIOOH, Hivestack und die erweiterte Broadsign-Place Exchange-Einheit bündeln Bildschirme in bietbare Pools und machen rohe Reichweite zur Ware. Die Differenzierung verlagert sich zunehmend in Richtung Datentiefe, wobei Globals TfL-Datenbank und Tescos Clubcard-Erkenntnisse Premiumpreise erzielen. Die Konsolidierung dürfte sich beschleunigen, da kapitalintensive Energieupgrades und programmatische Integration Akteure mit starker Bilanz begünstigen.
Retail-Media-Netzwerke entwickeln sich zu Wettbewerbsstörern, indem sie sowohl Medienverkauf als auch First-Party-Käuferdaten internalisieren. Traditionelle OOH-Betreiber kontern durch die Bildung von Umsatzbeteiligungsallianzen oder durch die Einbettung erlebnisbasierter Formate, wie Globals multisensorischen Waterloo-Rolltreppendominierung, um CPM-Vorteile zu erhalten. Das nächste Wettbewerbsschlachtfeld wird sich auf einheitliche, DSGVO-konforme Messungen konzentrieren, die Route-Expositionen mit mobilen und In-Store-Ergebnissen verknüpfen und eine echte netzwerkübergreifende Optimierung ermöglichen.
Marktführer der britischen OOH- und DOOH-Branche
-
JCDecaux UK
-
Clear Channel UK
-
Global (Outdoor + Ex-Primesight)
-
Ocean Outdoor UK
-
Alight Media
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich OOH- und DOOH-Markt Unternehmen in diesem Bericht
- JCDecaux UK Limited
- Global Media & Entertainment Limited
- Clear Channel UK Limited
- Ocean Outdoor UK Limited
- 75Media Limited
- Smart Outdoor Limited
- Admedia Limited
- Redbus Media Group Limited
- Alight Media Limited
- Elonex Outdoor Media Limited
- Limited Space Media Group Limited
- blowUP media UK Limited
- Signature Outdoor Limited
- Wildstone Group Limited
- Eye Airports Limited
- Maximus Networks Limited
- VIOOH Limited
- Talon Outdoor Limited
- KBH On-Train Media Limited
- London Lites Limited
Lesen Sie die Analyse der vereinigtes königreich ooh und dooh-Unternehmen
Neueste Industrielle Entwicklungen in Vereinigtes Königreich OOH- und DOOH-Markt
- Januar 2026: JCDecaux begann mit der Aktivierung der ersten 500 von 670 neuen 86-Zoll-Bushaltestellen-Bildschirmen in London mit 20 % geringerem Stromverbrauch.
- Dezember 2025: Broadsign schloss die Übernahme von Place Exchange ab und schuf damit eine angebotsseitige Plattform mit 1,8 Millionen Bildschirmen weltweit.
- November 2025: Multiply Media Group kaufte London Lites und fügte 65 Premium-Werbeflächen wie The Cube in der Oxford Street hinzu, um die Marke Backlite UK zu lancieren.
- November 2025: 75Media ging in freiwillige Liquidation, nachdem es trotz eines Umsatzwachstums von 454 % nicht gelungen war, seinen primären Vermietervertrag zu erneuern.
Berichtsumfang des britischen OOH- und DOOH-Markts
Die Studie verfolgt die Werbeausgaben in verschiedenen Außenwerbeformaten (OOH), darunter Werbetafeln (einschließlich City-Light-Boards), Stadtmöblierung (wie City-Light-Poster), Transit und Verkehr (Werbung auf oder in öffentlichen Verkehrsmitteln) sowie standortbasierte Medien (am Point of Sale). Sie konzentriert sich sowohl auf digitale als auch auf statische Werbung, innen und außen, an Orten wie Einkaufszentren, Flughäfen, Straßen und Transitknotenpunkten. Bemerkenswert ist, dass die Studie Agenturprovisionskosten und Produktionskosten aus ihrem Umfang ausschließt.
Der Bericht über den britischen OOH- und DOOH-Markt ist segmentiert nach Lösungstyp (traditionelles OOH und digitales OOH [programmatisches DOOH und nicht-programmatisches DOOH]), Anwendung (Werbetafel, Transit, Stadtmöblierung und weitere Anwendungen), Standortumgebung (Straßenrand im Freien, Flughäfen, Einkaufszentren und Transitknotenpunkte, In-Store und Innenräume sowie weitere Standortumgebungen), Endnutzerbranche (Automobilindustrie, Einzelhandel, Gesundheitswesen, Bank- und Finanzdienstleistungen, Medien und Unterhaltung sowie weitere Endnutzerbranchen) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Traditionelles OOH | |
| Digitales OOH | Programmatisches DOOH |
| Nicht-programmatisches DOOH |
| Werbetafel |
| Transit |
| Stadtmöblierung |
| Weitere Anwendungen |
| Straßenrand im Freien |
| Flughäfen |
| Einkaufszentren und Transitknotenpunkte |
| In-Store und Innenräume |
| Weitere Standortumgebungen |
| Automobilindustrie |
| Einzelhandel |
| Gesundheitswesen |
| Bank- und Finanzdienstleistungen (BFSI) |
| Medien und Unterhaltung |
| Weitere Endnutzerbranchen |
| Nach Lösungstyp | Traditionelles OOH | |
| Digitales OOH | Programmatisches DOOH | |
| Nicht-programmatisches DOOH | ||
| Nach Anwendung | Werbetafel | |
| Transit | ||
| Stadtmöblierung | ||
| Weitere Anwendungen | ||
| Nach Standortumgebung | Straßenrand im Freien | |
| Flughäfen | ||
| Einkaufszentren und Transitknotenpunkte | ||
| In-Store und Innenräume | ||
| Weitere Standortumgebungen | ||
| Nach Endnutzerbranche | Automobilindustrie | |
| Einzelhandel | ||
| Gesundheitswesen | ||
| Bank- und Finanzdienstleistungen (BFSI) | ||
| Medien und Unterhaltung | ||
| Weitere Endnutzerbranchen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vereinigte Königreich OOH- und DOOH-Markt?
Die Marktgröße des Vereinigten Königreichs OOH- und DOOH-Markts wird voraussichtlich von 1,91 Milliarden USD im Jahr 2025 auf 1,96 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 2,32 Milliarden USD erreichen, bei einer CAGR von 3,43 % über den Zeitraum 2026–2031.
Welcher Anwendungstyp soll in den nächsten fünf Jahren am schnellsten wachsen?
Transitformate sollen bis 2031 mit einem CAGR von 4,38 % wachsen, da Schienen-, Metro- und Flughafenbetreiber Tausende neuer digitaler Bildschirme installieren.
Warum gewinnen Flughäfen Anteile an nationalen Außenwerbebudgets?
Milliardenschwere Terminalerweiterungen in Heathrow und Gatwick integrieren großformatige LEDs, die wohlhabende, internationale Reisende erreichen und Premium-CPMs erzielen.
Wie beeinflussen Energiepreise die Betreiberstrategie?
Erhöhte gewerbliche Stromtarife treiben Investitionen in stromsparende LEDs, Solaranlagen und langfristige Stromabnahmeverträge an, um Margen zu schützen.
Welche Messherausforderung schränkt netzwerkübergreifende Kampagnen heute am stärksten ein?
Werbetreibende müssen die Reichweitenmetriken von Route mit programmatischen Impressionszählungen in Einklang bringen – ein Missverhältnis, das die einheitliche ROI-Berichterstattung behindert und den Budgetfluss verlangsamt.
Welcher Industriesektor wächst als Werbetreibender in der Außenwerbung am schnellsten?
Gesundheitskampagnen, gestützt durch Initiativen des Nationalen Gesundheitsdienstes und Pharmaunternehmen, wachsen bis 2031 mit einem CAGR von 4,46 %.