
Tubeless Reifen Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
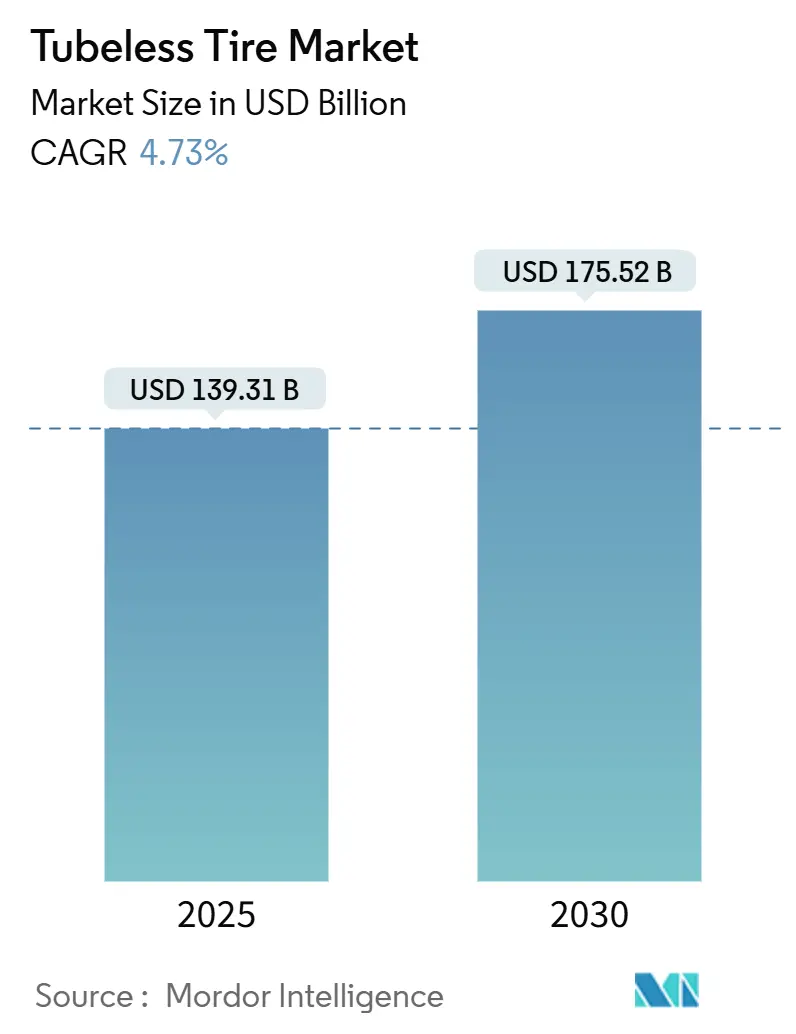
| Marktgröße (2025) | 139.31 Milliarden US-Dollar |
| Marktgröße (2030) | 175.52 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 4.73 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
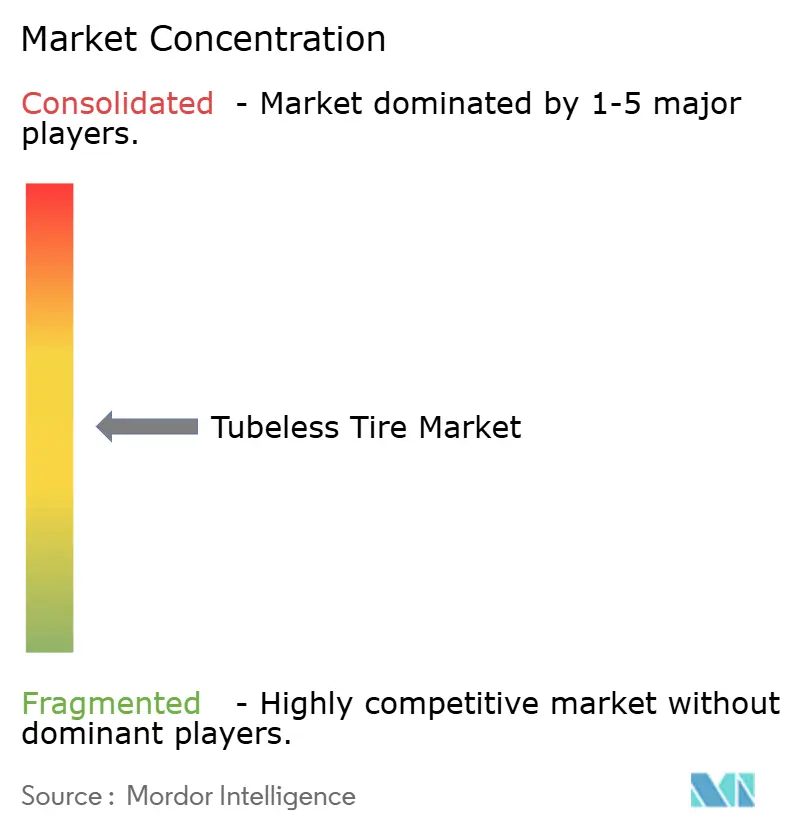
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tubeless Reifen Markt Analyse von Mordor Intelligence
Die Größe des Tubeless Reifen Marktes wird im Jahr 2025 auf 139,31 Milliarden USD geschätzt und soll bis 2030 einen Wert von 175,52 Milliarden USD erreichen, bei einer CAGR von 4,73 % während des Prognosezeitraums (2025–2030). Unterstützt durch die rasche Durchdringung von Elektrofahrzeugen, strengere Reifensicherheitsvorschriften und eine großflächige OEM-Übernahme. Starke Nachfrage nach Aftermarket-Ersatzreifen, Technologieinvestitionen in selbstdichtende Verbindungen und anhaltende Schwankungen bei Rohstoffkosten prägen die Wettbewerbslandschaft. Gleichzeitig bestimmen Asien-Pazifiks Produktionskapazität und Südamerikas Wachstumsdynamik den regionalen Rhythmus. OEM-Ausstattungspräferenzen, TPMS-Vorschriften und die Weiterentwicklung der Mitfahrdienst-Logistik verstärken strukturelle Nachfrageverschiebungen hin zu hochwertigen Radialkonstruktionen, die Ausfallzeiten reduzieren und die Kraftstoffeffizienz verbessern. Fortschrittliche Silika-, Nanoverbund- und Luftverlust-Minderungstechnologien bieten schrittweise Leistungsverbesserungen, und integrierte Reifenüberwachungssysteme bieten datengestützte Wartungsvorteile für Fuhrparks.
Wichtigste Erkenntnisse des Berichts
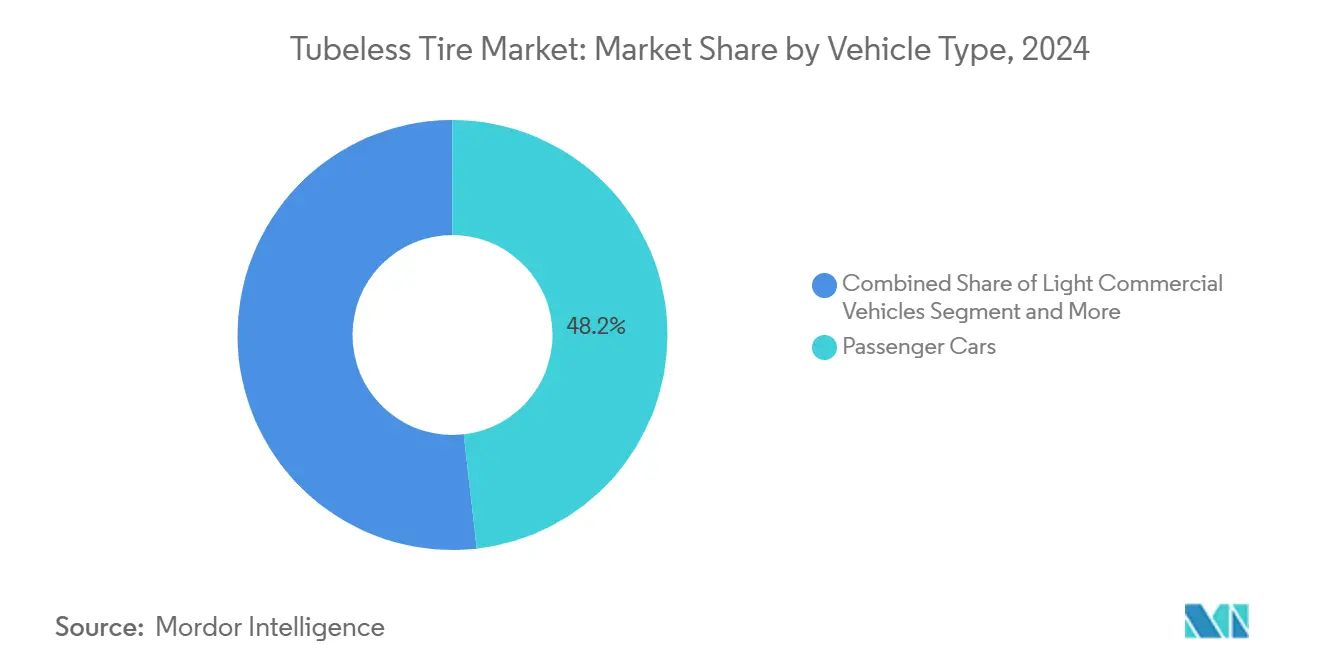
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Anteil von 48,17 % am Tubeless Reifen Markt im Jahr 2024, während leichte Nutzfahrzeuge voraussichtlich mit einer CAGR von 4,75 % während des Prognosezeitraums (2025–2030) wachsen werden.
- Nach Design hielten Radialreifen im Jahr 2024 einen Anteil von 87,31 % am Tubeless Reifen Markt und sollen während des Prognosezeitraums (2025–2030) mit einer CAGR von 4,77 % wachsen.
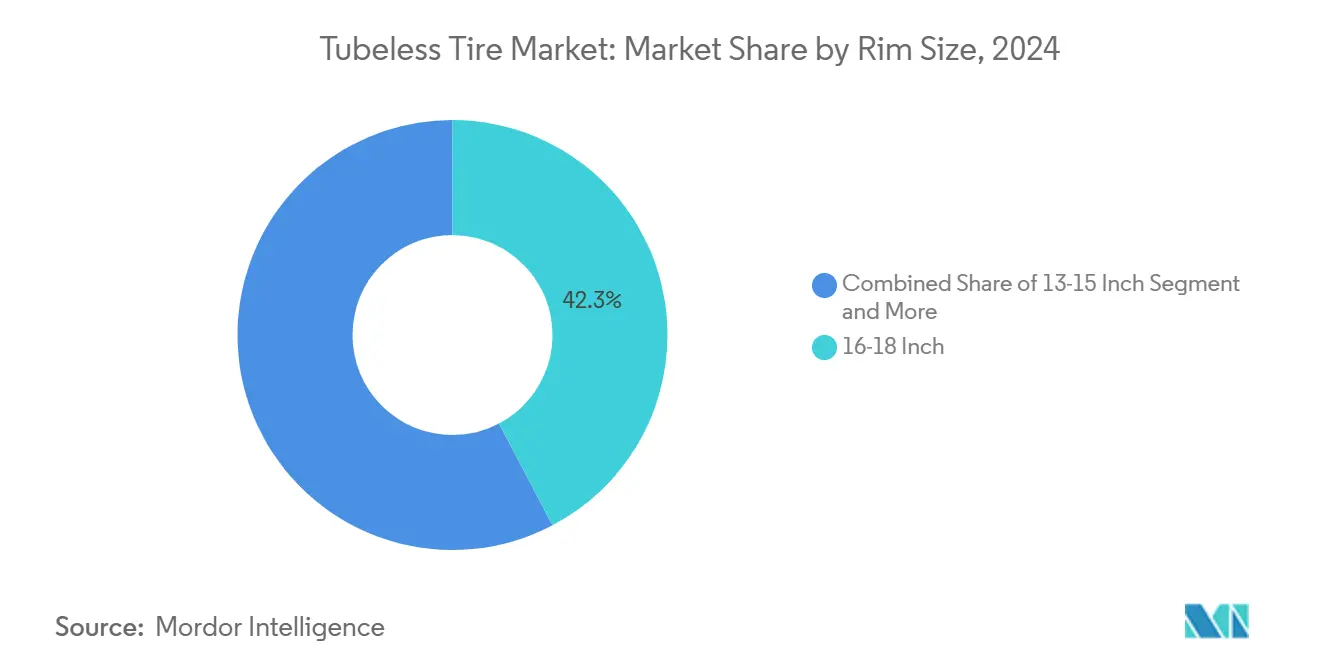
- Nach Felgengröße eroberten 16–18-Zoll-Modelle im Jahr 2024 einen Anteil von 42,27 %; Felgen über 21 Zoll werden voraussichtlich mit einer CAGR von 4,84 % während des Prognosezeitraums (2025–2030) expandieren.
- Nach Vertriebskanal hielt der Aftermarket im Jahr 2024 einen Anteil von 67,73 % am Tubeless Reifen Markt, während der OEM-Kanal mit einer CAGR von 4,78 % während des Prognosezeitraums (2025–2030) das schnellste Wachstum verzeichnet.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2024 ein Anteil von 39,81 % am Tubeless Reifen Markt; Südamerika ist positioniert, um mit der stärksten CAGR von 4,81 % während des Prognosezeitraums (2025–2030) zu wachsen.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische TPMS- und Reifensicherheitsvorschriften | +1.2% | Kernmarkt Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Elektrofahrzeug (EV) Verkäufe | +1.0% | Global, angeführt von China, EU und Kalifornien | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für wartungsarme Reifen | +0.8% | Global, mit starker Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Mitfahrdienst- und Letzte-Meile-Fuhrparks | +0.6% | Städtische Zentren weltweit, konzentriert in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einsatz fortschrittlicher Silika- und Nanoverbundwerkstoffe | +0.4% | Premium-Segmente weltweit | Langfristig (≥ 4 Jahre) |
| Aufkommende selbstdichtende Luftverlust-Technologien | +0.3% | Premium-Märkte in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische TPMS- und Reifensicherheitsvorschriften
Der US-amerikanische Federal Motor Vehicle Safety Standard 138 schreibt die Reifendrucküberwachung bei allen leichten Fahrzeugen vor, reduziert schwerwiegende Unterdruckvorfälle um mehr als die Hälfte und stimmt mit den europäischen TPMS-Vorschriften überein, die die Einhaltung mit strengeren Kennzeichnungsanforderungen für Rollwiderstand und Nasshaftungsleistung verknüpfen [1]. Schlauchloskonstruktionen halten den Druck von Natur aus gleichmäßiger als Schlauchreifenalternativen, erleichtern die Einhaltung gesetzlicher Vorschriften und verbessern die CO2-Emissionen durch geringeren Rollwiderstand. Da Regulierungsbehörden in Japan, Indien und dem ASEAN-Raum ihre Standards mit UNECE-Normen harmonisieren, spezifizieren OEMs weltweit schlauchlose Radialreifen, um Sicherheits- und Nachhaltigkeitskriterien ohne kostspielige Neukonstruktionen zu erfüllen.
Anstieg der Elektrofahrzeug (EV) Verkäufe
Das Antriebsdrehmoment und das Batteriegewicht von Elektrofahrzeugen erfordern Reifen mit höheren Tragfähigkeitsindizes und optimiertem Rollwiderstand. Pirelli's ELECT-Linie liefert eine Reduzierung des Rollwiderstands um ein Fünftel und eine Reichweitensteigerung von 10 % und veranschaulicht, wie die schlauchlose Radialkonstruktion die Anforderungen von Elektrofahrzeugen an Reichweite und NVH erfüllt. Michelin beliefert nun ein Drittel der OE-Reifen für US-amerikanische Elektrofahrzeuge und demonstriert damit die OEM-Abhängigkeit von spezialisierten schlauchlosen Plattformen. Da die Elektrofahrzeugakzeptanz in China und Europa zunimmt, skaliert die Nachfrage im Tubeless Reifen Markt über OEM-Kanäle und Premium-Aftermarket-Segmente gleichermaßen.
Wachsende Präferenz für wartungsarme Reifen
Fuhrparkbetreiber setzen auf schlauchlose Konstruktionen, um Panneneinsätze am Straßenrand zu reduzieren und die Kosten pro Kilometer zu senken, wobei Notfallserviceeinsätze um bis zu ein Drittel sinken, wenn Echtzeit-Reifenüberwachungsplattformen wie Goodyear Fleet Central eingesetzt werden [2]. Vereinfachte Pannenbehebung und das Fehlen von Schläuchen minimieren Ausfallzeiten, was für Mitfahrdienst- und Logistikflotten, die mit Arbeitskräftemangel und steigenden Lohnkosten konfrontiert sind, entscheidend ist. Die Integration mit Software zur Routenoptimierung multipliziert Effizienzgewinne, die Schlauchreifenalternativen nicht replizieren können. Da Kilometerleistungen und städtische Verkehrsdichte zunehmen, stärkt sich der betriebliche ROI von schlauchlosen Lösungen und führt zu einer höheren Durchdringung in mittleren und leichten Nutzfahrzeugsegmenten in Nordamerika und Westeuropa.
Expansion von Mitfahrdienst- und Letzte-Meile-Fuhrparks
Städtische Nutzfahrzeugflotten, die auf schlauchlose Reifen umsteigen, berichten von einem um ein Viertel geringeren Serviceunterbrechungen, was den Geschäftsfall für eine Massenmigration weg von Schläuchen stärkt. Die Zusammenarbeit von Revel und Uber beim Laden von Elektrofahrzeugen unterstreicht die Verflechtung von Elektrifizierung und der Akzeptanz schlauchloser Reifen. Hohe Fahrtdichten in Mitfahrdienst- und Lieferflotten verstärken die Haltbarkeitsvorteile von schlauchlosen Radialkonstruktionen, insbesondere dort, wo Schlaglöcher und Trümmer das Pannenrisiko erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anschaffungskosten | -0.9% | Preissensible Märkte in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Fälschungen und Graumarkt-Reifen | -0.7% | Südostasien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise | -0.6% | Global, mit akuten Auswirkungen auf kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Ausstattung in Offroad-Altfahrzeugflotten | -0.2% | Land- und Bauwirtschaft weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten im Vergleich zu Schlauchreifenalternativen
Selbstdichtende schlauchlose Modelle kosten etwas mehr als Schlauchreifenalternativen, was die Akzeptanz in preissensiblen Märkten trotz niedrigerer Betriebskosten über die Lebensdauer einschränkt. Die mit fortschrittlichen Innerliner-Verbindungen verbundene Fertigungskomplexität erhöht den Investitionsbedarf, wodurch Skaleneffekte entscheidend für die Senkung der Stückkosten sind. Käufer im ländlichen Indien und in Afrika bevorzugen nach wie vor Schlauchreifen, wenn die anfängliche Erschwinglichkeit die Gesamtkostenbetrachtung überwiegt, was die lokalisierte Schlauchreifenproduktion in bestimmten Nischen lebensfähig hält.
Verbreitung von Fälschungen und Graumarkt-Reifen
Gefälschte Kfz-Teile verursachen jährlich erhebliche Verluste, wobei laut dem Amt der Europäischen Union für geistiges Eigentum mehr als vier Fünftel der gefälschten Artikel aus China stammen. Vietnam beschlagnahmte 2024 mehrere gefälschte Kfz-Teile, darunter viele unsichere Reifeneinheiten, die das Verbrauchervertrauen in legitime schlauchlose Angebote untergraben. Online-Marktplätze verschleiern Verkäuferidentitäten, überfluten Entwicklungsmärkte mit minderwertigen Produkten und drücken die Preise, was den Markenwert für Premium-Reifenhersteller untergräbt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Nutzfahrzeugflotten treiben die Akzeptanz voranPersonenkraftwagen hielten im Jahr 2024 mit 48,17 % den größten Anteil am Tubeless Reifen Markt, aber ihr Wachstum stagnierte in reifen Volkswirtschaften, wo sich die Ersatzzyklen verlängerten. Leichte Nutzfahrzeuge werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 4,75 % während des Prognosezeitraums (2025–2030) sein, was die durch den E-Commerce bedingten Kilometerleistungsspitzen und die betrieblichen Vorteile schlauchloser Radialreifen bei der Reduzierung von Ausfallzeiten widerspiegelt.
Die Digitalisierung von Fuhrparks intensiviert die Nachfrage nach integrierten TPMS-Lösungen, und OEMs reagieren darauf, indem sie neue Transporter- und Pickup-Modelle ab Werk mit schlauchlosen Radialreifen ausstatten. Die Servicekosten-Ökonomie begünstigt schlauchlose Plattformen in Mitfahrdienst- und Lieferanwendungsfällen, was regionale politische Anreize für wartungsarme Nutzfahrzeugflotten fördert. Nachrüstungen bei Personenkraftwagen bleiben robust, insbesondere bei Felgenaufrüstungen von 16 Zoll auf 18 Zoll, was den Aftermarket-Absatz aufrechterhält, während der Fahrzeugbestand altert.

Nach Design:
Radiale Dominanz beschleunigt sichDie Radialkonstruktion sicherte sich im Jahr 2024 einen Anteil von 87,31 % am Tubeless Reifen Markt und soll während des Prognosezeitraums (2025–2030) mit einer CAGR von 4,77 % expandieren, da OEMs Diagonalreifen zugunsten überlegener Wärmeableitung und Kraftstoffeffizienz auslaufen lassen. Diagonalreifen behalten eine Nischenrelevanz in Bergbau- und Forstfahrzeugen, wo Seitenwandflexibilität und Pannenwiderstand die Geschwindigkeitsanforderungen überwiegen.
Fortschrittliche Gürtelwinkeloptimierung und Aramidbewehrung stärken die Radialkarkasstärke und ermöglichen höhere Tragfähigkeitsindizes, die für elektrische SUVs und Pickups entscheidend sind. Materialinnovationen wie erneuerbare ligninbasierte Füllstoffe reduzieren den CO2-Fußabdruck und stimmen mit ESG-Vorgaben überein und verbessern Lebenszyklusbewertungen. Die Übergangszeiträume vom Diagonal- zum Radialmarkt verkürzen sich, da aufstrebende Volkswirtschaften veraltete Technologien überspringen und damit Smartphone-Adoptionskurven spiegeln.
Nach Felgengröße:
Premium-Segmente führen das Wachstum anIm Jahr 2024 dominieren 16–18-Zoll-Modelle den Tubeless Reifen Markt mit einem Anteil von 42,27 %. Unterdessen werden Felgen über 21 Zoll voraussichtlich mit einer CAGR von 4,84 % während des Prognosezeitraums expandieren, angetrieben durch den Fokus von Luxusautomobilherstellern auf Ästhetik und Kurvenstabilität. Das 19–21-Zoll-Segment dient als Brücke zwischen Mainstream- und Leistungskategorien und profitiert von Modellpflegemaßnahmen bei Crossover-Fahrzeugen.
Hersteller setzen aerodynamische Simulationen und leichte Kord-Verbund-Integrationen ein, um die Reichweite von Elektrofahrzeugen zu optimieren und die Nachteile der Gegendrehungsmasse bei großen Felgendurchmessern zu mindern. Premium-Preisgestaltung bei 22- bis 24-Zoll-Reifen stärkt die Bruttomargen der Hersteller und hilft ihnen, Preisschwankungen bei Rohkautschuk zu bewältigen. Da sich die Nachfrage in hochwertigen Regionen wie den USA, China und den Luxusmärkten des Nahen Ostens konzentriert, werden dedizierte Produktionslinien für große Felgen hochgefahren, um dieser Nachfrage gerecht zu werden.
Nach Vertriebskanal:
OEM-Wachstum übertrifft den AftermarketIm Jahr 2024 dominiert das Aftermarket-Segment den Tubeless Reifen Markt mit einem Anteil von 67,73 %. Unterdessen steht das OEM-Segment vor einem Wachstumsschub und soll während des Prognosezeitraums mit einer CAGR von 4,78 % expandieren. Dieser Anstieg unterstreicht einen bemerkenswerten Trend: Automobilhersteller entscheiden sich zunehmend für ab Werk montierte schlauchlose Lösungen. Diese werden gebündelt mit fahrzeugintegrierten TPMS angeboten. Da die Elektrifizierung an Fahrt gewinnt, sind es nicht nur die sich weiterentwickelnden Fahrzeuge. Es gibt eine ausgeprägte Zusammenarbeit zwischen OEMs und Reifenherstellern. Ein Beispiel: TDKs intelligente Sensorsysteme sind nun nahtlos in Erstausrüstungs (OE) Radialreifen integriert. Diese fortschrittlichen Sensoren übermitteln direkt kritische Temperatur-, Last- und Verschleißdaten an die Fahrerassistenzsysteme (ADAS) des Fahrzeugs.
Intensiviertes Marken-zu-Verbraucher-Engagement über Händlernetzwerke verringert den Informationsvorteil, den der unabhängige Einzelhandel einst hatte. Digitale Service-Ökosysteme liefern prädiktive Reifenwechselwarnungen, die Kunden für authentische Ersatzteile an OEM-Kanäle binden und die Markentreue stärken. Der Aftermarket kontert durch Tier-3-Niedrigpreisimporte, sieht sich jedoch regulatorischer Kontrolle und Maßnahmen gegen Fälschungen gegenüber.
Geografische Analyse
APAC Schlauchlosen Reifen Markt
Im Jahr 2024 hielt der asiatisch-pazifische Raum einen dominanten Anteil von 39,81 % am schlauchlosen Reifenmarkt, angetrieben durch Chinas robuste Fahrzeugproduktion und Indiens produktionsgebundene Anreize für Automobilzulieferer, was eine starke inländische Grundlage für die Expansion des Marktes schafft[3]. Die regionale Exportkapazität wird durch die Zollvorteile des RCEP gestützt, und multinationale Unternehmen wie Goodyear investieren erhebliche Summen in die Erweiterung des Standorts Kunshan, um die weltweite Nachfrage zu decken.
Südamerika Schlauchlosen Reifen Markt
Südamerika ist auf dem Weg, die Dynamik anzuführen, wobei Prognosen eine CAGR-Wachstumsrate von 4,81 % bis 2030 anzeigen. Dieser Aufschwung wird auf eine Erholung der brasilianischen Produktion und eine Verpflichtung von Stellantis in Höhe von 6 Milliarden USD zurückgeführt, die die OEM-Produktion stärkt. Die wachsende Beliebtheit von Pickups und SUVs treibt die Nachfrage nach größeren Felgengrößen und schlauchlosen Radialreifen mit höheren Margen an. Gleichzeitig kurbelt erhöhte Infrastrukturausgaben die Modernisierung von Nutzfahrzeugflotten an. Darüber hinaus bieten Importsubstitutionspolitiken in Argentinien und Kolumbien zusätzliche Anreize für inländische Reifenin vestitionen.
Nordamerika und EMEA Schlauchlosen Reifen Markt
Nordamerika und Europa bleiben reife, wachstumsbegrenzte Regionen, in denen Vorschriften und nicht das Volumen die Innovation vorantreiben. Der Nahe Osten und Afrika verzeichnen selektive Zuwächse in städtischen Korridoren wie Riad und Lagos. Gleichzeitig bevorzugen ländliche Segmente aufgrund von Einschränkungen der Serviceinfrastruktur weiterhin Schräglagenreifen mit Schlauch.

Wettbewerbslandschaft
Die globale Führungsposition liegt bei Bridgestone, Michelin, Goodyear, Continental und Hankook, die einen bedeutenden Marktanteil halten, was auf eine moderate Branchenkonzentration hinweist. Diese Unternehmen nutzen proprietäre Verbundchemien, vertikale Integration von Synthesekautschuk und globale Distribution, um Skalenvorteile aufrechtzuerhalten. Die im Jahr 2024 offengelegten Gesamtinvestitionen unterstreichen aggressive Expansionsagenden, die auf Premium-EV-spezifische Reifenlinien, intelligente Sensorintegration und nachhaltige Material-Forschung und Entwicklung ausgerichtet sind [4].
Strategische Allianzen gestalten den Wettbewerb neu: TDK-Goodyears SightLine-Sensorintegration bettet Reifendaten in ADAS-Architekturen ein; Bridgestone-Versalis' geschlossener Recyclingkreislauf zielt auf Kreislaufwirtschaft ab; Sumitomo-Mitsubishi Chemicals Rußrecycling adressiert Scope-3-Emissionen. Tier-2-Akteure wie Sailun und Yokohama differenzieren sich durch regionale Preisführerschaft und Nischen-Motorsport-Sponsoring. Gleichzeitig nutzen chinesische Marktteilnehmer inländische Subventionen, um globale Preise zu unterbieten – was die Antidumping-Kontrolle in der EU und den USA verschärft.
Der Zufluss von Fälschungen und Graumarktprodukten untergräbt die Preisdisziplin und veranlasst Investitionen in den Markenschutz, RFID-Seriennummernkennzeichnung und Zollkooperationen. Rohstoffvolatilität verstärkt den Kostendruck und begünstigt integrierte Produzenten mit diversifizierten Rohstoffen. Die Wettbewerbserzählung dreht sich zunehmend um ESG-Glaubwürdigkeit und digitale Service-Ökosysteme statt allein um Profilmuster, was kontinuierliche Innovation zur Verteidigung von Marktanteilen erfordert.
Marktführer der Tubeless Reifen-Branche
-
Bridgestone Corporation
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A
-
Yokohama Rubber Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schlauchlosen Reifen Markt Unternehmen in diesem Bericht
- Bridgestone Corporation
- Michelin
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. S.p.A
- Hankook Tire & Technology
- Yokohama Rubber Co., Ltd.
- Sumitomo Rubber Industries
- Toyo Tire Corporation
- Apollo Tyres Ltd.
- MRF Ltd.
- Kumho Tire
- Giti Tire
- Nokian Tyres plc
Neueste Industrielle Entwicklungen in Schlauchlosen Reifen Markt
- März 2025: Continental stellte den Grand Prix TR vor, einen Straßenreifen, der Erschwinglichkeit mit schlauchlosen Fähigkeiten kombiniert. Der Grand Prix TR richtet sich an Radfahrer, die einen zuverlässigen Reifen für Training, Pendeln und längere Fahrten suchen, und findet seinen Platz in Continentals Ausdauersegment.
- Juni 2024: JK Tyre & Industries stellte eine neue Reifenpalette für den Transportsektor vor, darunter vier Lkw- und Bus-Radialvarianten: JETWAY JUM XM, JETWAY JUC XM, JETSTEEL JDC XD und JETWAY JUXe für Elektrobusse. Der JETWAY JUM XM, ein schlauchloses Reifen der nächsten Generation mit einer 4-Sterne-Bewertung und einem RRc-Wert von 4,9 KN/n, ist der energieeffizienteste und bietet verbesserte Kraftstoffwirtschaftlichkeit und Kostenoptimierung.
Berichtsumfang des globalen Tubeless Reifen Marktes
Segmentierungsübersicht
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LNF) |
| Mittelschwere Nutzfahrzeuge (MNF) |
| Schwere Nutzfahrzeuge (SNF) |
| Radial |
| Diagonal |
| 13–15 Zoll |
| 16–18 Zoll |
| 19–21 Zoll |
| Über 21 Zoll |
| OEMs |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge (LNF) | ||
| Mittelschwere Nutzfahrzeuge (MNF) | ||
| Schwere Nutzfahrzeuge (SNF) | ||
| Nach Design | Radial | |
| Diagonal | ||
| Nach Felgengröße | 13–15 Zoll | |
| 16–18 Zoll | ||
| 19–21 Zoll | ||
| Über 21 Zoll | ||
| Nach Vertriebskanal | OEMs | |
| Aftermarket | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Tubeless Reifen Marktes?
Die Größe des Tubeless Reifen Marktes beträgt im Jahr 2025 139,31 Milliarden USD.
Wie schnell wird das globale Umsatzwachstum erwartet?
Der Umsatz soll mit einer CAGR von 4,73 % wachsen und bis 2030 175,52 Milliarden USD erreichen.
Welche Region hat den höchsten Marktanteil?
Asien-Pazifik kontrolliert 39,81 % des weltweiten Umsatzes, angetrieben durch die großflächige Fahrzeugproduktion.
Welches Felgengrößensegment wächst am schnellsten?
Felgendurchmesser über 21 Zoll verzeichnen die schnellste CAGR von 4,84 % bis 2030 aufgrund der Nachfrage nach Premium-Fahrzeugen.
Warum gewinnen OEM-Kanäle an Dynamik?
Automobilhersteller integrieren TPMS und EV-optimierte Radialreifen ab Werk und treiben OEM-Lieferungen auf eine CAGR von 4,78 %.
Was ist eine wesentliche Bedrohung für legitime Reifenmarken?
Gefälschte und Graumarkt-Reifen untergraben die Preissetzungsmacht und erhöhen Sicherheitsrisiken, insbesondere in Südostasien.