
Marktgröße und Marktanteil für Truck Trailer
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 52.82 Milliarden US-Dollar |
| Marktgröße (2031) | 71.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Truck Trailer Marktanalyse von Mordor Intelligence
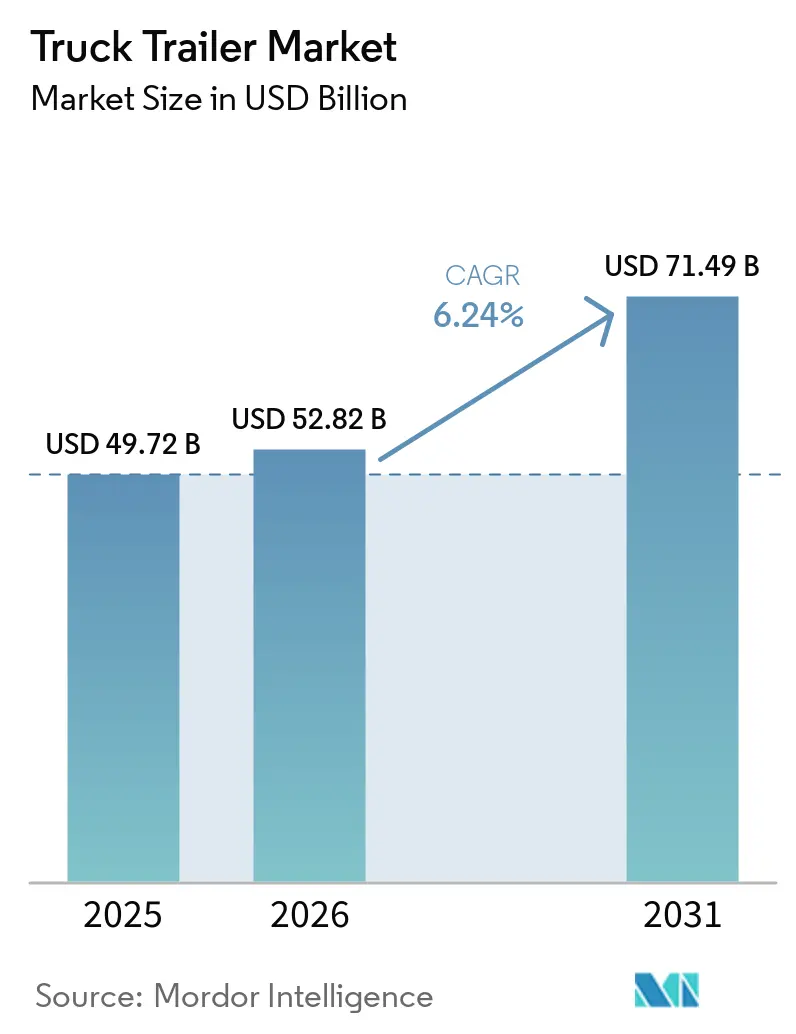
Die Größe des Truck-Trailer-Marktes wurde im Jahr 2025 auf 49,72 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 52,82 Milliarden USD erreichen sowie bis 2031 auf 71,49 Milliarden USD anwachsen, bei einer CAGR von 6,24 % während des Prognosezeitraums (2026–2031). Das Wachstum im E-Commerce-Paketversand, die Infrastrukturentwicklung und die Flottendigitalisierung tragen zu einer erhöhten Nachfrage bei und unterstützen gleichzeitig die Stabilität des Truck-Trailer-Marktes trotz Schwankungen im Frachtaufkommen. Paketnetzwerke treiben die Nachfrage nach hochdurchsatzfähigen Trockenkoffern an, Bauprojekte erhöhen den Bedarf an Flatbeds und Tiefladeanhängern, und Anforderungen an die Kühlkette beschleunigen die Einführung von Kühlanhängern. Darüber hinaus reduziert die Verwendung von leichten Verbundwerkstoffen und Aluminiumlegierungen das Leergewicht und trägt so zur Kraftstoffeffizienz unter strengeren Achslastvorschriften bei. Intelligente Telematik verbessert zudem die Anlagenauslastung durch die Integration von Trailern in Echtzeit-Ladungsabgleichsplattformen. Chancen entstehen im Bereich wasserstoffbetriebener Kühlsysteme und autonomiefähiger Fahrgestelle, was Innovatoren Potenzial bietet, Marktanteile zu gewinnen, da regulatorische Rahmenbedingungen und Nachhaltigkeitsziele weiter aufeinander abgestimmt werden.
Wesentliche Erkenntnisse des Berichts
- Nach Anhängertyp hielten Trockenkoffer 2025 einen Marktanteil von 36,17 % am Lkw-Anhänger-Markt, während Kühlanhänger bis 2031 voraussichtlich mit einem CAGR von 6,55 % wachsen werden.
- Nach Material entfiel 2025 ein Marktanteil von 63,22 % am Lkw-Anhänger-Markt auf Stahl; für Verbundwerkstoffe wird bis 2031 ein CAGR von 6,28 % prognostiziert.
- Nach Tonnagekapazität entfiel 2025 ein Marktanteil von 41,28 % am Lkw-Anhänger-Markt auf den Bereich 25–50 Tonnen, während das Segment unter 25 Tonnen bis 2031 einen CAGR von 6,37 % erzielen dürfte.
- Nach Länge dominierten 2025 Einheiten von 28–45 Fuß mit einem Marktanteil von 54,56 % am Lkw-Anhänger-Markt; Anhänger bis 40 Fuß werden bis 2031 voraussichtlich mit einem CAGR von 6,39 % wachsen.
- Nach Endverbrauchsbranche repräsentierten Einzel- und E-Commerce 2025 einen Marktanteil von 34,11 % am Lkw-Anhänger-Markt und werden bis 2031 voraussichtlich mit einem CAGR von 6,31 % wachsen.
- Nach Geografie führte Asien-Pazifik 2025 mit einem Marktanteil von 38,74 % am Lkw-Anhänger-Markt und wächst bis 2031 mit einem CAGR von 6,34 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-getriebene Paketmengen | +1.8% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Infrastruktur- und Bauwesen-Hochkonjunktur | +1.2% | Asien-Pazifik als Kernregion, mit Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau des Kühlkettennetzwerks | +0.9% | Global, frühe Gewinne in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Flottenmodernisierung hin zu Leichtbaumaterialien | +0.8% | Nordamerika und Europa, mit Expansion nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Intelligente Telematik | +0.6% | Nordamerika und Europa als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Einführung wasserstoffbetriebener Kühlung | +0.4% | Pilotmärkte EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-getriebene Paketmengen
Paketnetzwerke, die für die Same-Day-Lieferung ausgelegt sind, stützen sich auf dichte Pendelschleifen zwischen Micro-Fulfillment-Centern und Sortierhubs, was die täglichen Umläufe von Trockenkoffern erhöht. Amazons Einführung von Markentrailern für die Prime-Lieferung zeigt, wie Einzelhändler Kapazitäten internalisieren, um Serviceniveaus zu sichern[1]. Standardmäßige Dockhöhenkonfigurationen ermöglichen effizientes Cross-Docking, während Fahrzeuge mit Hebebühnen die urbane Lieferdichte erhöhen. Darüber hinaus treibt der zunehmende Fokus auf die Optimierung von Verpackungsgrößen die Nachfrage nach Trailern an, die mit verstellbaren E-Tracks und Logistikpfosten ausgestattet sind und für unterschiedliche Kartonhöhen ausgelegt sind. Der Einsatz von Echtzeit-Standort- und Verweilzeitanalysen ermöglicht es Flottenmanagern, die Trailerbewegungen durch regionale Hubs effektiver zu optimieren, wodurch Leerlaufzeiten reduziert und bisher ungenutzte Kapazitäten im System erschlossen werden.
Infrastruktur- und Bauwesen-Hochkonjunktur
Neue Straßen-, Schienen- und Projekte im Bereich erneuerbare Energien in China, Indien und Südostasien halten Flatbed- und Tiefladeanhänger-Montagelinien ausgelastet. Chinas Belt-and-Road-Initiative leitet Massenzement, Konstruktionsstahl und Turbinenblätter durch transkontinentale Korridore und erhöht die Nachfrage nach ausziehbaren und mehrachsigen Trailern[2]. Indiens Nationale Infrastrukturpipeline umfasst mehr als 9.000 Projekte und ermutigt lokale Flotten, Fahrzeuge mit Kapazitäten von 51 bis 100 Tonnen für den Transport schwerer Ausrüstung einzusetzen. Windparkentwicklungen erfordern Blattträger mit hydraulischen Lenksystemen, um ländliche Zufahrtsstraßen effektiv befahren zu können, während Solarpark-Entwickler Tiefrahmen-Flatbeds bevorzugen, die für eine optimale Modulstapeldichte ausgelegt sind. Die Verfügbarkeit langfristiger öffentlich-privater Finanzierung bietet Originalausrüstungsherstellern (OEMs) die Möglichkeit, lokalisierte Schweiß- und Lackieranlagen in der Nähe wichtiger Projekthubs zu planen und einzurichten.
Ausbau des Kühlkettennetzwerks
Pharmazeutische Distributoren integrieren nun GDP-Protokolle (Gute Distributionspraxis) in die Trailerbeschaffung und verlangen Temperaturkartierung sowie Datenprotokollierung an jeder Palettenposition. Carrier Transicolds Wasserstoffzellen-Kühlanhänger reduzieren die Emissionen während der Fahrt und verlängern die Kältespeicherausdauer, was Flotten sowohl Compliance- als auch ESG-Vorteile bietet[3]. Lebensmitteleinzelhändler integrieren Mehrtemperatur-Trennwände, um den Transport von gefrorenen, gekühlten und Umgebungstemperatur-Lagereinheiten (SKUs) in einer einzigen Lieferung an Dark-Store-Fulfillment-Knoten zu ermöglichen. Während der Pandemie eingerichtete Impfstoffkorridore sind in permanente Kühlkettenstrecken übergegangen und ermutigen OEMs, in isolierte Plattenmontagelinen in Schwellenmärkten zu investieren. Darüber hinaus erwerben Aggregatoren von Cloud-Küchen und Mahlzeitenkit-Diensten kompakte Kühlanhänger, die speziell für die Kompatibilität mit Klasse-B-Zugmaschinen ausgelegt sind und eine effiziente Verteilung in städtischen Gebieten gewährleisten.
Flottenmodernisierung hin zu Leichtbaumaterialien
Verbundstoff-Seitenwände und Aluminium-Querträger reduzieren das Gewicht eines 53-Fuß-Trockenkoffers um bis zu 450 Kilogramm, was zu messbaren Kraftstoffeinsparungen auf nordamerikanischen Langstreckenrouten beiträgt. Wabash Nationals geformte Strukturverbundplatten bieten Korrosionsbeständigkeit, die die Nutzungsdauer auf mehr als 15 Jahre verlängert und die Gesamtbetriebskosten für Flottenoperatoren senkt. Als Reaktion auf Kohlenstoffpreisregelungen priorisieren Flottenoperatoren zunehmend Nutzlast-pro-Kilogramm-Kennzahlen, was zu einer Nachfrageverschiebung geführt hat, bei der stahldominierende Designs bei preissensiblen Käufersegmenten häufiger werden. Die Einführung von Verbundstoffdesigns weitet sich schrittweise von Lebensmittel- und Paketspediteuren auf regionale Stückgut-Flotten aus, da Reparaturnetzwerke mit Verbundstoff-Reparatursets vertrauter werden. Darüber hinaus verlagern Materiallieferanten strategisch Aushärteöfen zu OEM-Clustern, um die Logistikkosten für den Transport sperriger geformter Teile zu optimieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Stahl- und Aluminiumpreise | -0.7% | Global, akut in Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Achslastgrenzen | -0.5% | Kernmärkte Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Trailermechanikern | -0.4% | Global, gravierend in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken | -0.3% | Nordamerika und EU, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Stahl- und Aluminiumpreise
Die Referenzpreise für warmgewalzte Coils schwankten im Jahr 2024 um 40 %, was die Bruttomarge der OEMs erheblich beeinträchtigte und die Preisgestaltung langfristiger Auftragsbücher erschwerte. Die Einführung von Aluminium-Importzöllen in den Vereinigten Staaten verursachte zusätzliche Kosten von 250 USD pro Tonne und verringerte damit den Kostenunterschied zwischen Aluminium- und Verbundstoffbauten. Um diesen Herausforderungen zu begegnen, führten Hersteller vierteljährliche Preisanpassungsklauseln ein; kleinere Händler hatten jedoch Schwierigkeiten, diese Aufschläge an die Endnutzer weiterzugeben. Obwohl Absicherungsverträge eine teilweise Absicherung gegen Preisvolatilität boten, erforderten sie Barsicherheiten, was das Betriebskapital einschränkte. Infolgedessen verschoben einige Flotten ihre Ersatzzyklen, was zu einem vorübergehenden Nachfragerückgang führte, bis die Rohstoffpreise eine größere Stabilität erreichten.
Regulatorische Achslastgrenzen
Die US-amerikanische Federal Bridge Formula schränkt Achsgruppenlasten ein und verpflichtet Ingenieure, das Gewicht auf zusätzliche Achsen zu verteilen oder Schubkonfigurationen einzusetzen, was die Gesamtbaukosten erhöht. In Europa erfordern Unterschiede in den Vorschriften zwischen den Mitgliedstaaten, dass grenzüberschreitende Spediteure Trailer unterladen, um die strengsten Grenzwerte auf bestimmten Routen einzuhalten, was die Nutzlasteffizienz verringert. Der Einsatz von Überwachungskameras mit Wiegevorrichtungen in Bewegung hat zu einem Anstieg der Bußgelder geführt, was Flotten dazu veranlasst, Bordwaagen zur Sicherstellung der Compliance einzusetzen. Bemühungen zur Harmonisierung von 44-Tonnen-Gesamtgewichtsgrenzen in EU-Korridoren sind im Gange; eine Einigung bleibt jedoch schwierig. Dieser Mangel an Einigkeit trägt weiterhin zu erheblichen Design- und Betriebskomplexitäten für internationale Betreiber bei.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trailer-Typ:
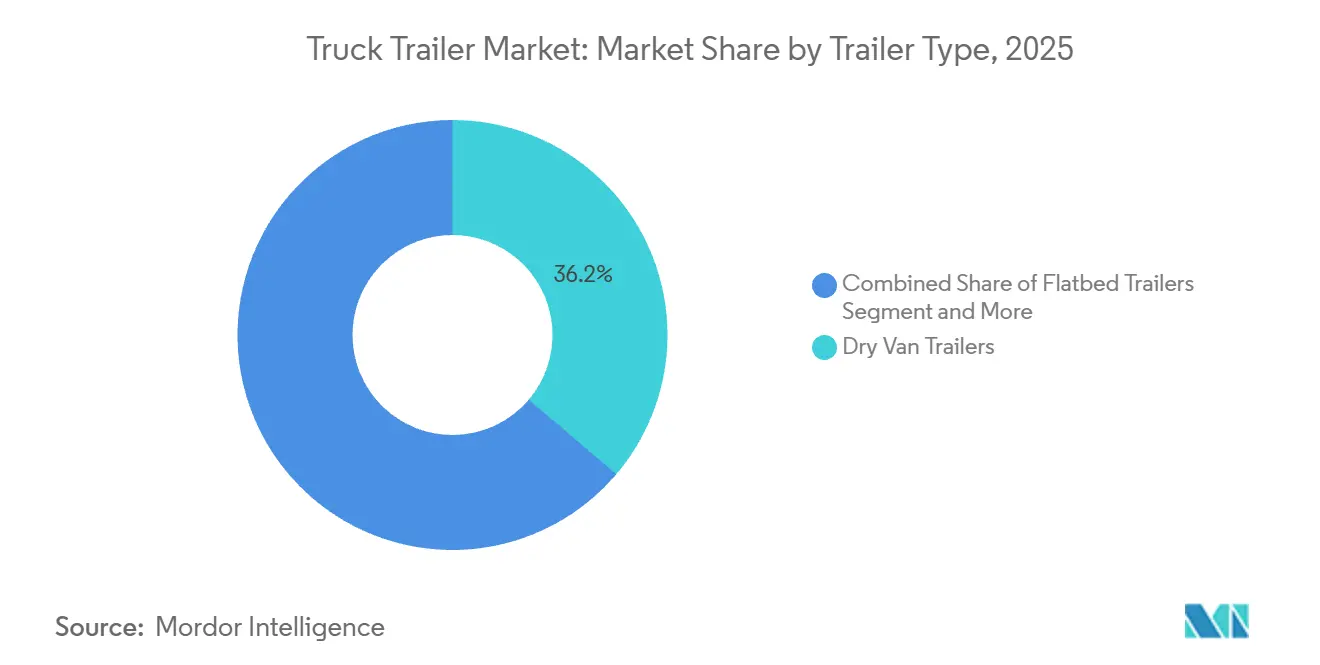
Führung durch Trockenkoffer und Dynamik bei KühlaufliegernIm Jahr 2025 entfielen 36,17 % des Marktanteils am Lkw-Anhänger-Markt auf Trockenkoffer, was deren Eignung für kubisch optimierte Pakete und den allgemeinen Warentransport unterstreicht. Obwohl Kühlanhänger ein kleineres Marktsegment darstellen, wird für sie bis 2031 ein CAGR von 6,55 % prognostiziert, angetrieben durch die steigende Nachfrage in der Frischwarenlogistik und der Pharmalogistik. Pritschenfahrzeuge spielen eine entscheidende Rolle beim Transport von Baustahl, Schnittholz und Maschinen, insbesondere in Szenarien, in denen eine seitliche oder obere Beladung erforderlich ist. Darüber hinaus sind Tieflader unverzichtbar für den Transport von Großbaggern, die bei Infrastrukturprojekten eingesetzt werden. Tankfahrzeuge bleiben unentbehrlich für den Transport gefährlicher Flüssigkeiten, während ausziehbare Blattträger im Rahmen von Windenergieprojekten zunehmend an Bedeutung gewinnen.
E-Commerce-Betreiber rüsten Trockenkoffer mit fest installierten Logistikpfosten und Ladestangen nach, um die Paketpackdichte zu erhöhen. Kühlkettenspezialisten hingegen investieren in Mehrzonenkühlfahrzeuge, die mit Wasserstoff- oder elektrischen Standby-Systemen ausgestattet sind, um städtischen Emissionsvorschriften zu entsprechen. Im Prognosezeitraum wird erwartet, dass der Lkw-Anhänger-Markt eine verstärkte Einführung von Telematik über alle Anhängertypen hinweg verzeichnen wird, die eine Echtzeit-Ladungsüberwachung und eine vorausschauende Wartungsplanung ermöglicht. Erstausrüster (OEMs), die Konnektivitätsfunktionen als Teil von Standard-Garantiepaketen anbieten, werden voraussichtlich langfristige Flottenverträge sichern und damit die fragmentierte Lieferantenlandschaft weiter konsolidieren.


Nach Material:
Stahl hält das Volumen, Verbundwerkstoffe erobern das PremiumsegmentIm Jahr 2025 entfielen 63,22 % des Truck-Trailer-Marktanteils auf Stahl, angetrieben durch seine Kosteneffizienz und etablierte Servicenetzwerke. Da Flotten jedoch zunehmend Kraftstoffeffizienz und Korrosionsbeständigkeit priorisieren, wird erwartet, dass Verbundstoff- und Aluminiumvarianten mit einer CAGR von 6,28 % wachsen und bis 2031 möglicherweise ein Drittel der Neubauten ausmachen. Stahls Recyclingfähigkeit und Kostenvorteil bei der Anschaffung sichern weiterhin seine Position in kostenempfindlichen Trockenkofferflotten. Dennoch entscheiden sich Betreiber gewichtsempfindlicher Kühlanhänger und Tankfahrzeuge zunehmend für fortschrittliche Materialien mit höheren Investitionsausgaben und verweisen dabei auf reduzierte Betriebskosten als Schlüsselfaktor.
Verbundstoff-Sandwichplatten zeigen im Gegensatz zu herkömmlichen Stahlhäuten Widerstandsfähigkeit gegen Delamination und erhalten die Isolierungs-R-Werte über längere Zeiträume, wodurch der Energieverbrauch über ihren Lebenszyklus hinweg reduziert wird. Darüber hinaus integrieren Hybriddesigns Stahlkupplungsbereiche mit Aluminium-Seitenträgern und erzielen so eine Balance zwischen Kosten und Gewicht. Materiallieferanten nutzen in Zusammenarbeit mit OEM-Designstudios Finite-Elemente-Modellierung, um Plattenaufbauten zu optimieren und ausreichende Festigkeitsreserven ohne unnötige Überdimensionierung sicherzustellen. Da nachhaltigkeitsorientierte Beschaffungsrichtlinien immer weiter verbreitet sind, werden Lebenszyklusanalysen voraussichtlich eine größere Anzahl von Aufträgen in Richtung alternativer Materialien lenken und damit die Marktgrößenanteile des Truck-Trailer-Marktes zwischen Stahl und Verbundwerkstoffen schrittweise umverteilen.
Nach Tonnagekapazität:
Effizienz im mittleren Bereich dominiertIm Jahr 2025 entfielen 41,28 % des Truck-Trailer-Marktanteils auf Trailer mit einem Gewicht zwischen 25 und 50 Tonnen, was ihre Konformität mit regionalen Gewichtsverteilungsvorschriften und damit verbundenen Auflagen unterstreicht. Trailer unter 25 Tonnen werden voraussichtlich mit einer CAGR von 6,37 % wachsen, angetrieben durch die zunehmende Einführung städtischer Konsolidierungszentren, die leichtere Fahrzeuge benötigen, die enge Straßen und Bordsteindocks effizient befahren können. Gleichzeitig verzeichnen die Segmente 51 bis 100 Tonnen und Schwerlast, die für Energie-, Bergbau- und Baulogistik unverzichtbar sind, ein langsameres Volumenwachstum. Dieses langsamere Wachstum ist darauf zurückzuführen, dass Infrastruktur-Megaprojekte derzeit von der Planungs- in die Ausführungsphase übergehen.
Da Regulierungsbehörden strengere Achslast-Compliance durchsetzen, stehen Flotten unter Druck, ihre Kapazitäten zu optimieren und damit Überdimensionierung und Ineffizienzen durch Leerfahrten zu vermeiden. Die Einführung von Leichtbaumaterialien verbessert die Nutzlastkapazitäten in allen Gewichtskategorien und ermöglicht es Flotten, das zusätzliche Gewicht durch Emissionskontrollausrüstung auszugleichen. Im Prognosezeitraum wird erwartet, dass telematikgestützte Lastüberwachung es Disponenten ermöglicht, die geeignete Tonnageklasse für jede Sendung zuzuweisen, was den Kraftstoffverbrauch und die nicht umsatzgenerierenden Kilometer im gesamten Truck-Trailer-Markt effektiv reduziert.
Nach Länge:
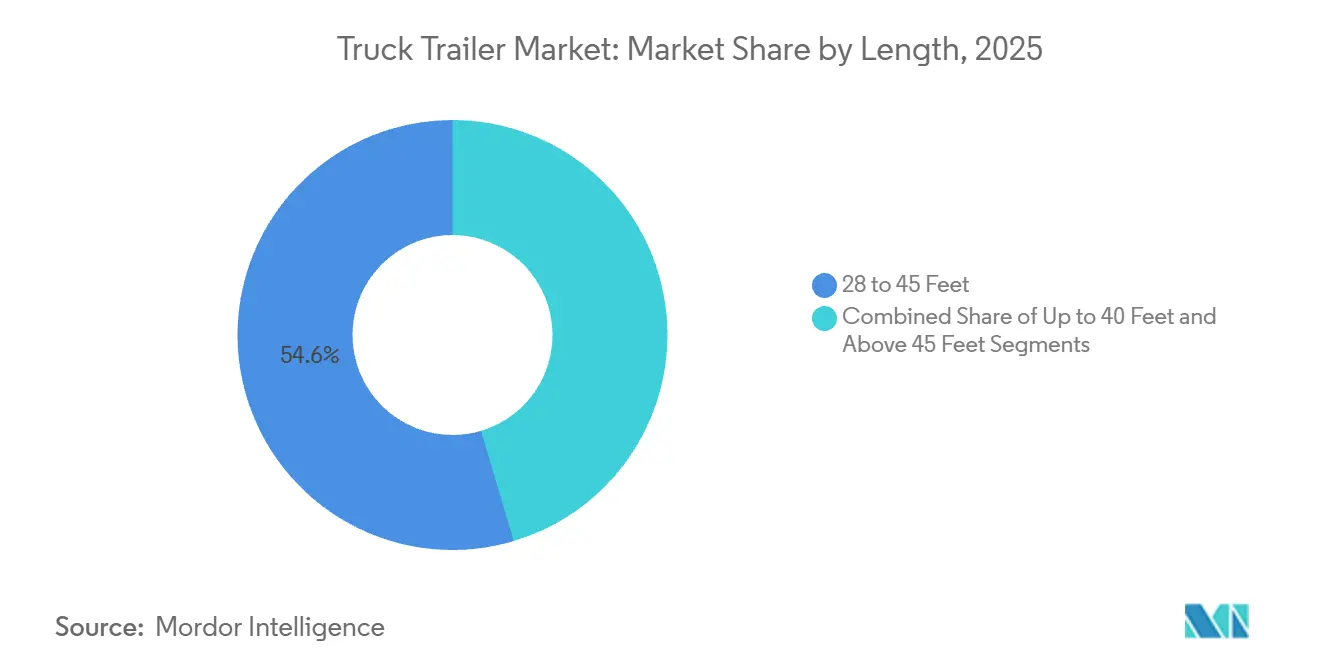
Dominanz der Standard-28-bis-45-Fuß-Klasse trifft auf Wachstum im KompaktsegmentIm Jahr 2025 entfielen 54,56 % des Marktanteils auf Truck-Trailer mit einer Länge von 28 bis 45 Fuß, was mit Dockhöhen und intermodalen Schienenstandards in Nordamerika und Europa übereinstimmt. Trailer unter 40 Fuß werden jedoch voraussichtlich eine CAGR von 6,39 % verzeichnen, da städtische Gebiete Bordsteingebühren und Rechtsabbiegebeschränkungen einführen, die für längere Radstände Herausforderungen schaffen. Andererseits sind Trailer über 45 Fuß zwar weiterhin unverzichtbar für den Transport voluminöser Güter wie Isolierpaneele und Möbel, sehen sich jedoch strengen Vorschriften gegenüber, die Möglichkeiten zur Längenverlängerung einschränken.
Die Flottenroutenmodellierung integriert zunehmend GIS-Einschränkungen und empfiehlt kleinere Trailer für überlastete Gebiete zu Stoßzeiten. Als Reaktion darauf führen OEMs modulare Fahrgestelle ein, die das Hinzufügen oder Entfernen von Mittelbuchten ermöglichen, sodass Flotten ein vielseitiges Fahrzeug sowohl für städtische als auch für regionale Routen nutzen können. Mit der Zeit könnten wachsende Standardisierungsanforderungen rund um Paketabmessungen die Designtrends in Richtung einer bevorzugten 32-Fuß-Länge beeinflussen und damit die Anteilsverteilung innerhalb der Längenkategorien der Truck-Trailer-Branche neu gestalten.
Nach Endverbrauchsbranche:
Einzel- und E-Commerce übertreffen traditionelle BranchenIm Jahr 2025 entfielen 34,11 % des Truck-Trailer-Marktes auf Einzel- und E-Commerce, angetrieben durch eine steigende Omnichannel-Nachfrage, die filialbasierte und direkte Verbrauchererfüllung integriert. Mit der Ausweitung von Same-Day-Lieferdiensten über Tier-1-Städte hinaus wird für dieses Segment eine CAGR von 6,31 % erwartet. Dicht dahinter unterstützen Lebensmittel- und Getränkeverlader die Nachfrage nach Kühlanhängern, angetrieben durch die wachsende Beliebtheit von Frischprodukten und Mahlzeitenkits. Flatbed-Trailer werden hauptsächlich auf Baustellen eingesetzt, während Verlader im Öl-, Gas- und Chemiesektor auf Tankfahrzeuge mit fortschrittlichen Mehrfachkammer-Sicherheitssystemen angewiesen sind, um einen sicheren Transport zu gewährleisten.
Die Digitalisierung verändert alle Endverbrauchssektoren. Einzelhändler implementieren IoT-Tags zur Verbesserung der SKU-Sichtbarkeit, Agrarunternehmen setzen sensorbestückte Getreidebehälter ein, um Feuchtigkeitswerte während des Transports zu überwachen, und petrochemische Flotten integrieren Daten elektronischer Fahrtenschreiber (ELD) mit Umwelt-, Sozial- und Governance-Dashboards (ESG). Endnutzer fordern zunehmend vorausschauende Betriebszeitgarantien in ihren Beschaffungsanfragen (RFPs) und ermutigen OEMs, Analysen in ihre Standardspezifikationen zu integrieren. Da Nachhaltigkeitsprüfungen strenger werden, legen Kunden größeren Wert auf die Bewertung von Lebenszyklusemissionen. Sie bevorzugen zunehmend Trailerhersteller, die den Einsatz von kohlenstoffarmem Stahl in der Produktion zertifizieren oder wasserstoffbereite Kühlanhänger-Optionen anbieten.
Geografische Analyse
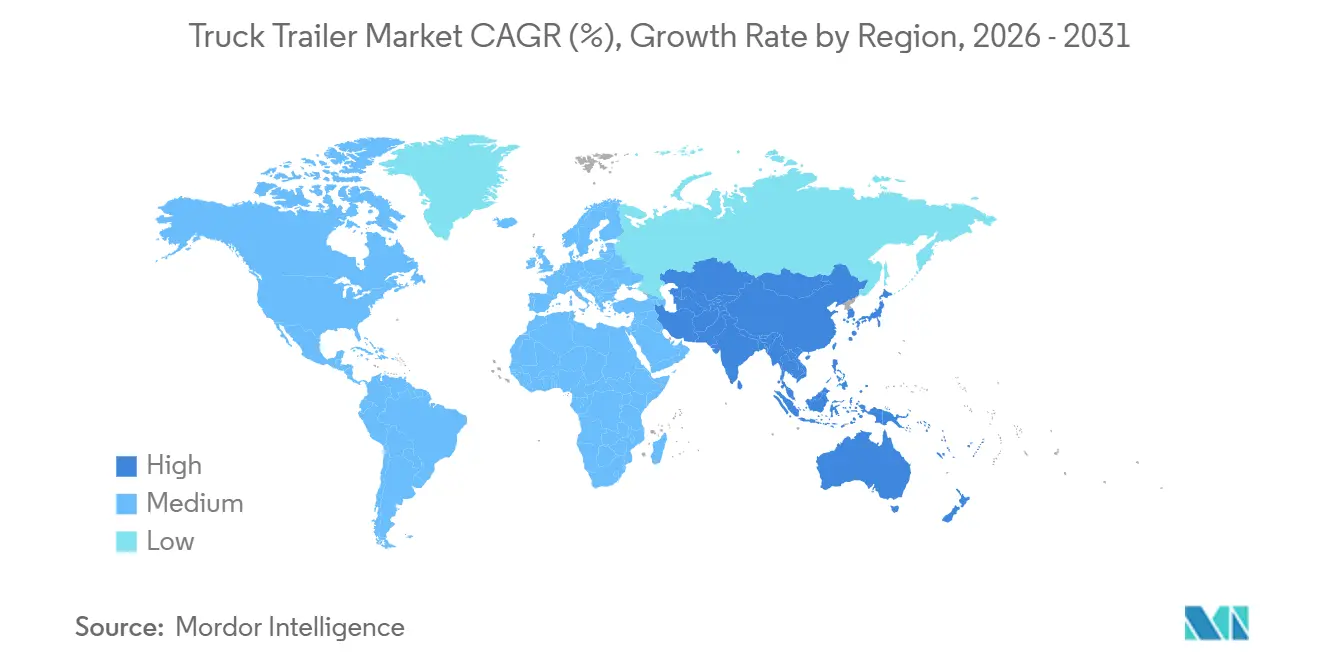
Im Jahr 2025 entfiel auf den asiatisch-pazifischen Raum ein bedeutender Anteil von 38,74 % am Truck-Trailer-Markt, gestützt durch Chinas umfangreiches Fertigungskorridornetz und Indiens Logistikkonsolidierung, die durch die Goods and Services Tax (GST) ermöglicht wurde. Mit zunehmender E-Commerce-Durchdringung und stetigen Infrastrukturinvestitionen wird erwartet, dass die Region mit einem CAGR von 6,34 % bis 2031 die Führung übernimmt. Darüber hinaus beschleunigen staatliche Anreize zur Förderung von Euro-VI-äquivalenten Emissionsstandards die Flottenersatzzyklen und steigern dadurch die Produktion regionaler Erstausrüster (OEMs).
Nordamerika, das das zweitgrößte Marktvolumen hält, treibt weiterhin Fortschritte bei der Einführung von Telematik und dem Einsatz von Leichtbaumaterialien voran. In den Vereinigten Staaten setzen große Paketdienstleister zunehmend auf Verbundwerkstoffe, während Kanadas rohstoffabhängige Wirtschaft die Nachfrage nach mehrachsigen Tankfahrzeugen und Schüttgutaufliegern aufrechthält. Der Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada (USMCA) erleichtert die grenzüberschreitende Kapazitätsanpassung und ermöglicht es Flotten, Fahrzeuge zwischen Regionen umzupositionieren, um saisonale Frachtspitzen zu bewältigen, ohne Neuanschaffungen zu erfordern.
Europa setzt auf Nachhaltigkeit und ermutigt OEMs, recycelbare Verbundwerkstoffe und Kühlaggregate mit alternativen Kraftstoffen im Einklang mit dem EU-Green-Deal einzusetzen. Obwohl Achslastunterschiede zwischen den Mitgliedstaaten Herausforderungen für Langstreckenrouten darstellen, könnten laufende Bemühungen zur Harmonisierung der Korridore während des Prognosezeitraums standardisierte Bruttogrenzen von 44 Tonnen ermöglichen. Nach dem Brexit strukturiert das Vereinigte Königreich seine Lieferketten um, indem es die Einfuhr von Fertigaufliegern erhöht und die inländischen Aufarbeitungskapazitäten ausbaut, um die Lebensdauer der Fahrzeuge als Reaktion auf Einfuhrzölle zu verlängern. Unterdessen zielen aufstrebende Montagebetriebe in Osteuropa durch die Nutzung niedrigerer Betriebskosten auf preissensible Flotten ab und fordern damit etablierte Anbieter in den westlichen Regionen heraus.

Wettbewerbslandschaft
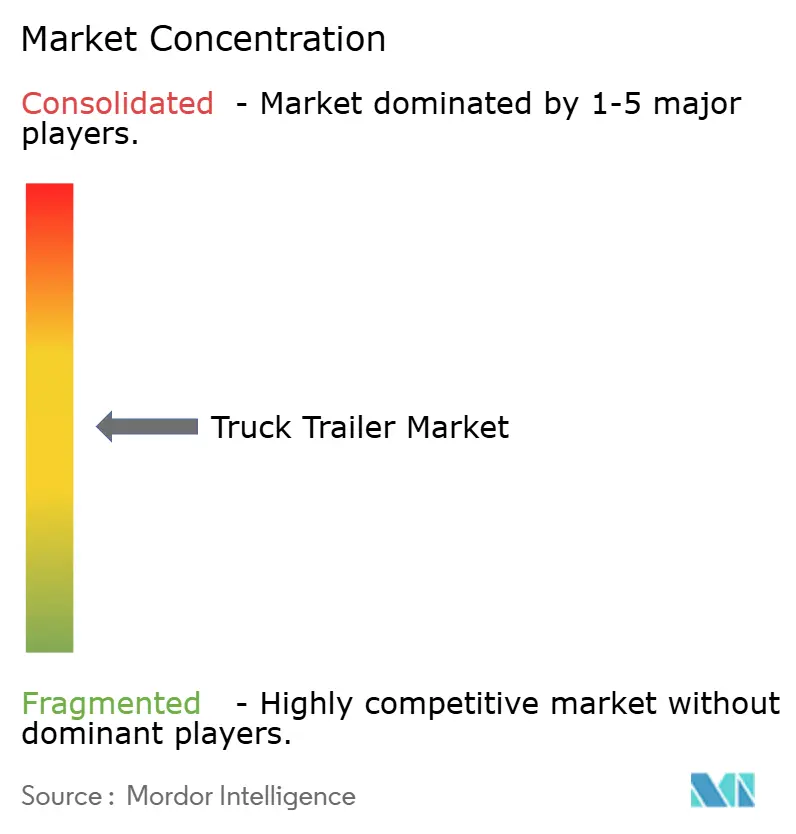
Der Lkw-Anhänger-Markt ist mäßig fragmentiert. Regionale Marktführer verfügen über Skalenvorteile, sehen sich jedoch zunehmenden Technologieanforderungen gegenüber. CIMC nutzt seine in China ansässige Fertigungskapazität, um sowohl den asiatisch-pazifischen Markt als auch Exportmärkte zu bedienen. Wabash National differenziert sich durch seine patentierte Verbundkarosserietechnologie, die das Leergewicht und die Wartungskosten senkt. Schmitz Cargobull hat erhebliche Investitionen in IoT-fähige digitale Dienste getätigt, insbesondere durch die Integration von Sensorhardware mit Abonnements für vorausschauende Wartung. Die Übernahme von EnTrans durch TerraVest konsolidiert Spezialkapazitäten für Tank- und Kryoanhänger in einer einheitlichen nordamerikanischen Plattform.
Strategische Partnerschaften entwickeln sich rund um Wasserstoffkühlinitiativen und verbinden Anhänger-OEMs mit Brennstoffzellenintegratoren und Lebensmittelflotten, die emissionsfreie Kühlketten aufbauen wollen. Private-Equity-Gesellschaften verfolgen aktiv Roll-up-Möglichkeiten bei regionalen Herstellern, insbesondere bei solchen, die ihre eigenen Telematikentwicklungsstrategien voraussichtlich nicht selbst finanzieren werden. Gleichzeitig ziehen Start-ups, die sich auf autonomiefähige Dolly-Fahrzeuge und selbstangetriebene Fahrgestelle konzentrieren, Risikokapitalinvestitionen an, obwohl regulatorische Zeitpläne die unmittelbare Umsatzgenerierung voraussichtlich begrenzen werden. Die Volatilität bei Stahl- und Aluminiumpreisen begünstigt vertikal integrierte Hersteller, die ihre Materialeinsätze absichern, während kleinere Fertigungsbetriebe zunehmend unter Druck stehen, Plattenbausätze auszulagern und ihr Produktangebot einzuschränken.
OEMs, die ISO-9001- und Advance-Quality-Planning-Zertifizierungen erlangen, errichten Compliance-Barrieren für Neueinsteiger und sichern langfristige Verträge mit globalen Paketnetzwerken. Der Einsatz digitaler Zwillinge für den Anhängerbau beschleunigt die technischen Vorlaufzeiten und verbessert die Auftragsfertigung für kundenspezifische Anforderungen. Im Prognosezeitraum wird der Markterfolg davon abhängen, Fertigungskapazitäten mit softwaregesteuerten Servicepaketen zu kombinieren, den Umsatz pro Einheit zu steigern und Kunden durch mehrjährige Datenabonnementverträge zu binden.
Marktführer der Truck Trailer-Branche
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
-
Hyundai Translead
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Truck-Trailer-Markt
- CIMC Vehicles (Group) Co., Ltd.
- Wabash National Corporation
- Utility Trailer Manufacturing Company
- Great Dane LLC
- Hyundai Translead
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard Krone GmbH
- Kögel Trailer GmbH & Co. KG
- Stoughton Trailers LLC
- Lamberet SAS
- Randon Implementos
- Kässbohrer
- Fontaine Trailer Company
- Vanguard National Trailer Corp.
- Titan Trailers Inc.
- MAC Trailer Enterprises Inc.
- Schwarzmüller Group
- SDC Trailers Ltd.

Recent Industry Developments in Truck-Trailer-Markt
- April 2026: ZF Friedrichshafen beschleunigt seinen Vorstoß in das Trailersegment und zielt mit fortschrittlichen Trailer-Steuerungs- und Softwaresystemen auf OEMs ab. Der Schritt wird durch bevorstehende regulatorische Änderungen angetrieben, die intelligentere und stärker vernetzte Trailer-Plattformen erfordern. ZF positioniert sich aktiv als Technologiepartner für Trailerhersteller und nicht nur als Komponentenlieferant.
- März 2026: Rheinmetall hat eine strategische Kooperationsvereinbarung mit Nooteboom Trailers unterzeichnet, um gemeinsam militärische Schwerlasttransporter zu entwickeln und zu vermarkten.
- März 2026: Volvo Trucks North America entwickelt gemeinsam mit TECTRAN ein neues Lkw-Trailer-Verbindungssystem, das eine drahtlose Hochgeschwindigkeits-Datenübertragung ermöglicht. Die Lösung zielt darauf ab, einen neuen Branchenstandard für vernetzte Trailer-Betriebe in Nordamerika zu schaffen.


Berichtsumfang des globalen Truck Trailer Markts
Der Lkw-Anhänger-Markt ist nach Anhängertyp, Material, Tonnagekapazität, Länge, Endverbrauchsbranche und Geografie segmentiert. Nach Anhängertyp ist der Markt in Trockenkoffer-Anhänger, Pritschenanhänger, Kühlanhänger (Reefer), Tieflader-Anhänger, Tankfahrzeuge und ausziehbare Anhänger segmentiert. Nach Material ist der Markt in Stahl, Aluminium und Verbundwerkstoffe segmentiert. Nach Tonnagekapazität ist der Markt in unter 25 Tonnen, 25 bis 50 Tonnen, 51 bis 100 Tonnen und über 100 Tonnen segmentiert. Nach Länge ist der Markt in bis zu 40 Fuß, 28 bis 45 Fuß und über 45 Fuß segmentiert. Nach Endverbrauchsbranche ist der Markt in Lebensmittel und Getränke, Bauwesen, Öl und Gas, Landwirtschaft, Einzel- und E-Commerce, Chemikalien und Sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Trockenkoffer-Trailer |
| Pritschentrailer |
| Kühlauflieger |
| Tieflader-Trailer |
| Tankfahrzeuge |
| Ausziehbare Trailer |
| Stahl |
| Aluminium |
| Verbundwerkstoffe |
| Unter 25 Tonnen |
| 25 bis 50 Tonnen |
| 51 bis 100 Tonnen |
| Über 100 Tonnen |
| Bis zu 40 Fuß |
| 28 bis 45 Fuß |
| Über 45 Fuß |
| Lebensmittel und Getränke |
| Bauwesen |
| Öl und Gas |
| Landwirtschaft |
| Einzel- und E-Commerce |
| Chemikalien |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Trailer-Typ | Trockenkoffer-Trailer | |
| Pritschentrailer | ||
| Kühlauflieger | ||
| Tieflader-Trailer | ||
| Tankfahrzeuge | ||
| Ausziehbare Trailer | ||
| Nach Material | Stahl | |
| Aluminium | ||
| Verbundwerkstoffe | ||
| Nach Tonnagekapazität | Unter 25 Tonnen | |
| 25 bis 50 Tonnen | ||
| 51 bis 100 Tonnen | ||
| Über 100 Tonnen | ||
| Nach Länge | Bis zu 40 Fuß | |
| 28 bis 45 Fuß | ||
| Über 45 Fuß | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Bauwesen | ||
| Öl und Gas | ||
| Landwirtschaft | ||
| Einzel- und E-Commerce | ||
| Chemikalien | ||
| Sonstige | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Truck-Trailer-Markt bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 71,49 Milliarden USD erreicht.
Welcher Trailer-Typ wächst am schnellsten?
Kühlanhänger werden bis 2031 voraussichtlich mit einem CAGR von 6,55 % wachsen.
Wie groß ist der Marktanteil von Asien-Pazifik heute?
Asien-Pazifik hält 38,74 % des globalen Umsatzes und ist die am schnellsten wachsende Region.
Warum gewinnen Verbundwerkstoffe im Trailerbau an Beliebtheit?
Verbundwerkstoffe reduzieren das Eigengewicht, widerstehen Korrosion und senken den Kraftstoffverbrauch, was eine CAGR von 6,28 % bei der Einführung antreibt.
Welche Auswirkungen haben Stahl- und Aluminiumpreise auf die Hersteller?
Preisvolatilität komprimiert die Margen und zwingt OEMs zur Einführung von Absicherungs- und dynamischen Preisstrategien.
Welcher Technologietrend bietet Trailer-OEMs neue Umsatzquellen?
Integrierte Telematik und Abonnements für vorausschauende Wartung steigern den Lebenszeitwert pro Einheit und differenzieren das Angebot.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
