
Reisegepäckmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
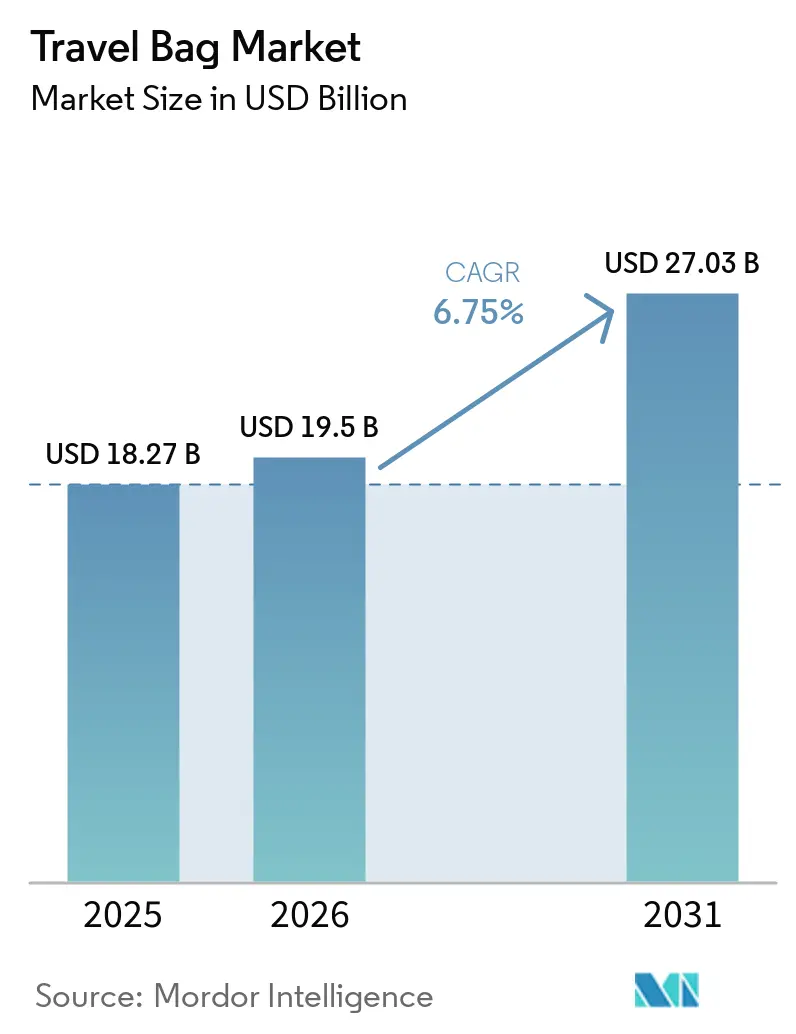
| Marktgröße (2026) | 19.5 Milliarden US-Dollar |
| Marktgröße (2031) | 27.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.75 % |
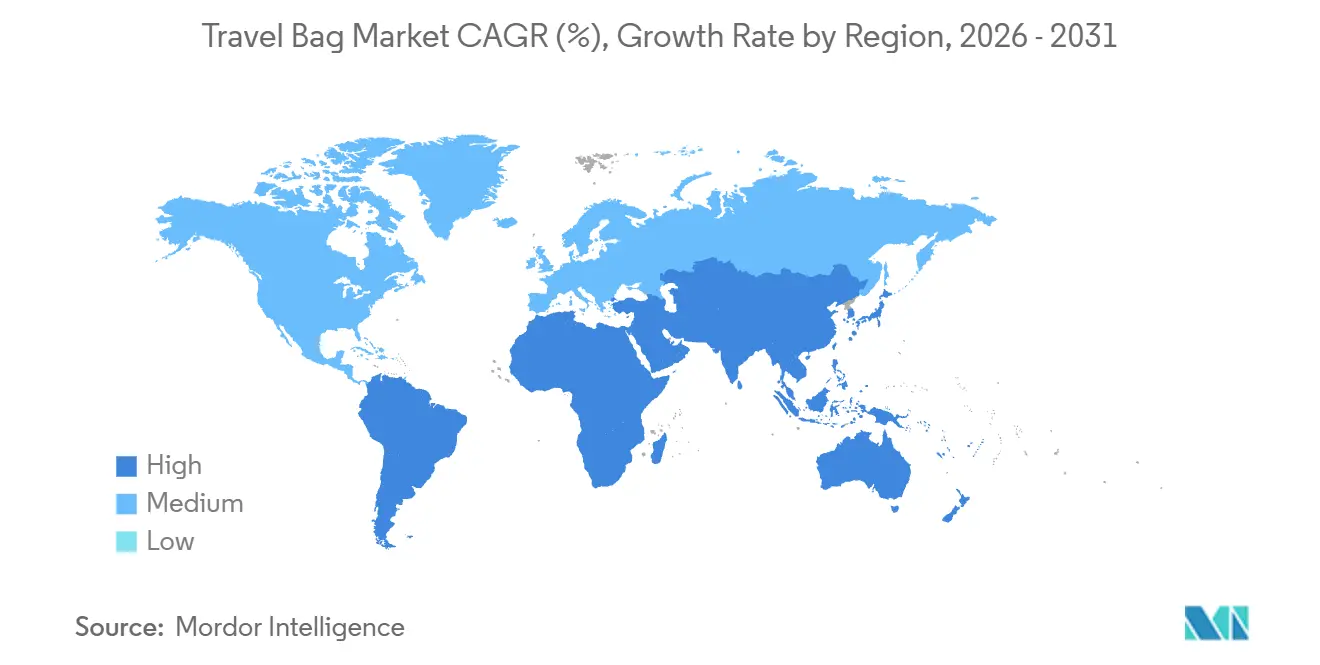
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
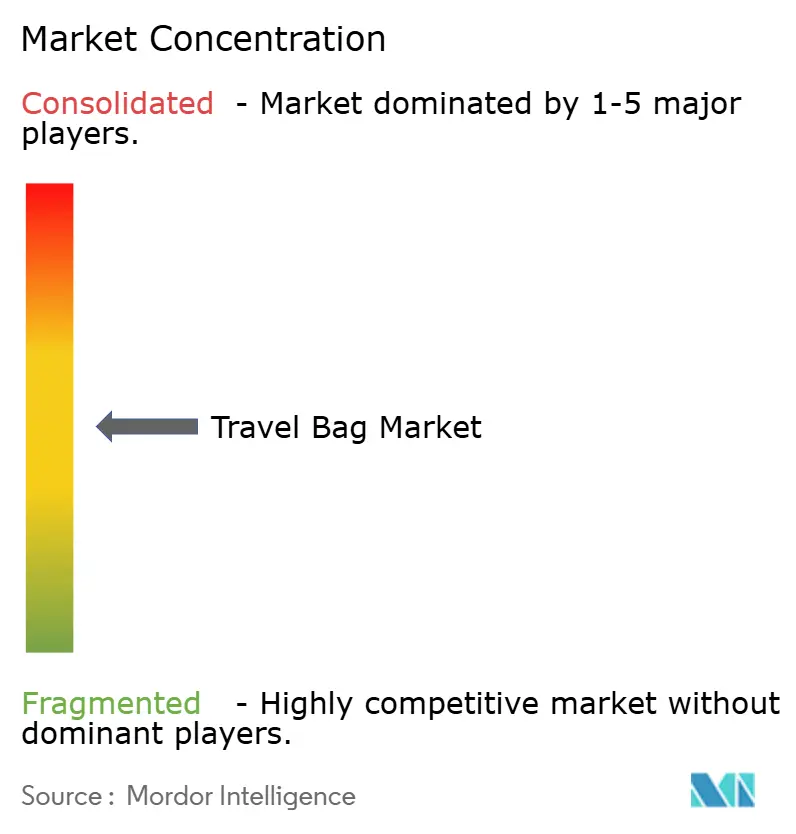
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reisegepäckmarkt Analyse von Mordor Intelligence
Die Größe des Reisegepäckmarkts wird voraussichtlich von 18,27 Milliarden USD im Jahr 2025 und 19,50 Milliarden USD im Jahr 2026 auf 27,03 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,75 % zwischen 2026 und 2031 entspricht. Die kontinuierliche Erholung des globalen Tourismus, strengere Handgepäckvorschriften der Fluggesellschaften und Nachhaltigkeitspräferenzen gestalten Produktdesign, Kanalstrategie und regionale Wachstumsaussichten neu. Durchbrüche bei der Gewichtsreduzierung durch Polycarbonat, die Direktvermarktung an Verbraucher und CO₂-neutrale Produktlinien stärken die Premiumisierung, während unorganisierte Anbieter und die Volatilität petrochemischer Rohstoffe den Margen Druck bereiten. Übernahmen durch Private-Equity-Gesellschaften, Kooperationen zwischen Fluggesellschaften und Marken sowie intelligente Gepäckfunktionen verdeutlichen eine zunehmend strategische Wettbewerbslandschaft im Reisegepäckmarkt.
Wichtigste Erkenntnisse des Berichts
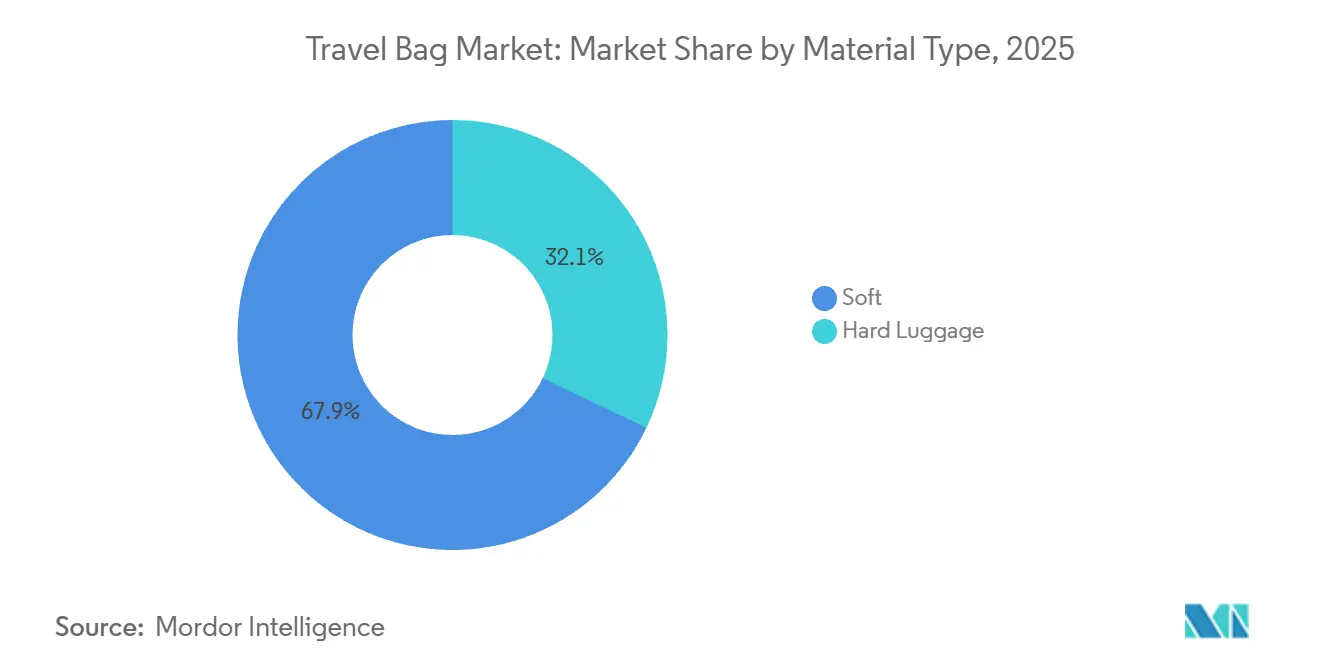
- Nach Materialtyp dominierten weichseitige Taschen im Jahr 2025 mit einem Umsatzanteil von 67,90 %, während hartschalige Varianten voraussichtlich bis 2031 die schnellste CAGR von 7,02 % verzeichnen werden.
- Nach Endnutzer entfielen 91,87 % der Nachfrage im Jahr 2025 auf Erwachsene, während das Kindersegment bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen wird.
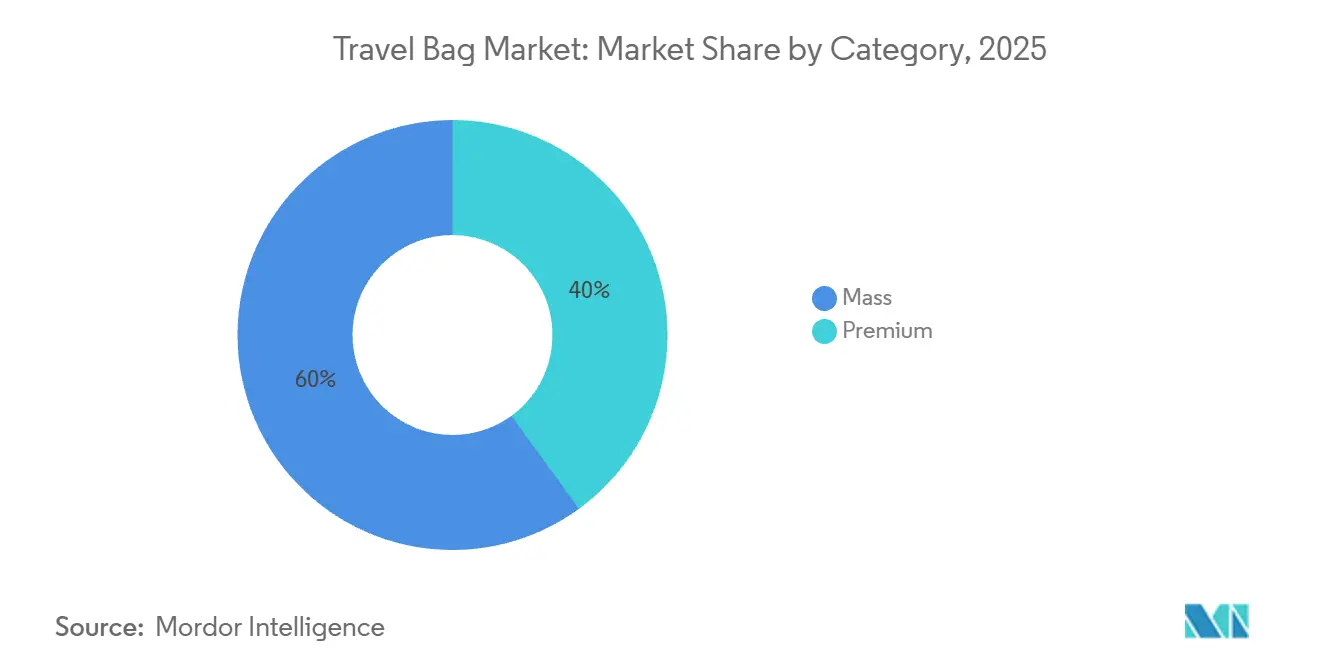
- Nach Kategorie entfiel auf das Massenmarktsegment im Jahr 2025 ein Umsatzanteil von 60,02 %, während Premium-Angebote im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Anteil von 66,82 % am Umsatz, während Online-Kanäle bis 2031 eine CAGR von 7,99 % erzielen dürften.
- Nach Geografie führte Nordamerika mit 41,98 % des Umsatzes im Jahr 2025, während die Region Naher Osten und Afrika im Prognosezeitraum die höchste CAGR von 8,23 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abenteuer- und Erlebnisreisetrends | +1.2% | Global, mit stärkstem Wachstum in Asien-Pazifik, Naher Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Billigfluggesellschaften stimuliert den Verkauf leichter Handgepäckstücke | +0.9% | Europa, Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Rasanter grenzüberschreitender E-Commerce-Versand von Gepäck- und Verpackungslösungen | +0.8% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsender globaler Tourismus und steigende Reisehäufigkeit | +1.5% | Global, angeführt von Naher Osten, Afrika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Innovationen und intelligente Funktionen | +0.7% | Nordamerika, Europa, wohlhabende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CO₂-neutrale Gepäcklinien gewinnen nachhaltigkeitsorientierte Verbraucher | +1.0% | Nordamerika, Westeuropa, städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abenteuer- und Erlebnisreisetrends
Da Reisende zunehmend Ausrüstung bevorzugen, die rauen Umgebungen standhält, verlagert sich das Gepäckdesign hin zu Langlebigkeit und Modularität und entfernt sich von traditionellen Hartschalenästhetiken. Von 2020 bis 2025 verzeichnete der globale Abenteuerreisesektor eine robuste jährliche Wachstumsrate von 15 %, die das Freizeitreisesegment übertraf[1]. Bemerkenswert ist, dass Millennials und die Generation Z einen erheblichen Anteil von 62 % dieser Buchungen ausmachten. Als Reaktion auf diesen demografischen Trend führen Marken Hybridprodukte ein. So verbindet beispielsweise Osprey's Transporter-Serie die Flexibilität von Weichschalen mit den Schutzzonen von Hartschalen und integriert sogar Rucksack-Tragesysteme in Rollgepäck für vielseitige Reisen. Als Ausdruck dieses Wandels gab Samsonite bekannt, dass bemerkenswerte 40 % seines Umsatzes im Jahr 2024 aus Produkten stammten, die aus recycelten Materialien hergestellt wurden, um Abenteuerreisende anzusprechen, die Nachhaltigkeit neben Leistung priorisieren. Darüber hinaus steigt die Nachfrage nach kleineren Taschen, die den Handgepäckbeschränkungen entsprechen. Dieser Trend entspricht der Präferenz von Abenteuerreisenden für Billigfluggesellschaften, sodass sie mehr in Erlebnisse investieren können, anstatt Aufgabegepäckgebühren zu zahlen.
Expansion von Billigfluggesellschaften stimuliert den Verkauf leichter Handgepäckstücke
Im Jahr 2025 verschärften Billigfluggesellschaften ihre Handgepäckrichtlinien, wobei laut der Europäischen Verbraucherorganisation 42 % der Passagiere eine durchschnittliche Gate-Gebühr von 47 EUR (51 USD) für übergroßes Handgepäck zahlten, gegenüber 38 % im Jahr 2024. Ryanair beschränkte kostenloses Handgepäck auf 40 cm × 20 cm × 25 cm, sofern kein Priority Boarding gebucht wurde, während Spirit und Frontier in den USA die Maße für persönliche Gegenstände auf 45 cm × 35 cm × 20 cm reduzierten. Diese Änderungen veranlassten die Hersteller, kompakte Designs zu entwickeln, die den Innenraum maximieren. Reisende wechseln von 55-cm-Spinnermodellen zu leichteren 50-cm- und 48-cm-Modellen mit einem Fassungsvermögen von 30–35 Litern und Funktionen wie Kompressionspaneelen und erweiterbaren Fächern. Im April 2026 brachte Delsey Paris seine „Elegance”-Kollektion in Zusammenarbeit mit Air France auf den Markt, mit IATA-konformen Kabinenkoffer ab 249 EUR (270 USD), ausgekleidet mit 100 % recyceltem Polyester. Dies zielt auf die 68 % der europäischen Reisenden ab, die vor dem Kauf die Gepäckmaße online prüfen. Der Aufstieg der Billigfluggesellschaften steigert auch die Nachfrage nach hartschaligen Handgepäckstücken, da Polycarbonatmodelle dem Druck im Gepäckfach besser standhalten, Garantieansprüche reduzieren und den Markenruf verbessern.
Rasanter grenzüberschreitender E-Commerce-Versand von Gepäck- und Verpackungslösungen
Der grenzüberschreitende E-Commerce verändert den Vertrieb von Gepäck, indem er Marken hilft, traditionelle Einzelhandelsaufschläge zu umgehen und preisbewusste Verbraucher in Schwellenmärkten zu erreichen. Im Jahr 2025 nannte FedEx das Beispiel eines europäischen Gepäckherstellers, der mithilfe seines International Connect Plus-Dienstes die Versandkosten um 40 % senkte und das Exportvolumen um 20 % steigerte. Dieser Dienst konsolidiert Kleinpakete an regionalen Drehkreuzen, bevor sie an den Endbestimmungsort geliefert werden, was den Prozess effizienter macht. Dieses Modell funktioniert besonders gut für Direktvermarktungsmarken wie Monos. Monos versendet Produkte direkt von chinesischen Vertragsherstellern an Kunden in Nordamerika und Europa und reduziert die Lieferzeiten auf 7–10 Tage gegenüber den 30–45 Tagen, die für Containerlieferungen an Einzelhandelslager erforderlich sind. Grenzüberschreitende Verkäufer stehen jedoch vor Herausforderungen wie Zollverzögerungen aufgrund von Fehlern bei der HS-Code-Klassifizierung und der Notwendigkeit von Verpackungen, die lokalen Vorschriften entsprechen. So verbietet beispielsweise die EU-Richtlinie über Einwegkunststoffe bestimmte Schaumstoffeinlagen, sodass Verkäufer auf alternative Materialien zurückgreifen müssen.
Wachsender globaler Tourismus und steigende Reisehäufigkeit
Der globale Tourismus erholt sich schneller als erwartet, wobei die internationalen Ankünfte bis 2025 voraussichtlich 1,52 Milliarden erreichen werden, nur 2 % unter dem Höchststand von 2019. Die Tourismuseinnahmen haben das Vorkrisenniveau bereits überschritten und erreichten 1,9 Billionen USD, ein Anstieg von 8 %, der durch höhere Ausgaben pro Reise getrieben wird. Der Geschäftsreiseverkehr im Jahr 2025 verzeichnete ein starkes Wachstum von 55 % in Saudi-Arabien und 23 % im gesamten Nahen Osten. Dieses Wachstum ist größtenteils auf die Rückkehr von Unternehmensveranstaltungen und staatlich geförderten Konferenzen zurückzuführen, die wirtschaftliche Diversifizierungsinitiativen unterstützen sollen[2]. Vielreisende ersetzen ihr Gepäck nun häufiger, wobei sich der Ersatzzyklus laut Branchenumfragen von 5 Jahren vor der Pandemie auf 3,5 Jahre verkürzt hat. Premium-Gepäckmarken profitieren von diesem Trend, da Reisende, die mehr als sechsmal im Jahr fliegen, 2,3-mal häufiger Gepäck kaufen, das über 300 USD kostet. Diese Käufer priorisieren Funktionen wie TSA-zugelassene Schlösser, USB-Ladeanschlüsse und lebenslange Garantien, die den höheren Preis rechtfertigen. Laut IATA-Daten wuchs die Fluggastnachfrage im Jahr 2025 um 5,3 %, wobei die Region Asien-Pazifik mit einem Wachstum von 7,8 % führte und Afrika mit einem Anstieg von 9,4 % folgte. Dieser Trend spiegelt die wachsende Beteiligung von Mittelschichtverbrauchern in Schwellenmärkten wider, von denen viele zum ersten Mal in den Ersatzkaufzyklus eintreten.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dominanz unorganisierter Billiganbieter | -0.6% | Asien-Pazifik, Naher Osten, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Gefälschte Markenprodukte untergraben die Preisrealisierung im Premiumsegment | -0.5% | Global, konzentriert in Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Volatile petrochemische Preise treiben die Kosten für ABS/PC-Harze in die Höhe | -0.7% | Global, besonders ausgeprägt in Produktionszentren in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck auf Materialien und Sicherheit | -0.4% | Nordamerika, Europa, zunehmend auch Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dominanz unorganisierter Billiganbieter
Unorganisierte Hersteller dominieren preissensible Märkte wie Indien, Indonesien und Nigeria und kontrollieren 40–50 % der Stückvolumina, indem sie Produkte zu 30–50 % günstigeren Preisen als Markenanbieter über informelle Vertriebswege und mit geringen Qualitätskontrollkosten anbieten. Im Geschäftsjahr 2024 hielt VIP Industries über 50 % des indischen Markenreisegepäckmarkts, doch sein Umsatz im Kalenderjahr 2024 fiel im Jahresvergleich um 18 % auf 210 Millionen USD aufgrund des Wettbewerbs durch unorganisierte Anbieter, die Weichschalentaschen zu Preisen von 800–1.200 Rs (10–14 USD) verkaufen, verglichen mit VIPs Modellen zu 2.500–4.000 Rs (30–48 USD). Diese unorganisierten Anbieter investieren selten in Forschung und Entwicklung oder nachhaltige Materialien, was einen zweigeteilten Markt schafft, in dem städtische Verbraucher Aufpreise für Garantien und Design zahlen, während ländliche Käufer günstigere, kurzlebige Produkte bevorzugen. VIPs Verkauf eines 32-%-Anteils an ein von Multiples Equity geführtes Konsortium für 1.437,78 Crore Rs (173 Millionen USD) im August 2025 signalisiert Vertrauen in die Formalisierung des Marktes, angetrieben durch strengere E-Commerce-Qualitätsstandards und verbesserte Steuerkonformität.
Gefälschte Markenprodukte untergraben die Preisrealisierung im Premiumsegment
Gefälschtes Gepäck schwächt den Markenwert und die Preissetzungsmacht. Die OECD berichtet, dass der globale Handel mit Fälschungen jährlich 467 Milliarden USD beträgt, über 2 % der weltweiten Importe, wobei Luxushandtaschen und Lederwaren zu den fünf am häufigsten gefälschten Kategorien gehören. Im Jahr 2024 beschlagnahmte der US-amerikanische Zoll- und Grenzschutzdienst (CBP) gefälschte Waren im Wert von 5 Milliarden USD, darunter „Superfakes” zu Preisen von 1.000–1.500 USD, die Designergepäck im Wert von 10.000 USD mit nahezu identischen Materialien und Markenkennzeichnungen imitierten[3]. Im März 2025 beschlagnahmte der CBP in Wilmington, Ohio, gefälschtes Gucci- und Louis Vuitton-Gepäck im Wert von 151.000 USD, während Louisville in einer einzigen Operation gefälschte Luxusgüter im Wert von 18,6 Millionen USD sicherstellte, was das Ausmaß des Schmuggels verdeutlicht. Die Boston Consulting Group empfiehlt den Einsatz digitaler Produktpässe und Blockchain-Authentifizierung zur Bekämpfung von Fälschungen, doch Kosten von 2–5 USD pro Einheit behindern die Einführung, insbesondere in Massenmärkten. Dieses Problem ist in Asien-Pazifik und im Nahen Osten besonders gravierend, wo die Fälschungsquoten in einigen Preissegmenten 20 % übersteigen. Legitime Marken sind gezwungen, in Verbraucheraufklärung und Durchsetzungsmaßnahmen zu investieren, was Ressourcen von der Innovation abzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polycarbonat-Innovationen treiben die Beschleunigung im Hartschalensegment voranIm Jahr 2025 dominierte weichseitiges Gepäck mit 67,90 % des globalen Marktumsatzes aufgrund seiner Erschwinglichkeit, Erweiterbarkeit und seines leichten Designs. Nylon- und Polyester-Reisetaschen zu Preisen von 40–80 USD sind deutlich günstiger als Hartschalenoptionen zu 120–250 USD, was sie in preissensiblen Regionen wie Indien, Südostasien und Lateinamerika beliebt macht. Diese Taschen bieten mit externen Riemen 15–20 % zusätzliche Kapazität und sind ideal für lange Reisen mit wechselnden Packbedürfnissen. Darüber hinaus begünstigen die Gepäckbeschränkungen der Billigfluggesellschaften weichseitige Handgepäckstücke, da faltbare Reisetaschen unter Sitze passen und Reisenden helfen, Gate-Check-Gebühren zu vermeiden, die 42 % der europäischen Passagiere im Jahr 2025 zahlten, durchschnittlich 47 EUR. Die EU-REACH-Verordnung, die Phthalate in PVC-Auskleidungen einschränkt, hat Hersteller jedoch zu teureren thermoplastischen Polyurethan-Alternativen gedrängt, was die Produktionskosten um 12–18 % erhöht und die Gewinnmargen verringert.
Hartschalengepäck wird voraussichtlich bis 2031 mit einer CAGR von 7,02 % wachsen und damit den Gesamtmarkt übertreffen. Polycarbonat-Innovationen haben das Gewicht seit 2015 um 20–30 % reduziert und dabei die Haltbarkeit beibehalten, was sie ideal für aufgegebenes Gepäck in kalten Frachträumen macht. Covestros Makrolon-Polycarbonat ermöglicht dünnere Schalenwände, senkt die Materialkosten um 15–20 % und erfüllt die Gewichtsgrenzen der Fluggesellschaften für Gepäck unter 23 kg. Samsonites Curv-Material, ein selbstverstärkendes Polypropylen, bietet überlegene Stoßdämpfung. Im Jahr 2025 erweiterte Samsonite sein Werk in Nashik, Indien, um monatlich 700.000 Einheiten zu produzieren, wobei 60 % auf Polycarbonat-Handgepäckstücke entfallen. Vorschriften zu Recyclingmaterialien treiben ebenfalls die Nachfrage nach Hartschalen an. Covestros Werk in Shanghai produziert jährlich 25.000 Tonnen Post-Consumer-Polycarbonat, was Marken ermöglicht, umweltfreundliche Produkte mit Preisaufschlägen von 20–35 % in Westeuropa und Nordamerika zu vermarkten, wo 68 % der Verbraucher die Umweltauswirkungen vor dem Kauf von Premium-Gepäck berücksichtigen. Online-Käufer bevorzugen Hartschalengepäck für besseren Versandschutz, was beschädigungsbedingte Rücksendungen um 12–18 % reduziert, während stationäre Käufer weichseitige Taschen wegen ihrer Flexibilität und Komprimierbarkeit bevorzugen.
Nach Endnutzer:
Erwachsenensegment treibt das Volumen, während der Kindermarkt an Fahrt gewinntIm Jahr 2025 machten Erwachsene 91,87 % der Endnutzernachfrage nach Reisegepäck aus und nutzten es in erster Linie als praktisches Hilfsmittel für Geschäfts- und Freizeitreisen. Vielfliegende Reisende, die vier oder mehr internationale Reisen pro Jahr unternehmen, ersetzen ihr Gepäck in der Regel alle 3 bis 5 Jahre, während Gelegenheitsreisende dies alle 5 bis 7 Jahre tun. Obwohl sie nur 18 % der weltweiten Passagiere ausmachen, sind Vielflieger für beachtliche 38 % der Käufe im Premium-Gepäcksegment verantwortlich. Sie bevorzugen modulare Systeme – wie Handgepäck, aufgegebenes Gepäck und Kleiderhüllen – von einer einzigen Marke, um sowohl Stapelbarkeit als auch ein einheitliches Erscheinungsbild zu gewährleisten. Geschäftsreisende, die Preispunkte zwischen 200 und 400 USD rechtfertigen, legen Wert auf Organisationsfunktionen in ihrem Gepäck. Dazu gehören Laptopfächer mit stoßdämpfendem Schaumstoff, Kleidermappen zur Faltenreduzierung sowie USB-Ladeanschlüsse, die in die Teleskopgriffe integriert sind.
Angetrieben durch Partnerschaften mit Disney, Marvel und Pixar ist das Segment Reisegepäck für Kinder auf dem Weg, bis 2031 mit einem CAGR von 7,5 % zu wachsen. Diese Kooperationen erheben Gepäck von bloßen Reiseutensilien zu begehrten Produkten, mit Einzelhandelspreisen zwischen 79 und 109 USD. So ist beispielsweise der rollende Koffer mit Minnie-Mouse-Motiv des Disney Store für 79 USD erhältlich, während Hartschalenmodelle von Samsonite, lizenziert unter Disneys Frozen und Toy Story, zwischen 89 und 129 USD im Einzelhandel kosten. Solche Lizenzvereinbarungen ermöglichen es diesen Marken, einen Aufpreis von 30 % bis 40 % gegenüber generischem Kindgepäck zu erzielen, das typischerweise zwischen 49 und 69 USD im Einzelhandel angeboten wird. Das Segment genießt einen Schutzvorsprung gegenüber unorganisierten Herstellern aufgrund regulatorischer Hürden. Die U.S. Consumer Product Safety Commission schreibt gemäß 16 CFR Part 1500 strenge Anforderungen für Kinderprodukte vor, darunter Grenzwerte für den Bleigehalt, Beschränkungen für Phthalate sowie Tests auf Kleinteile. Diese Konformitätsmaßnahmen verursachen geschätzte Mehrkosten von 5 bis 10 USD pro Einheit. Mit Fokus auf umweltbewusste Eltern bietet Fūl PVC-freies Kindgepäck zu Preisen zwischen 59 und 79 USD an. Dieses Nischensegment, das phthalatfreie Materialien in den Vordergrund stellt, verzeichnete im Jahr 2025 ein Wachstum von 18 % im Jahresvergleich, angetrieben durch ein gesteigertes Bewusstsein für chemische Sicherheit bei Kinderprodukten.
Nach Kategorie:
Premiumsegment übertrifft das Wachstum des MassenmarktsIm Jahr 2025 trug das Massenmarktgepäck mit 60,02 % zum globalen Umsatz bei, angetrieben durch Preise zwischen 50 und 150 USD. Diese Produkte sprechen Verbraucher in Schwellenmärkten an, die Ersatz suchen, sowie preisbewusste Käufer in entwickelten Märkten, die Funktionalität über Markenprestige stellen. Marken wie Samsonite, VIP Industries und Delsey kooperieren mit Einzelhändlern wie Walmart, Target und Carrefour, um saisonale Käufe während der Schulanfangs- und Ferienzeiten zu erfassen. Massenmarktumsätze konzentrieren sich in Asien-Pazifik, Lateinamerika und Afrika, wo 70 % des Umsatzes von Verbrauchern stammen, die Gepäck alle 18–24 Monate ersetzen und dabei Erschwinglichkeit über Funktionen wie lebenslange Garantien oder umweltfreundliche Produktion stellen. In Nordamerika treiben Black-Friday- und Cyber-Monday-Rabatte von 20–40 % 35 % des Jahresumsatzes an, was Bestandsherausforderungen schafft, die Hersteller dazu veranlassen, 8–12 Wochen Sicherheitsbestand zu halten.
Premium-Gepäck wird voraussichtlich bis 2031 mit einer CAGR von 8,92 % wachsen, angeführt von Direktvermarktungsmarken wie Monos, Away und July. Diese Marken vermeiden Großhandelsaufschläge und investieren in Funktionen wie lebenslange Garantien, nachhaltige Materialien und einzigartige Designs, um wohlhabende Millennials anzusprechen. Monos steigerte seinen Umsatz von 8 Millionen USD im Jahr 2020 auf über 150 Millionen USD im Jahr 2024, indem es direkt über seine Website und fünf US-Filialen in Boston, Los Angeles, Chicago, New York und Washington D.C. verkaufte und dabei Großhandelsrabatte von 40–50 % vermied. Beis meldete einen Umsatz von über 40 Millionen USD im November 2023 und erwartet ein Wachstum von 145 % im Jahr 2024, angetrieben durch Instagram-Influencer-Partnerschaften mit Kosten von 40–70 USD pro Kundenakquisition, verglichen mit 15–25 USD für Amazon-Verkäufer, die organische Suche nutzen. Nachhaltigkeit ist ein zentrales Anliegen für Premium-Marken. Paravels Aviator-Linie verwendet recycelte Plastikflaschen und CO₂-neutralen Versand, während Horizn Studios' Circle One-Kollektion BioX-pflanzenbasierte Materialien verwendet und den CO₂-Ausstoß im Vergleich zu Neupolycarbonat um 30 % reduziert. Diese Bemühungen entsprechen den Präferenzen von 68 % der Verbraucher, die beim Kauf von Premium-Gepäck die Umweltauswirkungen berücksichtigen.
Nach Vertriebskanal:
Digitale Transformation beschleunigt das Online-WachstumIm Jahr 2025 dominierten stationäre Geschäfte den Reisegepäckmarkt und erfassten 66,82 % des Gesamtumsatzes. Käufer priorisieren die Möglichkeit, Produkteigenschaften wie die Leichtgängigkeit der Rollen, die Stabilität des Griffs und die innere Organisation vor bedeutenden Käufen physisch zu beurteilen. Kaufhäuser verbessern das Einkaufserlebnis im Geschäft durch interaktive Displays und RFID-fähige Spiegel. Diese Spiegel bieten nicht nur Packtutorials, sondern präsentieren auch physische Muster und verbinden nahtlos physisches und digitales Engagement. Darüber hinaus haben Einzelhändler Reparatur-Abgabeschalter eingerichtet, die routinemäßige Ladenbesuche in Möglichkeiten zur Förderung der Markentreue und zur Förderung einer verlängerten Produktnutzung verwandeln. Solche taktilen und serviceorientierten Vorteile festigen den Status stationärer Geschäfte als zentrale Umsatztreiber im Reisegepäckmarkt. Letztendlich bleibt der stationäre Einzelhandel entscheidend für das Erlebniseinkaufen und stärkt das Verbrauchervertrauen bei hochpreisigen Gepäckinvestitionen.
Andererseits sind Online-Plattformen das am schnellsten wachsende Segment des Marktes mit einer CAGR von 7,99 %. Sie revolutionieren Produktentdeckung, -bewertung und den Kundendienst nach dem Kauf. Mit erweiterten Suchfiltern können vielbeschäftigte Berufstätige Funktionen wie Liter-Kapazität, Airline-Konformität und intelligente Funktionen schnell über zahlreiche Artikelnummern in wenigen Minuten vergleichen. Dropshipping aus Zolllagern senkt nicht nur Einfuhrzölle, sondern erweitert auch die Farboptionen und verbessert sowohl Auswahl als auch Erschwinglichkeit. Social Commerce erlebt einen Aufschwung durch Livestream-Demonstrationen, bei denen Influencer Echtzeit-Stresstests durchführen und die Neugier der Zuschauer in sofortige Käufe umwandeln. Verbesserte Rücksendelogistik nutzt nun wiederverwendbare Versandboxen, die praktischerweise auch als Heimstauräume dienen und die wahrgenommene Nachhaltigkeit verstärken. Marken, die diesen Omnichannel-Ansatz effektiv nutzen, verbinden stationäre Erlebnisvorteile mit Online-Komfort und erweitern so ihre Marktreichweite.
Geografische Analyse
Reisegepäck-Markt Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 41,98 % am globalen Umsatz, gestützt durch die fortschrittliche Reiseinfrastruktur der USA und eine hohe Gepäckbesitzquote. Das Wachstum verlangsamt sich jedoch, da Verbraucher langlebigen Produkten den Vorzug geben und Ersatzzyklen verlängern. Die US-amerikanischen Umsätze stagnierten von Januar bis Juni 2025, nachdem sie 2023–2024 um 6 % zurückgegangen waren, was die Marktsättigung in städtischen Gebieten widerspiegelt. Kanada und Mexiko trugen durch grenzüberschreitenden Tourismus und E-Commerce zum Volumen bei, obwohl Zollunsicherheiten im Rahmen der USMCA-Neuverhandlungen Preisherausforderungen für Hersteller schufen, die auf chinesische Komponenten angewiesen sind. Direktvertriebsmarken wie Monos (Toronto), Away (New York) und July (San Francisco) nutzten den Zugang zu Risikokapital und kaufkräftigen Verbrauchern und boten Premium-Handgepäckstücke zu Preisen zwischen 250 und 400 USD an. Nordamerika ist führend bei der Einführung von intelligentem Gepäck: 28 % der Reisenden zeigen Interesse an GPS-fähigen Koffern, obwohl Beschränkungen für nicht entnehmbare Lithiumbatterien eine breitere Verbreitung begrenzen.
Reisegepäck-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 8,23 % bis 2031. Das BIP aus Reise und Tourismus Saudi-Arabiens erreichte 2025 178 Milliarden USD, ein Anstieg von 7,4 % gegenüber dem Vorjahr, wobei die internationalen Ankünfte 39 % über dem Niveau von 2019 lagen. Vision-2030-Projekte wie NEOM und Resorts am Roten Meer steigerten den Geschäftsreiseverkehr um 55 %, während der religiöse Tourismus nach Mekka und Medina die Nachfrage nach strapazierfähigem Gepäck aufrechterhielt. Die VAE verzeichneten einen Anstieg der Besucherausgaben um 8,2 %, angetrieben durch Dubais Rolle als globaler Transitknotenpunkt und Abu Dhabis Investitionen in Kultur. Afrika verzeichnete 2025 81 Millionen Ankünfte, ein Anstieg von 8 %, wobei Nordafrika mit einem Wachstum von 11 % führend war. Ägypten verzeichnete einen Anstieg von 20 % auf 19 Millionen Besucher, unterstützt durch die Nähe zu Europa und günstige Wechselkurse. Allerdings dominieren unorganisierte Hersteller 60–70 % des Gepäckmarktes in Nigeria, Kenia und Südafrika, was die Preissetzungsmacht internationaler Marken einschränkt.
Reisegepäck-Markt Asien-Pazifik, Europa und Südamerika
Asien-Pazifik, Europa und Südamerika zeigten unterschiedliche Trends. Chinas Inlandsreiseverkehr erholte sich 2025 auf 6,2 Milliarden Reisen, doch die Gepäckverkäufe wuchsen nur um 3 %, da Verbraucher Erlebnisse gegenüber Gütern bevorzugten. Indien wurde Samsonites größter Produktionsstandort, wobei das Werk in Nashik 10 % der Produktion nach Südostasien und in den Nahen Osten exportiert. VIP Industries, mit einem Marktanteil von über 50 %, sieht sich dem Wettbewerb durch Private-Equity-gestützte Konsolidierungen ausgesetzt. In Europa veranlassten strengere Gepäckregeln von Ryanair und easyJet 42 % der Passagiere, Gate-Gebühren von durchschnittlich 47 EUR zu zahlen, was die Nachfrage nach regelkonformem Handgepäck ankurbelte. Das Wachstum in Südamerika blieb aufgrund von Währungsvolatilität und Zöllen moderat. Brasiliens 35-prozentige Zollgebühr auf Gepäck aus Nicht-Mercosur-Ländern erhöhte die Preise um 50–70 % und förderte die lokale Montage durch VIP Industries und Safari, obwohl im Vergleich zu Importen Qualitätslücken bestehen.
Wettbewerbslandschaft
Der Reisegepäckmarkt ist mäßig konsolidiert, wobei Samsonite die Führung übernimmt und einen bedeutenden globalen Marktanteil hält. Samsonites starke Position wird durch sein Portfolio bekannter Marken gestützt, darunter American Tourister, Tumi und Gregory. Im Jahr 2024 meldete das Unternehmen eine Bruttomarge von 60,2 %, was seine effektiven Preisstrategien und effiziente Beschaffung widerspiegelt. Neue Marktteilnehmer treten jedoch in den Markt ein und nutzen Plattformen wie Kickstarter und Instagram, um minimalistisches Direktvermarktungsgepäck einzuführen, das die traditionellen Einzelhandelspreise herausfordert. Als Reaktion darauf erwerben etablierte Unternehmen Nischenmarken oder lancieren Untermarken, die auf technikaffine und digital-orientierte Verbraucher ausgerichtet sind.
Wichtige Strategien im Markt konzentrieren sich nun auf Nachhaltigkeit, intelligente Technologie und Omnichannel-Ansätze. TUMI hat sich verpflichtet, bis 2025 100 % erneuerbare Energie zu nutzen, und führt Produkte mit CO₂-Kennzeichnung ein. Ebenso innoviert Horizn Studios mit pflanzenbasierten Flachsschalen für sein Gepäck. Fortschrittliche Funktionen wie RFID-Chips, Bluetooth-fähige Schlösser und Apple-Find-My-Kompatibilität werden zum Standard in Premium-Produktlinien und verwandeln intelligente Technologie von einem Luxusmerkmal in eine Notwendigkeit.
Kooperationen entwickeln sich zu einem wichtigen Trend, wobei Gepäckhersteller Partnerschaften mit Fluggesellschaften und Finanztechnologieunternehmen eingehen. Einige Marken schaffen Mehrwert, indem sie Dienstleistungen wie Gepäckverlustversicherung und Flughafenlounge-Zugang bündeln und neue Einnahmequellen aus Dienstleistungen nach dem Kauf erschließen. Andere integrieren NFC-Tags, um den Gepäckaufgabeprozess zu vereinfachen und sich am breiteren Trend der Flughafendigitalisierung auszurichten. Diese Entwicklungen gestalten die Wettbewerbslandschaft neu, mit einem wachsenden Fokus auf die Kombination traditioneller Produkte mit Dienstleistungsökosystemen, was voraussichtlich die zukünftigen Marktanteile in der Reisegepäckbranche beeinflussen wird.
Führende Unternehmen der Reisegepäckbranche
-
Samsonite International S.A
-
VIP Industries Ltd.
-
VF Corporation
-
Delsey Paris
-
LVMH (Moët Hennessy Louis Vuitton)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reisegepäck-Markt Unternehmen in diesem Bericht
- Samsonite International S.A.
- VIP Industries Ltd.
- VF Corporation
- LVMH (Moët Hennessy Louis Vuitton)
- Away Travel
- Travelpro
- Delsey Paris
- Briggs & Riley
- Calpak (California Pak International, Inc)
- Monos
- Beis Luggage
- Victorinox AG
- Antler
- Carlton
- Flight Knight
- Solgaard
- Osprey Packs, Inc
- Bellroy
- July Luggage
- Safari
Neueste Industrielle Entwicklungen in Reisegepäck-Markt
- Juli 2025: Black Voyage stellte sein neuestes Gepäckstück vor: den 28 AirTrunk Koffer, ausgestattet mit Vortex-Vakuum-Versiegelungs-Kompressionstechnologie. Aus Luft- und Raumfahrtmaterialien gefertigt, ist dieser Koffer auf Elite-Reisende zugeschnitten und bietet Langlebigkeit, leichtes Design und fortschrittliche Kompressionsfunktionen, die die Art und Weise, wie Benutzer packen und reisen, revolutionieren.
- Juli 2025: Urban Jungle erweitert seinen Fußabdruck durch die Eröffnung stationärer Geschäfte, in denen eine Reihe von Reisegepäckstücken präsentiert wird. Diese Geschäfte sollen Kunden ein praktisches Erlebnis bieten, das es ihnen ermöglicht, das vielfältige Produktangebot der Marke zu erkunden und fundierte Kaufentscheidungen zu treffen.
- Mai 2025: CASETiFY stellte seinen 29 Bounce Check-in Trunk Koffer vor, der erstklassiges Engineering mit einem charakteristischen Flair verbindet. In verschiedenen Farben, Schriftarten und exklusiven anpassbaren Drucken erhältlich, ermöglicht der Koffer Reisenden, frei zu packen und mit Zuversicht aufzubrechen. Das Produkt ist darauf ausgelegt, Funktionalität mit Stil zu verbinden und den Bedürfnissen moderner Reisender gerecht zu werden, die sowohl Praktikabilität als auch Personalisierung schätzen.
- Februar 2025: Die indische Marke Uppercase feierte ihr US-Debüt mit der Einführung der Koffer „Rock” und „Vector”. Diese Produkte verbinden Ästhetik mit modernen Reisebedürfnissen und bieten Funktionen wie robuste Bauqualität, schlankes Design und praktische Fächer, um das Reiseerlebnis für Verbraucher in den Vereinigten Staaten zu verbessern.
Globaler Reisegepäckmarkt Berichtsumfang
| Hart |
| Weich |
| Erwachsene |
| Kinder |
| Massenmarkt |
| Premium |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Hart | |
| Weich | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Reisegepäckmarkt bis 2031 sein?
Die Größe des Reisegepäckmarkts wird voraussichtlich bis 2031 einen Wert von 27,03 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 6,75 % wachsen.
Welches Materialsegment wächst am schnellsten?
Hartschalengepäck aus Polycarbonat wird voraussichtlich bis 2031 eine CAGR von 7,02 % erzielen, da gewichtssparende Harze zunehmend bevorzugt werden.
Welche Region wird das Wachstum anführen?
Der Nahe Osten und Afrika werden voraussichtlich die höchste regionale CAGR von 8,23 % verzeichnen, bedingt durch den Tourismusboom in Saudi-Arabien.
Was treibt die Expansion des Premiumsegments an?
Direktvermarktungsmarken, die lebenslange Garantien und CO₂-neutrale Produktlinien anbieten, lassen das Premiumsegment bis 2031 mit einer CAGR von 8,92 % wachsen.