
Marktgröße und Marktanteil für transkatheter Embolisations- und Okklusionsgeräte
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 5.93 Milliarden US-Dollar |
| Marktgröße (2030) | 9.06 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 8.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
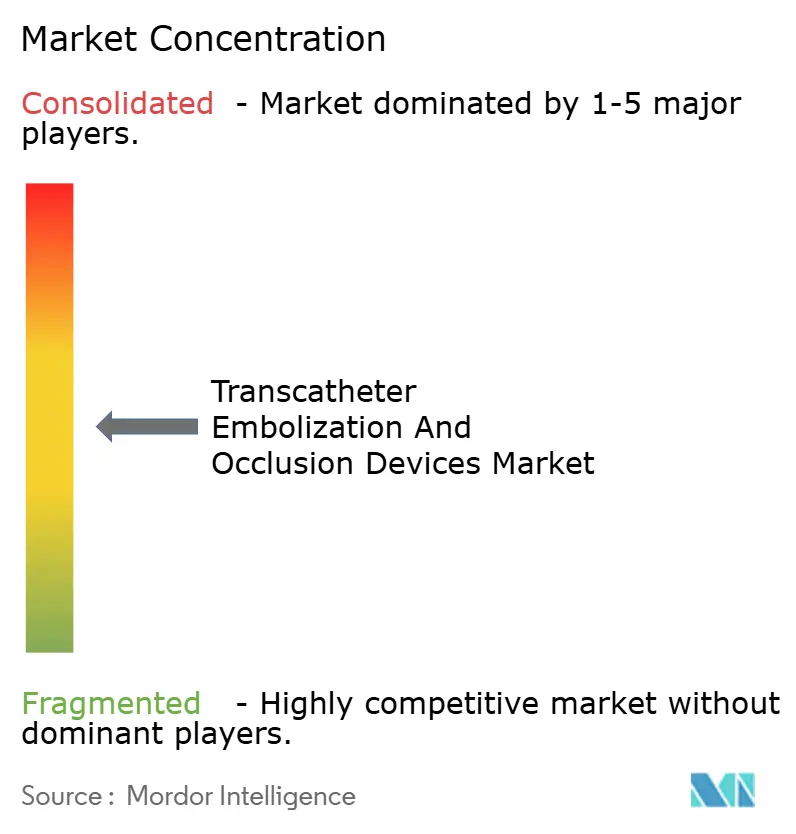
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für transkatheter Embolisations- und Okklusionsgeräte von Mordor Intelligence
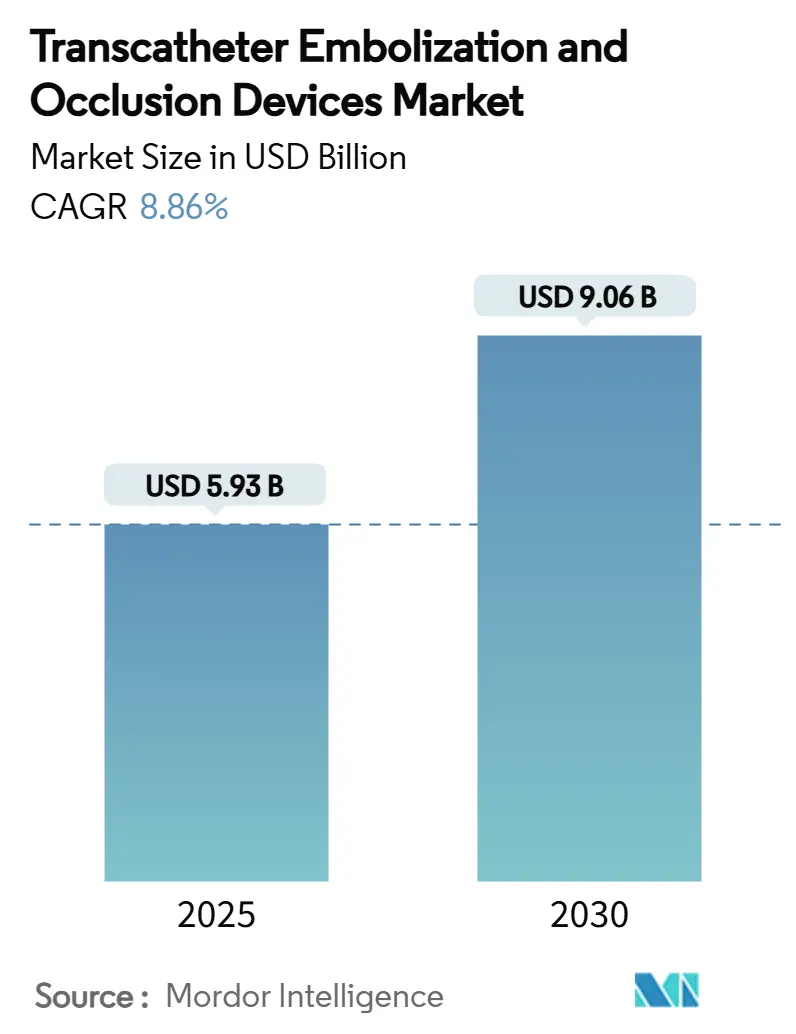
Die Marktgröße für transkatheter Embolisations- und Okklusionsgeräte beläuft sich im Jahr 2025 auf 5,93 Milliarden USD und wird bis 2030 voraussichtlich 9,06 Milliarden USD erreichen, was einem CAGR von 8,86 % entspricht. Die steigende Krankheitsprävalenz, anhaltende Geräteinnovationen und eine entscheidende Verlagerung hin zu minimalinvasiver Versorgung bilden die Grundlage der Wachstumsaussichten. Strategische Akquisitionen führender Hersteller unterstreichen die Bedeutung von Skalierbarkeit, während politische Reformen in wichtigen Märkten die Erstattungssicherheit aufrechterhalten. Das Prozedurvolumen in Nordamerika bleibt robust, doch der asiatisch-pazifische Raum führt die künftige Expansion an, da Krankenhäuser ihre interventionellen Radiologieabteilungen modernisieren. Nachhaltigkeitserwägungen, einschließlich bioresorbierbarer Polymere, schaffen neue Differenzierungsmöglichkeiten und unterstützen die Premiumpreisgestaltung in reifen Volkswirtschaften.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Embolisationsspulen im Jahr 2024 mit einem Umsatzanteil von 41,24 %, während flüssige Embolisationsmittel bis 2030 mit einem CAGR von 12,33 % wachsen.
- Nach Anwendung entfiel auf periphere Gefäßerkrankungen im Jahr 2024 ein Anteil von 36,34 % am Markt für transkatheter Embolisations- und Okklusionsgeräte, und die Onkologie expandiert bis 2030 mit einem CAGR von 11,69 %.
- Nach Materialzusammensetzung hielten Platin-basierte Geräte im Jahr 2024 einen Anteil von 58,67 %; bioresorbierbare Polymere wachsen mit einem CAGR von 11,89 %.
- Nach Endnutzer entfielen im Jahr 2024 61,32 % der Marktgröße für transkatheter Embolisations- und Okklusionsgeräte auf Krankenhäuser, während ambulante chirurgische Zentren bis 2030 mit einem CAGR von 10,33 % expandieren.
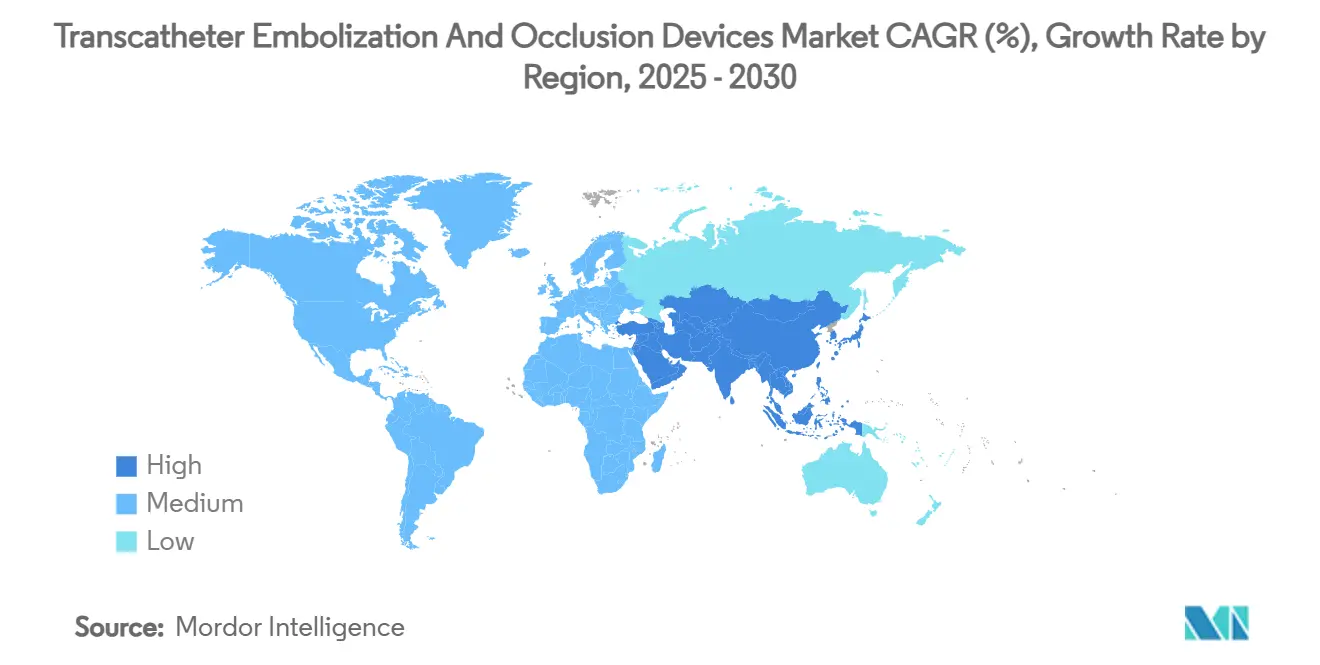
- Nach Geografie hielt Nordamerika im Jahr 2024 einen Anteil von 33,74 %, doch für den asiatisch-pazifischen Raum wird bis 2030 ein CAGR von 10,66 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz peripherer und neurovaskulärer Erkrankungen | + 1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Geräteinnovationen (Hydrogel-Spulen, Plugs, flüssige Embolisationsmittel) | + 1.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Günstige Erstattungsregelungen und Zulassungen in wichtigen Märkten | + 1.5% | Nordamerika und Europa vorrangig | Kurzfristig (≤ 2 Jahre) |
| Ambulante Prostataarterie-Embolisation – Akzeptanz | + 0.9% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Entstehung bioresorbierbarer und 3D-gedruckter Okklusionsgeräte | + 0.6% | Global, mit früher Akzeptanz in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| KI-gestützte Katheternavigation zur Verbesserung des Zugangs | + 0.4% | Nordamerika und Europa zunächst | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz peripherer und neurovaskulärer Erkrankungen
Venöse Thromboembolien betreffen in den Vereinigten Staaten jährlich bis zu 900.000 Menschen und halten die Nachfrage nach fortschrittlichen Okklustionstechnologien aufrecht. Alternde Bevölkerungen und steigende Diabetesraten beschleunigen das Fortschreiten arterieller Erkrankungen und vergrößern den Eingriffsbedarf für den Markt für transkatheter Embolisations- und Okklusionsgeräte. Verbesserte diagnostische Bildgebung ermöglicht eine frühzeitigere Erkennung von Aneurysmen, während hohe Okklusionsraten von 81,7 %, die mit dem Pipeline Vantage Flow Diverter erzielt wurden, die Wirksamkeit moderner Geräte belegen.[1] Diese epidemiologischen und klinischen Dynamiken bilden die Grundlage für ein anhaltendes Volumenwachstum sowohl in einkommensstarken als auch in aufstrebenden Regionen. Krankenhäuser priorisieren embolische Technologien, die die Verfahrensdauer verkürzen und Nachbehandlungen begrenzen, was den Kaufimpuls verstärkt. Zusammengenommen unterstützen diese Faktoren eine langfristige Marktexpansion über die grundlegenden epidemiologischen Kurven hinaus.
Kontinuierliche Geräteinnovationen (Hydrogel-Spulen, Plugs, flüssige Embolisationsmittel)
Flüssige Embolisationsmittel verzeichnen mit einem CAGR von 12,33 % das schnellste Segmentwachstum, was ihre Anpassungsfähigkeit in gewundener Anatomie und die reduzierte Fluoroskopiezeit widerspiegelt. Hydrogel-basierte Spulen liefern eine hohe Packungsdichte und senken das Rekanalisierungsrisiko bei zerebralen Aneurysmen. MicroVentions WEB-17-Gerät erzielte in Studien aus dem Jahr 2024 eine Okklusionsrate von 86,5 % bei rupturierten Aneurysmen und unterstreicht damit die Leistungsgewinne gegenüber herkömmlichen Platinspulen. Bioresorbierbare Polymere bieten ein temporäres Gerüst ohne permanente Fremdkörper und sprechen junge Patientengruppen an, die dauerhafte Ergebnisse bei geringer Implantatbelastung benötigen. Innovationen erstrecken sich auf einstellbare Flow Diverter und Formgedächtnis-Plugs, die sich an unregelmäßige Gefäßmorphologien anpassen. Die Technologiepipeline stärkt daher das klinische Vertrauen, erweitert den adressierbaren Fallmix und festigt die Premiumpreisgestaltung im Markt für transkatheter Embolisations- und Okklusionsgeräte.
Günstige Erstattungsregelungen und Zulassungen in wichtigen Märkten
Die Centers for Medicare & Medicaid Services führten 2024 neue Geräte-Pass-Through-Codes ein, was die Einführung von Embolisationsmitteln der nächsten Generation beschleunigt, trotz einer durchschnittlichen Vergütungsratensenkung von 2,93 % im Rahmen des Physician Fee Schedule 2025. Europäische CE-Kennzeichnungszulassungen, wie das AlphaVac F18 85 System von AngioDynamics, signalisieren eine regulatorische Angleichung, die Vermarktungszyklen verkürzt. Beschleunigte Zulassungswege reduzieren das Beschaffungsrisiko für Krankenhäuser und fördern die Aufnahme in Formulare. Da Kostenträger auf wertbasierte Versorgung umstellen, erhalten Geräte, die kürzere Verweildauern und geringen Nachbehandlungsbedarf nachweisen, günstige Erstattungsentscheidungen. Die Kombination aus regulatorischer Agilität und Erstattungsklarheit stärkt die Nachfrage in der Frühphase und sichert einen vorhersehbaren Umsatzstrom für Hersteller.
Entstehung bioresorbierbarer und 3D-gedruckter Okklusionsgeräte
Bioresorbierbare Polymere wachsen mit einem CAGR von 11,89 %, angetrieben durch Nachhaltigkeitsanforderungen und die Nachfrage nach Implantaten, die nach der Heilung verschwinden.[2] Die Übernahme der Freesolve-Gerüstplattform von BIOTRONIK durch Teleflex unterstreicht das Engagement der Branche für abbaubare Lösungen, die keinen röntgenopaken Rückstand hinterlassen. Gleichzeitig ermöglicht der 3D-Druck patientenspezifische Plugs, die der Gefäßgeometrie entsprechen und Verfahrensdauer sowie Kontrastmittelmenge reduzieren. Frühe Anwender in Europa und Nordamerika verfolgen maßgeschneiderte Geräte für komplexe angeborene Anomalien, während aufstrebende Märkte den Trend für eine künftige Einführung beobachten. Die Verlagerung hin zu umweltverantwortlichen Designs positioniert Hersteller, um bevorstehende Umweltvorschriften und Erwartungen der Ärzte zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gerätekosten in Entwicklungsländern | -0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten interventionellen Spezialisten | -0.6% | Global, am stärksten in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Umweltbedenken hinsichtlich röntgenopaker Mikropartikel | -0.4% | Europa und Nordamerika vorrangig | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiko für Platin und Nitinol | -0.3% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten in Entwicklungsländern
Premiumpreise für flüssige Embolisationsmittel und Flow Diverter belasten die Budgets in aufstrebenden Volkswirtschaften, in denen die Erstattung begrenzt ist. Krankenhäuser im asiatisch-pazifischen Raum und in Lateinamerika beschränken Käufe häufig auf wesentliche Spulen und verzögern die Einführung von Lösungen der nächsten Generation. Hersteller experimentieren mit gestaffelten Preismodellen und reduzierten Kits, um Marktanteile zu gewinnen, doch der Preisunterschied gegenüber der traditionellen Chirurgie bleibt ein Hindernis. Währungsvolatilität verschärft die Beschaffungsherausforderungen und veranlasst Großeinkaufsvereinbarungen zur Sicherung günstiger Konditionen. Bis sich die wirtschaftlichen Bedingungen verbessern oder die lokale Produktion skaliert, dämpft dieses Hemmnis die Gesamtwachstumsgeschwindigkeit des Marktes für transkatheter Embolisations- und Okklusionsgeräte.
Mangel an qualifizierten interventionellen Spezialisten
Komplexe Embolisationen erfordern tiefgreifende Verfahrenskenntnisse, die außerhalb großer Zentren nach wie vor selten sind. Ausbildungspipelines in vielen Entwicklungsregionen hinken der Nachfrage hinterher und begrenzen das Prozedurvolumen trotz vorhandener Ausrüstung. Die Lernkurve für fortschrittliche neurovaskuläre Geräte kann mehrere Jahre umfassen, was kleinere Krankenhäuser von Technologieinvestitionen abhält. Simulationsplattformen und herstellergeführte Workshops zielen darauf ab, die Lücke zu schließen, doch Fachkräftemangel besteht weiterhin, insbesondere in Südasien und Afrika. Dieser Engpass verlangsamt die Durchdringung anspruchsvoller Geräte und begrenzt den adressierbaren Markt in unterversorgten Gebieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
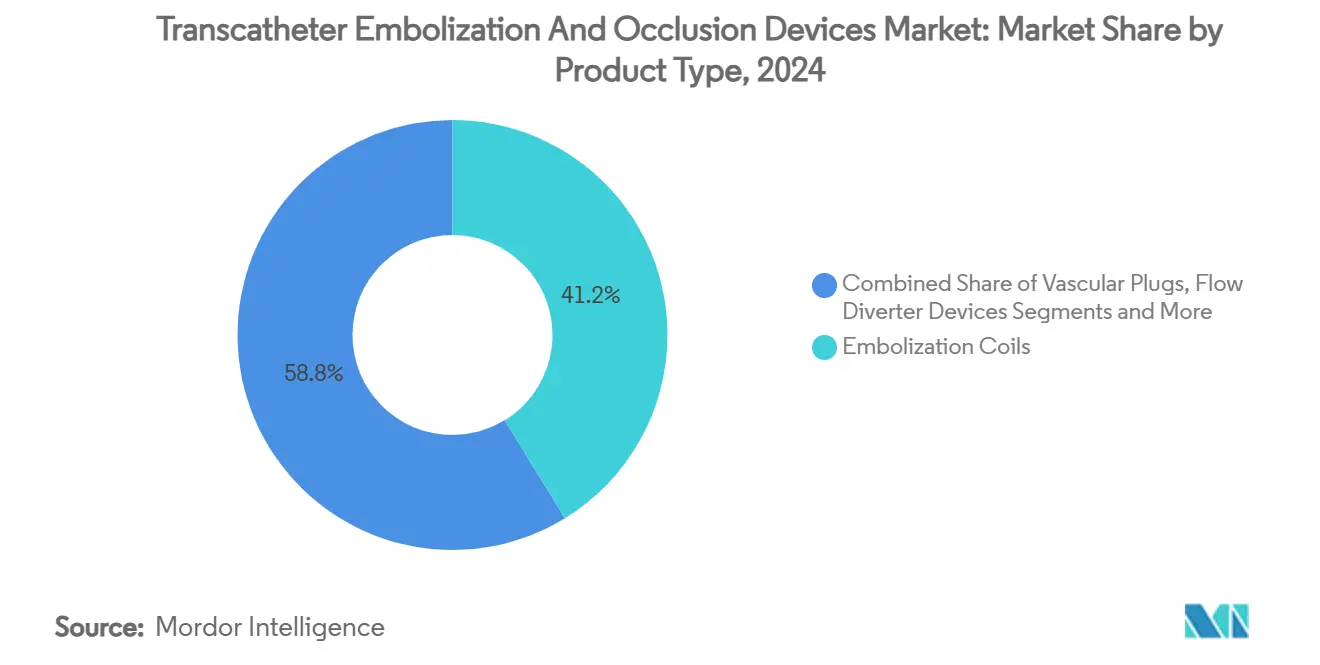
Flüssige Mittel treiben Innovationen voranDas Segment generierte 2024 das größte Prozedurvolumen, wobei Embolisationsspulen einen Anteil von 41,24 % am Markt für transkatheter Embolisations- und Okklusionsgeräte hielten. Spulen bleiben die Standardwahl für viele vaskuläre und neurovaskuläre Läsionen aufgrund der Vertrautheit der Ärzte und vorhersehbarer Ergebnisse. Flüssige Embolisationsmittel übertreffen jedoch alle anderen Kategorien mit einem CAGR von 12,33 % bis 2030, gestützt durch reduzierte Verfahrensdauer und überlegene Gefäßpenetration. Medtronics Onyx HD-500 und das Cerenovus Trufill n-BCA-System verdeutlichen die Leistungsgewinne, die Protokollverschiebungen hin zu flüssigen Mitteln fördern. Flow Diverter gewinnen weiterhin an Beliebtheit bei komplexen Aneurysmen, während vaskuläre Plugs einen schnellen Verschluss bei peripheren Fisteln gewährleisten. Zubehör wie Mikrokatheter und Führungsdrähte verzeichnet eine stetige Nachfrage proportional zum Gesamtfallwachstum und sichert wiederkehrende Umsatzlinien für Lieferanten.
Geräteportfolios diversifizieren sich weiter in Spule-in-Spule-Architekturen, ablösbare Spitzendesigns und Doppellumen-Liefersysteme, die die Platzierungsgenauigkeit verbessern. 3D-gedruckte patientenspezifische Okkluder zeigen frühe Erfolge in Pilotstudien, insbesondere bei angeborenen Fehlbildungen. Da sich die wertbasierte Versorgung ausbreitet, bewerten Krankenhäuser die Gesamtepisodkosten statt nur den Anschaffungspreis und bevorzugen Geräte, die die Fluoroskopiezeit verkürzen und Nachbehandlungen minimieren. Markteintrittsbarrieren für Neueinsteiger steigen aufgrund der Dichte an geistigem Eigentum und obligatorischer Anforderungen an Real-World-Evidenz. Dennoch schaffen Nischeninnovatoren Raum mit spezialisierten Angeboten, die bestehende Lösungen ergänzen statt ersetzen, und bereichern damit das Wettbewerbsgefüge des Marktes für transkatheter Embolisations- und Okklusionsgeräte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Onkologie entwickelt sich zum WachstumsmotorPeriphere Gefäßerkrankungen machten 2024 36,34 % der Eingriffe aus, was auf eine etablierte Erstattung und eine breite Akzeptanz bei Ärzten zurückzuführen ist. Tumorembolisationsfälle steigen rasch an und positionieren die Onkologie als die am schnellsten wachsende Anwendung mit einem CAGR von 11,69 % bis 2030. Die ballonverschlossene transarterielle Chemoembolisation mit Terumos Occlusafe-System verbessert die Medikamentendeposition beim hepatozellulären Karzinom und veranlasst aktualisierte klinische Protokolle. Neurovaskuläre Interventionen bleiben technologisch intensiv, wobei beschichtete Flow Diverter wie FRED X eine vollständige Okklusion von 83,6 % erzielen und die Dauer der Thrombozytenaggregationshemmung reduzieren.
Die Urologie gewinnt an Dynamik, da die ambulante Prostataarterie-Embolisation den Zugang über tertiäre Zentren hinaus erweitert. Trauma- und Notfallindikationen liefern eine stetige Basisnachfrage, die mit regionalen Unfallraten korreliert. Aufkommende Bereiche, einschließlich pelviner Venenerkrankungen im Rahmen von Penumbras EMBOLIZE-Studie, zeigen angrenzende Märkte auf, die im Prognosezeitraum zusätzliches Volumen generieren könnten. Der vielfältige Anwendungsmix ermöglicht es Lieferanten, sich gegen zyklische Verschiebungen in einem einzelnen Therapiebereich abzusichern und ausgewogene Umsatzströme im Markt für transkatheter Embolisations- und Okklusionsgeräte zu unterstützen.
Nach Materialzusammensetzung:
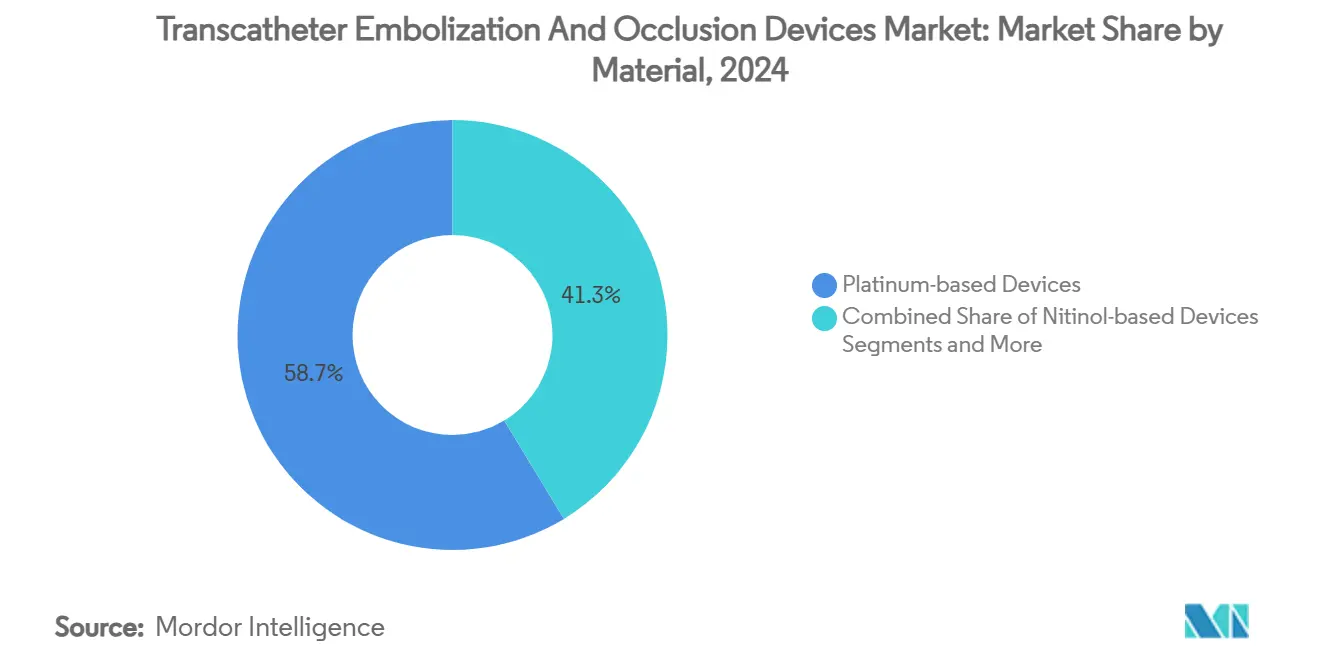
Bioresorbierbare Polymere gewinnen an DynamikPlatin-basierte Produkte hielten 2024 einen Anteil von 58,67 %, doch Nachhaltigkeitsimperative fördern die Einführung abbaubarer Alternativen. Bioresorbierbare Polymere verzeichnen mit einem CAGR von 11,89 % die höchste Expansionsrate, angetrieben durch reduzierte Langzeitmessung bei der Bildgebung und den Wegfall permanenter Implantate. Nitinol behält seine Relevanz durch seine Formgedächtniseigenschaften, die für flexible Plugs in gewundenen Gefäßen unerlässlich sind. Polymer- und Hydrogel-Mittel verbessern die Viskositätskontrolle und ermöglichen maßgeschneiderte Flusseigenschaften für die distale Embolisation. Die Forschung zu Verbundwerkstoffen verbindet Röntgenopazität mit Bioabbaubarkeit und balanciert Sichtbarkeitsanforderungen mit Umweltzielen. Materialinnovationen stärken daher die Gerätedifferenzierung und stimmen mit den Nachhaltigkeitscharten der Krankenhäuser überein, was Premiumsegmente im Markt für transkatheter Embolisations- und Okklusionsgeräte verankert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante Zentren beschleunigen das WachstumKrankenhäuser machten 2024 61,32 % des Umsatzes aus und spiegeln ihre Führungsrolle bei komplexen, multidisziplinären Eingriffen wider. Ambulante chirurgische Zentren wachsen jedoch am schnellsten mit einem CAGR von 10,33 %, da Kostenträger Volumina zu kostengünstigeren Versorgungsstandorten lenken. Vereinfachte Gerätekits und kürzere Erholungsprofile erleichtern die Einführung in ambulanten Umgebungen. Fachkliniken konzentrieren sich auf Neurointerventionen und Nischengefäßleistungen, während akademische Einrichtungen für frühe Studien und fortgeschrittene Ausbildung entscheidend bleiben. Anbieter passen Schulungsprogramme und Bestandslösungen an die Arbeitsabläufe ambulanter chirurgischer Zentren an, maximieren den Verfahrensdurchsatz und stärken die Marktdurchdringung in Vorstadtregionen. Diese Verlagerung diversifiziert den Einrichtungsmix und erweitert die Reichweite des Marktes für transkatheter Embolisations- und Okklusionsgeräte.
Geografische Analyse
Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte in Nordamerika
Nordamerika trug 2024 mit 33,74 % zum Umsatz bei, unterstützt durch ausgereifte Erstattungsstrukturen, umfangreiche interventionelle Radiologienetzwerke und schnelle Zulassungswege im Rahmen der FDA-Sonderregelung für neurovaskuläre Geräte.21 CFR 882.5950 Neurovaskuläres Embolisationsgerät, U.S. Food and Drug Administration, fda.gov">[3] Große Akquisitionen, wie der Kauf von Inari Medical durch Stryker für 4,9 Milliarden USD, unterstreichen den unternehmerischen Fokus auf das Wachstum im peripheren Gefäßbereich. Laufende klinische Studien, darunter die Vanguard-Studie zum Pipeline Vantage, bestätigen die technologische Wirksamkeit und stärken das Vertrauen der Ärzte weiter.
Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 10,66 % die stärkste Expansion, angetrieben durch steigende Gesundheitsausgaben, die Modernisierung von Krankenhäusern und regulatorische Reformen, die die Zulassungszyklen für Geräte verkürzen. Chinas Zulassung des FARAPULSE von Boston Scientific und Japans proaktive neurovaskuläre Leitlinien verdeutlichen die wachsende Reife regionaler Versorgungsmodelle. Indien und Südkorea investieren in Ausbildungsprogramme, die dem Fachkräftemangel entgegenwirken, während lokale Fertigungsanreize darauf abzielen, die Importabhängigkeit zu verringern. Diese Initiativen vergrößern gemeinsam die installierte Basis interventioneller Einheiten und schaffen eine robuste Nachfrage im Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte.
Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte in Nord- und Südamerika sowie EMEA
Europa hält durch harmonisierte CE-Kennzeichnungsstandards und einen starken Fokus auf ökologische Nachhaltigkeit, der bioresorbierbare Materialien begünstigt, ein stabiles Wachstumstempo aufrecht. Multizentrische Studien zu beschichteten Flussumleitern berichten von einer vollständigen Okklusion von 79 % nach sechs Monaten, was die Begründung für eine Erstattung unterstützt. Im Nahen Osten und in Afrika ist eine schrittweise Einführung in Tertiärzentren zu beobachten, obwohl eine begrenzte Versicherungsabdeckung eine breitere Nutzung einschränkt. Südamerika, angeführt von Brasilien, schreitet durch öffentlich-private Partnerschaften voran, die die vaskuläre Versorgungsinfrastruktur ausbauen. Insgesamt stellen diese geografischen Trends sicher, dass Nordamerika zwar der Umsatzanker bleibt, das künftige Wachstum im Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte jedoch geografisch diversifiziert sein wird.
Wettbewerbslandschaft
Der Markt zeigt eine moderate Konsolidierung nach wegweisenden Transaktionen in den Jahren 2024–2025, darunter Boston Scientifics Akquisition von Silk Road Medical für 1,26 Milliarden USD und Teleflexs Kauf des Gefäßportfolios von BIOTRONIK für 760 Millionen EUR. Führende Akteure nutzen umfangreiche Kataloge, die Spulen, Plugs und Flow Diverter umfassen, und ermöglichen gebündelte Ausschreibungen, die Einzellinien-Wettbewerber verdrängen. Mittelständische Unternehmen zielen auf technologische Lücken wie KI-gestützte Navigation, bioresorbierbare Gerüste und patientenspezifische 3D-gedruckte Geräte ab, um differenzierte Positionen zu sichern.
Regulatorische Klassifizierungen prägen die strategische Planung. Die FDA-Klasse-II-Einstufung mit Sonderkontrollen erhöht die Evidenzanforderungen, was etablierten Akteuren mit klinischen Datensätzen zugute kommt. Dennoch zeigen venture-finanzierte Neueinsteiger wie Jupiter Endovascular, frisch mit 21 Millionen USD für Lungenembolie-Studien kapitalisiert, anhaltenden Appetit auf Nischeninnovationen. Partnerschaften zwischen Geräteunternehmen und Softwareentwicklern beschleunigen den KI-Einsatz und schaffen Ökosystem-Ansätze, die den Wert über Hardware hinaus erweitern. Insgesamt konzentriert sich der Wettbewerb auf die Erbringung nachweisbarer klinischer Verbesserungen zusammen mit wirtschaftlichem Wert – Themen, die sich intensivieren werden, wenn sich Pay-for-Performance-Modelle ausbreiten.
Branchenführer im Bereich transkatheter Embolisations- und Okklusionsgeräte
-
Medtronic plc
-
Boston Scientific Corporation
-
Terumo Corporation
-
Abbott Laboratories
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Boston Scientific
- Terumo
- Cook Group
- Stryker
- Johnson & Johnson
- Merit Medical Systems
- Penumbra
- Sirtex Medical
- Acandis
- MicroVention Inc.
- Wallaby Medical
- Balt Extrusion
- Kaneka Corp.
- Imperative Care
- InspireMD
- Shape Memory Medical
- Rapid Medical
- Phenox
Neueste Industrielle Entwicklungen in Markt für transkatheterbasierte Embolisations- und Okklusionsgeräte
- Juli 2025: Teleflex schloss die Übernahme des Gefäßinterventionsgeschäfts von BIOTRONIK für 760 Millionen EUR ab und fügte seinem Portfolio drug-coated Ballons und das resorbierbare Gerüst Freesolve hinzu.
- Juni 2025: Penumbra erhielt die FDA-Zulassung und brachte das Ruby XL Spulensystem auf den Markt, das die längste und weichste ablösbare Spule für die Großgefäßembolisation bietet.
- Januar 2025: Stryker gab eine Vereinbarung zur Übernahme von Inari Medical für 4,9 Milliarden USD bekannt und erweitert damit seine Präsenz in der Versorgung venöser Thromboembolien.
Globaler Berichtsumfang für den Markt für transkatheter Embolisations- und Okklusionsgeräte
| Embolisationsspulen |
| Embolisationspartikel / Mikrosphären |
| Flüssige Embolisationsmittel |
| Vaskuläre Plugs |
| Flow Diverter Geräte |
| Spulenassistenzgeräte (Ballons/Stents) |
| Zubehör (Mikrokatheter, Führungsdrähte) |
| Periphere Gefäßerkrankung |
| Onkologie (Tumorembolisation) |
| Neurologie (Aneurysma, AVM) |
| Urologie (Prostataarterie-Embolisation) |
| Trauma und sonstige Notfälle |
| Platin-basierte Geräte |
| Nitinol-basierte Geräte |
| Polymer- / Hydrogel-basierte Mittel |
| Bioresorbierbare Polymere |
| Krankenhäuser |
| Fachkliniken |
| Ambulante chirurgische Zentren |
| Akademische und Forschungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Embolisationsspulen | |
| Embolisationspartikel / Mikrosphären | ||
| Flüssige Embolisationsmittel | ||
| Vaskuläre Plugs | ||
| Flow Diverter Geräte | ||
| Spulenassistenzgeräte (Ballons/Stents) | ||
| Zubehör (Mikrokatheter, Führungsdrähte) | ||
| Nach Anwendung | Periphere Gefäßerkrankung | |
| Onkologie (Tumorembolisation) | ||
| Neurologie (Aneurysma, AVM) | ||
| Urologie (Prostataarterie-Embolisation) | ||
| Trauma und sonstige Notfälle | ||
| Nach Materialzusammensetzung | Platin-basierte Geräte | |
| Nitinol-basierte Geräte | ||
| Polymer- / Hydrogel-basierte Mittel | ||
| Bioresorbierbare Polymere | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Ambulante chirurgische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
1. Wie groß ist der aktuelle Markt für transkatheter Embolisations- und Okklusionsgeräte?
Der Markt wird im Jahr 2025 auf 5,93 Milliarden USD geschätzt und soll bis 2030 einen Wert von 9,06 Milliarden USD erreichen, was einem CAGR von 8,86 % entspricht.
2. Welche Produktkategorie hat heute den größten Umsatzanteil?
Embolisationsspulen führen den Markt mit einem Anteil von 41,24 % im Jahr 2024 an, angetrieben durch weit verbreitete klinische Vertrautheit und nachgewiesene Wirksamkeit.
3. Welches Anwendungssegment wächst am schnellsten?
Onkologische Anwendungen wachsen bis 2030 mit einem CAGR von 11,69 %, da Tumorembolisationsverfahren bei Leber- und Nierenkrebs eine breitere Akzeptanz gewinnen.
4. Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum wird bis 2030 voraussichtlich mit einem CAGR von 10,66 % wachsen, angetrieben durch steigende Gesundheitsausgaben und die rasche Expansion interventioneller Radiologieleistungen.