
Transaktionsbankmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.5 Billionen US-Dollar |
| Marktgröße (2031) | 2.10 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.00 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
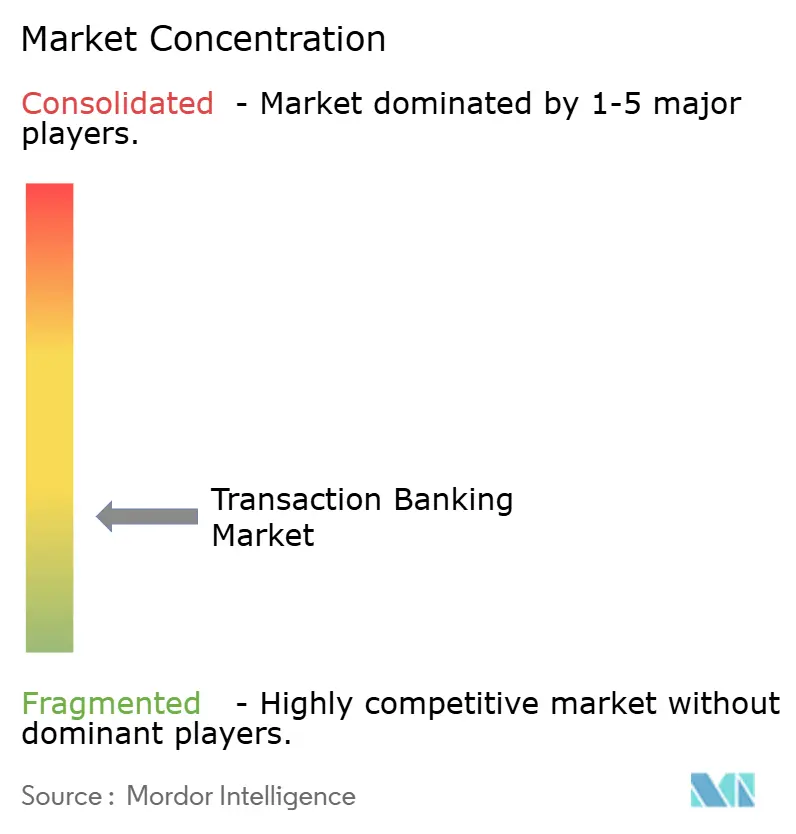
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Transaktionsbankmarkt Analyse von Mordor Intelligence
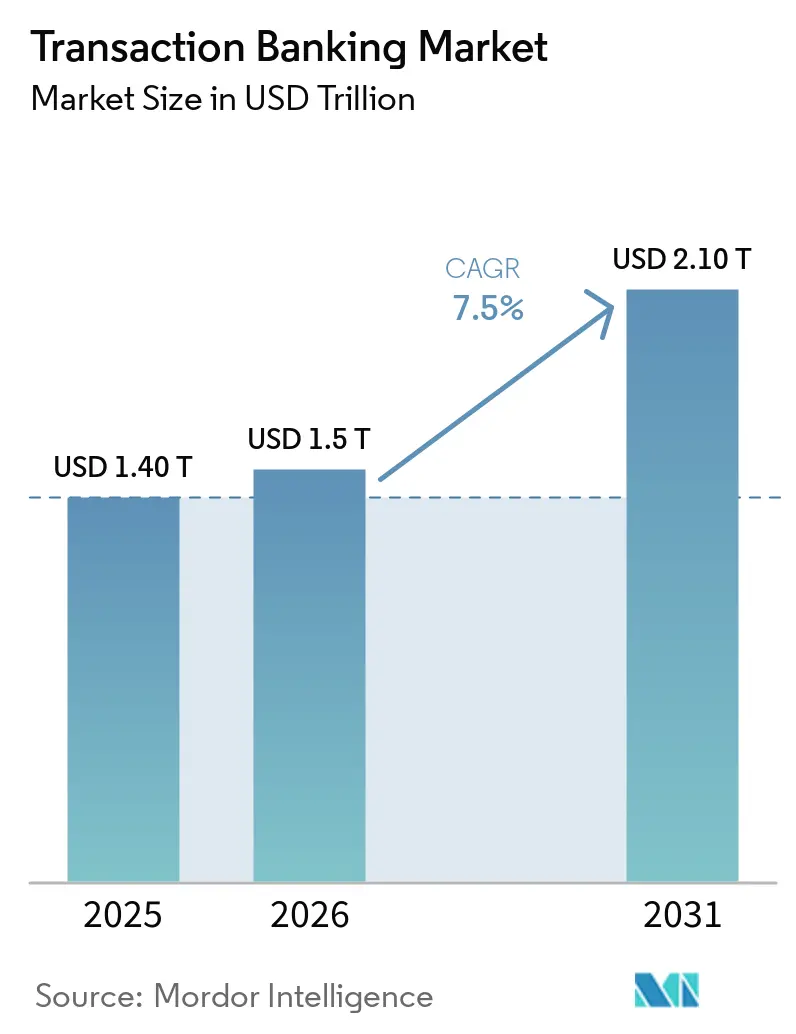
Die Größe des Transaction Banking Marktes wurde im Jahr 2025 auf 1,40 Billionen USD geschätzt und soll von 1,5 Billionen USD im Jahr 2026 auf 2,10 Billionen USD bis 2031 wachsen, bei einer CAGR von 7 % während des Prognosezeitraums (2026–2031).
Der Transaction Banking Markt entwickelt sich in Richtung gebührenbasierter Dienstleistungen, da Banken einen stärkeren Fokus auf Zahlungsverkehr, Handelsfinanzierung und Liquiditätsmanagement legen. Firmenkunden erwarten zunehmend, dass Gelder im Tagesverlauf bewegt werden und jederzeit einsehbar sind, anstatt über Tagesabschlussprozesse abgewickelt zu werden. Dies steigert den Wert von Zahlungsvernetzung, Kassentransparenz und datenreichen Berichten. Banken reagieren darauf mit Programmierschnittstellen, integrierten Treasury-Tools und auf grenzüberschreitende Lieferketten zugeschnittenen Dienstleistungen. Der Transaction Banking Markt steht zudem unter dem Druck sinkender Zahlungspreise, veralteter Technologien und anspruchsvollerer Compliance-Anforderungen.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielt Bargeld- und Liquiditätsmanagement im Jahr 2025 einen Marktanteil von 46,2 % am Transaktionsbankmarkt, während Zahlungen bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Kundentyp hielten Großunternehmen im Jahr 2025 einen Marktanteil von 58,0 % am Transaktionsbankmarkt, während KMU mit einer prognostizierten CAGR von 9,2 % bis 2031 das höchste Wachstum verzeichneten.
- Nach primärem Servicekanal hielten beziehungsmanager-geführte und hybride Kanäle im Jahr 2025 einen Marktanteil von 62,4 % am Transaktionsbankmarkt, während digitale und plattformbasierte Kanäle mit einer prognostizierten CAGR von 10,6 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Branchenvertikale entfielen auf Fertigung und Industrie im Jahr 2025 24,1 % des Marktanteils am Transaktionsbankmarkt, während Technologie, Medien und Telekommunikation mit einer CAGR von 9,0 % bis 2031 wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 37,8 % am Transaktionsbankmarkt und soll bis 2031 mit einer CAGR von 8,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Echtzeit-Unternehmenszahlungen und Bargeldmanagement | +1.5% | Global, mit der stärksten Aktivität in Europa, Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| ISO 20022-Einführung und Effizienz grenzüberschreitender Zahlungen | +0.8% | Global, mit besonderer Relevanz für EMEA- und Asien-Pazifik-Zahlungskorridore | Mittelfristig (2–4 Jahre) |
| API-gestützte Treasury-Konnektivität und eingebettetes Banking | +1.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitendes Betriebskapital und Liquiditätsoptimierung | +1.0% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Virtuelle Konten und zentralisiertes Bargeldmanagement | +0.6% | Global, insbesondere multinationale Geschäftszentren | Mittelfristig (2–4 Jahre) |
| Digitales Onboarding und Straight-Through-Processing | +0.4% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Echtzeit-Unternehmenszahlungen und Bargeldmanagement rund um die Uhr
Der Transaktionsbankmarkt wird durch eine Verlagerung hin zu einer ganztägigen Zahlungsabwicklung geprägt. Diese Veränderung erfordert, dass Treasurer die Intraday-Liquidität, Finanzierungspositionen und Zahlungsausnahmen genauer überwachen. Der europäische Rahmen für Sofortzahlungen verpflichtet Zahlungsdienstleister, Euro-Überweisungen innerhalb von 10 Sekunden verfügbar zu machen, was die Nutzung von Echtzeitzahlungen über Verbrauchertransfers hinaus ausweitet[1]. Banken können diese Dienste nutzen, um die Zahlungsverfolgung und Bargeldtransparenz für Unternehmenskunden zu verbessern. BBVA Directa unterstützt die sofortige Verfügbarkeit von Zahlungen nach Spanien von internationalen Banken und zeigt, wie Zahlungsgeschwindigkeit korridor-spezifische Dienste differenzieren kann. Bank of America plant einen grenzüberschreitenden Echtzeit-Zahlungsdienst über SWIFT und CashPro für Gewerbe- und institutionelle Kunden, einschließlich Nutzer mit häufigen internationalen Auszahlungen.
ISO 20022-Einführung ermöglicht reichhaltigere Daten, Automatisierung und Effizienz grenzüberschreitender Zahlungen
Die Einführung von ISO 20022 verändert die Informationen, die mit einer Zahlung im Transaktionsbankmarkt übermittelt werden. Strukturierte Daten können eine schnellere Abstimmung, eine klarere Berichterstattung über Kassenpositionen und stärkere Kontrollen über Zahlungsdetails unterstützen. SWIFT erklärt, dass seine Arbeit zur Unternehmens-Bargeldberichterstattung ISO 20022-Nachrichten verwendet, um Kontosalden und Transaktionsinformationen bankübergreifend bereitzustellen[2]. Der Übergang macht auch die Datenqualität für Unternehmen wichtiger, die grenzüberschreitende Zahlungsanweisungen senden. BAFT stellte fest, dass die ISO 20022-Migration Sanktions- und Compliance-Prozesse beeinflussen kann, da reichhaltigere Nachrichtenfelder zuverlässige Screening-Praktiken erfordern. Dies macht strukturierte Zahlungsinformationen zu einer praktischen Anforderung für Unternehmens-Treasury-Operationen und nicht nur zu einem Banktechnologieprojekt. Banken, die bessere Daten in Berichterstattungs- und Ausnahmemanagement-Dienste umwandeln, können ihre Position im Transaktionsbankmarkt stärken.
API-gestützte Treasury-Konnektivität und eingebettetes Banking erweitern die Nutzung des Transaktionsbankmarkts
API-Verbindungen verlagern Zahlungs- und Bargeldmanagementfunktionen von Bankportalen in Enterprise-Resource-Planning- und Treasury-Systeme. BMO führte im Dezember 2025 Zahlungs-APIs ein, um Unternehmen die Einbettung von Echtzeitzahlungen in unternehmens- und kundenseitige Anwendungen in Kanada und den Vereinigten Staaten zu ermöglichen. Huntington Bank führte ein API-first Treasury-Konnektivitäts-Ökosystem mit mehr als 500 Schnittstellen und einer Kapazität von mehr als 10 Millionen Transaktionsereignissen pro Tag ein. Diese Verbindungen reduzieren manuelle Eingaben und machen Zahlungsdienste zu einem Teil bestehender Geschäftsprozesse. Standard Chartered und Finmo verknüpften im Jahr 2025 globale Währungskonten mit API-gesteuerter Treasury-Konnektivität in Singapur, den Vereinigten Arabischen Emiraten, Hongkong und dem Vereinigten Königreich[3]. Sobald ein Bankdienst in ein Unternehmenssystem eingebettet ist, kann dessen Ersatz Änderungen an Betriebsabläufen erfordern, was längere Kundenbeziehungen im Transaktionsbankmarkt unterstützt.
Wachsende Unternehmensnachfrage nach grenzüberschreitendem Betriebskapital, virtuellen Konten und digitalem Zugang
Unternehmen suchen nach Bargeldmanagement- und Finanzierungsdienstleistungen, die sich verändernde Lieferketten und eine breitere Gruppe von Handelspartnern unterstützen. Die Asiatische Entwicklungsbank meldete eine globale Handelsfinanzierungslücke von 2,5 Billionen USD und stellte fest, dass 90 % der befragten Anbieter mit einem Anstieg der Nachfrage rechneten, da Unternehmen ihre Handelsbeziehungen anpassen. Dies schafft Nachfrage nach Betriebskapitalstrukturen, offenen Handelsdienstleistungen und Lieferantenfinanzierung. Standard Chartered stellte fest, dass 56 % der befragten Unternehmen die geografische Neuausrichtung der Lieferkette zu ihren führenden Resilienzprioritäten zählten. Virtuelle Konten können die Transparenz verbessern, indem Salden und Forderungen getrennt werden, ohne dass für jeden Zweck ein separates physisches Konto erforderlich ist. Digitales Onboarding und Straight-Through-Processing können auch die Kosten für die Bereitstellung von Treasury-Diensten für kleinere Unternehmen senken. Diese Entwicklungen erweitern den Zugang zum Transaktionsbankmarkt und erhöhen gleichzeitig den Bedarf an konsistenten operativen Kontrollen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Veraltete Bankinfrastruktur und langsame Produktmodernisierung | -1.2% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gebührendruck und Wettbewerb durch FinTech-Unternehmen | -0.9% | Global, mit frühem Margendruck in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Anforderungen an Geldwäschebekämpfung, Sanktionen und Regulierung | -0.5% | Global, insbesondere grenzüberschreitende Korridore mit USD-Clearing | Mittelfristig (2–4 Jahre) |
| Steigende Betrugs- und Cybersicherheitsrisiken bei Echtzeitzahlungen | -0.3% | Global, insbesondere Länder mit hoher Nutzung von Sofortzahlungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete Bankinfrastruktur erhöht Integrationskosten und verlangsamt die Produktmodernisierung
Veraltete Systeme können die Änderungen verzögern, die Banken für Echtzeitzahlungen, APIs und reichhaltigere Zahlungsdaten vornehmen müssen. Das Problem ist am gravierendsten, wenn Zahlungsverarbeitung, Compliance-Prüfungen und Kundenberichterstattung auf separaten älteren Systemen basieren. Modernisierungsprojekte können auch Kernprozesse stören, sodass Banken die Servicekontinuität gegen den Veränderungsbedarf abwägen müssen. Der Transaktionsbankmarkt erfordert eine Infrastruktur, die Zahlungen schnell verarbeiten und gleichzeitig Kontrollen über mehrere Jurisdiktionen hinweg aufrechterhalten kann. Ältere Systeme erschweren es, ein konsistentes Erlebnis über Kanäle und Länder hinweg zu bieten. Dies kann Produktveröffentlichungen verlangsamen und die Kosten für die Integration von Unternehmenstechnologieplattformen mit Bankdiensten erhöhen.
Gebührendruck, Compliance-Komplexität und Betrugsrisiken belasten die Margen
Digitale Zahlungsanbieter konkurrieren um grenzüberschreitende Transaktionen mit niedrigerem Wert und für Kleinunternehmen mit einfacheren digitalen Erlebnissen und niedrigeren Preisen. Dies setzt Banken unter Druck, ihren Mehrwert durch Netzwerkabdeckung, Liquiditätsdienste, Handelskompetenz und Compliance-Unterstützung zu demonstrieren. Grenzüberschreitende Aktivitäten erfordern auch, dass Banken unterschiedliche Anforderungen zur Bekämpfung von Geldwäsche und Sanktionen in verschiedenen Jurisdiktionen verwalten. ISO 20022 kann die für diese Prüfungen verfügbaren Informationen verbessern, beseitigt jedoch nicht den Bedarf an zuverlässigen Daten und Kontrollen. Betrugs- und Cybersicherheitsrisiken erhöhen die Komplexität weiter, da Zahlungen schneller abgewickelt werden und weniger Zeit für manuelle Eingriffe bleibt. Der Transaktionsbankmarkt hängt daher ebenso sehr von operativer Resilienz wie von Zahlungsgeschwindigkeit ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
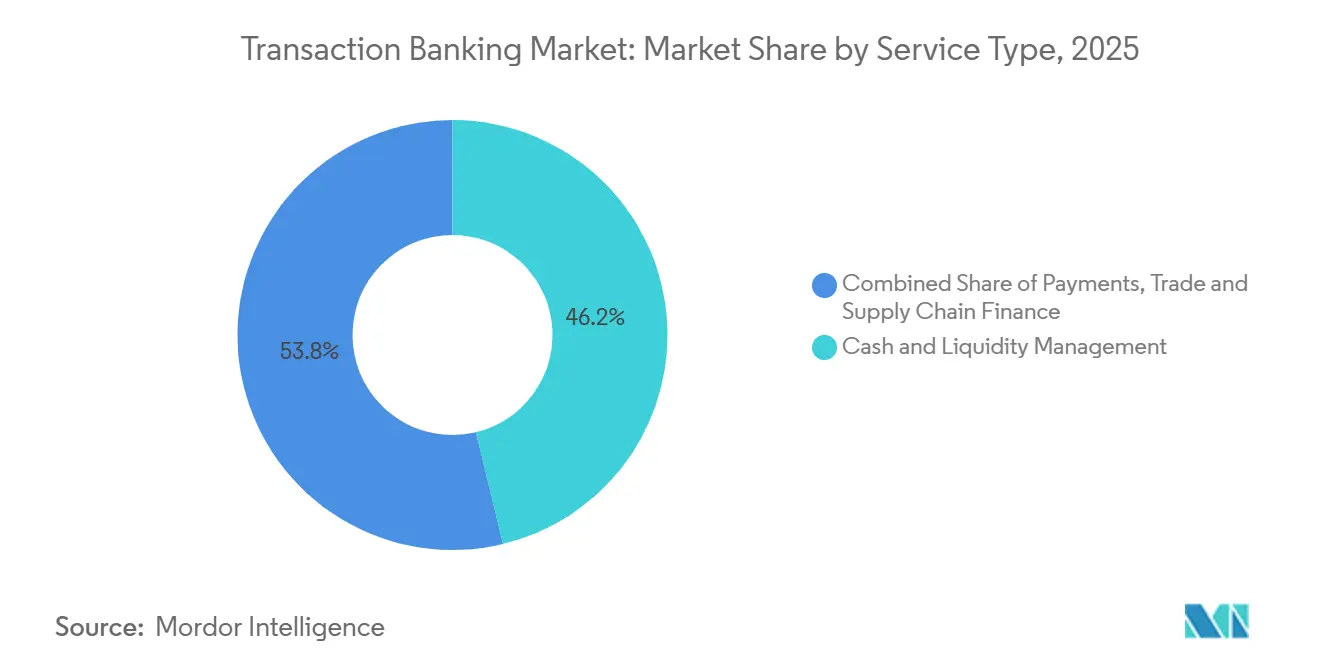
Bargeld- und Liquiditätsmanagement stützt den Umsatz, während Zahlungen schneller wachsenBargeld- und Liquiditätsmanagement hielt im Jahr 2025 einen Marktanteil von 46,2 % am Transaktionsbankmarkt und war damit die größte Serviceart. Dieser Teil der Transaktionsbankenbranche ist zentral dafür, wie Unternehmensgruppen Salden über Einheiten, Währungen und Betriebsstandorte hinweg kontrollieren, unter Verwendung von Einlagensalden, Pooling-Vereinbarungen, Sweeping-Diensten und täglicher Bargeldtransparenz. Diese Fähigkeiten bilden eine Grundlage für verwandte Zahlungs- und Handelsdienste. Gleichzeitig ermöglicht JPMorgans virtueller Netting-Ansatz Konzern-Treasuries, konzerninterne Verbindlichkeiten in der Rechnungswährung zu begleichen und physische Bargeldbewegungen zwischen Einheiten zu reduzieren. SAP Fioneer erklärt, dass sein Angebot für virtuelles Kontomanagement den manuellen Abstimmungsaufwand um bis zu 60 % reduzieren kann[4]. Es gibt an, dass die Implementierung in als wenig wie 120 Tagen erfolgen kann.
Zahlungen werden voraussichtlich die am schnellsten wachsende Serviceart mit einer CAGR von 8,8 % bis 2031 sein. Inländische Zahlungen, grenzüberschreitende Überweisungen, Inkasso und die Verlagerung hin zur Echtzeit-Abwicklung unterstützen die Größe des Transaktionsbankmarkts für Zahlungen. Unternehmensnutzer benötigen Zahlungsinitiierung und Statusaktualisierungen innerhalb ihrer Betriebssysteme, was die Nachfrage nach Zahlungs-APIs, Tracking-Tools und automatisierter Abstimmung schafft. Handels- und Lieferkettenfinanzierung bleibt wichtig für Unternehmen, die Lieferantenzahlungsfristen und handelsbezogene Risiken verwalten. Die CGI- und BAFT-Umfrage 2025 berichtete, dass die Lieferkettenfinanzierung voraussichtlich von 26 % auf mehr als 32 % des Handelsfinanzierungsmix in den kommenden Jahren steigen wird, was den Dienstleistungsmix in Richtung Liquiditätsunterstützung für Lieferanten und Käufer verschiebt.

Nach Kundentyp:
Großunternehmen halten den Umsatz, während KMU die digitale Nachfrage ausweitenGroßunternehmen hielten im Jahr 2025 einen Marktanteil von 58,0 % am Transaktionsbankmarkt, den höchsten Anteil nach Kundentyp. Diese Kunden benötigen Mehrwährungszahlungsdienste, komplexe Bargeldstrukturen, Handelslösungen und Unterstützung in mehreren Jurisdiktionen. Ihre Anforderungen machen Servicezuverlässigkeit und Netzwerkabdeckung wichtig, und der Transaktionsbankmarkt bedient sie durch integrierte Pakete statt isolierter Zahlungsprodukte. Beziehungsteams bleiben nützlich, wenn ein Kunde maßgeschneiderte Liquiditätsstrukturen, Produktdokumentation oder Unterstützung in mehreren Ländern benötigt. Unternehmens-Treasurer erwarten auch, dass Bankdienste mit Unternehmenssystemen verbunden werden, was Konnektivität und Berichterstattung zum Kern des Dienstleistungsangebots für große Organisationen macht.
KMU werden voraussichtlich mit einer CAGR von 9,2 % bis 2031 wachsen, der schnellsten Rate unter den Kundentypen. Die Transaktionsbankenbranche kann diese Gruppe effizienter bedienen, wenn Onboarding, Zahlungseinrichtung und Berichterstattung digital bereitgestellt werden. BBVA berichtete im Mai 2026, dass 58 % seiner neuen KMU-Kredite digital abgewickelt wurden und dass seine digitale KMU-Kundenbasis 2,8 Millionen überstieg. Dieses Betriebsmodell kann den Aufwand für die Bereitstellung von Zahlungs- und Bargeldmanagement-Tools verringern, während KMU auch grenzüberschreitende Zahlungs- und Inkassodienste benötigen, da sie online verkaufen und mit ausländischen Lieferanten zusammenarbeiten. Finanzinstitute bleiben eine separate Kundengruppe mit Korrespondenzbankgeschäfts- und institutionellen Bargeldmanagementbedürfnissen. Ihre Rolle kann sich ändern, wenn direkte Abwicklungsnetzwerke einige traditionelle Intermediärschritte reduzieren.
Nach primärem Servicekanal:
Hybride Bereitstellung führt, während plattformbasierte Dienste wachsenBeziehungsmanager-geführte und hybride Kanäle hielten im Jahr 2025 einen Marktanteil von 62,4 % am Transaktionsbankmarkt. Diese Führungsposition spiegelt den anhaltenden Bedarf an menschlicher Unterstützung bei komplexen Treasury-Strukturen, Mehreinheiten-Arrangements und handelsbezogenen Diskussionen wider. Der Marktanteil dieser Kanäle im Transaktionsbankmarkt spiegelt auch die Bedeutung von lokalem Wissen und Kundenservice bei Zahlungsausnahmen wider. Größere Unternehmen können digitale Tools für Routineaktivitäten nutzen, während sie sich für Design und Problemlösung auf Beziehungsteams verlassen, was es Banken ermöglicht, digitale Ausführung mit Fachunterstützung zu verbinden. Dieses Modell ist besonders relevant, wenn eine Treasury-Funktion viele Währungen, juristische Einheiten oder Bankbeziehungen verwaltet, und menschliche Unterstützung bleibt wertvoll, wenn mehr Transaktionen auf digitale Systeme umgestellt werden.
Digitale und plattformbasierte Kanäle werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,6 % wachsen. Diese Kanäle expandieren, da Bankdienste direkt in Enterprise-Resource-Planning-, Treasury- und Finanzplattformen integriert werden. Nutzer benötigen möglicherweise kein separates Bankportal mehr, wenn Zahlungsinitiierung, Berichterstattung und Genehmigungen in ein vertrautes System eingebettet sind, was den Verarbeitungsaufwand verringert und Banken hilft, mehr Kunden zu bedienen. Das Konnektivitäts-Ökosystem von Huntington zeigt, wie Banken diese Art von Integration durch umfangreiche API-Bibliotheken aufbauen. Digitale Kanäle können Straight-Through-Screening- und Ausnahme-Workflows unterstützen, aber Banken müssen starke Kontrollen aufrechterhalten, da schnellere Abläufe das Risiko von Betrug und operativen Fehlern erhöhen können.
Nach Branchenvertikale:
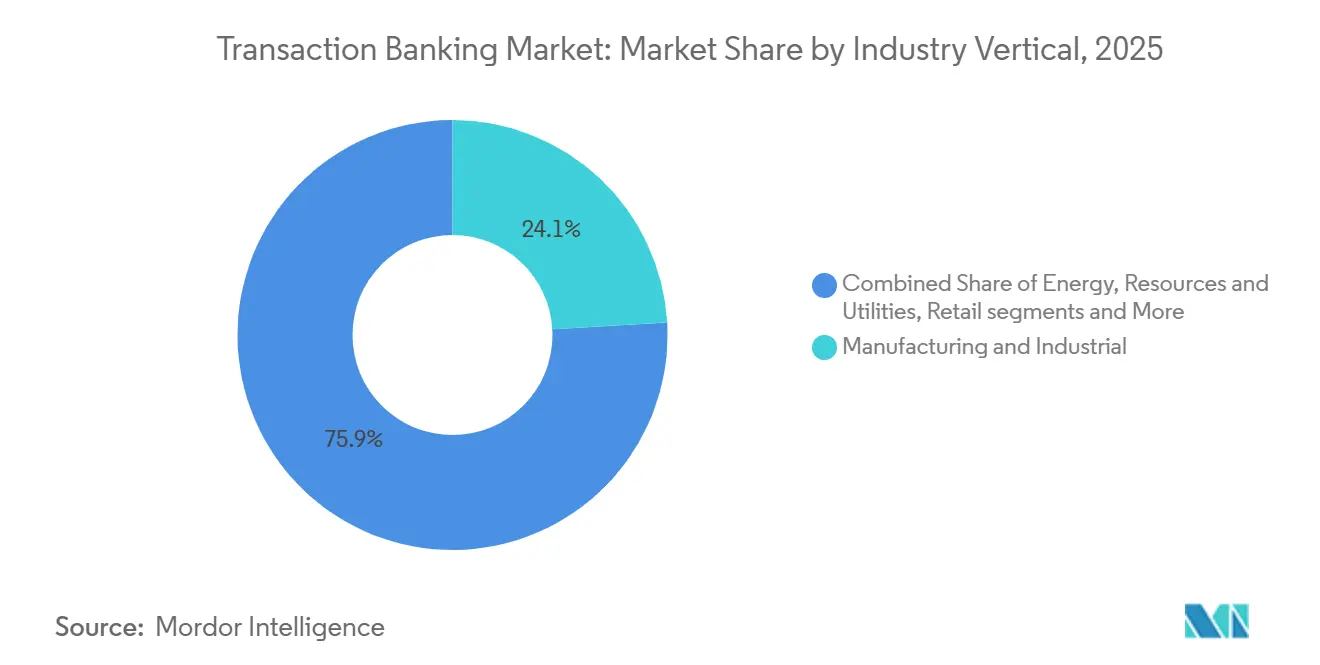
Fertigung hält den Marktanteil, während TMT schnellere Treasury-Dienste benötigtFertigung und Industrie hielten im Jahr 2025 einen Marktanteil von 24,1 % am Transaktionsbankmarkt, den größten Anteil nach Branchenvertikale. Hersteller benötigen Handelsdienste, Lieferantenfinanzierung, Inkasso und Betriebskapitalunterstützung über komplexe Lieferketten hinweg. Der Transaktionsbankmarkt ist für diesen Sektor relevant, da Warenbewegungen wiederkehrende Zahlungs-, Dokumentations- und Währungsmanagementbedürfnisse schaffen. Die Diversifizierung der Lieferkette kann zusätzliche Nachfrage schaffen, wenn Unternehmen Lieferanten hinzufügen oder neue Routen einrichten, und Standard Chartered stellte fest, dass 56 % der befragten Unternehmen die geografische Neuausrichtung der Lieferkette als führende Resilienzstrategie identifizierten. Energie, Ressourcen und Versorgungsunternehmen erzeugen erhebliche bargeld- und rohstoffbezogene Zahlungsanforderungen, während Einzelhandel, Verbraucher und Großhandel hohe Inkasso- und Lieferantenzahlungsvolumina benötigen.
Das Segment Technologie, Medien und Telekommunikation wird voraussichtlich bis 2031 mit einer CAGR von 9,0 % wachsen. Plattformunternehmen verwalten oft hohe Zahlungsvolumina, Mehrwährungsinkasso, Marktplatzabrechnungen und häufige Auszahlungen. Diese Bedürfnisse begünstigen Echtzeitzahlungsfähigkeiten und API-basierte Treasury-Konnektivität. Der Transaktionsbankmarkt muss diese Aktivität mit Tools unterstützen, die Volumen bewältigen, Daten schnell bereitstellen und in Plattform-Workflows passen. Gesundheitswesen und Biowissenschaften benötigen zuverlässiges Forderungsmanagement und Zahlungsoperationen, während Nutzer aus dem öffentlichen Sektor und der Regierung zentralisierte Auszahlungs- und Treasury-Arrangements benötigen können. Digitale Tools können diesen Nutzern helfen, große Volumina zu verarbeiten und dabei Transparenz und Kontrolle zu behalten, was Branchenexpertise zu einem wichtigen Teil des Servicemodells macht.
Geografische Analyse
APAC-Transaktionsbankingmarkt
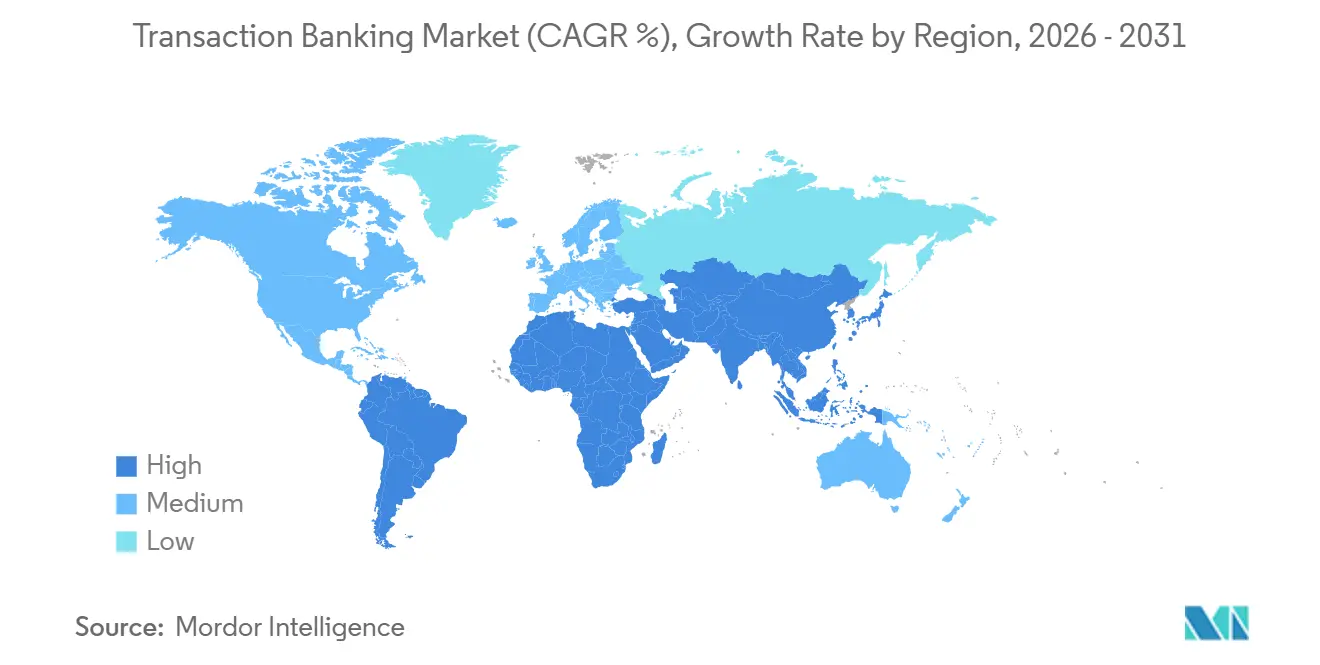
Asien-Pazifik hielt 2025 einen Anteil von 37,8 % am Transaktionsbankingmarkt und soll bis 2031 mit einer CAGR von 8,6 % wachsen. Die Region verbindet wichtige Handelskorridore mit umfangreichen Investitionen in Echtzeitzahlungen und die digitale Transformation von Unternehmen, was die Nachfrage nach schnellerer grenzüberschreitender Abwicklung, Liquiditätssteuerung und digitalen Zahlungsverbindungen im Transaktionsbankingmarkt fördert. OCBC ging im Mai 2026 eine Partnerschaft mit SCCCI und CCCME ein, um den Handel, Investitionen und Finanzströme zwischen Großchina und ASEAN zu unterstützen, und gab an, dass die Anzahl der von ihm in ASEAN betreuten chinesischen Unternehmen im Jahr 2025 im Jahresvergleich um 50 % gestiegen ist. DBS und Banque Saudi Fransi schlossen 2025 ebenfalls eine Partnerschaft, um Handelsfinanzierungs- und Zahlungsströme zwischen Asien und Saudi-Arabien zu stärken.
Transaktionsbankingmarkt in Nordamerika und Europa
Nordamerika und Europa bleiben wichtige Zentren für das Cash-Management großer Unternehmen, das Korrespondenzbankwesen und die Handelsfinanzierung. In Nordamerika erweitern Banken den Zugang zu Echtzeitzahlungen und integrieren Zahlungsinstrumente in Unternehmenssysteme, wie der geplante grenzüberschreitende Echtzeitzahlungsdienst von Bank of America zeigt. In Europa verändern Sofortzahlungsvorschriften und Zahlungsdatenstandards die Compliance-Prozesse und Kundenerwartungen. Die Bank of England hat im April 2025 ihr erneuertes Echtzeit-Brutto-Abrechnungssystem für rund 572,1 Millionen USD (431 Millionen GBP) in Betrieb genommen und damit eine moderne Abrechnungsinfrastruktur für künftige Zahlungsinnovationen geschaffen. Die Banque de France meldete, dass die Unternehmensfinanzierung in Frankreich im Februar 2026 im Jahresvergleich um 3,7 % gestiegen ist, darunter ein Wachstum von 4,6 % bei Investitionskrediten, was die Nachfrage nach Zahlungs-, Cash-Management- und Finanzierungsdienstleistungen stützt.
Transaktionsbankingmarkt in EMEA und Südamerika
Der Nahe Osten und Afrika sowie Südamerika bieten Expansionspotenzial, da sich die Zahlungsinfrastruktur und die Handelsverbindungen weiterentwickeln. Der Transaktionsbankingmarkt kann die Nachfrage durch lokalen Zahlungszugang, regionale Währungsunterstützung und Dienstleistungen für den grenzüberschreitenden Handel bedienen. Der G20-Fahrplan konzentriert sich auf Kosten, Geschwindigkeit, Zugang und Transparenz und gibt eine gemeinsame Richtung für die Verbesserung von Zahlungssystemen vor. Der Transaktionsbankingmarkt in diesen Regionen hängt von stärkeren Verbindungen zwischen Zahlungssystemen und Handelsrouten ab. Deutsche Bank wurde im August 2026 von der Volksbank Chinas als RMB-Clearingbank für Europa ernannt und unterstützt damit die direkte Abwicklung und Verrechnung grenzüberschreitender RMB-Transaktionen in Frankfurt.
Wettbewerbslandschaft
Wettbewerbslandschaft
Der Transaktionsbankmarkt umfasst eine Gruppe großer internationaler Banken und eine breitere Gruppe regionaler Wettbewerber. JPMorgan, Citi, HSBC und BNY verfügen über weitreichende Netzwerke und umfangreiche Transaktionsbankoperationen, während DBS, OCBC, Standard Chartered, Deutsche Bank und BNP Paribas durch lokale Reichweite, Korridorwissen und Branchenabdeckung konkurrieren. Der Wettbewerb ist nicht einheitlich, da Kunden unterschiedliche Kombinationen aus Zahlungsreichweite, Bargeldmanagement-Tools, Handelsdiensten und Beziehungsunterstützung schätzen. Große Banken können stark in Technologie, Compliance und globale Operationen investieren, während regionale Banken dort konkurrieren können, wo sie starken inländischen Zahlungszugang oder enge Verbindungen zu bestimmten Handelsrouten haben.
Die Produktstrategie wird immer wichtiger, da Kunden Bankplattformen mit digitalen Zahlungsanbietern vergleichen. Citi kombinierte Citi Token Services mit 24/7-USD-Clearing in einer Live-Transaktion mit der Siam Commercial Bank im Jahr 2026 und zeigte damit, wie Banken neue Abwicklungstools testen und dabei Unternehmensbankenrollen beibehalten. Die Strategie „Scaling the Global Hausbank” der Deutschen Bank für 2026–2028 zielt auf rund 5,65 Milliarden USD (5 Milliarden EUR) an zusätzlichen Einnahmen bis 2028 ab, einschließlich Wachstum in Zahlungen und Dienstleistungen. Deutsche Bank erweiterte auch sein PayPal-Mandat in den Vereinigten Staaten, Europa und Asien-Pazifik im Januar 2026. Diese Maßnahmen zeigen, dass Zahlungsinfrastruktur, Handelsverbindungen und digitale Integration zentrale Wettbewerbsprioritäten sind.
Banken stehen auch im Wettbewerb mit Treasury-Softwareanbietern und digitalen Zahlungsunternehmen, die Unternehmen eine bankunabhängige Sicht auf Zahlungen und Bargeld bieten. Diese Anbieter können die traditionelle Kundenbindung schwächen, wenn ein Kunde eine Schnittstelle zur Verwaltung mehrerer Banken nutzt, sodass der Transaktionsbankmarkt Dienste belohnt, die einfach zu integrieren und zu nutzen sind. Lieferkettenfinanzierung ist ein weiterer Bereich, in dem Banken und Plattformen zusammenarbeiten können, um Lieferanten über die erste Ebene hinaus zu erreichen. Kleinere grenzüberschreitende Zahlungen bleiben umkämpft, da Nutzer preissensibel und auf Benutzerfreundlichkeit bedacht sind, und Banken können durch ihre Netzwerke, Compliance-Kompetenz und Liquiditätsdienste statt allein über den Preis reagieren. Dies wird ein zentrales Wettbewerbsthema im Transaktionsbankmarkt bleiben.
Führende Unternehmen der Transaktionsbankenbranche
-
JPMorgan Chase
-
Citigroup (Citi)
-
HSBC
-
Bank of America
-
BNP Paribas
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transaktionsbankingmarkt Unternehmen in diesem Bericht
- JPMorgan Chase
- Citigroup (Citi)
- HSBC
- Bank of America
- BNP Paribas
- Deutsche Bank
- Standard Chartered
- Société Générale
- Wells Fargo
- MUFG
- Santander
- Barclays
- BNY
- ING
- DBS
- ANZ
- OCBC
- U.S. Bank
- Credit Agricole CIB
Neueste Industrielle Entwicklungen in Transaktionsbankingmarkt
- August 2026: Deutsche Bank wurde von der Volksbank von China als Renminbi-Clearingbank für Europa in Frankfurt ernannt und ermöglicht damit das direkte End-to-End-Clearing und die Abwicklung grenzüberschreitender RMB-Transaktionen. Deutsche Bank wird damit die erste ausländische Bank, die diese Ernennung in Europa erhält, was eine bedeutende Erweiterung ihrer Rolle als Brücke zwischen chinesischen und europäischen Finanzmärkten markiert und neue Transaktionsbankerträge aus China-Europa-Handelskorridoren erschließt.
- Juni 2026: Citi lancierte die Lösung zur Handelsdigitalisierung Citi Consolidate, unterstützt von Infor Nexus, um Rechnungsgenehmigung, Bestellungs- und Verbindlichkeitsprozesse für Käufer und Lieferanten innerhalb einer einzigen Plattform zu digitalisieren. Die Lösung ist zunächst in den Vereinigten Staaten und Kanada verfügbar, mit geplanter globaler Expansion, und Citi begann als Finanzierungsdienstleister auf Infor Nexus tätig zu sein, wodurch die Notwendigkeit für Kunden entfällt, mehrere Plattformen zu verwalten.
- Juni 2026: Bank of America kündigte Pläne zur Einführung einer grenzüberschreitenden Echtzeit-Zahlungslösung über SWIFT und CashPro für Unternehmens-, Gewerbe- und Finanzinstitutskunden an, die Echtzeit-Zahlungsverfolgung, vollständige Kapitalerhaltung und niedrigere Kosten bietet. Der Dienst richtet sich an hochvolumige, niedrigwertige internationale Transaktionen, einschließlich internationaler Überweisungen, Auszahlungen an Gig-Worker und Zahlungen an E-Commerce-Marktplatz-Anbieter.
- Mai 2026: OCBC ging eine strategische Partnerschaft mit der Singapore Chinese Chamber of Commerce & Industry und der China Chamber of Commerce for Import and Export ein, um den grenzüberschreitenden Handel, Investitionen und Finanzströme zwischen Großchina und ASEAN zu beschleunigen. Im Jahr 2025 stieg die Anzahl der chinesischen Unternehmen, die OCBC in ASEAN unterstützte, um 50 % im Jahresvergleich.
Globaler Transaktionsbankmarkt Berichtsumfang
Der Transaktionsbankmarkt bezieht sich auf das Spektrum an Bankdienstleistungen, die Unternehmen, Finanzinstituten und Regierungen helfen, ihre täglichen Finanzoperationen zu verwalten, einschließlich inländischer und grenzüberschreitender Zahlungen und Inkasso, Bargeld- und Liquiditätsmanagement, Einlagen und Treasury-Dienste, Handels- und Lieferkettenfinanzierung sowie Betriebskapitallösungen, die über digitale Plattformen, Beziehungsmanager oder hybride Kanäle in wichtigen Branchen bereitgestellt werden.
Der Transaktionsbankmarkt-Bericht ist segmentiert nach Serviceart (Zahlungen, Bargeld- und Liquiditätsmanagement, Handels- und Lieferkettenfinanzierung), Kundentyp (Großunternehmen, KMU, Finanzinstitute), primärem Servicekanal (Digital/Plattformbasiert, Beziehungsmanager-geführt/Hybrid), Branchenvertikale (Fertigung und Industrie, Energieressourcen und Versorgungsunternehmen, Einzelhandel, Verbraucher und Großhandel, Gesundheitswesen und Biowissenschaften, TMT, öffentlicher Sektor und Regierung, Sonstige) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zahlungen (Inland und grenzüberschreitend, einschließlich Inkasso) |
| Bargeld- und Liquiditätsmanagement (Konten, Einlagen, Pooling, Sweeping, Überziehungskredite, Treasury-Dienste) |
| Handels- und Lieferkettenfinanzierung (Dokumentenhandel und offene Handelslösungen / Betriebskapitallösungen einschließlich Lieferkettenfinanzierung) |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Finanzinstitute |
| Digital/Plattformbasiert |
| Beziehungsmanager-geführt/Hybrid |
| Fertigung und Industrie |
| Energie, Ressourcen und Versorgungsunternehmen |
| Einzelhandel, Verbraucher und Großhandel |
| Gesundheitswesen und Biowissenschaften |
| Technologie, Medien und Telekommunikation |
| Öffentlicher Sektor und Regierung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Zahlungen (Inland und grenzüberschreitend, einschließlich Inkasso) | |
| Bargeld- und Liquiditätsmanagement (Konten, Einlagen, Pooling, Sweeping, Überziehungskredite, Treasury-Dienste) | ||
| Handels- und Lieferkettenfinanzierung (Dokumentenhandel und offene Handelslösungen / Betriebskapitallösungen einschließlich Lieferkettenfinanzierung) | ||
| Nach Kundentyp | Großunternehmen | |
| Kleine und mittlere Unternehmen (KMU) | ||
| Finanzinstitute | ||
| Nach primärem Servicekanal | Digital/Plattformbasiert | |
| Beziehungsmanager-geführt/Hybrid | ||
| Nach Branchenvertikale | Fertigung und Industrie | |
| Energie, Ressourcen und Versorgungsunternehmen | ||
| Einzelhandel, Verbraucher und Großhandel | ||
| Gesundheitswesen und Biowissenschaften | ||
| Technologie, Medien und Telekommunikation | ||
| Öffentlicher Sektor und Regierung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Transaktionsbankmarkt bis 2031 erreichen?
Der Transaction Banking Markt soll bis 2031 2,10 Billionen USD erreichen und ab 2026 mit einer CAGR von 7 % wachsen.
Welche Serviceart erzielt den größten Transaktionsbankerträg?
Bargeld- und Liquiditätsmanagement führte im Jahr 2025 mit einem Umsatzanteil von 46,2 %. Zahlungen werden voraussichtlich schneller mit einer CAGR von 8,8 % bis 2031 wachsen.
Warum sind Echtzeitzahlungen für Unternehmens-Treasurer wichtig?
Echtzeit-Zahlungssysteme verbessern die Zahlungsverfolgung und Bargeldtransparenz und erfordern gleichzeitig eine engere Verwaltung der Intraday-Liquidität und von Ausnahmen.
Welche Kundengruppe wächst am schnellsten?
KMU werden voraussichtlich bis 2031 mit einer CAGR von 9,2 % wachsen, da digitales Onboarding und eingebettete Tools Treasury-Dienste zugänglicher machen.
Welche Region führt bei der Transaktionsbankaktivität?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 37,8 % und soll bis 2031 mit einer CAGR von 8,6 % wachsen.
Wie reagieren Banken auf den Wettbewerb durch digitale Zahlungsanbieter?
Banken bauen APIs auf, integrieren Dienste in Unternehmenssysteme und nutzen ihre Zahlungsnetzwerke, Liquiditätsfähigkeiten und Compliance-Expertise, um ihr Angebot zu differenzieren.