
Tamaño y Participación del Mercado de Banca Transaccional
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.5 Billones de dólares |
| Tamaño del Mercado (2031) | 2.10 Billones de dólares |
| Growth Rate (2026 - 2031) | 7.50 % |
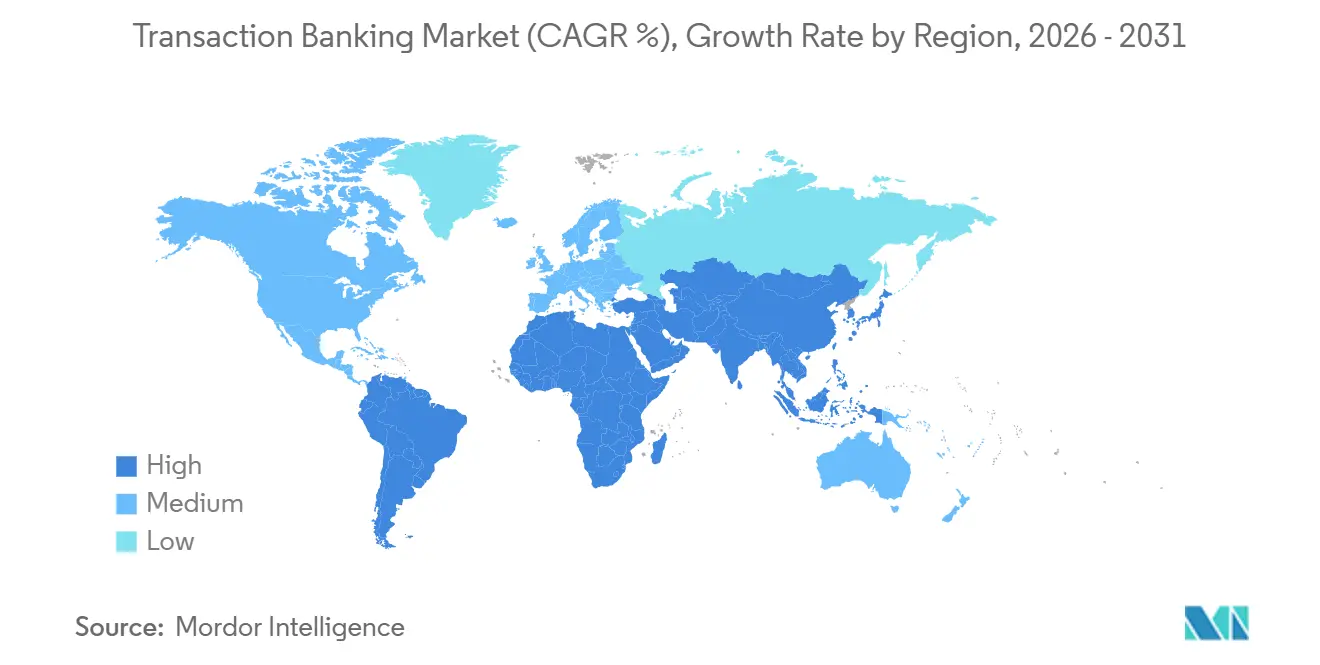
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
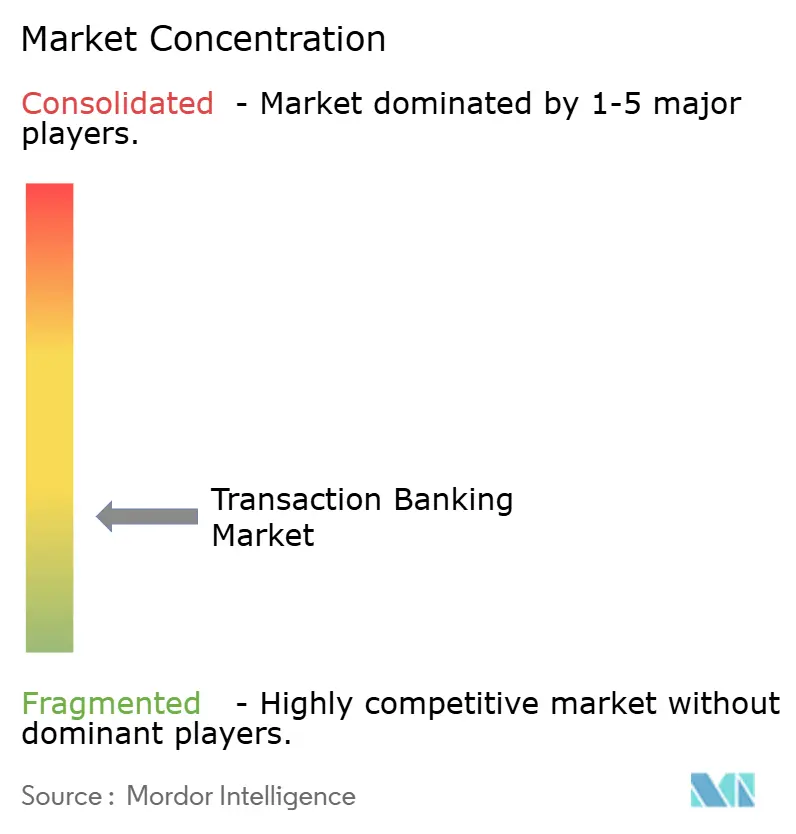
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Banca Transaccional por Mordor Intelligence
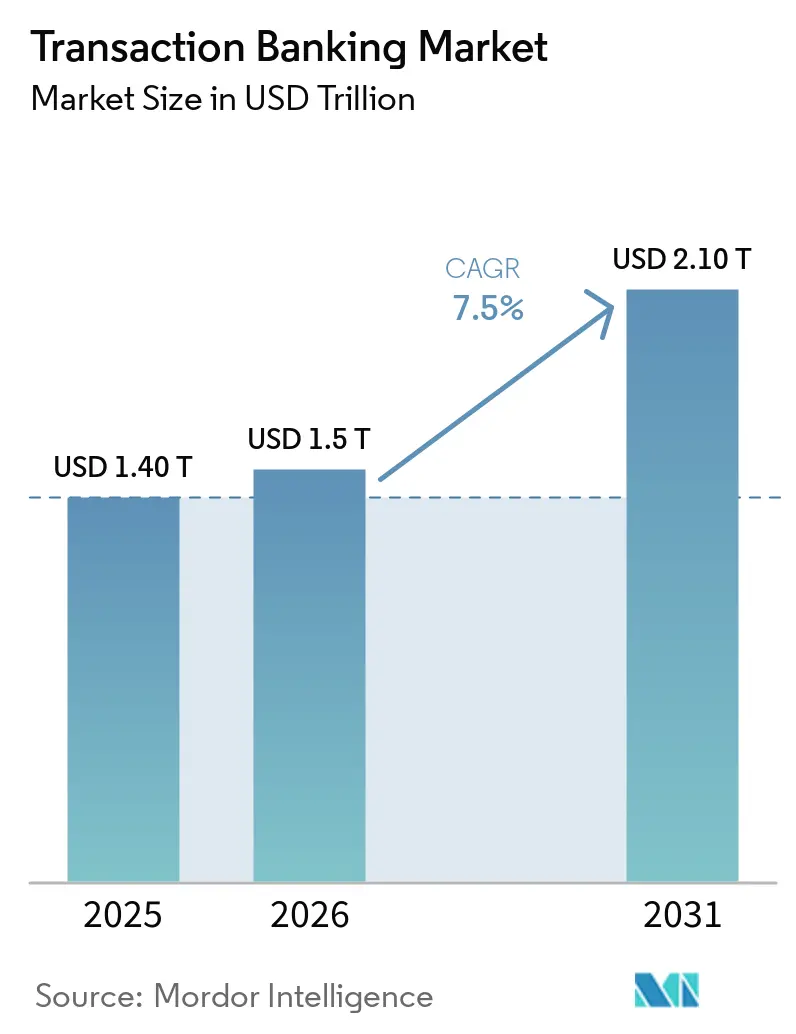
El tamaño del mercado de banca transaccional fue valorado en 1,4 billones de USD en 2025 y se espera que aumente de 1,5 billones de USD en 2026 a 2,1 billones de USD en 2031, registrando una CAGR del 7,5% durante 2026-2031. El mercado de banca transaccional avanza hacia servicios basados en comisiones a medida que los bancos otorgan mayor énfasis a los pagos, el financiamiento del comercio y la gestión de liquidez. Los clientes corporativos esperan cada vez más que los fondos se muevan y sean visibles a lo largo del día, en lugar de a través de procesos de fin de día. Esto incrementa el valor de la conectividad de pagos, la visibilidad del efectivo y los informes ricos en datos. Los bancos responden con interfaces de programación de aplicaciones, herramientas de tesorería integradas y servicios adaptados a cadenas de suministro transfronterizas. El mercado de banca transaccional también enfrenta presión por la reducción de precios en pagos, la tecnología heredada y requisitos de cumplimiento más exigentes.
Conclusiones Clave del Informe
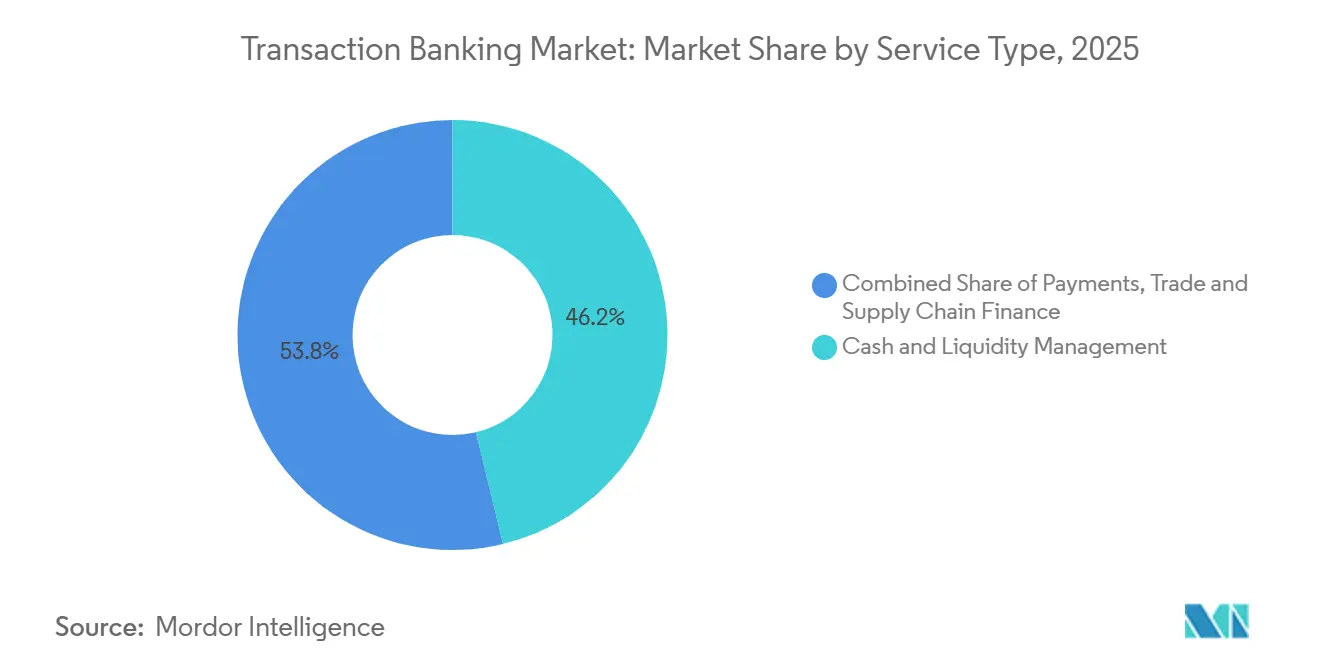
- Por tipo de servicio, la gestión de efectivo y liquidez representó el 46,2% de la participación del mercado de banca transaccional en 2025, mientras que los pagos tienen previsto expandirse a una CAGR del 8,8% hasta 2031.
- Por tipo de cliente, los grandes corporativos representaron el 58,0% de la participación del mercado de banca transaccional en 2025, mientras que las pymes registraron la CAGR proyectada más alta del 9,2% hasta 2031.
- Por canal de servicio principal, los canales basados en gestor de relaciones e híbridos representaron el 62,4% de la participación del mercado de banca transaccional en 2025, mientras que los canales digitales y basados en plataforma registraron la CAGR proyectada más alta del 10,6% hasta 2031.
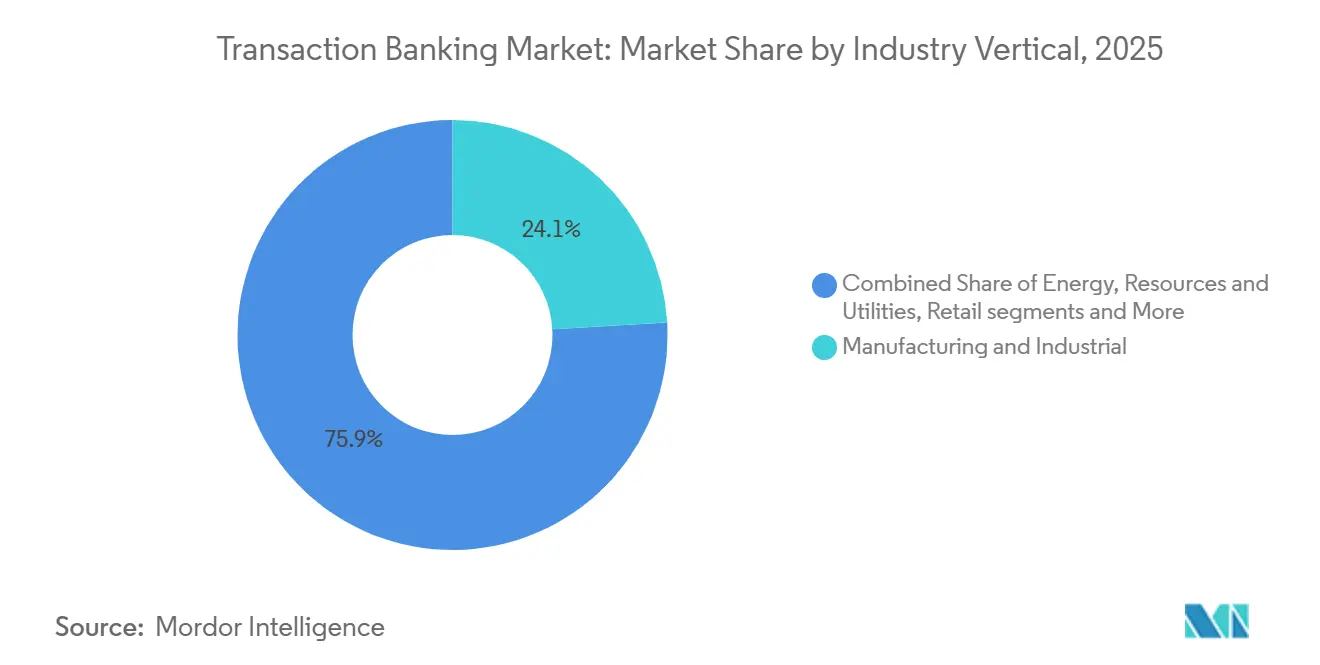
- Por sector industrial, manufactura e industria representaron el 24,1% de la participación del mercado de banca transaccional en 2025, mientras que tecnología, medios y telecomunicaciones avanza a una CAGR del 9,0% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,8% de la participación del mercado de banca transaccional en 2025 y tiene previsto crecer a una CAGR del 8,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Banca Transaccional
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pagos Corporativos en Tiempo Real y Gestión de Efectivo | +1.5% | Global, con la mayor actividad en Europa, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de ISO 20022 y Eficiencia en Pagos Transfronterizos | +0.8% | Global, con especial relevancia para los corredores de pago de EMEA y Asia-Pacífico | Mediano plazo (2-4 años) |
| Conectividad de Tesorería Basada en API y Banca Integrada | +1.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Capital de Trabajo Transfronterizo y Optimización de Liquidez | +1.0% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Cuentas Virtuales y Gestión Centralizada de Efectivo | +0.6% | Global, especialmente en centros de negocios multinacionales | Mediano plazo (2-4 años) |
| Incorporación Digital y Procesamiento Directo | +0.4% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Acelerada de Pagos Corporativos y Gestión de Efectivo en Tiempo Real y Disponibilidad Continua
El mercado de banca transaccional está siendo moldeado por un movimiento hacia la liquidación de pagos que opera durante todo el día y la noche. Este cambio requiere que los tesoreros supervisen más de cerca la liquidez intradía, las posiciones de financiamiento y las excepciones de pago. El marco europeo de pagos instantáneos exige que los proveedores de servicios de pago pongan a disposición las transferencias de crédito en euros en un plazo de 10 segundos, lo que extiende el uso de pagos en tiempo real más allá de las transferencias de consumidores[1]Comisión Europea, "Pagos Instantáneos," Comisión Europea, europa.eu. Los bancos pueden utilizar estos servicios para mejorar el seguimiento de pagos y la visibilidad del efectivo para los clientes corporativos. BBVA Directa apoya la disponibilidad inmediata de pagos hacia España desde bancos internacionales, mostrando cómo la velocidad de pago puede diferenciar los servicios específicos de corredor. Bank of America planea un servicio de pagos transfronterizos en tiempo real a través de SWIFT y CashPro para clientes comerciales e institucionales, incluidos los usuarios con pagos internacionales frecuentes.
Adopción de ISO 20022 que Permite Datos más Ricos, Automatización y Eficiencia en Pagos Transfronterizos
La adopción de ISO 20022 está cambiando la información que viaja con un pago en el mercado de banca transaccional. Los datos estructurados pueden respaldar una conciliación más rápida, informes más claros sobre la posición de efectivo y controles más sólidos sobre los detalles del pago. SWIFT declara que su trabajo de informes de efectivo corporativo utiliza mensajes ISO 20022 para proporcionar saldos de cuentas e información de transacciones entre bancos[2]Sociedad para las Telecomunicaciones Financieras Interbancarias Mundiales, "Cómo Estamos Habilitando una Experiencia de Pagos Fluida para Corporativos en Todo el Mundo," SWIFT, swift.com. La transición también hace que la calidad de los datos sea más importante para las empresas que envían instrucciones de pago transfronterizas. BAFT señaló que la migración a ISO 20022 puede afectar los procesos de sanciones y cumplimiento porque los campos de mensajes más ricos requieren prácticas de filtrado confiables. Esto convierte la información de pago estructurada en un requisito práctico para las operaciones de tesorería corporativa, no solo en un proyecto tecnológico bancario. Los bancos que convierten mejores datos en servicios de informes y gestión de excepciones pueden fortalecer su posición en el mercado de banca transaccional.
Conectividad de Tesorería Basada en API y Banca Integrada que Amplía el Uso de la Banca Transaccional
Las conexiones de API están trasladando las funciones de pago y gestión de efectivo desde los portales bancarios hacia los sistemas de planificación de recursos empresariales y tesorería. BMO introdujo API de Pagos en diciembre de 2025 para permitir a las empresas integrar pagos en tiempo real en aplicaciones empresariales y orientadas al cliente en Canadá y los Estados Unidos. Huntington Bank introdujo un ecosistema de conectividad de tesorería basado en API con más de 500 interfaces y capacidad para más de 10 millones de eventos de transacciones por día. Estas conexiones reducen la entrada manual y hacen que los servicios de pago formen parte de los procesos empresariales existentes. Standard Chartered y Finmo vincularon cuentas de divisas globales con conectividad de tesorería basada en API en Singapur, los Emiratos Árabes Unidos, Hong Kong y el Reino Unido en 2025[3]Standard Chartered, "Un Nuevo Modelo para el Financiamiento de Cadena de Suministro Resiliente," Standard Chartered, sc.com. Una vez que un servicio bancario está integrado en un sistema corporativo, reemplazarlo puede requerir cambios en los flujos de trabajo operativos, lo que favorece relaciones más largas con los clientes en el mercado de banca transaccional.
Creciente Demanda Corporativa de Capital de Trabajo Transfronterizo, Cuentas Virtuales y Acceso Digital
Las empresas buscan servicios de gestión de efectivo y financiamiento que respalden cadenas de suministro cambiantes y un conjunto más amplio de socios comerciales. El Banco Asiático de Desarrollo reportó una brecha global en el financiamiento del comercio de 2,5 billones de USD y encontró que el 90% de los proveedores encuestados esperaban que la demanda aumentara a medida que las empresas ajustaran sus relaciones comerciales. Esto crea demanda de estructuras de capital de trabajo, servicios de comercio en cuenta abierta y financiamiento a proveedores. Standard Chartered encontró que el 56% de las empresas encuestadas clasificó la reorientación geográfica de la cadena de suministro entre sus principales prioridades de resiliencia. Las cuentas virtuales pueden mejorar la visibilidad al separar saldos y cuentas por cobrar sin requerir una cuenta física separada para cada propósito. La incorporación digital y el procesamiento directo también pueden reducir el costo de proporcionar servicios de tesorería a empresas más pequeñas. Estos desarrollos amplían el acceso al mercado de banca transaccional al tiempo que aumentan la necesidad de controles operativos consistentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Bancaria Heredada y Modernización Lenta de Productos | -1.2% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Compresión de Comisiones y Competencia de Empresas de Tecnología Financiera | -0.9% | Global, con presión temprana sobre márgenes en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Requisitos Fragmentados de AML, Sanciones y Regulación | -0.5% | Global, especialmente en corredores de múltiples jurisdicciones que involucran compensación en USD | Mediano plazo (2-4 años) |
| Aumento del Fraude y Riesgos de Ciberseguridad en Pagos en Tiempo Real | -0.3% | Global, especialmente en países con alto uso de pagos instantáneos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Bancaria Heredada que Aumenta los Costos de Integración y Ralentiza la Modernización de Productos
Los sistemas heredados pueden retrasar los cambios que los bancos necesitan realizar para los pagos en tiempo real, las API y los datos de pago más ricos. El problema es más agudo cuando el procesamiento de pagos, las verificaciones de cumplimiento y los informes a clientes dependen de sistemas más antiguos separados. Los proyectos de modernización también pueden interrumpir los procesos centrales, por lo que los bancos deben equilibrar la continuidad del servicio con la necesidad de cambio. El mercado de banca transaccional requiere una infraestructura que pueda procesar pagos rápidamente mientras mantiene controles en múltiples jurisdicciones. Los sistemas más antiguos dificultan proporcionar una experiencia consistente entre canales y países. Esto puede ralentizar los lanzamientos de productos y aumentar el costo de integrar las plataformas tecnológicas corporativas con los servicios bancarios.
Compresión de Comisiones, Complejidad del Cumplimiento y Riesgos de Fraude que Presionan los Márgenes
Los proveedores de pagos digitales compiten por los flujos transfronterizos de menor valor y de pequeñas empresas con experiencias digitales más simples y precios más bajos. Esto presiona a los bancos a demostrar valor a través de la cobertura de red, los servicios de liquidez, la capacidad comercial y el soporte de cumplimiento. La actividad transfronteriza también requiere que los bancos gestionen requisitos variables de antilavado de dinero y sanciones en distintas jurisdicciones. ISO 20022 puede mejorar la información disponible para estas verificaciones, pero no elimina la necesidad de datos y controles confiables. Los riesgos de fraude y ciberseguridad añaden mayor complejidad a medida que los pagos se liquidan más rápido y dejan menos tiempo para la intervención manual. El mercado de banca transaccional depende, por tanto, de la resiliencia operativa tanto como de la velocidad de pago.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Gestión de Efectivo y Liquidez Respalda los Ingresos, Mientras que los Pagos se Expanden más Rápido
La gestión de efectivo y liquidez representó el 46,2% de la participación del mercado de banca transaccional en 2025, convirtiéndola en el tipo de servicio más grande. Esta parte de la industria de banca transaccional es central para cómo los grupos corporativos controlan los saldos entre entidades, divisas y ubicaciones operativas, utilizando saldos de depósitos, acuerdos de agrupación, servicios de barrido y visibilidad del efectivo diaria. Estas capacidades crean una base para los servicios relacionados de pago y comercio. Al mismo tiempo, el enfoque de compensación virtual de JPMorgan permite a las tesorerías de grupo liquidar obligaciones intercompañía en la divisa de la factura y reducir los movimientos físicos de efectivo entre entidades. SAP Fioneer declara que su oferta de gestión de cuentas virtuales puede reducir el trabajo de conciliación manual hasta en un 60%[4]SAP Fioneer, "Gestión de Cuentas Virtuales," SAP Fioneer, sapfioneer.com. Declara que la implementación puede realizarse en tan solo 120 días.
Se proyecta que los pagos serán el tipo de servicio de más rápido crecimiento con una CAGR del 8,8% hasta 2031. Los pagos domésticos, las transferencias transfronterizas, las cobranzas y el cambio hacia la liquidación en tiempo real respaldan el tamaño del mercado de banca transaccional para pagos. Los usuarios corporativos necesitan iniciación de pagos y actualizaciones de estado dentro de sus sistemas operativos, lo que crea demanda de API de pagos, herramientas de seguimiento y conciliación automatizada. El Financiamiento del Comercio y la Cadena de Suministro sigue siendo importante para las empresas que gestionan los plazos de pago a proveedores y el riesgo relacionado con el comercio. La encuesta CGI y BAFT 2025 reportó que se espera que el financiamiento de la cadena de suministro aumente del 26% a más del 32% de la combinación de financiamiento del comercio en los próximos años, desplazando la combinación de servicios hacia el soporte de liquidez para proveedores y compradores.


Por Tipo de Cliente: Los Grandes Corporativos Mantienen los Ingresos, Mientras que las Pymes Amplían la Demanda Digital
Los grandes corporativos representaron el 58,0% de la participación del mercado de banca transaccional en 2025, la mayor participación por tipo de cliente. Estos clientes requieren servicios de pago en múltiples divisas, estructuras de efectivo complejas, soluciones comerciales y soporte en varias jurisdicciones. Sus requisitos hacen que la confiabilidad del servicio y la cobertura de red sean importantes, y el mercado de banca transaccional los atiende a través de paquetes integrados en lugar de productos de pago aislados. Los equipos de relaciones siguen siendo útiles cuando un cliente necesita estructuras de liquidez personalizadas, documentación de productos o soporte en varios países. Los tesoreros corporativos también esperan que los servicios bancarios se conecten con los sistemas empresariales, lo que hace que la conectividad y los informes sean fundamentales para el servicio ofrecido a las grandes organizaciones.
Se prevé que las pymes crezcan a una CAGR del 9,2% hasta 2031, la tasa más alta entre los tipos de clientes. La industria de banca transaccional puede atender a este grupo de manera más eficiente cuando la incorporación, la configuración de pagos y los informes se entregan digitalmente. BBVA reportó en mayo de 2026 que el 58% de sus nuevos préstamos a pymes se gestionaron digitalmente y que su base de clientes pymes digitales superó los 2,8 millones. Este modelo operativo puede reducir el esfuerzo involucrado en la entrega de herramientas de pago y gestión de efectivo, mientras que las pymes también necesitan servicios de pago y cobranza transfronterizos a medida que venden en línea y trabajan con proveedores en el extranjero. Las Instituciones Financieras siguen siendo un grupo de clientes separado con necesidades de banca corresponsal y gestión de efectivo institucional. Su papel puede cambiar a medida que las redes de liquidación directa reduzcan algunos pasos intermediarios tradicionales.
Por Canal de Servicio Principal: La Entrega Híbrida Lidera, Mientras que los Servicios Basados en Plataforma Crecen
Los canales basados en gestor de relaciones e híbridos representaron el 62,4% de la participación del mercado de banca transaccional en 2025. Este liderazgo refleja la necesidad continua de soporte humano en estructuras de tesorería complejas, acuerdos de múltiples entidades y discusiones relacionadas con el comercio. La participación de mercado de banca transaccional de estos canales también refleja la importancia del conocimiento local y el servicio al cliente durante las excepciones de pago. Las empresas más grandes pueden usar herramientas digitales para la actividad rutinaria mientras dependen de los equipos de relaciones para el diseño y la resolución de problemas, lo que permite a los bancos conectar la ejecución digital con el soporte especializado. Este modelo es particularmente relevante donde una función de tesorería gestiona muchas divisas, entidades legales o relaciones bancarias, y el soporte humano sigue siendo valioso a medida que más transacciones se trasladan a sistemas digitales.
Se prevé que los canales digitales y basados en plataforma crezcan a una CAGR del 10,6% de 2026 a 2031. Estos canales se están expandiendo a medida que los servicios bancarios se integran directamente en plataformas de planificación de recursos empresariales, tesorería y financieras. Los usuarios pueden no necesitar un portal bancario separado cuando la iniciación de pagos, los informes y las aprobaciones están integrados en un sistema familiar, lo que reduce el esfuerzo de procesamiento y ayuda a los bancos a atender a más clientes. El ecosistema de conectividad de Huntington muestra cómo los bancos están construyendo este tipo de integración a través de grandes bibliotecas de API. Los canales digitales pueden respaldar el filtrado directo y los flujos de trabajo de excepciones, pero los bancos deben mantener controles sólidos porque los flujos más rápidos pueden aumentar la exposición al fraude y los errores operativos.
Por Sector Industrial: Manufactura Mantiene la Participación, Mientras que el Sector de Tecnología, Medios y Telecomunicaciones Requiere Servicios de Tesorería más Rápidos
Manufactura e industria representaron el 24,1% de la participación del mercado de banca transaccional en 2025, la mayor participación por sector industrial. Los fabricantes requieren servicios comerciales, financiamiento a proveedores, cobranzas y soporte de capital de trabajo en cadenas de suministro complejas. El mercado de banca transaccional es relevante para este sector porque el movimiento de bienes crea necesidades recurrentes de pago, documentación y gestión de divisas. La diversificación de la cadena de suministro puede crear demanda adicional cuando las empresas agregan proveedores o establecen nuevas rutas, y Standard Chartered encontró que el 56% de las empresas encuestadas identificó la reorientación geográfica de la cadena de suministro como una estrategia de resiliencia líder. Energía, Recursos y Servicios Públicos generan requisitos significativos de pago relacionados con efectivo y materias primas, mientras que Comercio Minorista, de Consumo y al por Mayor requieren cobranzas de alto volumen y pagos a proveedores.
Se prevé que el segmento de tecnología, medios y telecomunicaciones crezca a una CAGR del 9,0% hasta 2031. Las empresas de plataformas a menudo gestionan altos volúmenes de pagos, cobranzas en múltiples divisas, liquidaciones de mercados y pagos frecuentes. Estas necesidades favorecen las capacidades de pago en tiempo real y la conectividad de tesorería basada en API. El mercado de banca transaccional debe respaldar esta actividad con herramientas que manejen el volumen, proporcionen datos rápidamente y se adapten a los flujos de trabajo de las plataformas. Salud y Ciencias de la Vida necesitan una gestión confiable de cuentas por cobrar y operaciones de pago, mientras que los usuarios del Sector Público y Gobierno pueden requerir desembolsos centralizados y acuerdos de tesorería. Las herramientas digitales pueden ayudar a estos usuarios a procesar grandes volúmenes mientras mantienen visibilidad y control, lo que hace que la experiencia sectorial sea una parte importante del modelo de servicio.
Análisis Geográfico
Análisis Geográfico
Asia-Pacífico representó el 37,8% de la participación del mercado de banca transaccional en 2025 y se proyecta que crezca a una CAGR del 8,6% hasta 2031. La región combina importantes corredores comerciales con una amplia inversión en pagos instantáneos y digitalización corporativa, lo que respalda la demanda de liquidación transfronteriza más rápida, control de liquidez y conexiones de pago digital en el mercado de banca transaccional. OCBC estableció una asociación con SCCCI y CCCME en mayo de 2026 para apoyar el comercio, la inversión y los flujos financieros entre la Gran China y la ASEAN, y declaró que el número de empresas chinas que apoyó en la ASEAN aumentó un 50% interanual en 2025. DBS y Banque Saudi Fransi también se asociaron en 2025 para fortalecer los flujos de financiamiento del comercio y pagos entre Asia y Arabia Saudita.
América del Norte y Europa siguen siendo centros importantes para la gestión de efectivo de grandes corporativos, la banca corresponsal y el financiamiento del comercio. En América del Norte, los bancos están ampliando el acceso a pagos en tiempo real e integrando herramientas de pago en los sistemas corporativos, como lo demuestra el servicio de pagos transfronterizos en tiempo real planificado por Bank of America. En Europa, las normas de pagos instantáneos y los estándares de datos de pago están cambiando los procesos de cumplimiento y las expectativas de los clientes. El Banco de Inglaterra lanzó su sistema renovado de Liquidación Bruta en Tiempo Real en abril de 2025 por aproximadamente 572,1 millones de USD (431 millones de GBP), proporcionando infraestructura de liquidación moderna para la futura innovación en pagos. El Banco de Francia reportó que el financiamiento corporativo francés creció un 3,7% interanual en febrero de 2026, incluido un crecimiento del 4,6% en crédito de inversión, respaldando la demanda de servicios de pago, gestión de efectivo y financiamiento.
Oriente Medio y África, y América del Sur, ofrecen potencial de expansión a medida que se desarrollan la infraestructura de pagos y los vínculos comerciales. El mercado de banca transaccional puede atender la demanda a través del acceso a pagos locales, soporte de divisas regionales y servicios para el comercio transfronterizo. La hoja de ruta del G20 se centra en el costo, la velocidad, el acceso y la transparencia, proporcionando una dirección compartida para la mejora del sistema de pagos. El mercado de banca transaccional en estas regiones depende de conexiones más sólidas entre los sistemas de pago y las rutas comerciales. Deutsche Bank fue designado por el Banco Popular de China como banco de compensación de RMB para Europa en agosto de 2026, apoyando la compensación y liquidación directa de transacciones de RMB transfronterizas en Fráncfort.

Panorama Competitivo
Panorama Competitivo
El mercado de banca transaccional cuenta con un grupo de grandes bancos internacionales y un conjunto más amplio de competidores regionales. JPMorgan, Citi, HSBC y BNY tienen redes amplias y operaciones sustanciales de banca transaccional, mientras que DBS, OCBC, Standard Chartered, Deutsche Bank y BNP Paribas compiten a través del alcance local, el conocimiento de corredores y la cobertura sectorial. La competencia no es uniforme porque los clientes valoran diferentes combinaciones de alcance de pagos, herramientas de gestión de efectivo, servicios comerciales y soporte de relaciones. Los grandes bancos pueden invertir fuertemente en tecnología, cumplimiento y operaciones globales, mientras que los bancos regionales pueden competir donde tienen un sólido acceso a pagos domésticos o vínculos estrechos con rutas comerciales específicas.
La estrategia de producto se está volviendo más importante a medida que los clientes comparan las plataformas bancarias con los proveedores de pagos digitales. Citi combinó Citi Token Services con compensación USD 24/7 en una transacción en vivo con Siam Commercial Bank en 2026, mostrando cómo los bancos están probando nuevas herramientas de liquidación mientras preservan los roles de banca corporativa. La estrategia Scaling the Global Hausbank de Deutsche Bank para 2026-2028 apunta a aproximadamente 5,65 mil millones de USD (5.000 millones de EUR) en ingresos incrementales para 2028, incluido el crecimiento en pagos y servicios. Deutsche Bank también amplió su mandato con PayPal en los Estados Unidos, Europa y Asia-Pacífico en enero de 2026. Estas acciones muestran que la infraestructura de pagos, las conexiones comerciales y la integración digital son prioridades competitivas centrales.
Los bancos también enfrentan competencia de proveedores de software de tesorería y empresas de pagos digitales que ofrecen a las empresas una visión independiente del banco sobre pagos y efectivo. Estos proveedores pueden debilitar el vínculo tradicional de relación cuando un cliente utiliza una interfaz para gestionar varios bancos, por lo que el mercado de banca transaccional recompensa los servicios que son fáciles de integrar y usar. El financiamiento de la cadena de suministro es otra área donde los bancos y las plataformas pueden trabajar juntos para llegar a proveedores más allá del primer nivel. Los pagos transfronterizos de menor cuantía siguen siendo disputados porque los usuarios son sensibles al precio y la facilidad de uso, y los bancos pueden responder a través de sus redes, capacidad de cumplimiento y servicios de liquidez en lugar de solo el precio. Este seguirá siendo un problema competitivo central en el mercado de banca transaccional.
Líderes de la Industria de Banca Transaccional
JPMorgan Chase
Citigroup (Citi)
HSBC
Bank of America
BNP Paribas
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Deutsche Bank fue designado por el Banco Popular de China para actuar como banco de compensación de Renminbi para Europa en Fráncfort, permitiendo la compensación y liquidación directa de extremo a extremo de transacciones de RMB transfronterizas. Deutsche Bank se convierte en el primer banco extranjero en recibir esta designación en Europa, marcando una expansión significativa de su papel como puente entre los mercados financieros chino y europeo y abriendo nuevos ingresos de banca transaccional provenientes de los corredores comerciales China-Europa.
- Junio de 2026: Citi lanzó la solución de digitalización del comercio Citi Consolidate, impulsada por Infor Nexus, para digitalizar los procesos de aprobación de facturas, órdenes de compra y cuentas por pagar para compradores y proveedores dentro de una única plataforma. La solución está inicialmente activa en los Estados Unidos y Canadá, con expansión global planificada, y Citi comenzó como Proveedor de Servicios de Financiamiento en Infor Nexus, eliminando la necesidad de que los clientes gestionen múltiples plataformas.
- Junio de 2026: Bank of America anunció planes para lanzar una solución de pagos transfronterizos en tiempo real a través de SWIFT y CashPro para clientes corporativos, comerciales e instituciones financieras, ofreciendo seguimiento de pagos en tiempo real, preservación total del capital y menores costos. El servicio apunta a flujos internacionales de alto volumen y bajo valor, incluidas las remesas internacionales, los pagos a trabajadores independientes y los pagos a vendedores de mercados de comercio electrónico.
- Mayo de 2026: OCBC estableció una asociación estratégica con la Cámara de Comercio e Industria China de Singapur y la Cámara de Comercio de China para la Importación y Exportación para acelerar el comercio transfronterizo, la inversión y los flujos financieros entre la Gran China y la ASEAN. En 2025, el número de empresas chinas que OCBC apoyó en la ASEAN aumentó un 50% interanual.


Alcance del Informe del Mercado Global de Banca Transaccional
El mercado de banca transaccional se refiere al conjunto de servicios bancarios que ayudan a las empresas, instituciones financieras y gobiernos a gestionar sus operaciones financieras diarias, incluidos los pagos y cobranzas domésticos y transfronterizos, la gestión de efectivo y liquidez, los depósitos y servicios de tesorería, el financiamiento del comercio y la cadena de suministro, y las soluciones de capital de trabajo, entregados a través de plataformas digitales, gestores de relaciones o canales híbridos en los principales sectores industriales.
El Informe del Mercado de Banca Transaccional está Segmentado por Tipo de Servicio (Pagos, Gestión de Efectivo y Liquidez, Financiamiento del Comercio y la Cadena de Suministro), Tipo de Cliente (Grandes Corporativos, Pymes, Instituciones Financieras), Canal de Servicio Principal (Digital/Basado en Plataforma, Basado en Gestor de Relaciones/Híbrido), Sector Industrial (Manufactura e Industria, Energía, Recursos y Servicios Públicos, Comercio Minorista, de Consumo y al por Mayor, Salud y Ciencias de la Vida, Tecnología, Medios y Telecomunicaciones, Sector Público y Gobierno, Otros), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Pagos (Domésticos y Transfronterizos, incluidas Cobranzas) |
| Gestión de Efectivo y Liquidez (Cuentas, Depósitos, Agrupación, Barrido, Sobregiros, Servicios de Tesorería) |
| Financiamiento del Comercio y la Cadena de Suministro (Comercio Documentario + Soluciones de Cuenta Abierta / Capital de Trabajo incluido el Financiamiento de la Cadena de Suministro) |
| Grandes Corporativos |
| Pequeñas y Medianas Empresas (Pymes) |
| Instituciones Financieras |
| Digital/Basado en Plataforma |
| Basado en Gestor de Relaciones/Híbrido |
| Manufactura e Industria |
| Energía, Recursos y Servicios Públicos |
| Comercio Minorista, de Consumo y al por Mayor |
| Salud y Ciencias de la Vida |
| Tecnología, Medios y Telecomunicaciones |
| Sector Público y Gobierno |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Pagos (Domésticos y Transfronterizos, incluidas Cobranzas) | |
| Gestión de Efectivo y Liquidez (Cuentas, Depósitos, Agrupación, Barrido, Sobregiros, Servicios de Tesorería) | ||
| Financiamiento del Comercio y la Cadena de Suministro (Comercio Documentario + Soluciones de Cuenta Abierta / Capital de Trabajo incluido el Financiamiento de la Cadena de Suministro) | ||
| Por Tipo de Cliente | Grandes Corporativos | |
| Pequeñas y Medianas Empresas (Pymes) | ||
| Instituciones Financieras | ||
| Por Canal de Servicio Principal | Digital/Basado en Plataforma | |
| Basado en Gestor de Relaciones/Híbrido | ||
| Por Sector Industrial | Manufactura e Industria | |
| Energía, Recursos y Servicios Públicos | ||
| Comercio Minorista, de Consumo y al por Mayor | ||
| Salud y Ciencias de la Vida | ||
| Tecnología, Medios y Telecomunicaciones | ||
| Sector Público y Gobierno | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de banca transaccional para 2031?
Se prevé que el mercado de banca transaccional alcance 2,10 billones de USD en 2031, creciendo a una CAGR del 7,5% desde 2026.
¿Qué tipo de servicio genera los mayores ingresos en la banca transaccional?
La gestión de efectivo y liquidez lideró con el 46,2% de los ingresos en 2025. Se prevé que los pagos crezcan más rápido a una CAGR del 8,8% hasta 2031.
¿Por qué son importantes los pagos en tiempo real para los tesoreros corporativos?
Los sistemas de pago en tiempo real mejoran el seguimiento de pagos y la visibilidad del efectivo, al tiempo que requieren una gestión más cercana de la liquidez intradía y las excepciones.
¿Qué grupo de clientes se está expandiendo más rápidamente?
Se proyecta que las pymes crezcan a una CAGR del 9,2% hasta 2031 a medida que la incorporación digital y las herramientas integradas hacen que los servicios de tesorería sean más accesibles.
¿Qué región lidera la actividad de banca transaccional?
Asia-Pacífico representó el 37,8% de los ingresos en 2025 y tiene previsto crecer a una CAGR del 8,6% hasta 2031.
¿Cómo están respondiendo los bancos a la competencia de los proveedores de pagos digitales?
Los bancos están construyendo API, integrando servicios con sistemas empresariales y utilizando sus redes de pago, capacidades de liquidez y experiencia en cumplimiento para diferenciar sus ofertas.
Última actualización de la página el:



