
Tamanho e Participação do Mercado de Transaction Banking
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.5 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.10 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 7.50 % |
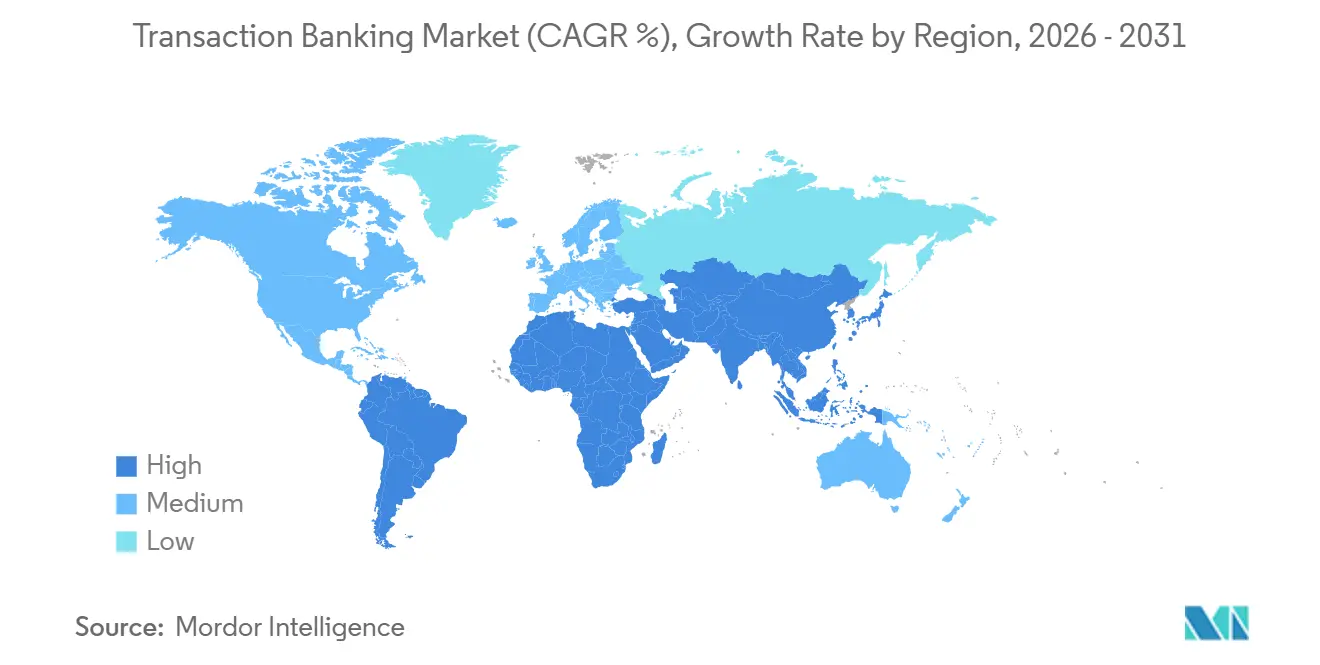
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
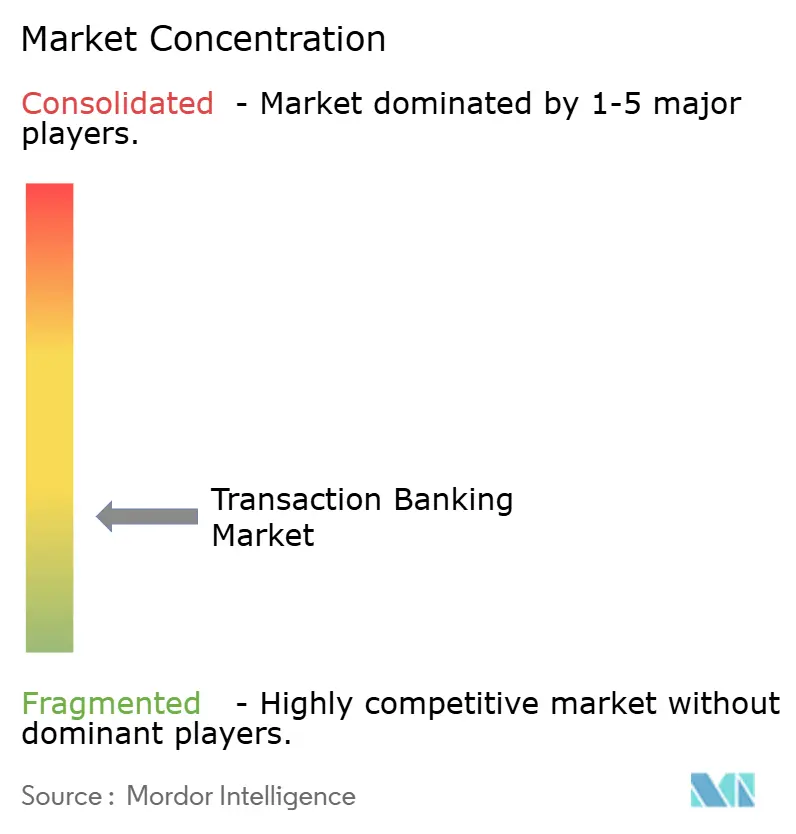
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transaction Banking por Mordor Intelligence
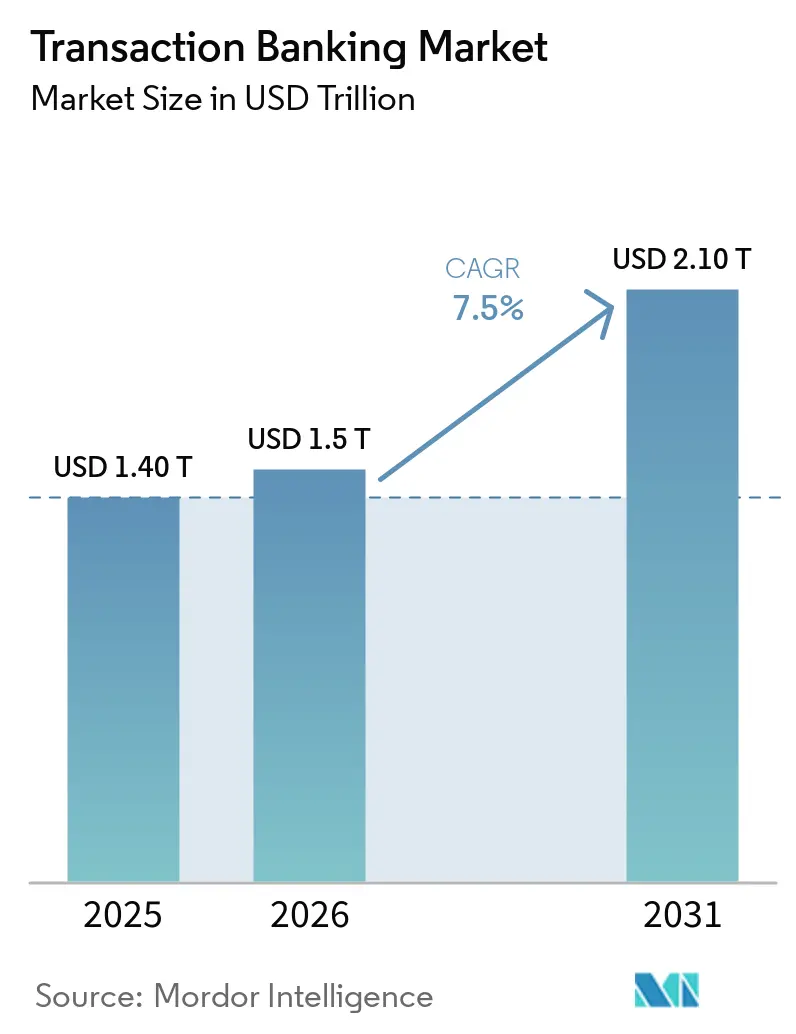
O tamanho do mercado de transaction banking foi avaliado em 1,4 trilhão de USD em 2025 e deve aumentar de 1,5 trilhão de USD em 2026 para 2,1 trilhões de USD até 2031, registrando um CAGR de 7,5% no período 2026-2031. O mercado de transaction banking está se movendo em direção a serviços baseados em tarifas, à medida que os bancos colocam maior ênfase em pagamentos, financiamento ao comércio e gestão de liquidez. Os clientes corporativos esperam cada vez mais que os fundos se movimentem e sejam visíveis ao longo do dia, em vez de por meio de processos de fim de dia. Isso está aumentando o valor da conectividade de pagamentos, da visibilidade de caixa e dos relatórios ricos em dados. Os bancos estão respondendo com interfaces de programação de aplicações, ferramentas integradas de tesouraria e serviços adaptados a cadeias de suprimentos transfronteiriças. O mercado de transaction banking também enfrenta pressão de preços de pagamento mais baixos, tecnologia legada e requisitos de conformidade mais exigentes.
Principais Conclusões do Relatório
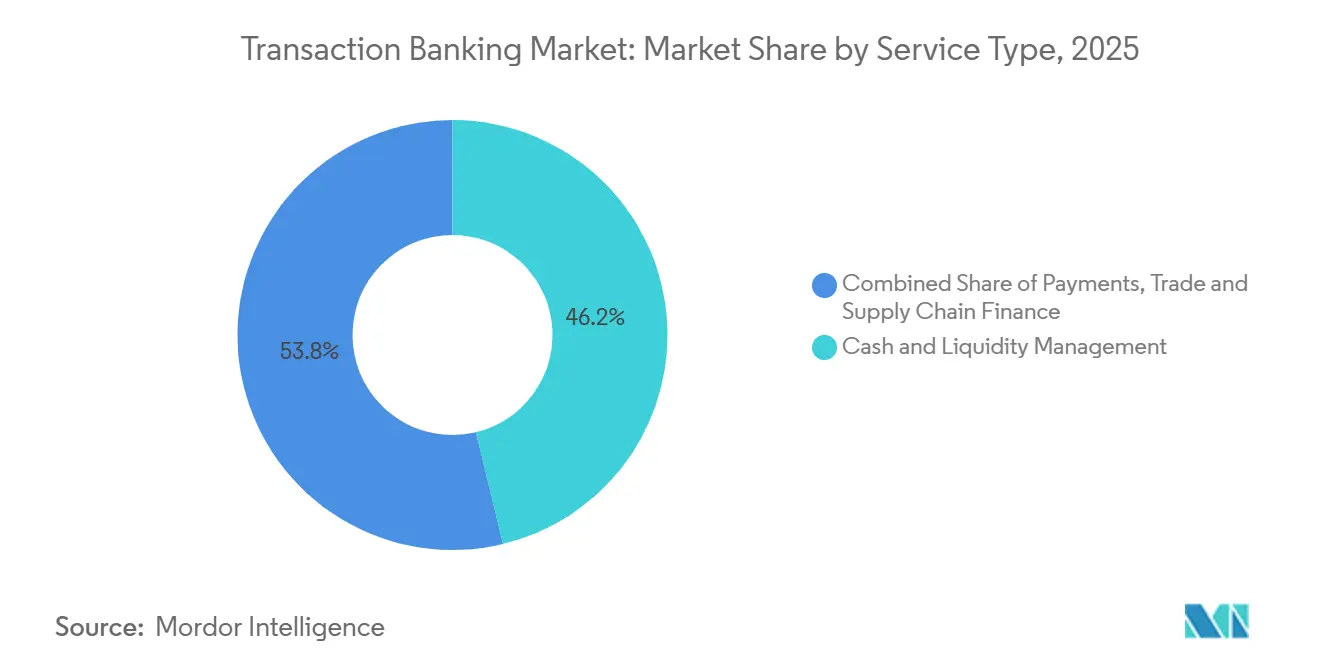
- Por tipo de serviço, a gestão de caixa e liquidez detinha 46,2% da participação do mercado de transaction banking em 2025, enquanto os pagamentos devem se expandir a um CAGR de 8,8% até 2031.
- Por tipo de cliente, as grandes empresas detinham 58,0% da participação do mercado de transaction banking em 2025, enquanto as PMEs registraram o maior CAGR projetado de 9,2% até 2031.
- Por canal de serviço primário, os canais liderados por gerente de relacionamento e híbridos detinham 62,4% da participação do mercado de transaction banking em 2025, enquanto os canais digitais e baseados em plataforma registraram o maior CAGR projetado de 10,6% até 2031.
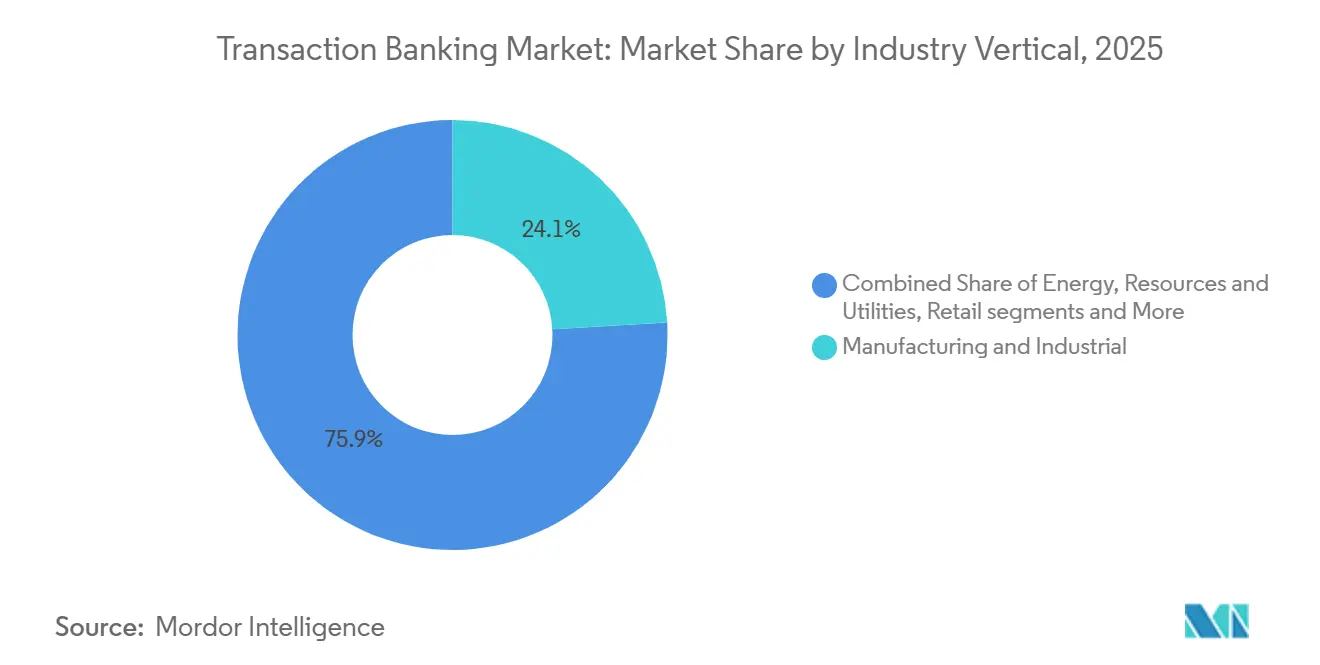
- Por vertical da indústria, manufatura e industrial responderam por 24,1% da participação do mercado de transaction banking em 2025, enquanto tecnologia, mídia e telecomunicações avança a um CAGR de 9,0% até 2031.
- Por geografia, a Ásia-Pacífico detinha 37,8% da participação do mercado de transaction banking em 2025 e deve crescer a um CAGR de 8,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Transaction Banking
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pagamentos Corporativos em Tempo Real e Gestão de Caixa | +1.5% | Global, com maior atividade na Europa, Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção do ISO 20022 e Eficiência nos Pagamentos Transfronteiriços | +0.8% | Global, com relevância particular para os corredores de pagamento da EMEA e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Conectividade de Tesouraria Baseada em API e Serviços Bancários Incorporados | +1.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Capital de Giro Transfronteiriço e Otimização de Liquidez | +1.0% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Contas Virtuais e Gestão Centralizada de Caixa | +0.6% | Global, particularmente em centros de negócios multinacionais | Médio prazo (2-4 anos) |
| Integração Digital e Processamento Direto | +0.4% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Pagamentos Corporativos em Tempo Real, Sempre Ativos, e Gestão de Caixa
O mercado de transaction banking está sendo moldado por uma mudança em direção à liquidação de pagamentos que opera ao longo do dia e da noite. Essa mudança exige que os tesoureiros monitorem mais de perto a liquidez intradiária, as posições de financiamento e as exceções de pagamento. O quadro europeu de pagamentos instantâneos exige que os prestadores de serviços de pagamento disponibilizem transferências de crédito em euros em até 10 segundos, o que estende o uso de pagamentos em tempo real além das transferências de consumidores[1]Comissão Europeia, "Pagamentos Instantâneos," Comissão Europeia, europa.eu. Os bancos podem usar esses serviços para melhorar o rastreamento de pagamentos e a visibilidade de caixa para clientes corporativos. O BBVA Directa suporta disponibilidade imediata para pagamentos para a Espanha provenientes de bancos internacionais, mostrando como a velocidade de pagamento pode diferenciar serviços específicos de corredor. O Bank of America planeja um serviço de pagamento transfronteiriço em tempo real por meio do SWIFT e do CashPro para clientes comerciais e institucionais, incluindo usuários com pagamentos internacionais frequentes.
Adoção do ISO 20022 Permitindo Dados Mais Ricos, Automação e Eficiência nos Pagamentos Transfronteiriços
A adoção do ISO 20022 está mudando as informações que acompanham um pagamento no mercado de transaction banking. Dados estruturados podem suportar reconciliação mais rápida, relatórios mais claros de posição de caixa e controles mais robustos sobre os detalhes do pagamento. O SWIFT afirma que seu trabalho de relatórios de caixa corporativo utiliza mensagens ISO 20022 para fornecer saldos de contas e informações de transações entre bancos[2]Sociedade para Telecomunicações Financeiras Interbancárias Mundiais, "Como Estamos Possibilitando uma Experiência de Pagamentos Perfeita para Empresas em Todo o Mundo," SWIFT, swift.com. A transição também torna a qualidade dos dados mais importante para as empresas que enviam instruções de pagamento transfronteiriço. A BAFT observou que a migração para o ISO 20022 pode afetar os processos de sanções e conformidade, pois campos de mensagens mais ricos exigem práticas de triagem confiáveis. Isso torna as informações de pagamento estruturadas um requisito prático para as operações de tesouraria corporativa, e não apenas um projeto de tecnologia bancária. Os bancos que transformam melhores dados em serviços de relatórios e gestão de exceções podem fortalecer sua posição no mercado de transaction banking.
Conectividade de Tesouraria Baseada em API e Serviços Bancários Incorporados Expandindo o Uso do Transaction Banking
As conexões via API estão transferindo funções de pagamento e gestão de caixa dos portais bancários para sistemas de planejamento de recursos empresariais e sistemas de tesouraria. O BMO introduziu APIs de Pagamento em dezembro de 2025 para permitir que as empresas incorporem pagamentos em tempo real em aplicações empresariais e voltadas ao cliente no Canadá e nos Estados Unidos. O Huntington Bank introduziu um ecossistema de conectividade de tesouraria com prioridade em API, com mais de 500 interfaces e capacidade para mais de 10 milhões de eventos de transação por dia. Essas conexões reduzem a entrada manual e tornam os serviços de pagamento parte dos processos de negócios existentes. O Standard Chartered e a Finmo vincularam contas em moeda global com conectividade de tesouraria baseada em API no Singapura, nos Emirados Árabes Unidos, em Hong Kong e no Reino Unido em 2025[3]Standard Chartered, "Um Novo Modelo para Financiamento de Cadeia de Suprimentos Resiliente," Standard Chartered, sc.com. Uma vez que um serviço bancário está incorporado em um sistema corporativo, substituí-lo pode exigir alterações nos fluxos de trabalho operacionais, o que favorece relacionamentos mais longos com clientes no mercado de transaction banking.
Crescente Demanda Corporativa por Capital de Giro Transfronteiriço, Contas Virtuais e Acesso Digital
As empresas estão buscando serviços de gestão de caixa e financiamento que suportem cadeias de suprimentos em mudança e um conjunto mais amplo de parceiros comerciais. O Banco Asiático de Desenvolvimento relatou uma lacuna global de financiamento ao comércio de 2,5 trilhões de USD e constatou que 90% dos provedores pesquisados esperavam que a demanda aumentasse à medida que as empresas ajustassem seus relacionamentos comerciais. Isso cria demanda por estruturas de capital de giro, serviços de comércio em conta aberta e financiamento a fornecedores. O Standard Chartered constatou que 56% das empresas pesquisadas classificaram o realinhamento geográfico da cadeia de suprimentos entre suas principais prioridades de resiliência. As contas virtuais podem melhorar a visibilidade ao separar saldos e recebíveis sem exigir uma conta física separada para cada finalidade. A integração digital e o processamento direto também podem reduzir o custo de fornecimento de serviços de tesouraria a empresas menores. Esses desenvolvimentos ampliam o acesso ao mercado de transaction banking, ao mesmo tempo em que aumentam a necessidade de controles operacionais consistentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Bancária Legada e Modernização Lenta de Produtos | -1.2% | Global, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Compressão de Tarifas e Concorrência de fintechs | -0.9% | Global, com pressão antecipada sobre margens na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Requisitos Fragmentados de AML, Sanções e Regulamentação | -0.5% | Global, especialmente corredores de múltiplas jurisdições envolvendo compensação em USD | Médio prazo (2-4 anos) |
| Riscos Crescentes de Fraude e Cibersegurança em Pagamentos em Tempo Real | -0.3% | Global, especialmente países com alto uso de pagamentos instantâneos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Bancária Legada Aumentando os Custos de Integração e Desacelerando a Modernização de Produtos
Os sistemas legados podem atrasar as mudanças que os bancos precisam fazer para pagamentos em tempo real, APIs e dados de pagamento mais ricos. O problema é mais agudo quando o processamento de pagamentos, as verificações de conformidade e os relatórios de clientes dependem de sistemas mais antigos e separados. Os projetos de modernização também podem interromper processos essenciais, portanto, os bancos devem equilibrar a continuidade do serviço com a necessidade de mudança. O mercado de transaction banking requer infraestrutura capaz de processar pagamentos rapidamente, mantendo controles em múltiplas jurisdições. Os sistemas mais antigos dificultam o fornecimento de uma experiência consistente entre canais e países. Isso pode retardar o lançamento de produtos e aumentar o custo de integração de plataformas de tecnologia corporativa com serviços bancários.
Compressão de Tarifas, Complexidade de Conformidade e Riscos de Fraude Pressionando as Margens
Os provedores de pagamentos digitais estão competindo por fluxos transfronteiriços de menor valor e de pequenas empresas com experiências digitais mais simples e preços mais baixos. Isso pressiona os bancos a demonstrar valor por meio de cobertura de rede, serviços de liquidez, capacidade de comércio e suporte à conformidade. A atividade transfronteiriça também exige que os bancos gerenciem requisitos variados de prevenção à lavagem de dinheiro e sanções em diferentes jurisdições. O ISO 20022 pode melhorar as informações disponíveis para essas verificações, mas não elimina a necessidade de dados e controles confiáveis. Os riscos de fraude e cibersegurança acrescentam maior complexidade à medida que os pagamentos são liquidados mais rapidamente e deixam menos tempo para intervenção manual. O mercado de transaction banking, portanto, depende da resiliência operacional tanto quanto da velocidade de pagamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Gestão de Caixa e Liquidez Sustenta a Receita, Enquanto os Pagamentos se Expandem Mais Rapidamente
A gestão de caixa e liquidez detinha 46,2% da participação do mercado de transaction banking em 2025, tornando-se o maior tipo de serviço. Essa parte do setor de transaction banking é central para como os grupos corporativos controlam saldos entre entidades, moedas e locais de operação, utilizando saldos de depósitos, arranjos de pooling, serviços de sweeping e visibilidade de caixa no dia a dia. Essas capacidades criam uma base para serviços relacionados de pagamento e comércio. Ao mesmo tempo, a abordagem de netting virtual do JPMorgan permite que as tesourarias de grupo liquidem obrigações intercompanhias na moeda da fatura e reduzam os movimentos físicos de caixa entre entidades. A SAP Fioneer afirma que sua oferta de gestão de contas virtuais pode reduzir o trabalho de reconciliação manual em até 60%[4]SAP Fioneer, "Gestão de Contas Virtuais," SAP Fioneer, sapfioneer.com. Afirma que a implantação pode levar apenas 120 dias.
Os pagamentos devem ser o tipo de serviço de crescimento mais rápido, com um CAGR de 8,8% até 2031. Pagamentos domésticos, transferências transfronteiriças, cobranças e a mudança em direção à liquidação em tempo real estão sustentando o tamanho do mercado de transaction banking para pagamentos. Os usuários corporativos precisam de iniciação de pagamentos e atualizações de status dentro de seus sistemas operacionais, o que cria demanda por APIs de pagamento, ferramentas de rastreamento e reconciliação automatizada. O Financiamento ao Comércio e à Cadeia de Suprimentos continua sendo importante para empresas que gerenciam prazos de pagamento a fornecedores e riscos relacionados ao comércio. A pesquisa CGI e BAFT de 2025 relatou que o financiamento da cadeia de suprimentos deve aumentar de 26% para mais de 32% do mix de financiamento ao comércio nos próximos anos, deslocando o mix de serviços em direção ao suporte de liquidez para fornecedores e compradores.


Por Tipo de Cliente: Grandes Empresas Detêm a Receita, Enquanto as PMEs Expandem a Demanda Digital
As grandes empresas detinham 58,0% da participação do mercado de transaction banking em 2025, a maior participação por tipo de cliente. Esses clientes requerem serviços de pagamento em múltiplas moedas, estruturas de caixa complexas, soluções de comércio e suporte em várias jurisdições. Seus requisitos tornam a confiabilidade do serviço e a cobertura de rede importantes, e o mercado de transaction banking os atende por meio de pacotes integrados, em vez de produtos de pagamento isolados. As equipes de relacionamento continuam sendo úteis quando um cliente precisa de estruturas de liquidez personalizadas, documentação de produtos ou suporte em vários países. Os tesoureiros corporativos também esperam que os serviços bancários se conectem com os sistemas empresariais, tornando a conectividade e os relatórios essenciais para o serviço oferecido a grandes organizações.
As PMEs devem crescer a um CAGR de 9,2% até 2031, a taxa mais rápida entre os tipos de clientes. O setor de transaction banking pode atender a esse grupo de forma mais eficiente quando a integração, a configuração de pagamentos e os relatórios são entregues digitalmente. O BBVA relatou em maio de 2026 que 58% de seus novos empréstimos a PMEs foram contratados digitalmente e que sua base de clientes PME digital superou 2,8 milhões. Esse modelo operacional pode reduzir o esforço envolvido no fornecimento de ferramentas de pagamento e gestão de caixa, enquanto as PMEs também precisam de serviços de pagamento e cobrança transfronteiriços à medida que vendem online e trabalham com fornecedores estrangeiros. As Instituições Financeiras permanecem um grupo de clientes separado com necessidades de banco correspondente e gestão de caixa institucional. Seu papel pode mudar à medida que as redes de liquidação direta reduzem algumas etapas intermediárias tradicionais.
Por Canal de Serviço Primário: A Entrega Híbrida Lidera, Enquanto os Serviços Baseados em Plataforma Crescem
Os canais liderados por gerente de relacionamento e híbridos detinham 62,4% da participação do mercado de transaction banking em 2025. Essa liderança reflete a necessidade contínua de suporte humano em estruturas de tesouraria complexas, arranjos de múltiplas entidades e discussões relacionadas ao comércio. A participação de mercado de transaction banking desses canais também reflete a importância do conhecimento local e do atendimento ao cliente durante exceções de pagamento. Empresas maiores podem usar ferramentas digitais para atividades rotineiras, enquanto dependem de equipes de relacionamento para design e resolução de problemas, o que permite que os bancos conectem a execução digital com suporte especializado. Esse modelo é particularmente relevante onde uma função de tesouraria gerencia muitas moedas, entidades jurídicas ou relacionamentos bancários, e o suporte humano permanece valioso à medida que mais transações migram para sistemas digitais.
Os canais digitais e baseados em plataforma devem crescer a um CAGR de 10,6% de 2026 a 2031. Esses canais estão se expandindo à medida que os serviços bancários são integrados diretamente em plataformas de planejamento de recursos empresariais, tesouraria e financeiras. Os usuários podem não precisar de um portal bancário separado quando a iniciação de pagamentos, os relatórios e as aprovações estão incorporados em um sistema familiar, reduzindo o esforço de processamento e ajudando os bancos a atender mais clientes. O ecossistema de conectividade do Huntington mostra como os bancos estão construindo esse tipo de integração por meio de grandes bibliotecas de APIs. Os canais digitais podem suportar triagem direta e fluxos de trabalho de exceções, mas os bancos devem manter controles robustos porque fluxos mais rápidos podem aumentar a exposição a fraudes e erros operacionais.
Por Vertical da Indústria: A Manufatura Detém Participação, Enquanto o Setor de TMT Requer Serviços de Tesouraria Mais Rápidos
A manufatura e o industrial detinham 24,1% da participação do mercado de transaction banking em 2025, a maior participação por vertical da indústria. Os fabricantes requerem serviços de comércio, financiamento a fornecedores, cobranças e suporte ao capital de giro em cadeias de suprimentos complexas. O mercado de transaction banking é relevante para esse setor porque a movimentação de mercadorias cria necessidades recorrentes de pagamento, documentação e gestão de moedas. A diversificação da cadeia de suprimentos pode criar demanda adicional quando as empresas adicionam fornecedores ou estabelecem novas rotas, e o Standard Chartered constatou que 56% das empresas pesquisadas identificaram o realinhamento geográfico da cadeia de suprimentos como uma estratégia de resiliência líder. Energia, Recursos e Utilidades geram requisitos significativos de pagamento relacionados a caixa e commodities, enquanto Varejo, Consumo e Comércio Atacadista requerem cobranças de alto volume e pagamentos a fornecedores.
O segmento de tecnologia, mídia e telecomunicações deve crescer a um CAGR de 9,0% até 2031. As empresas de plataforma frequentemente gerenciam altos volumes de pagamentos, cobranças em múltiplas moedas, liquidações de marketplace e pagamentos frequentes. Essas necessidades favorecem capacidades de pagamento em tempo real e conectividade de tesouraria baseada em API. O mercado de transaction banking deve suportar essa atividade com ferramentas que lidem com volume, forneçam dados rapidamente e se encaixem nos fluxos de trabalho de plataforma. Saúde e Ciências da Vida precisam de gestão confiável de recebíveis e operações de pagamento, enquanto os usuários do Setor Público e Governo podem exigir desembolso centralizado e arranjos de tesouraria. As ferramentas digitais podem ajudar esses usuários a processar grandes volumes mantendo visibilidade e controle, o que torna a expertise setorial uma parte importante do modelo de serviço.
Análise Geográfica
Análise Geográfica
A Ásia-Pacífico detinha 37,8% da participação do mercado de transaction banking em 2025 e deve crescer a um CAGR de 8,6% até 2031. A região combina importantes corredores comerciais com amplos investimentos em pagamentos instantâneos e digitalização corporativa, o que sustenta a demanda por liquidação transfronteiriça mais rápida, controle de liquidez e conexões de pagamento digital no mercado de transaction banking. O OCBC firmou uma parceria com a SCCCI e a CCCME em maio de 2026 para apoiar o comércio, o investimento e os fluxos financeiros entre a Grande China e a ASEAN, e afirmou que o número de empresas chinesas que apoiou na ASEAN cresceu 50% ano a ano em 2025. O DBS e o Banque Saudi Fransi também fizeram parceria em 2025 para fortalecer os fluxos de financiamento ao comércio e pagamentos entre a Ásia e a Arábia Saudita.
A América do Norte e a Europa permanecem importantes centros de gestão de caixa para grandes empresas, banco correspondente e financiamento ao comércio. Na América do Norte, os bancos estão expandindo o acesso a pagamentos em tempo real e integrando ferramentas de pagamento em sistemas corporativos, como demonstrado pelo serviço de pagamento transfronteiriço em tempo real planejado pelo Bank of America. Na Europa, as regras de pagamentos instantâneos e os padrões de dados de pagamento estão mudando os processos de conformidade e as expectativas dos clientes. O Banco da Inglaterra lançou seu renovado sistema de Liquidação Bruta em Tempo Real em abril de 2025 por aproximadamente 572,1 milhões de USD (431 milhões de GBP), fornecendo infraestrutura de liquidação moderna para futuras inovações em pagamentos. O Banque de France relatou que o financiamento corporativo francês cresceu 3,7% ano a ano em fevereiro de 2026, incluindo crescimento de 4,6% no crédito para investimento, sustentando a demanda por serviços de pagamento, gestão de caixa e financiamento.
O Oriente Médio e África, e a América do Sul, oferecem potencial de expansão à medida que a infraestrutura de pagamentos e os vínculos comerciais se desenvolvem. O mercado de transaction banking pode atender à demanda por meio de acesso a pagamentos locais, suporte a moedas regionais e serviços para comércio transfronteiriço. O roteiro do G20 foca em custo, velocidade, acesso e transparência, fornecendo uma direção compartilhada para a melhoria dos sistemas de pagamento. O mercado de transaction banking nessas regiões depende de conexões mais fortes entre sistemas de pagamento e rotas comerciais. O Deutsche Bank foi designado pelo Banco Popular da China como banco de compensação de RMB para a Europa em agosto de 2026, apoiando a compensação e liquidação direta de transações de RMB transfronteiriças em Frankfurt.

Cenário Competitivo
Cenário Competitivo
O mercado de transaction banking conta com um grupo de grandes bancos internacionais e um conjunto mais amplo de concorrentes regionais. JPMorgan, Citi, HSBC e BNY possuem redes amplas e operações substanciais de transaction banking, enquanto DBS, OCBC, Standard Chartered, Deutsche Bank e BNP Paribas competem por meio de alcance local, conhecimento de corredores e cobertura setorial. A concorrência não é uniforme porque os clientes valorizam diferentes combinações de alcance de pagamentos, ferramentas de gestão de caixa, serviços de comércio e suporte de relacionamento. Os grandes bancos podem investir pesadamente em tecnologia, conformidade e operações globais, enquanto os bancos regionais podem competir onde têm forte acesso a pagamentos domésticos ou vínculos estreitos com rotas comerciais específicas.
A estratégia de produto está se tornando mais importante à medida que os clientes comparam plataformas bancárias com provedores de pagamentos digitais. O Citi combinou o Citi Token Services com a compensação em USD 24/7 em uma transação ao vivo com o Siam Commercial Bank em 2026, mostrando como os bancos estão testando novas ferramentas de liquidação enquanto preservam os papéis do banco corporativo. A estratégia Scaling the Global Hausbank do Deutsche Bank para 2026-2028 tem como meta aproximadamente 5,65 bilhões de USD (5 bilhões de EUR) em receita incremental até 2028, incluindo crescimento em pagamentos e serviços. O Deutsche Bank também expandiu seu mandato com o PayPal nos Estados Unidos, Europa e Ásia-Pacífico em janeiro de 2026. Essas ações mostram que a infraestrutura de pagamentos, as conexões comerciais e a integração digital são prioridades competitivas centrais.
Os bancos também enfrentam concorrência de provedores de software de tesouraria e empresas de pagamentos digitais que oferecem às empresas uma visão agnóstica de banco de pagamentos e caixa. Esses provedores podem enfraquecer o vínculo de relacionamento tradicional quando um cliente usa uma interface para gerenciar vários bancos, portanto, o mercado de transaction banking recompensa serviços que são fáceis de integrar e usar. O financiamento da cadeia de suprimentos é outra área onde bancos e plataformas podem trabalhar juntos para alcançar fornecedores além do primeiro nível. Os pagamentos transfronteiriços de menor valor permanecem disputados porque os usuários são sensíveis ao preço e à facilidade de uso, e os bancos podem responder por meio de suas redes, capacidade de conformidade e serviços de liquidez, em vez de apenas pelo preço. Isso continuará sendo uma questão competitiva central no mercado de transaction banking.
Líderes do Setor de Transaction Banking
-
JPMorgan Chase
-
Citigroup (Citi)
-
HSBC
-
Bank of America
-
BNP Paribas
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Deutsche Bank foi designado pelo Banco Popular da China para atuar como banco de compensação de Renminbi para a Europa em Frankfurt, permitindo a compensação e liquidação direta de ponta a ponta de transações de RMB transfronteiriças. O Deutsche Bank torna-se o primeiro banco estrangeiro a receber essa designação na Europa, marcando uma expansão significativa de seu papel como ponte entre os mercados financeiros chinês e europeu e abrindo novas receitas de transaction banking provenientes dos corredores comerciais China-Europa.
- Junho de 2026: O Citi lançou a solução de digitalização de comércio Citi Consolidate, desenvolvida com a Infor Nexus, para digitalizar processos de aprovação de faturas, ordens de compra e contas a pagar para compradores e fornecedores em uma única plataforma. A solução está inicialmente ativa nos Estados Unidos e no Canadá, com expansão global planejada, e o Citi iniciou como Provedor de Serviços de Financiamento na Infor Nexus, eliminando a necessidade de os clientes gerenciarem múltiplas plataformas.
- Junho de 2026: O Bank of America anunciou planos para lançar uma solução de pagamentos transfronteiriços em tempo real via SWIFT e CashPro para clientes corporativos, comerciais e de instituições financeiras, oferecendo rastreamento de pagamentos em tempo real, preservação total do principal e custos mais baixos. O serviço tem como alvo fluxos internacionais de alto volume e baixo valor, incluindo remessas internacionais, pagamentos a trabalhadores autônomos e pagamentos a fornecedores de marketplace de comércio eletrônico.
- Maio de 2026: O OCBC firmou uma parceria estratégica com a Câmara de Comércio e Indústria Chinesa de Singapura e a Câmara de Comércio da China para Importação e Exportação para acelerar o comércio transfronteiriço, o investimento e os fluxos financeiros entre a Grande China e a ASEAN. Em 2025, o número de empresas chinesas apoiadas pelo OCBC na ASEAN cresceu 50% ano a ano.


Escopo do Relatório do Mercado de Transaction Banking Global
O mercado de transaction banking refere-se ao conjunto de serviços bancários que ajudam empresas, instituições financeiras e governos a gerenciar suas operações financeiras do dia a dia, incluindo pagamentos e cobranças domésticos e transfronteiriços, gestão de caixa e liquidez, depósitos e serviços de tesouraria, financiamento ao comércio e à cadeia de suprimentos e soluções de capital de giro, entregues por meio de plataformas digitais, gerentes de relacionamento ou canais híbridos nos principais setores da indústria.
O Relatório do Mercado de Transaction Banking é Segmentado por Tipo de Serviço (Pagamentos, Gestão de Caixa e Liquidez, Financiamento ao Comércio e à Cadeia de Suprimentos), Tipo de Cliente (Grandes Empresas, PMEs, Instituições Financeiras), Canal de Serviço Primário (Digital/Baseado em Plataforma, Liderado por Gerente de Relacionamento/Híbrido), Vertical da Indústria (Manufatura e Industrial, Energia, Recursos e Utilidades, Varejo, Consumo e Comércio Atacadista, Saúde e Ciências da Vida, TMT, Setor Público e Governo, Outros) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Pagamentos (Domésticos e Transfronteiriços, incluindo Cobranças) |
| Gestão de Caixa e Liquidez (Contas, Depósitos, Pooling, Sweeping, Cheque Especial, Serviços de Tesouraria) |
| Financiamento ao Comércio e à Cadeia de Suprimentos (Comércio Documentário + Soluções de Conta Aberta/Capital de Giro incluindo SCF) |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Instituições Financeiras |
| Digital/Baseado em Plataforma |
| Liderado por Gerente de Relacionamento/Híbrido |
| Manufatura e Industrial |
| Energia, Recursos e Utilidades |
| Varejo, Consumo e Comércio Atacadista |
| Saúde e Ciências da Vida |
| Tecnologia, Mídia e Telecomunicações |
| Setor Público e Governo |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Pagamentos (Domésticos e Transfronteiriços, incluindo Cobranças) | |
| Gestão de Caixa e Liquidez (Contas, Depósitos, Pooling, Sweeping, Cheque Especial, Serviços de Tesouraria) | ||
| Financiamento ao Comércio e à Cadeia de Suprimentos (Comércio Documentário + Soluções de Conta Aberta/Capital de Giro incluindo SCF) | ||
| Por Tipo de Cliente | Grandes Empresas | |
| Pequenas e Médias Empresas (PMEs) | ||
| Instituições Financeiras | ||
| Por Canal de Serviço Primário | Digital/Baseado em Plataforma | |
| Liderado por Gerente de Relacionamento/Híbrido | ||
| Por Vertical da Indústria | Manufatura e Industrial | |
| Energia, Recursos e Utilidades | ||
| Varejo, Consumo e Comércio Atacadista | ||
| Saúde e Ciências da Vida | ||
| Tecnologia, Mídia e Telecomunicações | ||
| Setor Público e Governo | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de transaction banking até 2031?
O mercado de transaction banking deve atingir 2,10 trilhões de USD até 2031, crescendo a um CAGR de 7,5% a partir de 2026.
Qual tipo de serviço tem a maior receita de transaction banking?
A gestão de caixa e liquidez liderou com 46,2% da receita em 2025. Os pagamentos devem crescer mais rapidamente, a um CAGR de 8,8% até 2031.
Por que os pagamentos em tempo real são importantes para os tesoureiros corporativos?
Os sistemas de pagamento em tempo real melhoram o rastreamento de pagamentos e a visibilidade de caixa, ao mesmo tempo em que exigem uma gestão mais próxima da liquidez intradiária e das exceções.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs devem crescer a um CAGR de 9,2% até 2031, à medida que a integração digital e as ferramentas incorporadas tornam os serviços de tesouraria mais acessíveis.
Qual região lidera a atividade de transaction banking?
A Ásia-Pacífico detinha 37,8% da receita em 2025 e deve crescer a um CAGR de 8,6% até 2031.
Como os bancos estão respondendo à concorrência dos provedores de pagamentos digitais?
Os bancos estão construindo APIs, integrando serviços com sistemas empresariais e usando suas redes de pagamento, capacidades de liquidez e expertise em conformidade para diferenciar suas ofertas.
Página atualizada pela última vez em:



