
Taille et part du marché des services bancaires transactionnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.5 Trillions de dollars américains |
| Taille du Marché (2031) | 2.10 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 7.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
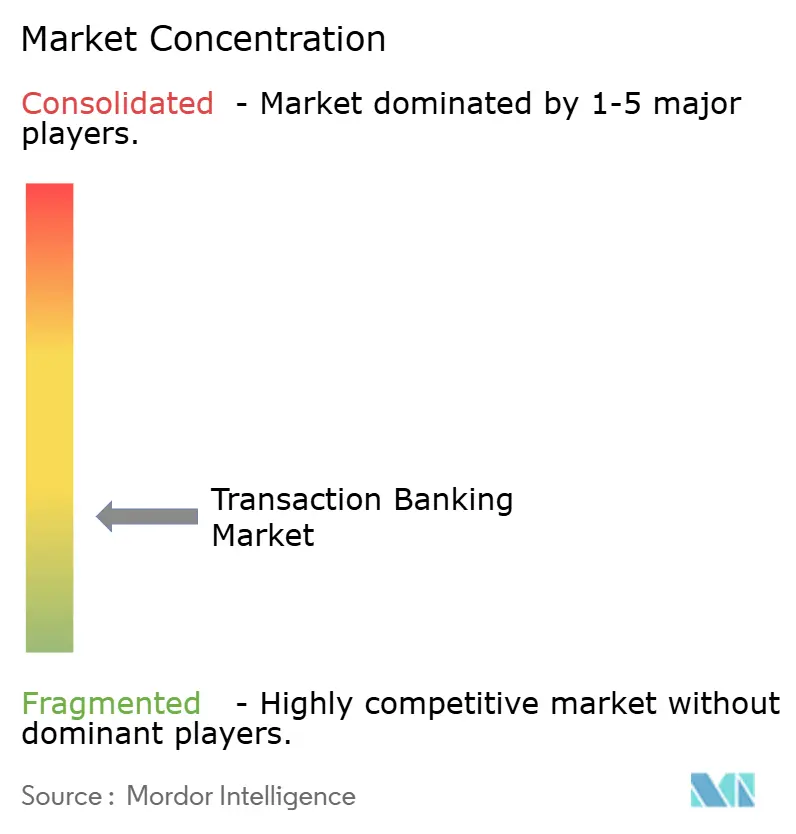
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des services bancaires transactionnels par Mordor Intelligence
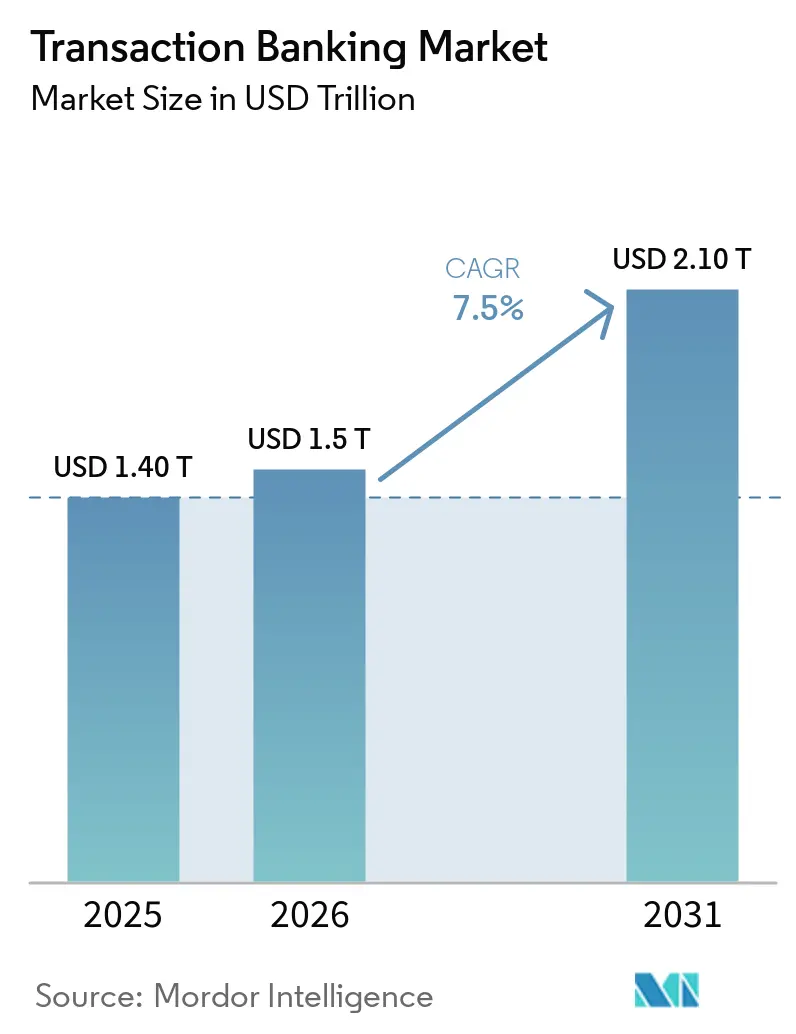
La taille du marché des services bancaires transactionnels était évaluée à 1 400 milliards USD en 2025 et devrait progresser de 1 500 milliards USD en 2026 à 2 100 milliards USD d'ici 2031, enregistrant un CAGR de 7,5 % sur la période 2026-2031. Le marché des services bancaires transactionnels évolue vers des services à base de commissions, les banques accordant une plus grande importance aux paiements, au financement du commerce et à la gestion des liquidités. Les clients entreprises s'attendent de plus en plus à ce que les fonds soient déplacés et visibles tout au long de la journée, plutôt que par des processus de fin de journée. Cela accroît la valeur de la connectivité des paiements, de la visibilité des liquidités et des rapports enrichis en données. Les banques répondent avec des interfaces de programmation d'applications, des outils de trésorerie intégrés et des services adaptés aux chaînes d'approvisionnement transfrontalières. Le marché des services bancaires transactionnels est également soumis à la pression de la baisse des prix des paiements, des technologies héritées et d'exigences de conformité plus strictes.
Principaux enseignements du rapport
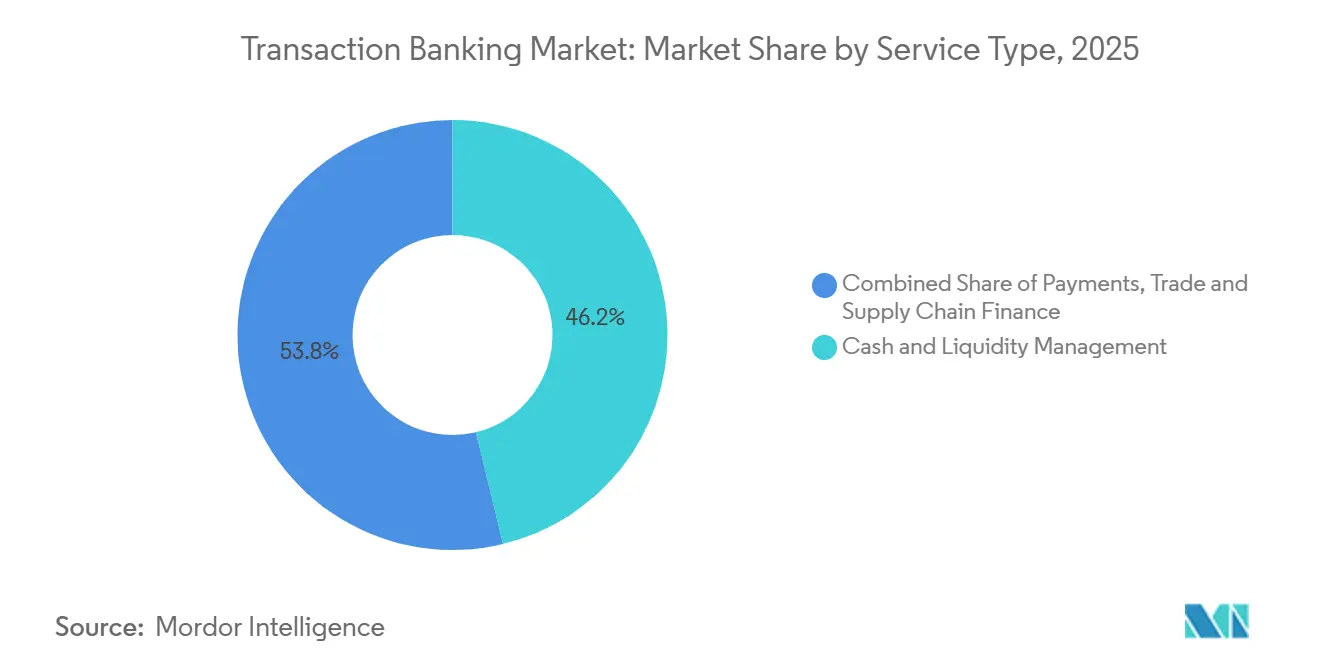
- Par type de service, la gestion de trésorerie et de liquidités détenait 46,2 % de la part du marché des services bancaires transactionnels en 2025, tandis que les paiements devraient progresser à un CAGR de 8,8 % jusqu'en 2031.
- Par type de client, les grandes entreprises détenaient 58,0 % de la part du marché des services bancaires transactionnels en 2025, tandis que les PME affichaient le CAGR projeté le plus élevé à 9,2 % jusqu'en 2031.
- Par canal de service principal, les canaux axés sur les gestionnaires de relations et hybrides détenaient 62,4 % de la part du marché des services bancaires transactionnels en 2025, tandis que les canaux numériques et axés sur les plateformes affichaient le CAGR projeté le plus élevé à 10,6 % jusqu'en 2031.
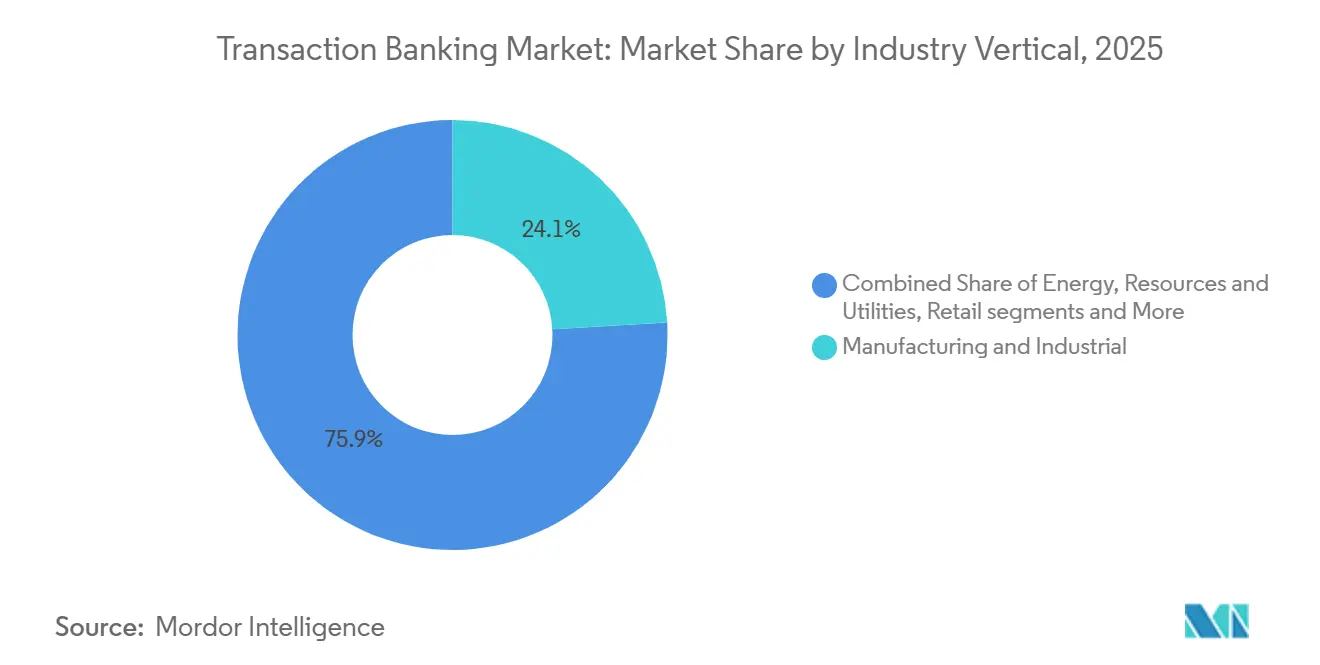
- Par secteur d'activité, l'industrie manufacturière et industrielle représentait 24,1 % de la part du marché des services bancaires transactionnels en 2025, tandis que la technologie, les médias et les télécommunications progressent à un CAGR de 9,0 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,8 % de la part du marché des services bancaires transactionnels en 2025 et devrait croître à un CAGR de 8,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services bancaires transactionnels
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Paiements d'entreprise et gestion de trésorerie en temps réel | +1.5% | Mondial, avec l'activité la plus soutenue en Europe, en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de la norme ISO 20022 et efficacité des paiements transfrontaliers | +0.8% | Mondial, avec une pertinence particulière pour les corridors de paiement EMEA et Asie-Pacifique | Moyen terme (2-4 ans) |
| Connectivité de trésorerie pilotée par les API et banque intégrée | +1.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Fonds de roulement transfrontalier et optimisation des liquidités | +1.0% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Comptes virtuels et gestion centralisée de trésorerie | +0.6% | Mondial, notamment dans les centres d'affaires multinationaux | Moyen terme (2-4 ans) |
| Intégration numérique et traitement direct | +0.4% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de paiements d'entreprise et de gestion de trésorerie en temps réel et disponibles en permanence
Le marché des services bancaires transactionnels est façonné par une évolution vers un règlement des paiements opérant tout au long du jour et de la nuit. Ce changement exige des trésoriers qu'ils surveillent plus étroitement la liquidité intrajournalière, les positions de financement et les exceptions de paiement. Le cadre européen des paiements instantanés impose aux prestataires de services de paiement de rendre les virements en euros disponibles en 10 secondes, ce qui étend l'utilisation des paiements en temps réel au-delà des transferts entre particuliers[1]Commission européenne, "Paiements instantanés," Commission européenne, europa.eu. Les banques peuvent utiliser ces services pour améliorer le suivi des paiements et la visibilité des liquidités pour leurs clients entreprises. BBVA Directa prend en charge la disponibilité immédiate des paiements vers l'Espagne depuis des banques internationales, montrant comment la rapidité des paiements peut distinguer les services spécifiques à un corridor. Bank of America prévoit un service de paiement transfrontalier en temps réel via SWIFT et CashPro pour ses clients commerciaux et institutionnels, y compris les utilisateurs effectuant fréquemment des paiements internationaux.
Adoption de la norme ISO 20022 permettant des données plus riches, l'automatisation et l'efficacité des paiements transfrontaliers
L'adoption de la norme ISO 20022 modifie les informations qui accompagnent un paiement sur le marché des services bancaires transactionnels. Les données structurées peuvent accélérer le rapprochement, améliorer la clarté des rapports sur les positions de trésorerie et renforcer les contrôles sur les détails des paiements. SWIFT indique que ses travaux sur le reporting de trésorerie des entreprises utilisent des messages ISO 20022 pour fournir des soldes de comptes et des informations sur les transactions entre les banques[2]Société pour les télécommunications financières interbancaires mondiales, "Comment nous permettons une expérience de paiement fluide pour les entreprises du monde entier," SWIFT, swift.com. La transition rend également la qualité des données plus importante pour les entreprises qui émettent des instructions de paiement transfrontalier. La BAFT a noté que la migration vers ISO 20022 peut affecter les processus de sanctions et de conformité, car des champs de messages plus riches nécessitent des pratiques de filtrage fiables. Cela fait de l'information de paiement structurée une exigence pratique pour les opérations de trésorerie des entreprises, et non seulement un projet technologique bancaire. Les banques qui transforment de meilleures données en services de reporting et de gestion des exceptions peuvent renforcer leur position sur le marché des services bancaires transactionnels.
Connectivité de trésorerie pilotée par les API et banque intégrée élargissant l'utilisation des services bancaires transactionnels
Les connexions API déplacent les fonctions de paiement et de gestion de trésorerie des portails bancaires vers les systèmes de planification des ressources d'entreprise et de trésorerie. BMO a introduit des API de paiement en décembre 2025 pour permettre aux entreprises d'intégrer des paiements en temps réel dans leurs applications d'entreprise et orientées client au Canada et aux États-Unis. Huntington Bank a introduit un écosystème de connectivité de trésorerie axé sur les API avec plus de 500 interfaces et une capacité de plus de 10 millions d'événements de transaction par jour. Ces connexions réduisent la saisie manuelle et intègrent les services de paiement dans les processus métier existants. Standard Chartered et Finmo ont lié des comptes en devises mondiales avec une connectivité de trésorerie pilotée par les API à Singapour, aux Émirats arabes unis, à Hong Kong et au Royaume-Uni en 2025[3]Standard Chartered, "Un nouveau modèle pour le financement résilient de la chaîne d'approvisionnement," Standard Chartered, sc.com. Une fois qu'un service bancaire est intégré dans un système d'entreprise, le remplacer peut nécessiter des modifications des flux de travail opérationnels, ce qui favorise des relations clients plus durables sur le marché des services bancaires transactionnels.
Demande croissante des entreprises pour le fonds de roulement transfrontalier, les comptes virtuels et l'accès numérique
Les entreprises recherchent des services de gestion de trésorerie et de financement qui soutiennent l'évolution des chaînes d'approvisionnement et un ensemble plus large de partenaires commerciaux. La Banque asiatique de développement a signalé un déficit mondial de financement du commerce de 2 500 milliards USD et a constaté que 90 % des prestataires interrogés s'attendaient à une hausse de la demande à mesure que les entreprises ajustaient leurs relations commerciales. Cela crée une demande pour des structures de fonds de roulement, des services de commerce en compte ouvert et le financement des fournisseurs. Standard Chartered a constaté que 56 % des entreprises interrogées classaient le réalignement géographique de la chaîne d'approvisionnement parmi leurs principales priorités de résilience. Les comptes virtuels peuvent améliorer la visibilité en séparant les soldes et les créances sans nécessiter un compte physique distinct pour chaque usage. L'intégration numérique et le traitement direct peuvent également réduire le coût de la fourniture de services de trésorerie aux petites entreprises. Ces développements élargissent l'accès au marché des services bancaires transactionnels tout en accroissant le besoin de contrôles opérationnels cohérents.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Infrastructure bancaire héritée et modernisation lente des produits | -1.2% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Compression des commissions et concurrence des entreprises de technologie financière | -0.9% | Mondial, avec une pression précoce sur les marges en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exigences fragmentées en matière de lutte contre le blanchiment d'argent, de sanctions et de réglementation | -0.5% | Mondial, notamment dans les corridors multi-juridictions impliquant la compensation en USD | Moyen terme (2-4 ans) |
| Risques croissants de fraude et de cybersécurité dans les paiements en temps réel | -0.3% | Mondial, notamment dans les pays à forte utilisation des paiements instantanés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infrastructure bancaire héritée augmentant les coûts d'intégration et ralentissant la modernisation des produits
Les systèmes hérités peuvent retarder les changements que les banques doivent apporter pour les paiements en temps réel, les API et des données de paiement plus riches. Le problème est le plus aigu lorsque le traitement des paiements, les contrôles de conformité et le reporting client reposent sur des systèmes anciens distincts. Les projets de modernisation peuvent également perturber les processus essentiels, de sorte que les banques doivent équilibrer la continuité des services avec le besoin de changement. Le marché des services bancaires transactionnels nécessite une infrastructure capable de traiter les paiements rapidement tout en maintenant des contrôles dans plusieurs juridictions. Les systèmes plus anciens rendent plus difficile la fourniture d'une expérience cohérente entre les canaux et les pays. Cela peut ralentir les lancements de produits et augmenter le coût d'intégration des plateformes technologiques des entreprises avec les services bancaires.
Compression des commissions, complexité de la conformité et risques de fraude pesant sur les marges
Les prestataires de paiement numérique se disputent les flux transfrontaliers de faible valeur et des petites entreprises avec des expériences numériques plus simples et des prix plus bas. Cela pousse les banques à démontrer leur valeur à travers la couverture réseau, les services de liquidité, les capacités commerciales et le soutien à la conformité. L'activité transfrontalière exige également que les banques gèrent des exigences variables en matière de lutte contre le blanchiment d'argent et de sanctions dans plusieurs juridictions. La norme ISO 20022 peut améliorer les informations disponibles pour ces contrôles, mais elle ne supprime pas le besoin de données et de contrôles fiables. Les risques de fraude et de cybersécurité ajoutent une complexité supplémentaire à mesure que les paiements se règlent plus rapidement et laissent moins de temps pour une intervention manuelle. Le marché des services bancaires transactionnels dépend donc autant de la résilience opérationnelle que de la rapidité des paiements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la gestion de trésorerie et de liquidités soutient les revenus, tandis que les paiements progressent plus rapidement
La gestion de trésorerie et de liquidités détenait 46,2 % de la part du marché des services bancaires transactionnels en 2025, ce qui en fait le type de service le plus important. Cette partie du secteur des services bancaires transactionnels est au cœur de la manière dont les groupes d'entreprises contrôlent les soldes entre entités, devises et sites opérationnels, en utilisant les soldes de dépôts, les arrangements de pooling, les services de balayage et la visibilité quotidienne des liquidités. Ces capacités constituent une base pour les services de paiement et de commerce connexes. Dans le même temps, l'approche de compensation virtuelle de JPMorgan permet aux trésoreries de groupe de régler les obligations interentreprises dans la devise de la facture et de réduire les mouvements physiques de liquidités entre entités. SAP Fioneer indique que son offre de gestion de comptes virtuels peut réduire le travail de rapprochement manuel jusqu'à 60 %[4]SAP Fioneer, "Gestion de comptes virtuels," SAP Fioneer, sapfioneer.com. Il indique que le déploiement peut prendre aussi peu que 120 jours.
Les paiements devraient être le type de service à la croissance la plus rapide avec un CAGR de 8,8 % jusqu'en 2031. Les paiements nationaux, les transferts transfrontaliers, les encaissements et l'évolution vers le règlement en temps réel soutiennent la taille du marché des services bancaires transactionnels pour les paiements. Les utilisateurs entreprises ont besoin d'initier des paiements et de recevoir des mises à jour de statut dans leurs systèmes opérationnels, ce qui crée une demande pour les API de paiement, les outils de suivi et le rapprochement automatisé. Le financement du commerce et de la chaîne d'approvisionnement reste important pour les entreprises qui gèrent les délais de paiement des fournisseurs et les risques liés au commerce. L'enquête CGI et BAFT 2025 a indiqué que le financement de la chaîne d'approvisionnement devrait passer de 26 % à plus de 32 % du mix de financement du commerce au cours des prochaines années, faisant évoluer le mix de services vers le soutien à la liquidité pour les fournisseurs et les acheteurs.


Par type de client : les grandes entreprises détiennent les revenus, tandis que les PME développent la demande numérique
Les grandes entreprises détenaient 58,0 % de la part du marché des services bancaires transactionnels en 2025, la part la plus élevée par type de client. Ces clients nécessitent des services de paiement multidevises, des structures de trésorerie complexes, des solutions commerciales et un soutien dans plusieurs juridictions. Leurs exigences rendent la fiabilité des services et la couverture réseau importantes, et le marché des services bancaires transactionnels les sert à travers des offres intégrées plutôt que des produits de paiement isolés. Les équipes de relation restent utiles lorsqu'un client a besoin de structures de liquidité sur mesure, de documentation produit ou d'un soutien dans plusieurs pays. Les trésoriers d'entreprise s'attendent également à ce que les services bancaires se connectent aux systèmes d'entreprise, faisant de la connectivité et du reporting des éléments essentiels du service offert aux grandes organisations.
Les PME devraient croître à un CAGR de 9,2 % jusqu'en 2031, le taux le plus rapide parmi les types de clients. Le secteur des services bancaires transactionnels peut servir ce groupe plus efficacement lorsque l'intégration, la configuration des paiements et le reporting sont fournis de manière numérique. BBVA a indiqué en mai 2026 que 58 % de ses nouveaux prêts aux PME étaient arrangés numériquement et que sa base de clients PME numériques dépassait 2,8 millions. Ce modèle opérationnel peut réduire l'effort nécessaire pour fournir des outils de paiement et de gestion de trésorerie, tandis que les PME ont également besoin de services de paiement et d'encaissement transfrontaliers lorsqu'elles vendent en ligne et travaillent avec des fournisseurs étrangers. Les institutions financières restent un groupe de clients distinct avec des besoins en matière de banque correspondante et de gestion de trésorerie institutionnelle. Leur rôle pourrait évoluer à mesure que les réseaux de règlement direct réduisent certaines étapes d'intermédiation traditionnelles.
Par canal de service principal : la livraison hybride est en tête, tandis que les services axés sur les plateformes progressent
Les canaux axés sur les gestionnaires de relations et hybrides détenaient 62,4 % de la part du marché des services bancaires transactionnels en 2025. Ce leadership reflète le besoin continu de soutien humain dans les structures de trésorerie complexes, les arrangements multi-entités et les discussions liées au commerce. La part de marché des services bancaires transactionnels de ces canaux reflète également l'importance de la connaissance locale et du service client lors des exceptions de paiement. Les grandes entreprises peuvent utiliser des outils numériques pour les activités courantes tout en s'appuyant sur des équipes de relation pour la conception et la résolution des problèmes, ce qui permet aux banques de combiner l'exécution numérique avec un soutien spécialisé. Ce modèle est particulièrement pertinent lorsqu'une fonction de trésorerie gère de nombreuses devises, entités juridiques ou relations bancaires, et le soutien humain reste précieux à mesure que davantage de transactions migrent vers les systèmes numériques.
Les canaux numériques et axés sur les plateformes devraient croître à un CAGR de 10,6 % de 2026 à 2031. Ces canaux se développent à mesure que les services bancaires sont intégrés directement dans les plateformes de planification des ressources d'entreprise, de trésorerie et financières. Les utilisateurs n'ont peut-être pas besoin d'un portail bancaire distinct lorsque l'initiation des paiements, le reporting et les approbations sont intégrés dans un système familier, réduisant l'effort de traitement et aidant les banques à servir davantage de clients. L'écosystème de connectivité de Huntington montre comment les banques construisent ce type d'intégration grâce à de vastes bibliothèques d'API. Les canaux numériques peuvent prendre en charge le filtrage direct et les flux de travail d'exception, mais les banques doivent maintenir des contrôles solides car des flux plus rapides peuvent accroître l'exposition à la fraude et aux erreurs opérationnelles.
Par secteur d'activité : l'industrie manufacturière détient la part, tandis que le secteur TMT nécessite des services de trésorerie plus rapides
L'industrie manufacturière et industrielle détenait 24,1 % de la part du marché des services bancaires transactionnels en 2025, la plus grande part par secteur d'activité. Les fabricants nécessitent des services commerciaux, le financement des fournisseurs, les encaissements et le soutien au fonds de roulement dans des chaînes d'approvisionnement complexes. Le marché des services bancaires transactionnels est pertinent pour ce secteur car le mouvement des marchandises crée des besoins récurrents en matière de paiement, de documentation et de gestion des devises. La diversification de la chaîne d'approvisionnement peut créer une demande supplémentaire lorsque les entreprises ajoutent des fournisseurs ou établissent de nouvelles routes, et Standard Chartered a constaté que 56 % des entreprises interrogées identifiaient le réalignement géographique de la chaîne d'approvisionnement comme une stratégie de résilience de premier plan. L'énergie, les ressources et les services publics génèrent d'importantes exigences de paiement liées aux liquidités et aux matières premières, tandis que le commerce de détail, la consommation et le commerce de gros nécessitent des encaissements à volume élevé et des paiements aux fournisseurs.
Le segment de la technologie, des médias et des télécommunications devrait croître à un CAGR de 9,0 % jusqu'en 2031. Les entreprises de plateforme gèrent souvent des volumes de paiement élevés, des encaissements multidevises, des règlements de places de marché et des paiements fréquents. Ces besoins favorisent les capacités de paiement en temps réel et la connectivité de trésorerie basée sur les API. Le marché des services bancaires transactionnels doit soutenir cette activité avec des outils qui gèrent le volume, fournissent des données rapidement et s'intègrent dans les flux de travail des plateformes. Les soins de santé et les sciences de la vie ont besoin d'une gestion fiable des créances et d'opérations de paiement, tandis que les utilisateurs du secteur public et gouvernemental peuvent nécessiter des arrangements centralisés de décaissement et de trésorerie. Les outils numériques peuvent aider ces utilisateurs à traiter de grands volumes tout en maintenant la visibilité et le contrôle, ce qui fait de l'expertise sectorielle un élément important du modèle de service.
Analyse géographique
Analyse géographique
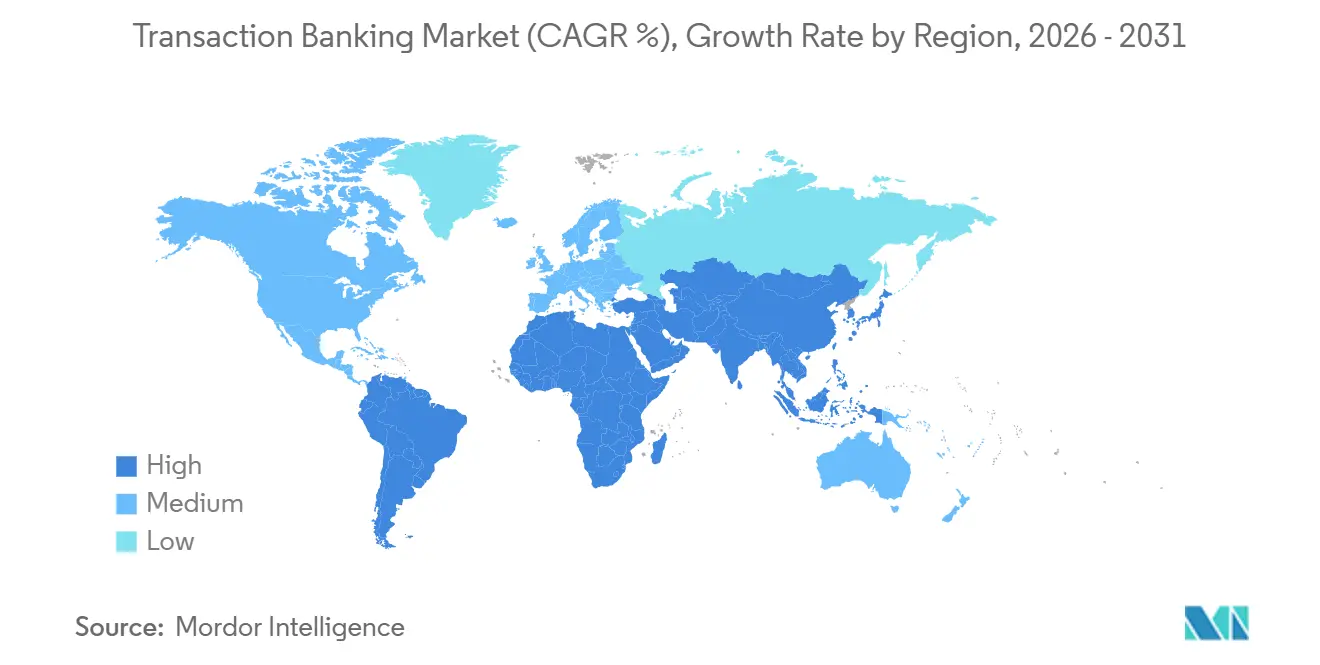
L'Asie-Pacifique détenait 37,8 % de la part du marché des services bancaires transactionnels en 2025 et devrait croître à un CAGR de 8,6 % jusqu'en 2031. La région combine des corridors commerciaux majeurs avec des investissements importants dans les paiements instantanés et la numérisation des entreprises, ce qui soutient la demande de règlement transfrontalier plus rapide, de contrôle des liquidités et de connexions de paiement numérique sur le marché des services bancaires transactionnels. OCBC a conclu un partenariat avec la SCCCI et la CCCME en mai 2026 pour soutenir les flux commerciaux, d'investissement et financiers entre la Grande Chine et l'ASEAN, et a indiqué que le nombre d'entreprises chinoises qu'elle soutenait dans l'ASEAN avait augmenté de 50 % d'une année sur l'autre en 2025. DBS et Banque Saudi Fransi ont également conclu un partenariat en 2025 pour renforcer les flux de financement du commerce et de paiement entre l'Asie et l'Arabie saoudite.
L'Amérique du Nord et l'Europe restent des centres importants pour la gestion de trésorerie des grandes entreprises, la banque correspondante et le financement du commerce. En Amérique du Nord, les banques élargissent l'accès aux paiements en temps réel et intègrent les outils de paiement dans les systèmes d'entreprise, comme le montre le service de paiement transfrontalier en temps réel prévu par Bank of America. En Europe, les règles de paiement instantané et les normes de données de paiement modifient les processus de conformité et les attentes des clients. La Banque d'Angleterre a lancé son système de règlement brut en temps réel renouvelé en avril 2025 pour environ 572,1 millions USD (431 millions GBP), fournissant une infrastructure de règlement moderne pour l'innovation future des paiements. La Banque de France a indiqué que le financement des entreprises françaises avait augmenté de 3,7 % d'une année sur l'autre en février 2026, dont une croissance de 4,6 % du crédit à l'investissement, soutenant la demande de services de paiement, de gestion de trésorerie et de financement.
Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, offrent un potentiel d'expansion à mesure que l'infrastructure de paiement et les liens commerciaux se développent. Le marché des services bancaires transactionnels peut répondre à la demande grâce à l'accès aux paiements locaux, au soutien des devises régionales et aux services pour le commerce transfrontalier. La feuille de route du G20 se concentre sur le coût, la rapidité, l'accès et la transparence, fournissant une direction commune pour l'amélioration des systèmes de paiement. Le marché des services bancaires transactionnels dans ces régions dépend de connexions plus solides entre les systèmes de paiement et les routes commerciales. Deutsche Bank a été désignée par la Banque populaire de Chine comme banque de compensation en RMB pour l'Europe en août 2026, soutenant la compensation et le règlement directs des transactions RMB transfrontalières à Francfort.

Paysage concurrentiel
Paysage concurrentiel
Le marché des services bancaires transactionnels comprend un groupe de grandes banques internationales et un ensemble plus large de concurrents régionaux. JPMorgan, Citi, HSBC et BNY disposent de vastes réseaux et d'importantes opérations de services bancaires transactionnels, tandis que DBS, OCBC, Standard Chartered, Deutsche Bank et BNP Paribas se distinguent par leur présence locale, leur connaissance des corridors et leur couverture sectorielle. La concurrence n'est pas uniforme car les clients valorisent différentes combinaisons de portée des paiements, d'outils de gestion de trésorerie, de services commerciaux et de soutien relationnel. Les grandes banques peuvent investir massivement dans la technologie, la conformité et les opérations mondiales, tandis que les banques régionales peuvent se démarquer là où elles disposent d'un accès solide aux paiements nationaux ou de liens étroits avec des routes commerciales spécifiques.
La stratégie produit devient de plus en plus importante à mesure que les clients comparent les plateformes bancaires avec les prestataires de paiement numérique. Citi a combiné Citi Token Services avec la compensation USD 24h/24 et 7j/7 dans une transaction en direct avec Siam Commercial Bank en 2026, montrant comment les banques testent de nouveaux outils de règlement tout en préservant les rôles de la banque d'entreprise. La stratégie « Scaling the Global Hausbank » de Deutsche Bank pour 2026-2028 vise environ 5 650 millions USD (5 000 millions EUR) de revenus supplémentaires d'ici 2028, incluant la croissance des paiements et des services. Deutsche Bank a également élargi son mandat PayPal aux États-Unis, en Europe et en Asie-Pacifique en janvier 2026. Ces actions montrent que l'infrastructure de paiement, les connexions commerciales et l'intégration numérique sont des priorités concurrentielles centrales.
Les banques font également face à la concurrence des fournisseurs de logiciels de trésorerie et des entreprises de paiement numérique qui offrent aux entreprises une vue agnostique des paiements et des liquidités. Ces prestataires peuvent affaiblir le verrouillage relationnel traditionnel lorsqu'un client utilise une seule interface pour gérer plusieurs banques, de sorte que le marché des services bancaires transactionnels récompense les services faciles à intégrer et à utiliser. Le financement de la chaîne d'approvisionnement est un autre domaine où les banques et les plateformes peuvent collaborer pour atteindre les fournisseurs au-delà du premier niveau. Les paiements transfrontaliers de faible montant restent disputés car les utilisateurs sont sensibles au prix et à la facilité d'utilisation, et les banques peuvent répondre par leurs réseaux, leurs capacités de conformité et leurs services de liquidité plutôt que par le prix seul. Cela restera un enjeu concurrentiel central sur le marché des services bancaires transactionnels.
Leaders du secteur des services bancaires transactionnels
-
JPMorgan Chase
-
Citigroup (Citi)
-
HSBC
-
Bank of America
-
BNP Paribas
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Deutsche Bank a été désignée par la Banque populaire de Chine pour servir de banque de compensation en renminbi pour l'Europe à Francfort, permettant la compensation et le règlement directs de bout en bout des transactions RMB transfrontalières. Deutsche Bank devient la première banque étrangère à recevoir cette désignation en Europe, marquant une expansion significative de son rôle de pont entre les marchés financiers chinois et européens et ouvrant de nouveaux revenus de services bancaires transactionnels issus des corridors commerciaux Chine-Europe.
- Juin 2026 : Citi a lancé la solution de numérisation du commerce Citi Consolidate, alimentée par Infor Nexus, pour numériser les processus d'approbation des factures, des bons de commande et des comptes fournisseurs pour les acheteurs et les fournisseurs au sein d'une seule plateforme. La solution est initialement disponible aux États-Unis et au Canada, avec une expansion mondiale prévue, et Citi a commencé à opérer en tant que prestataire de services de financement sur Infor Nexus, éliminant le besoin pour les clients de gérer plusieurs plateformes.
- Juin 2026 : Bank of America a annoncé son intention de lancer une solution de paiement transfrontalier en temps réel via SWIFT et CashPro pour ses clients entreprises, commerciaux et institutions financières, offrant un suivi des paiements en temps réel, une préservation intégrale du principal et des coûts réduits. Le service cible les flux internationaux à volume élevé et de faible valeur, notamment les envois de fonds internationaux, les paiements aux travailleurs indépendants et les paiements aux vendeurs de places de marché de commerce électronique.
- Mai 2026 : OCBC a conclu un partenariat stratégique avec la Chambre de commerce et d'industrie chinoise de Singapour et la Chambre de commerce chinoise pour l'importation et l'exportation afin d'accélérer les flux commerciaux, d'investissement et financiers transfrontaliers entre la Grande Chine et l'ASEAN. En 2025, le nombre d'entreprises chinoises soutenues par OCBC dans l'ASEAN a augmenté de 50 % d'une année sur l'autre.


Périmètre du rapport mondial sur le marché des services bancaires transactionnels
Le marché des services bancaires transactionnels désigne l'ensemble des services bancaires qui aident les entreprises, les institutions financières et les gouvernements à gérer leurs opérations financières quotidiennes, notamment les paiements et encaissements nationaux et transfrontaliers, la gestion de trésorerie et de liquidités, les dépôts et services de trésorerie, le financement du commerce et de la chaîne d'approvisionnement, et les solutions de fonds de roulement, fournis via des plateformes numériques, des gestionnaires de relations ou des canaux hybrides dans les principaux secteurs d'activité.
Le rapport sur le marché des services bancaires transactionnels est segmenté par type de service (paiements, gestion de trésorerie et de liquidités, financement du commerce et de la chaîne d'approvisionnement), type de client (grandes entreprises, PME, institutions financières), canal de service principal (numérique/axé sur les plateformes, axé sur les gestionnaires de relations/hybride), secteur d'activité (industrie manufacturière et industrielle, énergie, ressources et services publics, commerce de détail, consommation et commerce de gros, soins de santé et sciences de la vie, TMT, secteur public et gouvernement, autres) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Paiements (nationaux et transfrontaliers, y compris les encaissements) |
| Gestion de trésorerie et de liquidités (comptes, dépôts, pooling, balayage, découverts, services de trésorerie) |
| Financement du commerce et de la chaîne d'approvisionnement (commerce documentaire + solutions de commerce en compte ouvert / fonds de roulement incluant le financement de la chaîne d'approvisionnement) |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Institutions financières |
| Numérique/axé sur les plateformes |
| Axé sur les gestionnaires de relations/hybride |
| Industrie manufacturière et industrielle |
| Énergie, ressources et services publics |
| Commerce de détail, consommation et commerce de gros |
| Soins de santé et sciences de la vie |
| Technologie, médias et télécommunications |
| Secteur public et gouvernement |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Paiements (nationaux et transfrontaliers, y compris les encaissements) | |
| Gestion de trésorerie et de liquidités (comptes, dépôts, pooling, balayage, découverts, services de trésorerie) | ||
| Financement du commerce et de la chaîne d'approvisionnement (commerce documentaire + solutions de commerce en compte ouvert / fonds de roulement incluant le financement de la chaîne d'approvisionnement) | ||
| Par type de client | Grandes entreprises | |
| Petites et moyennes entreprises (PME) | ||
| Institutions financières | ||
| Par canal de service principal | Numérique/axé sur les plateformes | |
| Axé sur les gestionnaires de relations/hybride | ||
| Par secteur d'activité | Industrie manufacturière et industrielle | |
| Énergie, ressources et services publics | ||
| Commerce de détail, consommation et commerce de gros | ||
| Soins de santé et sciences de la vie | ||
| Technologie, médias et télécommunications | ||
| Secteur public et gouvernement | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services bancaires transactionnels d'ici 2031 ?
Le marché des services bancaires transactionnels devrait atteindre 2 100 milliards USD d'ici 2031, avec un CAGR de 7,5 % à partir de 2026.
Quel type de service génère les revenus les plus importants dans les services bancaires transactionnels ?
La gestion de trésorerie et de liquidités était en tête avec 46,2 % des revenus en 2025. Les paiements devraient croître plus rapidement à un CAGR de 8,8 % jusqu'en 2031.
Pourquoi les paiements en temps réel sont-ils importants pour les trésoriers d'entreprise ?
Les systèmes de paiement en temps réel améliorent le suivi des paiements et la visibilité des liquidités, tout en nécessitant une gestion plus étroite de la liquidité intrajournalière et des exceptions.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient croître à un CAGR de 9,2 % jusqu'en 2031, grâce à l'intégration numérique et aux outils intégrés qui rendent les services de trésorerie plus accessibles.
Quelle région est en tête de l'activité des services bancaires transactionnels ?
L'Asie-Pacifique détenait 37,8 % des revenus en 2025 et devrait croître à un CAGR de 8,6 % jusqu'en 2031.
Comment les banques répondent-elles à la concurrence des prestataires de paiement numérique ?
Les banques développent des API, intègrent leurs services dans les systèmes d'entreprise et utilisent leurs réseaux de paiement, leurs capacités de liquidité et leur expertise en matière de conformité pour différencier leurs offres.
Dernière mise à jour de la page le:



