
トランザクションバンキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.5 兆米ドル |
| 市場規模 (2031) | 2.10 兆米ドル |
| Growth Rate (2026 - 2031) | 7.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
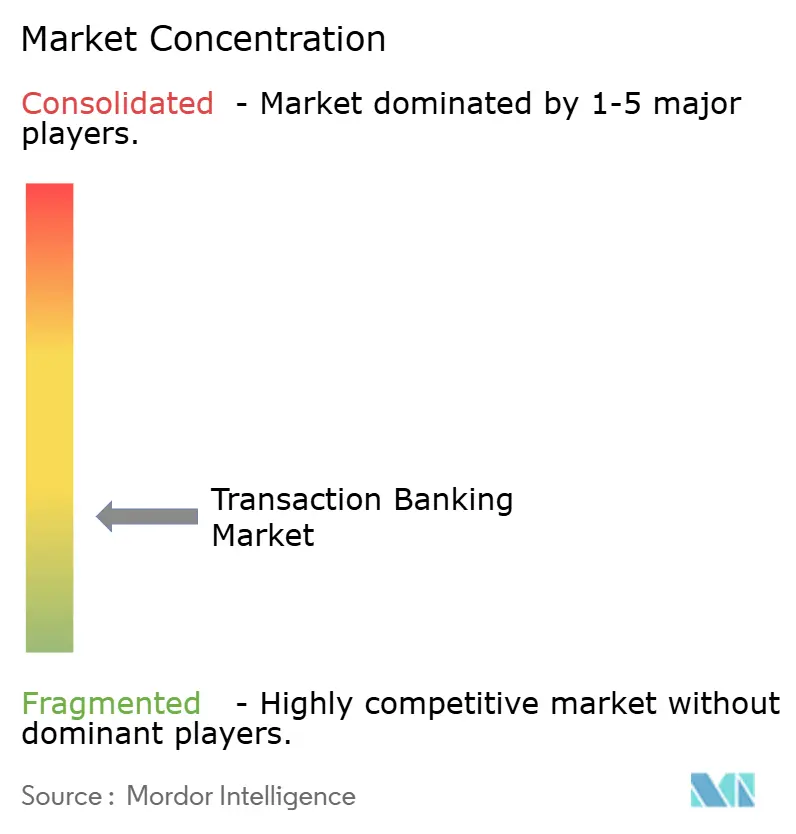
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトランザクションバンキング市場分析
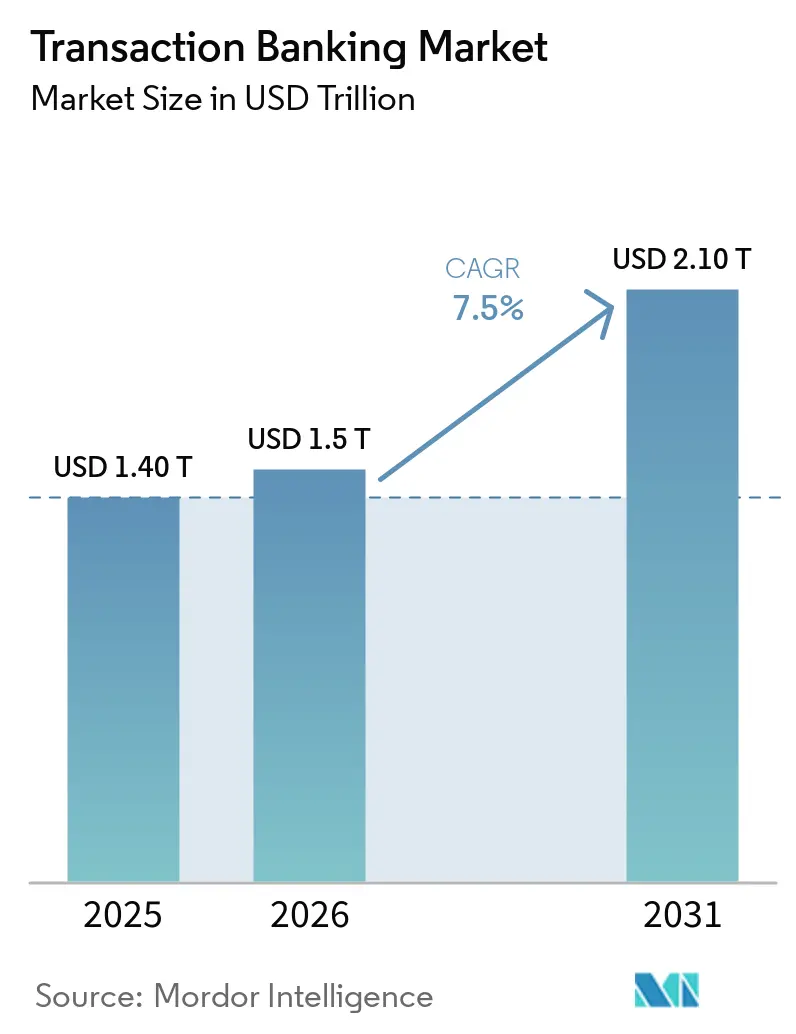
トランザクションバンキング市場規模は2025年に1.4 トリリオン 米ドルと評価され、2026年の1.5 トリリオン 米ドルから2031年には2.1 トリリオン 米ドルへと拡大し、2026年から2031年にかけて年平均成長率7.5%を記録する見込みです。トランザクションバンキング市場は、銀行が決済、貿易金融、流動性管理をより重視するにつれて、手数料ベースのサービスへと移行しています。法人クライアントは、日中を通じて資金が移動し可視化されることを期待しており、従来の日次処理から脱却しつつあります。これにより、決済コネクティビティ、キャッシュの可視性、データリッチなレポーティングの価値が高まっています。銀行はアプリケーション・プログラミング・インターフェース、統合型トレジャリーツール、クロスボーダーサプイチェーンに特化したサービスで対応しています。トランザクションバンキング市場はまた、決済手数料の低下、レガシーテクノロジー、より厳格なコンプライアンス要件からの圧力にも直面しています。
主要レポートのポイント
- サービスタイプ別では、キャッシュ・流動性管理が2025年のトランザクションバンキング市場シェアの46.2%を占め、決済は2031年にかけて年平均成長率8.8%で拡大する見込みです。
- クライアントタイプ別では、大企業が2025年のトランザクションバンキング市場シェアの58.0%を占め、中小企業は2031年にかけて最高の年平均成長率9.2%を記録する見込みです。
- 主要サービスチャネル別では、リレーションシップマネージャー主導およびハイブリッドチャネルが2025年のトランザクションバンキング市場シェアの62.4%を占め、デジタルおよびプラットフォーム主導チャネルは2031年にかけて最高の年平均成長率10.6%を記録する見込みです。
- 業種別では、製造業・産業が2025年のトランザクションバンキング市場シェアの24.1%を占め、テクノロジー・メディア・通信は2031年にかけて年平均成長率9.0%で成長しています。
- 地域別では、アジア太平洋が2025年のトランザクションバンキング市場シェアの37.8%を占め、2031年にかけて年平均成長率8.6%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルトランザクションバンキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム法人決済とキャッシュ管理 | +1.5% | 欧州、アジア太平洋、北米で最も活発なグローバル市場 | 短期(2年以内) |
| ISO 20022の採用とクロスボーダー決済効率 | +0.8% | EMEAおよびアジア太平洋の決済回廊に特に関連するグローバル市場 | 中期(2〜4年) |
| API主導のトレジャリーコネクティビティと組み込み型バンキング | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| クロスボーダー運転資本と流動性最適化 | +1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| バーチャルアカウントと集中型キャッシュ管理 | +0.6% | 多国籍ビジネスセンターを中心としたグローバル市場 | 中期(24年) |
| デジタルオンボーディングとストレートスルー処理 | +0.4% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム・常時稼働型法人決済とキャッシュ管理への需要加速
トランザクションバンキング市場は、昼夜を問わず稼働する決済決済への移行によって形成されています。この変化により、トレジャラーはイントラデイ流動性、資金調達ポジション、決済例外をより厳密に監視する必要があります。欧州のインスタント決済フレームワークは、決済サービスプロバイダーに対して10秒以内にユーロ建てクレジット振替を利用可能にすることを義務付けており、リアルタイム決済の利用を消費者送金を超えて拡大させています[1]欧州委員会、「インスタント決済」、欧州委員会、europa.eu。銀行はこれらのサービスを活用して、法人クライアント向けの決済追跡とキャッシュの可視性を向上させることができます。BBVA Directaはスペインへの国際銀行からの決済に対して即時利用可能性をサポートしており、決済スピードがコリドー特化型サービスを差別化できることを示しています。Bank of AmericaはSWIFTとCashProを通じて、頻繁な国際送金を行うユーザーを含む商業・機関クライアント向けのクロスボーダーリアルタイム決済サービスを計画しています。
ISO 20022の採用によるリッチデータ、自動化、クロスボーダー決済効率の実現
ISO 20022の採用は、トランザクションバンキング市場において決済に付随する情報を変革しています。構造化データは、より迅速な照合、明確なキャッシュポジションレポーティング、決済詳細に対するより強固な管理をサポートできます。SWIFTは、法人キャッシュレポーティング業務においてISO 20022メッセージを使用して銀行間の口座残高と取引情報を提供していると述べています[2]国際銀行間通信協会、「世界中の法人向けシームレスな決済体験の実現方法」、SWIFT、swift.com。この移行はまた、クロスボーダー決済指示を送信する企業にとってデータ品質をより重要なものにしています。BAFTは、リッチなメッセージフィールドが信頼性の高いスクリーニング慣行を必要とするため、ISO 20022の移行が制裁・コンプライアンスプロセスに影響を与える可能性があると指摘しています。これにより、構造化された決済情報は、銀行のテクノロジープロジェクトにとどまらず、法人トレジャリー業務にとって実務上の要件となっています。より良いデータをレポーティングおよび例外管理サービスに転換できる銀行は、トランザクションバンキング市場における地位を強化できます。
API主導のトレジャリーコネクティビティと組み込み型バンキングによるトランザクションバンキング利用の拡大
API接続は、決済およびキャッシュ管理機能を銀行ポータルから企業資源計画およびトレジャリーシステムへと移行させています。BMOは2025年12月に決済APIを導入し、カナダおよび米国全体の企業向けおよび顧客向けアプリケーションにリアルタイム決済を組み込めるようにしました。Huntington Bankは500以上のインターフェースと1日あたり1,000万件以上のトランザクションイベントに対応するAPI優先のトレジャリーコネクティビティエコシステムを導入しました。これらの接続により手動入力が削減され、決済サービスが既存のビジネスプロセスの一部となります。Standard CharteredとFinmoは2025年にシンガポール、アラブ首長国連邦、香港、英国にわたってAPI主導のトレジャリーコネクティビティとグローバル通貨口座を連携させました[3]Standard Chartered、「強靭なサプライチェーンファイナンスの新たな青写真」、Standard Chartered、sc.com。銀行サービスが法人システムに組み込まれると、それを置き換えるには業務ワークフローの変更が必要となり、トランザクションバンキング市場における長期的なクライアント関係を支えます。
クロスボーダー運転資、バーチャルアカウント、デジタルアクセスに対する法人需要の拡大
企業は、変化するサプライチェーンとより広範な取引パートナーをサポートするキャッシュ管理・融資サービスを求めています。アジア開発銀行は2.5 トリリオン 米ドルのグローバル貿易金融ギャップを報告し、調査対象プロバイダーの90%が企業の取引関係調整に伴い需要が増加すると予想していることを明らかにしました。これにより、運転資本構造、オープンアカウント貿易サービス、サプライヤーファイナンスへの需要が生まれています。Standard Charteredは、調査対象企業の56%が地理的サプライチェーン再編を主要なレジリエンス優先事項として挙げていることを明らかにしました。バーチャルアカウントは、各目的に対して個別の物理的口座を必要とせずに残高と売掛金を分離することで可視性を向上させることができます。デジタルオンボーディングとストレートスルー処理はまた、中小企業へのトレジャリーサービス提供コストを削減できます。これらの進展はトランザクションバンキング市場へのアクセスを広げると同時に、貫した業務管理の必要性を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーバンキングインフラと製品近代化の遅れ | -1.2% | 北米と欧州を中心としたグローバル市場 | 中期(2〜4年) |
| 手数料圧縮とフィンテック競争 | -0.9% | アジア太平洋と南米で早期の利益率圧力が生じているグローバル市場 | 短期(2年以内) |
| 断片化したAML、制裁、規制要件 | -0.5% | 米ドル清算を含む複数管轄コリドーを中心としたグローバル市場 | 中期(2〜4年) |
| リアルタイム決済における詐欺・サイバーセキュリティリスクの上昇 | -0.3% | インスタント決済利用率が高い国を中心としたグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーバンキングインフラによる統合コストの増大と製品近代化の遅延
レガシーシステムは、リアルタイム決済、API、リッチな決済データに向けて銀行が行う必要のある変更を遅らせる可能性があります。この問題は、決済処理、コンプライアンスチェック、クライアントレポーティングが別々の旧式システムに依存している場合に最も深刻です。近代化プロジェクトはコアプロセスを混乱させる可能性もあるため、銀行はサービス継続性と変革の必要性のバランスを取る必要があります。トランザクションバンキング市場は、複数の管轄にわたって管理を維持しながら迅速に決済を処理できるインフラを必要としています。旧式システムは、チャネルや国をまたいで一貫したエクスペリエンスを提供することを困難にします。これにより、製品リリースが遅れ、法人テクノロジープラットフォームと銀行サービスの統合コストが増大する可能性があります。
手数料圧縮、コンプライアンスの複雑性、詐欺リスクによる利益率への圧力
デジタル決済プロバイダーは、よりシンプルなデジタル体験と低価格で低額・中小企業向けクロスボーダーフローを争っています。これにより、銀行はネットワークカバレッジ、流動性サービス、貿易能力、コンプライアンスサポートを通じて価値を示す圧力にさらされています。クロスボーダー活動はまた、銀行が管轄をまたいでさまざまなマネーロンダリング防止・制裁要件を管理するこを求めます。ISO 20022はこれらのチェックに利用可能な情報を改善できますが、信頼性の高いデータと管理の必要性をなくすものではありません。決済がより速く決済され、手動介入の時間が少なくなるにつれて、詐欺・サイバーセキュリティリスクがさらなる複雑性を加えます。したがって、トランザクションバンキング市場は決済スピードと同様に業務レジリエンスに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:キャッシュ・流動性管理が収益を支え、決済がより速く拡大
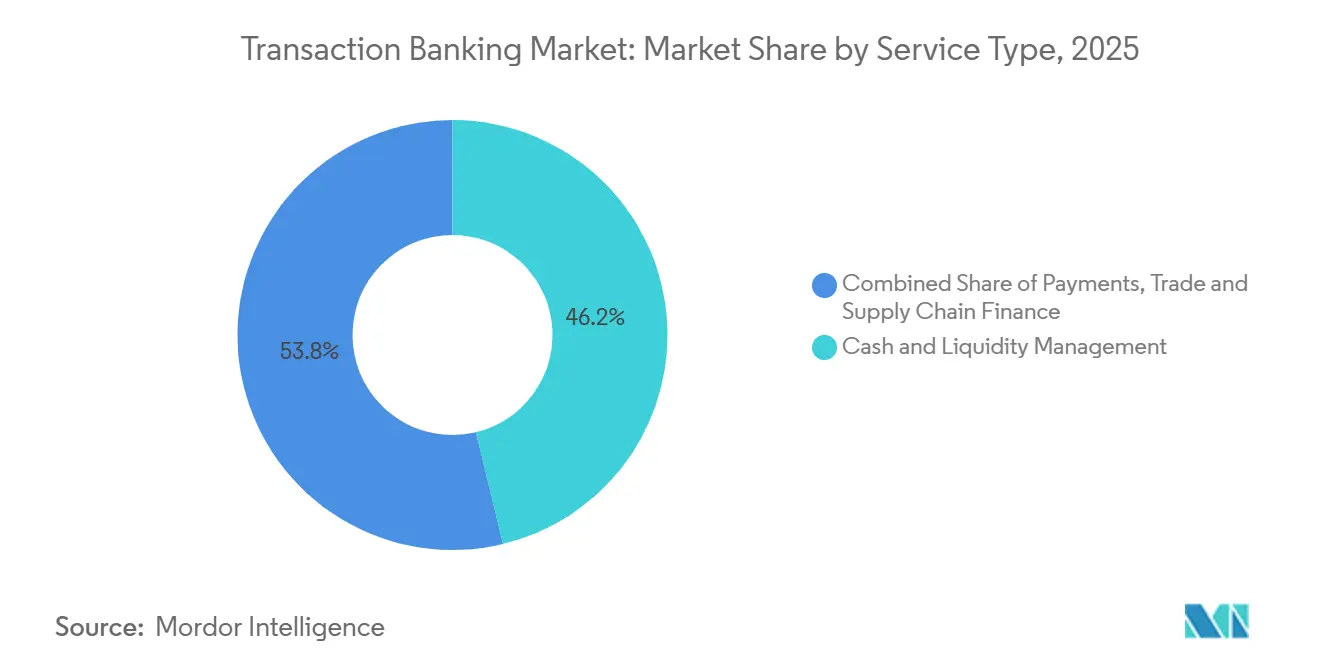
キャッシュ・流動性管理は2025年のトランザクションバンキング市場シェアの46.2%を占め、最大のサービスタイプとなっています。トランザクションバンキング業界のこの部分は、法人グループが預金残高、プーリングアレンジメント、スイーピングサービス、日常的なキャッシュの可視性を使用して、事業体、通貨、業務拠点にわたる残高を管理する方法の中核をなしています。これらの機能は、関連する決済・貿易サービスの基盤を形成します。同時に、JPMorganのバーチャルネッティングアプローチによりグループトレジャリーは請求書通貨で会社間債務を決済し、事業体間の物理的な現金移動を削減できます。SAP Fioneerは、そのバーチャルアカウント管理サービスが手動照合作業を最大60%削減できると述べています[4]SAP Fioneer、「バーチャルアカウント管理」、SAP Fioneer、sapfioneer.com。また、導入には最短120日で完了できると述べています。
決済は2031年にかけて年平均成長率8.8%で最も速く成長するサービスタイプになると予測されています。国内決済、クロスボーダー送金、回収、リアルタイム決済へのシフトが、決済のトランザクションバンキング市場規模を支えています。法人ユーザーは業務システム内での決済開始とステータス更新を必要としており、決済API、追跡ツール、自動照合への需要を生み出しています。貿易・サプライチェーンファイナンスは、サプライヤーの支払条件と貿易関連リスクを管理する企業にとって引き続き重要です。CGIBAFTの2025年調査では、サプライチェーンファイナンスが今後数年間で貿易金融ミックスの26%から32%以上に増加すると予想されており、サービスミックスがサプライヤーと買い手への流動性サポートへとシフトしていることが示されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


クライアントタイプ別:大企業が収益を保持し、中小企業がデジタル需要を拡大
大企業は2025年のトランザクションバンキング市場シェアの58.0%を占め、クライアントタイプ別で最高のシェアを持っています。これらのクライアントは、複数通貨の決済サービス、複雑なキャッュ構造、貿易ソリューション、複数の管轄にわたるサポートを必要としています。その要件により、サービスの信頼性とネットワークカバレッジが重要となり、トランザクションバンキング市場は孤立した決済製品ではなく統合パッケージを通じてこれらのクライアントにサービスを提供しています。クライアントがカスタマイズされた流動性構造、製品文書、または複数の国でのサポートを必要とする場合、リレーションシップチームは引き続き有用です。法人トレジャラーはまた、銀行サービスが企業システムと接続することを期待しており、コネクティビティとレポーティングが大規模組織へのサービスの中核となっています。
中小企業は2031年にかけて年平均成長率9.2%で成長し、クライアントタイプの中で最も速い成長率となる見込みです。オンボーディング、決済設定、レポーティングがデジタルで提供される場合、トランザクションバンキング業界はこのグループにより効率的にサービスを提供できます。BBVAは2026年5月に、新規中小企業ローンの58%がデジタルで手配され、デジタル中小企業顧基盤が280万人を超えたと報告しました。この業務モデルは決済・キャッシュ管理ツールの提供に要する労力を削減でき、中小企業はオンラインで販売し海外サプライヤーと取引するにつれてクロスボーダー決済・回収サービスも必要としています。金融機関はコルレス銀行業務と機関向けキャッシュ管理ニーズを持つ別個のクライアントグループとして残っています。直接決済ネットワークが一部の従来の仲介ステップを削減するにつれて、その役割は変化する可能性があります。
主要サービスチャネル別:ハイブリッド提供がリードし、プラットフォーム主導サービスが成長
リレーションシップマネージャー主導およびハイブリッドチャネルは2025年のトランザクションバンキング市場シェアの62.4%を占めました。このリーダーシップは、複雑なトレジャリー構造、複数事業体のアレンジメント、貿易関連の議論における人的サポートの継続的な必要性を反映しています。これらのチャネルのトランザクションバンキング市場シェアはまた、決済例外時のローカル知識とクライアントサービスの重要性反映しています。大企業はルーティン業務にデジタルツールを使用しながら、設計と問題解決にはリレーションシップチームに依存する場合があり、銀行はデジタル実行と専門家サポートを結びつけることができます。このモデルは、トレジャリー機能が多くの通貨、法人、または銀行関係を管理する場合に特に関連性が高く、より多くのトランザクションがデジタルシステムに移行するにつれて人的サポートは引き続き価値があります。
デジタルおよびプラットフォーム主導チャネルは2026年から2031年にかけて年平均成長率10.6%で成長する見込みです。これらのチャネルは、銀行サービスが企業資源計画、トレジャリー、金融プラットフォームに直接統合されるにつれて拡大しています。決済開始、レポーティング、承認が使い慣れたシステムに組み込まれている場合、ユーザーは別の銀行ポータルを必要とせず、処理労力が削減され、銀行はより多くのクライアントにサービスを提供できます。HuntingtonのコネクティビティエコシステムはAPIの大規模なライブラリを通じてこのタイプの統合を構築する方を示しています。デジタルチャネルはストレートスルースクリーニングと例外ワークフローをサポートできますが、より速いフローが詐欺・業務エラーへのエクスポージャーを高める可能性があるため、銀行は強固な管理を維持する必要があります。
業種別:製造業がシェアを保持し、テクノロジー・メディア・通信がより速いトレジャリーサービスを必要とする
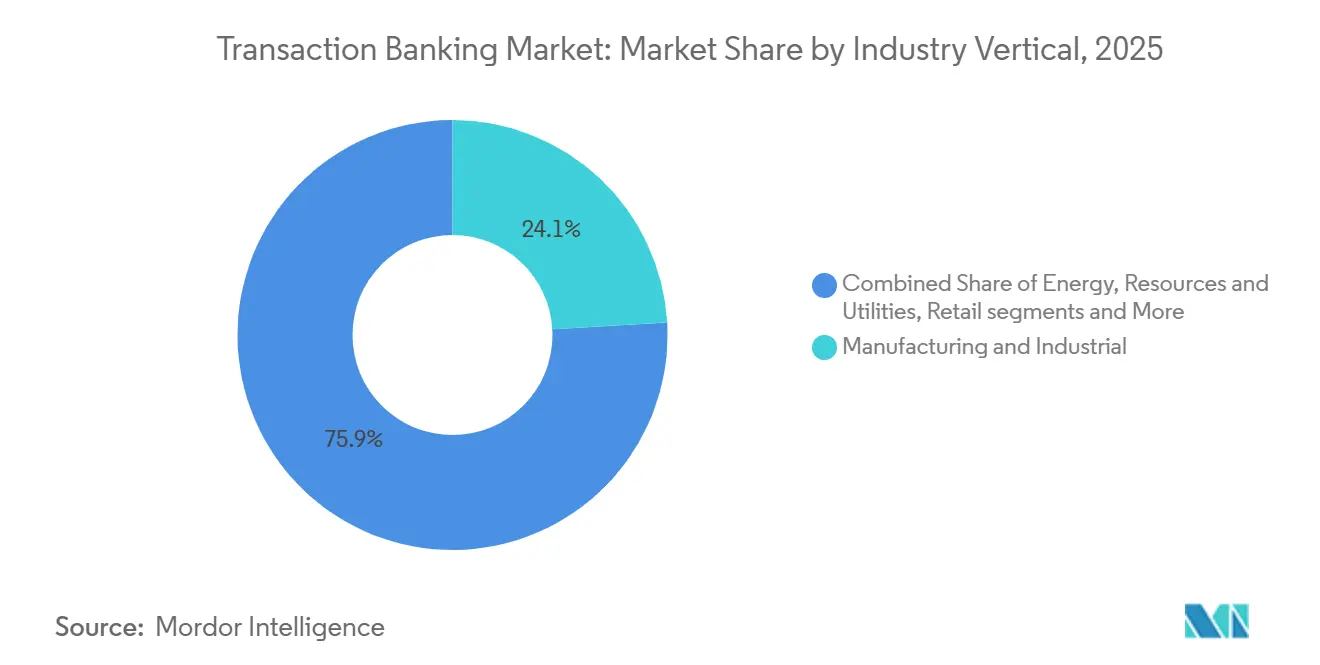
製造業・産業は2025年のトランザクションバンキング市場シェアの24.1%を占め、業種別で最大のシェアとなっています。製造業者は複雑なサプライチェーン全体にわたる貿易サービス、サプライヤーファイナンス、回収、運転資本サポートを必要としています。財の移動が繰り返し発生する決済、文書化、通貨管理ニーズを生み出すため、トランザクションバンキング市場はこのセクターに関連しています。企業がサプライヤーを追加したり新しいルートを確立したりする際にサプライチェーンの多様化が追加需要を生み出す可能性があり、Standard Charteredは調査対象企業の56%が地理的サプライチェーン再編を主要なレジリエンス戦略として特したことを明らかにしました。エネルギー・資源・公益事業は重要なキャッシュおよびコモディティ関連の決済要件を生み出し、小売・消費者・卸売業は大量の回収とサプライヤー決済を必要としています。
テクノロジー・メディア・通信セグメントは2031年にかけて年平均成長率9.0%で成長する見込みです。プラットフォームビジネスは多くの場合、大量の決済、複数通貨の回収、マーケットプレイス決済、頻繁な支払いを管理しています。これらのニーズはリアルタイム決済機能とAPI基盤のトレジャリーコネクティビティを優先します。トランザクションバンキング市場は、ボリュームを処理し、データを迅速に提供し、プラットフォームワークフローに適合するツールでこの活動をサポートする必要があります。ヘルスケア・ライフサイエンスは信頼性の高い売掛金管理と決済業務を必要とし、公共部門・政府ユーザーは集中型の支出とトレジャリーアレンジメントを必要とする場合があります。デジタルツールはこれらのユーザーが可視性と管理を維持しながら大量処理を行うのに役立ち、セクター門知識がサービスモデルの重要な部分となっています。
地域分析
地域分析
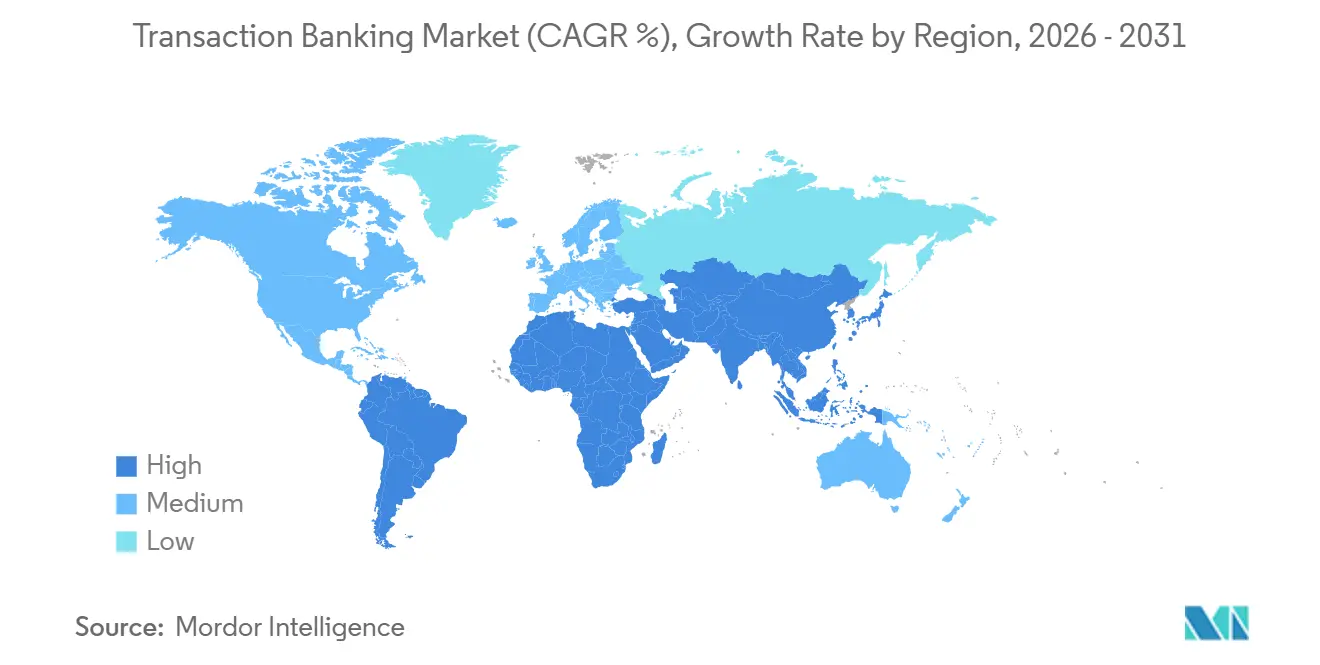
アジア太平洋は2025年のトランザクションバンキング市場シェアの37.8%を占め、2031年にかけて年平均成長率8.6%で成長する見込みです。この地域は主要な貿易回廊とインスタント決済・法人デジタル化への広範な投資を組み合わせており、トランザクションバンキング市場においてより速いクロスボーダー決済、流動性管理、デジタル決済接続への需要を支えています。OCBCは2026年5月にSCCCIおよびCCCMEとのパートナーシップを締結し、大中華圏とASEAN間の貿易、投資、金融フローをサポートし、2025年にASEANでサポートした中国企業数が前年比50%増加したと述べました。DBSとBanque Saudi Fransiも2025年にアジアとサジアラビア間の貿易金融・決済フローを強化するためにパートナーシップを締結しました。
北米と欧州は大企業向けキャッシュ管理、コルレス銀行業務、貿易金融の重要な中心地であり続けています。北米では、Bank of Americaが計画するクロスボーダーリアルタイム決済サービスに示されるように、銀行はリアルタイム決済アクセスを拡大し、決済ツールを法人システムに統合しています。欧州では、インスタント決済規則と決済データ標準がコンプライアンスプロセスとクライアントの期待を変えています。イングランド銀行は2025年4月に約572.1 ミリオン 米ドル(4億3,100万ポンド)をかけて刷新されたリアルタイム・グロス・セトルメントシステムを立ち上げ、将来の決済イノベーションのための近代的な決済インフラを提供しました。フランス銀行は2026年2月にフランスの法人融資が前年比3.7%増加し、投資信用が4.6%成長したと報告し、決済、キャッシュ管理、融資サービスへの需要を支えています。
中東・アフリカおよび南米は、決済インフラと貿易リンクの発展に伴い拡大の可能性を提供ています。トランザクションバンキング市場は、ローカル決済アクセス、地域通貨サポート、クロスボーダー貿易向けサービスを通じて需要に対応できます。G20ロードマップはコスト、スピード、アクセス、透明性に焦点を当て、決済システム改善のための共通の方向性を提供しています。これらの地域のトランザクションバンキング市場は、決済システムと貿易ルート間のより強固な接続に依存しています。Deutsche Bankは2026年8月に中国人民銀行から欧州向け人民元清算銀行に指定され、フランクフルトでのクロスボーダー人民元取引の直接清算・決済をサポートしています。

競合環境
競合環境
トランザクションンキング市場には、大規模な国際銀行グループとより広範な地域競合他社が存在しています。JPMorgan、Citi、HSBC、BNYは広範なネットワークと実質的なトランザクションバンキング業務を持ち、DBS、OCBC、Standard Chartered、Deutsche Bank、BNP Paribasはローカルリーチ、コリドー知識、セクターカバレッジを通じて競争しています。クライアントが決済リーチ、キャッシュ管理ツール、貿易サービス、リレーションシップサポートの異なる組み合わせを重視するため、競争は均一ではありません。大手銀行はテクノロジー、コンプライアンス、グローバル業務に多額の投資ができる一方、地域銀行は強力な国内決済アクセスや特定の貿易ルートとの緊密な関係を持つ場合に競争できます。
クライアントが銀行プラットフォームとデジタル決済プロバイダーを比較するにつれて、製品戦略がより重要になっています。Citiは2026年にSiam Commercial Bankとのライブ取引でCiti Token ServicesとUSD 24時間清算を組み合わせ、法人銀行業務の役割を維持しながら新しい決済ツールをテストする方法を示しました。Deutsche Bankの2026年〜2028年に向けた「グローバル・ハウスバンク拡大」戦略は、決済とサービシングの成長を含め、2028年までに約5.65 ビリオン 米ドル(50億ユーロ)の追加収益を目標としています。Deutsche Bankはまた2026年1月に米国、欧州、アジア太平洋にわたってPayPalのマンデートを拡大しました。これらの行動は、決済インフラ、貿易接続、デジタル統合が中心的な競争優先事項であることを示しています。
銀行はまた、企業に決済とキャッシュの銀行に依存しない視点を提供するトレジャリーソフトウェアプロバイダーやデジタル決済会社との競争にも直面しています。クライアントが1つのインターフェースで複数の銀行を管理する場合、これらのプロバイダーは従来のリレーションシップロックインを弱める可能性があるため、トランザクションバンキング市場は統合・利用が容易なサービスを評価します。サプライチェーンファイナンスは、銀行とプラットフォームが第一層を超えたサプライヤーにリーチするために協力できる別の分野です。ユーザーが価格と使いやすさに敏感であるため、小規模なクロスボーダー決済は引きき競争が激しく、銀行は価格だけでなくネットワーク、コンプライアンス能力、流動性サービスを通じて対応できます。これはトランザクションバンキング市場における中心的な競争課題であり続けるでしょう。
トランザクションバンキング業界リーダー
JPMorgan Chase
Citigroup (Citi)
HSBC
Bank of America
BNP Paribas
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Deutsche Bankは中国人民銀行からフランクフルトにおける欧州向け人民元清算銀行に指定され、クロスボーダー人民元取引のエンドツーエンドの直接清算・決済が可能となりました。Deutsche Bankは欧州でこの指定を受けた最初の外国銀行となり、中国と欧州の金融市場の橋渡し役としての役割を大幅に拡大し、中国・欧州貿易回廊からの新たなトランクションバンキング収益を開拓しています。
- 2026年6月:CitiはInfor Nexusを活用したCiti Consolidate貿易デジタル化ソリューションを立ち上げ、単一プラットフォーム内で買い手とサプライヤーの請求書承認、発注書、支払プロセスをデジタル化しました。このソリューションは当初米国とカナダで稼働しており、グローバル展開が計画されています。CitiはInfor Nexusの融資サービスプロバイダーとして参加を開始し、クライアントが複数のプラットフォームを管理する必要をなくしました。
- 2026年6月:Bank of AmericaはSWIFTとCashProを通じて法人、商業、金融機関クライアント向けのクロスボーダーリアルタイム決済ソリューションを立ち上げる計画を発表し、リアルタイムの決済追跡、元本の完全保全、低コストを提供します。このサービスは、国際送金、ギグワーカーへの支払い、電子商取引マーケットプレイスのベンダー決済を含む高頻度・低額の国際フローを対象としています。
- 2026年5月:OCBCはシンガポール中華総商会および中国輸出入商会との戦略的パートナーシップを締結し、大中華圏とASEAN間のロスボーダー貿易、投資、金融フローを加速させました。2025年には、OCBCがASEANでサポートした中国企業数が前年比50%増加しました。


グローバルトランザクションバンキング市場レポートの範囲
トランザクションバンキング市場とは、企業、金融機関、政府が日常的な財務業務を管理するのを支援する銀行サービスの範囲を指し、国内・クロスボーダーの決済・回収、キャッシュ・流動性管理、預金・トレジャリーサービス、貿易・サプライチェーンファイナンス、運転資本ソリューションを含み、主要業種にわたってデジタルプラットフォーム、リレーションシップマネージャー、またはハイブリッドチャネルを通じて提供されます。
トランザクションバンキング市場レポートは、サービスタイプ(決済、キャッシュ・流動性管理、貿易・サプライチェーンファイナンス)、クライアントタイプ(大企業、中小企業、金融機関)、主要サービスチャネル(デジタル・プラットフォーム主導、リレーションシップマネージャー主導・ハイブリッド)、業種(製造業・産業、エネルギー・資源・公益事業、小売・消費者・卸売業、ヘルスケア・ライフサイエンス、テクノロジー・メディア・通信、公共部門・政府、その他)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 決済(国内・クロスボーダー、回収を含む) |
| キャッシュ・流動性管理(口座、預金、プーリング、スイーピング、当座貸越、トレジャリーサービス) |
| 貿易・サプライチェーンファイナンス(書類貿易・オープンアカウント・サプライチェーンファイナンスを含む運転資本ソリューション) |
| 大企業 |
| 中小企業 |
| 金融機関 |
| デジタル・プラットフォーム主導 |
| リレーションシップマネージャー主導・ハイブリッド |
| 製造業・産業 |
| エネルギー・資源・公益事業 |
| 小売・消費者・卸売業 |
| ヘルスケア・ライフサイエンス |
| テクノロジー・メディア・通信 |
| 公共部門・政府 |
| その他業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 決済(国内・クロスボーダー、回収を含む) | |
| キャッシュ・流動性管理(口座、預金、プーリング、スイーピング、当座貸越、トレジャリーサービス) | ||
| 貿易・サプライチェーンファイナンス(書類貿易・オープンアカウント・サプライチェーンファイナンスを含む運転資本ソリューション) | ||
| クライアントタイプ別 | 大企業 | |
| 中小企業 | ||
| 金融機関 | ||
| 主要サービスチャネル別 | デジタル・プラットフォーム主導 | |
| リレーションシップマネージャー主導・ハイブリッド | ||
| 業種別 | 製造業・産業 | |
| エネルギー・資源・公益事業 | ||
| 小売・消費者・卸売業 | ||
| ヘルスケア・ライフサイエンス | ||
| テクノロジー・メディア・通信 | ||
| 公共部門・政府 | ||
| その他業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のトランザクションバンキング市場の予測値は?
トランザクションバンキング市場は2026年から年平均成長率7.5%で成長し、2031年までに2.10 トリリオン 米ドルに達する見込みです。
最大のトランザクションバンキング収益を持つサービスタイプは?
キャッシュ・流動性管理が2025年の収益の46.2%でリードしています。決済は2031年にかけて年平均成長率8.8%でより速く成長する見込みです。
リアルタイム決済が法人トレジャラーにとって重要な理由は?
リアルタイム決済システムは決済追跡とキャッシュの可視性を向上させる一方、イントラデイ流動性と例外のより厳密な管理を必要とします。
最も速く拡大しているクライアントグループは?
中小企業はデジタルオンボーディングと組み込み型ツールによりトレジャリーサービスへのアクセスが容易になるにつれて、2031年にかけて年平均成長率9.2%で成長する見込みです。
トランザクションバンキング活動をリードしている地域は?
アジア太平洋は2025の収益の37.8%を占め、2031年にかけて年平均成長率8.6%で成長する見込みです。
銀行はデジタル決済プロバイダーとの競争にどのように対応していますか?
銀行はAPIを構築し、企業システムとサービスを統合し、決済ネットワーク、流動性能力、コンプライアンス専門知識を活用してサービスを差別化しています。
最終更新日:



