
Marktgröße und Marktanteil für Crawler-Erdbewegungsmaschinen in Thailand
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 338.65 Millionen US-Dollar |
| Marktgröße (2031) | 400.08 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.39 % |
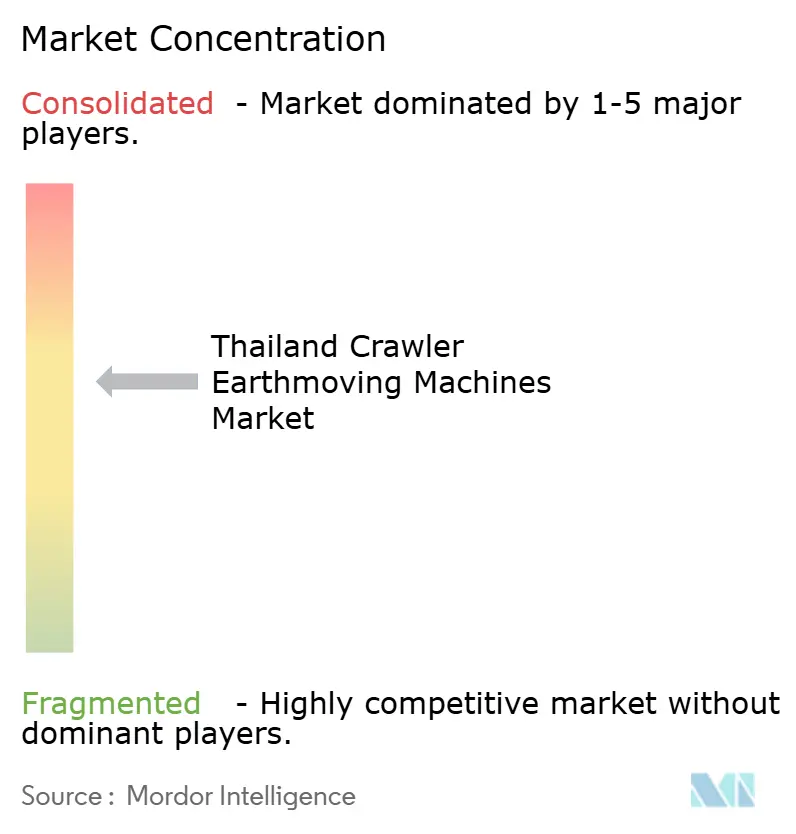
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Crawler-Erdbewegungsmaschinen in Thailand von Mordor Intelligence
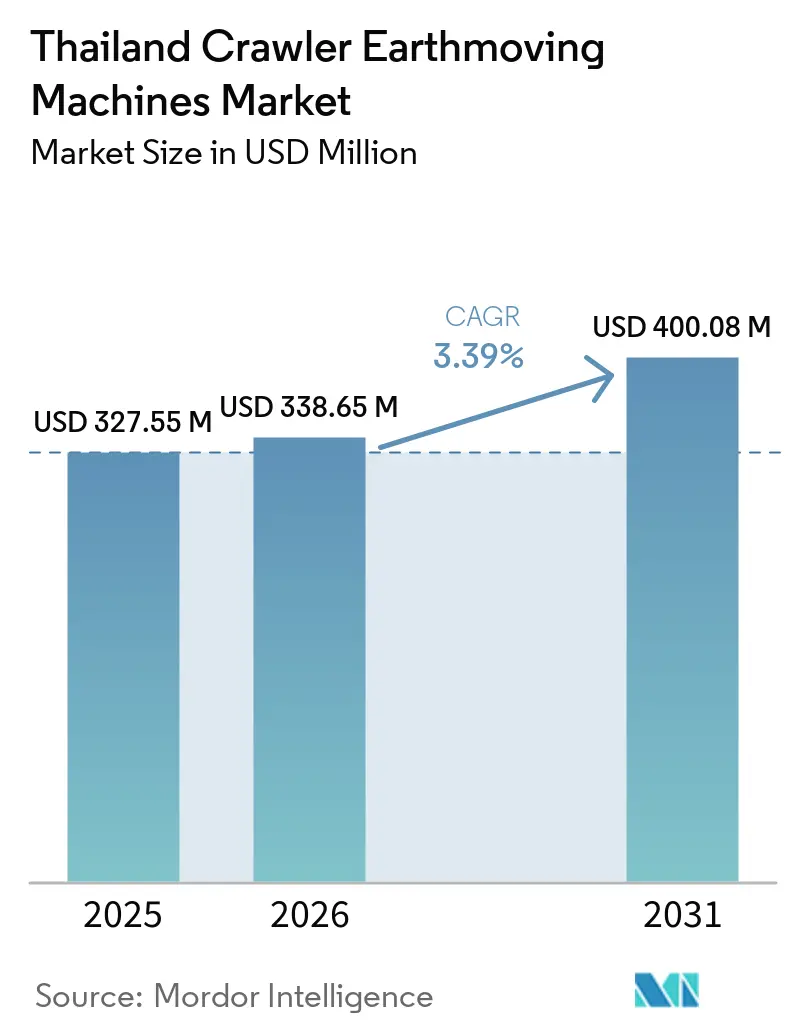
Der Markt für Raupen-Erdbewegungsmaschinen in Thailand wurde im Jahr 2025 auf 327,55 Millionen USD geschätzt, wird für 2026 auf 338,65 Millionen USD veranschlagt und soll bis 2031 bei einem CAGR von 3,39 % über den Zeitraum 2026–2031 ein Volumen von 400,08 Millionen USD erreichen. Der Markt befindet sich im Übergang von konjunkturgetriebener Bautätigkeit hin zu nachhaltigen Infrastrukturausbauprogrammen im Rahmen des Eastern Economic Corridor (EEC). Kohlenstoffbesteuerung und verschärfte Emissionsvorschriften veranlassen Flottenbesitzer zudem, auf neuere, kraftstoffeffizientere Modelle umzusteigen. Die Bautätigkeit des öffentlichen Sektors ist im jüngsten Quartal deutlich gewachsen; viele Auftragnehmer ersetzen jedoch bestehende Einheiten, anstatt ihre Flotten zu erweitern, da die Dieselkosten nun eine Kohlenstoffabgabe beinhalten. Die Elektrifizierung gewinnt an Dynamik, da U Power voraussichtlich in Kürze mit dem Versand von Schwerlasttransportern mit Batteriewechselsystem an thailändische Logistikflotten beginnen wird. Diese Entwicklung wird als Machbarkeitsnachweis für den Einsatz depotbasierter elektrischer Raupenfahrzeuge dienen. Kompakte Raupen-Lader profitieren zudem von modularen Industrieparkentwicklungen, wie dem großflächigen Smart Park, wo Geräte mit niedrigem Bodendruck vorgeschrieben sind.
Wichtigste Erkenntnisse des Berichts
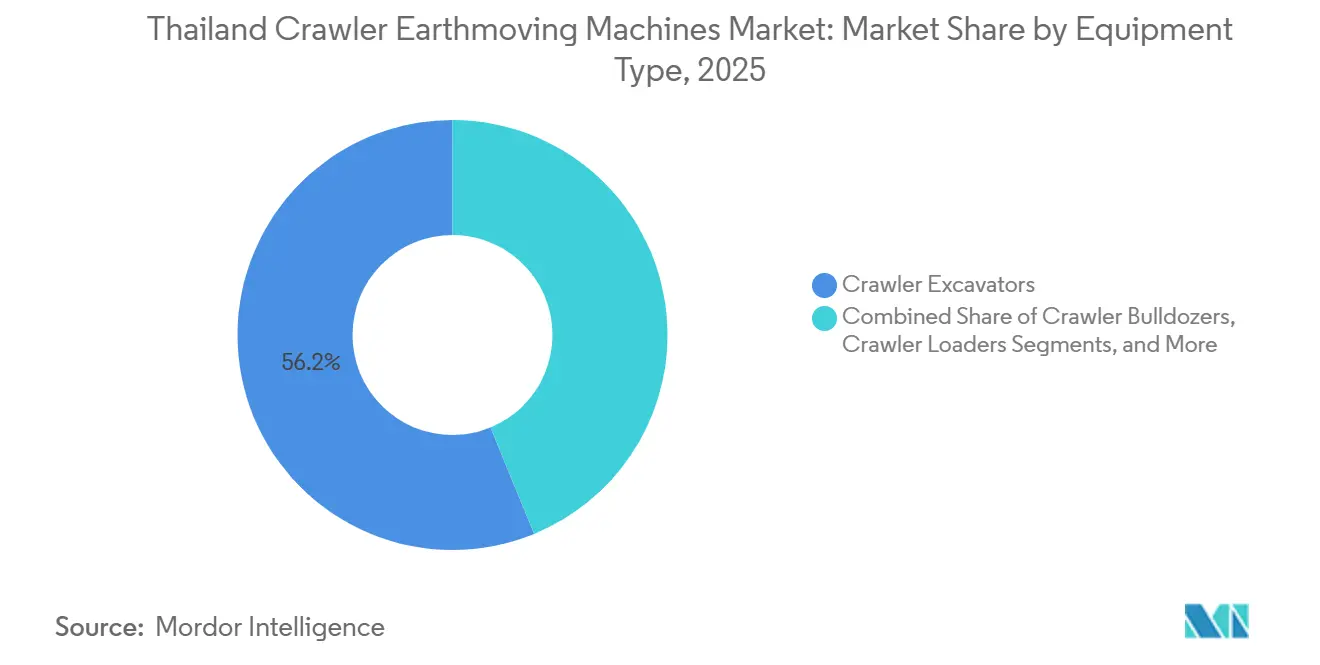
- Nach Gerätetyp führten Raupenbagger im Jahr 2025 mit einem Anteil von 56,17 % am Markt für Raupen-Erdbewegungsmaschinen, während kompakte Raupen-Lader und Kompaktlader bis 2031 voraussichtlich mit einem CAGR von 4,41 % wachsen werden.
- Nach Antrieb hielten Verbrennungsmotor-Einheiten im Jahr 2025 einen Anteil von 87,71 % am Marktvolumen für Raupen-Erdbewegungsmaschinen, während Elektro- und Hybridvarianten über den Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 4,44 % wachsen werden.
- Nach Motorleistung entfiel auf das Segment 201–400 PS im Jahr 2025 ein Anteil von 42,36 % der Verkäufe, während Maschinen unter 100 PS bis 2031 den schnellsten CAGR von 4,47 % verzeichnen sollen.
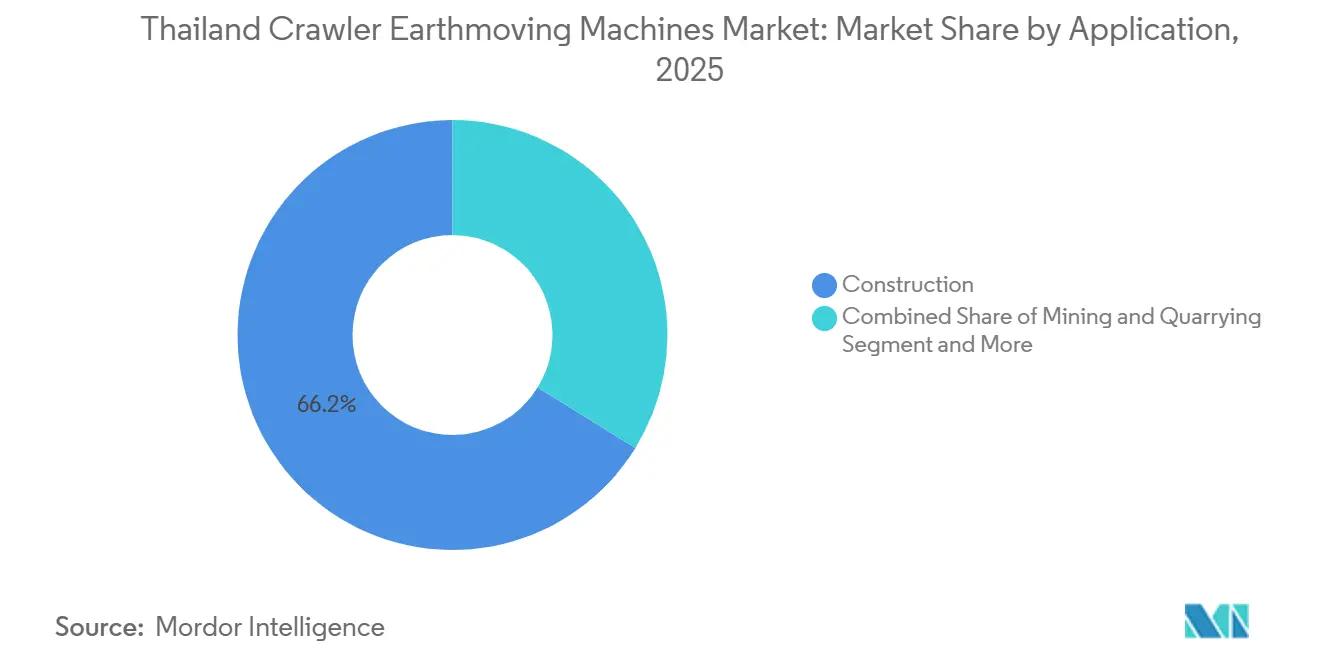
- Nach Anwendung entfiel auf das Bauwesen im Jahr 2025 ein Anteil von 66,17 % am Marktvolumen für Raupen-Erdbewegungsmaschinen, das mit einem CAGR von 4,49 % bis 2031 wächst.
- Nach Vertriebskanal erzielten autorisierte Händler im Jahr 2025 einen Umsatzanteil von 47,83 %, während Vermietung und Leasing mit einem CAGR von 4,53 % der am schnellsten wachsende Kanal ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Crawler-Erdbewegungsmaschinen in Thailand
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturausbau im Rahmen des Eastern Economic Corridor-Plans Thailands | +0.9% | National, mit frühen Gewinnen in Rayong, Chonburi, Chachoengsao | Mittelfristig (2–4 Jahre) |
| Beschleunigter Austausch veralteter Crawler-Flotten für Sicherheit und Effizienz | +0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsanreize und Emissionsvorschriften der Stufe V | +0.5% | National, mit Pilotprojekten im EEC | Mittelfristig (2–4 Jahre) |
| Entstehung modularer Industrieparks mit Bedarf an Crawlern mit niedrigem Bodendruck | +0.4% | EEC-Kerngebiet (Rayong, Chonburi), Ausweitung auf Prachinburi | Langfristig (≥ 4 Jahre) |
| Einsparungen bei den Betriebskosten durch digitale Zwillinge und Telematik | +0.3% | National, mit früher Einführung in großen Mietflotten | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Rückbauprojekten und kreislaufwirtschaftlichen Abrissprojekten | +0.2% | Großraum Bangkok, Ausweitung auf Provinzhauptstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturausbau im Rahmen des Eastern Economic Corridor-Plans Thailands
Während des gesamten Prognosezeitraums hat das EEC-Büro ein erhebliches Budget für Projekte in den Bereichen Straßen-, Schienen- und Hafeninfrastruktur bereitgestellt. Diese Investitionen sichern eine anhaltende Nachfrage nach Raupenbaggern, Raupenplanieraupen und Raupen-Ladern. Die öffentliche Beschaffung hat ein beträchtliches Niveau erreicht. Darüber hinaus begünstigen Vorschriften zur Verwendung lokaler Inhalte, die verlangen, dass der Großteil der Materialien und des Stahls im Inland beschafft wird, OEMs mit Montagewerken in Thailand. Großprojekte, darunter weiträumige Stadtentwicklungen und Industrieparks, erfordern spezialisierte Geräte mit niedrigem Bodendruck für den Einsatz auf aufgeschüttetem Land. Logistikunternehmen, die innerhalb des Korridors tätig sind, setzen zudem Batteriewechsel-Lkw für den Materialtransport ein. Dieser Trend deutet auf eine wachsende Nachfrage nach elektrischen Raupen-Ladern hin, insbesondere da Hochleistungs-Ladecluster installiert werden. Gegen Ende des Prognosezeitraums wird erwartet, dass das geplante Klimaschutzgesetz Kohlenstoffpreismandate einführt, die Auftragnehmer dazu veranlassen, Maschinen der Stufe V oder vollständig emissionsfreie Maschinen einzusetzen.
Beschleunigter Austausch veralteter Crawler-Flotten für Sicherheit und Effizienz
Thailand hat Euro-V-Normen gemäß TIS 3046-2563 eingeführt und dabei eine CO₂-Abgabe auf die Dieselsteuer erhoben. Der Aufschlag erhöht die jährlichen Kraftstoffkosten für mittelgroße Raupenbagger mit hohem Kraftstoffverbrauch erheblich. Im Februar 2025 brachte Volvo Construction Equipment sein neues Stage-V-Modell EC210 auf den Markt, das eine deutliche Reduzierung des Kraftstoffverbrauchs bietet. Diese Modelle umfassen zudem telematikgestützte Verfügbarkeitsgarantien, was ihre Attraktivität für Vermietungsunternehmen steigert. So bestellte Aktio beispielsweise im ersten Halbjahr 2025 mehrere Einheiten. Darüber hinaus verbessern Funktionen wie Schlauchbruch-Rückschlagventile in JCBs 540-140 HiViz Handler die Sicherheit und senken die Versicherungsprämien, was schnellere Flottenersatzzyklen begünstigt.
Elektrifizierungsanreize und Emissionsvorschriften der Stufe V
EGAT eröffnet 2025 seine EleX Eco Charging Sphere in der EEC Digital Zone, die mit Dachsolarenergie betrieben wird und mit Kempower 300-kW-Ladegeräten ausgestattet ist, die gemischte gewerbliche Flotten unterstützen [1]„EleX Eco Charging Sphere Fact Sheet,” Electricity Generating Authority of Thailand, egat.co.th. U Power, SAIC Hongyan und das niederländische Unternehmen UNEX EV haben sich verpflichtet, 4.200 Schwerlastkraftwagen mit wechselbaren Batterien sowie 1.000 Einheiten für die Whale Logistics Group bereitzustellen, wobei die ersten Lieferungen für April 2026 geplant sind und ein Drei-Minuten-Wechselmodell angeboten wird, das Crawler-Depots replizieren könnten [2]„Battery Swap Strategic Cooperation in Thailand,” U Power Technology, upowertech.com. Elektrische Bergbau-Lastkraftwagen, die von XCMG im Rahmen eines Deals über 14 Millionen USD mit O.C.R. bestellt wurden, zeigen, dass Steinbruchbetreiber einen Aufpreis zahlen werden, wenn eine Batterie-als-Service-Finanzierung die Investitionskosten ausgleicht. Der Mangel an Ladegeräten mit 500 kW und mehr schränkt jedoch die Einführung von Crawlern über 20 Tonnen außerhalb des EEC weiterhin ein.
Entstehung modularer Industrieparks mit Bedarf an Crawlern mit niedrigem Bodendruck
Smart Park und EEC City fördern den modularen Bau, indem sie den Bodendruck auf 0,5 kg/cm² begrenzen. Kompakte Raupen-Lader, wie Yanmars SMARTASSIST Remote, verfügen über Telematik, die Auftragnehmern hilft, Just-in-time-Zeitpläne einzuhalten, indem Wartungsanforderungen proaktiv erkannt werden. CASEs forstspezifische CX130C-Raupenfahrzeuge zeigen, wie OEMs spezialisierte Fahrwerke für weichen Untergrund entwickeln und dabei hohe Ausbruchkräfte für schwere Hebearbeiten beibehalten. Steinbrucherweiterungen von Siam City Cement in Chonburi und Suphanburi setzen zunehmend Raupenfahrzeuge mit großer Reichweite und niedrigem Bodendruck ein, um Abraum effizient abzutragen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und verschärfte Kreditbedingungen | -0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffen und Komponenten in der Lieferkette | -0.4% | National, mit akutem Druck in stahlintensiven Segmenten | Mittelfristig (2–4 Jahre) |
| ESG-bezogene Gesamtbetriebskosten für Dieseleinheiten | -0.3% | National, mit früher Durchsetzung im EEC und in Bangkok | Mittelfristig (2–4 Jahre) |
| Mangel an Schnellladeinfrastruktur für Crawler über 20 Tonnen | -0.2% | National, mit Infrastrukturlücken außerhalb des EEC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und verschärfte Kreditbedingungen
Importierte Crawler unterliegen einem Meistbegünstigungszoll zu einem moderaten Satz. Darüber hinaus sind sie von schwankenden Stahlpreisen betroffen. So verzeichneten Warmbreitbandcoil-Importe zuletzt einen erheblichen Anstieg, mit einer prognostizierten Erholung in naher Zukunft. Während Finanzierungsangebote von OEM-Captives wie Komatsu Bangkok Leasing eine umfassende Abdeckung zu einem wettbewerbsfähigen Festzins bieten, tendieren viele KMU nun zu Mietlösungen, um Liquidität zu schonen. Darüber hinaus schmälern Kohlenstoffsteueraufschläge auf Diesel den traditionellen Preisvorteil von Verbrennungsmaschinen und lenken Käufer in Richtung Gebrauchtgeräte oder Mieteinheiten.
Volatilität bei Rohstoffen und Komponenten in der Lieferkette
Im Jahr 2024 blieb die Auslastung der inländischen Blechwalzwerke in Thailand erheblich niedrig, obwohl das Land stark auf Importe angewiesen war, um seinen Stahlbedarf zu decken. Ab 2026 wird die Angleichung an den CO₂-Grenzausgleichsmechanismus der EU die eingebetteten Kosten von importiertem Stahl voraussichtlich in einem nennenswerten Umfang erhöhen. Gleichzeitig verzögern anhaltende Halbleitermangel die Lieferung von Motoren der Stufe V. Da die Kraftstoffabgaben weiter steigen, entscheiden sich einige Käufer dafür, die Lebensdauer ihrer älteren Maschinen vor Euro V zu verlängern und neue Anschaffungen aufzuschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger als Anker, Kompaktmaschinen als Wachstumstreiber
Raupenbagger hielten im Jahr 2025 einen Anteil von 56,17 % am Markt für Raupen-Erdbewegungsmaschinen, bedingt durch ihre Vielseitigkeit bei Straßen-, Schienen- und Steinbrucharbeiten. Das Segment bleibt profitabel, da die Ersatznachfrage der Frist zur Einhaltung der Stufe V folgt. Kompakte Raupen-Lader und Kompaktlader verzeichnen jedoch mit einem CAGR von 4,41 % bis 2031 das stärkste Wachstum, da modulare Parks in Smart Park und EEC City Bodendrücke unter 0,5 kg/cm² vorschreiben. Das Marktvolumen für Raupen-Erdbewegungsmaschinen im Bereich kompakter Typen wächst daher von einer kleinen Basis aus, unterstützt durch JCBs 4,8–5,7-t-Midi-Bagger, die eine um 9 % höhere Ausbruchkraft und Safe-Lift-Überwachung bieten. Raupen-Krane hingegen wachsen nur dann, wenn Hafen- und Flughafenphasen in die Schwerlasthebephase übergehen.
Wachstumsimpulse kommen auch von Tiefgründungsgeräten, die Liebherr (LB 35.1, LRB 19) für Hochhauskerne innerhalb des EEC eingeführt hat. Flottenbesitzer diversifizieren ihr Angebot, wie Aktios Bestellung von 13 Volvo EW145B Radladern im Jahr 2025 zeigt, um Lücken im mittleren Mietbereich zu schließen. Chinesische Marken wie SANY dominieren bereits den Kran-Mietmarkt, streben nun aber mit digitalen Aftersales-Tools einen Anteil am Baggermarkt an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antrieb: Diesel dominiert, Elektrifizierung gewinnt an Fahrt
Verbrennungsmaschinen machen nach wie vor 87,71 % des Umsatzes aus, da Betreiber auf bestehende Dieseldepots setzen, ihr Anteil sinkt jedoch von Jahr zu Jahr. Das Marktvolumen für Raupen-Erdbewegungsmaschinen im Bereich Elektro- und Hybridraupen soll mit einem CAGR von 4,44 % steigen, angetrieben durch Batteriewechsel-Ökosysteme, die von U Power und Whale Logistics erprobt werden.
Batterieservice-Finanzierungen von XCMG Leasing reduzieren die anfänglichen Aufpreise, und EGATs solarbetriebene Ladehubs stärken die Wirtschaftlichkeit für Einheiten unter 20 t. Hybridantriebe füllen die Übergangsnische, indem sie bis zu 15 % Kraftstoffeinsparungen ohne Ladeausfallzeiten ermöglichen.
Nach Motorleistung: Mittleres Segment führt, Kompaktmaschinen wachsen stark
Mittelklassemodelle mit 201–400 PS kontrollieren 42,36 % der Verkäufe im Jahr 2025, da sie den Schaufelgrößen entsprechen, die für Bahndammarbeiten und Hafenprojekte erforderlich sind. Raupenfahrzeuge unter 100 PS verzeichnen jedoch mit einem CAGR von 4,47 % das höchste Wachstum, da Forstwirtschaft, Landwirtschaft und beengte städtische Baustellen leichtere Maschinen einsetzen.
Das Marktvolumen für Raupen-Erdbewegungsmaschinen im Segment unter 100 PS wird daher innerhalb des Prognosezeitraums das Bevölkerungswachstum übertreffen. CASEs 98-PS-Modell CX130C Forestry veranschaulicht diesen Wandel, während Kohlenstoffabgaben die Anpassung der Maschinengrößen weg von Einheiten über 400 PS beschleunigen, deren Kraftstoffzuschläge 38.000 THB (ca. 1.155,44 USD) pro Jahr übersteigen können.
Nach Anwendung: Bauwesen dominiert, Bergbau expandiert
Das Bauwesen absorbiert 66,17 % der Nachfrage im Jahr 2025 und wird bis 2031 mit einem CAGR von 4,49 % wachsen, da EEC-Projekte Start- und Landebahnen, Liegeplätze und zweigleisige Bahnstrecken umfassen. Die Nachfrage aus dem Steinbruchbereich ist geringer, steigt jedoch stetig, unterstützt durch neue Granitsteinbrüche von Siam City Cement.
In Bangkok entscheiden sich Kreisabriss-Projekte zunehmend für kompakte Elektrowerkzeuge, die nahtlos in mittelhohe Gebäude passen, die zum Rückbau vorgesehen sind. Diese Werkzeuge sind besonders vorteilhaft aufgrund ihrer Fähigkeit, effizient in beengten Räumen zu arbeiten, wodurch die Umweltauswirkungen und Lärmpegel, die typischerweise mit herkömmlichen Abrissmethoden verbunden sind, reduziert werden. Darüber hinaus steht der Einsatz kompakter Elektrowerkzeuge im Einklang mit dem wachsenden Fokus auf nachhaltige Baupraktiken, da sie zur Abfallminimierung und Verbesserung der Energieeffizienz bei Abrissprozessen beitragen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Händler führen, Vermietung wächst schnell
Während autorisierte Händler einen Umsatzanteil von 47,83 % halten, ist es das Mietsegment, das für Aufsehen sorgt und einen beachtlichen CAGR von 4,53 % verzeichnet. Dieser Anstieg ist größtenteils darauf zurückzuführen, dass KMU Investitionsausgaben aufschieben, insbesondere angesichts schwankender Stahlpreise. In einem strategischen Schritt zur Stärkung seiner Marktpräsenz hat Leadway Heavy Machinery ein Netzwerk von 15 Niederlassungen aufgebaut, das die weltweit anerkannten Marken Hitachi und CASE vertritt. Zoomlion hat seinerseits seinen Fußabdruck durch die Eröffnung seines achten Servicezentrums in Phitsanulok erweitert und zielt dabei strategisch auf lukrative Aufträge entlang der Provinzautobahn ab.
Im heutigen Wettbewerbsumfeld haben telemetriegestützte Verfügbarkeitsgarantien sich als wichtiges Differenzierungsmerkmal etabliert und bieten Kunden erheblichen Mehrwert. Komatsu beispielsweise setzt die Messlatte hoch, indem es eine Geräteverfügbarkeit von 95 % verspricht, unterstützt durch Gutschriften bei Unterschreitung, um Zuverlässigkeit und Kundenzufriedenheit zu gewährleisten.
Geografische Analyse
Im Herzen des EEC verzeichnen Rayong, Chonburi und Chachoengsao einen Anstieg der Crawler-Nachfrage, da zahlreiche Regierungsprojekte laufen. Auf den aufgeschütteten Grundstücken von Smart Park übernehmen Crawler mit niedrigem Bodendruck die Führung, während schwere Bagger mit den Caissons der Phase 3 des Laem-Chabang-Hafens beschäftigt sind. In Bangkok sind Abbruchaktivitäten rege, mit Genehmigungen für Projekte, die einen erheblichen Anteil an Neubauten ausmachen. Dieser Anstieg hat die Vermietung kompakter Raupenlademaschinen angekurbelt, insbesondere solcher mit Brecherlöffeln.
Mit dem Entstehen neuer Autobahnen und zweigleisiger Eisenbahnkorridore werden lokale Kalksteinbrüche erschlossen, was einen Übertragungseffekt in den nördlichen und nordöstlichen Provinzen verursacht. Zoomlion hat unterdessen einen Servicehub in Phitsanulok eingerichtet, und Leadways Expansion nach Lampang und Khon Kaen verkürzt die Lieferzeiten für Ersatzteile und verbessert die Verfügbarkeit über Bangkok hinaus. In den zentralen Provinzen nutzen Siam City Cements Steinbrüche in Suphanburi und Chonburi Bagger mit hoher Motorleistung und großer Reichweite für die Abraumbeseitigung.
Phuket, ein touristischer Hotspot im Süden, setzt für Hotelrenovierungen und Aquakulturteiche auf kleinere Crawler. Historisch gesehen haben sich diese Projekte auf importierte gebrauchte Sumitomo-Einheiten gestützt. Über seine Grenzen hinaus verschiffen Thailands Händler neue Maschinen in Nachbarländer wie Kambodscha, Laos, Myanmar und Vietnam. Sumitomo hat Thailand als wichtigen Logistikdrehkreuz für die Mekong-Region im Blick. Mit dem bevorstehenden Klimaschutzgesetz werden EEC und Bangkok die ersten Auswirkungen spüren, was zu einer schnelleren Einführung elektrischer Crawler führt. Im Gegensatz dazu bleibt Diesel in Provinzen, in denen Ladestationen für Hochleistungsgeräte rar sind, der bevorzugte Kraftstoff.
Wettbewerbslandschaft
Der Markt für Crawler-Erdbewegungsmaschinen weist eine moderate Fragmentierung auf. Japanische und europäische Anbieter, darunter Komatsu, Hitachi, Volvo CE und Liebherr, konkurrieren mit aggressiven chinesischen Wettbewerbern wie SANY, XCMG und Zoomlion. Diese chinesischen Unternehmen nutzen wettbewerbsfähige Preise in Verbindung mit fortschrittlichen digitalen Service-Ökosystemen. SANY hat bereits einen erheblichen Anteil an Kranaufstellungen in Thailand gesichert, während XCMG seine finanzielle Stärke mit einem bemerkenswerten Deal für elektrische Bergbau-Lastkraftwagen unter Beweis gestellt hat. Die Marktlandschaft verändert sich durch Händlerkonsolidierungen: Leadway ist zum Exklusivhändler für Hitachi und CASE geworden und betreibt ein umfangreiches Filialnetz sowie ein engagiertes Team von Servicetechnikern, um das Aftersales-Teilesegment zu dominieren.
Technologie entwickelt sich zum entscheidenden Wettbewerbsfeld. Plattformen wie Komatsus SMARTASSIST, JCBs LiveLink und CASEs SiteConnect bieten vorausschauende Wartung und minimieren effektiv Ausfallzeiten. Liebherrs MyLiebherr-Plattform führt 3D-Hebeplanung ein, die es Mietunternehmen ermöglicht, Auftragspreise und Anlagenumschlag zu beschleunigen. Während Develons autonomes Concept-X-Gelände in Thailand Aufmerksamkeit erregt, stehen lokale Tests noch aus, bis das Stromnetz ausgebaut ist.
Vorschriften zur Förderung der Kreislaufwirtschaft entwickeln sich zu einem potenziellen Wendepunkt. OEMs engagieren sich proaktiv in Rücknahme- und Wiederaufbereitungsinitiativen und positionieren sich damit vor dem Entwurf des Gesetzes zur Förderung der Kreislaufwirtschaft, das 2027 eingeführt werden soll. Darüber hinaus werden Batteriewechselvereinbarungen, insbesondere solche mit Leasingkomponente, zu einem wichtigen Differenzierungsmerkmal. Solche Maßnahmen sind besonders attraktiv für Betreiber, die Risiken im Zusammenhang mit der Einführung elektrischer Crawler im Eastern Economic Corridor (EEC) mindern möchten.
Marktführer in der Branche für Crawler-Erdbewegungsmaschinen in Thailand
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Volvo Construction Equipment AB
XCMG Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Bangkok Komatsu Sales Co., Ltd. (BKS), der einzige autorisierte Händler für Komatsu-Baumaschinen in Thailand seit mehr als 70 Jahren unter der Siam Motors Group, hat kürzlich die neuen hydraulischen 20-Tonnen-Bagger Komatsu PC200-11M2 und PC210-11M2 auf den Markt gebracht.
- Januar 2026: CNH Industrial (Thailand) Ltd. hat Leadway Heavy Machinery Co., Ltd. als neuen autorisierten Händler für CASE Straßenbaumaschinen in Thailand ernannt. Im Rahmen dieser Ernennung wird Leadway Heavy Machinery CASE Straßenbaumaschinen auf dem gesamten thailändischen Markt vertreten und vertreiben.
- Mai 2025: Volvo Construction Equipment und sein Händler Chairatchakarn Bangkok (CHAB) haben eine wegweisende Vereinbarung zur Lieferung von 13 EW145B Prime Radbaggern an Aktio (Thailand) Co., Ltd., ein führendes Vermietungsunternehmen, abgeschlossen. Die Vereinbarung markierte Aktios ersten Kauf von Volvo-Maschinen und den größten Radbagger-Auftrag eines einzelnen Käufers in Thailand im Jahr 2025.
- Mai 2025: Shantui lieferte seinen Raupenbagger SE550LC an eine thailändische Mine und markierte damit einen Meilenstein im umweltfreundlichen Einsatz von Schwerlastmaschinen.


Berichtsumfang für den Markt für Crawler-Erdbewegungsmaschinen in Thailand
Der Umfang des Berichts umfasst den Gerätetyp (Crawler-Bagger, Crawler-Planierraupen, Crawler-Lader, Crawler-Krane und Rohrleger, kompakte Raupenlademaschinen und Kompaktlader sowie Sonstige (Grabenfräse, Bohrgerät usw.)), Antrieb (Verbrennungsmotor sowie Elektro und Hybrid), Motorleistung (unter 100 PS, 100–200 PS, 201–400 PS und über 400 PS), Anwendung (Bauwesen, Bergbau und Steinbruch, Land- und Forstwirtschaft sowie Sonstige) und Vertriebskanal (Direktverkauf durch OEM, autorisierte Händler sowie Vermietungs- und Leasingunternehmen). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Crawler-Bagger |
| Crawler-Planierraupen |
| Crawler-Lademaschinen |
| Crawler-Krane und Rohrverlegemaschinen |
| Kompakte Raupenlademaschinen und Kompaktlader |
| Sonstige (Grabenfräse, Bohrgerät usw.) |
| Verbrennungsmotor |
| Elektro und Hybrid |
| Unter 100 PS |
| 100–200 PS |
| 201–400 PS |
| Über 400 PS |
| Bauwesen |
| Bergbau und Steinbruch |
| Landwirtschaft und Forstwirtschaft |
| Sonstige |
| Direktverkauf durch OEM |
| Autorisierte Händler |
| Miet- und Leasingunternehmen |
| Nach Gerätetyp | Crawler-Bagger |
| Crawler-Planierraupen | |
| Crawler-Lademaschinen | |
| Crawler-Krane und Rohrverlegemaschinen | |
| Kompakte Raupenlademaschinen und Kompaktlader | |
| Sonstige (Grabenfräse, Bohrgerät usw.) | |
| Nach Antrieb | Verbrennungsmotor |
| Elektro und Hybrid | |
| Nach Motorleistung | Unter 100 PS |
| 100–200 PS | |
| 201–400 PS | |
| Über 400 PS | |
| Nach Anwendung | Bauwesen |
| Bergbau und Steinbruch | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige | |
| Nach Vertriebskanal | Direktverkauf durch OEM |
| Autorisierte Händler | |
| Miet- und Leasingunternehmen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Crawler-Erdbewegungsmaschinen in Thailand?
Der Markt wird für 2026 auf 338,65 Millionen USD geschätzt und soll bis 2031 ein Volumen von 400,08 Millionen USD erreichen.
Wie schnell wird der Markt bis 2031 wachsen?
Es wird prognostiziert, dass der Markt im Prognosezeitraum 2026–2031 einen CAGR von 3,39 % verzeichnen wird, unterstützt durch anhaltende Nachfrage und laufende Marktentwicklungen.
Welcher Gerätetyp führt die Verkäufe an und wächst am schnellsten?
Raupenbagger hielten im Jahr 2025 einen Umsatzanteil von 56,17 %, während kompakte Raupen-Lader und Kompaktlader bis 2031 voraussichtlich mit einem CAGR von 4,41 % wachsen werden.
Wo ist die Nachfrage geografisch konzentriert?
Die Provinzen Rayong, Chonburi und Chachoengsao innerhalb des Eastern Economic Corridor treiben den Großteil des Umsatzes an.
Was ist das größte Hindernis für die Einführung elektrischer Crawler?
Der Mangel an 500-kW-Schnellladestationen für Maschinen über 20 Tonnen außerhalb des EEC schränkt die Einführung ein.
Welcher Vertriebskanal wächst am schnellsten?
Vermietung und Leasing wachsen mit einem CAGR von 4,53 %, angetrieben durch KMU, die flexiblen Zugang zu Geräten und Anlagen suchen und dabei den Cashflow schonen und erhebliche anfängliche Investitionsausgaben vermeiden möchten.
Seite zuletzt aktualisiert am:



