
Tallow Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.24 Milliarden US-Dollar |
| Marktgröße (2031) | 9.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.43 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tallow Marktanalyse von Mordor Intelligence
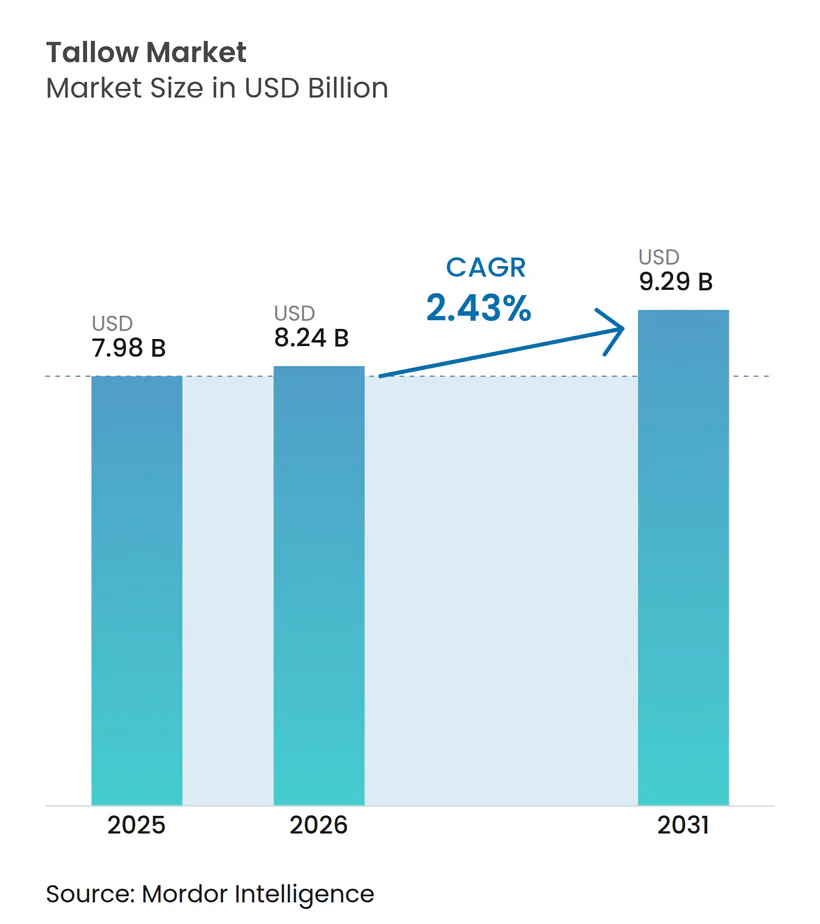
Die Marktgröße für Talg wurde im Jahr 2025 auf 7,98 Milliarden USD geschätzt und wird voraussichtlich von 8,24 Milliarden USD im Jahr 2026 auf 9,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,43 % während des Prognosezeitraums (2026–2031). Die Nachfrage im Talgmarkt wird weiterhin durch die Lebensmittelverarbeitung, die Produktion erneuerbarer Kraftstoffe, die Tierernährung und die Formulierung von Körperpflegeprodukten gestützt, was der Kategorie eine breitere Nachfragebasis verleiht als vielen Spezialfetten. Auch das Angebot bleibt stabil, da große Viehwirtschaftssysteme weiterhin eine gleichmäßige Produktion von gerenderten Fetten erzeugen und bedeutende Exporteure wie Australien, Brasilien und Kanada im globalen Handel aktiv bleiben [1]. Dieses verlässliche Angebotsprofil macht den Talgmarkt weniger anfällig für plötzliche Rohstoffschwankungen als enger bezogene Lipidkategorien. Eine weitere Kraft, die den Talgmarkt prägt, ist die Preisaufspaltung, die durch den US-amerikanischen 45Z Clean Fuel Production Credit entstanden ist, der importierte Rohstoffe ab 2026 von der Förderfähigkeit ausschloss und damit die Handelsströme in neue regionale Bestimmungsorte lenkte. Dieselbe Verschiebung steigert die Nachfrage nach zertifiziertem Angebot in Europa und erhöht den inländischen Biokraftstoffverbrauch in Brasilien, wodurch Preisuntergrenzen gestützt und mehr Spielraum für Verarbeiter geschaffen wird, die rückverfolgbare Rohstoffe sichern können.
Wichtigste Erkenntnisse des Berichts
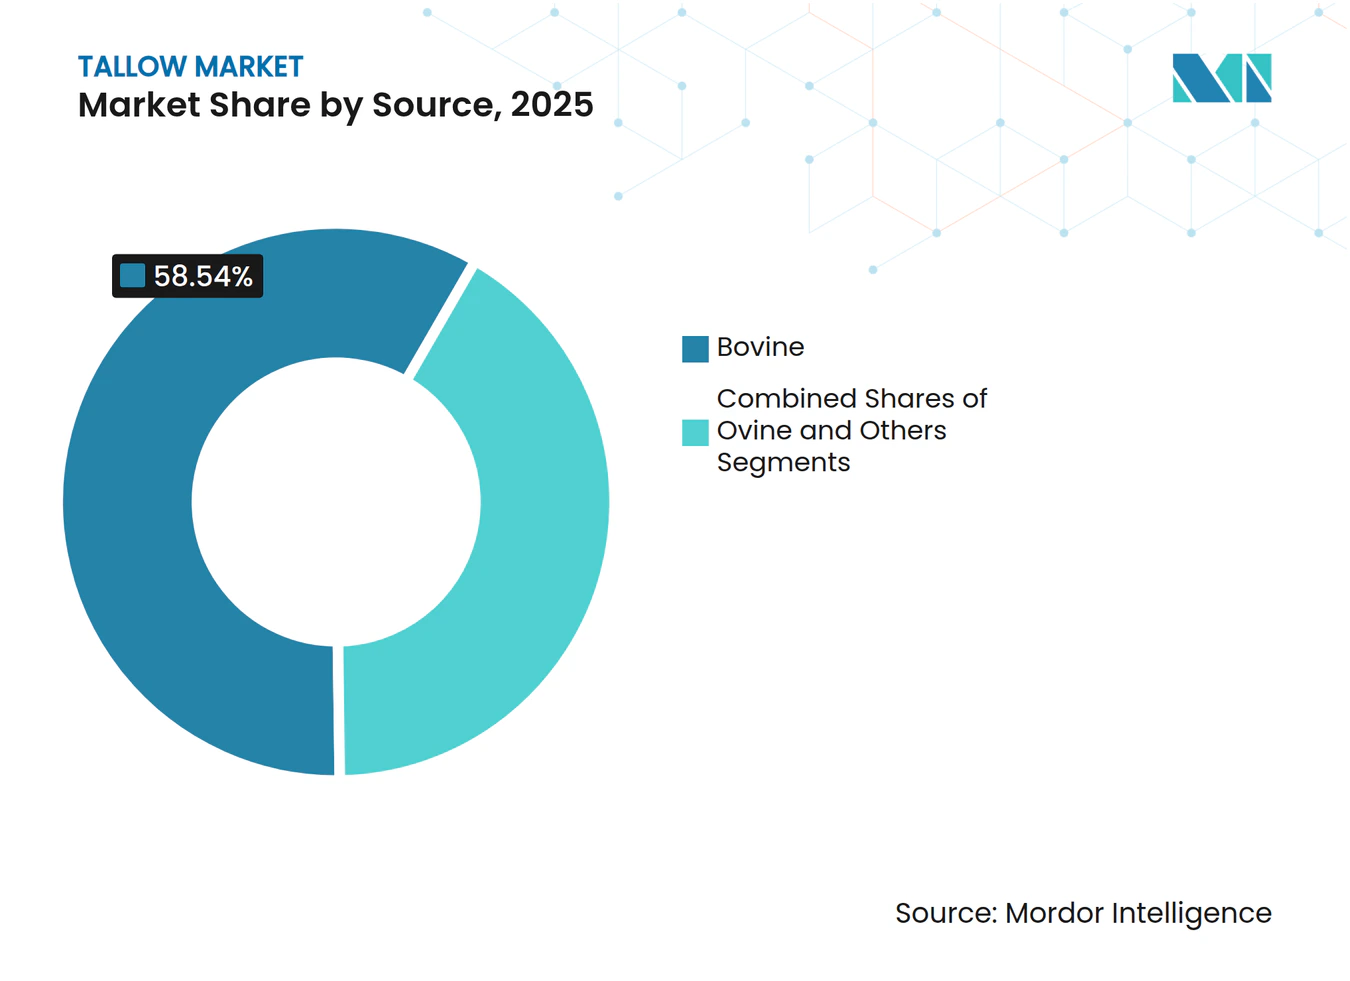
- Nach Quelle hielt Rindtalg im Jahr 2025 einen Anteil von 58,54 %, während Schaftalg bis 2031 voraussichtlich mit einer CAGR von 3,12 % wachsen wird.
- Nach Qualitätsstufe hielt die Lebensmittelqualität im Jahr 2025 einen Anteil von 62,15 %, während die Industriequalität bis 2031 voraussichtlich mit einer CAGR von 3,57 % wachsen wird.
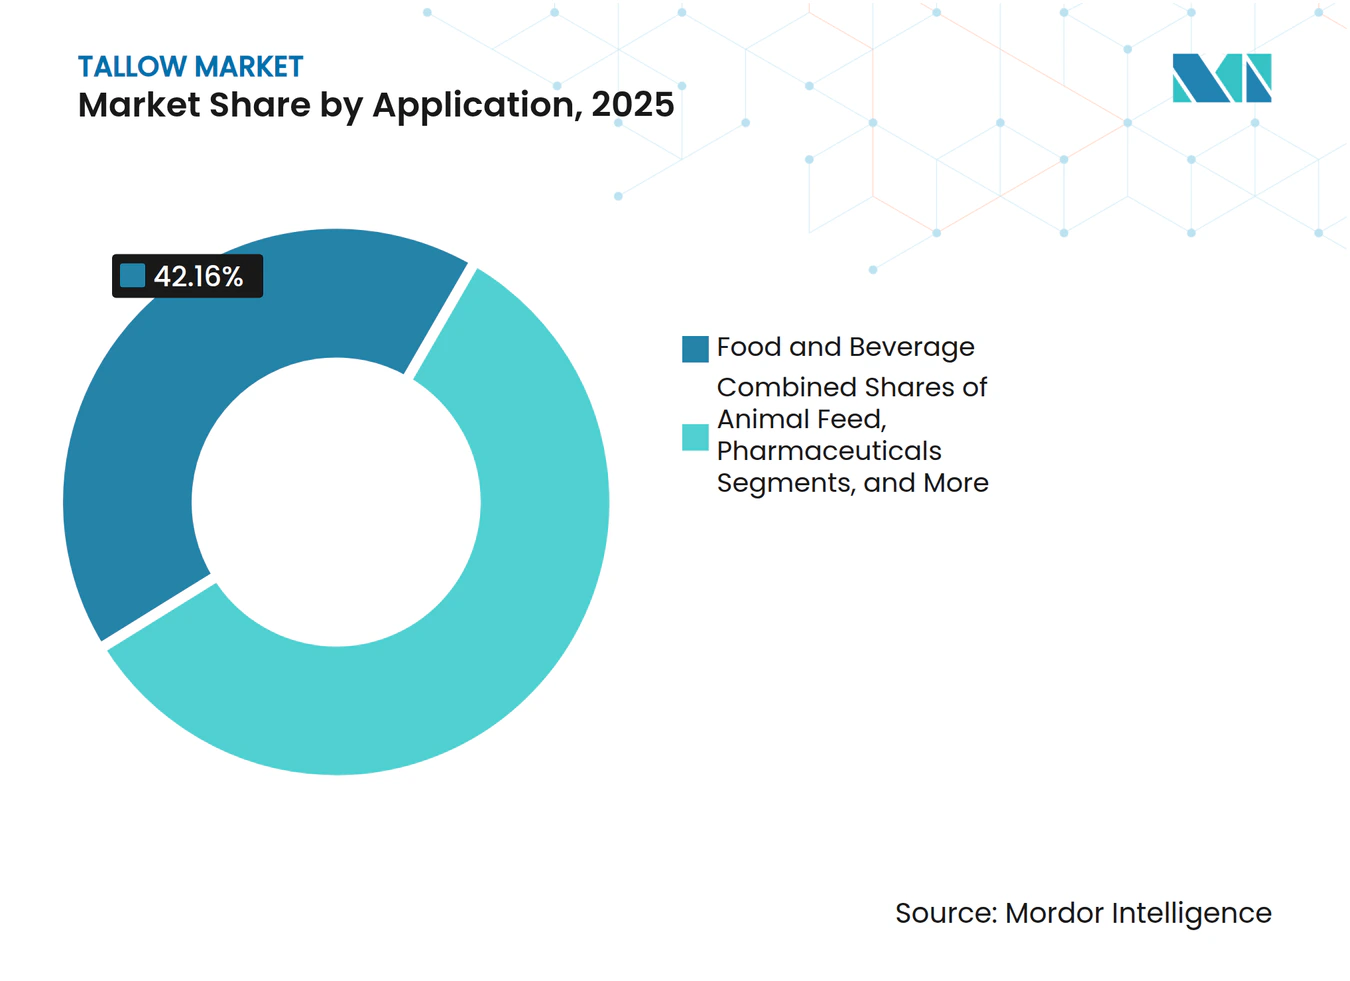
- Nach Anwendung hielten Lebensmittel und Getränke im Jahr 2025 einen Anteil von 42,16 %, während Körperpflege und Kosmetik bis 2031 voraussichtlich mit einer CAGR von 4,03 % wachsen wird.
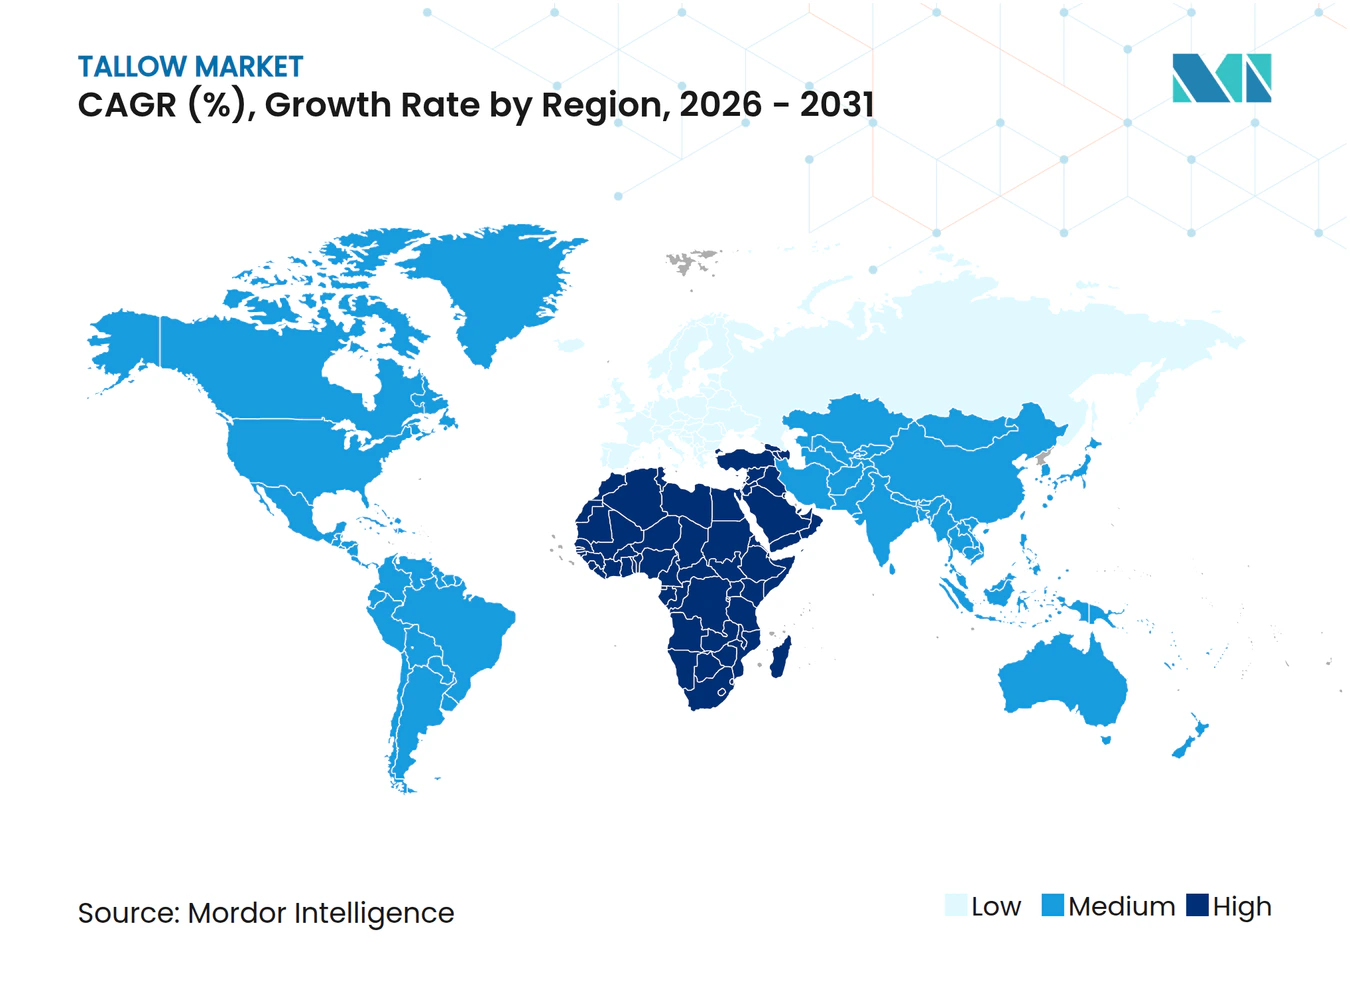
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,70 % am Talg-Markt, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 3,92 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stabile Talg-Produkte mit längerer Haltbarkeit | +0.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verwendung von Talg in Tiernahrung und Viehfutter | +0.6% | Global, Asien-Pazifik als Kernmarkt, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Fleischverarbeitungsanlagen und stabiles Angebot | +0.5% | Südamerika, Australien, Nordamerika | Langfristig (≥ 4 Jahre) |
| Tierische Fette als Alternativen zu synthetischen Zusatzstoffen | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach tierischen Nebenprodukten zur Abfallreduzierung | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Präferenz für nachhaltige und biologisch abbaubare Inhaltsstoffe | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für tierische Fette als Alternativen zu synthetischen Zusatzstoffen
Die Nachfrage nach talgbasierten Formulierungen stieg erheblich, angetrieben durch veränderte Verbraucherpräferenzen weg von Samenölen und synthetischen Zusatzstoffen hin zu natürlichen tierischen Fetten. Dieser Wandel positionierte Talg von einem traditionellen Formulierungsbestandteil zu einem differenzierten Produktmerkmal in markenbezogenen Lebensmittelangeboten. Die wachsende Kommerzialisierung von Talg spiegelte sich in Produktinnovationen im Lebensmittelsektor wider. Utz Brands führte eine Rindertalk-Variante seiner Boulder Canyon Classic Sea Salt Chips ein und unterstrich damit das starke Verbraucherinteresse in natürlichen und biologischen Produktsegmenten. Dies deutete auf eine zunehmende Akzeptanz von Talg im Mainstream über Nischenmärkte hinaus hin. Darüber hinaus identifizierte Whole Foods Market Rindertalk als führenden Lebensmitteltrend für 2026, was die Validierung im Einzelhandel und die Marktsichtbarkeit weiter stärkte. Diese wachsende Akzeptanz in der Branche beschleunigt die Einführung im gesamten Talg-Markt, da Kategorien, die zuvor längere Verbraucherakzeptanzzyklen aufwiesen, Talg nun schneller integrieren. Infolgedessen schließen Lebensmittelhersteller zunehmend langfristige Lieferverträge ab, um einen stabilen Zugang zu Talg in Lebensmittelqualität zu sichern, was engere Angebotsbedingungen und eine stärkere Preisstabilität im gesamten Markt unterstützt.
Zunehmende Verwendung von Talg in Tiernahrung und Viehfutter
Talg festigt seine Position in Anwendungen für Tiernahrung und Viehfutter aufgrund seiner hohen Energiedichte, guten Schmackhaftigkeit und kosteneffizienten Nährstoffzusammensetzung weiter. Diese Eigenschaften machen ihn zu einer bevorzugten Fettquelle für Futterformulierungsspezialisten, die eine gleichbleibende Leistung und verbesserte Futtereffizienz anstreben. Die großflächige Verfügbarkeit von gerenderten Fetten unterstützt das Marktwachstum zusätzlich. Die USA produzierten im Jahr 2024 etwa 1,76 Millionen Tonnen nicht essbaren Talgs und unterstreichen damit die erhebliche Versorgungsbasis, die für Futteranwendungen zur Verfügung steht [2]. In Europa verändert der zunehmende Wettbewerb um tierische Fette die Marktdynamik. Etwa 25 % der verfügbaren tierischen Fette in der EU werden für die Tierernährung verwendet, was zu einem direkten Wettbewerb zwischen Futter- und Biokraftstoffanwendungen um dieselbe Rohstoffbasis führt. Diese zunehmende Überschneidung der Nachfrage trägt zu engeren Angebotsbedingungen in wichtigen Märkten bei. Darüber hinaus verlangen Premium-Tiernahrungshersteller zunehmend Talg aus Weidehaltung und mit zertifiziertem Ursprung, um höhere Qualitäts- und Rückverfolgbarkeitsstandards zu erfüllen. Dieser Wandel ermutigt Verarbeiter, die Transparenz der Lieferkette und die Produktdifferenzierung zu stärken, was zur Entstehung von Premium-Preissegmenten im Futtermarkt führt und den Gesamtwertbeitrag von Talg in Tierernährungsanwendungen steigert.
Wachsende Präferenz für nachhaltige und biologisch abbaubare Inhaltsstoffe
Talg profitiert von seiner Position als Nebenprodukt bestehender Fleischverarbeitungsbetriebe und nicht als separat angebauter Rohstoff oder synthetischer Inhaltsstoff, was ihn gut mit den Zielen der Kreislaufwirtschaft und der Abfallverwertung in Einklang bringt. Dies stärkt seine Attraktivität in Branchen, die nachhaltige und ressourceneffiziente Rohstoffe suchen. Regulatorische Entwicklungen haben das Marktwachstum weiter unterstützt, insbesondere in Europa. Die Einführung der EU-Verordnung 2025/1377 erweiterte die genehmigten Verarbeitungsmethoden für die Biodieselproduktion unter Verwendung von gerenderten tierischen Fetten und aktualisierte die Zertifizierungsanforderungen für verarbeitete Fette, die in Wertschöpfungsketten für erneuerbare Kraftstoffe eintreten [3]. Dieser regulatorische Fortschritt verringerte die Compliance-Unsicherheit für Biokraftstoffproduzenten und stärkte die politische Unterstützung für Talg als erneuerbaren Rohstoff in einer wichtigen Nachfrageregion. Diese günstigen Angebots-, Regulierungs- und Wirtschaftsfaktoren treiben stärkere langfristige Beschaffungsvereinbarungen zwischen Talglieferanten, Biokraftstoffraffinerien und Herstellern von Körperpflegeinhaltsstoffen voran. Infolgedessen profitiert der Talg-Markt von einer breiteren Nachfragebasis, verbesserter Marktstabilität und geringerer Abhängigkeit von einem einzigen Endverbrauchssektor.
Fortschritte bei stabilen talgbasierten Produkten mit längerer Haltbarkeit
Historisch gesehen schränkten begrenzte Haltbarkeit und oxidative Stabilität die Verwendung von Talg in Lebensmittelanwendungen mit Umgebungstemperatur und verlängerter Haltbarkeit ein. Laufende Fortschritte bei der Raffination, Fraktionierung und enzymatischen Verarbeitung verbessern jedoch die Lipidqualität und ermöglichen individuellere Fettsäureprofile, wodurch die Eignung von Talg für höherwertige Anwendungen erweitert wird. Technologische Investitionen in Rendering- und Verarbeitungsinfrastruktur beschleunigen diesen Wandel. JBS Pork Australia erhielt die Genehmigung für eine kontinuierliche Trockenrenderinganlage in Melbourne, die für die Verarbeitung von 200 Tonnen Schweinenebenprodukte pro Tag ausgelegt ist, mit Produktionsschwerpunkt auf hochwertigem Talg, Ölen und Proteinmehlen durch verbesserte Prozesskontrolle. Ebenso kündigte JBS Biopower eine Investition von 140 Millionen BRL in drei Biodieselanlagen in Brasilien an, um enzymatische Veresterungstechnologie zu implementieren und die Rohstoffflexibilität zu erhöhen, einschließlich einer erhöhten Talgnutzung. Diese Fortschritte verlagern Talg schrittweise von einem Massenrohstoff hin zu einem spezialisierteren, anwendungsspezifischen Inhaltsstoff mit verbesserter Konsistenz und Leistungsmerkmalen. Infolgedessen sind Marktteilnehmer besser positioniert, um hochwertigen Talg für verschiedene Endverbrauchsindustrien zu liefern, darunter Lebensmittel, Körperpflege, Schmierstoffe und Biokraftstoffe, aus derselben Rendering-Wertschöpfungskette.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken im Zusammenhang mit dem Gehalt an gesättigten Fettsäuren | -0.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für tierische Fettderivate | -0.2% | Vor allem Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach pflanzenbasierten und tierversuchsfreien Alternativen | -0.1% | Nordamerika und Europa, global expandierend | Langfristig (≥ 4 Jahre) |
| Krankheitsausbrüche, die das Talgangebot stören | -0.2% | Global, episodische regionale Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken im Zusammenhang mit dem Gehalt an gesättigten Fettsäuren
Gesundheitsbedenken schränken weiterhin die breitere Einführung von Talg in der menschlichen Ernährung aufgrund seines hohen Gehalts an gesättigten Fettsäuren ein, wobei Rindertalk typischerweise 40–50 % gesättigte Fette enthält. Dies schränkt seine Verwendung in Anwendungen für Herzgesundheit und klinische Ernährung ein, wo die Kontrolle durch Verbraucher und Regulierungsbehörden hoch bleibt. Bedenken erstrecken sich auch auf Körperpflegeanwendungen. Eine Studie aus dem Jahr 2026 über rindertalg-basierte Hautpflegeprodukte fand begrenzte klinische Belege für dermatologische Vorteile, trotz wachsender Werbeaktivitäten in digitalen Kanälen. Dies hat die Einführung bei Mainstream-Körperpflegemarken verlangsamt, die eine stärkere wissenschaftliche Validierung benötigen, bevor sie sich zu groß angelegten Formulierungsverpflichtungen entschließen [4]. Infolgedessen konzentriert sich das Marktwachstum zunehmend auf Biokraftstoffe, Industrieschmierstoffe und Tenside, wo der Gehalt an gesättigten Fettsäuren weniger Einschränkungen darstellt und funktionelle Vorteile bieten kann. Während gesundheitsbezogene Bedenken in der Tier- und Sporternährung weniger restriktiv sind, werden sie voraussichtlich während des gesamten Prognosezeitraums eine wichtige Einschränkung für Lebensmittelanwendungen für Menschen bleiben.
Wachsende Nachfrage nach pflanzenbasierten und tierversuchsfreien Alternativen
Die wachsende Einführung pflanzenbasierter Lebensmittel, veganer Kosmetika und tierversuchsfreier Formulierungen schränkt den adressierbaren Markt für Talg weiterhin ein, insbesondere in Premium-Verbrauchersegmenten. Als tierisch gewonnener Inhaltsstoff bleibt Talg von veganen und tierversuchsfreien Produktkategorien ausgeschlossen, was seine Durchdringung in Körperpflege- und verpackten Lebensmittelanwendungen begrenzt. Der Wettbewerb durch alternative Lipidrohstoffe bleibt ebenfalls eine wichtige Herausforderung. Bei erneuerbaren Kraftstoffen konkurriert gebrauchtes Speiseöl direkt mit Talg um HEFA-Raffineriekapazität, wobei gebrauchtes Speiseöl in mehreren regulatorischen Rahmenbedingungen häufig von niedrigeren Kohlenstoffintensitätswerten profitiert. Dieser Vorteil beeinflusst Beschaffungsstrategien und Kreditwirtschaft für Biokraftstoffproduzenten. Mit der Ausweitung der Raffineriekapazität wird erwartet, dass der Wettbewerb zwischen Lipidrohstoffen zunimmt, was den Preisdruck aufrechterhält und das Wachstum von Talg in Premium-Nachhaltigkeitssegmenten begrenzt. Während die Nachfrage in Massenlebensmitteln, Futter- und Industrieanwendungen stark bleibt, werden ethische Positionierung und Rohstoffwettbewerb weiterhin als wichtige Markteinschränkungen wirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Rinderdominanz verdeckt eine strategische Verschiebung hin zu SchafRindtalg machte im Jahr 2025 58,54 % des globalen Marktanteils aus, gestützt durch die großflächige Verfügbarkeit von Rohstoffen aus etablierten Rotfleischverarbeitungsindustrien. Die Vereinigten Staaten verfügten im Jahr 2025 über eine starke Rinder- und Kälberbasis, die durch ihre umfangreiche Rendering-Infrastruktur eine stabile Produktion von essbarem und nicht essbarem Talg unterstützte. Unterdessen verzeichnet das Segment „Sonstige”, einschließlich Schweinefett und gemischt bezogener gerenderter Fette, wachsende Investitionen, da Verarbeiter die Rohstoffdiversifizierung und Produktionskapazitäten ausbauen.
Schaftalg wird voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 3,12 % expandieren. Das Wachstum wird hauptsächlich durch Australien und Neuseeland angetrieben, wo Renderer zunehmend auf die Produktion von Spezialfetten für pharmazeutische und kosmetische Anwendungen in Europa ausgerichtet sind. Die besondere Fettsäurezusammensetzung von Schaftalg und sein relativ höherer CLA-Gehalt steigern seine Attraktivität in Hautpflege-, therapeutischen und hochwertigen Körperpflegeformulierungen. Die wachsende kommerzielle Relevanz und verbesserte Produktionsverfolgung deuten ferner auf eine steigende Nachfrage nach Schaftalg in spezialisierten Endverbrauchsmärkten hin.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Qualitätsstufe:
Lebensmittelqualität führt nach Wert, während Industriequalität nach Volumen skaliertDie Lebensmittelqualität machte im Jahr 2025 62,15 % des Marktanteils aus und unterstreicht den hohen Wertbeitrag von hochreinem, lebensmittelqualitativem Talg. Die steigende Produktion deutet ferner auf eine zunehmende Nachfrage hin, insbesondere in Lebensmittelqualitätssegmenten, in denen Käufer zunehmend Talg aus Weidehaltung und mit rückverfolgbarer Herkunft bevorzugen. Über Lebensmittelanwendungen hinaus gewinnt Talg in Lebensmittelqualität auch in der Körperpflege an Bedeutung, wo hochreine Formulierungen zunehmend als bevorzugte Basis für hochwertige Hautpflegeprodukte eingesetzt werden.
Talg in Industriequalität wird voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 3,57 % expandieren. Die Nachfrage ist besonders stark im Bereich erneuerbarer Kraftstoffe, wo Talg in Industriequalität zunehmend als wichtiger Rohstoff für die Produktion von erneuerbarem Diesel und nachhaltigem Flugkraftstoff eingesetzt wird. Diese wachsende industrielle Nachfrage wird voraussichtlich die Mengenexpansion vorantreiben und die Rolle von Talg in Industriequalität im Gesamtmarkt stärken.
Nach Anwendung:
Körperpflegesegment treibt Premium-Wachstum voranLebensmittel & Getränke machten im Jahr 2025 42,16 % des Marktanteils aus und sind damit das größte Anwendungssegment im Talg-Markt. Das Wachstum wird durch die starke Leistung von Talg beim Hochtemperaturfrittieren, als Backfett und in Lebensmittelformulierungen mit sauberer Kennzeichnung angetrieben. Tierfutter blieb das zweitgrößte Segment, gestützt durch eine stabile Nachfrage nach energiedichten Fetten in der Nutztierhaltung und Aquakulturernährung. Pharmazeutika hielten einen kleineren, aber wichtigen Anteil aufgrund der Verwendung von Talg in topischen Formulierungen und Hilfsstoffanwendungen. Unterdessen profitierte das Segment Sonstige, einschließlich Industrieschmierstoffe, Kerzen und Tenside, weiterhin von der Kostenwettbewerbsfähigkeit von Talg im Vergleich zu petrochemischen Alternativen.
Körperpflege & Kosmetik wird voraussichtlich mit der schnellsten Rate wachsen und bis 2031 eine CAGR von 4,03 % verzeichnen. Das Wachstum wird durch die steigende Nachfrage nach natürlich gewonnenen Emollientien und lipidhaltigen Inhaltsstoffen angetrieben, die die Hautbarrierefunktion unterstützen. Vantage Specialty Chemicals hat sein Portfolio an Körperpflegeinhaltsstoffen als Reaktion auf die wachsende Nachfrage der Formulierer nach natürlichen und funktionellen Inhaltsstoffen erweitert. Mit steigender Nachfrage konkurrieren Körperpflegehersteller zunehmend mit Lebensmittelverarbeitern um Talg mit zertifizierter Herkunft und in Premiumqualität. Diese wachsende Überschneidung wird voraussichtlich das Angebot in Lebensmittelqualität verknappen und den Preisdruck in Premiumsegmenten des Talg-Marktes erhöhen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Talg-Markt in APAC und Ozeanien
Asien-Pazifik entfiel im Jahr 2025 mit 34,70 % auf den größten regionalen Marktanteil am globalen Markt für Talg. Das Wachstum wird durch eine starke Nachfrage aus wichtigen Volkswirtschaften wie China, Indien, Japan und Malaysia angetrieben. China bleibt aufgrund der umfangreichen oleochemischen Nachfrage ein zentraler Verbraucher, während Malaysia als wichtiger Raffinerie- und Handelsstandort für die regionale Distribution fungiert. Auf der Angebotsseite spielt Australien weiterhin eine entscheidende Rolle als führender globaler Exporteur, gestützt durch starke Verarbeitungskapazitäten und Exportvolumina. Die steigende Nachfrage aus den Bereichen Tierfutter, Tierernährung und Lebensmittelverarbeitung in der gesamten Region Asien-Pazifik stärkt weiterhin die Marktposition der Region.
Talg-Markt in Nordamerika und Europa
Nordamerika und Europa bleiben wichtige technologie-, produktions- und politikgetriebene Märkte. Nordamerika profitiert von einer starken Verarbeitungsinfrastruktur und einer steigenden Nachfrage nach erneuerbarem Diesel und nachhaltigen Kraftstoffen, was den großvolumigen Talgverbrauch weiterhin stützt. In Europa treiben eine zunehmende Biokraftstoffnachfrage und verschärfte Nachhaltigkeitsvorschriften das wachsende Interesse an rückverfolgbaren tierischen Fett-Rohstoffen als Alternative zu palmölbasierten Einsatzstoffen voran. Wichtige Märkte wie Frankreich, Deutschland und die Niederlande bleiben bedeutende Zentren für Raffination, oleochemische Verarbeitung und die Herstellung nachgelagerter Derivate.
Talg-Markt im Nahen Osten und Afrika
Der Nahe Osten & Afrika wird voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 3,92 % expandieren. Das Wachstum wird durch steigende Investitionen in Biokraftstoffe, Fleischverarbeitung und Oleochemikalienproduktion gestützt. Der Ausbau der Industriekapazitäten in Ländern wie Saudi-Arabien und Südafrika erhöht die regionale Nachfrage nach Talg in den Bereichen Tenside, Chemikalien und industrielle Anwendungen. Darüber hinaus werden wachsende Verarbeitungsinvestitionen in der Golfregion voraussichtlich das regionale Angebot stärken und die langfristige Marktexpansion unterstützen.
Wettbewerbslandschaft
Marktkonzentration
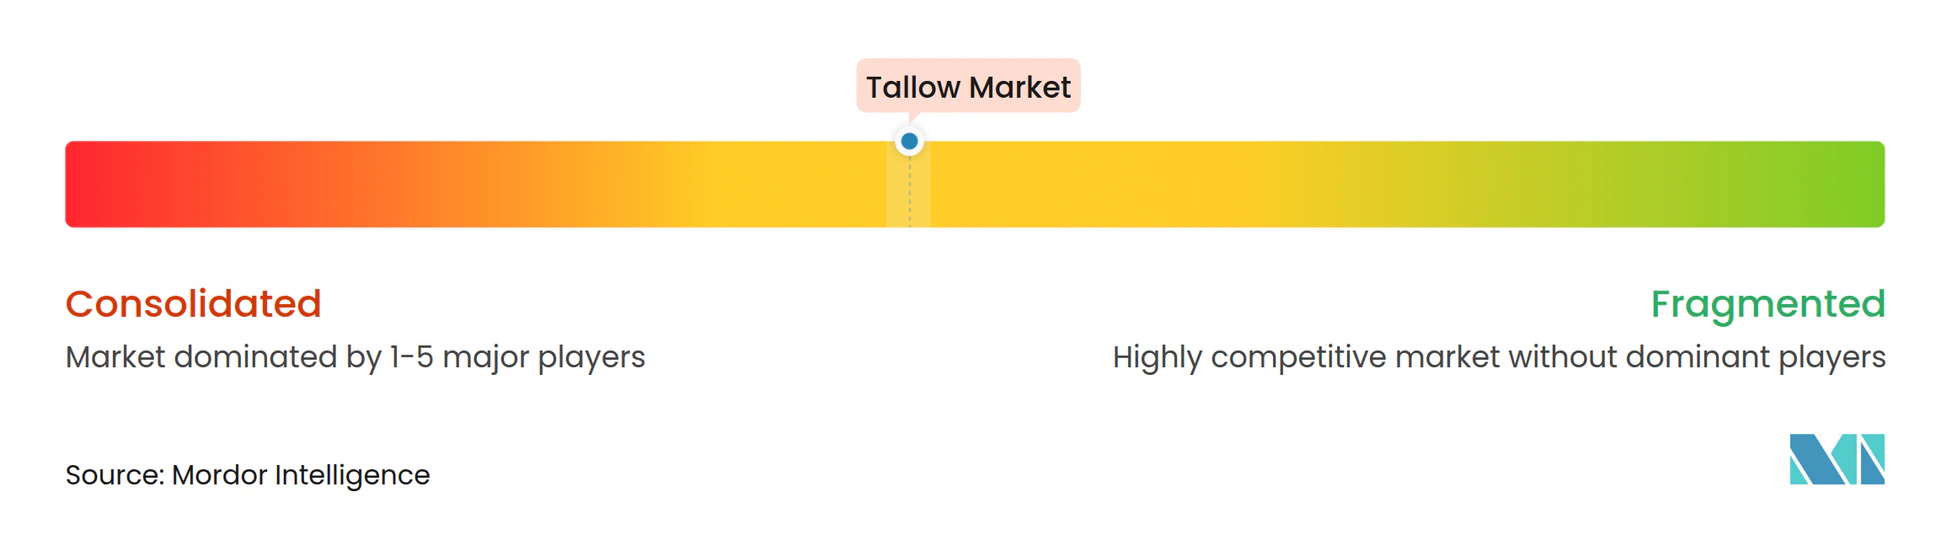
Der Talg-Markt ist mäßig konzentriert, wobei integrierte Verarbeiter durch die Kontrolle über Rohstoffbeschaffung, Rendering und Distribution einen starken Wettbewerbsvorteil aufrechterhalten. Dieses vertikal integrierte Modell bietet im Vergleich zu Händlern und eigenständigen Verarbeitern eine bessere Rohstoffsicherheit, Qualitätskonsistenz und Versorgungszuverlässigkeit.
Darling Ingredients bleibt ein führender globaler Akteur und nutzt Portfoliooptimierung, um seine Position im Rendering und bei Fetten zu stärken. Ebenso profitiert JBS von einem integrierten Rendering-Modell, das eine großflächige Talgproduktion für Lebensmittel-, Industrie- und Biokraftstoffanwendungen unterstützt.
Wachstumschancen sind am stärksten bei zertifiziertem Spezialtalg und hochwertigen Körperpflege- und Pharmakologieanwendungen. Die Nachfrage nach Talg aus Weidehaltung, mit verifiziertem Ursprung und Rückverfolgbarkeit steigt, da Käufer Transparenz und hochwertige Inputs priorisieren. Gleichzeitig werden fortschrittliche Verarbeitungstechnologien wie enzymatische Veresterung, kontinuierliches Trockenrendering und verbesserte Rückverfolgbarkeitssysteme zu wichtigen Wettbewerbsdifferenzierungsmerkmalen.
Obwohl große Verarbeiter eine erhebliche Kontrolle über den Rohstoffzugang aufrechterhalten, konkurrieren regionale Verarbeiter und nachgelagerte oleochemische Akteure weiterhin durch Produktspezifikation, Zertifizierung und Servicequalität. Infolgedessen verlagert sich der Wettbewerb im Talg-Markt von volumengetriebenen Strategien hin zu Rohstoffsicherheit, Rückverfolgbarkeit und Versorgungskapazitäten für mehrere Anwendungen. Unternehmen mit starker Integration und fortschrittlichen Verarbeitungskapazitäten werden voraussichtlich die stärksten Wettbewerbspositionen behalten, da die Nachfrage in erneuerbaren Kraftstoffen, Lebensmitteln und Körperpflege weiter wächst.
Führende Unternehmen der Tallow-Branche
-
Darling Ingredients Inc.
-
Cargill Incorporated
-
Tyson Foods Inc.
-
JBS S.A.
-
Australian Renderers Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Talgmarkt Unternehmen in diesem Bericht
- Darling Ingredients Inc.
- Cargill Incorporated
- Tyson Foods Inc.
- JBS S.A.
- Australian Renderers Group
- West Coast Reduction Ltd.
- Bakers Biodiesel LLC
- Colyer Fehr Tallow Pty Ltd
- Tallow Products Pty Ltd
- Caila & Pares SA
- FASA Group
- Saria Bio-Industries
- CD Formulation.
- West Coast Reduction Ltd
- Vantage Specialty Chemicals, Inc
- Australian Tallow Producers
- Caila i Pares SA
- Baker Commodities Inc.
Neueste Industrielle Entwicklungen in Talgmarkt
- März 2026: JBS kündigte ein Kapazitätserweiterungsprogramm von 1,4 Milliarden USD für 2026 über mehrere Anlagen an, darunter eine Erweiterung der Rindfleischverarbeitung in Cactus, Texas, eine neue Verarbeitungseinheit in Paraguay und einen integrierten Geflügel- und Rindfleischbetrieb in Oman. Diese strategischen Investitionen werden voraussichtlich die Talgnebenproduktproduktion schrittweise steigern und die Angebotskapazität in Nordamerika, Südamerika und dem Nahen Osten & Afrika stärken.
- Februar 2025: Coast Packing Co. begann mit dem Bau einer neuen Raffinerie und Verpackungsanlage für essbare Fette und Öle in Amarillo, Texas, die voraussichtlich im Sommer 2026 eröffnet wird und bis zu 60 Arbeitsplätze schafft, während die Produktionskapazitäten für tierisches Fett als Backfett verbessert werden.
- August 2024: JBS kündigte Initiativen an, Schweineschmalz und Rindertalk als alternative Kraftstoffe für Flugzeuge zu nutzen, und expandierte damit in Anwendungen für nachhaltigen Flugkraftstoff und diversifizierte die Endverbrauchsmärkte.
Berichtsumfang des globalen Tallow Marktberichts
Talg ist ein gerendertes tierisches Fett, das hauptsächlich aus Rindern, Schafen und anderem Vieh gewonnen wird und aufgrund seiner funktionellen, ernährungsphysiologischen und kosteneffizienten Eigenschaften in der Lebensmittelverarbeitung, Tierernährung, Körperpflege, Pharmazeutika und Industrieanwendungen weit verbreitet ist. Der Talg-Markt-Bericht ist nach Quelle, Qualitätsstufe, Anwendung und Geografie segmentiert. Nach Quelle wird der Markt in Rind, Schaf und Sonstige kategorisiert. Basierend auf der Qualitätsstufe wird der Markt in Lebensmittelqualität und Industriequalität unterteilt. Nach Anwendung ist der Markt in Lebensmittel & Getränke, Tierfutter, Körperpflege & Kosmetik, Pharmazeutika und Sonstige segmentiert. Geografisch wird der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten & Afrika analysiert. Die Marktgröße und Prognosen werden für alle Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Rind |
| Schaf |
| Sonstige |
| Lebensmittelqualität |
| Technische/Industrielle Qualität |
| Lebensmittel und Getränke |
| Tierfutter |
| Pharmazeutika |
| Körperpflege und Kosmetik |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Rind | |
| Schaf | ||
| Sonstige | ||
| Nach Qualitätsstufe | Lebensmittelqualität | |
| Technische/Industrielle Qualität | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Tierfutter | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist die aktuelle Aussicht für den Talg-Markt?
Der Talgmarkt wurde im Jahr 2025 auf 7,98 Milliarden USD geschätzt, liegt im Jahr 2026 bei 8,24 Milliarden USD und wird bis 2031 voraussichtlich 9,29 Milliarden USD bei einer CAGR von 2,43 % erreichen.
Welches Quellsegment führt heute die Talgnachfrage an?
Rindertalk führte im Jahr 2025 mit einem Anteil von 58,54 %, da große Rotfleischverarbeitungssysteme ihm die breiteste Rohstoffbasis verleihen.
Welche Qualitätsstufe wächst bis 2031 am schnellsten?
Industriequalität ist die am schnellsten wachsende Qualitätsstufe mit einer CAGR von 3,57 %, gestützt durch die Nachfrage nach erneuerbaren Kraftstoffen und eine sehr hohe Produktion von nicht essbarem Talg.
Welche Anwendung expandiert am schnellsten?
Körperpflege und Kosmetik wird voraussichtlich mit einer CAGR von 4,03 % wachsen, da Formulierer den Einsatz von natürlich gewonnenen Emollientien und spezialisierten talgbasierten Inhaltsstoffen verstärken.
Welche Region führt den globalen Verbrauch an?
Asien-Pazifik hielt im Jahr 2025 mit 34,70 % den größten regionalen Anteil aufgrund der Oleochemikalienpachfrage Chinas, der Rolle Malaysias als Handelsdrehscheibe und der Exportstärke Australiens.