
Marktgröße und Marktanteil der chirurgischen Simulation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.69 Milliarden US-Dollar |
| Marktgröße (2032) | 1.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.16 % |
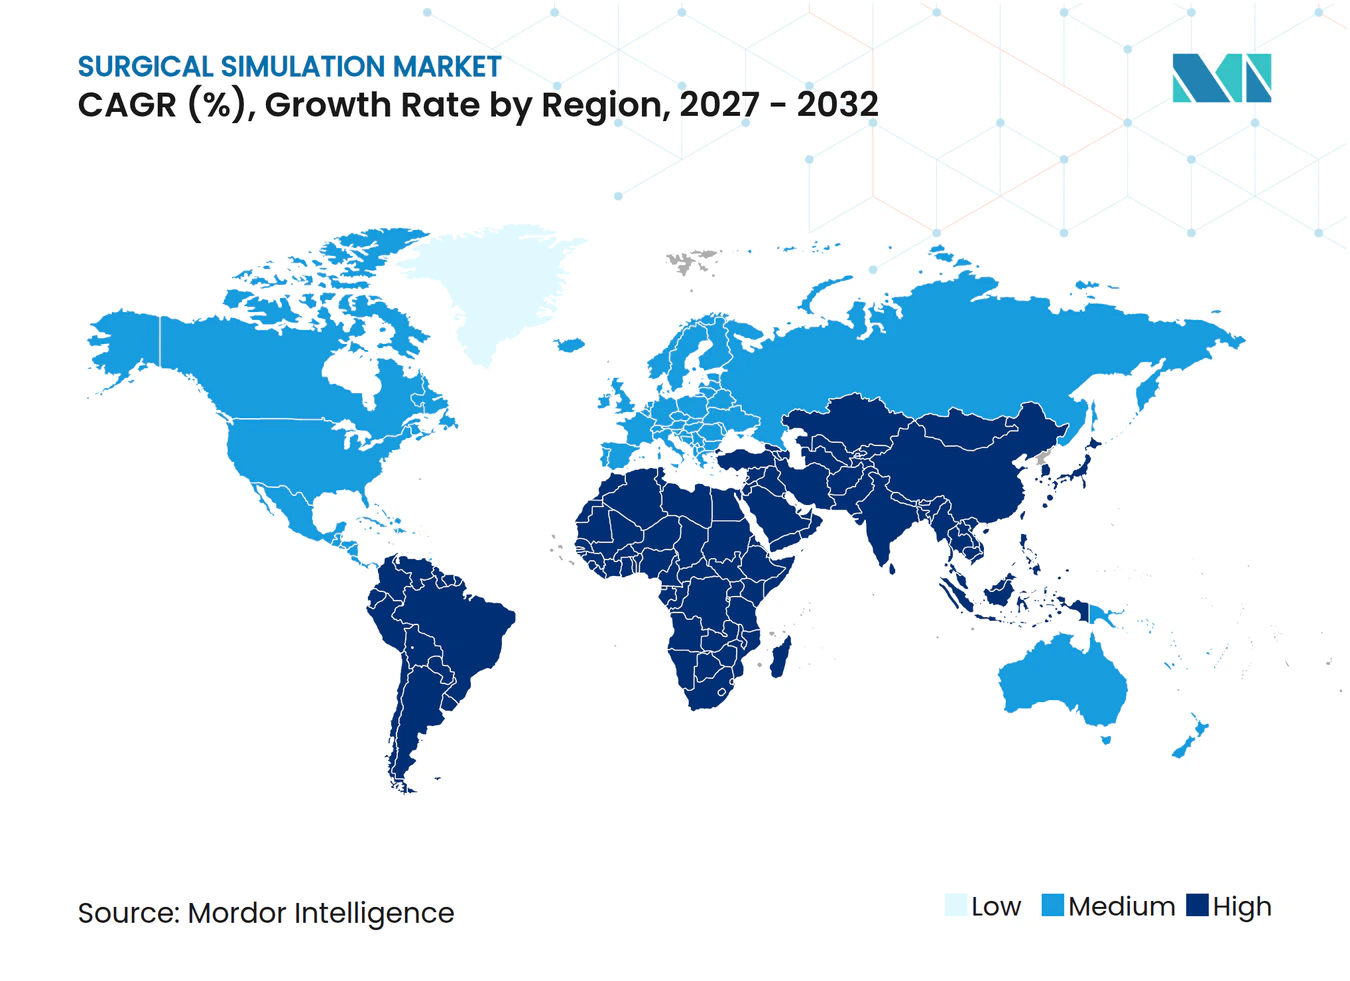
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für chirurgische Simulation durch Mordor Intelligence
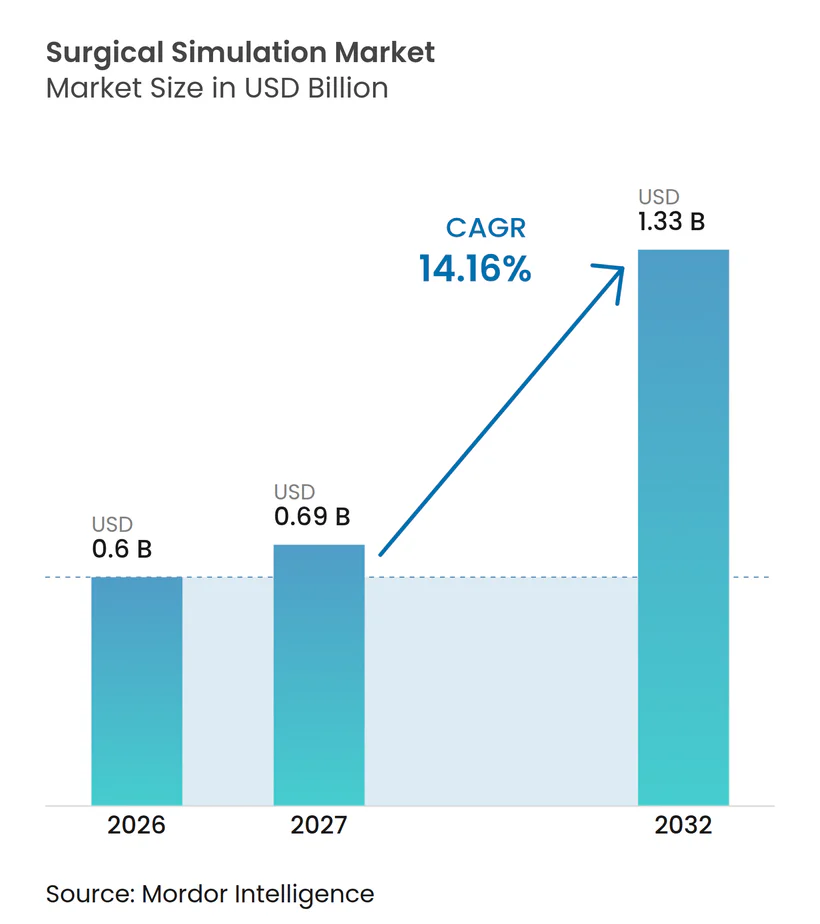
Die Marktgröße für chirurgische Simulation wurde im Jahr 2026 auf 0,60 Milliarden USD geschätzt und soll von 0,69 Milliarden USD im Jahr 2027 auf 1,33 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,16 % während des Prognosezeitraums (2027–2032).
Verbindliche Kompetenzvorschriften, anhaltende Preisrückgänge bei Virtual-Reality-Hardware und Sicherheitsinitiativen von Krankenhäusern beschleunigen die Ausgaben im Markt für chirurgische Simulation. Der zunehmende Einsatz robotergestützter Operationssäle erhöht den Bedarf an hochpräzisen Simulatoren, die Instrumentenartikulation und Gewebereaktionen präzise nachbilden können. Cloud-basierte Bereitstellung senkt die Einstiegshürden und ermöglicht es kleineren Lehrkrankenhäusern, fortschrittliche Systeme ohne umfangreiche IT-Infrastruktur einzuführen. Zusammen erzeugen diese Trends einen dauerhaften Auftrieb in den Beschaffungsplänen, während KI-gestützte Leistungsanalysen die Wertnachweis-Diskussionen mit Finanzteams stärken.
Wichtigste Erkenntnisse des Berichts
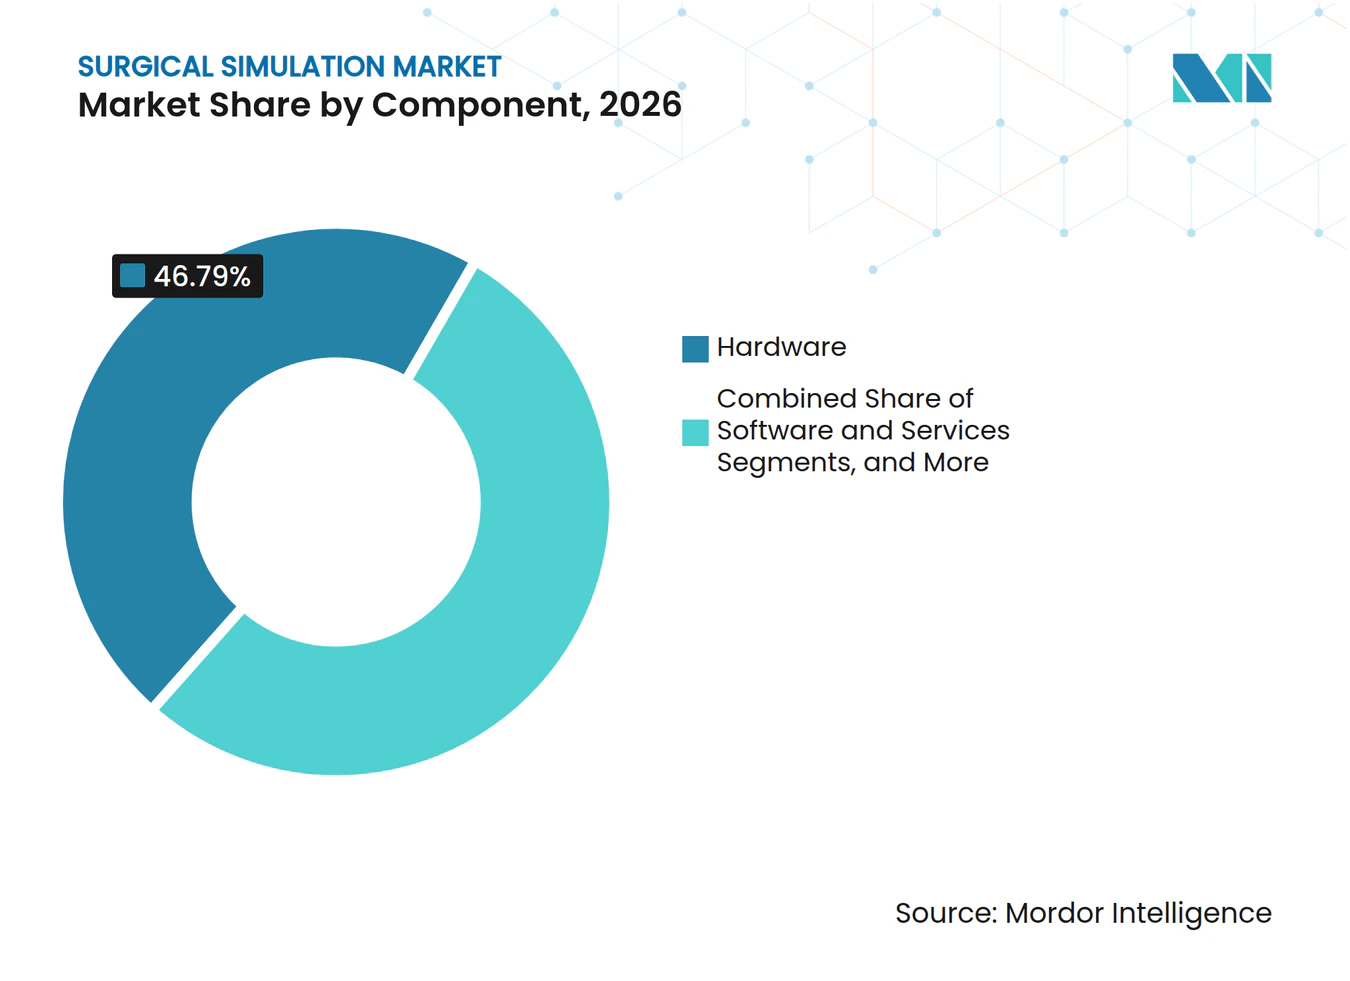
- Nach Komponente entfiel im Jahr 2026 ein Marktanteil von 46,79 % auf Hardware im Markt für chirurgische Simulation, während das Softwaresegment bis 2032 die höchste CAGR von 15,47 % verzeichnen soll.
- Bis 2026 hielten VR/AR-Simulatoren einen Anteil von 41,32 % an der Marktgröße für chirurgische Simulation; cloudbasierte Simulationsplattformen sollen bis 2032 mit einer CAGR von 16,29 % wachsen.
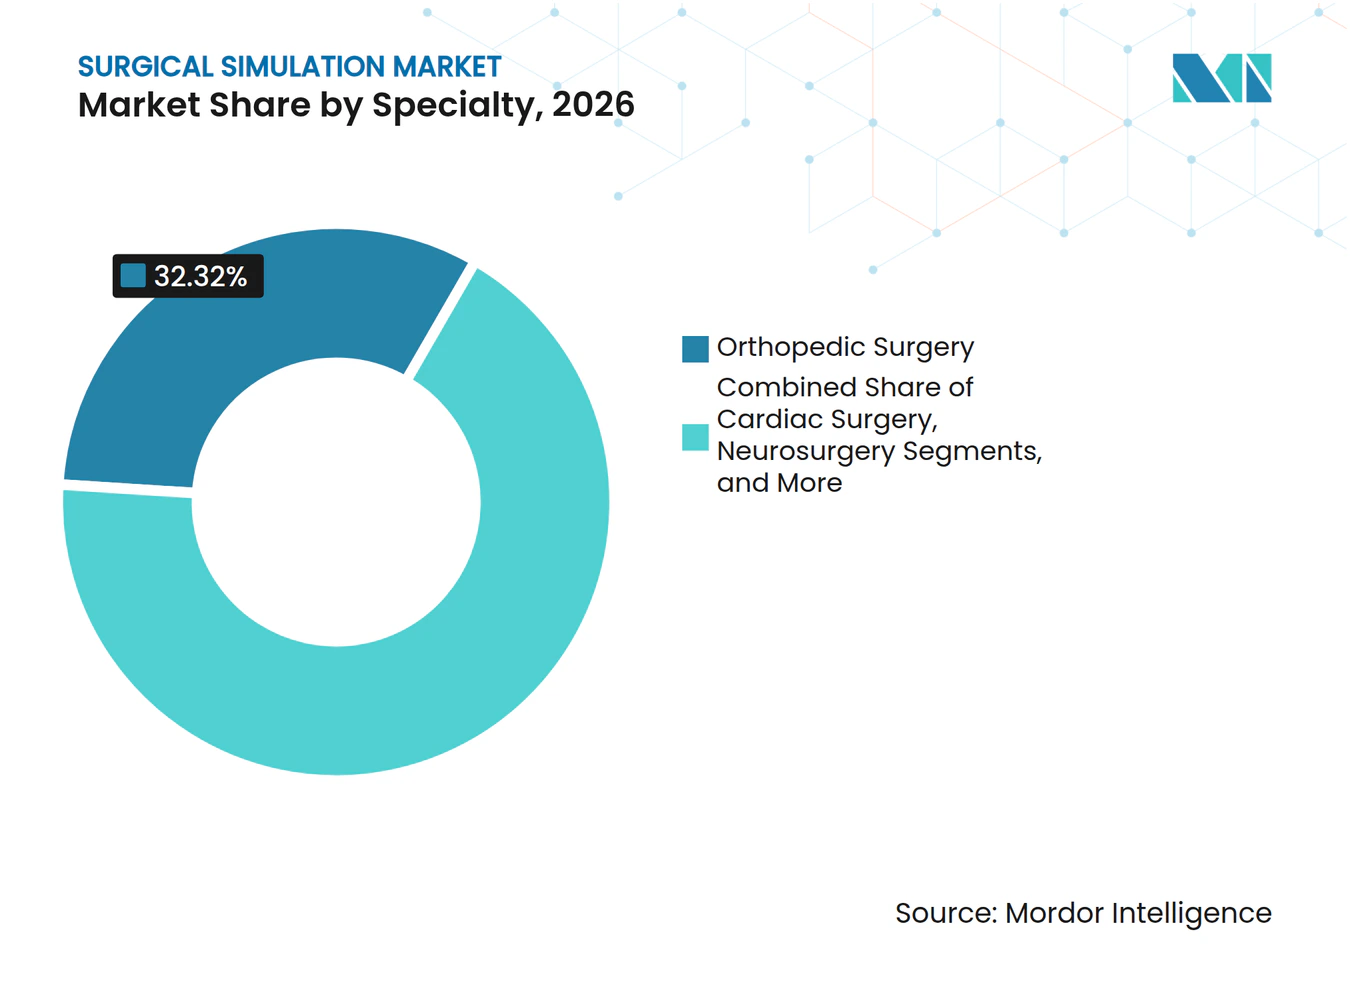
- Nach Fachgebiet entfiel im Jahr 2026 ein Anteil von 32,32 % an der Marktgröße für chirurgische Simulation auf die orthopädische Chirurgie, während die Neurochirurgie bis 2032 mit einer CAGR von 14,57 % wachsen soll.
- Nach Endnutzer entfielen im Jahr 2026 58,13 % des Marktes für chirurgische Simulation auf Krankenhäuser, während akademische Einrichtungen mit einer CAGR von 15,26 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Geografie behielt Nordamerika im Jahr 2026 einen Anteil von 41,83 %, und der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 16,64 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung minimal-invasiver und robotergestützter Verfahren | +2.3% | Global, Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Wachsende globale Installationsbasis chirurgischer Roboter | +1.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Reife von VR/AR und Haptik senkt Eigentumskosten | +1.6% | Global, entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Akkreditierungs- und Patientensicherheitsvorschriften für Simulation | +1.4% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cloudbasierte Ökosysteme für Simulation als Dienstleistung | +1.2% | Global, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes adaptives Feedback und Kompetenzanalysen | +0.9% | Nordamerika und Europa, globaler Rollout | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung minimal-invasiver und robotergestützter Verfahren
Minimal-invasive Methoden verkürzen die Patientengenesung, erfordern jedoch fortgeschrittene psychomotorische Fähigkeiten, die traditionelle Ausbildungswege selten in großem Maßstab vermitteln. Plattformen im Markt für chirurgische Simulation bilden dreidimensionale Tiefe, Kraftrückkopplung und Kameranavigation nach und ermöglichen es Auszubildenden, Hunderte von Fällen ohne Risiko zu üben. Krankenhäuser integrieren Simulation als Zertifizierungsvoraussetzung, bevor Chirurgen Eingriffe an lebenden Patienten durchführen, und senken so die Raten unerwünschter Ereignisse, die zu Rechtsstreitigkeiten führen. Ambulante Zentren bevorzugen Chirurgen, die mit robotergestützten Arbeitsabläufen vertraut sind, um kurze Durchlaufzeiten zu gewährleisten. Der kollektive Druck von Kostenträgern, Regulierungsbehörden und Haftpflichtversicherern macht die optionale Simulationsexposition in den meisten Weiterbildungsprogrammen zu einer zentralen Lizenzierungsvoraussetzung.
Wachsende globale Installationsbasis chirurgischer Roboter
Die Installationen überstiegen im Jahr 2024 weltweit 8.000 Systeme, und jede neue Konsole erfordert ein eigenes Schulungscurriculum. Ausgaben von 2–3 Millionen USD für Hardware veranlassen Führungskräfte, die Einarbeitungszeiten für Chirurgen zu verkürzen, und Simulation bietet einen wiederholbaren Weg zu messbarer Kompetenz. Einport- und Spezialroboter erweitern den Verfahrensmix, sodass Anbieter Simulatoren zusammen mit Konsolen bündeln, um Beschaffungsgeschäfte schneller abzuschließen. Zertifizierungsausschüsse verlassen sich zunehmend auf exportierte Simulatorprotokolle anstelle von Papierbewertungen und festigen so wiederkehrende Softwarelizenzeinnahmen im Markt für chirurgische Simulation.
Reife von VR/AR und Haptik senkt Eigentumskosten
Die Komponentenpreise sanken zwischen 2022 und 2024 um 40 %, während der GPU-Durchsatz sich vervierfachte.[1]Haptische Einstiegsarme werden nun für unter 50.000 USD verkauft und bringen realistisches Gewebegefühl in die Reichweite von Bezirkskrankenhäusern. Cloud-Rendering lagert die Grafikverarbeitung aus und ermöglicht es älteren Laptops, hochauflösende Modelle auszuführen. Anbieter nutzen Fortschritte aus dem Konsumgaming und beschleunigen so die Veröffentlichungszyklen, ohne die vollen Forschungs- und Entwicklungskosten an die Kunden weiterzugeben. Infolgedessen erlebt der Markt für chirurgische Simulation einen Sprung bei den Stückzahlen, da kleinere Einrichtungen die Kapitalausgaben endlich rechtfertigen können.
Akkreditierungs- und Patientensicherheitsvorschriften für Simulation
Die ACGME schreibt Simulation in 23 chirurgischen Fachgebieten ab 2024 vor und betrifft damit jährlich rund 40.000 Assistenzärzte.[2] Die Joint Commission knüpft die Krankenhausakkreditierung an nachweisbare Personalkompetenzen, und Simulationsprotokolle erfüllen diesen Prüfungsbedarf. Internationale Medizinschulen übernehmen ähnliche Regeln, um sich an US-amerikanischen Stipendienprogrammen zu orientieren, und steigern so die globale Nachfrage. Versicherer gewähren Prämienrabatte für Einrichtungen, die eine strukturierte Simulationsexposition nachweisen, und stärken so die finanzielle Logik für die Einführung im Markt für chirurgische Simulation.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Kapital- und Wartungsaufwand | -1.7% | Global, Entwicklungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte und nicht standardisierte Curricula | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Budgetbeschränkungen in ressourcenarmen Umgebungen | -0.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Schnelle Hardware-Obsoleszenz und Kompatibilitätsrisiko | -0.8% | Global, technologisch fortgeschrittene Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapital- und Wartungsaufwand
Spitzensysteme kosten 100.000–500.000 USD, und jährliche Serviceverträge machen 20 % des Kaufpreises aus. In Budgetzyklen priorisieren Finanzteams häufig Bildgebungsgeräte und lassen Simulationsprogramme unfinanziert. In bargeldbasierten Märkten stimmen Abschreibungspläne selten mit dreijährigen Technologiesprüngen überein, was zu einem Abschreibungsrisiko führt, das neue Bestellungen entmutigt. Anbieter reagieren mit Leasingmodellen und nutzungsabhängigen Gebühren, aber CFOs in kleinen Krankenhäusern betrachten Simulation nach wie vor als Ermessensausgabe.
Fragmentierte und nicht standardisierte Curricula
Programme übernehmen selbst entwickelte Bewertungsmaßstäbe, die die Mobilität der Lernenden zwischen Bundesstaaten oder Ländern behindern. Abweichende Bewertungsmetriken erschweren globale Stipendiengenehmigungen und zwingen Arbeitgeber, Kandidaten erneut zu testen, was zusätzliche Verwaltungskosten verursacht. Ohne gemeinsame Meilensteine duplizieren Inhaltsentwickler Bemühungen über Plattformen hinweg und treiben die Preise in die Höhe. Branchengruppen haben begonnen, offene Standard-APIs zu entwerfen; ein Konsens ist jedoch noch Jahre entfernt, was die Integrationsgeschwindigkeit im Markt für chirurgische Simulation bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Dominanz bei gleichzeitiger Software-BeschleunigungHardware hielt im Jahr 2026 einen Marktanteil von 46,79 % im Markt für chirurgische Simulation, angetrieben durch hochpräzise haptische Arme und lebensechte Mannequins. Taktilität bleibt entscheidend für Gelenkersatzübungen, bei denen millimetergenaues Feedback die Knochenschnitte leitet. Im Prognosezeitraum ermöglichen modulare Rigs den Zentren, nur Sensorkartuschen statt kompletter Rahmen auszutauschen, wodurch die Erneuerungskosten gesenkt werden. Vernetzte Mannequins übertragen Sensordaten an Cloud-Dashboards und wandeln Einmalverkäufe in jährliche Lizenzströme um.
Softwareplattformen wachsen mit einer CAGR von 15,47 %, angetrieben durch KI-Bewertungsmaschinen und Remote-Rendering. Bibliotheken umfassen mittlerweile mehr als 500 Prozedurvarianten, weit mehr als eine einzelne Einrichtung intern aufbauen könnte. Gesichtserkennung bei der Anmeldung vereinfacht die Lernerverfolgung in standortübergreifenden Gesundheitssystemen. Eingebettete Analysen exportieren Qualifikationsnachweise direkt in HR-Plattformen und verkürzen die Einarbeitungsschritte für neue Mitarbeiter im Markt für chirurgische Simulation.
Dienstleistungen – von Ausbilderworkshops bis zur Inhaltslokalisierung – bieten einen stetigen Annuitätsfluss. Da sich Lehrpläne formalisieren, verlangen Akkreditierungsstellen zertifizierte Fakultätsprüfer, was Drittanbieter-Schulungsberatungen stimuliert. Wartungsteams betreuen Rigs zunehmend über Augmented-Reality-Headsets, wodurch Reisezeiten drastisch reduziert und die Betriebszeiten in Spitzenzeiten der Facharztausbildung maximiert werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
VR/AR-Führerschaft durch Cloud-Innovation herausgefordertVR/AR-Simulatoren kontrollierten im Jahr 2026 41,32 % des Marktes für chirurgische Simulation, dank immersiver Visualisierungen, die die Tiefenwahrnehmung im Operationssaal widerspiegeln. Bildwiederholraten über 90 FPS eliminieren Schwindel und ermöglichen produktive Sitzungen. Start-ups nutzen Eye-Tracking zur Überprüfung der Blickdisziplin, was besonders bei laparoskopischen Sequenzen wertvoll ist, bei denen Ablenkungen das Risiko von Organschäden erhöhen.
Cloudplattformen, das am schnellsten wachsende Segment mit einer CAGR von 16,29 %, verlagern Rechenlasten auf entfernte Cluster und liefern hochauflösende Avatare auf mittelklassigen PCs. Einrichtungen zahlen Abonnementgebühren statt Pauschallizenzen, was Kapitalengpässe erleichtert. Mehrstufige Pflegeschulen planen gleichzeitige Kurse ohne Serverduplizierung und erzeugen Netzwerkeffekte, die den Kundenstamm des Marktes für chirurgische Simulation erweitern.
Hybride Rigs kombinieren 3D-gedruckte Knochen mit Augmented-Reality-Überlagerungen, sodass Lernende taktiles Feedback spüren und gleichzeitig virtuelle Gefäße visualisieren. 3D-Druck unterstützt auch Repliken seltener Pathologien und wandelt anonymisierte CT-Datensätze innerhalb von 24 Stunden in physische Modelle um. Haptische Upgrades lassen sich in bestehende VR-Konsolen nachrüsten, verlängern die Lebensdauer von Anlagen und erleichtern Budgetgenehmigungen.
Nach Fachgebiet:
Orthopädische Stärke trifft auf Neurochirurgie-DynamikDie orthopädische Ausbildung behielt im Jahr 2026 einen Anteil von 32,32 % an der Marktgröße für chirurgische Simulation, angetrieben durch Knie- und Hüftgelenkersatz, der große Eingriffszahlen ausmacht. Knochendichte-Algorithmen unterscheiden nun zwischen osteopenischem und gesundem Gewebe und verbessern Schraubenverankerungsübungen. Sportmedizinische Module lehren arthroskopisches Knotenknüpfen unter Zeitdruck und spiegeln reale Verletzungsreparaturen im Spielbetrieb wider.
Die Neurochirurgie verzeichnet mit 14,57 % die höchste CAGR, da sich Tumorresektionswege in Richtung minimal-invasiver Zugänge verschieben. Patientenspezifische MRT-Importe ermöglichen es Chirurgen, an digitalen Zwillingen des tatsächlichen Gehirns zu üben, das sie operieren werden, wodurch Operationszeit und Blutverlust reduziert werden. Anbieter bündeln Mikroinstrument-Befestigungskits, damit Assistenzärzte identische Geräte wie im Operationssaal greifen und das Muskelgedächtnis im Markt für chirurgische Simulation stärken.
Kardiale, gastroenterologische und Transplantationsbereiche wachsen stetig. Transkatheter-Anwendungen erfordern präzises Kathetertorque; Simulatoren replizieren Endorganperfusion und hämodynamisches Feedback und geben Kardiologen Sicherheit vor Erstanwendungen am Menschen. Lebertransplantationsszenarien schulen multidisziplinäre Teams in der Warmen-Ischämie-Zeitplanung und verbessern die Überlebenschancen von Spenderorganen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausführerschaft bei gleichzeitiger akademischer BeschleunigungKrankenhäuser machten im Jahr 2026 58,13 % der Ausgaben aus, was ihre Verantwortung widerspiegelt, Personal vor dem Patientenkontakt zu zertifizieren. Große Systeme verhandeln Unternehmenslizenzen für Dutzende von Standorten, senken die Kosten pro Sitzplatz und festigen Anbieterbeziehungen.
Akademische Einrichtungen wachsen mit einer CAGR von 15,26 %, angetrieben durch Lehrplanvorgaben, die Simulation im ersten Jahr des Medizinstudiums verankern. Forschungsbudgets finanzieren vergleichende Wirksamkeitsstudien und generieren peer-reviewte Belege, die Investitionsentscheidungen weiter legitimieren. Residency-Direktoren schätzen Simulatoren für ihre objektive Bewertung, die die Subjektivität bei Beförderungsprüfungen im Markt für chirurgische Simulation reduziert.
Ambulante Operationszentren setzen auf schlanke, tragbare Rigs, die für beengte Raumverhältnisse geeignet sind. Militär- und Katastrophenschutzbehörden beschaffen robuste Einheiten, die Fallschockstandards übertreffen, um Sanitäter auf schwierige Umgebungen vorzubereiten. Multilaterale Geber kofinanzieren gemeinsame Simulationszentren in einkommensschwachen Ländern und stärken die regionale Traumaversorgungskapazität.
Geografische Analyse
Markt für chirurgische Simulation in Nordamerika
Nordamerika machte im Jahr 2026 41,83 % des Marktes für chirurgische Simulation aus, angetrieben durch strenge Arbeitszeitbeschränkungen für Assistenzärzte und den Druck durch Haftpflichtstreitigkeiten. Krankenhäuser planen Simulationsbudgets in mehrjährigen Investitionsplänen ein, während philanthropische Mittel dedizierte Fertigkeitslabore an Universitätszentren finanzieren. Der Wettbewerb unter Anbietern konzentriert sich auf KI-Erweiterungen, die die Relevanz bereits installierter Rigs steigern.
Markt für chirurgische Simulation in Europa
Europa folgt mit einer stetigen Ersatznachfrage, da die CE-Harmonisierung die grenzüberschreitende Standardisierung vorantreibt. Simulationslehrpläne sind an Erasmus+-Mobilitätsprogramme geknüpft, sodass Auszubildende digitale Zertifikate länderübergreifend nutzen können. Subventionen im Rahmen des EU-Wiederaufbauplans sehen Fördermittel für die digitale Gesundheitsausbildung vor, zu der auch Simulationsaufrüstungen gehören, was den Markt für chirurgische Simulation schrittweise stärkt.
Markt für chirurgische Simulation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wächst bis 2032 mit einer CAGR von 16,64 %, gestützt durch Chinas Direktive, die Simulatoren an über 200 Medizinschulen bis 2026 vorschreibt. Indiens Nationale Medizinkommission hat Entwurfsrichtlinien für kompetenzbasierte postgraduale Programme herausgegeben, was einen bevorstehenden Anstieg der Käufe signalisiert. Städtische Privatkrankenhäuser setzen auf Cloudplattformen, um Medizintouristen anzuziehen, die nach Chirurgen mit nachgewiesenen Simulatorstunden suchen.
Markt für chirurgische Simulation im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika verzeichnen eine aufkommende Dynamik, da ölexportierende Volkswirtschaften in Bildungszentren für Gesundheitswissenschaften diversifizieren. Regionale Zentren teilen hochwertige Systeme länderübergreifend und bündeln so die Kosten. Das Wachstum in Südamerika konzentriert sich auf Brasilien, wo föderale Lehrkrankenhaus-Netzwerke Cloud-Abonnements erproben, um Einfuhrzölle auf Hardware zu umgehen und die Beteiligung am Markt für chirurgische Simulation zu verbreitern.
Wettbewerbslandschaft
Marktkonzentration
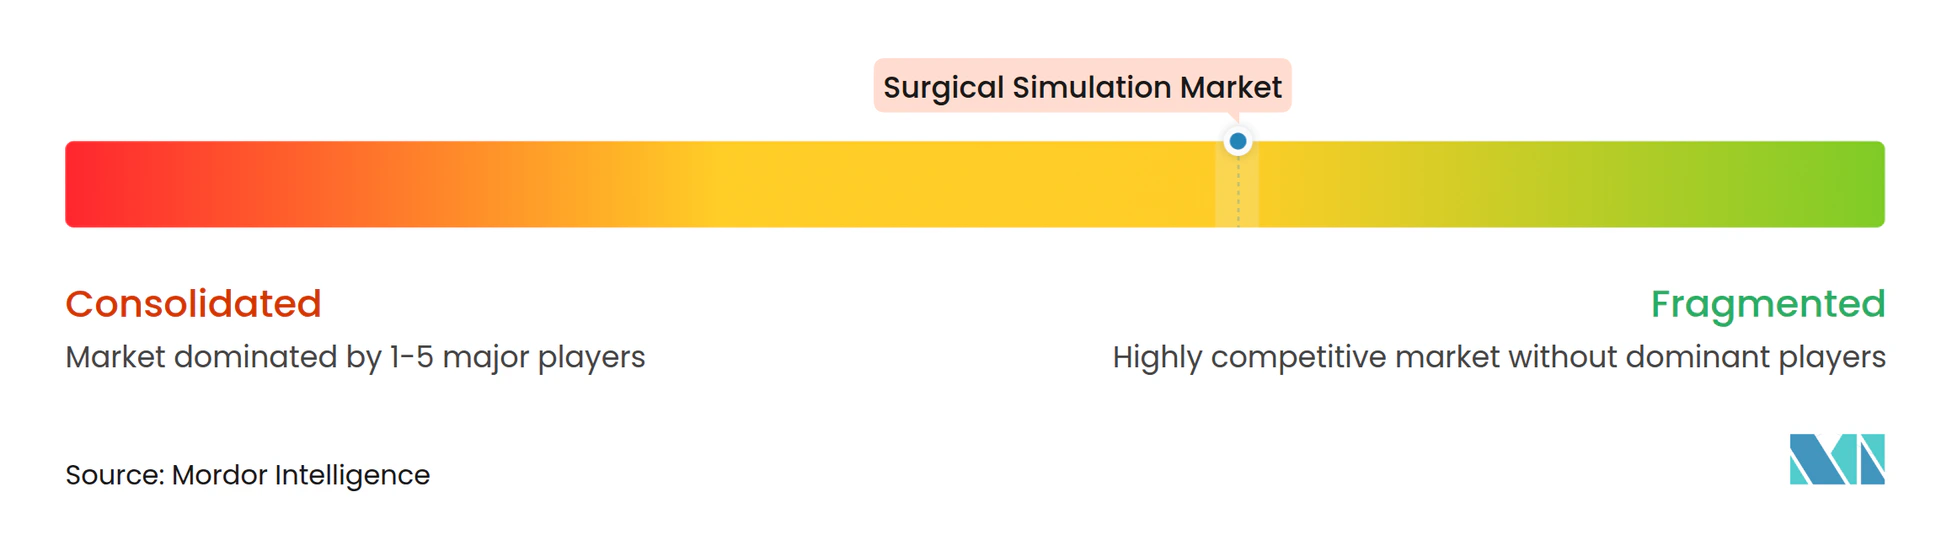
Der Markt für chirurgische Simulation weist eine moderate Konzentration auf, wobei die fünf größten Anbieter rund 45 % des Umsatzes auf sich vereinen. CAE, Laerdal Medical und Surgical Science nutzen breite Produktkataloge und regulatorisches Know-how, um die Loyalität ihrer installierten Basis zu erhalten. Fusionen, wie die Übernahme von Mimic Technologies durch Surgical Science für 25 Millionen USD, zielen darauf ab, haptische Robotikmodule in bestehende VR-Linien zu integrieren und schlüsselfertige Ökosysteme anzubieten, die das Käufererlebnis vereinfachen.
Neue Marktteilnehmer nutzen die Cloud-Distribution, um Hardware-Eintrittsbarrieren zu umgehen. Fundamental VR und Osso VR bieten reine Softwarepakete an, die auf Consumer-Headsets laufen und einen schnellen Rollout in kommunale Programme ermöglichen. Patente konzentrieren sich auf Kraftrückkopplungsaktuatoren und algorithmische Bewertungsmaschinen, wobei im Jahr 2024 150 Anmeldungen verzeichnet wurden, was ein Innovationsrennen unterstreicht.[3]
Die Strategie schwenkt auf Spezialnischen um. Mentice expandiert in die endovaskuläre Schlaganfallversorgung, während VirtaMed auf Hüftarthroskopie-Kits abzielt, die unter dem CE-Zeichen zugelassen sind. Anbieter umwerben pharmazeutische Sponsoren, um krankheitsspezifische Module zu finanzieren und so nicht-traditionelle Einnahmequellen im Markt für chirurgische Simulation zu erschließen.
Marktführer der Branche für chirurgische Simulation
-
CAE Inc.
-
Gaumard Scientific
-
Laerdal Medical
-
Mentice AB
-
Surgical Science
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Simulation Unternehmen in diesem Bericht
- 3D Systems
- 3-D Med Learning Through Simulation
- CAE
- Fundamental VR
- Gaumard Scientific
- ImmersiveTouch, Inc.
- InSimo SAS
- Kyoto Kagaku Co., Ltd.
- Laerdal Medical
- Limbs & Things Ltd.
- Materialise
- Mentice
- Operative Experience
- Osso VR, Inc.
- PrecisionOS
- Simulab
- SimX
- Stratasys
- Surgical Science
- VirtaMed
Neueste Industrielle Entwicklungen in Markt für chirurgische Simulation
- November 2024: VirtaMed erhielt die CE-Kennzeichnung für seinen ArthroS-Hüftarthroskopie-Simulator in Europa.
- Oktober 2024: CAE Healthcare kündigte eine Erweiterung seines Montrealer Simulationszentrums um 15 Millionen USD an, mit 465 m² zusätzlicher Fläche und 20 hochpräzisen Simulatoren.
- Oktober 2024: Gaumard Scientific stellte den Patientensimulator HAL S5301 mit verbesserter Atemmechanik vor.
Umfang des globalen Berichts zum Markt für chirurgische Simulation
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| VR/AR-Simulatoren |
| 3D-gedruckte und physische Modelle |
| Haptikfähige Hybridplattformen |
| Cloud- und webbasierte Simulation |
| Orthopädische Chirurgie |
| Herzchirurgie |
| Neurochirurgie |
| Gastroenterologie |
| Onkologie und rekonstruktive Chirurgie |
| Transplantation und weitere Fachgebiete |
| Krankenhäuser |
| Akademische und Forschungseinrichtungen |
| Chirurgische Ausbildungszentren und ambulante chirurgische Zentren |
| Militär- und Regierungsorganisationen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Technologie | VR/AR-Simulatoren | |
| 3D-gedruckte und physische Modelle | ||
| Haptikfähige Hybridplattformen | ||
| Cloud- und webbasierte Simulation | ||
| Nach Fachgebiet | Orthopädische Chirurgie | |
| Herzchirurgie | ||
| Neurochirurgie | ||
| Gastroenterologie | ||
| Onkologie und rekonstruktive Chirurgie | ||
| Transplantation und weitere Fachgebiete | ||
| Nach Endnutzer | Krankenhäuser | |
| Akademische und Forschungseinrichtungen | ||
| Chirurgische Ausbildungszentren und ambulante chirurgische Zentren | ||
| Militär- und Regierungsorganisationen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für chirurgische Simulation im Jahr 2026?
Die Marktgröße für chirurgische Simulation beträgt im Jahr 2026 0,60 Milliarden USD und soll bis 2032 auf 1,33 Milliarden USD wachsen.
Welche Komponente führt die aktuellen Verkäufe an?
Hardware, insbesondere hochpräzise haptische Rigs, macht 46,79 % des Umsatzes im Jahr 2026 aus.
Welche CAGR werden cloudbasierte Simulationsplattformen bis 2032 verzeichnen?
Cloud-Plattformen sollen mit einer CAGR von 16,29 % wachsen, der höchsten unter allen Technologien.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer CAGR von 16,64 %, gestützt durch die Expansion von Medizinschulen in China und Indien.
Wie wirken sich Akkreditierungsvorschriften auf Beschaffungsentscheidungen aus?
Vorschriften von Stellen wie der ACGME verlangen dokumentierte Simulationsstunden und veranlassen Krankenhäuser und Universitäten, Simulatoren in Kernlehrpläne zu integrieren.
Was ist das Haupthindernis für einkommensschwache Märkte?
Hohe Anfangskapital- und Wartungskosten begrenzen die Einführung dort, wo Gesundheitsbudgets wesentliche Ausrüstung priorisieren.