
Surety Insurance Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.90 Milliarden US-Dollar |
| Marktgröße (2031) | 31.30 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.60 % |
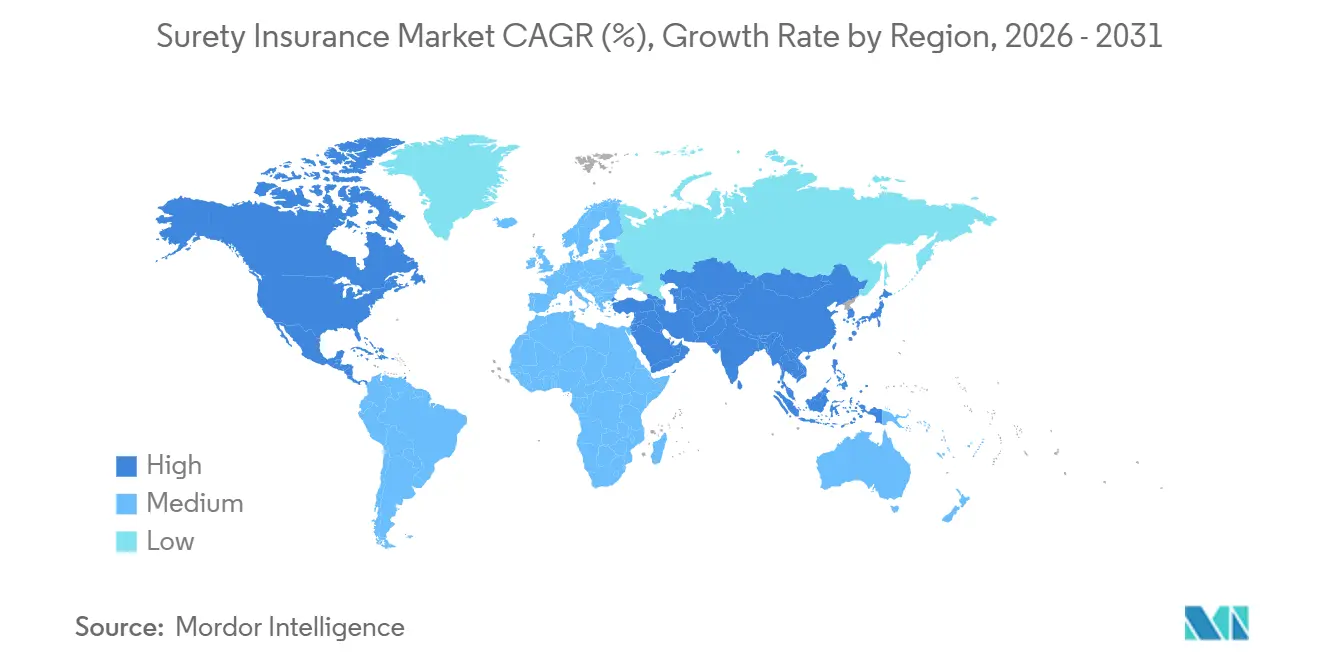
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
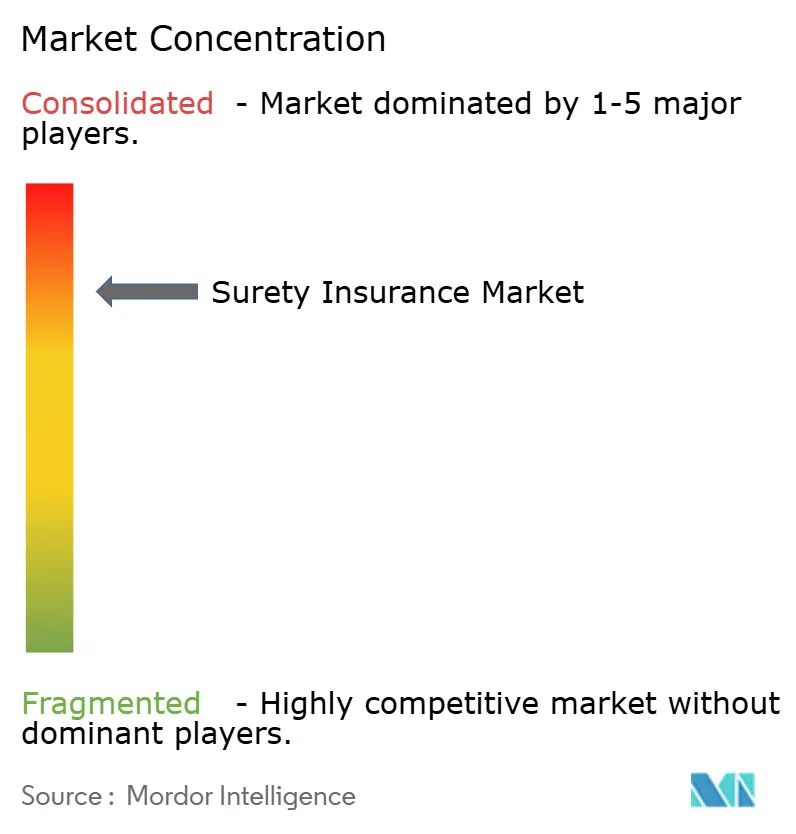
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Surety Insurance Marktanalyse von Mordor Intelligence
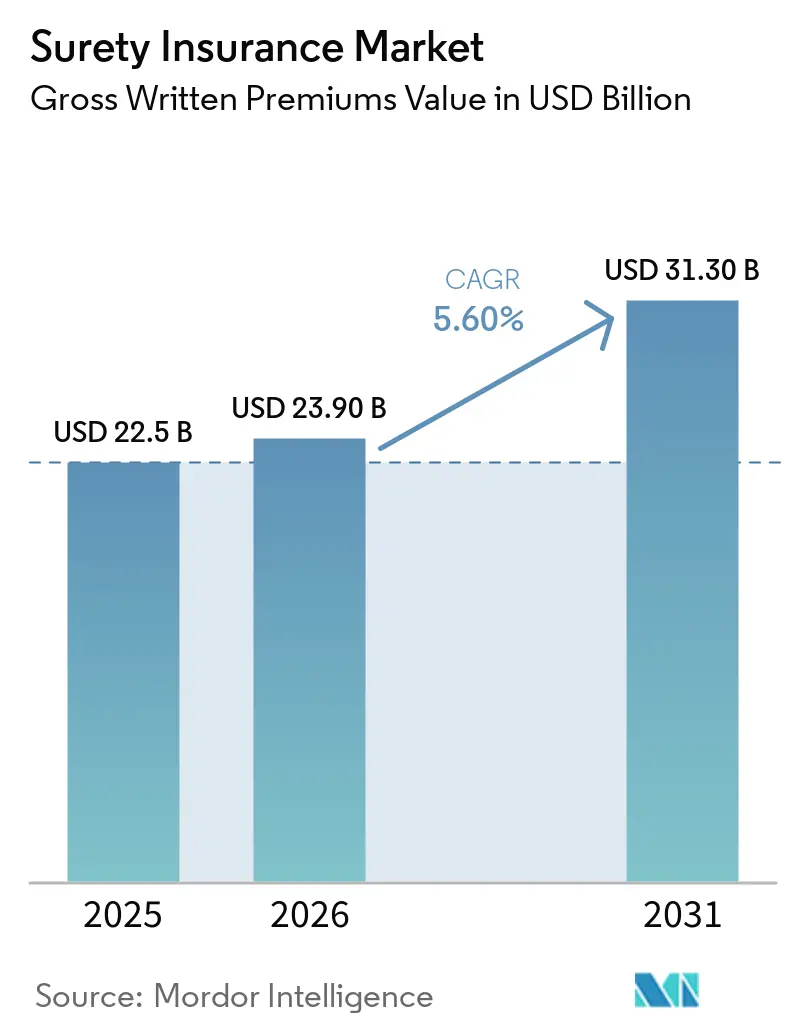
Die Größe des Surety Insurance Marktes gemessen am Wert der gebuchten Bruttoprämien wird voraussichtlich von 22,5 Milliarden USD im Jahr 2025 auf 23,90 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,60 % über den Zeitraum 2026–2031 einen Wert von 31,30 Milliarden USD erreichen.
Der Surety Insurance Markt wird durch Infrastruktur-, Energie- und digitale Bauprogramme gestützt, die während der gesamten Projektabwicklung Leistungssicherheiten erfordern. Größere und komplexere Projekte erhöhen den Wert einzelner Verpflichtungen, was eine stärkere Betonung der Zeichnungsdisziplin und der Rückversicherungsunterstützung erfordert. Da die Tarifbewegungen begrenzt bleiben, hängt das Prämienwachstum stärker von neuen Projektaufträgen, regulatorischen Anforderungen und einer breiteren Akzeptanz kommerzieller Anleihen als von Preiserhöhungen ab. Der Markt ist zudem einem stärkeren Risiko durch konzentrierte Projektrisiken ausgesetzt, da höhere Materialkosten, Lieferunterbrechungen und ein Mangel an Fachkräften die Liquidität der Auftragnehmer schwächen können.
Wichtigste Erkenntnisse des Berichts
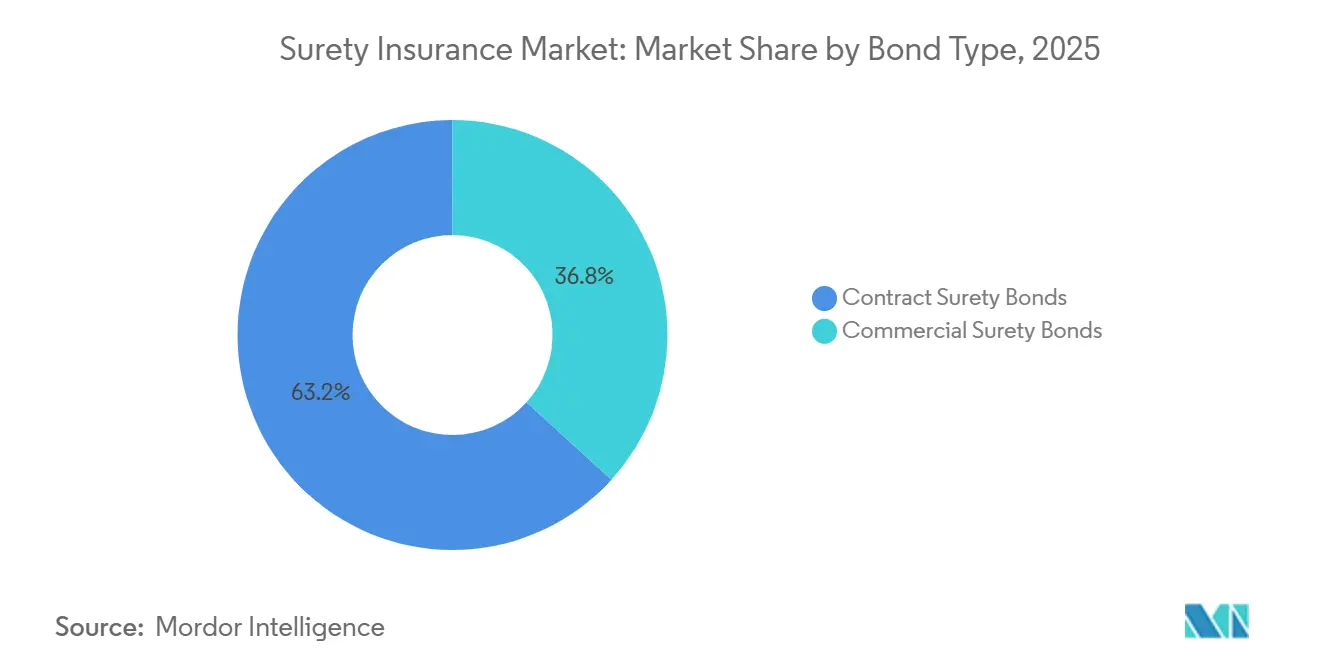
- Nach Anleihetyp entfiel im Jahr 2025 ein Marktanteil von 63,2 % auf die Vertragsgarantie im Surety Insurance Markt, während die kommerzielle Garantie bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Marktanteil von 57,1 % auf Bau- und Infrastrukturunternehmen im Surety Insurance Markt, während die Kategorie „Sonstige” bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen wird.
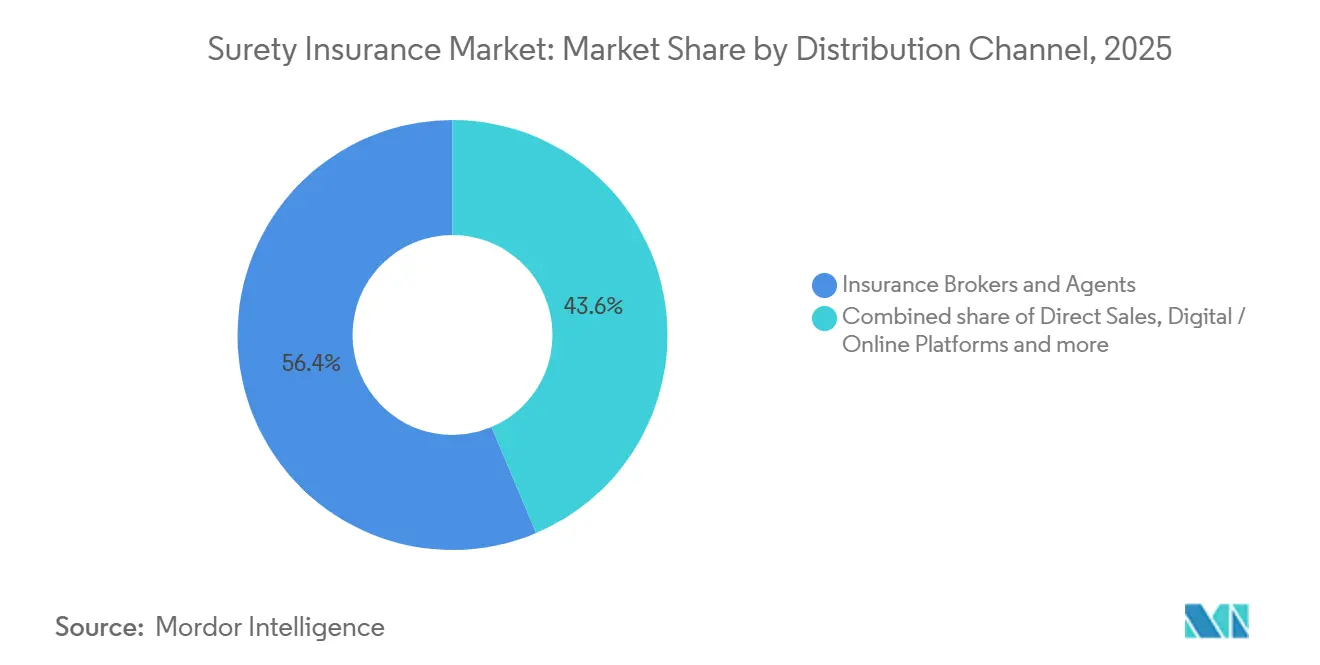
- Nach Vertriebskanal entfiel im Jahr 2025 ein Marktanteil von 56,4 % auf Versicherungsmakler und -agenten im Surety Insurance Markt, während digitale und Online-Plattformen bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 43,0 % auf Nordamerika im Surety Insurance Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur- und EPC-Vertragsaufträge erweitern die Nachfrage nach Angebots- und Leistungsgarantien | +1.8% | Global, konzentriert in Nordamerika, asiatisch-pazifischem Raum und Nahem Osten | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an die öffentliche Auftragsvergabe erhöhen die obligatorische Surety-Anleihe-Pflicht | +0.7% | Nordamerika und EU, Ausweitung auf MEA und asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Auftragnehmer-Präqualifikation erhöht die strategische Bedeutung der Anleihekapazität | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Surety Bonds als Alternative zu Bankgarantien | +0.9% | Asiatisch-pazifischer Raum als Kernmarkt (Indien, Südostasien), Ausweitung auf MEA | Mittelfristig (2–4 Jahre) |
| Digitales Zeichnungswesen und E-Bond-Plattformen beschleunigen die Anleiheausstellung | +0.7% | Nordamerika, Europa, Ausweitung auf asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung komplexer Energie- und Industrieprojekte erhöht die Anforderungen an Leistungs- und Fertigstellungsgarantien | +0.6% | Global, konzentriert in Nordamerika und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur- und EPC-Vertragsaufträge erweitern die Nachfrage nach Angebots- und Leistungsgarantien
Die Infrastrukturfinanzierungsaktivität nahm in der ersten Hälfte des Jahres 2026 zu. Die Baupipeline umfasst Rechenzentren, Batteriefabriken, Halbleiteranlagen, Energieanlagen und Verkehrsprojekte, die erhebliche Leistungssicherheiten erfordern. Diese Projekte weisen in der Regel höhere Vertragswerte, längere Lieferzeiträume und komplexere Fertigstellungsverpflichtungen auf als konventionelle Arbeiten. Der Surety Insurance Markt ist daher auf Zeichner angewiesen, die sowohl die betriebliche Kapazität als auch die finanzielle Lage eines Auftragnehmers beurteilen können. Mittelgroße Garantiegeber können durch Co-Surety-Vereinbarungen teilnehmen, wenn ein einzelner Versicherer nicht das gesamte Risiko übernehmen möchte. Projektinhaber können die Anleihe auch als Finanzierungsunterstützung betrachten, da ein gebundener Auftragnehmer möglicherweise besser in der Lage ist, die Anforderungen von Kreditgebern und Beschaffungsstellen zu erfüllen.
Strengere Anforderungen an die öffentliche Auftragsvergabe erhöhen die obligatorische Surety-Anleihe-Pflicht
Die Aktualisierung der Federal Acquisition Regulation FAC 2026-01 trat im März 2026 in Kraft und behielt obligatorische Leistungs- und Zahlungsgarantien für Bundesbauverträge über 150.000 USD bei[1]U.S. General Services Administration, "Federal Acquisition Regulation 28.102-1 Performance and Payment Bonds," Acquisition.gov, acquisition.gov. Jede Anleihe muss in der Regel 100 % des Vertragswertes entsprechen, was den Bundesauftraggebern ein definiertes Sicherheitsniveau bietet. Diese Anforderung verschafft dem Surety Insurance Markt eine dauerhafte Nachfragebasis, die nicht ausschließlich von privaten Bauzyklen abhängt. Sie setzt auch einen Aufschlag auf Treasury-gelistete Versicherer, die die bundesstaatlichen Zulassungsvoraussetzungen erfüllen können. Auftragnehmer, die Bundesaufträge anstreben, müssen die Finanzunterlagen und Anleihebeziehungen pflegen, die für die Qualifikation vor der Angebotsabgabe erforderlich sind. Ähnliche Beschaffungsanforderungen in anderen Rechtsordnungen können ein Surety-Instrument zu einem Teil der Vertragseignung machen, anstatt es als optionales Finanzprodukt zu behandeln.
Wachsende Akzeptanz von Surety Bonds als Alternative zu Bankgarantien
Indiens Coal Blocks Allocation Amendment Rules 2026 gestatten es Versicherern, Leistungssicherheiten für Kohleblock-Zuteilungsempfänger anstelle von Bankgarantien auszustellen[2]Ministerium für Kohle, Regierung Indiens, "Coal Blocks Allocation Amendment Rules, 2026," Ministerium für Kohle, coal.gov.in. Die Vorschriften erlauben es bestehenden Zuteilungsempfängern auch, bereits eingereichte Bankgarantien durch Versicherungs-Surety-Bonds im Rahmen des genannten Regelwerks zu ersetzen. Diese Änderung erweitert die Nutzung von Surety-Bonds über den standardmäßigen Tiefbau hinaus auf einen Rohstoffsektor mit erheblichen Leistungsverpflichtungen. Der Surety Insurance Markt kann davon profitieren, wenn Auftragnehmer Bankkreditlinien für Betriebskapital erhalten, anstatt sie als Projektsicherheit zu verpfänden. Die Änderung kann besonders relevant für Unternehmen sein, die mehrere Verträge gleichzeitig verwalten und Liquidität für Materialien, Arbeitskräfte und Ausrüstung benötigen. Eine breitere Akzeptanz hängt weiterhin von der Risikobereitschaft der Versicherer, den Qualifikationen der Auftragnehmer und klaren Bedingungen für die Obligees ab, die die Anleihe erhalten.
Digitales Zeichnungswesen und E-Bond-Plattformen beschleunigen die Anleiheausstellung
Chubb, The Hartford, Liberty Mutual und Travelers gründeten im Dezember 2025 SuretyBind, um eine gemeinsame digitale Infrastruktur für das Surety-Ökosystem zu entwickeln[3]SuretyBind, "Leading Sureties Announce the Launch of SuretyBind," SuretyBind, suretybind.com. Zurich trat der Organisation im Mai 2026 als assoziiertes Mitglied bei und erweiterte damit die Beteiligung großer internationaler Versicherer. Die Initiative soll doppelte Dateneingaben reduzieren, die digitale Anleiheabwicklung unterstützen und Betrug verringern. Der Surety Insurance Markt kann von gemeinsamen Datenstandards profitieren, da Makler und Versicherer häufig ähnliche Informationen über separate Systeme austauschen. Die digitale Ausstellung eignet sich am besten für kleinere, standardisierte kommerzielle Anleihen, die keine komplexe Zeichnungsprüfung erfordern. Komplexe Vertragsanleihen werden voraussichtlich weiterhin über maklergeführte Platzierungen abgewickelt, obwohl digitale Werkzeuge den Informationsfluss und die Zeichnungsgeschwindigkeit verbessern können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Sicherheiten- und Finanzqualifikationsanforderungen schränken den Zugang für kleinere Auftragnehmer ein | -0.7% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Großausfälle von Auftragnehmern erzeugen Schadensereignisse mit hoher Schwere und langen Abwicklungszeiten | -0.5% | Global, konzentriert in Nordamerika und MEA | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Zeichnungsbereitschaft für nicht standardisierte und aufkommende Projektrisiken | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Jurisdiktionsspezifische Anleihevorschriften und Lizenzierungsanforderungen erhöhen die Marktkomplexität | -0.3% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Sicherheiten- und Finanzqualifikationsanforderungen schränken den Zugang für kleinere Auftragnehmer ein
Die Surety-Zeichnung berücksichtigt bei der Beurteilung eines Auftragnehmers üblicherweise Kapital, Kapazität und Charakter. Anleihen über 2 Millionen USD können von einem Wirtschaftsprüfer erstellte Jahresabschlüsse mit unabhängiger Prüfung erfordern. Spezialisierte Subunternehmer können auch anhand von Betriebskapitalanforderungen von 7 % bis 10 % des noch zu erbringenden Auftragsbestands bewertet werden. Diese Anforderungen können kleinere Auftragnehmer daran hindern, Anleihen zu erhalten, bevor sie eine Erfolgsbilanz bei gebundenen Arbeiten aufgebaut haben. Der daraus resultierende Kreislauf schränkt ihre Fähigkeit ein, auf größere Projekte zu bieten, und verengt die zugängliche Kundenbasis für den Surety Insurance Markt. Programme wie das Surety Bond Guarantee Program der United States Small Business Administration bieten eine gewisse Unterstützung, decken jedoch nicht die gesamte ungedeckte Nachfrage ab.
Großausfälle von Auftragnehmern erzeugen Schadensereignisse mit hoher Schwere und langen Abwicklungszeiten
Die Surety-Sparte verzeichnete im ersten Quartal 2026 eine höhere Schadenquote als im ersten Quartal 2025. Die Schadenhäufigkeit blieb stabil, aber die Schadenschwere nahm zu, da Projekte größer und technisch anspruchsvoller wurden. Mechanische, elektrische und sanitärtechnische Pakete können die bisherige Liefererfahrung eines Subunternehmers um 20 % bis 50 % übersteigen. Kosten für Ersatzauftragnehmer, längere Verhandlungen und Rechtsstreitigkeiten können die Fertigstellungskosten nach einem Ausfall erhöhen. Der Surety Insurance Markt muss daher neben den Jahresabschlüssen auch die Arbeitsbelastung, das Personalmanagement, die Qualitätskontrollen und die Lieferkettenresilienz der Auftragnehmer bewerten. Eine höhere Schadenschwere kann auch dazu führen, dass Rückversicherer Portfolios genauer prüfen, wenn ein Versicherer ein hohes Engagement gegenüber einer kleinen Gruppe von Auftragnehmern oder Projekten aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anleihetyp:
Vertragsgarantie hält die führende Position, während kommerzielle Garantie die Nachfrage verbreitertDie Vertragsgarantie hielt im Jahr 2025 einen Marktanteil von 63,2 % und ist damit der größte Anleihetyp im Surety Insurance Markt. Leistungs- und Zahlungsgarantien bilden die Kernumsatzbasis, da sie eng mit Bau-, Ingenieur-, Beschaffungs- und Tiefbauinfrastrukturverträgen verknüpft sind. Angebotsgarantien werden häufig früh im Beschaffungsprozess ausgestellt und spiegeln die zugrunde liegende Ausschreibungspipeline wider. Leistungsgarantien erhalten größere Zeichnungsaufmerksamkeit, da sie den Garantiegeber zur Reaktion verpflichten können, wenn der Auftragnehmer seinen vertraglichen Leistungsumfang nicht erfüllt. Zahlungsgarantien schützen Arbeits- und Materialanspruchsteller, während Wartungs- und Gewährleistungsgarantien Verpflichtungen nach Abschluss der Bauarbeiten abdecken. Die Baubeginne stiegen im Jahresvergleich bis Mitte 2026 um 6,4 %, während die Starts im Bereich Gewerbe und Rechenzentren um 74 % zunahmen, was die Nachfrage nach Vertragsanleihen stützt.
Die kommerzielle Garantie ist der am schnellsten wachsende Anleihetyp, und ihre Marktgröße im Surety Insurance Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,2 % wachsen. Lizenz- und Genehmigungsanleihen sind das größte kommerzielle Teilsegment, da Behörden sie zur Unterstützung der Compliance in regulierten Tätigkeiten einsetzen. Gerichts- und Justizanleihen, Treuhandanleihen und Anleihen für öffentliche Amtsträger sind ebenfalls an rechtliche Prozesse und die öffentliche Verwaltung gebunden. Zoll- und Steueranleihen können an Nachfrage gewinnen, wenn Handels- und Compliance-Verpflichtungen zunehmen. Diese Mischung reduziert die Abhängigkeit von der Bauvergabe und bietet Versicherern zusätzliche Möglichkeiten in verschiedenen kommerziellen Aktivitäten. Die Surety Insurance Branche profitiert, wenn Versicherer regulatorische Risiken über mehrere Anleiheklassen hinweg beurteilen können, anstatt sich auf ein einziges baubezogenes Produkt zu konzentrieren.


Nach Endnutzer:
Bau- und Infrastrukturunternehmen führen, während andere Nutzer schneller wachsenBau- und Infrastrukturunternehmen hielten im Jahr 2025 einen Marktanteil von 57,1 % und stellten die größte Endnutzergruppe im Surety Insurance Markt dar. Ihr Anleihebedarfs ist an Leistungs- und Zahlungsverpflichtungen bei öffentlichen und privaten Projekten geknüpft. Ein Auftragnehmer, der ein Tiefbauprojekt im Wert von 500 Millionen USD abwickelt, kann Anleihen in Höhe des vollen Vertragswertes benötigen. Dies schafft ein Konto mit hohem Prämienvolumen, setzt Versicherer jedoch auch einer Konzentration bei großen Auftragnehmern aus. Auftragnehmer mit Rechenzentrumsprojekten hatten bis Mitte 2026 einen Auftragsbestand von 11,6 Monaten, verglichen mit 8,6 Monaten für Auftragnehmer ohne solche Projekte. Fertigungs- und Industrieunternehmen bilden eine weitere wichtige Nutzergruppe durch Ausrüstungslieferverträge und industrielle Bauarbeiten.
Die Kategorie „Sonstige” weist das höchste prognostizierte Wachstum auf, und ihre Marktgröße im Surety Insurance Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,0 % wachsen. Diese Kategorie umfasst Energie-, Transport- und Gesundheitsauftragnehmer, die Sicherheiten für spezialisierte Projekte benötigen. Ingenieur-, Beschaffungs- und Bauarbeiten im Bereich erneuerbare Energien können Leistungs- und Fertigstellungsgarantien mit längeren Projektlaufzeiten erfordern. Solarparks, Batteriespeicheranlagen und Offshore-Windprojekte können Anleiheformen erfordern, die Inbetriebnahme, Netzanschluss und Betriebsmeilensteine abdecken. Finanzinstitute und professionelle Dienstleistungsunternehmen nutzen Treuhand-, Gerichts- und Amtsträgeranleihen, während Einzel- und Handelsunternehmen Lizenz- und Genehmigungsanleihen benötigen. Die Surety Insurance Branche muss bestehende Anleiheformen an die Anforderungen von Projekten anpassen, die sich von traditionellen Hoch- und Tiefbauarbeiten unterscheiden.
Nach Vertriebskanal:
Makler und Agenten führen, während digitale Plattformen das höchste Wachstum verzeichnenVersicherungsmakler und -agenten hielten im Jahr 2025 einen Marktanteil von 56,4 % am Vertrieb und bleiben der führende Kanal im Surety Insurance Markt. Ihre Rolle ist am stärksten bei großen Vertragsprogrammen, bei denen Kunden Unterstützung bei Einzellimits, Gesamtlimits, Co-Surety-Strukturen und Entschädigungsbedingungen benötigen. Makler verbinden Auftragnehmer auch mit den Zeichnungsteams der Versicherer und helfen dabei, Finanzinformationen während des Qualifikationsprozesses aufzubereiten. Bankgebundene und Bancassurance-Kanäle nutzen bestehende Kreditbeziehungen, um Bauunternehmen Anleiheprodukte anzubieten. Direktvertriebskanäle sind wichtig für große nationale Konten und Programme des öffentlichen Sektors, bei denen der Auftragnehmer direkt mit dem Zeichnungsteam des Garantiegebers zusammenarbeitet. Diese Kanalrollen können bestehen bleiben, da große und spezialisierte Anleihen eine Prüfung erfordern, die über eine standardmäßige digitale Bewerbung hinausgeht.
Digitale und Online-Plattformen sind der am schnellsten wachsende Kanal und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,6 % wachsen. Intact BondClick fügte im Januar 2025 automatisch genehmigte Anleihen, Kreditbewertungsunterstützung, elektronische Entschädigungsabwicklung und Kreditkartenzahlungsmöglichkeiten hinzu. Die Plattform unterstützt einen kürzeren Ausstellungsprozess für kleine kommerzielle Anleihen, einschließlich Lizenz- und Genehmigungsprodukte unter 100.000 USD. Digitale Systeme können die Dateneingabe reduzieren und Maklern und Käufern ein konsistenteres Erlebnis bieten. Große Versicherer investieren auch in gemeinsame Infrastruktur über SuretyBind, um die Datenübertragung im gesamten Ökosystem zu verbessern. Routinemäßige Anleihen können sich in Richtung automatisierter Kanäle verlagern, während komplexe Vertragsanleihen weiterhin auf Maklerexpertise und individuelle Zeichnungsprüfung angewiesen bleiben.
Geografische Analyse
Kautionsversicherungsmarkt in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,0 % und repräsentierte damit den größten geografischen Anteil am Kautionsversicherungsmarkt. Der Miller Act-Rahmen und die Federal Acquisition Regulation schreiben Erfüllungs- und Zahlungsbürgschaften für qualifizierende Bundesbauverträge vor. Diese Anforderung verschafft der Region eine stabile Basis an baubezogener Bürgschaftsnachfrage. Das Rundschreiben 570 des US-Finanzministeriums führt eine Liste zugelassener Bürgen für Bundesprojekte und stärkt damit die Trägerqualifikation und das Vertrauen der Obligees. Nordamerika verzeichnet zudem Nachfrage nach Lizenz- und Genehmigungsbürgschaften im Bereich digitaler Vermögenswerte, Cannabis und spezialisierter Gesundheitsdienstleistungen. Europa nimmt eine bedeutende Stellung ein, sieht sich jedoch mit einer langsameren Expansion konfrontiert, da Bankgarantien in mehreren Rechtsordnungen das bevorzugte Instrument bleiben.
Kautionsversicherungsmarkt in APAC und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region, und die Größe des Kautionsversicherungsmarkts wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,4 % expandieren. Die Nachfrage in der Region ist mit Infrastrukturprogrammen, regulatorischen Reformen und einer breiteren Akzeptanz von Bürgschaften als Alternative zu Bankgarantien verknüpft. Indien ist ein wichtiger Beitragender, da seine Kohleallokationsregeln von 2026 Versicherungsbürgschaften für Leistungssicherheiten zulassen. China und Indien verfügen über günstige Kapazitäten und wettbewerbsfähige Preise, während Japan mit höheren Rückversicherungskosten und Preisdruck konfrontiert ist. Indonesien, Vietnam und Thailand entwickeln Rahmenbedingungen für öffentlich-private Partnerschaften, die zunehmend Bürgschaftsanforderungen einschließen. Südamerika, angeführt von Brasilien und Argentinien, war mit Währungsvolatilität und Finanzierungskomplexität konfrontiert, obwohl Infrastrukturkonzessionen und Energiereformen die Nachfrage nach Fertigstellungs- und Erfüllungsbürgschaften stützen.
Kautionsversicherungsmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika profitieren von bedeutenden Bau- und Investitionsprogrammen, die Leistungssicherheiten entlang der Projektlieferketten erfordern. Saudi-Arabiens aktive Baupipeline überstieg 1,3 Milliarden USD, was die Nachfrage nach Bürgschaftsinstrumenten stützen kann. Der Kautionsversicherungsmarkt kann dort wachsen, wo Beschaffungsregeln klare Akzeptanzstandards für Leistungssicherheiten vorsehen. Saudi-Arabiens Beschaffungsreformen stärken die Sicherheits- und Cybersicherheitsanforderungen bei der staatlichen Auftragsvergabe, insbesondere bei digitalen Beschaffungen. Südafrika und Ägypten werden als regionale Wachstumspunkte identifiziert, da öffentlich-private Partnerschaften und Energieinvestitionen die Projektaktivität steigern. Lokale Versicherungskapazitäten, rechtliche Rahmenbedingungen und die finanzielle Qualität der Auftragnehmer werden das Tempo bestimmen, in dem neue Nachfrage in ausgestellte Bürgschaften umgewandelt wird.

Wettbewerbslandschaft
Der Surety Insurance Markt ist konzentriert, wobei Travelers, Liberty Mutual, Zurich und Tokio Marine die führende Gruppe bilden. CNA Surety, Chubb, Allianz Trade, Arch Capital, Markel Surety und W.R. Berkley bilden eine zweite Gruppe, die durch Spezialisierung, geografische Reichweite und Zeichnungsexpertise konkurriert. Travelers hielt historisch einen Anteil von 22 % an den US-amerikanischen Vertragsgarantie-Anleihen. CNA verfügte Berichten zufolge über eine Zeichnungskapazität von 10 Milliarden USD bei Einzelrisikolimits. Der Sektor wurde im Jahr 2024 hochprofitabel und erzielte eine Nettogewinnmarge von über 45 % (sein bestes Niveau in 10 Jahren), obwohl die Preise für den größten Teil des Zeitraums bis Mitte 2026 nahezu unverändert blieben. Versicherer haben sich auf Schadenmanagement, Risikoauswahl und Portfoliodisziplin statt auf Tariferhöhungen gestützt, um die Rentabilität zu sttzen.
Rückversicherung ist weiterhin verfügbar, aber Rückversicherer unterscheiden zwischen Portfolios mit starker historischer Performance und Büchern mit konzentriertem Baurisiko. Der Surety Insurance Markt ist daher anspruchsvoller für Versicherer mit Engagement in großen Projekten oder Sektoren, die einem höheren Auftragnehmer-Stress ausgesetzt sind. Chubb, The Hartford, Liberty Mutual und Travelers gründeten im Dezember 2025 SuretyBind, und Zurich trat im Mai 2026 als assoziiertes Mitglied bei. Die gemeinsame Plattform soll die digitale Anleiheabwicklung unterstützen, doppelte Informationseingaben reduzieren und den Datenaustausch verbessern. Der Schritt könnte die Marktposition der Versicherer bei standardisierten kommerziellen Anleihen stärken, bei denen Geschwindigkeit und Ausstellungskomfort wichtig sind. Er spiegelt auch die Erkenntnis wider, dass Technologiestandards den Wettbewerb unterstützen können, ohne das Zeichnungsurteil zu ersetzen.
Spezialgarantiegeber können Auftragnehmer bedienen, die nicht den Finanzanforderungen der größten Versicherer entsprechen. Merchants Bonding Company, Old Republic Surety und Berkley Surety Group sind Beispiele für Versicherer, die in solchen Nischen tätig sind. Der Surety Insurance Markt bietet Chancen bei mittelständischen Auftragnehmern, Projekten im Bereich erneuerbare Energien und grenzüberschreitenden Programmen, bei denen die lokale Kapazität begrenzt ist. Diese Bereiche erfordern eine differenzierte Risikobeurteilung, da Vertragsformen, Fertigstellungsrisiken und Rechtsmittel je nach Projekt und Rechtsordnung variieren. Versicherer, die lokales Zeichnungswissen mit ausreichender Kapazität verbinden, können Verpflichtungen bedienen, die für standardisierte Programme nicht gut geeignet sind. Die Wettbewerbsposition jedes Versicherers wird von der Schadenerfahrung, dem Rückversicherungszugang, den Maklerbeziehungen, den Technologieinvestitionen und der Disziplin bei der Festlegung von Limits abhängen.
Surety Insurance Branchenführer
-
The Travelers Companies, Inc.
-
Liberty Mutual Insurance Company
-
Zurich Insurance Group Ltd.
-
Tokio Marine Holdings, Inc. (Tokio Marine HCC)
-
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kautionsversicherungsmarkt
- The Travelers Companies, Inc.
- Liberty Mutual Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- CNA Financial Corporation (CNA Surety)
- Allianz SE (Allianz Trade)
- The Hartford Financial Services Group, Inc.
- Tokio Marine Holdings, Inc. (Tokio Marine HCC)
- Sompo Holdings, Inc. (Sompo International)
- American International Group, Inc. (AIG)
- Arch Capital Group Ltd.
- Markel Group Inc. (Markel Surety)
- Old Republic International Corporation (Old Republic Surety)
- Intact Financial Corporation
- QBE Insurance Group Limited
- W. R. Berkley Corporation (Berkley Surety Group)
- American Financial Group, Inc. (Great American Insurance Group)
- Merchants Bonding Company
- Atradius N.V.
- Credendo Group

Recent Industry Developments in Kautionsversicherungsmarkt
- Mai 2026: Zurich Insurance Group trat SuretyBind als assoziiertes Mitglied bei und erweiterte damit die Gründungskoalition aus Chubb, Hartford, Liberty Mutual und Travelers. Zurichs Beteiligung erweitert die Reichweite der Plattform auf globale Infrastruktur- und grenzüberschreitende Vertragsgarantie-Programme und signalisiert die branchenweite Anerkennung, dass Datenstandardisierung – und nicht proprietäre Technologie – der entscheidende erste Schritt hin zur vollständigen digitalen Anleiheausstellung ist.
- März 2026: Die Aktualisierung der Federal Acquisition Regulation der Vereinigten Staaten FAC 2026-01 trat in Kraft und bestätigte gemäß FAR 28.102-1, dass Leistungs- und Zahlungsgarantien, jeweils in Höhe von 100 % des Vertragswertes, bei Bundesbauverträgen über 150.000 USD obligatorisch sind. Die Aktualisierung behielt auch die Zulassungsvoraussetzungen für Treasury-gelistete Garantiegeber bei und stärkte damit den regulatorischen Compliance-Rahmen für US-amerikanische Vertragsgarantie-Zeichner.
- Februar 2026: Indiens Ministerium für Kohle erließ die Coal Blocks Allocation Amendment Rules 2026 und erlaubte Kohleblock-Zuteilungsempfängern formell, Versicherungs-Surety-Bonds als Ersatz für Performance Bank Guarantees bei Zuteilungen im Rahmen des Mines and Minerals Development and Regulation Act von 1957 zu verwenden. Bestehenden Zuteilungsempfängern wurde auch gestattet, bereits eingereichte Bankgarantien durch Versicherungs-Surety-Bonds zu ersetzen, womit das Modell „Surety als Bankgarantie-Alternative” von der Infrastruktur auf die Rohstoffgewinnung ausgeweitet wurde.
- Dezember 2025: Chubb Limited, The Hartford, Liberty Mutual und Travelers gaben die Gründung von SuretyBind, LLC bekannt, einem gemeinsamen digitalen Infrastrukturunternehmen, das eine Datenübertragungsplattform zur Verbindung von Garantiegebern, Maklern und Marktteilnehmern entwickeln und Technologie für die digitale Anleiheabwicklung bereitstellen soll. Die Dienste sollen 2027 unter strenger kartellrechtlicher Aufsicht aufgenommen werden. Die Initiative stellt die erste koordinierte Branchenantwort auf die Fragmentierung der Surety-Dateninfrastruktur dar.


Globaler Surety Insurance Marktbericht – Umfang
| Vertragsgarantie-Anleihen | Angebotsgarantien |
| Leistungsgarantien | |
| Zahlungsgarantien (Arbeit & Material) | |
| Wartungs- / Gewährleistungsgarantien | |
| Vorauszahlungsgarantien und sonstige Vertragsanleihen | |
| Kommerzielle Garantie-Anleihen | Lizenz- und Genehmigungsanleihen |
| Gerichts- und Justizanleihen | |
| Treuhand- und Nachlassanleihen | |
| Anleihen für öffentliche Amtsträger | |
| Zoll-, Steuer- und sonstige kommerzielle Anleihen |
| Bau- und Infrastrukturunternehmen |
| Fertigungs- und Industrieunternehmen |
| Finanzinstitute und professionelle Dienstleistungsunternehmen |
| Einzel-, Groß-, Handels- und sonstige kommerzielle Unternehmen |
| Sonstige (einschließlich Energie, Transport, Gesundheitswesen usw.) |
| Direktvertrieb |
| Versicherungsmakler und -agenten |
| Bankgebundene / Bancassurance- und Partnerschaftskanäle |
| Digitale / Online-Plattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Anleihetyp | Vertragsgarantie-Anleihen | Angebotsgarantien |
| Leistungsgarantien | ||
| Zahlungsgarantien (Arbeit & Material) | ||
| Wartungs- / Gewährleistungsgarantien | ||
| Vorauszahlungsgarantien und sonstige Vertragsanleihen | ||
| Kommerzielle Garantie-Anleihen | Lizenz- und Genehmigungsanleihen | |
| Gerichts- und Justizanleihen | ||
| Treuhand- und Nachlassanleihen | ||
| Anleihen für öffentliche Amtsträger | ||
| Zoll-, Steuer- und sonstige kommerzielle Anleihen | ||
| Nach Endnutzer | Bau- und Infrastrukturunternehmen | |
| Fertigungs- und Industrieunternehmen | ||
| Finanzinstitute und professionelle Dienstleistungsunternehmen | ||
| Einzel-, Groß-, Handels- und sonstige kommerzielle Unternehmen | ||
| Sonstige (einschließlich Energie, Transport, Gesundheitswesen usw.) | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Versicherungsmakler und -agenten | ||
| Bankgebundene / Bancassurance- und Partnerschaftskanäle | ||
| Digitale / Online-Plattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Surety Insurance Markt an?
Infrastrukturbau, formale Beschaffungsanforderungen, breitere Akzeptanz von Surety Bonds und digitale Ausstellungswerkzeuge stützen die Nachfrage. Für den Sektor wird eine CAGR von 5,6 % von 2026 bis 2031 prognostiziert.
Welcher Anleihetyp führt im Surety Insurance Markt?
Die Vertragsgarantie führte im Jahr 2025 mit einem Umsatzanteil von 63,2 %. Leistungs-, Zahlungs- und Angebotsgarantien bleiben eng mit der Bau- und Infrastrukturbeschaffung verknüpft.
Welche Kundengruppe nutzt Surety Bonds am häufigsten?
Bau- und Infrastrukturunternehmen hielten im Jahr 2025 einen Nachfrageanteil von 57,1 %, da große Projekte üblicherweise Leistungs- und Zahlungssicherheiten erfordern.
Warum gewinnen digitale Surety-Plattformen an Aufmerksamkeit?
Digitale Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen, da sie die Ausstellung kleinerer standardisierter kommerzieller Anleihen beschleunigen können.
Welche Region wächst am schnellsten bei Surety-Produkten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen, gestützt durch Infrastrukturprogramme und die regulatorische Akzeptanz von Anleihen als Ersatz für bestimmte Bankgarantien.
Was ist das Hauptrisiko für Surety-Anbieter?
Großausfälle von Auftragnehmern können Schadensereignisse mit hoher Schwere und langen Abwicklungszeiten verursachen, insbesondere wenn technische Projekte die finanzielle und betriebliche Kapazität eines Auftragnehmers übersteigen.
Seite zuletzt aktualisiert am:



