
保証険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.90 十億米ドル |
| 市場規模 (2031) | 31.30 十億米ドル |
| Growth Rate (2026 - 2031) | 5.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる保証保険市場分析
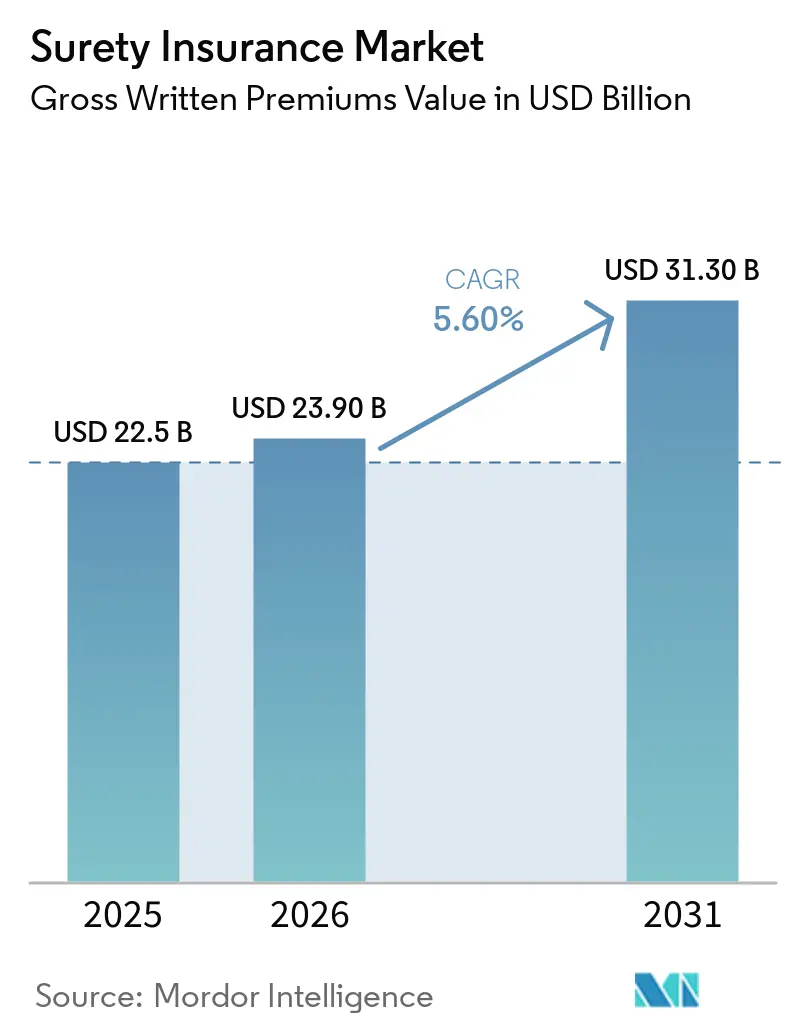
保証保険市場の元受保険料ベースの規模は、2025年の22.5 ビリオン 米ドルから2026年には23.90 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 5.60%で2031年までに31.30 ビリオン 米ドルに達すると予測されています。
保証保険市場は、プロジェクト納品全体にわたって履行保証を必要とするインフラ、エネルギー、およびデジタル建設プログラムによって支えられています。大規模かつ複雑なプロジェクトが個々の債務の価値を高めており、引受規律と再保険サポートへの重要性が増しています。料率の動きが限定的なままであるため、保険料の成長は価格上昇よりも新規プロジェクト受注、規制要件、および商業保証債券の普及拡大に依存しています。また、資材コストの上昇、供給の混乱、専門労働力の不足が請負業者の流動性を弱める可能性があるため、市場は集中したプロジェクトリスクへのエクスポージャーが高まっています。
主要レポートのポイント
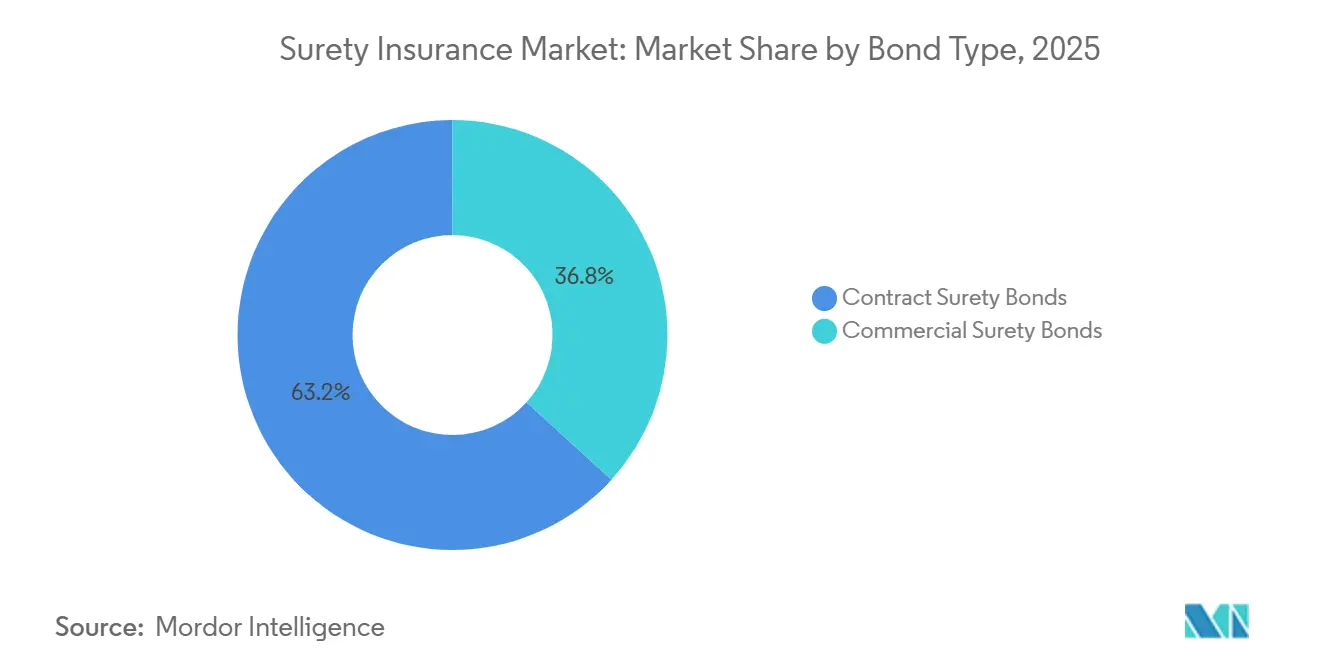
- 保証債券の種類別では、契約保証が2025年の保証保険市場シェアの63.2%を占め、商業保証は2031年にかけてCAGR 6.2%で成長する見込みです。
- エンドユーザー別では、建設・インフラ請負業者が2025年の保証保険市場シェアの57.1%を占め、その他カテゴリーは2031年にかけてCAGR 7.0%で成長する見込みです。
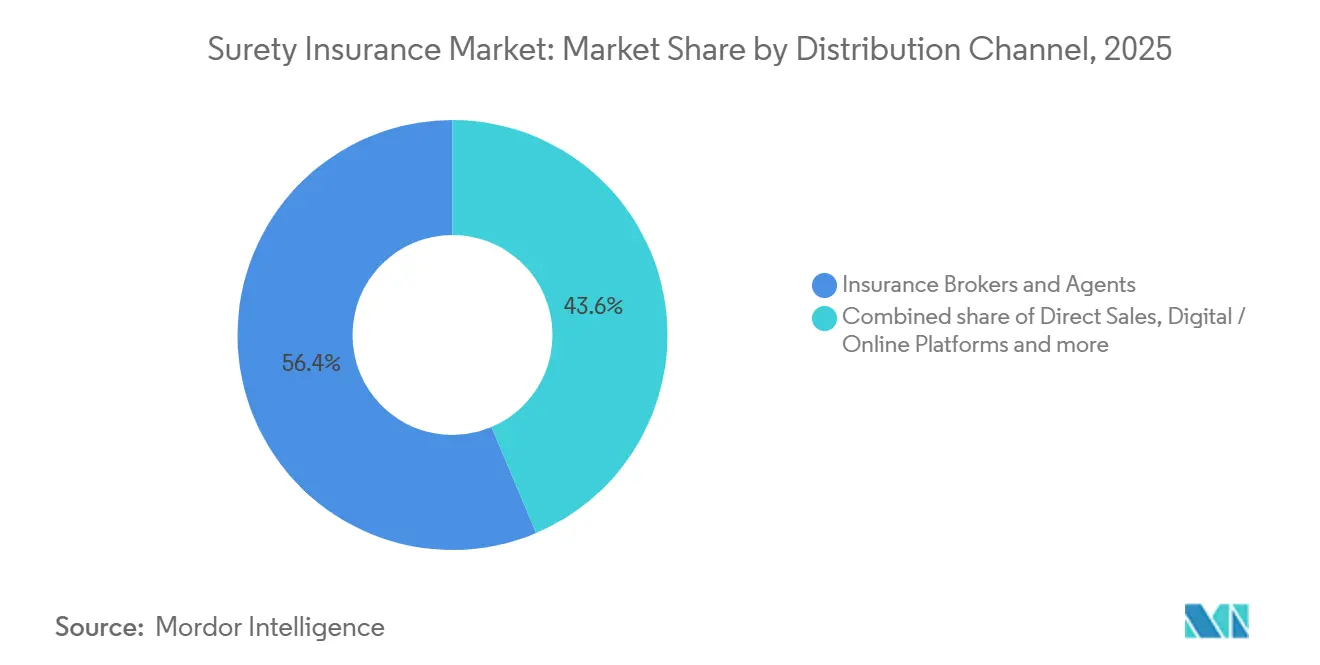
- 流通チャネル別では、保険ブローカーおよびエージェントが2025年の保証保険市場シェアの56.4%を占め、デジタル・オンラインプラットフォームは2031年にかけてCAGR 10.6%で成長する見込みです。
- 地域別では、北米が2025年の保証保険市場シェアの43.0%を占め、アジア太平洋地域は2031年にかけてCAGR 7.4%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよびEPC契約受注による入札・履行保証債券需要の拡大 | +1.8% | グローバル、特に北米、アジア太平洋地域、中東に集中 | 中期(2〜4年) |
| 公共調達要件の厳格化による保証債券義務付けの増加 | +0.7% | 北米および欧州連合、中東・アフリカおよびアジア太平洋地域へ拡大 | 短期(2年以内) |
| 請負業者の事前資格審査による保証能力の戦略的重要性の向上 | +0.4% | グローバル | 中期(2〜4年) |
| 銀行保証の代替手段としての保証債券の受容拡大 | +0.9% | アジア太平洋地域中心(インド、東南アジア)、中東・アフリカへの波及 | 中期(2〜4年) |
| デジタル引受およびE-ボンドプラットフォームによる保証債券発行の加速 | +0.7% | 北米、欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 複雑なエネルギー・産業プロジェクトの拡大による履行・完工保証債券需要の増加 | +0.6% | グローバル、特に北米および中東・アフリカに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよびEPC契約受注による入札・履行保証債券需要の拡大
2026年上半期にインフラ金融活動が増加しました。建設パイプラインには、データセンター、電池工場、半導体施設、電力資産、および輸送プロジェクトが含まれており、これらは相当規模の履行保証を必要とします。これらのプロジェクトは、従来の工と比較して契約金額が大きく、納期が長く、完工義務がより複雑になる傾向があります。したがって、保証保険市場は、請負業者の財務状況だけでなく、その運営能力も評価できる引受業者を必要としています。単一の保険会社がリスク全体を保有したくない場合、中規模の保証会社は共同保証の取り決めを通じて参加することができます。また、保証付き請負業者は貸し手や調達条件を満たすのに有利な立場にある可能性があるため、プロジェクトオーナーは保証を資金調達支援として捉えることもできます。
公共調達要件の厳格化による保証債券義務付けの増加
連邦調達規則の更新FAC 2026-01は2026年3月に発効し、15万米ドルを超える連邦建設契約に対する履行保証および支払保証の義務付けを維持しました[1]米国一般調達局、「連邦調達規則28.102-1 履行保証および支払保証」、Acquisition.gov、acquisition.gov。各保証は一般的に契約金額の100%に相当する必要があり、連邦プロジェクトオーナーに一定水準の保証を提供します。この要件により、保証保険市場は民間建設サイクルのみに依存しない安定した需要基盤を持つことになります。また、連邦資格要件を満たすことができる財務省認定保険会社に対してプレミアムが生じます。連邦受注を目指す請負業者は、入札前に資格を得るために必要な財務記録と保証関係を維持しなければなりません。他の法域における同様の調達要件により、保証手段は任意の金融商品ではなく、契約資格の一部となる場合があります。
銀行保証の代替手段としての保証債券の受容拡大
インドの石炭ブロック割当改正規則2026は、銀行保証の代わりに保険会社が石炭ブロック割当者に対して履行保証を発行することを認めています[2]インド政府石炭省、「石炭ブロック割当改正規則2026」、石炭省、coal.gov.in。同規則はまた、既の割当者が提出済みの銀行保証を、定められた枠組みの下で保険保証債券に置き換えることを認めています。この変更により、保証の利用が標準的な土木工事を超え、相当規模の履行義務を伴う採掘セクターにまで拡大されます。請負業者がプロジェクト保証として銀行の信用枠を担保に入れるのではなく、運転資金として保全できる場合、保証保険市場は恩恵を受けることができます。この変更は、複数の契約を同時に管理し、資材、労働力、設備のための流動性を必要とする企業にとって特に重要となる可能性があります。より広範な受容は依然として、保険会社の引受意欲、請負業者の資格、および保証を受け取る債権者に対する明確な条件に依存しています。
デジタル引受およびE-ボンドプラットフォームによる保証債券発行の加速
Chubb、The Hartford、Liberty Mutual、およびTravelersは2025年12月に保証エコシステムのための共有デジタルインフラを開発するSuretyBindを設立しました[3]SuretyBind、「主要保証会社がSuretyBindの設立を発表」、SuretyBind、suretybind.com。Zurichは2026年5月に準会員として同組織に加入し、大手国際保険会社間の参加を拡大しました。このイニシアチブは、重複したデータ入力を削減し、デジタル保証債券の実行をサポートし、不正を削減するために設計されています。ブローカーと保険会社が別々のシステムを通じて類似した情報を交換することが多いため、保証保険市場は共通のデータ標準から恩恵を受けることができます。デジタル発行は、複雑な引受審査を必要としない小規模で標準化された商業保証債券に最も適しています。複雑な契約保証債券はブローカー主導の配置を引き続き使用する可能性が高いですが、デジタルツールは情報の流れと引受速度を改善することができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い担保要件と財務資格要件による中小請負業者のアクセス制限 | -0.7% | グローバル、特にアジア太平洋地域および南米で深刻 | 中期(2〜4年) |
| 大手請負業者のデフォルトによる高額・長期クレームエクスポージャーの発生 | -0.5% | グローバル、特に北米および中東・アフリカに集中 | 短期(2年以内) |
| 非標準・新興プロジェクトリスクに対する引受意欲の限界 | -0.3% | グローバル | 長期(4年以上) |
| 法域固有の保証規制とライセンス要件による市場の複雑化 | -0.3% | グローバル、特にアジア太平洋地域および南米で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い担保要件と財務資格要件による中小請負業者のアクセス制限
保証引受では、請負業者を評価する際に一般的に資本、能力、および特性が考慮されます。200万米ドルを超える保証債券には、独立した検証を伴う公認会計士作成の財務諸表が必要となる場合があります。専門的な下請業者は、完工残高の7%から10%の運転資本要件に対しても評価される場合があります。これらの要件により、中小請負業者は保証付き工事の実績を確立する前に保証債券を取得することが困難になる場合があります。この結果として生じるサイクルは、より大規模なプロジェクトへの入札能力を制限し、保証保険市場のアクセス可能な顧客基盤を狭めます。米国中小企業庁の保証債券保証プログラムなどのプログラムが一定の支援を提供していますが、満たされていない需要のすべてに対応しているわけではありません。
大手請負業者のデフォルトによる高額・長期クレームエクスポージャーの発生
保証部門は2026年第1四半期に、2025年第1四半期と比較して損害率が上昇しました。クレーム頻度は安定していましたが、プロジェクトが大規模かつ技的に複雑になるにつれてクレームの深刻度が増加しました。機械、電気、配管工事のパッケージは、下請業者の過去の納品実績を20%から50%超過する場合があります。代替請負業者のコスト、長期化する交渉、および訴訟により、デフォルト後の完工費用が増加する可能性があります。したがって、保証保険市場は財務諸表と並んで、請負業者の作業負荷、労務管理、品質管理、およびサプライチェーンの回復力を評価しなければなりません。深刻度の増大は、保険会社が少数の請負業者またはプロジェクトに高いエクスポージャーを持つ場合、再保険会社がポートフォリオをより厳密に審査するきっかけにもなり得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保証債券の種類別:
契約保証がリーディングポジションを維持し、商業保証が需要を拡大契約保証は2025年に市場の63.2%を占め、保証保険市場において最大の保証債券種類となりました。履行保証および支払保証は、建設、エンジニアリング、調達、および土木インフラ契約と密接に結びついているため、中核的な収益基盤を提供しています。入札保証は調達プロセスの早い段階で発行されることが多く、基礎となる入札パイプラインを反映しています。履行保証は、主契約者が契約上の範囲を完了しない場合に保証会社が対応を求められる可能性があるため、より大きな引受上の注意を受けます。支払保証は労働者および資材の請求者を保護し、維持・保証債券は建設完了後の義務に対応します。2026年半ばまでの建設着工件数は前年比6.4%増加し、商業施設およびデータセンターの着工件数は74%増加し、契約保証債券の需要を支えました。
商業保証は最も成長が速い保証債券の種類であり、その保証保険市場規模は2026年から2031年にかけてCAGR 6.2%で拡大すると予測されています。公的機関が規制活動におけるコンプライアンスを支援するために使用するため、ライセンス・許可保証が最大の商業サブセグメントとなっています。裁判所・司法保証、受託者保証、および公務員保証も法的手続きおよび公共行政と結びついています。貿易およびコンプライアンス義務が増加すると、税関・税務保証の需要が高まる可能性があります。このような組み合わせにより、建設調達への依存が軽減され、保険会社に商業活動全体にわたる追加の機会が提供されます。保証保険業界は、保険会社が単一の建設関連商品に集中するのではなく、複数の保証クラスにわたる規制上のエクスポージャーを評価できる場合に恩恵を受けます。


エンドユーザー別:
建設・インフラ請負業者がリードし、その他ユーザーが高成長建設・インフラ請負業者は2025年に市場の57.1%を占め、保証保険市場において最大のエンドユーザーポジションを占めました。その保証債券要件は、公共および民間プロジェクトにおける履行・支払義務と結びついています。5億米ドルの土木プロジェクトを納品する請負業者は、契約金額全額に相当する保証債券を必要とする場合があります。これにより高額保険料の顧客プロファイルが生まれますが、大手請負業者への集中リスクも保険会社にもたらします。データセンター工事を手掛ける請負業者は2026年半ばまでに11.6ヶ月のバックログを抱えていたのに対し、そのような工事を手掛けない請負業者は8.6ヶ月でした。製造・産業企業は、設備供給契約および産業建設工事を通じてもう一つの主要なユーザーグループを形成しています。
その他カテゴリーは最も高い予測成長率を示しており、その保証保険市場規模は2026年から2031年にかけてCAGR 7.0%で成長すると予測されています。このカテゴリーには、特殊プロジェクトの保証を必要とするエネルギー、輸送、およびヘルスケアの請負業者が含まれます。再生可能エネルギーのエンジニアリング、調達、および建設工事は、より長いプロジェクト期間を伴う履行・完工保証債券を必要とする場合があります。太陽光発電所、蓄電池施設、および洋上風力プロジェクトは、試運転、系統連系、および運転マイルストーンをカバーする保証形式を必要とする場合があります。金融機関および専門サービス会社は受託者、裁判所、および公務員保証を使用し、小売・貿易企業はライセンス・許可保証を必要とします。保証保険業界は、従来の建築・土木工事とは異なるプロジェクトの要件に対応するために、従来の保証形式を適応させる必要があります。
流通チャネル別:
ブローカーおよびエージェントがリードし、デジタルプラットフォームが最高成長率を記録保険ブローカーおよびエージェントは2025年に市場流通の56.4%を占め、保証保険市場における主要チャネルであり続けています。その役割は、クライアントが単一限度額、総合限度額、共同保証構造、および補償条件について支援を必要とする大規模な契約プログラムにおいて最も強力です。ブローカーはまた、請負業者と保険会社の引受チームを結びつけ、資格審査プロセスにおける財務情報の提示を支援します。銀行系およびバンカシュアランスチャネルは、既存の融資関係を活用して建設会社に保証商品を提供します。直接販売チャネルは、主契約者が保証会社の引受チームと直接連携する大規模な全国アカウントおよび公共部門プログラムにとって重要です。大規模かつ専門的な保証債券は標準的なデジタル申請を超えた審査を必要とするため、これらのチャネルの役割は継続する可能性があります。
デジタル・オンラインプラットフォームは最も成長が速いチャネルであり、2026年から2031年にかけてCAGR 10.6%で成長すると予測されています。Intact BondClickは2025年1月に自動承認保証債券、信用スコアリングサポート、電子補償実行、およびクレジットカード決済機能を追加しました。このプラットフォームは、10万米ドル未満のライセンス・許可商品を含む小規模商業保証債券の発行プロセスの短縮をサポートします。デジタルシステムはデータ入力を削減し、ブローカーおよびバイヤーにより一貫したエクスペリエンスを提供することができます。大手保険会社もSuretyBindを通じた共有インフラへの投資を行い、エコシステム全体のデータ伝送を改善しています。定型的な保証債券は自動化されたチャネルへシフトする可能性がある一方、複雑な契約保証債券はブローカーの専門知識と個別の引受審査に依存し続けるでしょう。
地域分析
北米および欧州の保証保険市場
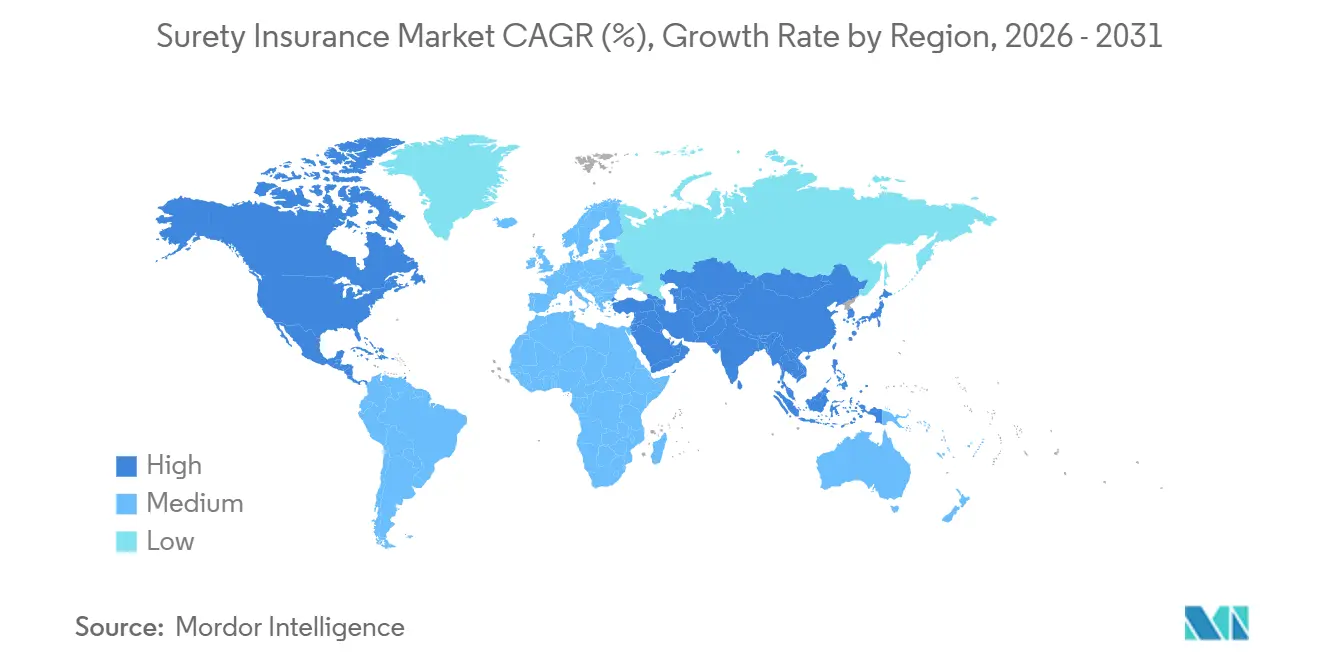
北米は2025年に市場の43.0%を占め、保証保険市場において最大の地理的シェアを有している。ミラー法および連邦調達規則は、連邦政府の適格建設契約に対して履行保証および支払保証の提供を義務付けている。この要件により、同地域には建設関連の保証需要の定した基盤が形成されている。米国財務省通達570は、連邦プロジェクト向けに承認された保証会社のリストを維持しており、保険会社の資格認定および債権者の信頼を支えている。北米ではさらに、デジタル資産、大麻、および専門医療活動に関するライセンス・許可保証への需要も存在する。欧州は重要な地位を占めているが、複数の法域において銀行保証が依然として優先される手段であるため、拡大ペースは緩やかである。
アジア太平洋および南米の保証保険市場
アジア太平洋地域は最も成長が速い地域であり、保証保険市場規模は2026年から2031年にかけて7.4%のCAGRで拡大すると予測されている。同地域の需要は、インフラプログラム、規制改革、および銀行保証の代替手段としての保証の普及拡大と連動している。インドは重要な貢献国であり、2026年の石炭配分規則により、履行保証として保険保証債の使用が認められている。中国とインドは有利な引受能力と競争力のある価格設定を有している一方、日本は再保険コストの上昇と価格競争圧力に直面している。インドネシア、ベトナム、タは、保証要件を含む官民連携の枠組みを整備しつつある。ブラジルとアルゼンチンが牽引する南米は、通貨変動と資金調達の複雑さに直面してきたが、インフラ特許権および エネルギー改革が完工保証および履行保証への需要を支えている。
中東・アフリカの保証保険市場
中東およびアフリカは、プロジェクトのサプライチェーン全体にわたって履行保証を必要とする大規模な建設・投資プログラムの恩恵を受けている。サウジアラビアの活発な建設パイプラインは1.3 トリリオン 米ドルを超えており、保証手段への需要を支える可能性がある。保証保険市場は、調達規則が履行保証に対する明確な受入基準を定めている地域において成長が見込まれる。サウジアラビアの調達改革は、政府調達、特にデジタル調達におけるセキュリティおよびサイバーセキュリティ要件を強化しつつある。南アフリカとエジプトは、官民連携およびエネルギー投資によってプロジェクト活動が増加していることから、地域の成長拠点として注目されている。新たな需要が発行済み保証に転換されるペースは、現地の保引受能力、法的枠組み、および請負業者の財務健全性によって左右される。

競合環境
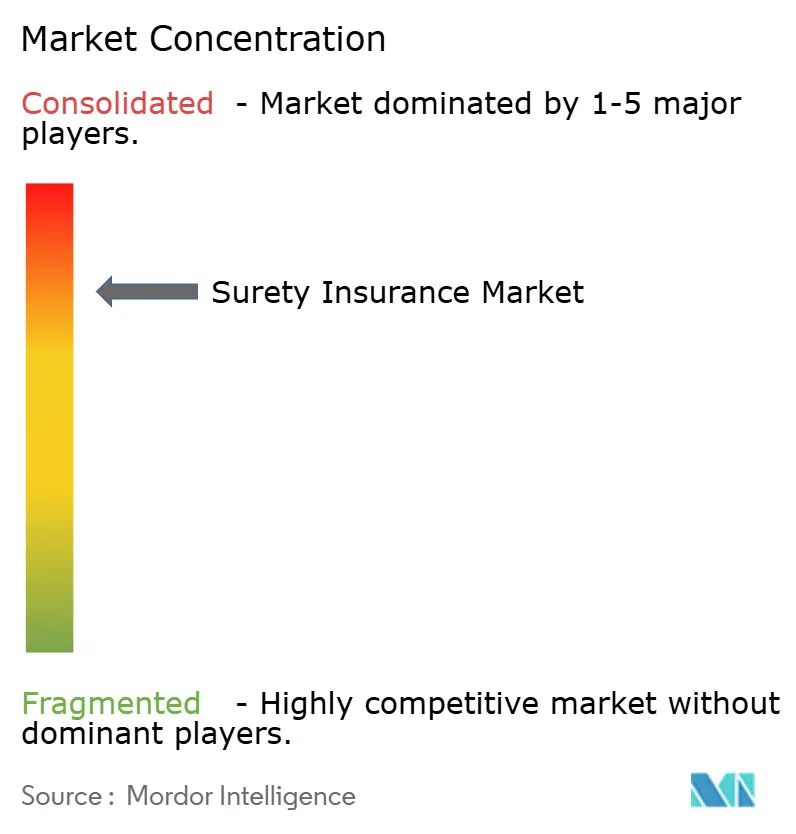
保証保険市場はTravelers、Liberty Mutual、Zurich、およびTokio Marineがリーディング層を形成し、集中した構造となっています。CNA Surety、Chubb、Allianz Trade、Arch Capital、Markel Surety、およびW.R. Berkleyは、専門性、地理的リーチ、および引受専門知識を通じて競争する第二グループを形成しています。Travelersは歴史的に米国の契約保証債券の22%を占めていました。CNAは単一リスク限度額で100億米ドルの引受能力を持つと報告されています。このセクターは2024年に高い収益性を達成し、2026半ばまでの期間のほとんどで価格がほぼ変わらなかったにもかかわらず、純利益率45%超(過去10年間で最高水準)を達成しました。保険会社は収益性を支えるために、料率引き上げよりもクレーム管理、リスク選択、およびポートフォリオ規律に依存してきました。
再保険は引き続き利用可能ですが、再保険会社は強固な過去実績を持つポートフォリオと、建設エクスポージャーが集中したポートフォリオを区別しています。したがって、保証保険市場は大規模プロジェクトや請負業者ストレスが高いセクターへのエクスポージャーを持つ保険会社にとってより厳しい環境となっています。Chubb、The Hartford、Liberty Mutual、およびTravelersは2025年12月にSuretyBindを設立し、Zurichは2026年5月に準会員として加入しました。この共有プラットフォームは、デジタル保証債券の実行をサポートし、重複した情報入力を削減し、データ交換を改善することを目的としています。この動きは、発行の速度と容易さが重要な標準化された商業保証債券において保険会社のポジションを強化する可能性があります。また、技術標準が引受判断を置き換えることなく競争を支援できるという認識を反映しています。
専門保証会社は、大手保険会社の財務要件に適合しない請負業者にサービスを提供することができます。Merchants Bonding Company、Old Republic Surety、およびBerkley Surety Groupは、そのようなニッチで事業を展開する保険会社の例です。保証保険市場は、中堅請負業者、再生可能エネルギーエンジニアリングプロジェクト、および地域の引受能力が限られているクロスボーダープログラムに機会があります。これらの分野では、契約形式、完工リスク、および法的救済手段がプロジェクトおよび法域によって異なるため、差別化されたリスク評価が必要です。地域の引受知識と十分な引受能力を組み合わせた保険会社は、標準化されたプログラムに適さない義務に対応することができます。各保険会社の競争上のポジションは、クレーム実績、再保険アクセス、ブローカー関係、技術投資、および限度額設定における規律に依存するでしょう。
保証保険業界リーダー
The Travelers Companies, Inc.
Liberty Mutual Insurance Company
Zurich Insurance Group Ltd.
Tokio Marine Holdings, Inc.(Tokio Marine HCC)
Chubb Limited
- *免責事項:主要選手の並び順不同
保証保険市場
- The Travelers Companies, Inc.
- Liberty Mutual Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- CNA Financial Corporation (CNA Surety)
- Allianz SE (Allianz Trade)
- The Hartford Financial Services Group, Inc.
- Tokio Marine Holdings, Inc. (Tokio Marine HCC)
- Sompo Holdings, Inc. (Sompo International)
- American International Group, Inc. (AIG)
- Arch Capital Group Ltd.
- Markel Group Inc. (Markel Surety)
- Old Republic International Corporation (Old Republic Surety)
- Intact Financial Corporation
- QBE Insurance Group Limited
- W. R. Berkley Corporation (Berkley Surety Group)
- American Financial Group, Inc. (Great American Insurance Group)
- Merchants Bonding Company
- Atradius N.V.
- Credendo Group

Recent Industry Developments in 保証保険市場
- 2026年5月:Zurich Insurance GroupがSuretyBindに準会員として加入し、Chubb、Hartford、Liberty Mutual、およびTravelersの創設連合を拡大しました。Zurichの参加により、プラットフォームのグローバルインフラおよびクロスボーダー契約保証プログラムへのリーチが広がり、完全なデジタル保証債券発行に向けた重要な第一歩は独自技術ではなくデータ標準化であるという業界全体の認識を示しています。
- 2026年3月:米国連邦調達規則の更新FAC 2026-01が発効し、FAR 28.102-1の下で、15万米ドルを超える連邦建設契約において契約金額の100%に相当する履行保証および支払保証が義務付けられることが再確認されました。この更新はまた、財務省認定保証会社の資格要件を維持し、米国の契約保証引受業者に対する規制コンプライアンスの枠組みを強化しました。
- 2026年2月:インドの石炭省が石炭ブロック割当改正規則2026を発行し、1957年鉱山・鉱物開発規制法に基づく割当において、石炭ブック割当者が履行銀行保証を保険保証債券に置き換えることを正式に認めました。既存の割当者も提出済みの銀行保証を保険保証債券に置き換えることが認められ、インフラから採掘産業への保証の銀行保証代替モデルが拡大されました。
- 2025年12月:Chubb Limited、The Hartford、Liberty Mutual、およびTravelersが、保証会社、ブローカー、および市場参加者を結ぶデータ伝送プラットフォームを構築し、デジタル保証債券の実行を可能にする技術を提供するために設計された共有デジタルインフラ会社SuretyBind, LLCの設立を発表しました。サービスは厳格な独占禁止法の監督下で2027年に開始される予定です。このイニシアチブは、保証データインフラの断片化に対する業界初の協調的な対応を表しています。


グローバル保証保険市場レポートの範囲
| 契約保証債券 | 入札保証債券 |
| 履行保証債券 | |
| 支払(労働・資材)保証債券 | |
| 維持・保証債券 | |
| 前払いおよびその他の契約保証債券 | |
| 商業保証債券 | ライセンス・許可保証債券 |
| 裁判所・司法保証債券 | |
| 受託者・遺産管理保証債券 | |
| 公務員保証債券 | |
| 税関・税務およびその他商業保証債券 |
| 建設・インフラ請負業者 |
| 製造・産業企業 |
| 金融機関および専門サービス会社 |
| 小売・卸売・貿易およびその他商業企業 |
| その他(エネルギー、輸送、ヘルスケアなどを含む) |
| 直接販売 |
| 保険ブローカーおよびエージェント |
| 銀行系・バンカシュアランスおよびパートナーシップチャネル |
| デジタル・オンラインプラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保証債券の種類別 | 契約保証債券 | 入札保証債券 |
| 履行保証債券 | ||
| 支払(労働・資材)保証債券 | ||
| 維持・保証債券 | ||
| 前払いおよびその他の契約保証債券 | ||
| 商業保証債券 | ライセンス・許可保証債券 | |
| 裁判所・司法保証債券 | ||
| 受託者・遺産管理保証債券 | ||
| 公務員保証債券 | ||
| 税関・税務およびその他商業保証債券 | ||
| エンドユーザー別 | 建設・インフラ請負業者 | |
| 製造・産業企業 | ||
| 金融機関および専門サービス会社 | ||
| 小売・卸売・貿易およびその他商業企業 | ||
| その他(エネルギー、輸送、ヘルスケアなどを含む) | ||
| 流通チャネル別 | 直接販売 | |
| 保険ブローカーおよびエージェント | ||
| 銀行系・バンカシュアランスおよびパートナーシップチャネル | ||
| デジタル・オンラインプラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
保証保険の成長を促進しているものは何ですか?
インフラ建設、正式な調達要件、保証債券の受容拡大、およびデジタル発行ツールが需要を支えています。このセクターは2026年から2031年にかけてCAGR 5.6%で成長すると予測されています。
保証保険においてどの保証債券の種類がリードしていますか?
契約保証が2025年の収益の63.2%でリードしました。履行保証、支払保証、および入札保証は建設・インフラ調達と密接に結びついています。
どの顧客グループが保証債券を最も頻繁に使用しますか?
建設・インフラ請負業者は2025年に需要の57.1%を占めました。これは大規模プロジェクトが一般的に履行・支払保証を必要とするためです。
デジタル保証プラットフォームが注目を集めているのはなぜですか?
デジタルプラットフォームは、小規模な標準化された商業保証債券の発行を短縮できるため、2031年にかけてCAGR 10.6%で成長すると予測されています。
保証商品において最も成長が速い地域はどこですか?
アジア太平洋地域は、インフラプログラムおよび一部の銀行保証に代わる保証債券の規制上の受容に支えられ、2031年にかけてCAGR 7.4%で成長すると予測されています。
保証プロバイダーにとっての主なリスクは何ですか?
大手請負業者のデフォルトは、特に技術的なプロジェクトが請負業者の財務・運営能力を超える場合に、高額かつ長期にわたるクレームを生み出す可能性があります。
最終更新日:



