
Taille et part du marché de l'assurance caution
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.90 Milliards de dollars |
| Taille du Marché (2031) | 31.30 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
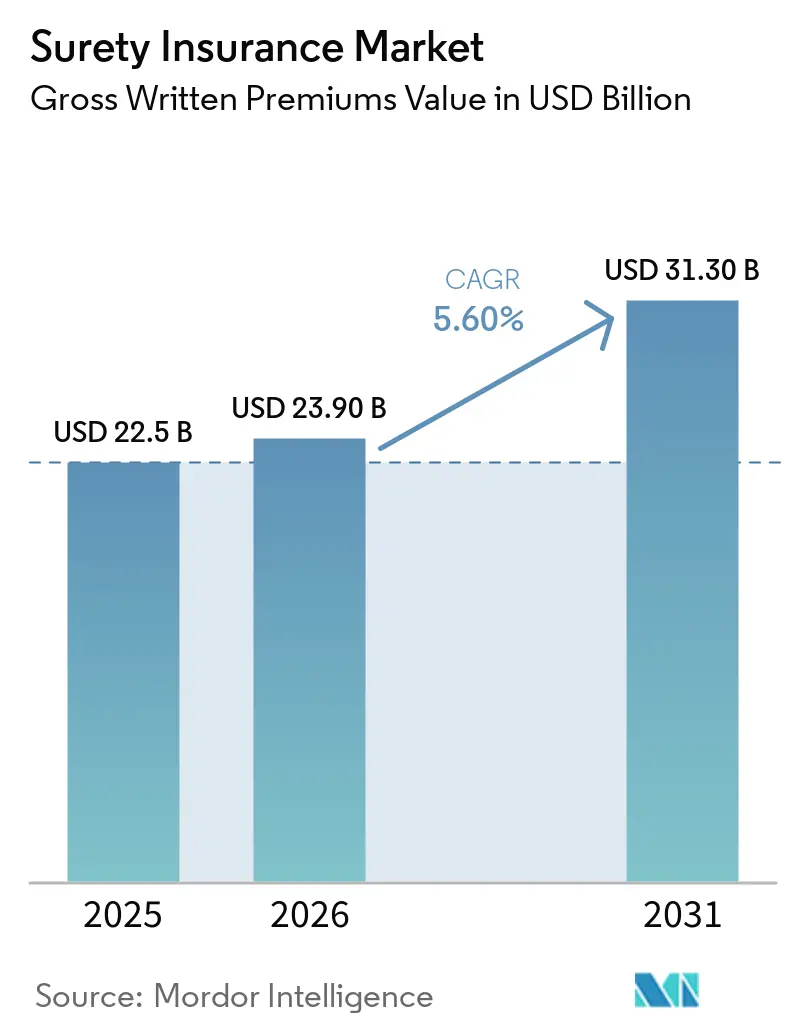
Analyse du marché de l'assurance caution par Mordor Intelligence
La taille du marché de l'assurance caution, en termes de valeur des primes brutes émises, devrait passer de 22,5 milliards USD en 2025 à 23,90 milliards USD en 2026 et atteindre 31,30 milliards USD d'ici 2031, à un CAGR de 5,60 % sur la période 2026-2031.
Le marché de l'assurance caution est soutenu par des programmes d'infrastructure, d'énergie et de construction numérique qui nécessitent une garantie de bonne exécution tout au long de la réalisation des projets. Des projets plus importants et plus complexes augmentent la valeur des engagements individuels, accordant une plus grande importance à la discipline de souscription et au soutien de la réassurance. La croissance des primes dépend davantage des nouvelles attributions de marchés, des exigences réglementaires et d'une adoption plus large des cautionnements commerciaux que des hausses de prix, le mouvement des tarifs restant limité. Le marché est également exposé à des risques de projets concentrés plus importants, car la hausse des coûts des matériaux, les perturbations de la chaîne d'approvisionnement et les pénuries de main-d'œuvre spécialisée peuvent fragiliser la liquidité des entrepreneurs.
Points clés du rapport
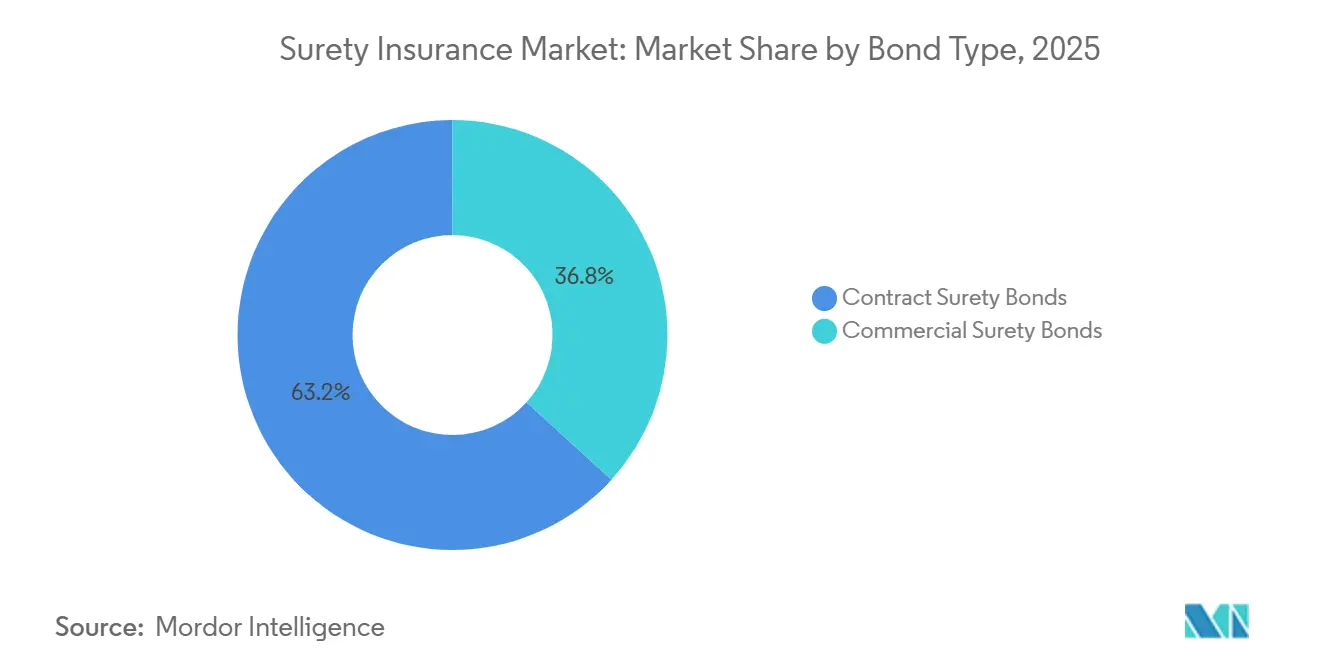
- Par type de cautionnement, la caution contractuelle a capté 63,2 % de la part du marché de l'assurance caution en 2025, tandis que la caution commerciale devrait croître à un CAGR de 6,2 % jusqu'en 2031.
- Par utilisateur final, les entrepreneurs en construction et infrastructure ont capté 57,1 % de la part du marché de l'assurance caution en 2025, tandis que la catégorie autres devrait croître à un CAGR de 7,0 % jusqu'en 2031.
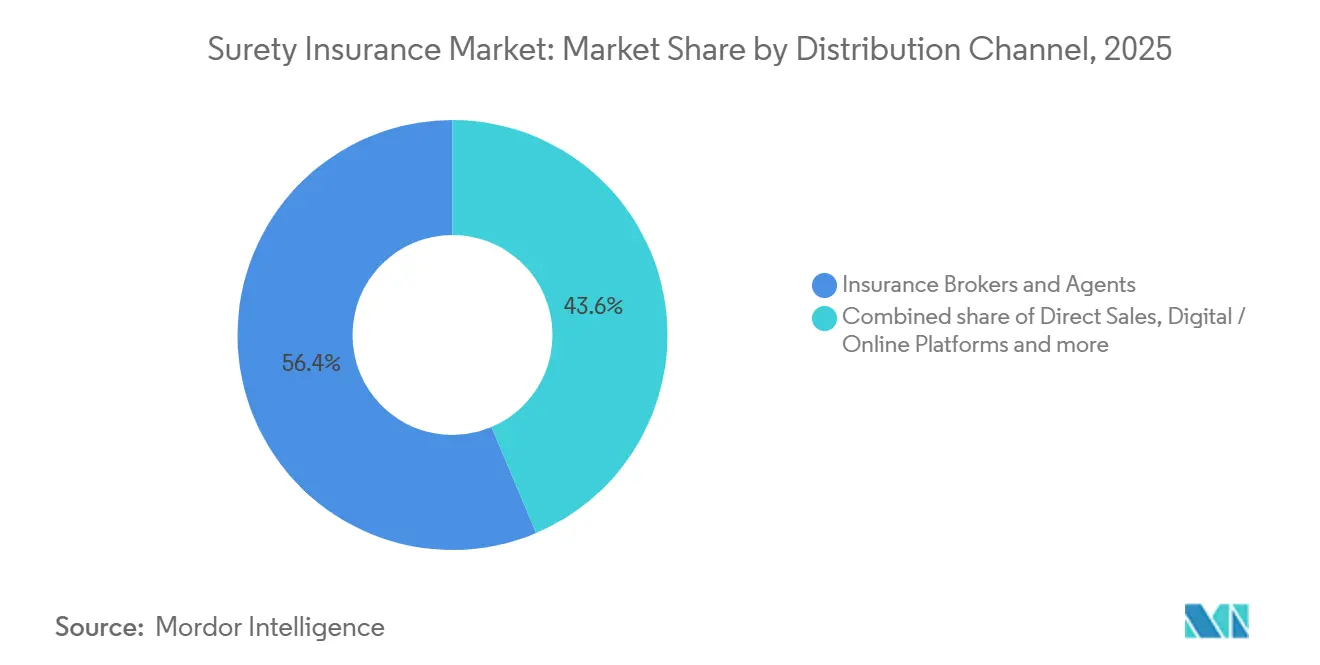
- Par canal de distribution, les courtiers et agents d'assurance ont capté 56,4 % de la part du marché de l'assurance caution en 2025, tandis que les plateformes numériques et en ligne devraient croître à un CAGR de 10,6 % jusqu'en 2031.
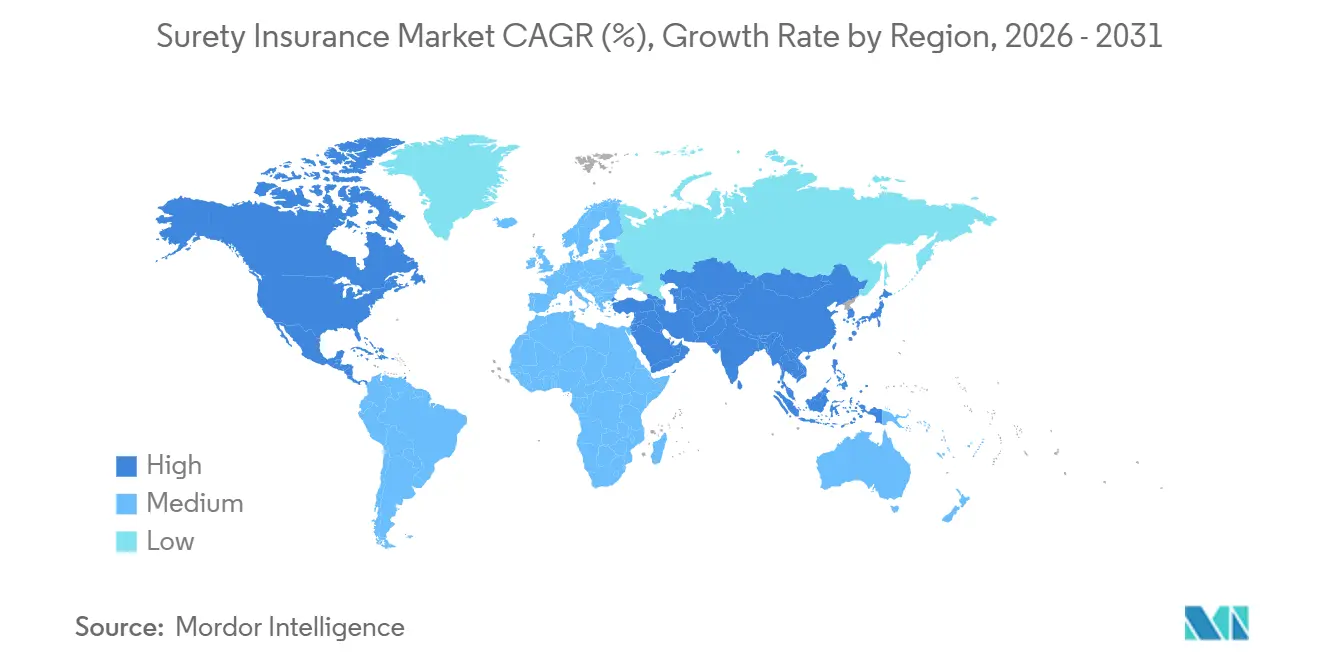
- Par géographie, l'Amérique du Nord a capté 43,0 % de la part du marché de l'assurance caution en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Attribution de marchés d'infrastructure et de contrats EPC élargissant la demande de cautionnements d'offre et de bonne exécution | +1.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de marchés publics augmentant le cautionnement obligatoire | +0.7% | Amérique du Nord et UE, en expansion vers le Moyen-Orient, l'Afrique et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Préqualification des entrepreneurs augmentant l'importance stratégique de la capacité de cautionnement | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Acceptation croissante des cautionnements comme alternative aux garanties bancaires | +0.9% | Cœur Asie-Pacifique (Inde, Asie du Sud-Est), extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Souscription numérique et plateformes d'obligations électroniques accélérant l'émission de cautionnements | +0.7% | Amérique du Nord, Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de projets énergétiques et industriels complexes augmentant les exigences en matière de cautionnements de bonne exécution et d'achèvement | +0.6% | Mondial, concentré en Amérique du Nord et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Attribution de marchés d'infrastructure et de contrats EPC élargissant la demande de cautionnements d'offre et de bonne exécution
L'activité de financement des infrastructures a augmenté au cours du premier semestre 2026. Le pipeline de construction comprend des centres de données, des usines de batteries, des installations de semi-conducteurs, des actifs énergétiques et des projets de transport qui nécessitent une garantie de bonne exécution substantielle. Ces projets ont tendance à avoir des valeurs contractuelles plus élevées, des délais de livraison plus longs et des obligations d'achèvement plus complexes que les travaux conventionnels. Le marché de l'assurance caution dépend donc de souscripteurs capables d'évaluer la capacité opérationnelle d'un entrepreneur ainsi que sa situation financière. Les cautions de taille intermédiaire peuvent participer par le biais d'arrangements de co-caution lorsqu'un seul assureur ne souhaite pas conserver l'exposition totale. Les maîtres d'ouvrage peuvent également considérer le cautionnement comme un soutien au financement, car un entrepreneur cautionné peut être mieux placé pour satisfaire aux conditions des prêteurs et des marchés publics.
Exigences plus strictes en matière de marchés publics augmentant le cautionnement obligatoire
La mise à jour du Règlement fédéral sur les acquisitions FAC 2026-01 est entrée en vigueur en mars 2026 et a maintenu les cautionnements de bonne exécution et de paiement obligatoires pour les contrats de construction fédéraux supérieurs à 150 000 USD[1]Administration des services généraux des États-Unis, "Règlement fédéral sur les acquisitions 28.102-1 Cautionnements de bonne exécution et de paiement," Acquisition.gov, acquisition.gov. Chaque cautionnement doit généralement être égal à 100 % de la valeur du contrat, ce qui offre aux maîtres d'ouvrage fédéraux un niveau de sécurité défini. Cette exigence confère au marché de l'assurance caution une base de demande durable qui ne repose pas uniquement sur les cycles de construction privée. Elle accorde également une prime aux assureurs inscrits au Trésor qui peuvent satisfaire aux conditions d'éligibilité fédérales. Les entrepreneurs souhaitant obtenir des marchés fédéraux doivent maintenir les dossiers financiers et les relations de cautionnement nécessaires pour se qualifier avant de soumissionner. Des exigences similaires en matière de marchés publics dans d'autres juridictions peuvent faire d'un instrument de caution une condition d'éligibilité au contrat plutôt qu'un produit financier optionnel.
Acceptation croissante des cautionnements comme alternative aux garanties bancaires
Les règles d'amendement sur l'attribution des blocs charbonniers en Inde de 2026 permettent aux assureurs d'émettre des garanties de bonne exécution pour les attributaires de blocs charbonniers en lieu et place de garanties bancaires[2]Ministère du Charbon, Gouvernement de l'Inde, "Règles d'amendement sur l'attribution des blocs charbonniers, 2026," Ministère du Charbon, coal.gov.in. Les règles permettent également aux attributaires existants de remplacer les garanties bancaires soumises par des cautionnements d'assurance dans le cadre établi. Ce changement étend l'utilisation des cautions au-delà des travaux civils standard et dans un secteur extractif avec des obligations de bonne exécution substantielles. Le marché de l'assurance caution peut en bénéficier lorsque les entrepreneurs préservent leurs lignes de crédit bancaires pour le fonds de roulement plutôt que de les engager comme garantie de projet. Ce changement peut être particulièrement pertinent pour les entreprises qui gèrent plusieurs contrats simultanément et ont besoin de liquidités pour les matériaux, la main-d'œuvre et l'équipement. Une acceptation plus large dépend encore de l'appétit des assureurs, des qualifications des entrepreneurs et de conditions claires pour les bénéficiaires qui reçoivent le cautionnement.
Souscription numérique et plateformes d'obligations électroniques accélérant l'émission de cautionnements
Chubb, The Hartford, Liberty Mutual et Travelers ont fondé SuretyBind en décembre 2025 pour développer une infrastructure numérique partagée pour l'écosystème de la caution[3]SuretyBind, "Les principales cautions annoncent le lancement de SuretyBind," SuretyBind, suretybind.com. Zurich a rejoint l'organisation en tant que membre associé en mai 2026, élargissant la participation parmi les grands assureurs internationaux. L'initiative est conçue pour réduire la saisie de données en double, soutenir l'exécution numérique des cautionnements et réduire la fraude. Le marché de l'assurance caution peut bénéficier de normes de données communes, car les courtiers et les assureurs échangent souvent des informations similaires via des systèmes distincts. L'émission numérique est la plus adaptée aux cautionnements commerciaux standardisés de plus petite taille qui ne nécessitent pas d'examen de souscription complexe. Les cautionnements contractuels complexes continueront probablement à utiliser le placement par courtier, bien que les outils numériques puissent améliorer le flux d'informations et la rapidité de souscription.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en matière de garanties et de qualifications financières limitant l'accès aux petits entrepreneurs | -0.7% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Défaillances de grands entrepreneurs créant une exposition aux sinistres à haute sévérité et à longue traîne | -0.5% | Mondial, concentré en Amérique du Nord et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Appétit de souscription limité pour les risques de projets non standard et émergents | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Réglementations de cautionnement et exigences de licence spécifiques aux juridictions augmentant la complexité du marché | -0.3% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de garanties et de qualifications financières limitant l'accès aux petits entrepreneurs
La souscription de caution prend généralement en compte le capital, la capacité et le caractère lors de l'évaluation d'un entrepreneur. Les cautionnements supérieurs à 2 millions USD peuvent nécessiter des états financiers préparés par un expert-comptable avec vérification indépendante. Les sous-traitants spécialisés peuvent également être évalués par rapport à des exigences de fonds de roulement de 7 % à 10 % du carnet de commandes restant à réaliser. Ces exigences peuvent empêcher les petits entrepreneurs d'obtenir des cautionnements avant d'avoir établi un historique de travaux cautionnés réussis. Le cycle qui en résulte limite leur capacité à soumissionner sur des projets plus importants et réduit la base de clientèle accessible pour le marché de l'assurance caution. Des programmes tels que le Programme de garantie de cautionnement de la Small Business Administration des États-Unis apportent un certain soutien, mais ils ne répondent pas à toute la demande non satisfaite.
Défaillances de grands entrepreneurs créant une exposition aux sinistres à haute sévérité et à longue traîne
Le secteur de la caution a enregistré un ratio de sinistres plus élevé au premier trimestre 2026 par rapport au premier trimestre 2025. La fréquence des sinistres est restée stable, mais la sévérité des sinistres a augmenté à mesure que les projets devenaient plus importants et plus techniques. Les lots mécaniques, électriques et de plomberie peuvent dépasser de 20 % à 50 % l'expérience de livraison passée d'un sous-traitant. Les coûts de remplacement des entrepreneurs, les négociations prolongées et les litiges peuvent augmenter les dépenses d'achèvement après une défaillance. Le marché de l'assurance caution doit donc évaluer la charge de travail des entrepreneurs, la gestion de la main-d'œuvre, les contrôles de qualité et la résilience de la chaîne d'approvisionnement en plus des états financiers. Une sévérité accrue peut également amener les réassureurs à examiner les portefeuilles plus attentivement lorsqu'un assureur est fortement exposé à un petit groupe d'entrepreneurs ou de projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cautionnement :
la caution contractuelle occupe la position dominante tandis que la caution commerciale élargit la demandeLa caution contractuelle détenait 63,2 % du marché en 2025, ce qui en fait le type de cautionnement le plus important du marché de l'assurance caution. Les cautionnements de bonne exécution et de paiement constituent la base de revenus principale car ils sont étroitement liés aux contrats de construction, d'ingénierie, d'approvisionnement et d'infrastructure civile. Les cautionnements d'offre sont souvent émis tôt dans le processus d'appel d'offres et reflètent le pipeline d'appels d'offres sous-jacent. Les cautionnements de bonne exécution font l'objet d'une plus grande attention de souscription car ils peuvent obliger la caution à intervenir si le mandant n'achève pas son périmètre contractuel. Les cautionnements de paiement protègent les demandeurs de main-d'œuvre et de matériaux, tandis que les cautionnements de maintenance et de garantie couvrent les obligations après l'achèvement de la construction. Les mises en chantier ont augmenté de 6,4 % d'une année sur l'autre jusqu'à mi-2026, tandis que les mises en chantier commerciales et de centres de données ont augmenté de 74 %, soutenant la demande de cautionnements contractuels.
La caution commerciale est le type de cautionnement à la croissance la plus rapide, et sa taille sur le marché de l'assurance caution devrait s'étendre à un CAGR de 6,2 % entre 2026 et 2031. Les cautionnements de licence et de permis constituent le plus grand sous-segment commercial car les autorités publiques les utilisent pour soutenir la conformité dans les activités réglementées. Les cautionnements judiciaires et de tribunal, les cautionnements fiduciaires et les cautionnements d'agents publics sont également liés aux processus juridiques et à l'administration publique. Les cautionnements douaniers et fiscaux peuvent voir leur demande augmenter lorsque les obligations commerciales et de conformité s'accroissent. Cette combinaison réduit la dépendance aux marchés publics de construction et offre aux assureurs des opportunités supplémentaires dans les activités commerciales. Le secteur de l'assurance caution bénéficie lorsque les assureurs peuvent évaluer les expositions réglementaires dans plusieurs classes de cautionnements plutôt que de se concentrer sur un seul produit lié à la construction.


Par utilisateur final :
les entrepreneurs en construction et infrastructure sont en tête tandis que les autres utilisateurs croissent plus rapidementLes entrepreneurs en construction et infrastructure détenaient 57,1 % du marché en 2025 et représentaient la plus grande position d'utilisateur final sur le marché de l'assurance caution. Leurs exigences en matière de cautionnement sont liées aux obligations de bonne exécution et de paiement sur des projets publics et privés. Un entrepreneur réalisant un projet civil de 500 millions USD peut nécessiter des cautionnements égaux à la valeur totale du contrat. Cela crée un profil de compte à prime élevée mais expose également les assureurs à une concentration au sein des grands entrepreneurs. Les entrepreneurs ayant des travaux de centres de données disposaient de 11,6 mois de carnet de commandes jusqu'à mi-2026, contre 8,6 mois pour les entrepreneurs sans ce type de travaux. Les entreprises manufacturières et industrielles constituent un autre groupe d'utilisateurs majeur à travers les contrats de fourniture d'équipements et les travaux de construction industrielle.
La catégorie autres affiche la croissance prévisionnelle la plus élevée, et sa taille sur le marché de l'assurance caution devrait croître à un CAGR de 7,0 % entre 2026 et 2031. Cette catégorie comprend les entrepreneurs en énergie, transport et santé qui ont besoin de garanties pour des projets spécialisés. Les travaux d'ingénierie, d'approvisionnement et de construction dans les énergies renouvelables peuvent nécessiter des cautionnements de bonne exécution et d'achèvement avec des périodes de projet plus longues. Les parcs solaires, les installations de stockage de batteries et les projets éoliens offshore peuvent nécessiter des formes de cautionnement couvrant la mise en service, l'interconnexion au réseau et les jalons opérationnels. Les institutions financières et les cabinets de services professionnels utilisent des cautionnements fiduciaires, judiciaires et d'agents publics, tandis que les entreprises de commerce de détail et de négoce nécessitent des cautionnements de licence et de permis. Le secteur de l'assurance caution doit adapter les formulaires existants aux exigences de projets qui diffèrent des travaux traditionnels de btiment et de génie civil.
Par canal de distribution :
les courtiers et agents sont en tête tandis que les plateformes numériques enregistrent la croissance la plus élevéeLes courtiers et agents d'assurance détenaient 56,4 % de la distribution du marché en 2025 et restent le canal principal du marché de l'assurance caution. Leur rôle est le plus fort dans les grands programmes contractuels où les clients ont besoin d'assistance pour les limites individuelles, les limites globales, les structures de co-caution et les conditions d'indemnisation. Les courtiers connectent également les entrepreneurs avec les équipes de souscription des assureurs et aident à présenter les informations financières lors du processus de qualification. Les canaux bancassurance et affiliés aux banques utilisent les relations de prêt existantes pour offrir des produits de cautionnement aux entreprises de construction. Les canaux de vente directe sont importants pour les grands comptes nationaux et les programmes du secteur public où le mandant travaille avec l'équipe de souscription de la caution. Ces rôles de canal peuvent se maintenir car les cautionnements importants et spécialisés nécessitent un examen au-delà d'une demande numérique standard.
Les plateformes numériques et en ligne sont le canal à la croissance la plus rapide et devraient croître à un CAGR de 10,6 % entre 2026 et 2031. Intact BondClick a ajouté des cautionnements à approbation automatique, un soutien à la notation de crédit, l'exécution électronique d'indemnités et la possibilité de paiement par carte de crédit en janvier 2025. La plateforme prend en charge un processus d'émission plus court pour les petits cautionnements commerciaux, y compris les produits de licence et de permis inférieurs à 100 000 USD. Les systèmes numériques peuvent réduire la saisie de données et offrir une expérience plus cohérente pour les courtiers et les acheteurs. Les grands assureurs investissent également dans une infrastructure partagée via SuretyBind pour améliorer la transmission de données dans l'écosystème. Les cautionnements courants pourraient migrer vers des canaux automatisés, tandis que les cautionnements contractuels complexes restent dépendants de l'expertise des courtiers et de l'examen individuel de souscription.
Analyse géographique
Marché de l'assurance caution en Amérique du Nord et en Europe
L'Amérique du Nord détenait 43,0 % du marché en 2025, représentant la plus grande part géographique du marché de l'assurance caution. Le cadre du Miller Act et le Federal Acquisition Regulation exigent des cautionnements de bonne exécution et de paiement pour les marchés de construction fédéraux éligibles. Cette exigence confère à la région une base stable de demande de cautionnements liés à la construction. La circulaire 570 du Département du Trésor des États-Unis maintient une liste de cautions agréées pour les projets fédéraux, soutenant la qualification des assureurs et la confiance des bénéficiaires. L'Amérique du Nord enregistre également une demande de cautionnements de licence et de permis dans les actifs numériques, le cannabis et les activités de santé spécialisées. L'Europe occupe une position significative, mais connaît une expansion plus lente, car les garanties bancaires restent l'instrument privilégié dans plusieurs juridictions.
Marché de l'assurance caution en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique est la région à la croissance la plus rapide, et la taille du marché de l'assurance caution devrait s'étendre à un CAGR de 7,4 % entre 2026 et 2031. La demande dans la région est liée aux programmes d'infrastructure, aux réformes réglementaires et à une acceptation plus large des cautionnements en tant qu'alternative aux garanties bancaires. L'Inde est un contributeur important, car ses règles d'allocation du charbon de 2026 autorisent les cautionnements d'assurance pour la sécurité d'exécution. La Chine et l'Inde bénéficient d'une capacité favorable et de prix compétitifs, tandis que le Japon fait face à des coûts de réassurance plus élevés et à une pression sur les prix. L'Indonésie, le Vietnam et la Thaïlande développent des cadres de partenariat public-privé qui incluent de plus en plus des exigences de cautionnement. L'Amérique du Sud, menée par le Brésil et l'Argentine, a été confrontée à la volatilité des devises et à la complexité du financement, bien que les concessions d'infrastructure et les réformes énergétiques soutiennent la demande de cautionnements d'achèvement et de bonne exécution.
Marché de l'assurance caution au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique bénéficient de grands programmes de construction et d'investissement qui nécessitent des garanties de bonne exécution tout au long des chaînes d'approvisionnement des projets. Le pipeline de construction actif de l'Arabie saoudite a dépassé 1,3 milliard USD, ce qui peut soutenir la demande d'instruments de cautionnement. Le marché de l'assurance caution peut croître là où les règles de passation des marchés prévoient des normes d'acceptation claires pour les garanties de bonne exécution. Les réformes de la passation des marchés en Arabie saoudite renforcent les exigences en matière de sécurité et de cybersécurité dans les marchés publics, notamment pour les achats numériques. L'Afrique du Sud et l'Égypte sont identifiées comme des points de croissance régionaux, car les partenariats public-privé et les investissements énergétiques accroissent l'activité des projets. La capacité d'assurance locale, les cadres juridiques et la qualité financière des entrepreneurs détermineront le rythme auquel la nouvelle demande se convertit en cautionnements émis.

Paysage concurrentiel
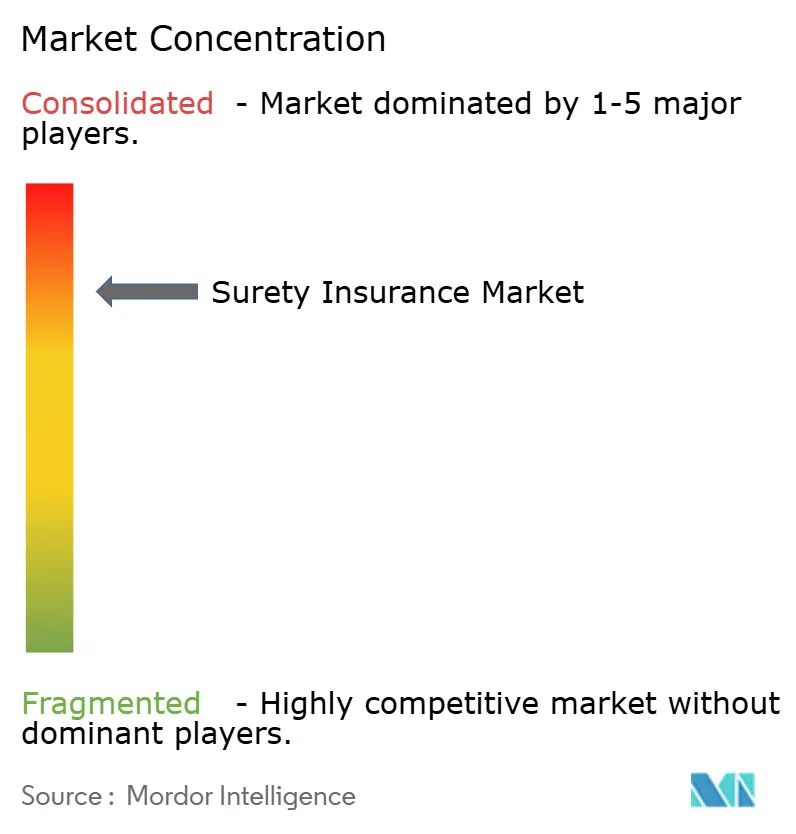
Le marché de l'assurance caution est concentré, avec Travelers, Liberty Mutual, Zurich et Tokio Marine dans le premier groupe. CNA Surety, Chubb, Allianz Trade, Arch Capital, Markel Surety et W.R. Berkley forment un second groupe qui se distingue par la spécialisation, la portée géographique et l'expertise en souscription. Travelers détenait historiquement 22 % des cautionnements contractuels aux États-Unis. CNA aurait une capacité de souscription de 10 milliards USD en limites par risque individuel. Le secteur est devenu très rentable en 2024, atteignant une marge bénéficiaire nette de plus de 45 % (son meilleur niveau en 10 ans) même si les prix sont restés presque inchangés pendant la majeure partie de la période jusqu'à mi-2026. Les assureurs se sont appuyés sur la gestion des sinistres, la sélection des risques et la discipline de portefeuille plutôt que sur des hausses de tarifs pour soutenir la rentabilité.
La réassurance reste disponible, mais les réassureurs font la distinction entre les portefeuilles ayant de solides performances historiques et les livres avec une exposition concentrée à la construction. Le marché de l'assurance caution est par conséquent plus exigeant pour les assureurs exposés à de grands projets ou à des secteurs confrontés à un stress accru des entrepreneurs. Chubb, The Hartford, Liberty Mutual et Travelers ont créé SuretyBind en décembre 2025, et Zurich a rejoint l'organisation en tant que membre associé en mai 2026. La plateforme partagée est destinée à soutenir l'exécution numérique des cautionnements, à réduire la saisie d'informations en double et à améliorer l'échange de données. Cette initiative pourrait renforcer les positions des assureurs dans les cautionnements commerciaux standardisés où la rapidité et la facilité d'émission sont importantes. Elle reflète également la reconnaissance que les normes technologiques peuvent soutenir la concurrence sans remplacer le jugement de souscription.
Les cautions spécialisées peuvent servir les entrepreneurs qui ne satisfont pas aux exigences financières des plus grands assureurs. Merchants Bonding Company, Old Republic Surety et Berkley Surety Group sont des exemples d'assureurs opérant dans de telles niches. Le marché de l'assurance caution offre des opportunités dans les entrepreneurs de taille intermédiaire, les projets d'ingénierie en énergies renouvelables et les programmes transfrontaliers où la capacité locale est limitée. Ces domaines nécessitent une évaluation des risques différenciée car les formes contractuelles, les risques d'achèvement et les recours juridiques varient selon le projet et la juridiction. Les assureurs qui combinent une connaissance locale de la souscription avec une capacité suffisante peuvent couvrir des obligations qui ne sont pas bien adaptées aux programmes standardisés. La position concurrentielle de chaque assureur dépendra de l'expérience en sinistres, de l'accès à la réassurance, des relations avec les courtiers, des investissements technologiques et de la discipline dans la fixation des limites.
Leaders du secteur de l'assurance caution
The Travelers Companies, Inc.
Liberty Mutual Insurance Company
Zurich Insurance Group Ltd.
Tokio Marine Holdings, Inc. (Tokio Marine HCC)
Chubb Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance caution
- The Travelers Companies, Inc.
- Liberty Mutual Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- CNA Financial Corporation (CNA Surety)
- Allianz SE (Allianz Trade)
- The Hartford Financial Services Group, Inc.
- Tokio Marine Holdings, Inc. (Tokio Marine HCC)
- Sompo Holdings, Inc. (Sompo International)
- American International Group, Inc. (AIG)
- Arch Capital Group Ltd.
- Markel Group Inc. (Markel Surety)
- Old Republic International Corporation (Old Republic Surety)
- Intact Financial Corporation
- QBE Insurance Group Limited
- W. R. Berkley Corporation (Berkley Surety Group)
- American Financial Group, Inc. (Great American Insurance Group)
- Merchants Bonding Company
- Atradius N.V.
- Credendo Group

Recent Industry Developments in Marché de l'assurance caution
- Mai 2026 : Zurich Insurance Group a rejoint SuretyBind en tant que membre associé, élargissant la coalition fondatrice composée de Chubb, Hartford, Liberty Mutual et Travelers. La participation de Zurich étend la portée de la plateforme aux programmes d'infrastructure mondiale et de caution contractuelle transfrontalière, et signale une reconnaissance à l'échelle du secteur que la normalisation des données, et non la technologie propriétaire, est la première étape critique vers l'émission numérique complète des cautionnements.
- Mars 2026 : La mise à jour du Règlement fédéral sur les acquisitions FAC 2026-01 est entrée en vigueur, réaffirmant en vertu du FAR 28.102-1 que les cautionnements de bonne exécution et de paiement, chacun à 100 % de la valeur du contrat, sont obligatoires pour les contrats de construction fédéraux dépassant 150 000 USD. La mise à jour a également maintenu les conditions d'éligibilité pour les cautions inscrites au Trésor, renforçant le cadre de conformité réglementaire pour les souscripteurs de caution contractuelle aux États-Unis.
- Février 2026 : Le Ministère du Charbon de l'Inde a publié les Règles d'amendement sur l'attribution des blocs charbonniers de 2026, autorisant formellement les attributaires de blocs charbonniers à substituer des cautionnements d'assurance aux garanties bancaires de bonne exécution pour les attributions relevant de la Loi sur les mines et le développement et la réglementation des minéraux de 1957. Les attributaires existants ont également été autorisés à remplacer les garanties bancaires déjà soumises par des cautionnements d'assurance, étendant le modèle de caution comme alternative à la garantie bancaire de l'infrastructure aux industries extractives.
- Décembre 2025 : Chubb Limited, The Hartford, Liberty Mutual et Travelers ont annoncé la création de SuretyBind, LLC, une société d'infrastructure numérique partagée conçue pour créer une plateforme de transmission de données reliant les cautions, les courtiers et les participants au marché, et pour fournir une technologie permettant l'exécution numérique des cautionnements. Les services devraient commencer en 2027 sous une supervision antitrust stricte. L'initiative représente la première réponse coordonnée du secteur à la fragmentation de l'infrastructure de données de la caution.


Périmètre du rapport mondial sur le marché de l'assurance caution
| Cautionnements contractuels | Cautionnements d'offre |
| Cautionnements de bonne exécution | |
| Cautionnements de paiement (main-d'œuvre et matériaux) | |
| Cautionnements de maintenance / garantie | |
| Cautionnements d'acompte et autres cautionnements contractuels | |
| Cautionnements commerciaux | Cautionnements de licence et de permis |
| Cautionnements judiciaires et de tribunal | |
| Cautionnements fiduciaires et successoraux | |
| Cautionnements d'agents publics | |
| Cautionnements douaniers, fiscaux et commerciaux divers |
| Entrepreneurs en construction et infrastructure |
| Entreprises manufacturières et industrielles |
| Institutions financières et cabinets de services professionnels |
| Entreprises de commerce de détail, de gros, de négoce et autres entreprises commerciales |
| Autres (y compris énergie, transport, santé, etc.) |
| Ventes directes |
| Courtiers et agents d'assurance |
| Canaux bancassurance / affiliés aux banques et partenariats |
| Plateformes numériques / en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de cautionnement | Cautionnements contractuels | Cautionnements d'offre |
| Cautionnements de bonne exécution | ||
| Cautionnements de paiement (main-d'œuvre et matériaux) | ||
| Cautionnements de maintenance / garantie | ||
| Cautionnements d'acompte et autres cautionnements contractuels | ||
| Cautionnements commerciaux | Cautionnements de licence et de permis | |
| Cautionnements judiciaires et de tribunal | ||
| Cautionnements fiduciaires et successoraux | ||
| Cautionnements d'agents publics | ||
| Cautionnements douaniers, fiscaux et commerciaux divers | ||
| Par utilisateur final | Entrepreneurs en construction et infrastructure | |
| Entreprises manufacturières et industrielles | ||
| Institutions financières et cabinets de services professionnels | ||
| Entreprises de commerce de détail, de gros, de négoce et autres entreprises commerciales | ||
| Autres (y compris énergie, transport, santé, etc.) | ||
| Par canal de distribution | Ventes directes | |
| Courtiers et agents d'assurance | ||
| Canaux bancassurance / affiliés aux banques et partenariats | ||
| Plateformes numériques / en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance de l'assurance caution ?
La construction d'infrastructures, les exigences formelles en matière de marchés publics, l'acceptation plus large des cautionnements et les outils d'émission numérique soutiennent la demande. Le secteur devrait croître à un CAGR de 5,6 % de 2026 à 2031.
Quel type de cautionnement est en tête de l'assurance caution ?
La caution contractuelle était en tête avec 63,2 % des revenus en 2025. Les cautionnements de bonne exécution, de paiement et d'offre restent étroitement liés aux marchés de construction et d'infrastructure.
Quel groupe de clients utilise le plus souvent les cautionnements ?
Les entrepreneurs en construction et infrastructure détenaient 57,1 % de la demande en 2025 car les grands projets nécessitent généralement une garantie de bonne exécution et de paiement.
Pourquoi les plateformes numériques de caution attirent-elles l'attention ?
Les plateformes numériques devraient croître à un CAGR de 10,6 % jusqu'en 2031 car elles peuvent raccourcir l'émission pour les petits cautionnements commerciaux standardisés.
Quelle région connaît la croissance la plus rapide pour les produits de caution ?
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031, soutenue par les programmes d'infrastructure et l'acceptation réglementaire des cautionnements en remplacement de certaines garanties bancaires.
Quel est le principal risque pour les prestataires de caution ?
Les défaillances de grands entrepreneurs peuvent créer des sinistres à haute sévérité et à longue traîne, notamment lorsque des projets techniques dépassent la capacité financière et opérationnelle d'un entrepreneur.
Dernière mise à jour de la page le:



