
Tamaño y Participación del Mercado de Seguros de Caución
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.30 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
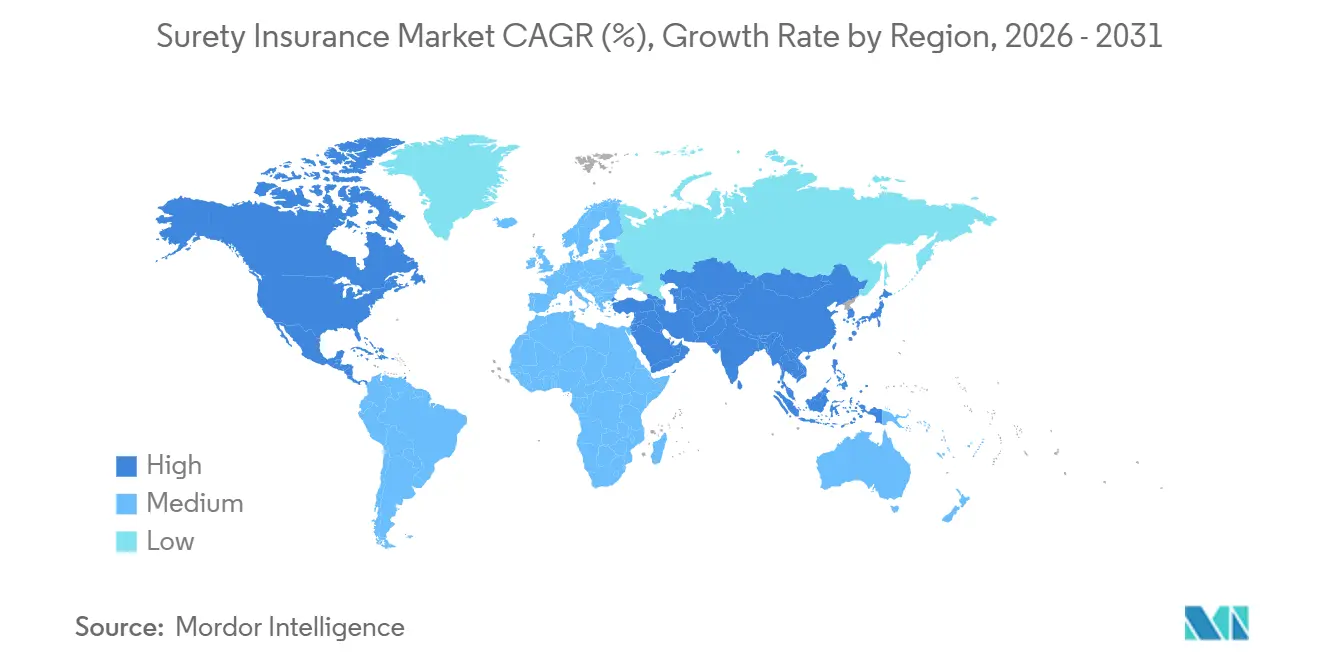
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
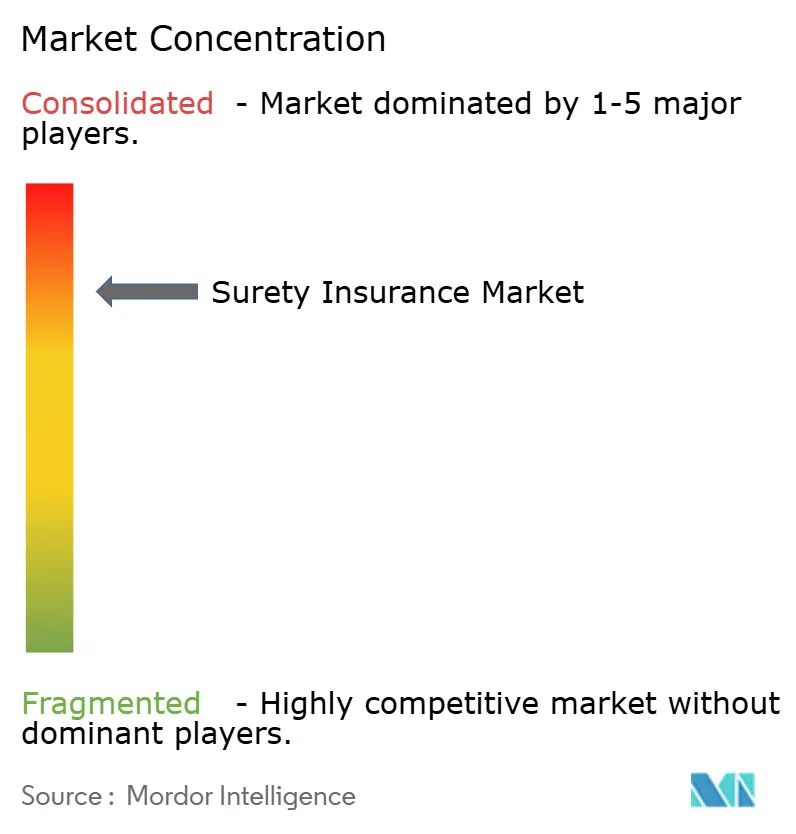
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Caución por Mordor Intelligence
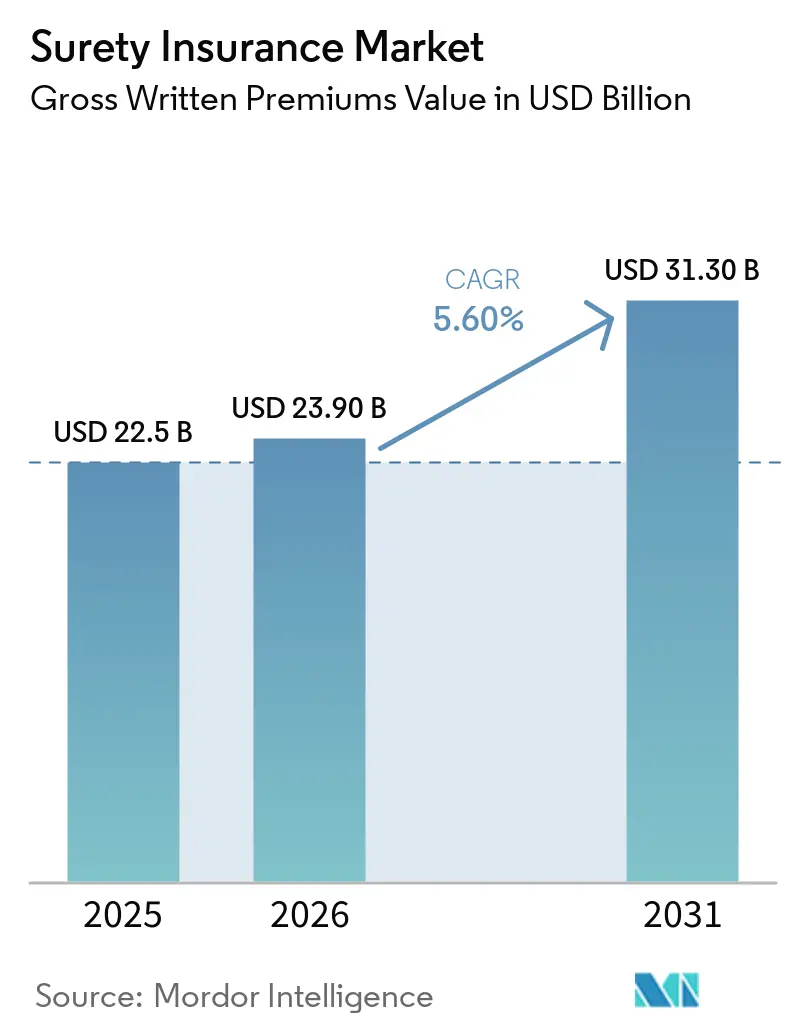
Se espera que el tamaño del Mercado de Seguros de Caución, en términos de valor de primas brutas emitidas, crezca de 22,5 mil millones de USD en 2025 a 23,90 mil millones de USD en 2026 y se prevé que alcance los 31,30 mil millones de USD en 2031 a una CAGR del 5,60% durante el período 2026-2031.
El mercado de seguros de caución está respaldado por programas de infraestructura, energía y construcción digital que requieren garantías de cumplimiento a lo largo de la ejecución de los proyectos. Los proyectos de mayor envergadura y complejidad están incrementando el valor de las obligaciones individuales, lo que otorga mayor importancia a la disciplina de suscripción y al apoyo del reaseguro. Dado que el movimiento de tarifas sigue siendo limitado, el crecimiento de las primas depende más de la adjudicación de nuevos proyectos, los requisitos regulatorios y la adopción más amplia de fianzas comerciales que de los aumentos de precios. El mercado también enfrenta una mayor exposición a riesgos concentrados en proyectos, ya que los mayores costos de materiales, las interrupciones en la cadena de suministro y la escasez de mano de obra especializada pueden debilitar la liquidez de los contratistas.
Conclusiones Clave del Informe
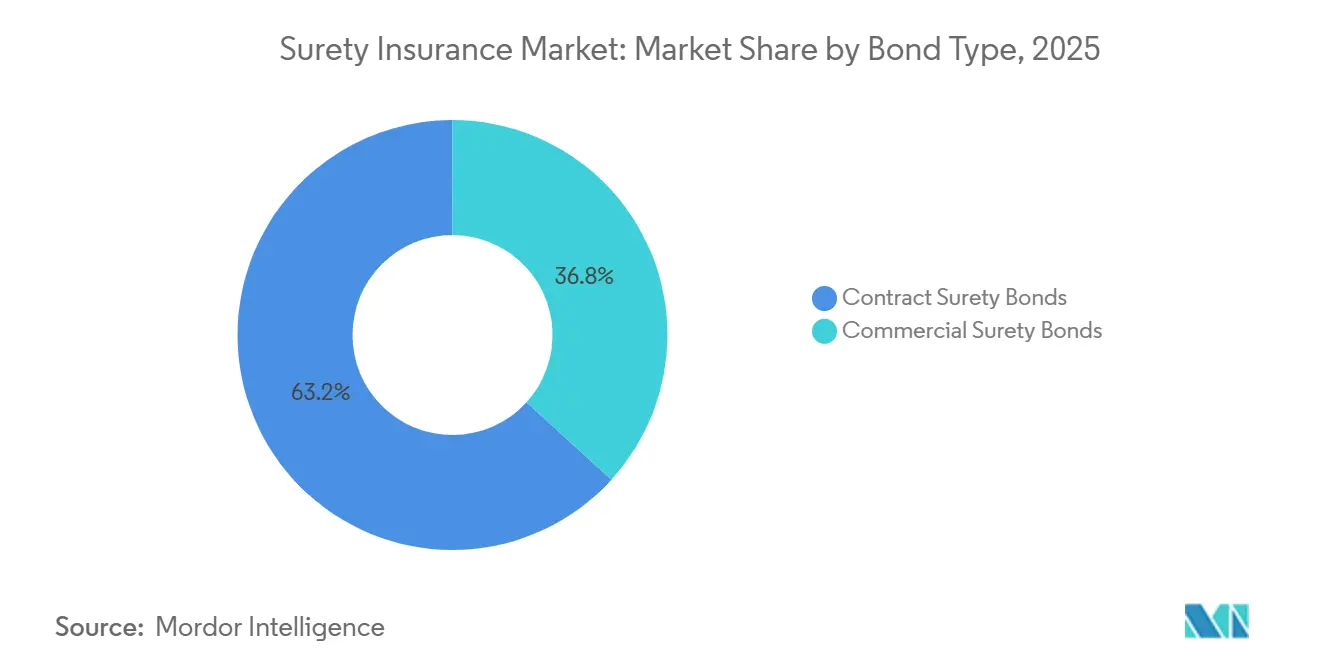
- Por tipo de bono, la caución contractual capturó el 63,2% de la participación del mercado de seguros de caución en 2025, mientras que se proyecta que la caución comercial crecerá a una CAGR del 6,2% hasta 2031.
- Por usuario final, los contratistas de construcción e infraestructura capturaron el 57,1% de la participación del mercado de seguros de caución en 2025, mientras que se proyecta que la categoría de otros crecerá a una CAGR del 7,0% hasta 2031.
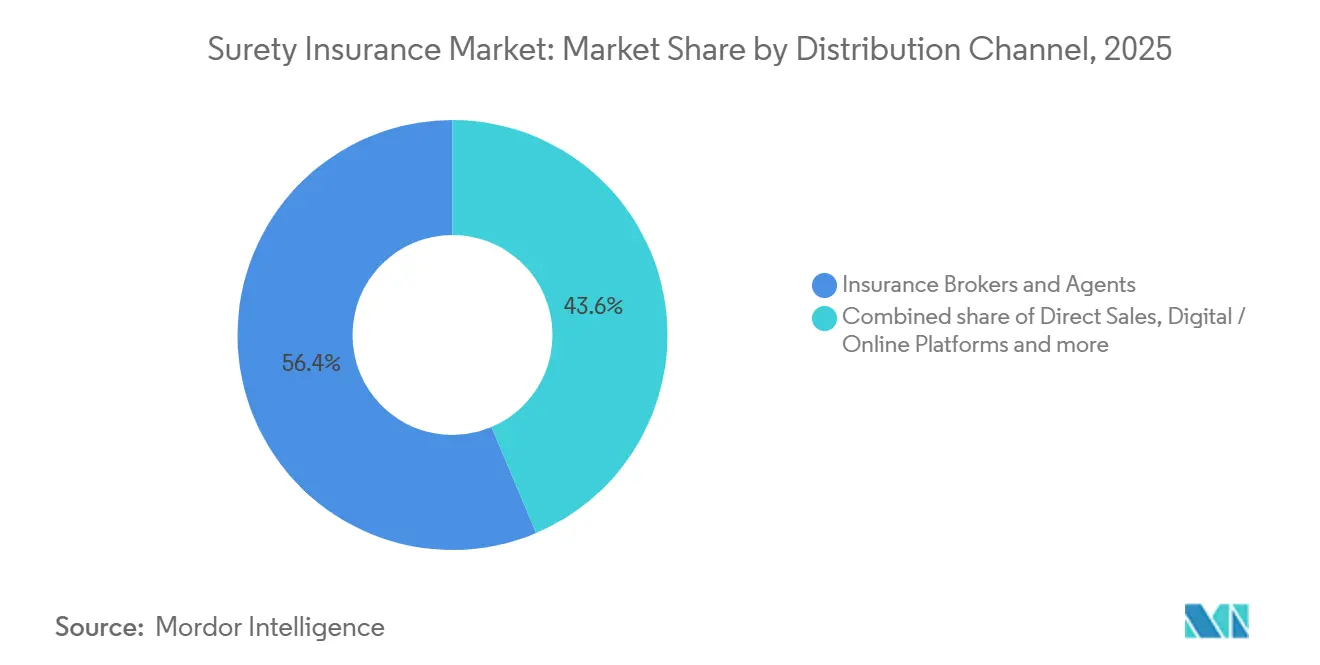
- Por canal de distribución, los corredores y agentes de seguros capturaron el 56,4% de la participación del mercado de seguros de caución en 2025, mientras que se proyecta que las plataformas digitales y en línea crecerán a una CAGR del 10,6% hasta 2031.
- Por geografía, América del Norte capturó el 43,0% de la participación del mercado de seguros de caución en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 7,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adjudicación de Contratos de Infraestructura y EPC que Amplían la Demanda de Fianzas de Licitación y Cumplimiento | +1.8% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Requisitos Más Estrictos de Contratación Pública que Incrementan la Obligatoriedad de las Fianzas de Caución | +0.7% | América del Norte y UE, con expansión hacia MEA y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Precalificación de Contratistas que Incrementa la Importancia Estratégica de la Capacidad de Afianzamiento | +0.4% | Global | Mediano plazo (2-4 años) |
| Creciente Aceptación de las Fianzas de Caución como Alternativa a las Garantías Bancarias | +0.9% | Núcleo de Asia-Pacífico (India, Sudeste Asiático), con expansión hacia MEA | Mediano plazo (2-4 años) |
| Suscripción Digital y Plataformas de Fianzas Electrónicas que Aceleran la Emisión de Fianzas | +0.7% | América del Norte, Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de Proyectos Energéticos e Industriales Complejos que Incrementan los Requisitos de Fianzas de Cumplimiento y Terminación | +0.6% | Global, concentrado en América del Norte y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adjudicación de Contratos de Infraestructura y EPC que Amplían la Demanda de Fianzas de Licitación y Cumplimiento
La actividad de financiamiento de infraestructura aumentó durante el primer semestre de 2026. La cartera de construcción incluye centros de datos, plantas de baterías, instalaciones de semiconductores, activos energéticos y proyectos de transporte que requieren garantías de cumplimiento sustanciales. Estos proyectos tienden a tener valores contractuales más elevados, plazos de entrega más largos y obligaciones de terminación más complejas que los trabajos convencionales. El mercado de seguros de caución depende, por tanto, de suscriptores capaces de evaluar tanto la capacidad operativa de un contratista como su posición financiera. Las aseguradoras de caución de tamaño mediano pueden participar mediante acuerdos de co-caución cuando un solo asegurador no desea retener la exposición total. Los propietarios de proyectos también pueden considerar el afianzamiento como un apoyo financiero, ya que un contratista afianzado puede estar mejor posicionado para cumplir con las condiciones de los prestamistas y los requisitos de contratación.
Requisitos Más Estrictos de Contratación Pública que Incrementan la Obligatoriedad de las Fianzas de Caución
La actualización del Reglamento Federal de Adquisiciones FAC 2026-01 entró en vigor en marzo de 2026 y mantuvo la obligatoriedad de las fianzas de cumplimiento y pago para los contratos de construcción federal por encima de 150.000 USD[1]Administración General de Servicios de los Estados Unidos, "Reglamento Federal de Adquisiciones 28.102-1 Fianzas de Cumplimiento y Pago," Acquisition.gov, acquisition.gov. Cada fianza debe equivaler generalmente al 100% del valor del contrato, lo que proporciona a los propietarios de proyectos federales un nivel definido de seguridad. Este requisito otorga al mercado de seguros de caución una base de demanda duradera que no depende exclusivamente de los ciclos de construcción privada. También otorga una prima a los aseguradores incluidos en la lista del Tesoro que pueden cumplir los requisitos de elegibilidad federal. Los contratistas que buscan adjudicaciones federales deben mantener los registros financieros y las relaciones de afianzamiento necesarias para calificar antes de licitar. Requisitos de contratación similares en otras jurisdicciones pueden convertir el instrumento de caución en parte de la elegibilidad contractual en lugar de un producto financiero opcional.
Creciente Aceptación de las Fianzas de Caución como Alternativa a las Garantías Bancarias
Las Normas de Modificación de Asignación de Bloques de Carbón de India de 2026 permiten a los aseguradores emitir garantías de cumplimiento para los adjudicatarios de bloques de carbón en lugar de garantías bancarias[2]Ministerio de Carbón, Gobierno de India, "Normas de Modificación de Asignación de Bloques de Carbón, 2026," Ministerio de Carbón, coal.gov.in. Las normas también permiten a los adjudicatarios existentes reemplazar las garantías bancarias presentadas por fianzas de seguro de caución en el marco establecido. Este cambio extiende el uso de la caución más allá de las obras civiles estándar hacia un sector extractivo con obligaciones de cumplimiento sustanciales. El mercado de seguros de caución puede beneficiarse cuando los contratistas preservan sus líneas de crédito bancario para capital de trabajo en lugar de comprometerlas como garantía de proyecto. El cambio puede ser especialmente relevante para las empresas que gestionan varios contratos simultáneamente y necesitan liquidez para materiales, mano de obra y equipos. La aceptación más amplia sigue dependiendo del apetito de los aseguradores, las calificaciones de los contratistas y las condiciones claras para los obligados que reciben la fianza.
Suscripción Digital y Plataformas de Fianzas Electrónicas que Aceleran la Emisión de Fianzas
Chubb, The Hartford, Liberty Mutual y Travelers formaron SuretyBind en diciembre de 2025 para desarrollar infraestructura digital compartida para el ecosistema de caución[3]SuretyBind, "Las Principales Afianzadoras Anuncian el Lanzamiento de SuretyBind," SuretyBind, suretybind.com. Zurich se unió a la organización como Miembro Asociado en mayo de 2026, ampliando la participación entre los grandes aseguradores internacionales. La iniciativa está diseñada para reducir la entrada duplicada de datos, respaldar la ejecución digital de fianzas y reducir el fraude. El mercado de seguros de caución puede beneficiarse de estándares de datos comunes, ya que los corredores y aseguradores suelen intercambiar información similar a través de sistemas separados. La emisión digital es más adecuada para fianzas comerciales más pequeñas y estandarizadas que no requieren una revisión de suscripción compleja. Es probable que las fianzas contractuales complejas continúen utilizando la colocación a través de corredores, aunque las herramientas digitales pueden mejorar el flujo de información y la velocidad de suscripción.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Garantía Colateral y Calificación Financiera que Restringen el Acceso para Contratistas Más Pequeños | -0.7% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Incumplimientos de Grandes Contratistas que Generan Exposición a Siniestros de Alta Severidad y Cola Larga | -0.5% | Global, concentrado en América del Norte y MEA | Corto plazo (≤ 2 años) |
| Apetito de Suscripción Limitado para Riesgos de Proyectos No Estándar y Emergentes | -0.3% | Global | Largo plazo (≥ 4 años) |
| Regulaciones de Afianzamiento y Requisitos de Licencia Específicos por Jurisdicción que Incrementan la Complejidad del Mercado | -0.3% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Garantía Colateral y Calificación Financiera que Restringen el Acceso para Contratistas Más Pequeños
La suscripción de caución generalmente considera el capital, la capacidad y el carácter al evaluar a un contratista. Las fianzas superiores a 2 millones de USD pueden requerir estados financieros preparados por un contador público certificado con verificación independiente. Los subcontratistas especializados también pueden ser evaluados frente a requisitos de capital de trabajo del 7% al 10% del trabajo pendiente a costo de terminación. Estos requisitos pueden impedir que los contratistas más pequeños obtengan fianzas antes de establecer un historial de trabajo afianzado exitoso. El ciclo resultante limita su capacidad para licitar en proyectos más grandes y reduce la base de clientes accesible para el mercado de seguros de caución. Programas como el Programa de Garantía de Fianzas de Caución de la Administración de Pequeñas Empresas de los Estados Unidos brindan cierto apoyo, pero no abordan toda la demanda insatisfecha.
Incumplimientos de Grandes Contratistas que Generan Exposición a Siniestros de Alta Severidad y Cola Larga
El ramo de caución registró una mayor tasa de siniestralidad en el primer trimestre de 2026 en comparación con el primer trimestre de 2025. La frecuencia de siniestros se mantuvo estable, pero la severidad de los siniestros aumentó a medida que los proyectos se volvieron más grandes y técnicos. Los paquetes de trabajos mecánicos, eléctricos y de plomería pueden superar la experiencia de entrega previa de un subcontratista en un 20% a un 50%. Los costos de contratistas de reemplazo, las negociaciones más prolongadas y los litigios pueden incrementar los gastos de terminación tras un incumplimiento. El mercado de seguros de caución debe, por tanto, evaluar la carga de trabajo del contratista, la gestión de la mano de obra, los controles de calidad y la resiliencia de la cadena de suministro junto con los estados financieros. Una mayor severidad también puede llevar a los reaseguradores a revisar las carteras más de cerca cuando un asegurador tiene una alta exposición a un pequeño grupo de contratistas o proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bono:
La Caución Contractual Mantiene la Posición Líder Mientras la Caución Comercial Amplía la DemandaLa caución contractual representó el 63,2% del mercado en 2025, convirtiéndose en el tipo de bono más grande del mercado de seguros de caución. Las fianzas de cumplimiento y pago constituyen la base de ingresos principal porque están estrechamente vinculadas a contratos de construcción, ingeniería, adquisición e infraestructura civil. Las fianzas de licitación se emiten frecuentemente al inicio del proceso de contratación y reflejan la cartera de licitaciones subyacente. Las fianzas de cumplimiento reciben mayor atención de suscripción porque pueden requerir que la afianzadora responda si el principal no completa su alcance contractual. Las fianzas de pago protegen a los reclamantes de mano de obra y materiales, mientras que las fianzas de mantenimiento y garantía abordan las obligaciones posteriores a la terminación de la construcción. Los inicios de construcción aumentaron un 6,4% interanual hasta mediados de 2026, mientras que los inicios comerciales y de centros de datos aumentaron un 74%, respaldando la demanda de fianzas contractuales.
La caución comercial es el tipo de bono de más rápido crecimiento, y se proyecta que su tamaño en el mercado de seguros de caución se expandirá a una CAGR del 6,2% entre 2026 y 2031. Las fianzas de licencia y permiso son el subsegmento comercial más grande porque las autoridades públicas las utilizan para respaldar el cumplimiento en actividades reguladas. Las fianzas judiciales y de tribunal, las fianzas fiduciarias y las fianzas de funcionarios públicos también están vinculadas a procesos legales y a la administración pública. Las fianzas aduaneras y fiscales pueden ganar demanda cuando aumentan las obligaciones comerciales y de cumplimiento. Esta combinación reduce la dependencia de la contratación en construcción y brinda a los aseguradores oportunidades adicionales en actividades comerciales. La industria de seguros de caución se beneficia cuando los aseguradores pueden evaluar las exposiciones regulatorias en varias clases de fianzas en lugar de concentrarse en un único producto relacionado con la construcción.


Por Usuario Final:
Los Contratistas de Construcción e Infraestructura Lideran Mientras Otros Usuarios Crecen Más RápidoLos contratistas de construcción e infraestructura representaron el 57,1% del mercado en 2025 y constituyeron la mayor posición de usuario final en el mercado de seguros de caución. Sus requisitos de fianza están vinculados a las obligaciones de cumplimiento y pago en proyectos públicos y privados. Un contratista que ejecuta un proyecto civil de 500 millones de USD puede requerir fianzas equivalentes al valor total del contrato. Esto crea un perfil de cuenta de alta prima, pero también expone a los aseguradores a una concentración en grandes contratistas. Los contratistas con trabajo en centros de datos tenían 11,6 meses de cartera de pedidos hasta mediados de 2026, en comparación con 8,6 meses para los contratistas sin dicho trabajo. Las empresas manufactureras e industriales forman otro grupo de usuarios importante a través de contratos de suministro de equipos y trabajos de construcción industrial.
La categoría de otros tiene el mayor crecimiento previsto, y se proyecta que su tamaño en el mercado de seguros de caución crecerá a una CAGR del 7,0% entre 2026 y 2031. Esta categoría incluye contratistas de energía, transporte y salud que necesitan garantías para proyectos especializados. Los trabajos de ingeniería, adquisición y construcción de energías renovables pueden requerir fianzas de cumplimiento y terminación con períodos de proyecto más largos. Los parques solares, las instalaciones de almacenamiento de baterías y los proyectos de energía eólica marina pueden requerir formas de fianza que cubran la puesta en marcha, la interconexión a la red y los hitos operativos. Las instituciones financieras y las empresas de servicios profesionales utilizan fianzas fiduciarias, judiciales y de funcionarios públicos, mientras que las empresas minoristas y comerciales requieren fianzas de licencia y permiso. La industria de seguros de caución debe adaptar los formularios existentes a los requisitos de proyectos que difieren de los trabajos tradicionales de edificación e ingeniería civil.
Por Canal de Distribución:
Los Corredores y Agentes Lideran Mientras las Plataformas Digitales Registran el Mayor CrecimientoLos corredores y agentes de seguros representaron el 56,4% de la distribución del mercado en 2025 y siguen siendo el canal líder en el mercado de seguros de caución. Su papel es más relevante en los grandes programas contractuales donde los clientes necesitan asistencia con límites individuales, límites agregados, estructuras de co-caución y términos de indemnización. Los corredores también conectan a los contratistas con los equipos de suscripción de los aseguradores y ayudan a presentar información financiera durante el proceso de calificación. Los canales bancarios afiliados y de bancaseguros utilizan las relaciones crediticias existentes para ofrecer productos de afianzamiento a las empresas constructoras. Los canales de ventas directas son importantes para las grandes cuentas nacionales y los programas del sector público donde el principal trabaja directamente con el equipo de suscripción de la afianzadora. Estos roles de canal pueden continuar porque las fianzas grandes y especializadas requieren una revisión que va más allá de una solicitud digital estándar.
Las plataformas digitales y en línea son el canal de más rápido crecimiento y se proyecta que crecerán a una CAGR del 10,6% entre 2026 y 2031. Intact BondClick añadió fianzas aprobadas automáticamente, soporte de calificación crediticia, ejecución electrónica de indemnizaciones y capacidad de pago con tarjeta de crédito en enero de 2025. La plataforma admite un proceso de emisión más corto para fianzas comerciales pequeñas, incluidos productos de licencia y permiso por debajo de 100.000 USD. Los sistemas digitales pueden reducir la entrada de datos y ofrecer una experiencia más consistente para corredores y compradores. Los grandes aseguradores también están invirtiendo en infraestructura compartida a través de SuretyBind para mejorar la transmisión de datos en todo el ecosistema. Las fianzas rutinarias pueden migrar hacia canales automatizados, mientras que las fianzas contractuales complejas siguen dependiendo de la experiencia del corredor y de la revisión de suscripción individual.
Análisis Geográfico
Mercado de Seguros de Caución en América del Norte y Europa
América del Norte concentró el 43,0% del mercado en 2025, representando la mayor participación geográfica del mercado de seguros de caución. El marco de la Ley Miller y el Reglamento Federal de Adquisiciones exigen fianzas de cumplimiento y de pago para los contratos de construcción federal que cumplan los requisitos establecidos. Este requisito otorga a la región una base estable de demanda de fianzas relacionadas con la construcción. La Circular 570 del Departamento del Tesoro de los Estados Unidos mantiene una lista de afianzadoras aprobadas para proyectos federales, lo que respalda la calificación de las aseguradoras y la confianza de los obligados. América del Norte también registra demanda de fianzas de licencia y permiso en activos digitales, cannabis y actividades especializadas de atención médica. Europa ocupa una posición relevante, aunque enfrenta una expansión más lenta debido a que las garantías bancarias siguen siendo el instrumento preferido en varias jurisdicciones.
Mercado de Seguros de Caución en Asia-Pacífico y América del Sur
Asia-Pacífico es la región de mayor crecimiento, y se proyecta que el tamaño del mercado de seguros de caución se expanda a una CAGR del 7,4% entre 2026 y 2031. La demanda en la región está vinculada a programas de infraestructura, reformas regulatorias y una mayor aceptación de las fianzas como alternativa a las garantías bancarias. India es un contribuyente importante, ya que sus normas de asignación de carbón de 2026 permiten el uso de fianzas de seguro de caución como garantía de cumplimiento. China e India cuentan con capacidad favorable y precios competitivos, mientras que Japón enfrenta mayores costos de reaseguro y presión sobre los precios. Indonesia, Vietnam y Tailandia están desarrollando marcos de asociación público-privada que incluyen cada vez más requisitos de caución. América del Sur, liderada por Brasil y Argentina, ha enfrentado volatilidad cambiaria y complejidad en el financiamiento, aunque las concesiones de infraestructura y las reformas energéticas sostienen la demanda de fianzas de terminación y cumplimiento.
Mercado de Seguros de Caución en Oriente Medio y África
Oriente Medio y África se benefician de importantes programas de construcción e inversión que requieren garantías de cumplimiento a lo largo de las cadenas de suministro de proyectos. La cartera activa de construcción de Arabia Saudita superó los 1,3 billones de USD, lo que puede sostener la demanda de instrumentos de fianza. El mercado de seguros de caución puede crecer donde las normas de contratación establezcan estándares claros de aceptación para las garantías de cumplimiento. Las reformas de contratación pública de Arabia Saudita están fortaleciendo los requisitos de seguridad y ciberseguridad en la contratación gubernamental, en particular para las adquisiciones digitales. Sudáfrica y Egipto han sido identificados como puntos de crecimiento regional, dado que las asociaciones público-privadas y las inversiones en energía están incrementando la actividad de proyectos. La capacidad aseguradora local, los marcos jurídicos y la solidez financiera de los contratistas determinarán el ritmo al que la nueva demanda se convierta en fianzas emitidas.

Panorama Competitivo
El mercado de seguros de caución está concentrado, con Travelers, Liberty Mutual, Zurich y Tokio Marine en el nivel líder. CNA Surety, Chubb, Allianz Trade, Arch Capital, Markel Surety y W.R. Berkley forman un segundo grupo que compite a través de la especialización, el alcance geográfico y la experiencia en suscripción. Travelers históricamente mantuvo el 22% de las fianzas contractuales de caución de los Estados Unidos. Se informó que CNA tenía una capacidad de suscripción de 10 mil millones de USD en límites de riesgo individual. El sector se volvió altamente rentable en 2024, logrando un margen de beneficio neto de más del 45% (su mejor nivel en 10 años) aunque los precios permanecieron casi sin cambios durante la mayor parte del período hasta mediados de 2026. Los aseguradores han dependido de la gestión de siniestros, la selección de riesgos y la disciplina de cartera en lugar de aumentos de tarifas para sostener la rentabilidad.
El reaseguro sigue disponible, pero los reaseguradores diferencian entre carteras con sólido historial de desempeño y libros con exposición concentrada en construcción. El mercado de seguros de caución es, en consecuencia, más exigente para los aseguradores con exposición a grandes proyectos o sectores que enfrentan mayor estrés de contratistas. Chubb, The Hartford, Liberty Mutual y Travelers crearon SuretyBind en diciembre de 2025, y Zurich se unió como Miembro Asociado en mayo de 2026. La plataforma compartida está destinada a respaldar la ejecución digital de fianzas, reducir la entrada duplicada de información y mejorar el intercambio de datos. El movimiento podría fortalecer las posiciones de los aseguradores en fianzas comerciales estandarizadas donde la velocidad y la facilidad de emisión son importantes. También refleja el reconocimiento de que los estándares tecnológicos pueden respaldar la competencia sin reemplazar el juicio de suscripción.
Las afianzadoras especializadas pueden atender a contratistas que no cumplen los requisitos financieros de los mayores aseguradores. Merchants Bonding Company, Old Republic Surety y Berkley Surety Group son ejemplos de aseguradores que operan en dichos nichos. El mercado de seguros de caución tiene oportunidades en contratistas del mercado medio, proyectos de ingeniería de energías renovables y programas transfronterizos donde la capacidad local es limitada. Estas áreas requieren una evaluación de riesgos diferenciada porque los formularios contractuales, los riesgos de terminación y los recursos legales varían según el proyecto y la jurisdicción. Los aseguradores que combinan conocimiento local de suscripción con capacidad suficiente pueden atender obligaciones que no se adaptan bien a los programas estandarizados. La posición competitiva de cada asegurador dependerá de la experiencia en siniestros, el acceso al reaseguro, las relaciones con corredores, la inversión tecnológica y la disciplina en el establecimiento de límites.
Líderes de la Industria de Seguros de Caución
The Travelers Companies, Inc.
Liberty Mutual Insurance Company
Zurich Insurance Group Ltd.
Tokio Marine Holdings, Inc. (Tokio Marine HCC)
Chubb Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Caución
- The Travelers Companies, Inc.
- Liberty Mutual Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- CNA Financial Corporation (CNA Surety)
- Allianz SE (Allianz Trade)
- The Hartford Financial Services Group, Inc.
- Tokio Marine Holdings, Inc. (Tokio Marine HCC)
- Sompo Holdings, Inc. (Sompo International)
- American International Group, Inc. (AIG)
- Arch Capital Group Ltd.
- Markel Group Inc. (Markel Surety)
- Old Republic International Corporation (Old Republic Surety)
- Intact Financial Corporation
- QBE Insurance Group Limited
- W. R. Berkley Corporation (Berkley Surety Group)
- American Financial Group, Inc. (Great American Insurance Group)
- Merchants Bonding Company
- Atradius N.V.
- Credendo Group

Recent Industry Developments in Mercado de Seguros de Caución
- Mayo de 2026: Zurich Insurance Group se unió a SuretyBind como Miembro Asociado, ampliando la coalición fundadora de Chubb, Hartford, Liberty Mutual y Travelers. La participación de Zurich amplía el alcance de la plataforma hacia la infraestructura global y los programas de caución contractual transfronterizos, y señala el reconocimiento de toda la industria de que la estandarización de datos, y no la tecnología propietaria, es el primer paso crítico hacia la emisión digital completa de fianzas.
- Marzo de 2026: Entró en vigor la actualización del Reglamento Federal de Adquisiciones de los Estados Unidos FAC 2026-01, reafirmando bajo FAR 28.102-1 que las fianzas de cumplimiento y pago, cada una al 100% del valor del contrato, son obligatorias en los contratos de construcción federal que superen los 150.000 USD. La actualización también mantuvo los requisitos de elegibilidad para las afianzadoras incluidas en la lista del Tesoro, reforzando el marco de cumplimiento regulatorio para los suscriptores de caución contractual de los Estados Unidos.
- Febrero de 2026: El Ministerio de Carbón de India emitió las Normas de Modificación de Asignación de Bloques de Carbón de 2026, que permiten formalmente a los adjudicatarios de bloques de carbón sustituir las Garantías Bancarias de Cumplimiento por Fianzas de Seguro de Caución en las asignaciones realizadas bajo la Ley de Desarrollo y Regulación de Minas y Minerales de 1957. También se permitió a los adjudicatarios existentes reemplazar las garantías bancarias ya presentadas por Fianzas de Seguro de Caución, extendiendo el modelo de caución como alternativa a la garantía bancaria desde la infraestructura hacia las industrias extractivas.
- Diciembre de 2025: Chubb Limited, The Hartford, Liberty Mutual y Travelers anunciaron la formación de SuretyBind, LLC, una empresa de infraestructura digital compartida diseñada para crear una plataforma de transmisión de datos que conecte a afianzadoras, corredores y participantes del mercado, y para proporcionar tecnología que permita la ejecución digital de fianzas. Se espera que los servicios comiencen en 2027 bajo estricta supervisión antimonopolio. La iniciativa representa la primera respuesta coordinada de la industria a la fragmentación de la infraestructura de datos de caución.


Alcance del Informe Global del Mercado de Seguros de Caución
| Fianzas de Caución Contractual | Fianzas de Licitación |
| Fianzas de Cumplimiento | |
| Fianzas de Pago (Mano de Obra y Materiales) | |
| Fianzas de Mantenimiento / Garantía | |
| Fianzas de Anticipo y Otras Fianzas Contractuales | |
| Fianzas de Caución Comercial | Fianzas de Licencia y Permiso |
| Fianzas Judiciales y de Tribunal | |
| Fianzas Fiduciarias y de Sucesiones | |
| Fianzas de Funcionarios Públicos | |
| Fianzas Aduaneras, Fiscales y Comerciales Diversas |
| Contratistas de Construcción e Infraestructura |
| Empresas Manufactureras e Industriales |
| Instituciones Financieras y Empresas de Servicios Profesionales |
| Empresas Minoristas, Mayoristas, Comerciales y Otras Empresas Comerciales |
| Otros (incluidos energía, transporte, salud, etc.) |
| Ventas Directas |
| Corredores y Agentes de Seguros |
| Canales Bancarios Afiliados / Bancaseguros y Asociaciones |
| Plataformas Digitales / En Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Bono | Fianzas de Caución Contractual | Fianzas de Licitación |
| Fianzas de Cumplimiento | ||
| Fianzas de Pago (Mano de Obra y Materiales) | ||
| Fianzas de Mantenimiento / Garantía | ||
| Fianzas de Anticipo y Otras Fianzas Contractuales | ||
| Fianzas de Caución Comercial | Fianzas de Licencia y Permiso | |
| Fianzas Judiciales y de Tribunal | ||
| Fianzas Fiduciarias y de Sucesiones | ||
| Fianzas de Funcionarios Públicos | ||
| Fianzas Aduaneras, Fiscales y Comerciales Diversas | ||
| Por Usuario Final | Contratistas de Construcción e Infraestructura | |
| Empresas Manufactureras e Industriales | ||
| Instituciones Financieras y Empresas de Servicios Profesionales | ||
| Empresas Minoristas, Mayoristas, Comerciales y Otras Empresas Comerciales | ||
| Otros (incluidos energía, transporte, salud, etc.) | ||
| Por Canal de Distribución | Ventas Directas | |
| Corredores y Agentes de Seguros | ||
| Canales Bancarios Afiliados / Bancaseguros y Asociaciones | ||
| Plataformas Digitales / En Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en los seguros de caución?
La construcción de infraestructura, los requisitos formales de contratación, la mayor aceptación de las fianzas de caución y las herramientas de emisión digital respaldan la demanda. Se prevé que el sector crezca a una CAGR del 5,6% de 2026 a 2031.
¿Qué tipo de bono lidera los seguros de caución?
La caución contractual lideró con el 63,2% de los ingresos en 2025. Las fianzas de cumplimiento, pago y licitación siguen estrechamente vinculadas a la contratación en construcción e infraestructura.
¿Qué grupo de clientes utiliza las fianzas de caución con mayor frecuencia?
Los contratistas de construcción e infraestructura representaron el 57,1% de la demanda en 2025, ya que los grandes proyectos comúnmente requieren garantías de cumplimiento y pago.
¿Por qué están ganando atención las plataformas digitales de caución?
Se prevé que las plataformas digitales crezcan a una CAGR del 10,6% hasta 2031, ya que pueden acortar la emisión de fianzas comerciales estandarizadas más pequeñas.
¿Qué región está creciendo más rápido en productos de caución?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,4% hasta 2031, respaldada por programas de infraestructura y la aceptación regulatoria de fianzas en lugar de algunas garantías bancarias.
¿Cuál es el principal riesgo para los proveedores de caución?
Los incumplimientos de grandes contratistas pueden generar siniestros de alta severidad y cola larga, particularmente cuando los proyectos técnicos superan la capacidad financiera y operativa de un contratista.
Última actualización de la página el:



