
Tamanho e Participação do Mercado de Seguros de Caução
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.30 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
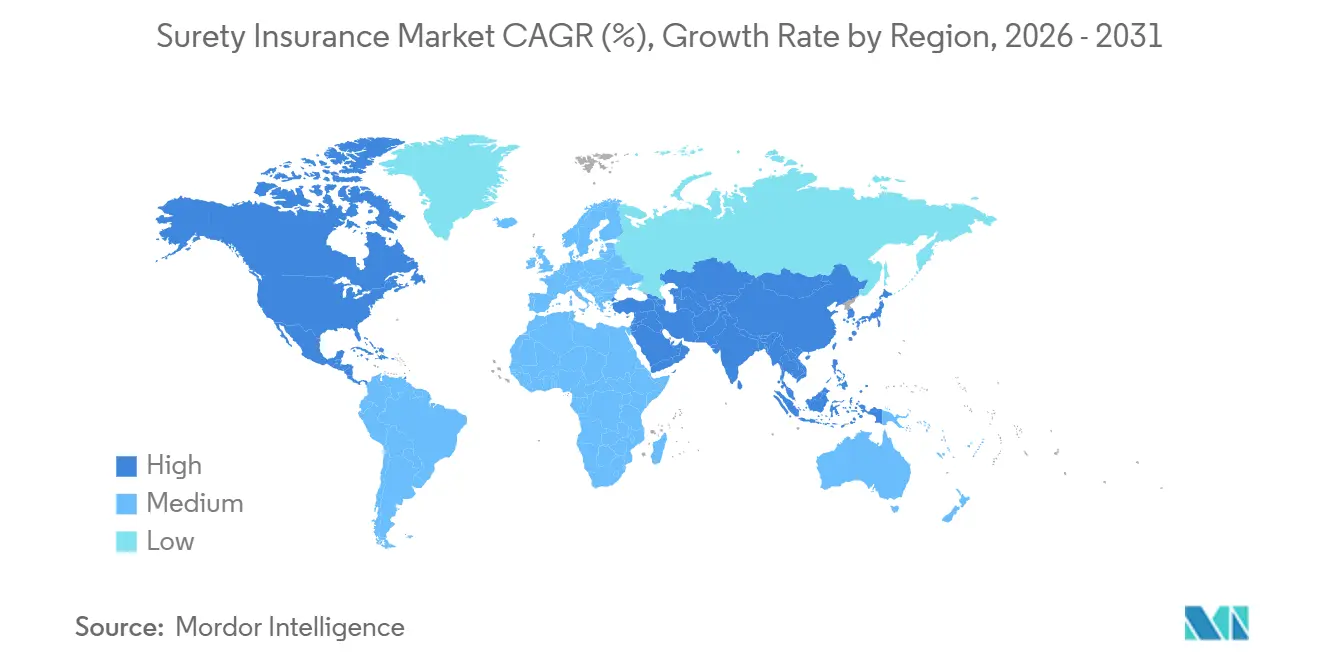
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
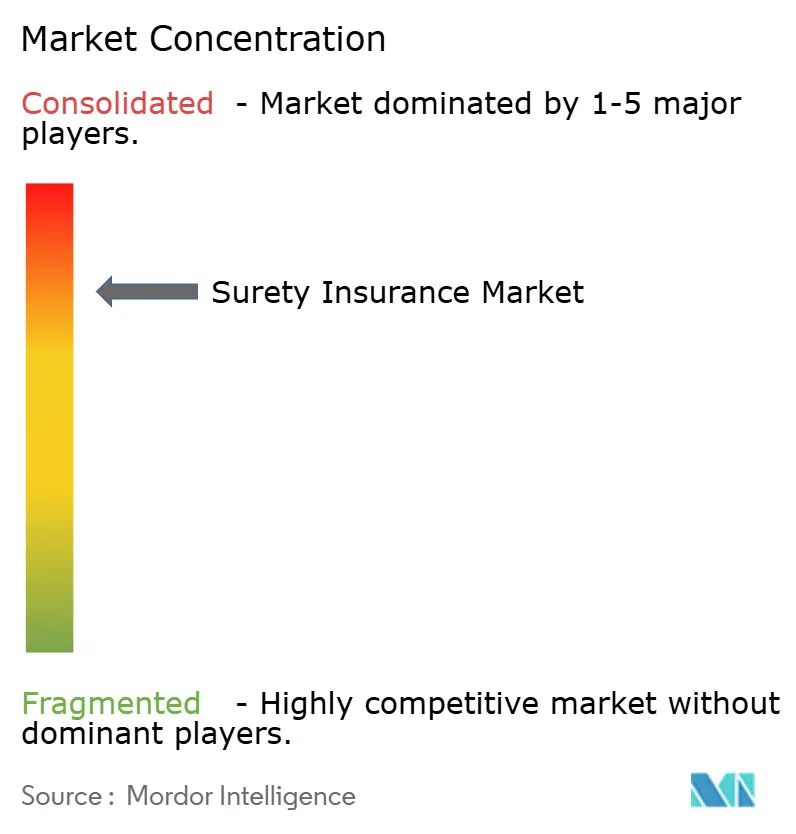
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Seguros de Caução por Mordor Intelligence
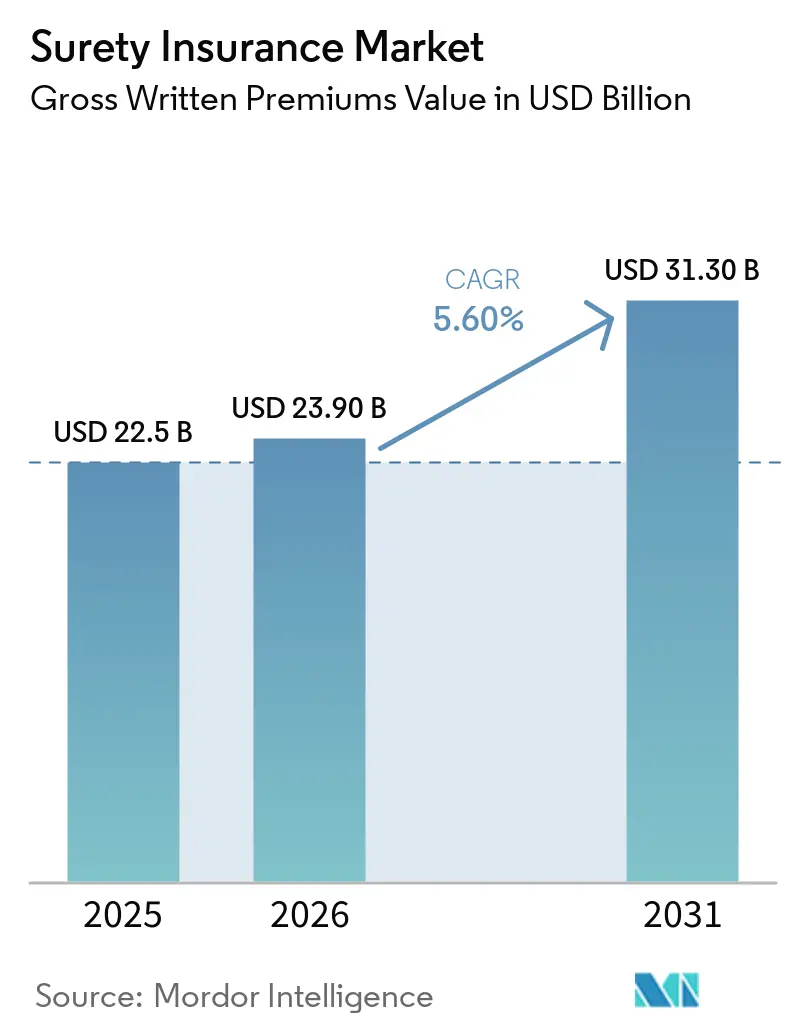
O tamanho do Mercado de Seguros de Caução em termos de valor de prêmios brutos subscritos deve crescer de 22,5 bilhões de USD em 2025 para 23,90 bilhões de USD em 2026 e está previsto para atingir 31,30 bilhões de USD até 2031 a um CAGR de 5,60% no período 2026-2031.
O mercado de seguros de caução é sustentado por programas de infraestrutura, energia e construção digital que exigem garantia de desempenho ao longo da entrega dos projetos. Projetos maiores e mais complexos estão aumentando o valor das obrigações individuais, conferindo maior ênfase à disciplina de subscrição e ao suporte de resseguro. Com a movimentação de taxas permanecendo limitada, o crescimento dos prêmios depende mais de novos contratos de projetos, requisitos regulatórios e adoção mais ampla de garantias comerciais do que de aumentos de preços. O mercado também enfrenta maior exposição a riscos concentrados em projetos, pois custos mais elevados de materiais, interrupções no fornecimento e escassez de mão de obra especializada podem enfraquecer a liquidez dos empreiteiros.
Principais Conclusões do Relatório
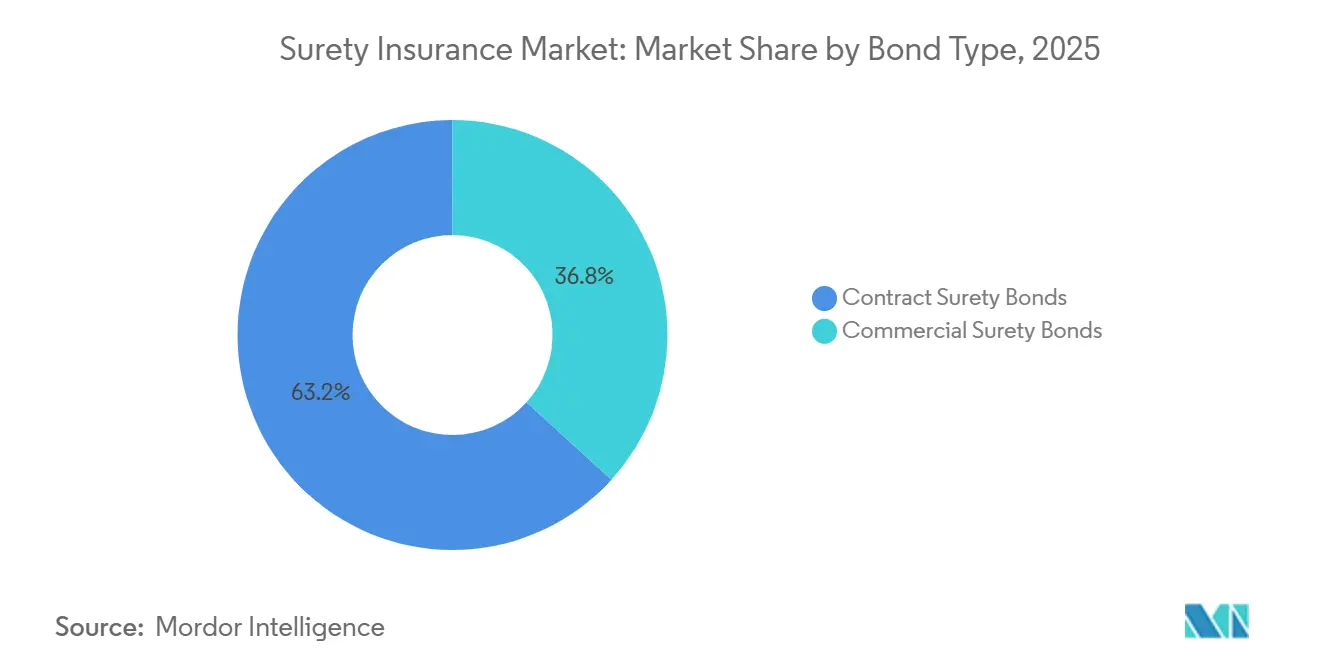
- Por tipo de garantia, a caução contratual capturou 63,2% da participação do mercado de seguros de caução em 2025, enquanto a caução comercial deve crescer a um CAGR de 6,2% até 2031.
- Por usuário final, os empreiteiros de construção e infraestrutura capturaram 57,1% da participação do mercado de seguros de caução em 2025, enquanto a categoria outros deve crescer a um CAGR de 7,0% até 2031.
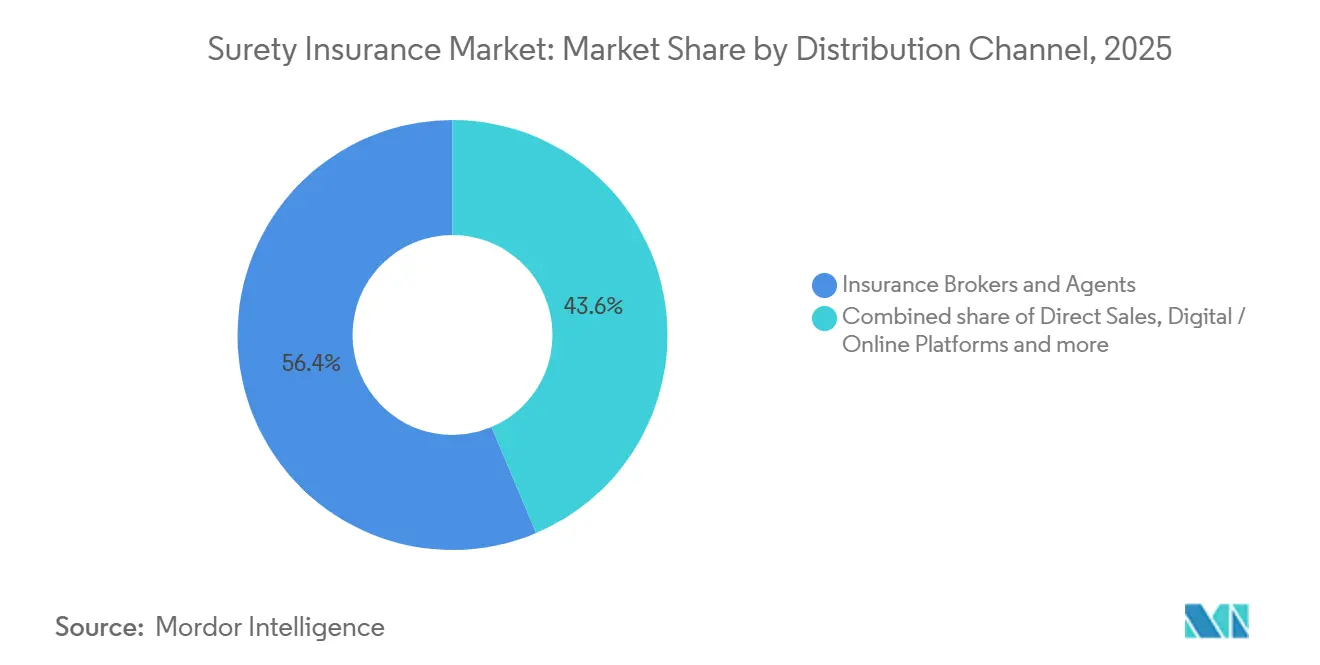
- Por canal de distribuição, corretores e agentes de seguros capturaram 56,4% da participação do mercado de seguros de caução em 2025, enquanto as plataformas digitais e online devem crescer a um CAGR de 10,6% até 2031.
- Por geografia, a América do Norte capturou 43,0% da participação do mercado de seguros de caução em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adjudicação de Contratos de Infraestrutura e EPC Ampliando a Demanda por Garantias de Proposta e Desempenho | +1.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Contratação Pública Aumentando a Obrigatoriedade de Garantias de Caução | +0.7% | América do Norte e UE, expandindo-se para MEA e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pré-qualificação de Empreiteiros Aumentando a Importância Estratégica da Capacidade de Garantia | +0.4% | Global | Médio prazo (2-4 anos) |
| Crescente Aceitação de Garantias de Caução como Alternativa às Garantias Bancárias | +0.9% | Núcleo da Ásia-Pacífico (Índia, Sudeste Asiático), expansão para MEA | Médio prazo (2-4 anos) |
| Subscrição Digital e Plataformas de Garantia Eletrônica Acelerando a Emissão de Garantias | +0.7% | América do Norte, Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Projetos Energéticos e Industriais Complexos Aumentando os Requisitos de Garantias de Desempenho e Conclusão | +0.6% | Global, concentrado na América do Norte e MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adjudicação de Contratos de Infraestrutura e EPC Ampliando a Demanda por Garantias de Proposta e Desempenho
A atividade de financiamento de infraestrutura aumentou durante o primeiro semestre de 2026. O pipeline de construção inclui data centers, fábricas de baterias, instalações de semicondutores, ativos de energia e projetos de transporte que exigem garantia de desempenho substancial. Esses projetos tendem a ter valores contratuais maiores, cronogramas de entrega mais longos e obrigações de conclusão mais complexas do que os trabalhos convencionais. O mercado de seguros de caução, portanto, depende de subscritores capazes de avaliar a capacidade operacional de um empreiteiro, bem como sua posição financeira. Seguradoras de médio porte podem participar por meio de arranjos de co-caução quando uma única seguradora não deseja reter a exposição total. Os proprietários de projetos também podem encarar a garantia como um suporte ao financiamento, pois um empreiteiro com garantia pode estar em melhor posição para atender às condições de credores e de contratação pública.
Requisitos Mais Rigorosos de Contratação Pública Aumentando a Obrigatoriedade de Garantias de Caução
A atualização do Regulamento Federal de Aquisições FAC 2026-01 entrou em vigor em março de 2026 e manteve as garantias de desempenho e pagamento obrigatórias para contratos federais de construção acima de 150.000 USD[1]Administração Geral de Serviços dos Estados Unidos, "Regulamento Federal de Aquisições 28.102-1 Garantias de Desempenho e Pagamento," Acquisition.gov, acquisition.gov. Cada garantia deve geralmente equivaler a 100% do valor do contrato, o que oferece aos proprietários de projetos federais um nível definido de segurança. Esse requisito confere ao mercado de seguros de caução uma base duradoura de demanda que não depende exclusivamente dos ciclos de construção privada. Também atribui um prêmio às seguradoras listadas pelo Tesouro que podem atender aos requisitos de elegibilidade federal. Os empreiteiros que buscam contratos federais devem manter os registros financeiros e os relacionamentos de garantia necessários para se qualificar antes de licitar. Requisitos de contratação pública semelhantes em outras jurisdições podem tornar um instrumento de caução parte da elegibilidade contratual, em vez de um produto financeiro opcional.
Crescente Aceitação de Garantias de Caução como Alternativa às Garantias Bancárias
As Regras de Alteração da Alocação de Blocos de Carvão da Índia de 2026 permitem que seguradoras emitam garantia de desempenho para concessionários de blocos de carvão em substituição às garantias bancárias[2]Ministério do Carvão, Governo da Índia, "Regras de Alteração da Alocação de Blocos de Carvão de 2026," Ministério do Carvão, coal.gov.in. As regras também permitem que os concessionários existentes substituam as garantias bancárias apresentadas por garantias de caução de seguros no âmbito do quadro estabelecido. Essa mudança amplia o uso da caução para além das obras civis convencionais e para um setor extrativista com obrigações de desempenho substanciais. O mercado de seguros de caução pode se beneficiar quando os empreiteiros preservam as linhas de crédito bancário para capital de giro em vez de comprometê-las como garantia de projeto. A mudança pode ser especialmente relevante para empresas que gerenciam vários contratos simultaneamente e precisam de liquidez para materiais, mão de obra e equipamentos. A aceitação mais ampla ainda depende do apetite das seguradoras, das qualificações dos empreiteiros e de condições claras para os obrigados que recebem a garantia.
Subscrição Digital e Plataformas de Garantia Eletrônica Acelerando a Emissão de Garantias
Chubb, The Hartford, Liberty Mutual e Travelers formaram a SuretyBind em dezembro de 2025 para desenvolver infraestrutura digital compartilhada para o ecossistema de caução[3]SuretyBind, "Principais Seguradoras de Caução Anunciam o Lançamento da SuretyBind," SuretyBind, suretybind.com. A Zurich ingressou na organização como Membro Associado em maio de 2026, ampliando a participação entre as grandes seguradoras internacionais. A iniciativa foi concebida para reduzir a entrada duplicada de dados, apoiar a execução digital de garantias e reduzir fraudes. O mercado de seguros de caução pode se beneficiar de padrões de dados comuns, pois corretores e seguradoras frequentemente trocam informações semelhantes por meio de sistemas separados. A emissão digital é mais adequada para garantias comerciais menores e padronizadas que não exigem uma análise de subscrição complexa. As garantias contratuais complexas provavelmente continuarão a utilizar a colocação conduzida por corretores, embora as ferramentas digitais possam melhorar o fluxo de informações e a velocidade de subscrição.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Garantia e Qualificação Financeira Restringindo o Acesso de Empreiteiros Menores | -0.7% | Global, mais agudo na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Inadimplências de Grandes Empreiteiros Criando Exposição a Sinistros de Alta Gravidade e Longa Cauda | -0.5% | Global, concentrado na América do Norte e MEA | Curto prazo (≤ 2 anos) |
| Apetite Limitado de Subscrição para Riscos de Projetos Não Padronizados e Emergentes | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Regulamentações de Garantia e Requisitos de Licenciamento Específicos por Jurisdição Aumentando a Complexidade do Mercado | -0.3% | Global, mais agudo na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Garantia e Qualificação Financeira Restringindo o Acesso de Empreiteiros Menores
A subscrição de caução geralmente considera capital, capacidade e caráter ao avaliar um empreiteiro. Garantias acima de 2 milhões de USD podem exigir demonstrações financeiras preparadas por contador público com verificação independente. Subempreiteiros especializados também podem ser avaliados em relação a requisitos de capital de giro de 7% a 10% do backlog de custo a concluir. Esses requisitos podem impedir que empreiteiros menores obtenham garantias antes de estabelecerem um histórico de trabalhos garantidos bem-sucedidos. O ciclo resultante limita sua capacidade de licitar em projetos maiores e restringe a base de clientes acessível para o mercado de seguros de caução. Programas como o Programa de Garantia de Caução para Pequenas Empresas da Administração de Pequenas Empresas dos Estados Unidos oferecem algum suporte, mas não atendem a toda a demanda não satisfeita
Inadimplências de Grandes Empreiteiros Criando Exposição a Sinistros de Alta Gravidade e Longa Cauda
O ramo de caução registrou um índice de sinistralidade mais elevado no primeiro trimestre de 2026 em comparação com o primeiro trimestre de 2025. A frequência de sinistros permaneceu estável, mas a gravidade dos sinistros aumentou à medida que os projetos se tornaram maiores e mais técnicos. Os pacotes de instalações mecânicas, elétricas e hidráulicas podem exceder a experiência de entrega anterior de um subempreiteiro em 20% a 50%. Os custos de empreiteiros substitutos, negociações mais longas e litígios podem aumentar as despesas de conclusão após uma inadimplência. O mercado de seguros de caução deve, portanto, avaliar a carga de trabalho do empreiteiro, a gestão de mão de obra, os controles de qualidade e a resiliência da cadeia de suprimentos juntamente com as demonstrações financeiras. A maior gravidade também pode levar os resseguradores a revisar os portfólios com mais atenção quando uma seguradora tem alta exposição a um pequeno grupo de empreiteiros ou projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Garantia:
A Caução Contratual Mantém a Posição de Liderança Enquanto a Caução Comercial Amplia a DemandaA caução contratual deteve 63,2% do mercado em 2025, tornando-se o maior tipo de garantia no mercado de seguros de caução. As garantias de desempenho e pagamento constituem a base principal de receita porque estão intimamente ligadas a contratos de construção, engenharia, aquisição e infraestrutura civil. As garantias de proposta são frequentemente emitidas no início do processo de contratação pública e refletem o pipeline de licitações subjacente. As garantias de desempenho recebem maior atenção de subscrição porque podem exigir que a seguradora de caução responda caso o principal não conclua seu escopo contratual. As garantias de pagamento protegem os reclamantes de mão de obra e materiais, enquanto as garantias de manutenção e garantia abordam obrigações após a conclusão da construção. Os inícios de construção cresceram 6,4% em relação ao ano anterior até meados de 2026, enquanto os inícios comerciais e de data centers cresceram 74%, sustentando a demanda por garantias contratuais.
A caução comercial é o tipo de garantia de crescimento mais rápido, e seu tamanho no mercado de seguros de caução deve se expandir a um CAGR de 6,2% entre 2026 e 2031. As garantias de licença e alvará são o maior subsegmento comercial porque as autoridades públicas as utilizam para apoiar a conformidade em atividades regulamentadas. As garantias judiciais e de tribunal, as garantias fiduciárias e as garantias de funcionários públicos também estão vinculadas a processos legais e à administração pública. As garantias aduaneiras e fiscais podem ganhar demanda quando as obrigações comerciais e de conformidade aumentam. Essa combinação reduz a dependência da contratação pública de construção e oferece às seguradoras oportunidades adicionais em atividades comerciais. O setor de seguros de caução se beneficia quando as seguradoras conseguem avaliar exposições regulatórias em várias classes de garantias, em vez de se concentrar em um único produto relacionado à construção.


Por Usuário Final:
Empreiteiros de Construção e Infraestrutura Lideram Enquanto Outros Usuários Crescem Mais RapidamenteOs empreiteiros de construção e infraestrutura detiveram 57,1% do mercado em 2025 e representaram a maior posição de usuário final no mercado de seguros de caução. Seus requisitos de garantia estão vinculados a obrigações de desempenho e pagamento em projetos públicos e privados. Um empreiteiro que executa um projeto civil de 500 milhões de USD pode exigir garantias equivalentes ao valor total do contrato. Isso cria um perfil de conta de alto prêmio, mas também expõe as seguradoras à concentração em grandes empreiteiros. Os empreiteiros com trabalhos em data centers tinham 11,6 meses de backlog até meados de 2026, em comparação com 8,6 meses para empreiteiros sem esse tipo de trabalho. As empresas de manufatura e industriais formam outro grupo importante de usuários por meio de contratos de fornecimento de equipamentos e obras de construção industrial.
A categoria outros tem o maior crescimento previsto, e seu tamanho no mercado de seguros de caução deve crescer a um CAGR de 7,0% entre 2026 e 2031. Essa categoria inclui empreiteiros de energia, transporte e saúde que precisam de garantia para projetos especializados. Os trabalhos de engenharia, aquisição e construção de energia renovável podem exigir garantias de desempenho e conclusão com períodos de projeto mais longos. Fazendas solares, instalações de armazenamento de baterias e projetos de energia eólica offshore podem exigir formas de garantia que cubram comissionamento, interconexão à rede e marcos operacionais. Instituições financeiras e empresas de serviços profissionais utilizam garantias fiduciárias, judiciais e de funcionários públicos, enquanto empresas de varejo e comércio exigem garantias de licença e alvará. O setor de seguros de caução deve adaptar os formulários tradicionais aos requisitos de projetos que diferem das obras convencionais de construção civil e de engenharia.
Por Canal de Distribuição:
Corretores e Agentes Lideram Enquanto Plataformas Digitais Registram o Maior CrescimentoOs corretores e agentes de seguros detiveram 56,4% da distribuição do mercado em 2025 e permanecem o canal líder no mercado de seguros de caução. Seu papel é mais forte em grandes programas contratuais onde os clientes precisam de assistência com limites individuais, limites agregados, estruturas de co-caução e termos de indenização. Os corretores também conectam os empreiteiros às equipes de subscrição das seguradoras e ajudam a apresentar informações financeiras durante o processo de qualificação. Os canais bancários afiliados e de bancassurance utilizam os relacionamentos de crédito existentes para oferecer produtos de garantia a empresas de construção. Os canais de vendas diretas são importantes para grandes contas nacionais e programas do setor público onde o principal trabalha diretamente com a equipe de subscrição da seguradora de caução. Esses papéis de canal podem continuar porque garantias grandes e especializadas exigem análise além de uma solicitação digital padrão.
As plataformas digitais e online são o canal de crescimento mais rápido e devem crescer a um CAGR de 10,6% entre 2026 e 2031. A Intact BondClick adicionou garantias com aprovação automática, suporte de pontuação de crédito, execução eletrônica de indenização e capacidade de pagamento por cartão de crédito em janeiro de 2025. A plataforma suporta um processo de emissão mais curto para pequenas garantias comerciais, incluindo produtos de licença e alvará abaixo de 100.000 USD. Os sistemas digitais podem reduzir a entrada de dados e oferecer uma experiência mais consistente para corretores e compradores. As grandes seguradoras também estão investindo em infraestrutura compartilhada por meio da SuretyBind para melhorar a transmissão de dados em todo o ecossistema. As garantias de rotina podem migrar para canais automatizados, enquanto as garantias contratuais complexas permanecem dependentes da expertise dos corretores e da análise individual de subscrição.
Análise Geográfica
Mercado de Seguros de Caução da América do Norte e Europa
A América do Norte deteve 43,0% do mercado em 2025, representando a maior participação geográfica do mercado de seguros de caução. O arcabouço do Miller Act e o Regulamento Federal de Aquisições exigem garantias de desempenho e de pagamento para contratos federais de construção qualificados. Esse requisito confere à região uma base estável de demanda por garantias relacionadas à construção. A Circular 570 do Departamento do Tesouro dos Estados Unidos mantém uma lista de seguradoras de caução aprovadas para projetos federais, apoiando a qualificação das seguradoras e a confiança dos obrigados. A América do Norte também apresenta demanda por garantias de licença e autorização em ativos digitais, cannabis e atividades especializadas de saúde. A Europa ocupa uma posição relevante, mas enfrenta expansão mais lenta porque as garantias bancárias continuam sendo o instrumento preferido em diversas jurisdições.
Mercado de Seguros de Caução da APAC e América do Sul
A Ásia-Pacífico é a região de crescimento mais acelerado, e o tamanho do mercado de seguros de caução está projetado para se expandir a um CAGR de 7,4% entre 2026 e 2031. A demanda da região está vinculada a programas de infraestrutura, reformas regulatórias e maior aceitação das garantias como alternativa às garantias bancárias. A Índia é um contribuinte importante, pois suas regras de alocação de carvão de 2026 permitem garantias de caução de seguros para segurança de desempenho. China e Índia apresentam capacidade favorável e preços competitivos, enquanto o Japão enfrenta custos mais elevados de resseguro e pressão sobre os preços. Indonésia, Vietnã e Tailândia estão desenvolvendo estruturas de parceria público-privada que incluem cada vez mais requisitos de caução. A América do Sul, liderada pelo Brasil e pela Argentina, enfrentou volatilidade cambial e complexidade de financiamento, embora concessões de infraestrutura e reformas energéticas sustentem a demanda por garantias de conclusão e de desempenho.
Mercado de Seguros de Caução do MEA
O Oriente Médio e a África se beneficiam de grandes programas de construção e investimento que exigem segurança de desempenho ao longo das cadeias de fornecimento de projetos. O pipeline ativo de construção da Arábia Saudita superou 1,3 bilhões de USD, o que pode sustentar a demanda por instrumentos de garantia. O mercado de seguros de caução pode crescer onde as regras de contratação pública estabelecem padrões claros de aceitação para a segurança de desempenho. As reformas de contratação pública da Arábia Saudita estão fortalecendo os requisitos de segurança e cibersegurança nas contratações governamentais, particularmente nas aquisições digitais. África do Sul e Egito são identificados como pontos de crescimento regional, pois parcerias público-privadas e investimentos em energia estão aumentando a atividade de projetos. A capacidade local de seguros, os arcabouços jurídicos e a qualidade financeira dos contratantes moldarão o ritmo com que a nova demanda se converte em garantias emitidas.

Cenário Competitivo
O mercado de seguros de caução é concentrado, com Travelers, Liberty Mutual, Zurich e Tokio Marine no nível de liderança. CNA Surety, Chubb, Allianz Trade, Arch Capital, Markel Surety e W.R. Berkley formam um segundo grupo que compete por meio de especialização, alcance geográfico e expertise em subscrição. A Travelers historicamente deteve 22% das garantias contratuais de caução dos Estados Unidos. A CNA foi reportada como tendo uma capacidade de subscrição de 10 bilhões de USD em limites de risco único. O setor tornou-se altamente lucrativo em 2024, atingindo uma margem de lucro líquido superior a 45% (seu melhor nível em 10 anos), mesmo que os preços tenham permanecido praticamente inalterados durante a maior parte do período até meados de 2026. As seguradoras têm se apoiado na gestão de sinistros, na seleção de riscos e na disciplina de portfólio, em vez de aumentos de taxas, para sustentar a lucratividade.
O resseguro permanece disponível, mas os resseguradores diferenciam entre portfólios com forte desempenho histórico e carteiras com exposição concentrada à construção. O mercado de seguros de caução é, consequentemente, mais exigente para seguradoras com exposição a grandes projetos ou setores que enfrentam maior estresse dos empreiteiros. Chubb, The Hartford, Liberty Mutual e Travelers criaram a SuretyBind em dezembro de 2025, e a Zurich ingressou como Membro Associado em maio de 2026. A plataforma compartilhada destina-se a apoiar a execução digital de garantias, reduzir a entrada duplicada de informações e melhorar o intercâmbio de dados. A iniciativa poderia fortalecer as posições das seguradoras em garantias comerciais padronizadas onde a velocidade e a facilidade de emissão são importantes. Também reflete o reconhecimento de que os padrões tecnológicos podem apoiar a concorrência sem substituir o julgamento de subscrição.
As seguradoras de caução especializadas podem atender a empreiteiros que não se enquadram nos requisitos financeiros das maiores seguradoras. Merchants Bonding Company, Old Republic Surety e Berkley Surety Group são exemplos de seguradoras que operam em tais nichos. O mercado de seguros de caução tem oportunidades em empreiteiros de médio porte, projetos de engenharia de energia renovável e programas transfronteiriços onde a capacidade local é limitada. Essas áreas exigem avaliação de risco diferenciada porque os formulários contratuais, os riscos de conclusão e os recursos legais variam por projeto e jurisdição. As seguradoras que combinam conhecimento local de subscrição com capacidade suficiente podem atender a obrigações que não são adequadas para programas padronizados. A posição competitiva de cada seguradora dependerá da experiência em sinistros, do acesso a resseguro, dos relacionamentos com corretores, do investimento em tecnologia e da disciplina na definição de limites.
Líderes do Setor de Seguros de Caução
-
The Travelers Companies, Inc.
-
Liberty Mutual Insurance Company
-
Zurich Insurance Group Ltd.
-
Tokio Marine Holdings, Inc. (Tokio Marine HCC)
-
Chubb Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Caução
- The Travelers Companies, Inc.
- Liberty Mutual Insurance Company
- Zurich Insurance Group Ltd.
- Chubb Limited
- CNA Financial Corporation (CNA Surety)
- Allianz SE (Allianz Trade)
- The Hartford Financial Services Group, Inc.
- Tokio Marine Holdings, Inc. (Tokio Marine HCC)
- Sompo Holdings, Inc. (Sompo International)
- American International Group, Inc. (AIG)
- Arch Capital Group Ltd.
- Markel Group Inc. (Markel Surety)
- Old Republic International Corporation (Old Republic Surety)
- Intact Financial Corporation
- QBE Insurance Group Limited
- W. R. Berkley Corporation (Berkley Surety Group)
- American Financial Group, Inc. (Great American Insurance Group)
- Merchants Bonding Company
- Atradius N.V.
- Credendo Group

Recent Industry Developments in Mercado de Seguros de Caução
- Maio de 2026: A Zurich Insurance Group ingressou na SuretyBind como Membro Associado, ampliando a coalizão fundadora de Chubb, Hartford, Liberty Mutual e Travelers. A participação da Zurich amplia o alcance da plataforma para infraestrutura global e programas de caução contratual transfronteiriços, e sinaliza o reconhecimento de todo o setor de que a padronização de dados, e não a tecnologia proprietária, é o primeiro passo crítico em direção à emissão digital completa de garantias.
- Março de 2026: A atualização do Regulamento Federal de Aquisições dos Estados Unidos FAC 2026-01 entrou em vigor, reafirmando sob o FAR 28.102-1 que as garantias de desempenho e pagamento, cada uma a 100% do valor do contrato, são obrigatórias em contratos federais de construção que excedam 150.000 USD. A atualização também manteve os requisitos de elegibilidade para seguradoras de caução listadas pelo Tesouro, reforçando o quadro de conformidade regulatória para subscritores de caução contratual dos Estados Unidos.
- Fevereiro de 2026: O Ministério do Carvão da Índia emitiu as Regras de Alteração da Alocação de Blocos de Carvão de 2026, permitindo formalmente que os concessionários de blocos de carvão substituam as Garantias Bancárias de Desempenho por Garantias de Caução de Seguros em alocações sob a Lei de Desenvolvimento e Regulação de Minas e Minerais de 1957. Os concessionários existentes também foram autorizados a substituir as garantias bancárias já apresentadas por Garantias de Caução de Seguros, estendendo o modelo de caução como alternativa à garantia bancária da infraestrutura para as indústrias extrativistas.
- Dezembro de 2025: Chubb Limited, The Hartford, Liberty Mutual e Travelers anunciaram a formação da SuretyBind, LLC, uma empresa de infraestrutura digital compartilhada projetada para criar uma plataforma de transmissão de dados conectando seguradoras de caução, corretores e participantes do mercado, e para fornecer tecnologia que permita a execução digital de garantias. Os serviços devem começar em 2027 sob rigorosa supervisão antitruste. A iniciativa representa a primeira resposta coordenada do setor à fragmentação da infraestrutura de dados de caução.


Escopo do Relatório Global do Mercado de Seguros de Caução
| Garantias de Caução Contratual | Garantias de Proposta |
| Garantias de Desempenho | |
| Garantias de Pagamento (Mão de Obra e Materiais) | |
| Garantias de Manutenção / Garantia | |
| Garantias de Pagamento Antecipado e Outras Garantias Contratuais | |
| Garantias de Caução Comercial | Garantias de Licença e Alvará |
| Garantias Judiciais e de Tribunal | |
| Garantias Fiduciárias e de Inventário | |
| Garantias de Funcionários Públicos | |
| Garantias Aduaneiras, Fiscais e Comerciais Diversas |
| Empreiteiros de Construção e Infraestrutura |
| Empresas de Manufatura e Industriais |
| Instituições Financeiras e Empresas de Serviços Profissionais |
| Empresas de Varejo, Atacado, Comércio e Outros Empreendimentos Comerciais |
| Outros (incluindo energia, transporte, saúde, etc.) |
| Vendas Diretas |
| Corretores e Agentes de Seguros |
| Canais Bancários Afiliados / Bancassurance e Parcerias |
| Plataformas Digitais / Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Garantia | Garantias de Caução Contratual | Garantias de Proposta |
| Garantias de Desempenho | ||
| Garantias de Pagamento (Mão de Obra e Materiais) | ||
| Garantias de Manutenção / Garantia | ||
| Garantias de Pagamento Antecipado e Outras Garantias Contratuais | ||
| Garantias de Caução Comercial | Garantias de Licença e Alvará | |
| Garantias Judiciais e de Tribunal | ||
| Garantias Fiduciárias e de Inventário | ||
| Garantias de Funcionários Públicos | ||
| Garantias Aduaneiras, Fiscais e Comerciais Diversas | ||
| Por Usuário Final | Empreiteiros de Construção e Infraestrutura | |
| Empresas de Manufatura e Industriais | ||
| Instituições Financeiras e Empresas de Serviços Profissionais | ||
| Empresas de Varejo, Atacado, Comércio e Outros Empreendimentos Comerciais | ||
| Outros (incluindo energia, transporte, saúde, etc.) | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Corretores e Agentes de Seguros | ||
| Canais Bancários Afiliados / Bancassurance e Parcerias | ||
| Plataformas Digitais / Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de seguros de caução?
A construção de infraestrutura, os requisitos formais de contratação pública, a maior aceitação de garantias de caução e as ferramentas de emissão digital sustentam a demanda. O setor deve crescer a um CAGR de 5,6% de 2026 a 2031.
Qual tipo de garantia lidera o mercado de seguros de caução?
A caução contratual liderou com 63,2% da receita em 2025. As garantias de desempenho, pagamento e proposta permanecem intimamente ligadas à contratação pública de construção e infraestrutura.
Qual grupo de clientes utiliza mais frequentemente as garantias de caução?
Os empreiteiros de construção e infraestrutura detiveram 57,1% da demanda em 2025 porque grandes projetos geralmente exigem garantia de desempenho e pagamento.
Por que as plataformas digitais de caução estão ganhando atenção?
As plataformas digitais devem crescer a um CAGR de 10,6% até 2031 porque podem encurtar a emissão de garantias comerciais padronizadas menores.
Qual região está crescendo mais rapidamente para produtos de caução?
A Ásia-Pacífico deve crescer a um CAGR de 7,4% até 2031, sustentada por programas de infraestrutura e aceitação regulatória de garantias em substituição a algumas garantias bancárias.
Qual é o principal risco para os provedores de caução?
As inadimplências de grandes empreiteiros podem criar sinistros de alta gravidade e longa cauda, particularmente quando projetos técnicos excedem a capacidade financeira e operacional de um empreiteiro.
Página atualizada pela última vez em:



