
ストラクチャード・ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.96 兆米ドル |
| 市場規模 (2031) | 2.66 兆米ドル |
| 成長率 (2026 - 2031) | 6.30 % |
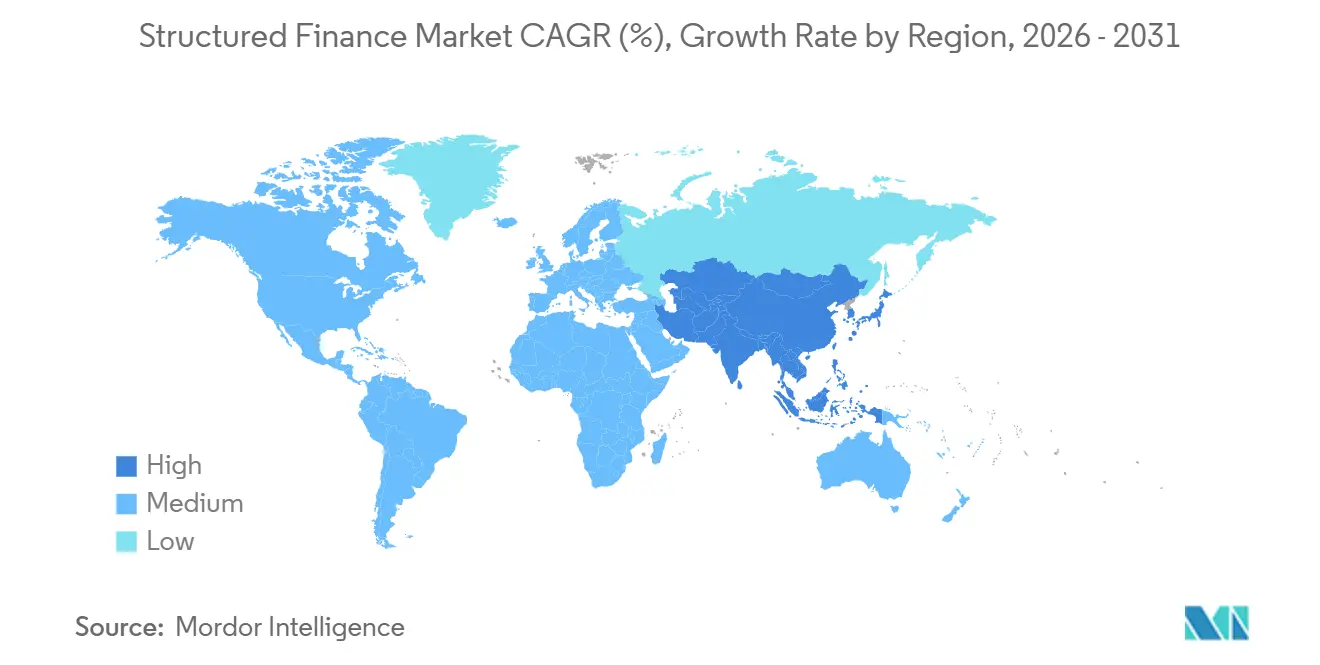
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
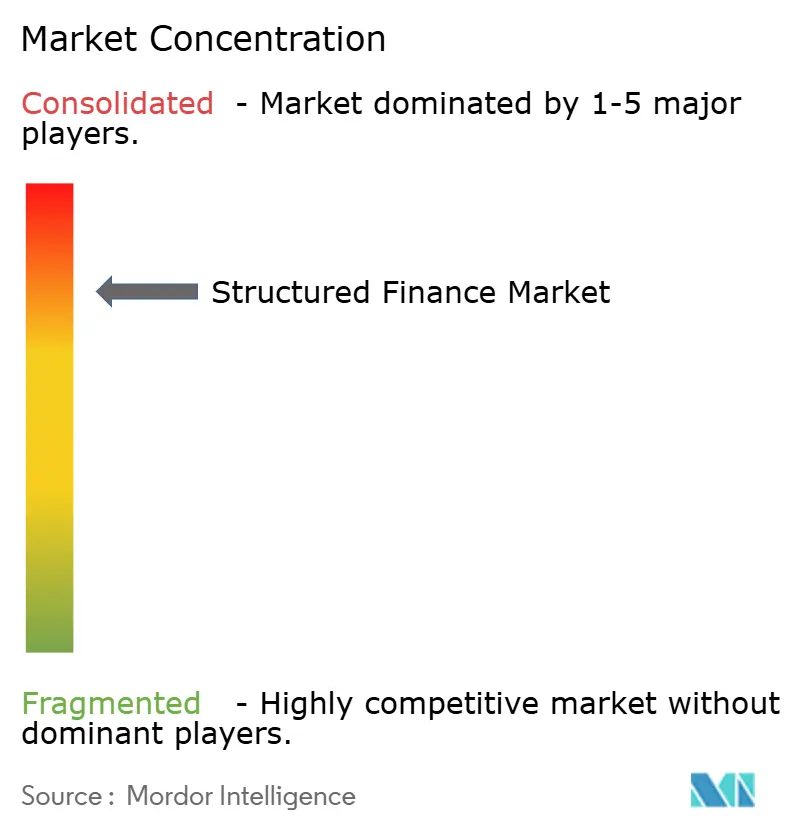
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるストラクチャード・ファイナンス市場分析
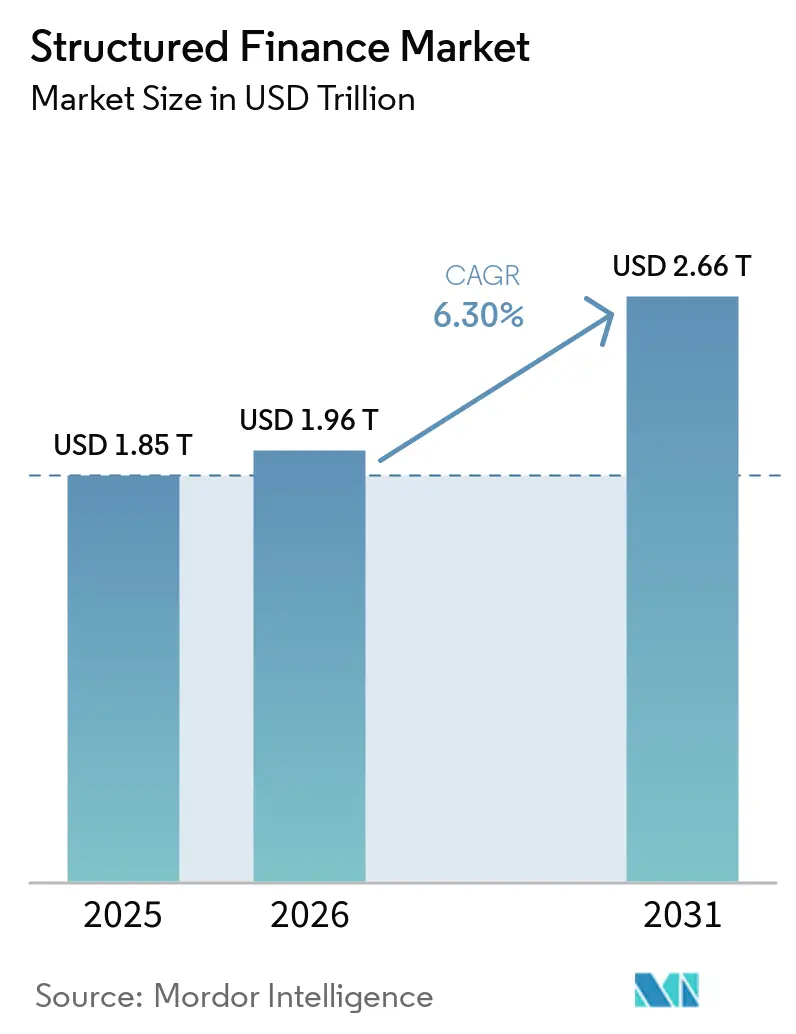
ストラクチャード・ファイナンス市場規模は、2025年の1.85 トリリオン 米ドルから2026年には1.96 トリリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 6.30%で成長して2031年には2.66 トリリオン 米ドルに達する見込みです。
ストラクチャードファイナンス市場は、プライベートクレジットマネージャーが証券化を通じて資金調達できる大規模なローンプールを構築するにつれて拡大しています。デジタルインフラもアセットベースを拡大しており、特にデータセンター、光ファイバーネットワーク、通信ワーにおいて顕著です。Moody'sは、グローバルなプライベートクレジットの運用資産残高が2026年に2 トリリオン 米ドルを超え、2030年までに4 トリリオン 米ドルに近づくと予測しており、これにより2026年における1.96 トリリオン 米ドルのストラクチャードファイナンス市場に対する成長するコラテラルベースが提供されます。市場は従来の住宅ローン中心の枠組みを超えて拡大しつつありますが、モーゲージ担保証券は依然として発行および流動性の中核を担っています。規制上のルール、コラテラルパフォーマンスのばらつき、および新興資産に関するデータの限界は、発行体、投資家、格付け機関がトランザクションを評価する方法を引き続き形成しています。
主要レポートのポイント
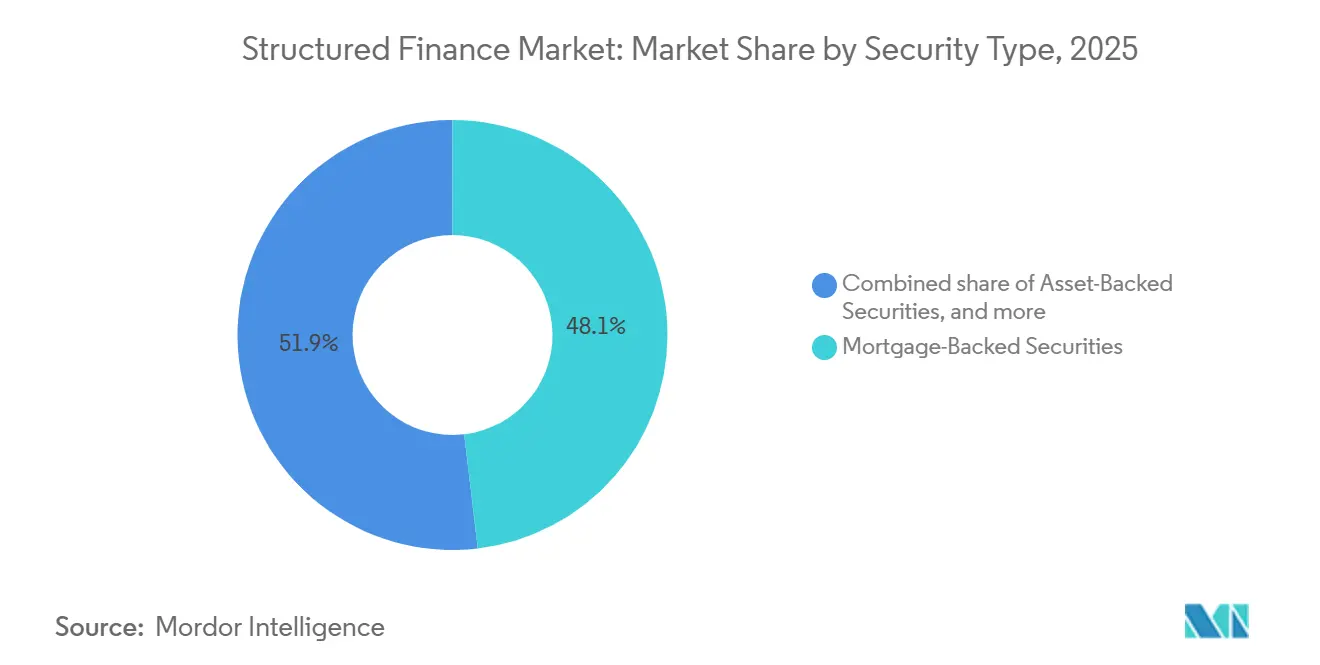
- 証券タイプ別では、モーゲージ担保証券が2025年のストラクチャード・ファイナンス市場シェアの48.12%を占め、担保付ローン債務(CLO)は2031年にかけてCAGR 9.19%で成長すると予測されています。
- 原資産クラス別では、住宅ローンが2025年のストラクチャード・ファイナンス市場規模の42.32%を占め、スペシャルティ資産およびエキゾチック資産は2031年にかけてCAGR 10.72%で成長すると予測されています。
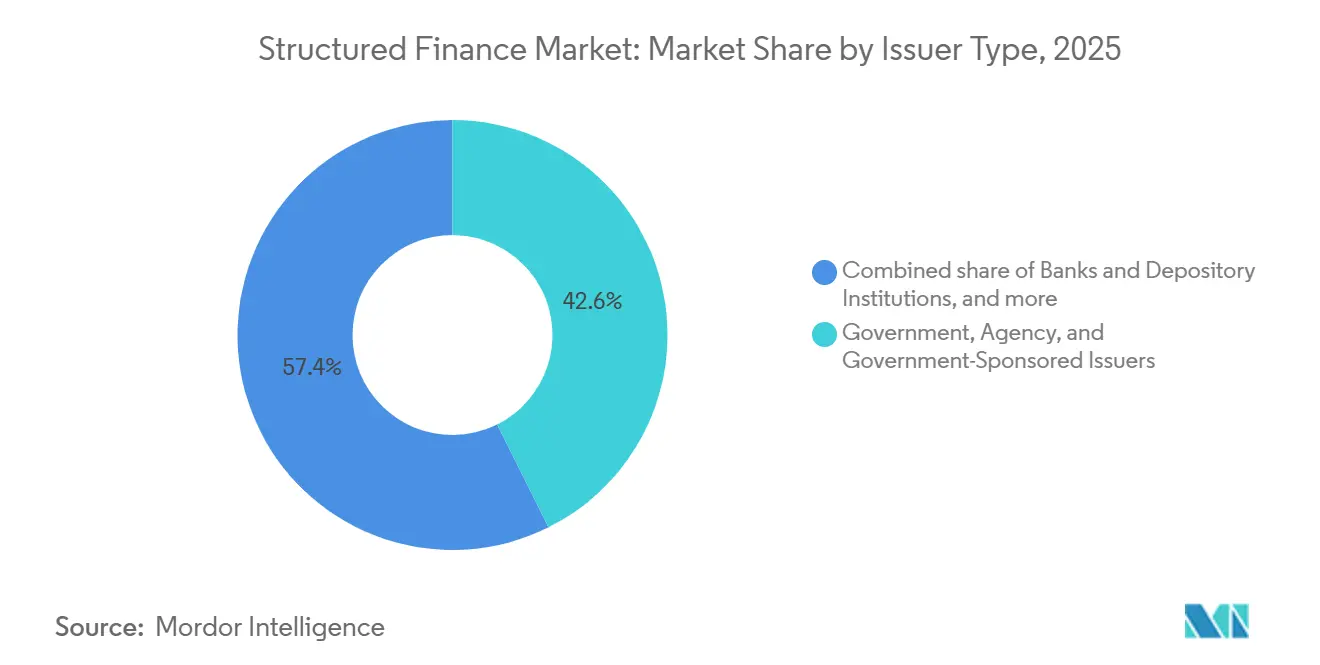
- 発行体タイプ別では、政府・政府機関・政府支援発行体が2025年のストラクチャード・ファイナンス市場シェアの42.63%を占め、ノンバンク金融機関およびスペシャルティ・レンダーは2031年にかけてCAGR 9.78%で成長すると予測されています。
- 地域別では、北米が2025年のストラクチャード・ファイナンス市場シェアの68.87%を占め、アジア太平洋地域は2031年にかけてCAGR 8.82%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライベート・クレジットおよびノンバンク融資による担保プールの拡大 | +1.5% | 世界全体、特に北米での活動が最も活発で、欧州・中東・アフリカおよびアジア太平洋地域でも拡大中 | 中期(2〜4年) |
| リスク調整後利回りと分散投資に対する機関投資家の需要 | +1.2% | 世界全体、保険資本は北米および欧州連合で最も活発 | 中期(2〜4年) |
| デジルインフラおよびテクノロジー連動資産 | +1% | 北米が主要市場、欧州が二次市場、アジア太平洋地域は初期段階 | 短期(2年以内) |
| CLOの借り換えおよびリセットサイクル | +0.8% | 北米および欧州 | 短期(2年以内) |
| スペシャルティ資産およびエキゾチック資産による担保の拡大 | +0.7% | 北米が主要市場、アジア太平洋地域が新興市場 | 長期(4年以上) |
| 透明性と標準化による市場参加の促進 | +0.5% | 世界全体、規制の影響は欧州連合および英国で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライベート・クレジットおよびノンバンク融資の拡大による新たな証券化可能担保プールの創出
プライベート・クレジットはストラクチャード・ファイナンス市場における新たな担保の主要な供給源となっています。ダイレクト・レンディング、資産担保ファイナンス、ファンド・ファイナンスは、マネジャーがプライベート・クレジットCLOおよびウェアハウス・ストラクチャーを通じて証券化できるローンプールを生み出します。これらのストラクチャーは資本の再循環を可能にし、消費者信用、デジタルインフラ信用、ヘルスケア債権にわたる追加的なオリジネーションを支援します。金融安定理事会は2026年5月、プライベート・クレジットCLOが大幅に成長しており、銀行が信用枠を通じてビジネス・ディベロップメント・カンパニーへのコミットメントの最大90%を提供していると報告しました[1]。この相互連関性は、ヘッドラインのプライベート・クレジット資産価値が示す以上に迅速に信用ストレスを伝播させる可能性があります。プライベート・クレジット資産の拡大する範囲は、既存の担保クラスでスプレッドが縮小した際に、ストラクチャード・ファイナンス市場に追加的な発行チャネルを提供します。
リスク調整後利回りとポートフォリオ分散に対する機関投資家の需要
保険会社、年金基金、ソブリン・ウェルス・ファンドは、同等のデュレーション・リスクを取らずに利回りを追求するため、ストラクチャード・クレジットへの配分を増やしています。Janus Hendersonは、典型的な証券化取引の65%がAAAレーティングを持つと述べており、これが規制対象の保険会社からの需要を支えています[2]。シニア・トランシェは、ソルベンシー資本管理に合致した短期デュレーション・エクスポージャーを提供できます。これらのトランシェへの需要は、他の投資家をメザニンおよびエクイティ・ポジションへと向かわせる可能性があります。これにより、ソルベンシー制約が少なく、市場ストレス時に異なる反応を示す可能性のある投資家にリスクが集中する恐れがあります。Canyon ABF Partnersは2026年6月に恒久的な保険資本アンカーを持って設立され、オルタナティブ・マネジャーが保険支援型オリジネーション・プラットフォームを構築している様子を示しています[3]。
デジタルインフラおよびテクノロジー連動資産の成長によるストラクチャード・ファイナンス機会の拡大
デジタルインフラはストラクチャード・ファイナンス市場に独自の成長チャネルを生み出しています。データセンター事業者によるABSおよびCMBSの合算発行額は2025年に260 ビリオン 米ドルに達し、2020年の10倍以上となりました。年間発行額は2026年に400 ビリオン 米ドルから500 ビリオン 米ドルと予測され、米国のABS発行総額の最大10%を占める可能性があります[4]。米国証券取引委員会のストラクチャード・ファイナンス局は2026年7月29日、特定のデータセンター証券化からの証券が証券取引法第3条(a)(79)項の資産担保証券の定義の範囲外であることを確認しました。このガイダンスにより、対象ストラクチャーに対する強制的なリスク・リテンションおよびレギュレーションABの開示義務が撤廃されます。NVIDIAの2026年8月のApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRとのパートナーシップは、AIインフラのために5,000 ビリオン 米ドル以上を動員することを目指しており、この資産カテゴリーの背後にある資金調達需要を強化しています。
CLOの借り換えおよびリセットサイクルによるストラクチャード・ファイナンス取引活動の増加
CLOの借り換えおよびリセット活動は、新規ローンのオリジネーションが鈍化した場合でも、ストラクチャード・ファイナンス市場の取引量を維持することができます。新規案件と借り換えを含む米国のCLO発行額は2024年に2,000 ビリオン 米ドルを超えました。2023年ヴィンテージの多数の取引が2026年から2027年にかけてノンコール期間を迎え、潜在的な借り換えのパイプラインを形成しています。CLO負債とレバレッジド・ローンの変動金利構造は、金利変動へのエクスポージャーを抑制できます。この構造は、固定収益の評価が変化する中でも投資家の需要を支えてきました。スペシャルティ資産およびエキゾチック資産も長期的に担保ユニバースを拡大し、より明確なレポーティングと共通の取引標準がストラクチャード・ファイナンス市場への幅広い投資家参加を支援できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制・資本・開示要件 | -1.2% | 欧州連合、英国、米国が最も影響を受ける世界全体 | 中期(2〜4年) |
| 担保パフォーマンスの乖離とトランシェ損失の不確実性 | -0.8% | 世界全体、商業用不動産のストレスは北米で最も深刻、自動車ABSの圧力は日本で顕著 | 短期(2年以内) |
| 特殊資産に関するデータと透性の限界 | -0.6% | 世界全体、特にデジタルインフラ、データABS、ESG連動ストラクチャーにおいて | 長期(4年以上) |
| オーダーメイド取引における構造的・実行上の複雑性 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制・資本・開示要件による取引ストラクチャリングコストの増加
規制要件は主要なストラクチャード・ファイナンスの管轄区域全体で強化されています。EU規則2024/3172は2025年1月1日に発効し、自己資本比率、信用リスク、市場リスク、ESGエクスポージャーに関するバーゼルIII準拠の開示テンプレートを確立しました。SEC規則192は2025年6月9日以降にクローズする対象ABS取引に適用され、重大な利益相反を禁止しています。SECはまた、住宅モーゲージ担保証券の資産レベル開示に関する潜在的な変更について2025年9月にコンセプト・リリースを公表しました。これらの要件は、初回発行体や非伝統的担保を使用するプラットフォームのコンプライアンスコストを引き上げる可能性があります。デジタルインフラ、データABS、ESG連動ストラクチャーに関する限られた過去データは、投資家がストラクチャード・ファイナンス市場に資本を提供する前により詳細な分析を必要とするため、この負担を増大させます。
担保パフォーマンスの乖離による信用リスクおよびトランシェ損失の不確実性の増大
担保パフォーマンスは資産タイプおよび地域によって大きく異なり、ストラクチャード・ファイナンス市場の投資家にとっての不確実性を高めています。米国の商業用不動産延滞率は高止まりし、日本の自動車ABSのパフォーマンスは2025年後半に継続的なインフレ圧力の下で軟化しました。プライベート・クレジットCLOのエクイティ・トランシェは通常、案件規模の25%から30%を占め、広域シンジケートCLOの10%から12%と比較して高くなっています。これらのトランシェは初期損失を吸収し、ミドルマーケット担保のより高いリスクプロファイルを反映しています。したがって投資家は、シニア・トランシェの格付けのみに依存するのではなく、プールレベルのデューデリジェンスを必要とします。シンセティック、ハイブリッド、オーダーメイドの取引は、担保または法的ストラクチャーの先例が限られている場合に特に、実行上の複雑性をさらに高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
証券タイプ別:
エージェンシーMBSが市場を支え、CLOが成長フロンティアを定義モーゲージ担保証券は2025年のストラクチャード・ファイナンス市場シェアの48.12%を占め、米国の政府支援企業インフラおよび欧州・日本における同等の政府支援プログラムに支えられています。これらのプログラムは確立された発行チャネル、深い投資家参加、一貫した価格参照を提供しています。連邦住宅金融庁はFannie MaeおよびFreddie Macに対し、2026年にエージェンシーMBSを最大2,000 ビリオン 米ドル購入するよう指示し、スプレッドを圧縮して非エージェンシーのオリジネーターが差別化されたストラクチャーを追求するよう促しました。米国のABS発行額は2026年上半期に1,370 ビリオン 米ドルに達し、前年同期比22%増となり、CMBSの発行額は990 ビリオン 米ドルに達し、デジタルインフラおよび非GSEローンタイプに牽引されて33%増となりました。ストラクチャード・ファイナンス業界は規模と流動性においてエージェンシーMBSに引き続き依存しています。
CLOは2026年から2031年にかけてCAGR 9.19%で成長すると予測されており、最も成の速い証券タイプとなっています。プライベート・クレジット・マネジャーは格付けCLOストラクチャーを使用して、ダイレクト・レンディングのエクスポージャーをより広範な機関投資家ベースに分散させます。CDO、ハイブリッド・ストラクチャー、その他の証券タイプは、オーダーメイドの信用エクスポージャーとバランスシートのリスク管理のためのより狭い要件に引き続き対応しています。CVC Creditは2026年にApidos LVIII CLOを5億5,000万米ドルで価格決定し、Canyon Partnersは2026年半ばまでに130 ビリオン 米ドルのCLO資産を運用しました。欧州連合および英国の証券化フレームワークへの提案された変更は、レポーティング要件を削減し、ストラクチャリングコストを低下させる可能性があります。
原資産クラス別:
エキゾチック資産が証券化可能な対象を再定義住宅ローンは2025年のストラクチャード・ファイナンス市場規模の42.32%を占めており、これは北米、欧州、アジア太平洋地域の一部においてオリジネーションシステムと投資家の習熟度が確立されているためです。商業用モーゲージ、消費者ローン、クレジットカード債権、自動車ローン、コーポレート・レバレッジド・ローン、貿易債権も確立された発行プログラムを支えています。Goldman Sachs Mortgage Companyは2026年もGSMBS 2026-CES2において3億500万米ドルのクローズドエンド型セカンド・リエン・モーゲージ、GSMBS 2026-DSC1において3億180万米ドルのデット・サービス・カバレッジ・レシオ賃貸物件モーゲージで活発に活動しました。これらの取引は、住宅ローン担保が従来の自己居住型融資以上のものを含むことを示しています。大規模なモーゲージ基盤は依然としてストラクチャード・ファイナンス市場全体の価格設定と構造設計の参照点を提供しています。
スペシャルティ資産およびエキゾチック資産は2026年から2031年にかけてCAGR 10.72%で成長すると予測されており、原資産クラスの中で最も高い成長率となっています。このカテゴリーにはデジタルインフラのキャッシュフロー、音楽ロイヤルティ、航空機ローン、データ資産債権、マイクロファイナンス・プールが含まれます。HALO AirFinanceは2026年8月に3億9,020万米ドルの初回航空機ローンABSを価格決定し、取引は4倍以上の応募超過となりました。中国では上海・深圳取引所でデータ資産ABSの申請が60件以上記録され、2026年半ばまでに宣言された発行額は1,293 ビリオン 人民元(178 ビリオン 米ドル相当)を超えました。これらの資産は証券化可能なユニバースを拡大し、各管轄区域において新たな格付け手法と法的先例を必要とします。
発行体タイプ別:
プライベート資本がオリジネーションを再形成する中でノンバンク・プラットフォームがシェアを拡大政府・政府機関・政府支援発行体は2025年のストラクチャード・ファイナンス市場シェアの42.63%を占めました。ソブリン信用支援は資金調達コストを削減し、他の発行体の価格ベンチマークを確立できます。銀行および預金取扱機関はクレジットカード、自動車、設備ABSで引き続き発です。JPMorgan Chaseは2025年7月に15 ビリオン 米ドルのクレジットカードABSを完了し、2026年6月には12.5 ビリオン 米ドルを完了し、各取引はFitchおよびS&PによってAAAと格付けされました。コーポレートおよびキャプティブ・ファイナンス発行体は自動車ABSと貿易債権を支援し、その他の発行体はニッチおよび政府隣接ストラクチャーに対応しています。
ノンバンク金融機関およびスペシャルティ・レンダーは2026年から2031年にかけてCAGR 9.78%で成長すると予測されています。Apolloは2025年7月にConcordのために17.65 ビリオン 米ドルのABSを完了し、3倍以上の応募超過となりました。Canyon ABF Partnersは住宅、消費者、設備、スペシャルティ資産にわたって年間50 ビリオン 米ドル以上のオリジネーションを目標としています。政府関連発行体は規模を維持していますが、ノンバンク・プラットフォームは特殊取引のオリジネーション、ストラクチャリング、流通においてより大きな能力を構築しています。このシフトは、ストラクチャード・ファイナンス市場規模が拡大するにつれて、独自の投資家アクセスと引受能力の重要性を高めています。
地域分析
北米ストラクチャード・ファイナンス市場
北米は2025年のグローバルなストラクチャード・ファイナンス市場シェアの68.87%を占め、最も深みのあるMBSおよびCLOインフラに支えられている。米国の2026年上半期の発行額は、ABS 1,370億米ドル、CMBS 990億米ドル、RMBS 820億米ドル達し、前年比でそれぞれ22%、33%、22%の増加となった。カナダはRMBSおよびCLOの積極的なオリジネーションを通じて貢献しており、メキシコはノンバンク金融機関主導のコンシューマーABSを通じて発展しつつある。2,000億米ドルのエージェンシーMBS購入バックストップは、シニアスプレッドを縮小させ、ノンエージェンシー発行体がより複雑な商品を開発するよう促す可能性がある。データセンター証券化に関するSECのガイダンスは、米国における独立したオリジネーションチャネルを確立しており、2027年までに発行ミックスを変化させる可能性がある。
アジア太平洋ストラクチャード・ファイナンス市場
アジア太平洋地域は2026年から2031年にかけてCAGR 8.82%で成長すると予測されており、ストラクチャード・ファイナンス市場において最も成長の速い地域となっている。中国は2025年に2.28 トリリオン 人民元(3,170億米ドル)のABSを発行し、前年比15.3%増となった。2026年上半期の発行額は1.165 トリリオン 人民元(1,610億米ドル)に達し、さらに前年比19%増となった。インド、日本、東南アジアは証券化活動においてそれぞれ異なる拡大の源泉を有している。インドのGIFT City改革および中国の第15次五カ年計画におけるREIT発行の正常化へのコミットメントは、同地域の市場インフラを強化している。
欧州・中東・アフリカおよび南米ストラクチャード・ファイナンス市場
欧州は2025年に2,750億ユーロ(3,234.8億米ドル)の証券化発行を記録し、2021年に報告されたグローバル金融危機後の最高水準に並んだ。2026年の発行額は4.4%増の2,870億ユーロ(3,160億米ドル)に達すると予測されており、英国のRMBS、再生可能エネルギー連動型証券化、およびデータセンターCMBSが牽引役となっている。欧州連合および英国の規制枠組みは引き続き見直し中であり、提案されている変更はレポーティング義務の軽減およびリスク・リテンション定義の明確化を目的としている。南米はブラジルのFIDCクレジット・ライツ・ファンドの活動および一部のコンシューマーABSを中心としている。一方、中東およびアフリカはサウジアラビアおよびアラブ首長国連邦における政府支援型インフラABSに主に依存している。
競合環境
ストラクチャード・ファイナンス市場は、引受とウェアハウジングにおいてJPMorgan Chase、Goldman Sachs、Barclays、BNP Paribas、Deutsche Bankを含むグローバル投資銀行が主導する二層構造の競合環境を持っています。Apollo、Blackstone、KKRを含むオルタナティブ・マネジャーは、オリジネーション、ストラクチャリング、独自の投資家アクセスを通じて競争しています。Apolloは2025年5月にJPMorgan ChaseおよびGoldman Sachsとトレーディングおよびシンジケーション契約を正式化し、機関投資家チャネルを通じて投資適格プライベート・クレジットを流通させ、オルタナティブ資産運用と伝統的な投資銀行業務の境界を曖昧にしました。欧州連合証券化規則およびSEC規則192への準拠は、広範な法務、コンプライアンス、流通リソースを持つ確立されたプラットフォームに有利に働きます。これらの条件は、オリジネーション、実行、投資家アクセスを組み合わせたプラットフォームの地位を強化します。
ストラクチャード・ファイナンス市場における小規模な地域・ミドルマーケット・ストラクチャーは、大手銀行が低価値取引を追求しない可能性がある機会として残っています。Castlelakeは2026年8月に2億6,130万米ドルの初回住宅移行ローンRMBSを価格決定し、非エージェンシーRMBS市場への参入を果たしました。Gordon Brothersは設立から13ヶ月以内に2億6,500万米ドルの初回商業設備ABSを完了し、初回発行体の継続的な活動を示しました。NVIDIAの6社のオルタナティブ資産運用会社および投資銀行とのファイナンシング・パートナーシップは、テクノロジーインフラ、プライベート・クレジット、ストラクチャード・ファイナンスのさらなる連携を示しています。規制の明確性、投資家との関係、担保の利用可能性が均一でないため、戦略的機会は地域によって異なります。
インド、日本、欧州は、規制環境が発展するにつれて早期参入者に可能性を提供しています。インドのGIFTシティ改革、日本の変化する金利環境、欧州の規制見直しは、発行体と投資家の参加に影響を与えます。オリジネーションと投資家との関係を早期に確立したマネジャーは、これらの地域で優位性を得る可能性があります。ストラクチャード・ファイナンス市場は大規模な引受・オルタナティブ運用プラットフォームに集中したままであり、特化型発行体は取引設計と資産アクセスを通じて競争しています。
ストラクチャード・ファイナンス業界のリーダー企業
-
JPMorgan Chase & Co.
-
Goldman Sachs Group, Inc.
-
Citigroup Inc.
-
Bank of America Corporation
-
Morgan Stanley
- 注:主要企業の掲載順は順位を示すものではありません。
ストラクチャードファイナンス市場 このレポートでカバーされる企業
- JPMorgan Chase & Co.
- Bank of America Corporation
- Citigroup Inc.
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Barclays PLC
- Deutsche Bank AG
- BNP Paribas S.A.
- Wells Fargo & Company
- HSBC Holdings plc
- Société Générale S.A.
- Crédit Agricole S.A.
- Mizuho Financial Group, Inc.
- Jefferies Financial Group Inc.
- UBS Group AG
- Nomura Holdings, Inc.
- Royal Bank of Canada
- TD Bank Group
- Blackstone Inc.
- Apollo Global Management, Inc.
最近の産業開発事情 ストラクチャードファイナンス市場
- 2026年8月:NVIDIAはApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRとのパートナーシップを発表し、AIインフラのために5,000 ビリオン 米ドル以上を動員し、グローバル規模でコンピューティング・ファイナンシング・プラットフォームを確立して、テクノロジー連動ストラクチャード・クレジットの新たなカテゴリーを創出しました。
- 2026年8月:HALO AirFinance、GA Telesis、Tokyo Century Corporationは、HALOAN 2026-1(3億9,020万米ドルの初回航空機ローンABS)を価格決定し、4倍以上の応募超過となり、初回航空機ローンABS発行体によるAAA格付けシニア・トランシェとして最もタイトなスプレッドを達成しました。
- 2026年8月:CastlelakeはCLRES 2026-RTL1(2億6,130万米ドルの住宅移行ローンRMBS)を価格決定し、非エージェンシーRMBS市場への初参入を果たしました。
- 2026年6月:Canyon Partnersは第一生命保険および韓国投資ホールディングスをアンカー投資家としてCanyon ABF Partnersを設立し、住宅、消費者、設備、輸送、スペシャルティ資産にわたって年間50 ビリオン 米ドル以上のオリジネーションを目標としています。
世界のストラクチャード・ファイナンス市場レポートの調査範囲
セグメンテーション概要
| 資産担保証券 |
| モーゲージ担保証券 |
| 担保付ローン債務(CLO)/ストラクチャード・クレジット |
| その他の証券タイプ |
| 住宅ローン |
| 商業用モーゲージおよび商業用不動産ローン |
| 消費者ローンおよびクレジットカード債権 |
| 自動車ローンおよびリース |
| コーポレート・レバレッジド・ローン |
| 貿易債権 |
| その他のスペシャルティ資産およびエキゾチック資産 |
| 銀行および預金取扱機関 |
| ノンバンク金融機関およびスペシャルティ・レンダー |
| コーポレートおよびキャプティブ・ファイナンス発行体 |
| 政府・政府機関・政府支援発行体 |
| その他の発行体タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 証券タイプ別 | 資産担保証券 | |
| モーゲージ担保証券 | ||
| 担保付ローン債務(CLO)/ストラクチャード・クレジット | ||
| その他の証券タイプ | ||
| 原資産クラス別 | 住宅ローン | |
| 商業用モーゲージおよび商業用不動産ローン | ||
| 消費者ローンおよびクレジットカード債権 | ||
| 自動車ローンおよびリース | ||
| コーポレート・レバレッジド・ローン | ||
| 貿易債権 | ||
| その他のスペシャルティ資産およびエキゾチック資産 | ||
| 発行体タイプ別 | 銀行および預金取扱機関 | |
| ノンバンク金融機関およびスペシャルティ・レンダー | ||
| コーポレートおよびキャプティブ・ファイナンス発行体 | ||
| 政府・政府機関・政府支援発行体 | ||
| その他の発行体タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のストラクチャード・ファイナンスの予測値は?
ストラクチャード・ファイナンス市場は2031年までに2.66 トリリオン 米ドルに達すると予測されており、2026年からCAGR 6.3%で成長します。
ストラクチャード・ファイナンスで最も成長の速い証券タイプは?
CLOは2026年から2031年にかけてCAGR 9.19%で成長すると予測されており、プライベート・クレジット証券化に支えられています。
最も急速に拡大している原資産は?
スペシャルティ資産およびエキゾチック資産はCAGR 10.72%で成長すると予測されており、デジタルインフラ、音楽ロイヤルティ、航空機ローン、データ資産、マイクロファイナンス・プールに支えられています。
データセンターが証券化において重要な理由は?
データセンターのABSおよびCMBS発行額は2025年に260 ビリオン 米ドルに達し、SECは2026年7月に特定のデータセンター証券化に関するガイダンスを提供しました。
2031年にかけて最も成長の速い地域は?
アジア太平洋地域は2026年から2031年にかけてCAGR 8.82%で成長すると予測されており、中国、インド、日本、東南アジアでの活動が牽引しています。
ストラクチャード・クレジット投資家にとっての主なリスクは?
主なリスクには、より厳格な開示・資本要件、担保パフォーマンスのばらつき、新規資産に関するデータの限界、複雑なオーダーメイド・ストラクチャーが含まれます。