
Marktgröße und Marktanteile der Videoüberwachung in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
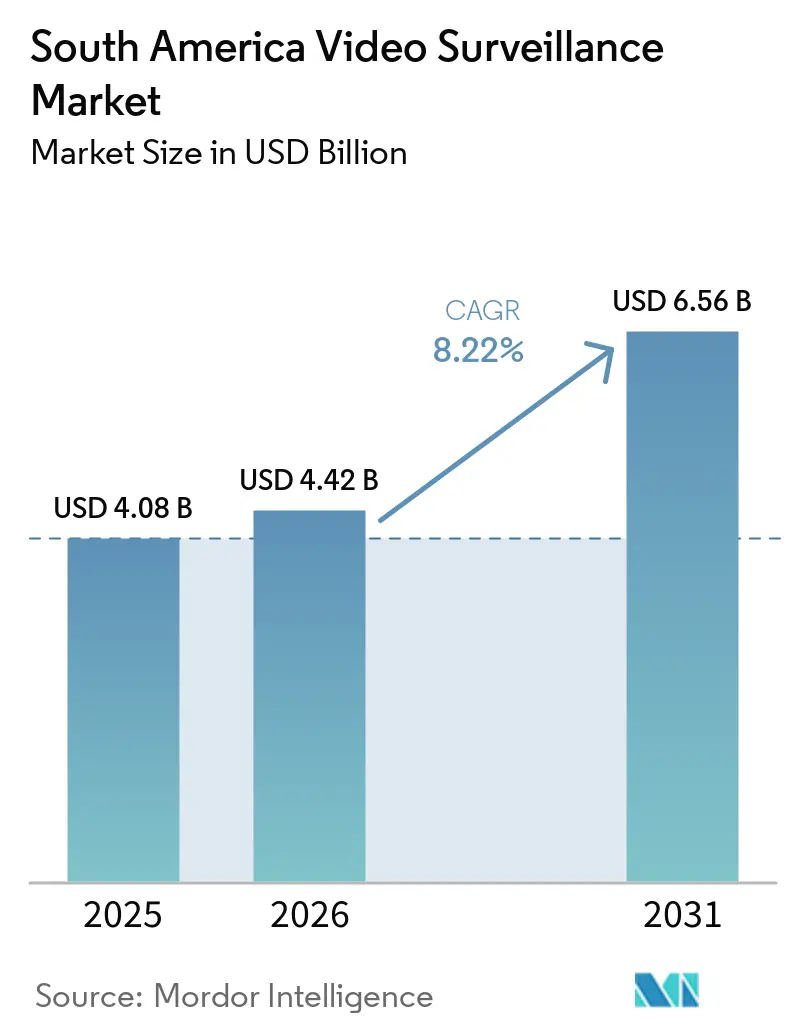
| Marktgröße im Basisjahr (2025) | 4.08 Milliarden US-Dollar |
| Marktgröße (2026) | 4.42 Milliarden US-Dollar |
| Marktgröße (2031) | 6.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.22 % |
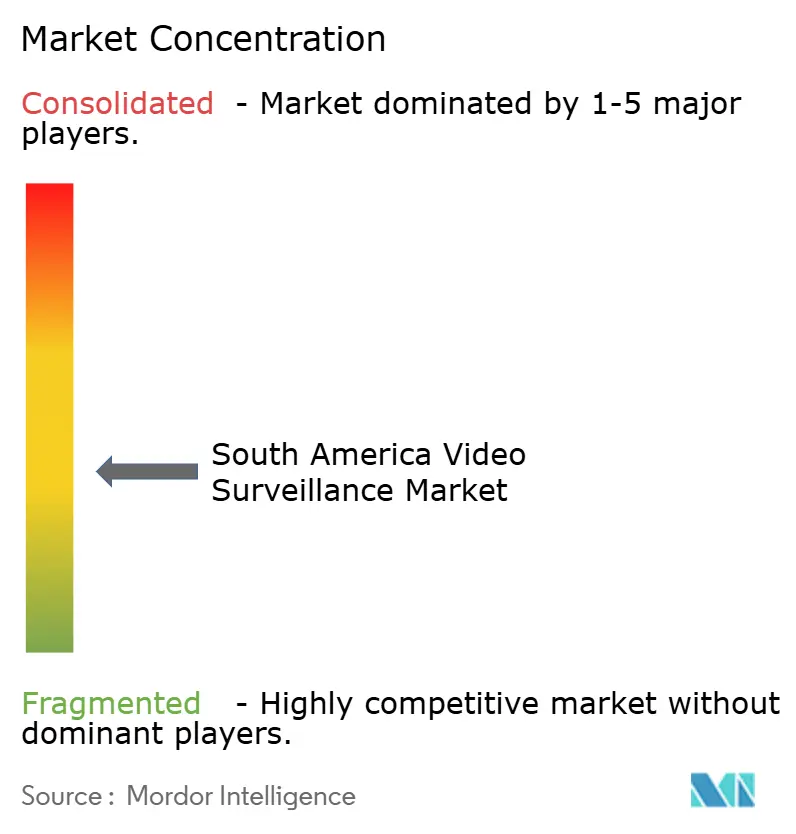
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Videoüberwachungsmarkts in Südamerika von Mordor Intelligence
Die Marktgröße des Videoüberwachungsmarkts in Südamerika wurde im Jahr 2025 auf 4,08 Milliarden USD geschätzt und soll von 4,42 Milliarden USD im Jahr 2026 auf 6,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,22 % während des Prognosezeitraums (2026–2031). Ausgaben für die öffentliche Sicherheit, hohe städtische Kriminalitätsraten und Programme für sichere Städte steigern die Beschaffung in der gesamten Region. Der Übergang von analogen Systemen zu IP-Kameras erweitert auch die Nachfrage in Sekundärstädten, in denen die Legacy-Abdeckung begrenzt geblieben war. Niedrigere Preise für Megapixel-IP-Kameras bringen kleinere Gewerbetreibende und Privatkunden in den Kundenstamm. Cloud-Abonnements senken die Vorabkosten für kleine und mittlere Unternehmen, während Telekommunikationsanbieter zu wichtigen Vertriebspartnern werden. Importzölle, Währungsvolatilität und Engpässe bei spezialisierten Edge-KI-Chipsätzen können große Installationen trotz verfügbarer öffentlicher Mittel verzögern.
Wichtigste Erkenntnisse des Berichts
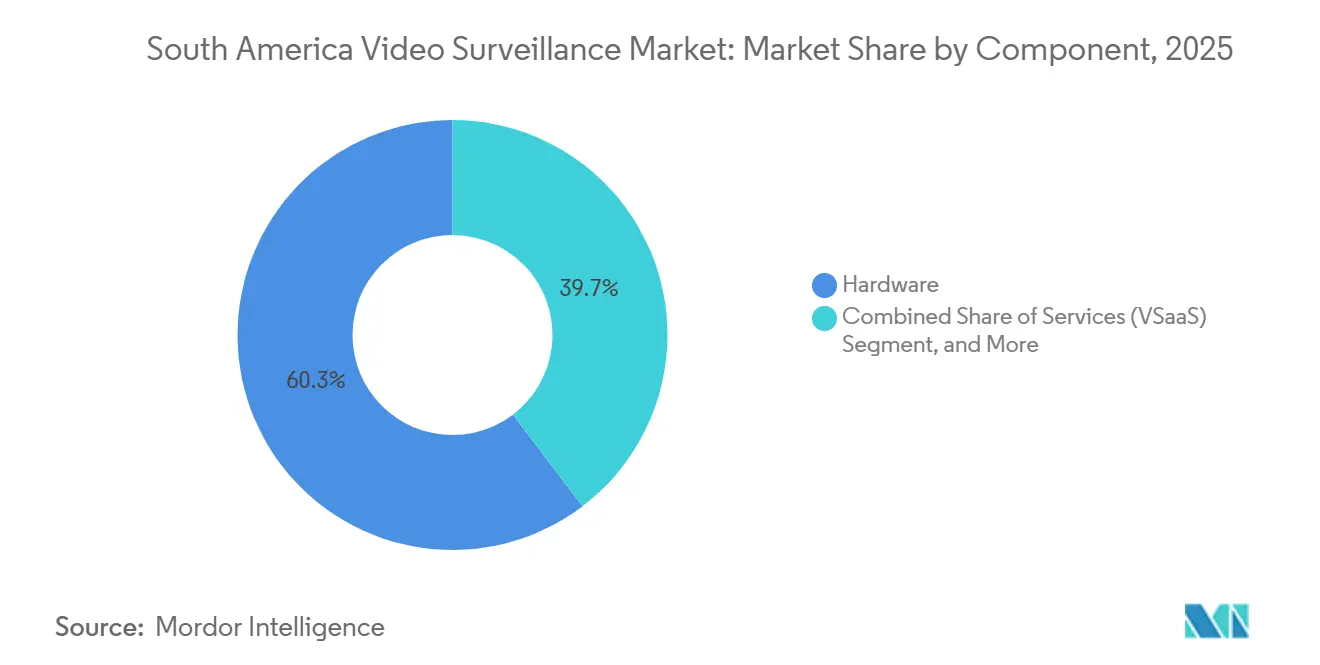
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 60,33 % am Videoüberwachungsmarkt in Südamerika, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen werden.
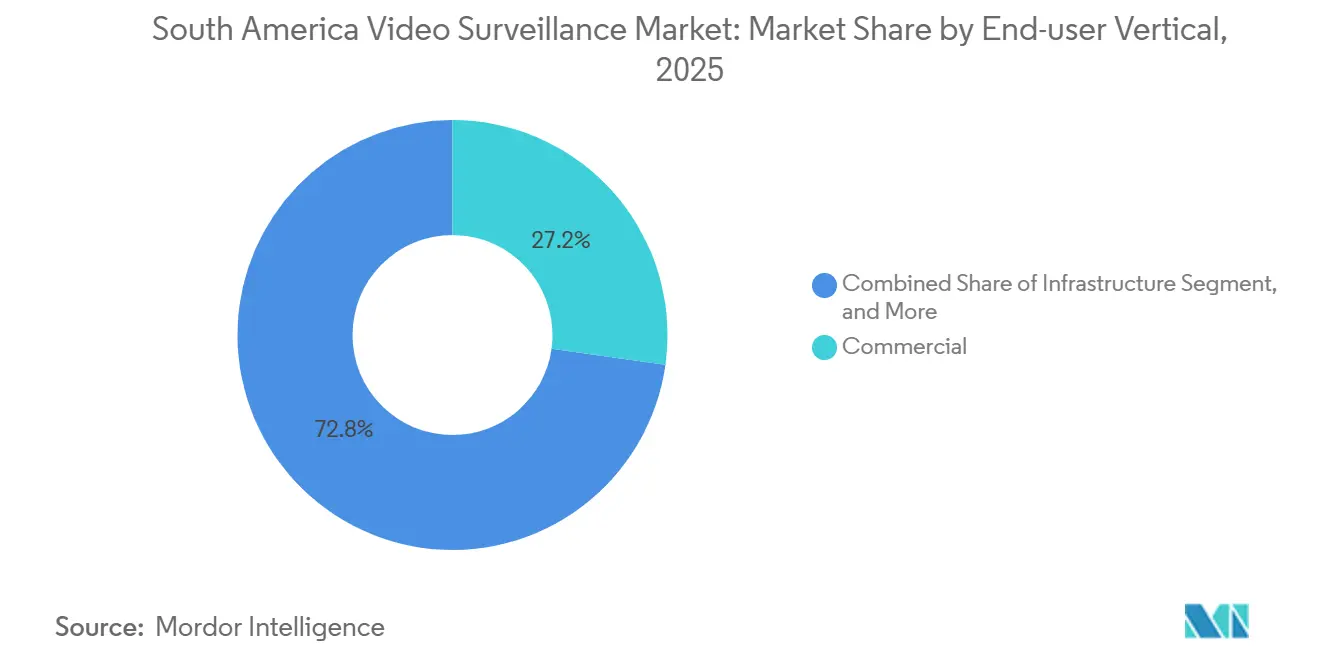
- Nach Endnutzerbranche hielt der Gewerbebereich im Jahr 2025 einen Marktanteil von 27,21 % am Videoüberwachungsmarkt in Südamerika, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Umsatzanteil von 34,68 %, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Videoüberwachungsmarkt Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Ausgaben für öffentliche Sicherheit | +2.3% | Südamerika, am stärksten in Brasilien, Kolumbien und Chile | Kurzfristig (≤ 2 Jahre) |
| Programme für Smart Cities und städtische Videoinfrastruktur | +1.8% | Brasilien, Kolumbien, Chile und Peru | Mittelfristig (2–4 Jahre) |
| Migration von analogen zu IP- und hochauflösenden Systemen | +1.5% | Südamerika, konzentriert in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| KI-Analysen für Gesichtserkennung, Kennzeichenerfassung und Vorfallserkennung | +1.2% | Brasilien, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für IP-Kameras und Speicher | +0.8% | Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Cloud-Videoüberwachung als Dienstleistung für KMU | +0.7% | Brasilien, Kolumbien und Peru | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausgaben für öffentliche Sicherheit
Hohe städtische Gewaltquoten haben die öffentliche Sicherheit in ganz Südamerika an der Spitze der staatlichen Ausgabenprioritäten gehalten. Diese Budgets fließen in die Beschaffung von Kameras, Software, Speicher, Integration und verwalteten Diensten innerhalb des Videoüberwachungsmarkts in Südamerika. Rio de Janeiro hat das Budget des Civitas-Überwachungszentrums erheblich erhöht, um Echtzeitanalysen über ein umfangreiches Netzwerk integrierter Kameras zu unterstützen. Große stadtweite Installationen können benachbarte Gewerbetreibende dazu veranlassen, ihre Systeme für Aufnahme-Sharing-Vereinbarungen mit Behörden aufzurüsten. Dies erweitert die Kameraabdeckung ohne entsprechende öffentliche Ausgaben und stützt die Nachfrage des Privatsektors. Sicherheitsvorbereitungen für den bevorstehenden FIFA-Weltcup haben ebenfalls die Beschaffung in brasilianischen Austragungsstädten unterstützt und hinterlassen Netzwerkkapazitäten, die nach dem Ereignis weiter betrieben werden können.
Programme für Smart Cities und städtische Videoinfrastruktur
Der Videoüberwachungsmarkt in Südamerika wird zunehmend von kommunalen und staatlichen Behörden geprägt, die Kameranetzwerke in Smart-City-Plattformen einbetten, anstatt sie als separate Sicherheitsausgaben zu behandeln. Dieser Ansatz steigert die Nachfrage nach Analysesoftware, Systemintegration, Sensoren und Leitstellenkapazitäten. Muralha Paulista in São Paulo integrierte ein großes Netzwerk öffentlicher und privater Kameras, während Smart Sampa sein KI-gestütztes Kameranetzwerk erheblich erweiterte. Seguritech unterzeichnete einen Vertrag für Medellíns erstes integriertes Kommandozentrum, das Kameras, Kennzeichenlesegeräte und IoT-Sensoren über die SAIMON-Tech-Plattform kombiniert. Die integrierte Beschaffung legt größeren Wert auf offene Programmierschnittstellen und den Datenaustausch mit angrenzenden Stadtsystemen. Peru und Chile schreiben ebenfalls Ausschreibungen aus, die Multisensor-Integration und Cloud-Konnektivität bevorzugen, was die Nachfrage bei Anbietern mit regionaler Lieferkapazität konzentrieren könnte.
Migration von analogen zu IP- und hochauflösenden Systemen
Der Videoüberwachungsmarkt in Südamerika erlebt einen Analog-zu-IP-Übergang in einer breiten Gruppe von Städten mit begrenzter früherer Kamerainstallation. Viele Sekundärstädte nehmen ihre erste wesentliche Installation vor, anstatt lediglich einen älteren analogen Bestand zu ersetzen. Dies stützt die Nachfrage in mittelgroßen Städten, in denen kommunale Sicherheitsbudgets bedeutende Projekte unterstützen können. Way Brasil, TIM Brasil und Hikvision haben LTE-verbundene Kameras entlang von Autobahnen in Mato Grosso do Sul installiert, mit weiterer geplanter Expansion. Das Projekt zeigt, wie Konnektivitäts-Upgrades und Kameramodernisierung kombiniert werden können, um Installationszeiträume zu verkürzen und den Verkabelungsaufwand zu reduzieren. Mit der Ausweitung der IP-Installationsbasis sollten Video-Management- und Analyseplattformen profitieren, da Hardware-Installationen einen späteren Bedarf an Software und Dienstleistungen erzeugen.
KI-Analysen für Gesichtserkennung, Kennzeichenerfassung und Vorfallserkennung
KI-gestützte Videoanalyse entwickelt sich von einer Premium-Option zu einer Standardfähigkeit in größeren Beschaffungsprogrammen des Videoüberwachungsmarkts in Südamerika. Staatliche Mandate, Ziele für die öffentliche Sicherheit und niedrigere Kosten für Inferenz-Hardware unterstützen diesen Wandel. Brasilien hat zahlreiche Gesichtserkennungsprojekte umgesetzt, darunter Installationen der Militärpolizei Rio de Janeiros mit NTechLab-Software auf Straßenkameras und Dahua-Systemen auf Polizeifahrzeugen. Rios System trug nach seiner Einführung zu einer erheblichen Anzahl von Festnahmen durch die Militärpolizei bei und lieferte anderen Behörden eine Leistungsreferenz für KI-gestützte Überprüfung. Brasiliens vorgeschlagene KI-Gesetzgebung ist im Kongress noch ungelöst, was Unsicherheit hinsichtlich der Anforderungen an Datenspeicherung und -weitergabe schafft. Anbieter, die unabhängige Genauigkeitsprüfungen und Bias-Bewertungen einschließen, können besser positioniert sein, wenn öffentliche Auftraggeber später detailliertere Compliance-Bedingungen einführen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorab- und Lebenszykluskosten für fortschrittliche Systeme | -1.5% | Südamerika, am stärksten für KMU und kleinere nationale Märkte | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Datenschutzrecht und Compliance-Risiko bei Gesichtserkennung | -1.0% | Brasilien, Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Videoüberwachungsintegratoren | -0.5% | Südamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Konnektivitätsprobleme zwischen Legacy- und Cloud-Systemen | -0.4% | Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorab- und Lebenszykluskosten für fortschrittliche Systeme
Fortschrittliche IP-Kameras, Edge-KI-Verarbeitungseinheiten, Softwarelizenzen und Cloud-Speicher können erhebliche Kapital- und Betriebskosten im Videoüberwachungsmarkt in Südamerika verursachen. Die Belastung ist am größten für kleine und mittlere Unternehmen sowie Privatkunden, die keine großen Installationen finanzieren können. Videoüberwachung als Dienstleistung in Form von Abonnements senkt diese Hürde, hat jedoch konventionelle Kapitalkäufe in Märkten mit begrenztem Leasingfinanzierungsangebot nicht ersetzt. Brasilianische Importzölle können die Landekosten für Hardware im Vergleich zu vergleichbaren nordamerikanischen Märkten erheblich erhöhen und Käufe in preissensiblen Segmenten einschränken. Große Infrastrukturbehörden können gestaffelte Ausschreibungen und strukturierte Finanzierungen nutzen, um die Anfangskosten zu steuern, aber kleinere Käufer haben weniger Verhandlungsmacht. Laufende Gebühren für KI-Modell-Updates können auch die Lebenszykluskosten von KI-Kameras erhöhen und die Attraktivität reiner Hardware-Beschaffung verringern.
Datenschutz, Datenschutzrecht und Compliance-Risiko bei Gesichtserkennung
Datenschutzbedenken und sich entwickelnde Datenschutzanforderungen können Beschaffungen mit identifizierbaren personenbezogenen Daten verzögern. Die brasilianische Nationale Datenschutzbehörde hat in einem aktuellen Technology-Radar-Bericht hohe Risiken bei der massenhaften biometrischen Überwachung identifiziert. Argentinien hat Gesetze zum Schutz biometrischer Daten und Regeln zur Gesichtserkennung vorgeschlagen, während Bürgerrechtsgruppen ebenfalls Einschränkungen der biometrischen Fernidentifikation forderten. Chiles Datenschutzgesetz legt Verhältnismäßigkeits- und Transparenzanforderungen für die Verarbeitung und Aufbewahrung identifizierbarer Aufnahmen fest. Rechtliche Prüfungen können den Beschaffungszyklus für hochwertige öffentliche Sicherheitsnetzwerke, die KI-Analysen verwenden, verlängern. Anbieter mit klaren Datenverwaltungs- und Speicheroptionen können Käuferbedenken reduzieren, insbesondere bei Regierungsprojekten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt beim Umsatz, während Dienstleistungen eine schnellere Einführung unterstützen
Hardware machte im Jahr 2025 60,33 % der Marktgröße des Videoüberwachungsmarkts in Südamerika aus. Beschaffungen für die öffentliche Sicherheit und Analog-zu-IP-Ersatzprogramme stützten die Nachfrage nach Kameras, Speichersystemen und zugehörigen Geräten. IP-Kameras sind der am schnellsten wachsende Kameratyp, da Behörden und große Gewerbetreibende hochauflösende vernetzte Geräte benötigen, die Edge-Analysen unterstützen können. Analogkameras bedienen weiterhin kleinere Städte, die kostengünstigere, schrittweise Upgrades benötigen. Hybridgeräte helfen auch Industrie- und Infrastrukturbetreibern, gemischte Legacy- und moderne Netzwerke zu verwalten, ohne jedes System auf einmal ersetzen zu müssen. Axis Communications brachte im Juni 2025 den AXIS S1228 KI-optimierten Server mit 28 Simultanstream-Verarbeitungslizenzen und 12 TB lokalem Speicher auf den Markt, der lokale KI-Verarbeitung für Mehrkamera-Installationen unterstützt.
Dienstleistungen sollen von 2026 bis 2031 mit einer CAGR von 8,57 % wachsen, der höchsten Rate in der Komponentenklassifikation. Software wird wichtiger, da die Kamerapreise sinken und Anbieter wiederkehrende Lizenzeinnahmen durch Videoanalyse- und Videomanagementplattformen anstreben. Gesichtserkennungs- und Kennzeichenerfassungsinstallationen stützen die Nachfrage nach Analysesoftware. Telekommunikationsunternehmen in Brasilien und Peru bündeln Cloud-Überwachungsabonnements mit Breitbanddiensten, was den Zugang für kleine und mittlere Unternehmen eröffnet.[1]Aipix, "Aipix VSaaS-Lösung präsentiert sich auf der Expo ISP Perú 2026," Aipix, aipix.ai. Dieser Kanal kann die Abhängigkeit von traditionellen Sicherheitsintegratoren für kleinere Konten verringern. Eagle Eye Networks und Brivo schlossen ihre Fusion im Dezember 2025 ab und kombinierten Cloud-Videoüberwachung und Zugangskontrolle auf einer verwalteten Dienstleistungsplattform.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche: Gewerbliche Installationen führen, während Infrastruktur beschleunigt
Gewerbliche Nutzer machten im Jahr 2025 27,21 % des Umsatzes des Videoüberwachungsmarkts in Südamerika aus. Einzelhandelsketten, Logistiklager, Finanzinstitute und Gastgewerbebetreiber installieren große Kameranetzwerke zur Diebstahlprävention und Betriebsüberwachung. Einzelhändler in Brasilien und Kolumbien haben KI-Analysen für Personenzählung, Warteschlangenüberwachung und Verhaltensanomaliedetektion eingeführt. Diese Funktionen ermöglichen es Videosystemen, operative Zwecke über die konventionelle Sicherheitsüberwachung hinaus zu erfüllen. Institutionelle und private Käufer erweitern ihren Installationsbestand, da IP-Kameras zugänglicher werden. Verteidigung bleibt ein kleinerer Umsatzbeitrag, stützt jedoch die Nachfrage nach Premium-Ausrüstung, spezialisierten Optiken, lokalen Zertifizierungen und staatlichen Liefervereinbarungen.
Infrastruktur soll bis 2031 mit einer CAGR von 8,89 % wachsen und ist damit die am schnellsten wachsende Endnutzerbranche. Verkehrsbehörden, Versorgungsunternehmen, Wasseraufbereitungsbetreiber und Hafenmanager integrieren Kameras mit Überwachungssteuerungssystemen. Der Anwendungsfall umfasst zunehmend Verkehrsoptimierung, Geräteanomalieerkennung und Überwachung kritischer Standorte. Hanwha Vision lieferte im August 2025 2.000 KI-CCTV-Kameras an den Bezirk Santiago de Surco in Lima, einschließlich Kennzeichenerkennung und Multisensor-Überwachung. Der Kauf zeigt, dass fortschrittliche Analysen bereits in der Ausschreibungsphase für infrastrukturbezogene Installationen spezifiziert werden. Industriestandorte in der Fertigung, im Bergbau sowie in der Öl- und Gasindustrie können eine höherwertige Nachfrage nach robusten, explosionsgeschützten und Wärmebildprodukten unterstützen, die weniger Massenmarktpreisdruck ausgesetzt sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien führte den Videoüberwachungsmarkt in Südamerika mit einem Umsatzanteil von 34,68 % im Jahr 2025 an. Bundesausgaben für die öffentliche Sicherheit, staatliche Smart-City-Programme und private gewerbliche Installationen stützen seine Position. Smart Sampa installierte ein großes Netzwerk KI-gestützter Kameras, während Muralha Paulista ein umfangreiches Netzwerk öffentlicher und privater Kameras in einer einzigen Kommandostruktur integrierte. Die frühere Warnung der Nationalen Datenschutzbehörde zur biometrischen Überwachung veranlasst Behörden, lokale und hybride Speicheroptionen in Betracht zu ziehen. Importzölle erhöhen die Landekosten für Geräte erheblich und begünstigen lokal montierte Produkte sowie die Bedeutung lokaler Lieferung, Montage, Compliance und Integrationsfähigkeiten.
Kolumbien soll von 2026 bis 2031 mit einer CAGR von 8,94 % wachsen, dem schnellsten Tempo unter den Ländern der Region. Investitionen in kommunale Leit- und Kontrollzentren stützen die Nachfrage in Bogotá, Medellín und Cali. Seguritechs Vertrag vom Mai 2026 für Medellíns C5i-Zentrum kombinierte Kamera-Feeds, Sensordaten und KI-Analysen in einer Betriebsoberfläche. Das Programm bietet ein Modell für integrierte Sicherheitsprojekte in anderen kolumbianischen Städten. Argentinien bleibt der drittgrößte Ländermarkt, wo wirtschaftliche Volatilität mit der Nachfrage nach KI-gestützter Überwachung und einer erweiterten politischen Grundlage für den Einsatz durch die Bundespolizei koexistiert.[2]JURIST, "Amnesty International kritisiert Argentiniens ausgeweitete KI-Überwachung als Instrument der sozialen Kontrolle," JURIST, jurist.org.
Chile aktualisiert kommunale Spezifikationen vor dem Inkrafttreten von Gesetz 21.719 im Dezember 2026 und bevorzugt Anbieter mit compliance-fähigen Architekturen. Peru und der Rest Südamerikas sind kleinere, aber wachsende Teile des Videoüberwachungsmarkts in Südamerika. Peruanische Internetdienstanbieter bündeln Glasfaser-Breitband mit Cloud-Kameradiensten für kleine Unternehmen und Privatkunden.[3]Aipix, "Aipix VSaaS-Lösung präsentiert sich auf der Expo ISP Perú 2026," Aipix, aipix.ai. Ecuador, Uruguay und Paraguay bleiben Frühphasenmärkte, in denen steigende Kriminalitätsbedenken beginnen, sich in Beschaffungsbudgets für IP-Kameras und Videomanagementsysteme in Hauptstädten zu übersetzen.
Wettbewerbslandschaft
Der Videoüberwachungsmarkt in Südamerika ist mäßig fragmentiert, wobei chinesische Volumenanbieter durch etablierte Distributoren und Vertriebsnetzwerke starke Positionen halten. Europäische und nordamerikanische Anbieter konkurrieren durch KI-Fähigkeiten, Software-Ökosysteme, Cybersicherheitszertifizierungen und lokalen technischen Support. Hikvision meldete starke Auslandsgeschäftsumsätze und anhaltende Umsatzwachstum im jüngsten Berichtszeitraum. Das Unternehmen beschrieb seine Leistung in Schwellenmärkten, einschließlich Südamerika, als nachhaltig und robust. Intelbras hält eine starke Inlandsposition in Brasilien, da Importzölle die relativen Kosten ausländischer Hardware erhöhen und das Unternehmen langjährige Beziehungen zu Sicherheitsintegratoren pflegt.
Chancen im Videoüberwachungsmarkt in Südamerika umfassen Cloud-Überwachung für kleine und mittlere Unternehmen, Edge-Computing für abgelegene Industrie- und Bergbaustandorte sowie verwaltete Dienste für Logistik- und E-Commerce-Lager. Verkada und Eagle Eye Networks gehören zu den cloud-nativen Anbietern, die Systeme anbieten, die die Abhängigkeit von lokalen Aufzeichnungsgeräten reduzieren. Diese Systeme können für kleine und mittelgroße Kunden geeignet sein, denen dedizierte IT-Teams vor Ort fehlen. Genetec gewinnt an Relevanz bei Unternehmens- und Infrastrukturkäufern, die offene Videomanagementsysteme gegenüber proprietären Ökosystemen bevorzugen. Staatliche Spezifikationen, die Interoperabilität erfordern, haben das Interesse an diesem Modell verstärkt.
Die Fusion von Eagle Eye Networks und Brivo im Dezember 2025 schuf eine integrierte Cloud-Sicherheitsplattform, die Videoüberwachung, Zugangskontrolle und KI-Analysen umfasst. Im Videoüberwachungsmarkt in Südamerika hängt der Wettbewerb auch von lokalisierten Produktmerkmalen ab, einschließlich nationaler Kennzeichenformate sowie spanischer und portugiesischer Benutzeroberflächen. Lokale Distributoren sind wichtig, da Lagerverfügbarkeit, Außendienst und Installationskapazität Ausschreibungsergebnisse beeinflussen können. Anbieter, die Hardware, Software, Compliance-Unterstützung, lokalen Service und flexible Bereitstellungsmodelle kombinieren, sind besser auf die Beschaffungsanforderungen der Region ausgerichtet.
Marktführer der Videoüberwachungsbranche in Südamerika
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Intelbras S.A. Indústria de Telecomunicação Eletrônica Brasileira
-
Axis Communications AB
-
Motorola Solutions, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Hanwha Vision eröffnete sein Hanwha Innovation and Technology Experience Center in São Paulo, seine zweite derartige Einrichtung in Südamerika, und bietet Unternehmens- und Regierungskunden einen dedizierten Ort zur Bewertung des Wisenet 9 KI-Kameraportfolios, einschließlich Multisensor-Panorama- und Kennzeichenerkennungsmodellen. Die Eröffnung spiegelt die Absicht des Unternehmens wider, lokale Kanalbeziehungen zu vertiefen und bei großen Infrastrukturausschreibungen in Brasilien in der Spezifikationsphase berücksichtigt zu werden.
- August 2026: Dahua Technology und Grupo NSO präsentierten gemeinsam KI-gestützte Onboard-Überwachungslösungen für die öffentliche Verkehrsflotte São Paulos und integrierten Echtzeit-Videoanalysen in die Busüberwachung zur Unterstützung der Betreibersicherheit und des Vorfallsmanagements. Die Zusammenarbeit positioniert Dahuas Stadtverkehrsanalyse-Angebot vor erwarteten Ausschreibungen für die Sicherheit des öffentlichen Nahverkehrs in anderen südamerikanischen Hauptstädten.
- Juli 2026: Das Smart-Sampa-Überwachungsnetzwerk São Paulos erreichte einen Meilenstein von 50.000 KI-gestützten Kameras und festigte damit seinen Status als eine der größten kommunalen Überwachungsinstallationen in Südamerika. Das Programm integriert Gesichtserkennung und Echtzeit-Vorfallserkennung und wird von Partnerstädten auf dem gesamten Kontinent als replizierbares Modell für die öffentliche Sicherheit verfolgt.
- Mai 2026: Seguritech unterzeichnete einen Vertrag zum Bau und Betrieb von Medellíns erstem integrierten C5i-Kommandozentrum in Kolumbien, das Tausende von Kameras, Kennzeichenlesegeräten und IoT-Sensoren über seine SAIMON-Tech-Plattform einbindet. Der Vertrag etabliert Seguritech als Referenzbetreiber für großangelegtes integriertes Sicherheitsmanagement in Kolumbien und schafft einen Proof-of-Concept für die Replikation in anderen Großstädten.


Berichtsumfang des Videoüberwachungsmarkts in Südamerika
Der Videoüberwachungsmarkt in Südamerika bezieht sich auf das Ökosystem aus Hardware, Software und Dienstleistungen, die zur Erfassung, Übertragung, Speicherung und Analyse von Videoaufnahmen für Sicherheit, Schutz und Betriebsüberwachung in der gesamten Region eingesetzt werden. Er umfasst analoge, IP- und Hybridkameras; DVRs, NVRs und Speicher; Videomanagementsoftware; Videoanalyse; Monitore sowie zugehörige Infrastruktur und Dienstleistungen.
Der Bericht über den Videoüberwachungsmarkt in Südamerika ist nach Komponente (Hardware, Software und Dienstleistungen (VSaaS)), Endnutzerbranche (Gewerbe, Infrastruktur, institutionell, industriell, Verteidigung und Wohnbereich) sowie Geografie (Brasilien, Argentinien, Chile, Kolumbien und Peru) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware | Kameras | Analogkameras |
| IP-Kameras | ||
| Hybridkameras | ||
| Speicher | ||
| Software | Videoanalyse | |
| Videomanagementsoftware | ||
| Dienstleistungen (VSaaS) |
| Gewerbe |
| Infrastruktur |
| Institutionell |
| Industriell |
| Verteidigung |
| Wohnbereich |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Komponente | Hardware | Kameras | Analogkameras |
| IP-Kameras | |||
| Hybridkameras | |||
| Speicher | |||
| Software | Videoanalyse | ||
| Videomanagementsoftware | |||
| Dienstleistungen (VSaaS) | |||
| Nach Endnutzerbranche | Gewerbe | ||
| Infrastruktur | |||
| Institutionell | |||
| Industriell | |||
| Verteidigung | |||
| Wohnbereich | |||
| Nach Geografie | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Kolumbien | |||
| Peru | |||
| Übriges Südamerika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Videoüberwachungsmarkt in Südamerika?
Die Marktgröße des Videoüberwachungsmarkts in Südamerika wird im Jahr 2026 auf 4,42 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,22 % 6,56 Milliarden USD erreichen. Die Prognose umfasst den Zeitraum 2026 bis 2031 und berücksichtigt Hardware, Software und cloud-basierte Dienstleistungen.
Was treibt die Nachfrage nach Videoüberwachung in Südamerika an?
Budgets für die öffentliche Sicherheit, Smart-City-Projekte, die Migration von analog zu IP sowie niedrigere Kamerapreise unterstützen die Einführung. Breitbandgebundene Abonnements erweitern den Zugang für kleinere Nutzer, die bisher nur begrenzte Kapazitäten für große Kapitalinvestitionen hatten.
Welche Komponente führt beim Umsatz in Südamerika?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 60,33 %, gestützt durch die Nachfrage der öffentlichen Sicherheit nach Kameras, Speicher und zugehörigen Geräten. Dienstleistungen sind die am schnellsten wachsende Komponente, da Cloud-Abonnements die Einführungshürden für kleine und mittlere Unternehmen senken können.
Welche Endnutzerbranche wächst am schnellsten?
Infrastruktur soll bis 2031 mit einer CAGR von 8,89 % wachsen, da Verkehrs-, Versorgungs-, Wasseraufbereitungs- und Hafenbetreiber integrierte Systeme einsetzen. Diese Systeme unterstützen Sicherheitsüberwachung, Verkehrsmanagement, Gerätechecks und Perimeterschutz an kritischen Standorten.
Welches Land führt beim regionalen Videoüberwachungsumsatz?
Brasilien führte im Jahr 2025 mit einem Umsatzanteil von 34,68 %, gestützt durch Programme für die öffentliche Sicherheit, Smart-City-Aktivitäten und gewerbliche Installationen. Für Kolumbien wird die schnellste CAGR auf Länderebene prognostiziert, da kommunale Kommandozentren und Upgrades im Privatsektor fortgesetzt werden.
Was schränkt die Einführung fortschrittlicher Überwachungssysteme ein?
Hohe Vorab- und Lebenszykluskosten, Datenschutzvorschriften, begrenzte Integratorkapazitäten und Konnektivitätsherausforderungen können Installationen verlangsamen. Diese Faktoren sind am bedeutsamsten für kleinere Käufer und Projekte, die fortschrittliche Analysen, weiträumige Konnektivität oder Integration mit älteren Systemen benötigen.
Seite zuletzt aktualisiert am:



