
Tamanho e Participação do Mercado de Videovigilância na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
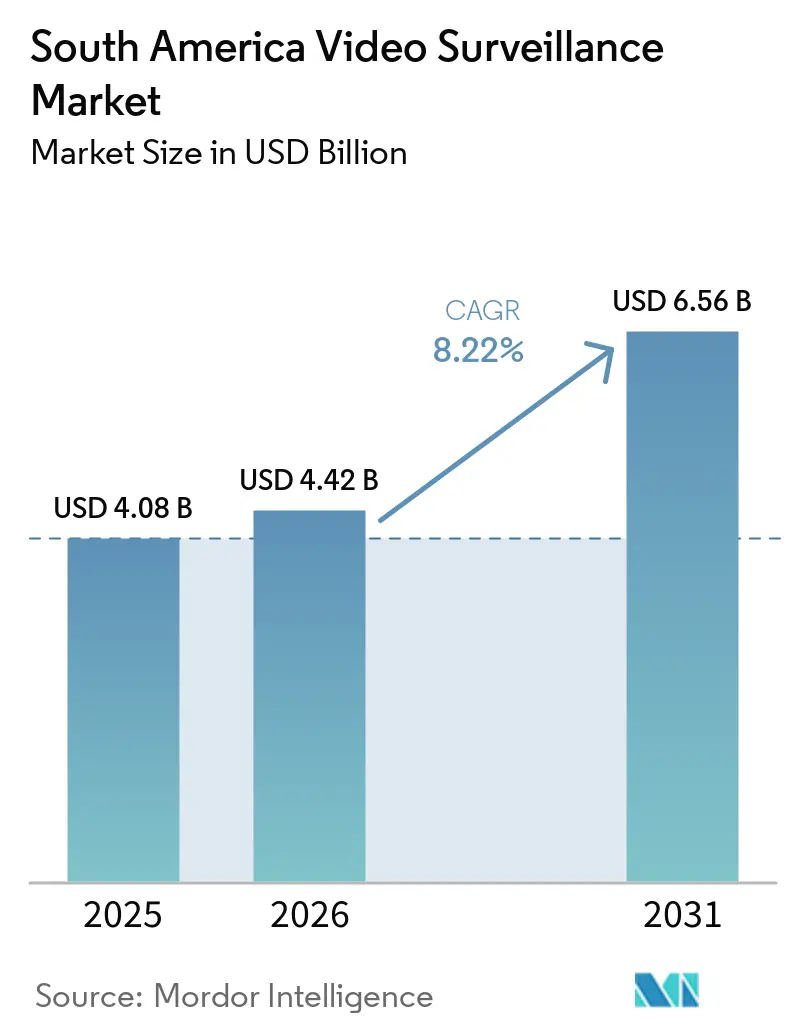
| Tamanho do mercado no ano base (2025) | 4.08 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância na América do Sul pela Mordor Intelligence
O tamanho do mercado de videovigilância na América do Sul foi avaliado em 4,08 bilhões de USD em 2025 e estima-se que se expanda de 4,42 bilhões de USD em 2026 para atingir 6,56 bilhões de USD até 2031, a um CAGR de 8,22% durante o período de previsão (2026-2031). Os gastos com segurança pública, os elevados níveis de criminalidade urbana e os programas de cidades seguras estão aumentando as aquisições em toda a região. A transição de sistemas analógicos para câmeras IP também está expandindo a demanda em cidades secundárias onde a cobertura legada permanecia limitada. Os preços mais baixos de câmeras IP megapixel estão atraindo operadores comerciais menores e compradores residenciais para a base de clientes. As assinaturas em nuvem estão reduzindo os custos iniciais para pequenas e médias empresas, enquanto as operadoras de telecomunicações estão se tornando importantes parceiros de distribuição. Taxas de importação, volatilidade cambial e escassez de chipsets de IA de borda especializados podem atrasar grandes instalações, apesar dos recursos públicos disponíveis.
Principais Conclusões do Relatório
- Por componente, o hardware detinha 60,33% da participação do mercado de videovigilância na América do Sul em 2025, enquanto os serviços devem se expandir a um CAGR de 8,57% até 2031.
- Por vertical de usuário final, o segmento comercial detinha 27,21% da participação do mercado de videovigilância na América do Sul em 2025, enquanto a infraestrutura deve se expandir a um CAGR de 8,89% até 2031.
- Por geografia, o Brasil detinha 34,68% da receita em 2025, enquanto a Colômbia deve se expandir a um CAGR de 8,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Videovigilância na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Gastos com Segurança Pública e Proteção | +2.3% | América do Sul, mais forte no Brasil, Colômbia e Chile | Curto prazo (≤ 2 anos) |
| Programas de Cidades Inteligentes e Infraestrutura de Vídeo Urbano | +1.8% | Brasil, Colômbia, Chile e Peru | Médio prazo (2-4 anos) |
| Migração de Sistemas Analógicos para IP e de Alta Definição | +1.5% | América do Sul, concentrada em cidades secundárias | Médio prazo (2-4 anos) |
| Análise de IA para Reconhecimento Facial, LPR e Detecção de Incidentes | +1.2% | Brasil, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Redução dos Custos de Câmeras IP e Armazenamento | +0.8% | América do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Videovigilância em Nuvem como Serviço para PMEs | +0.7% | Brasil, Colômbia e Peru | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Segurança Pública e Proteção
Os elevados níveis de violência urbana mantiveram a segurança pública entre as principais prioridades de gastos governamentais em toda a América do Sul. Esses orçamentos se traduzem em aquisições de câmeras, software, armazenamento, integração e serviços gerenciados no mercado de videovigilância na América do Sul. O Rio de Janeiro aumentou significativamente o orçamento do centro de monitoramento Civitas para apoiar a análise em tempo real em uma extensa rede de câmeras integradas. Grandes implantações em toda a cidade podem incentivar operadores comerciais próximos a atualizar seus sistemas para acordos de compartilhamento de imagens com as autoridades públicas. Isso amplia a cobertura de câmeras sem gastos públicos equivalentes e apoia a demanda do setor privado. Os preparativos de segurança para a próxima Copa do Mundo da FIFA também apoiaram as aquisições nas cidades-sede brasileiras, deixando uma capacidade de rede que pode permanecer em operação após o evento.
Programas de Cidades Inteligentes e Infraestrutura de Vídeo Urbano
O mercado de videovigilância na América do Sul é cada vez mais moldado por agências municipais e estaduais que posicionam as redes de câmeras dentro de plataformas de cidades inteligentes, em vez de tratá-las como despesas de segurança separadas. Essa abordagem aumenta a demanda por software de análise, integração de sistemas, sensores e capacidades de sala de controle. A Muralha Paulista de São Paulo integrou uma grande rede de câmeras públicas e privadas, enquanto o Smart Sampa expandiu significativamente sua rede de câmeras aprimoradas por IA. A Seguritech assinou um contrato para o primeiro centro de comando integrado de Medellín, que combina câmeras, leitores de placas e sensores de IoT por meio da plataforma SAIMON Tech. A aquisição integrada confere maior importância às interfaces de programação de aplicações abertas e à troca de dados com sistemas urbanos adjacentes. Peru e Chile também estão avançando em licitações que favorecem a integração multissensorial e a conectividade em nuvem, o que pode concentrar a demanda entre fornecedores com capacidade de entrega regional.
Migração de Sistemas Analógicos para IP e de Alta Definição
O mercado de videovigilância na América do Sul está passando por uma transição do analógico para o IP em um amplo grupo de cidades com implantação limitada de câmeras anteriormente. Muitas cidades secundárias estão realizando sua primeira instalação substancial, em vez de simplesmente substituir um parque analógico mais antigo. Isso apoia a demanda em cidades de médio porte onde os orçamentos municipais de segurança podem sustentar projetos significativos. Way Brasil, TIM Brasil e Hikvision implantaram câmeras conectadas por LTE ao longo de rodovias no Mato Grosso do Sul, com expansão adicional planejada. O projeto demonstra como as atualizações de conectividade e a modernização de câmeras podem ser combinadas para encurtar os prazos de instalação e reduzir as necessidades de cabeamento. À medida que a base instalada de IP se expande, as plataformas de gerenciamento de vídeo e análise devem se beneficiar, pois a implantação de hardware cria uma necessidade posterior de software e serviços.
Análise de IA para Reconhecimento Facial, LPR e Detecção de Incidentes
A análise de vídeo habilitada por IA está passando de uma opção premium para uma capacidade padrão em programas de aquisição maiores do mercado de videovigilância na América do Sul. Mandatos governamentais, metas de segurança pública e custos mais baixos de hardware de inferência apoiam essa mudança. O Brasil implementou inúmeros projetos de reconhecimento facial, incluindo implantações pela polícia militar do Rio de Janeiro usando o software NTechLab em câmeras de rua e sistemas Dahua em viaturas policiais. O sistema do Rio contribuiu para um número significativo de prisões pela polícia militar após sua implantação, fornecendo a outras agências uma referência de desempenho para triagem assistida por IA. A legislação brasileira proposta sobre IA permanece sem resolução no Congresso, criando incerteza em torno dos requisitos de retenção e compartilhamento de dados. Fornecedores que incluem auditorias independentes de precisão e avaliações de viés podem estar melhor posicionados se os compradores públicos adotarem posteriormente condições de conformidade mais detalhadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais e de Ciclo de Vida para Sistemas Avançados | -1.5% | América do Sul, mais crítico para PMEs e mercados nacionais menores | Curto prazo (≤ 2 anos) |
| Risco de Conformidade com Privacidade, Proteção de Dados e Reconhecimento Facial | -1.0% | Brasil, Argentina e Chile | Médio prazo (2-4 anos) |
| Escassez de Integradores Qualificados em Segurança por Vídeo | -0.5% | América do Sul | Médio prazo (2-4 anos) |
| Fricção de Interoperabilidade e Conectividade entre Sistemas Legados e em Nuvem | -0.4% | América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Ciclo de Vida para Sistemas Avançados
Câmeras IP avançadas, unidades de processamento de IA de borda, licenças de software e armazenamento em nuvem podem gerar custos substanciais de capital e operacionais no mercado de videovigilância na América do Sul. O ônus é maior para pequenas e médias empresas e usuários residenciais que não conseguem financiar grandes instalações. As assinaturas de videovigilância como serviço estão aliviando essa barreira, mas não substituíram as aquisições convencionais de capital em mercados com financiamento de leasing limitado. As taxas de importação brasileiras podem elevar significativamente os custos de hardware desembarcado em comparação com mercados norte-americanos comparáveis, limitando as compras em segmentos sensíveis ao preço. Grandes agências de infraestrutura podem usar licitações em etapas e financiamento estruturado para gerenciar os custos iniciais, mas compradores menores têm menos poder de negociação. Os encargos contínuos para atualizações de modelos de IA também podem aumentar o custo total de câmeras com IA e reduzir o apelo das aquisições exclusivamente de hardware.
Risco de Conformidade com Privacidade, Proteção de Dados e Reconhecimento Facial
Preocupações com privacidade e requisitos de proteção de dados em evolução podem atrasar aquisições que envolvam dados pessoais identificáveis. A Autoridade Nacional de Proteção de Dados do Brasil identificou altos riscos na vigilância biométrica em massa em um recente relatório de Radar Tecnológico. A Argentina propôs legislação sobre proteção de dados biométricos e regras de reconhecimento facial, enquanto grupos de direitos também pediram restrições ao reconhecimento biométrico remoto. A lei de proteção de dados do Chile estabelece requisitos de proporcionalidade e transparência para o processamento e retenção de imagens identificáveis. Revisões jurídicas podem prolongar o ciclo de aquisição de redes de segurança pública de alto valor que utilizam análise de IA. Fornecedores com governança de dados clara e opções de armazenamento podem reduzir as preocupações dos compradores, especialmente em projetos governamentais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Lidera a Receita Enquanto os Serviços Apoiam uma Adoção Mais Rápida
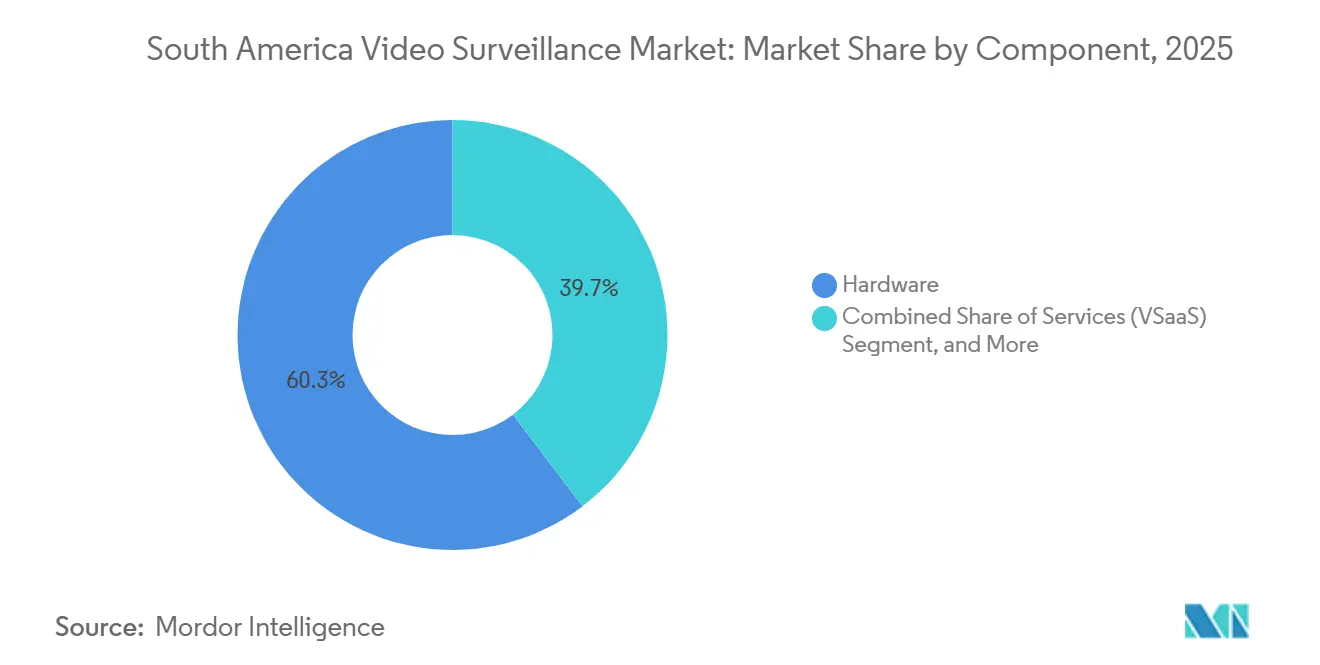
O hardware representou 60,33% do tamanho do mercado de videovigilância na América do Sul em 2025. As aquisições de segurança pública e os programas de substituição do analógico para IP apoiaram a demanda por câmeras, sistemas de armazenamento e equipamentos relacionados. As câmeras IP são o tipo de câmera de crescimento mais rápido porque agências e grandes operadores comerciais precisam de dispositivos em rede de alta definição que possam suportar análise de borda. As câmeras analógicas continuam a atender cidades menores que precisam de atualizações graduais e de menor custo. Os equipamentos híbridos também ajudam operadores industriais e de infraestrutura a gerenciar redes mistas legadas e modernas sem substituir todos os sistemas de uma vez. A Axis Communications lançou o AXIS S1228 AI-Optimized Server em junho de 2025 com 28 licenças de processamento de fluxos simultâneos e 12 TB de armazenamento local, suportando o processamento local de IA para instalações com múltiplas câmeras.
Os serviços devem se expandir a um CAGR de 8,57% de 2026 a 2031, a maior taxa na classificação de componentes. O software está se tornando mais importante à medida que os preços das câmeras caem e os fornecedores buscam receita recorrente de licenciamento por meio de plataformas de análise de vídeo e gerenciamento de vídeo. As implantações de reconhecimento facial e de placas estão apoiando a demanda por software analítico. As empresas de telecomunicações no Brasil e no Peru estão agrupando assinaturas de vigilância em nuvem com serviços de banda larga, o que abre acesso para pequenas e médias empresas.[1]Aipix, "Solução VSaaS da Aipix em Destaque na Expo ISP Peru 2026," Aipix, aipix.ai. Esse canal pode reduzir a dependência de integradores de segurança tradicionais para contas menores. A Eagle Eye Networks e a Brivo concluíram sua fusão em dezembro de 2025, combinando videovigilância em nuvem e controle de acesso em uma plataforma de serviço gerenciado.


Por Vertical de Usuário Final: Implantações Comerciais Lideram Enquanto a Infraestrutura Acelera
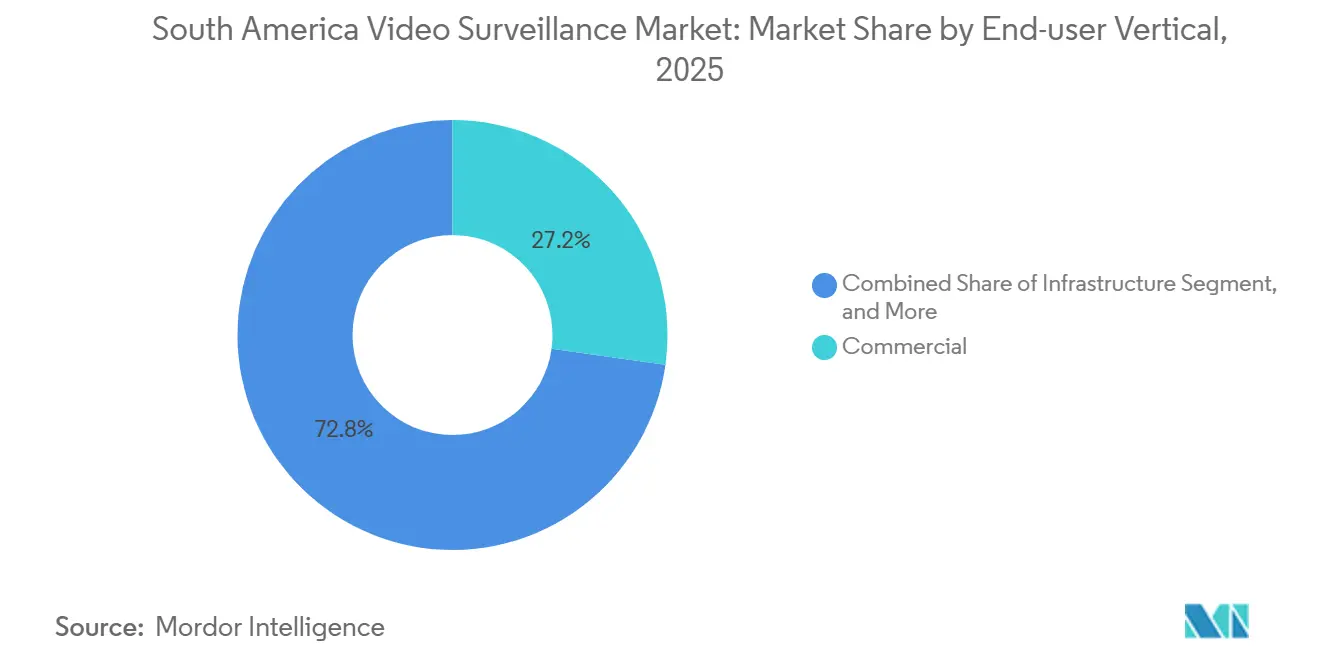
Os usuários comerciais representaram 27,21% da receita do mercado de videovigilância na América do Sul em 2025. Redes de varejo, armazéns logísticos, instituições financeiras e operadores de hospitalidade implantam grandes redes de câmeras para prevenção de furtos e monitoramento operacional. Os varejistas no Brasil e na Colômbia adotaram análise de IA para contagem de pessoas, monitoramento de filas e detecção de anomalias comportamentais. Essas funções permitem que os sistemas de vídeo sirvam a propósitos operacionais além do monitoramento de segurança convencional. Os compradores institucionais e residenciais estão aumentando sua base instalada à medida que as câmeras IP se tornam mais acessíveis. A defesa permanece um contribuinte de receita menor, mas apoia a demanda por equipamentos premium, ópticas especializadas, certificações locais e acordos de fornecimento governamental.
A infraestrutura deve se expandir a um CAGR de 8,89% até 2031, tornando-a a vertical de usuário final de crescimento mais rápido. Autoridades de transporte, concessionárias de serviços públicos, operadores de tratamento de água e gestores de portos estão integrando câmeras com sistemas de controle supervisório. O caso de uso inclui cada vez mais otimização de tráfego, detecção de anomalias em equipamentos e monitoramento de locais críticos. A Hanwha Vision forneceu 2.000 câmeras de CFTV com IA para o distrito de Santiago de Surco, em Lima, em agosto de 2025, incluindo reconhecimento de placas e monitoramento multissensorial. A aquisição demonstra que análises avançadas estão sendo especificadas na fase de licitação para implantações relacionadas à infraestrutura. Os locais industriais em manufatura, mineração e petróleo e gás podem sustentar uma demanda de maior valor por produtos robustos, à prova de explosão e de imagem térmica que enfrentam menos pressão de preços do mercado de massa.
Análise Geográfica
O Brasil liderou o mercado de videovigilância na América do Sul com uma participação de receita de 34,68% em 2025. Os gastos federais com segurança pública, os programas estaduais de cidades inteligentes e as implantações comerciais privadas sustentam sua posição. O Smart Sampa implantou uma grande rede de câmeras aprimoradas por IA, enquanto a Muralha Paulista integrou uma extensa rede de câmeras públicas e privadas em uma única estrutura de comando. O alerta anterior da Autoridade Nacional de Proteção de Dados sobre vigilância biométrica está incentivando as agências a considerar opções de armazenamento local e híbrido. As taxas de importação elevam materialmente os custos de equipamentos desembarcados, apoiando produtos montados localmente e aumentando a importância das capacidades locais de entrega, montagem, conformidade e integração.
A Colômbia deve se expandir a um CAGR de 8,94% de 2026 a 2031, o ritmo mais rápido entre os países da região. O investimento em comando e controle municipal apoia a demanda em Bogotá, Medellín e Cali. O contrato da Seguritech de maio de 2026 para o centro C5i de Medellín combinou feeds de câmeras, dados de sensores e análise de IA em uma única interface operacional. O programa fornece um modelo para projetos de segurança integrada em outras cidades colombianas. A Argentina permanece o terceiro maior mercado nacional, onde a volatilidade econômica coexiste com a demanda por vigilância habilitada por IA e uma base política ampliada para uso pela polícia federal.[2]JURIST, "Anistia Internacional Critica a Expansão da Vigilância por IA na Argentina como Ferramenta de Controle Social," JURIST, jurist.org.
O Chile está atualizando as especificações municipais antes da entrada em vigor da Lei 21.719 em dezembro de 2026, favorecendo fornecedores com arquiteturas prontas para conformidade. Peru e o Restante da América do Sul são partes menores, mas em expansão, do mercado de videovigilância na América do Sul. Os provedores de serviços de internet peruanos estão agrupando banda larga de fibra com serviços de câmeras em nuvem para pequenas empresas e clientes residenciais.[3]Aipix, "Solução VSaaS da Aipix em Destaque na Expo ISP Peru 2026," Aipix, aipix.ai. Equador, Uruguai e Paraguai permanecem oportunidades em estágio inicial, onde as crescentes preocupações com a criminalidade estão começando a se traduzir em orçamentos de aquisição de câmeras IP e sistemas de gerenciamento de vídeo nas capitais.
Cenário Competitivo
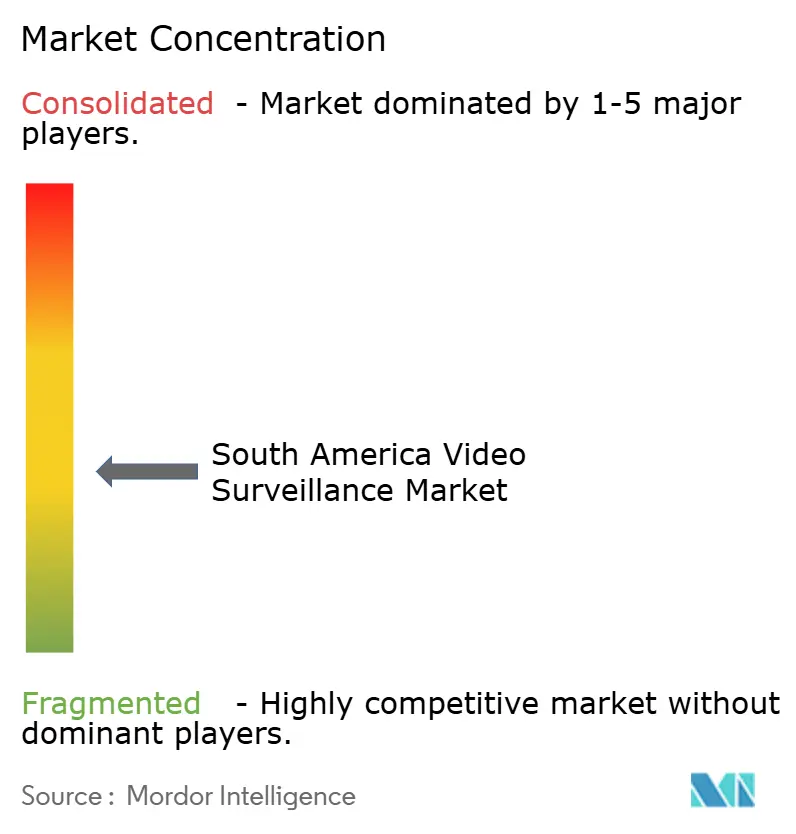
O mercado de videovigilância na América do Sul é moderadamente fragmentado, com fornecedores chineses de volume mantendo posições fortes por meio de distribuidores estabelecidos e redes de canais. Os fornecedores europeus e norte-americanos competem por meio de capacidades de IA, ecossistemas de software, certificações de cibersegurança e suporte técnico local. A Hikvision reportou forte receita de negócios no exterior e crescimento contínuo de receita no período de reporte recente. A empresa descreveu seu desempenho em mercados emergentes, incluindo a América do Sul, como sustentado e robusto. A Intelbras mantém uma forte posição doméstica no Brasil porque as taxas de importação aumentam o custo relativo do hardware estrangeiro e porque a empresa tem relacionamentos de longa data com integradores de segurança.
As oportunidades de espaço em branco no mercado de videovigilância na América do Sul incluem vigilância em nuvem para pequenas e médias empresas, computação de borda para locais industriais e de mineração remotos, e serviços gerenciados para armazéns de logística e comércio eletrônico. A Verkada e a Eagle Eye Networks estão entre os entrantes nativos em nuvem que oferecem sistemas que reduzem a dependência de equipamentos de gravação locais. Esses sistemas podem ser adequados para clientes pequenos e médios que não possuem equipes de TI dedicadas no local. A Genetec está ganhando relevância entre compradores empresariais e de infraestrutura que preferem sistemas de gerenciamento de vídeo de arquitetura aberta em vez de ecossistemas proprietários. As especificações governamentais que exigem interoperabilidade reforçaram o interesse nesse modelo.
A fusão da Eagle Eye Networks e da Brivo em dezembro de 2025 criou uma plataforma integrada de segurança em nuvem abrangendo videovigilância, controle de acesso e análise de IA. No mercado de videovigilância na América do Sul, a concorrência também depende de recursos de produtos localizados, incluindo formatos nacionais de placas de veículos e interfaces em espanhol e português. Os distribuidores locais são importantes porque a disponibilidade de estoque, o suporte em campo e a capacidade de instalação podem influenciar os resultados de licitações. Os fornecedores que combinam hardware, software, suporte à conformidade, serviço local e modelos de implantação flexíveis estão mais alinhados com os requisitos de aquisição da região.
Líderes do Setor de Videovigilância na América do Sul
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Intelbras S.A. Indústria de Telecomunicação Eletrônica Brasileira
Axis Communications AB
Motorola Solutions, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Hanwha Vision inaugurou seu Centro de Experiência em Inovação e Tecnologia Hanwha em São Paulo, sua segunda instalação desse tipo na América do Sul, oferecendo a clientes empresariais e governamentais um espaço dedicado para avaliar o portfólio de câmeras de IA Wisenet 9, incluindo modelos panorâmicos multissensoriais e de reconhecimento de placas. A inauguração reflete a intenção da empresa de aprofundar os relacionamentos com canais locais e conquistar inclusão na fase de especificação em grandes licitações de infraestrutura no Brasil.
- Agosto de 2026: A Dahua Technology e o Grupo NSO apresentaram conjuntamente soluções de monitoramento embarcado habilitadas por IA para a frota de transporte público de São Paulo, integrando análise de vídeo em tempo real na vigilância de ônibus para apoiar a segurança dos operadores e o gerenciamento de incidentes. A colaboração posiciona a proposta de análise de transporte urbano da Dahua antes das esperadas licitações de segurança em transporte público em outras capitais sul-americanas.
- Julho de 2026: A rede de vigilância Smart Sampa de São Paulo atingiu a marca de 50.000 câmeras aprimoradas por IA, consolidando seu status como uma das maiores implantações de vigilância municipal na América do Sul. O programa integra reconhecimento facial e detecção de incidentes em tempo real e está sendo acompanhado por cidades pares em todo o continente como um modelo replicável de segurança pública.
- Maio de 2026: A Seguritech assinou um contrato para construir e operar o primeiro centro de comando integrado C5i de Medellín, na Colômbia, incorporando milhares de câmeras, leitores de placas e sensores de IoT por meio de sua plataforma SAIMON Tech. O contrato estabelece a Seguritech como operadora de referência para gerenciamento integrado de segurança em larga escala na Colômbia e cria uma prova de conceito para replicação em outras grandes cidades.


Escopo do Relatório do Mercado de Videovigilância na América do Sul
O Mercado de Videovigilância na América do Sul refere-se ao ecossistema de hardware, software e serviços utilizados para capturar, transmitir, armazenar e analisar imagens de vídeo para fins de segurança, proteção e monitoramento operacional em toda a região. Inclui câmeras analógicas, IP e híbridas; DVRs, NVRs e armazenamento; software de gerenciamento de vídeo; análise de vídeo; monitores; e infraestrutura e serviços relacionados.
O Relatório do Mercado de Videovigilância na América do Sul é Segmentado por Componente (Hardware, Software e Serviços (VSaaS)), Vertical de Usuário Final (Comercial, Infraestrutura, Institucional, Industrial, Defesa e Residencial) e Geografia (Brasil, Argentina, Chile, Colômbia e Peru). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware | Câmeras | Câmeras Analógicas |
| Câmeras IP | ||
| Câmeras Híbridas | ||
| Armazenamento | ||
| Software | Análise de Vídeo | |
| Software de Gerenciamento de Vídeo | ||
| Serviços (VSaaS) |
| Comercial |
| Infraestrutura |
| Institucional |
| Industrial |
| Defesa |
| Residencial |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Componente | Hardware | Câmeras | Câmeras Analógicas |
| Câmeras IP | |||
| Câmeras Híbridas | |||
| Armazenamento | |||
| Software | Análise de Vídeo | ||
| Software de Gerenciamento de Vídeo | |||
| Serviços (VSaaS) | |||
| Por Vertical de Usuário Final | Comercial | ||
| Infraestrutura | |||
| Institucional | |||
| Industrial | |||
| Defesa | |||
| Residencial | |||
| Por Geografia | Brasil | ||
| Argentina | |||
| Chile | |||
| Colômbia | |||
| Peru | |||
| Restante da América do Sul | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância na América do Sul?
O tamanho do mercado de videovigilância na América do Sul é estimado em 4,42 bilhões de USD em 2026 e previsto para atingir 6,56 bilhões de USD até 2031 a um CAGR de 8,22%. A previsão abrange 2026 a 2031 e reflete hardware, software e serviços entregues em nuvem.
O que está impulsionando a demanda por videovigilância na América do Sul?
Orçamentos de segurança pública, projetos de cidades inteligentes, migração do analógico para o IP e preços mais baixos de câmeras estão apoiando a adoção. As assinaturas vinculadas à banda larga estão ampliando o acesso para usuários menores que anteriormente tinham capacidade limitada para grandes aquisições de capital.
Qual componente lidera a receita na América do Sul?
O hardware liderou com 60,33% da receita em 2025, apoiado pela demanda de segurança pública por câmeras, armazenamento e equipamentos relacionados. Os serviços são o componente de expansão mais rápida porque as assinaturas em nuvem podem reduzir as barreiras de adoção para pequenas e médias empresas.
Qual vertical de usuário final está se expandindo mais rapidamente?
A infraestrutura deve se expandir a um CAGR de 8,89% até 2031, à medida que operadores de transporte, concessionárias de serviços públicos, tratamento de água e portos implantam sistemas integrados. Esses sistemas apoiam monitoramento de segurança, gerenciamento de tráfego, verificações de equipamentos e proteção de perímetro em locais críticos.
Qual país lidera a receita regional de videovigilância?
O Brasil liderou com uma participação de receita de 34,68% em 2025, apoiado por programas de segurança pública, atividade de cidades inteligentes e implantações comerciais. A Colômbia deve registrar o CAGR mais rápido em nível de país à medida que os centros de comando municipais e as atualizações do setor privado continuam.
O que limita a adoção de sistemas avançados de vigilância?
Altos custos iniciais e ao longo do ciclo de vida, regras de privacidade, capacidade limitada de integradores e desafios de conectividade podem retardar as instalações. Esses fatores são mais relevantes para compradores menores e projetos que necessitam de análise avançada, conectividade de ampla área ou integração com sistemas mais antigos.
Página atualizada pela última vez em:



