
南米ビデオ監視市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
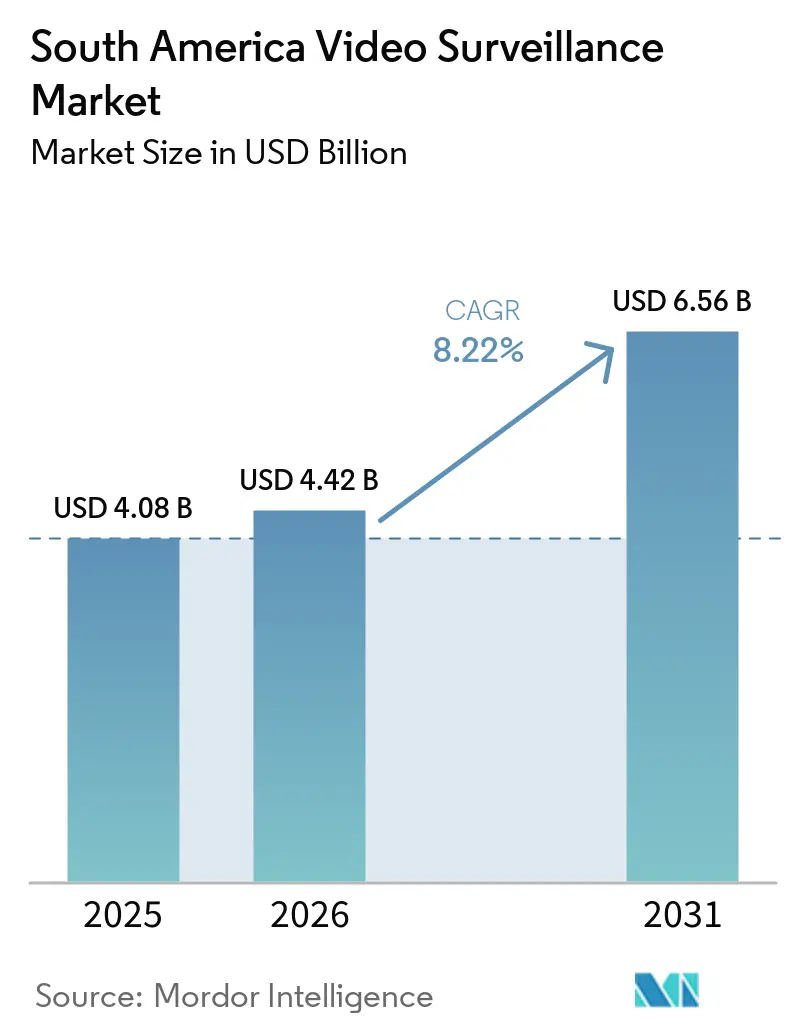
| 基準年の市場規模 (2025) | 4.08 十億米ドル |
| 市場規模 (2026) | 4.42 十億米ドル |
| 市場規模 (2031) | 6.56 十億米ドル |
| Growth Rate (2026 - 2031) | 8.22 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ビデオ監視市場分析
南米ビデオ監視市場規模は2025年に4.08 ビリオン 米ドルと評価され、2026年の4.42 ビリオン 米ドルから2031年には6.56 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.22%です。公共安全支出の増加、都市部における高い犯罪水準、およびセーフシティプログラムが地域全体での調達を拡大しています。アナログシステムからIPカメラへの移行も、従来のカバレッジが限られていた地方都市での需要を拡大しています。メガピクセルIPカメラの価格低下により、中小規模の商業事業者や住宅購入者が顧客基盤に加わっています。クラウドサブスクリプションは中小企業の初期コストを削減しており、通信事業者が重要な流通パートナーとなっています。輸入関税、通貨変動、および特殊なエッジAIチップセットの不足は、公的資金が利用可能であるにもかかわらず、大規模な設置を遅らせる可能性があります。
レポートの主要ポイント
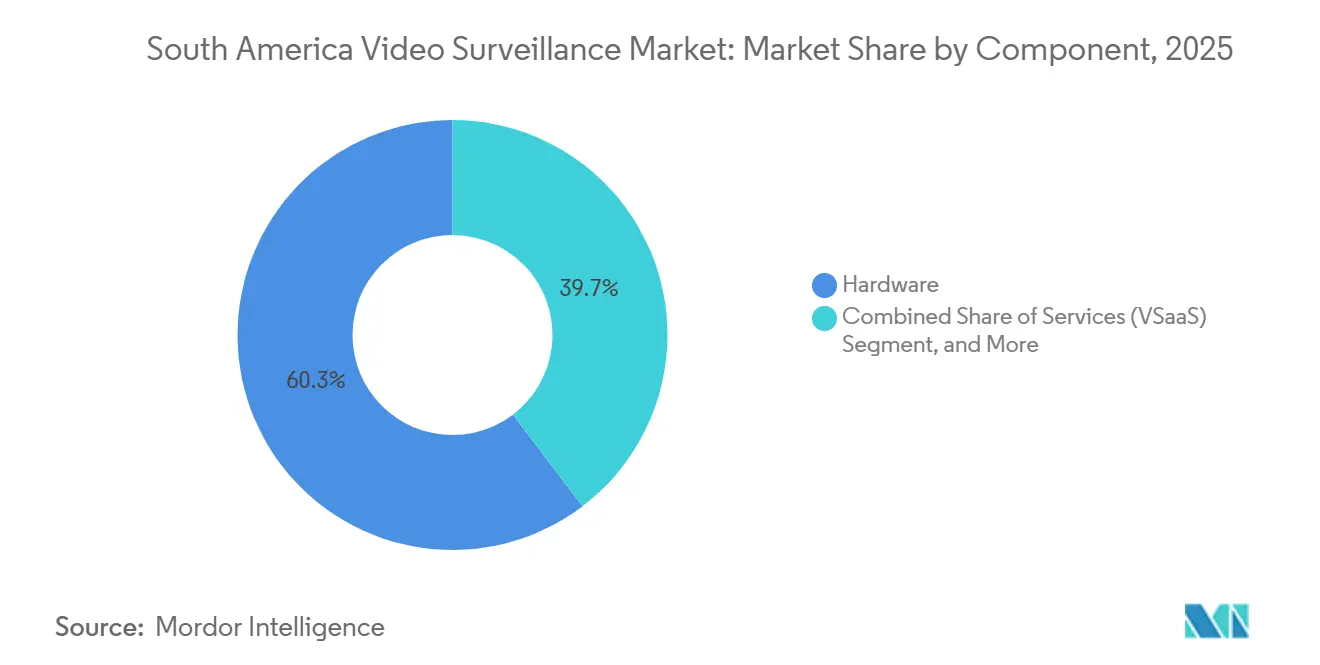
- コンポーネント別では、ハードウェアが2025年の南米ビデオ監視市場シェアの60.33%を占め、サービスは2031年までに8.57%のCAGRで拡大する見込みです。
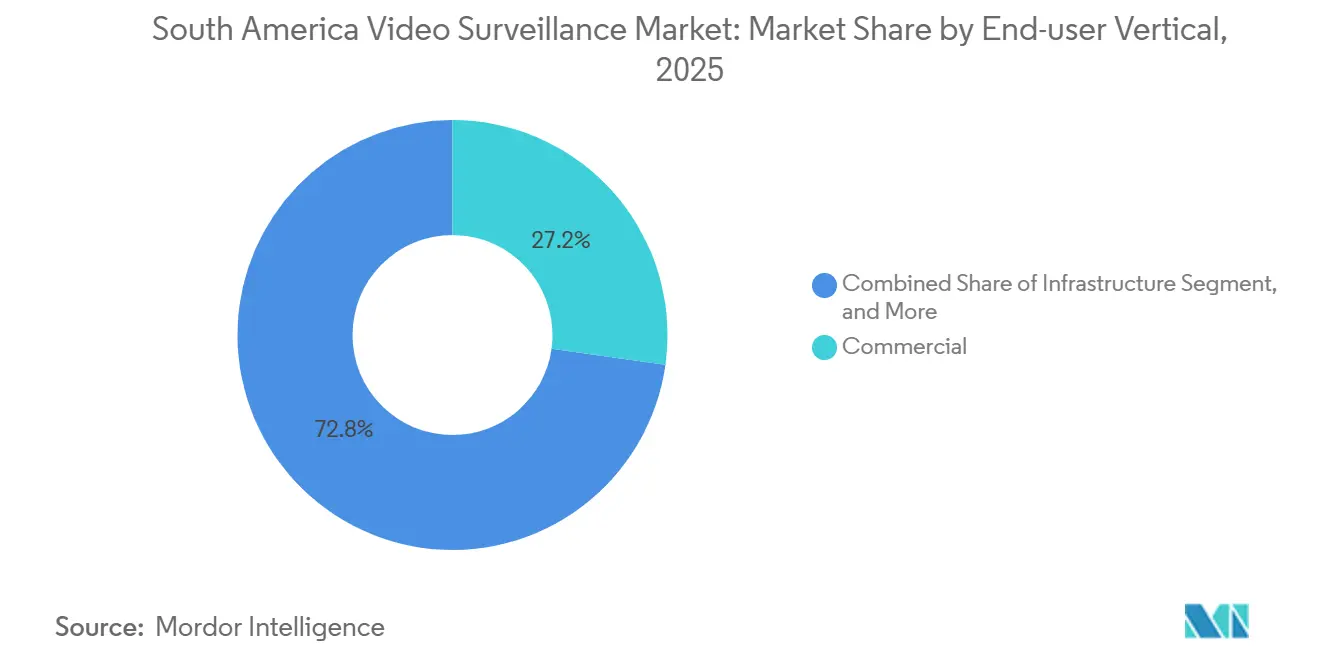
- エンドユーザー業種別では、商業が2025年の南米ビデオ監視市場シェアの27.21%を占め、インフラは2031年までに8.89%のCAGRで拡大する見込みです。
- 地域別では、ブラジルが2025年の収益の34.68%を占め、コロンビアは2031年までに8.94%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米ビデオ監視市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公共安全・セキュリティ支出の増加 | +2.3% | 南米全域、特にブラジル、コロンビア、チリ | 短期(2年以内) |
| スマートシティおよび都市ビデオインフラプログラム | +1.8% | ブラジル、コロンビア、チリ、ペルー | 中期(2〜4年) |
| アナログからIPおよび高精細システムへの移行 | +1.5% | 南米全域、地方都市に集中 | 中期(2〜4年) |
| 顔認識、ナンバープレート認識、インシデント検知のためのAIアナリティクス | +1.2% | ブラジル、アルゼンチン、コロンビア | 長期(4年以上) |
| IPカメラおよびストレージコストの低下 | +0.8% | 南米全域 | 短期(2年以内) |
| 中小企業向けクラウドビデオ監視サービスの拡大 | +0.7% | ブラジル、コロンビア、ペルー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公共安全・セキュリティ支出の増加
高い都市部の暴力水準により、南米全域で公共安全が政府支出の最優先事項の一つであり続けています。これらの予算は、南米ビデオ監視市場におけるカメラ、ソフトウェア、ストレージ、システムインテグレーション、マネージドサービスの調達に充てられています。リオデジャネイロは、広範な統合カメラネットワーク全体でのリアルタイム分析を支援するため、Civitas監視センターの予算を大幅に増額しました。大規模な都市全体への展開は、近隣の商業事業者が公共機関との映像共有のためにシステムをアップグレードする動機となる場合があります。これにより、同等の公共支出なしにカメラカバレッジが拡大し、民間部門の需要を支えます。また、FIFA ワールドカップに向けたセキュリティ準備もブラジルの開催都市での調達を後押しし、イベント終了後も稼働し続けるネットワーク容量を残しています。
スマートシティおよび都市ビデオインフラプログラム
南米ビデオ監視市場は、市区町村および州の機関がカメラネットワークを独立したセキュリティ費用として扱うのではなく、スマートシティプラットフォームに組み込む形で位置づけることにより、ますます形成されています。このアプローチにより、アナリティクスソフトウェア、システムインテグレーション、センサー、および制御室機能への需要が高まっています。サンパウロのMuralha Paulistaは公共・民間カメラの大規模ネットワークを統合し、Smart Sampaはそのアナリティクス強化カメラネットワークを大幅に拡大しました。Seguritechはメデジンの最初の統合指令センターの契約を締結し、SAIMONテックプラットフォームを通じてカメラ、ナンバープレートリーダー、IoTセンサーを組み合わせています。統合調達により、オープンなアプリケーションプログラミングインターフェースおよび隣接する都市システムとのデータ交の重要性が高まっています。ペルーとチリも、マルチセンサー統合とクラウド接続を優先するテンダーを進めており、地域的な納入能力を持つサプライヤーへの需要が集中する可能性があります。
アナログからIPおよび高精細システムへの移行
南米ビデオ監視市場では、以前のカメラ展開が限られていた多くの都市でアナログからIPへの移行が進んでいます。多くの地方都市では、古いアナログ設備を単純に置き換えるのではなく、初めての本格的な設置を行っています。これにより、市区町村のセキュリティ予算が意味のあるプロジェクトを支援できる中規模都市での需要が高まっています。Way Brasil、TIM Brasil、Hikvisionはマトグロッソドスル州の高速道路沿いにLTE接続カメラを展開し、さらなる拡張が計画されています。このプロジェクトは、接続性のアップグレードとカメラの近代化を組み合わせることで、設置期間を短縮し配線の必要性を減らす方法を示しています。IPの設置基盤が拡大するにつれ、ハードウェアの展開がソフトウェアとサービスへの後続需要を生み出すため、ビデオ管理およびナリティクスプラットフォームが恩恵を受けるはずです。
顔認識、ナンバープレート認識、インシデント検知のためのAIアナリティクス
AI対応ビデオアナリティクスは、南米ビデオ監視市場の大規模調達プログラムにおいてプレミアムオプションから標準的な機能へと移行しつつあります。政府の義務、公共安全目標、および推論ハードウェアコストの低下がこの変化を後押ししています。ブラジルでは、リオデジャネイロ軍警察が街頭カメラにNTechLabソフトウェアを使用し、警察車両にDahuaシステムを使用するなど、多数の顔認識プロジェクトが実施されています。リオのシステムは展開後に軍警察による多数の逮捕に貢献し、他の機関にAI支援スクリーニングの実績参照を提供しました。ブラジルの提案されたAI法案は議会で未解決のままであり、データ保持と共有要件に関する不確実性を生み出しています。独立した精度監査とバイアス評価を含むサプライヤーは、公共の購入者が後により詳細なコンプライアンス条件を採用した場合に有利な立場に立てる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なシステムの高い初期コストおよびライフサイクルコスト | -1.5% | 南米全域、特に中小企業および小規模国内市場で深刻 | 短期(2年以内) |
| プライバシー、データ保護、顔認識コンプライアンスリスク | -1.0% | ブラジル、アルゼンチン、チリ | 中期(2〜4年) |
| 熟練したビデオセキュリティインテグレーターの不足 | -0.5% | 南米全域 | 中期(2〜4年) |
| レガシーシステムとクラウドシステム間の相互運用性と接続性の摩擦 | -0.4% | 南米全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高い初期コストおよびライフサイクルコスト
高度なIPカメラ、エッジAI処理ユニット、ソフトウェアライセンス、クラウドストレージは、南米ビデオ監視市場において相当な資本コストおよび運用コストを生み出す可能性があります。この負担は、大規模な設置に資金を充てられない中小企業や住宅ユーザーにとって最も大きくなります。サービスとしてのビデオ監視サブスクリプションはこの障壁を緩和していますが、リース金融が限られている市場では従の資本購入に取って代わっていません。ブラジルの輸入関税は、北米の同等市場と比較して着地ハードウェアコストを大幅に引き上げ、価格に敏感なセグメントでの購入を制限しています。大規模なインフ機関は段階的なテンダーと構造化された資金調達を利用して初期コストを管理できますが、小規模な購入者は交渉力が低くなります。AIモデル更新の継続的な費用も、AIカメラのライフタイムコストを引き上げ、ハードウェアのみの調達の魅力を低下させる可能性があります。
プライバシー、データ保護、顔認識コンプライアンスリスク
プライバシーへの懸念と進化するデータ保護要件は、識別可能な個人データを含む調達を遅らせる可能性があります。ブラジルの国家データ保護局は、最近のテクノロジーレーダーレポートで大規模な生体認証監視に高いリスクがあると指摘しました。アルゼンチンは生体認証データ保護と顔認識規則に関する法案を提案し、権利団体もリモート生体認証の制限を求めました。チリのデータ保護法は、識別可能な映像の処理と保持に関する比例性と透明性の要件を定めています。法的審査は、AIアナリティクスを使用する高額の公共安全ネットワークの調達サイクルを延長する可能性があります。明確なデータガバナンスとストレージオプションを持つベンダーは、特に政府プロジェクトにおいて購入者の懸念を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが収益をリードし、サービスがより迅速な普及を支援
ハードウェアは2025年の南米ビデオ監視市場規模の60.33%を占めました。公共安全調達とアナログからIPへの置き換えプログラムが、カメラ、ストレージシステム、および関連機器への需要を支えました。IPカメラは、機関や大規模商業事業者がエッジアナリティクスをサポートできる高精細ネットワーク機器を必要としているため、最も急成長しているカメラタイプです。アナログカメラは、低コストで段階的なアップグレードを必要とする小規模都市で引き続き使用されています。ハイブリッド機器は、産業およびインフラ事業者がすべてのシステムを一度に置き換えることなく、レガシーと最新のネットワークが混在する環境を管理するのにも役立ちます。Axis Communicationsは2025年6月にAXIS S1228 AIオプティマイズドサーバーを発売し、28ストリーム同時処理ライセンスと12TBのローカルストレージを備え、マルチカメラ設置のためのローカルAI処理をサポートしています。
サービスは2026年から2031年にかけて8.57%のCAGRで拡大する見込みであり、コンポーネント分類の中で最も高い成長率です。カメラ価格が低下し、サプライヤーがビデオアナリティクスおよびビデオ管理プラットフォームを通じた定期的なライセンス収益を追求するにつれ、ソフトウェアの重要性が高まっています。顔認識およびナンバープレート認識の展開が、アナリティクスソフトウェアへの需要を支えています。ブラジルとペルーの通信会社はブロードバンドサービスとクラウド監視サブスクリプションをバンドルしており、中小企業へのアクセスを広げています。[1]Aipix、「Aipix VSaaSソリューション、Expo ISP Perú 2026で注目」、Aipix、aipix.ai。 このチャネルにより、小規模アカウントにおける従来のセキュリティインテグレーターへの依存を減らすことができます。Eagle Eye NetworksとBrivoは2025年12月に合併を完了し、マネージドサービスプラットフォーム上でクラウドビデオ監視とアクセス制御を統合しました。


エンドユーザー業種別:商業展開がリードし、インフラが加速
商業ユーザーは2025年の南米ビデオ監視市場収益の27.21%を占めました。小売チェーン、物流倉庫、金融機関、ホスピタリティ事業者は、盗難防止と業務監視のために大規模なカメラネットワークを展開しています。ブラジルとコロンビアの小売業者は、人数カウント、行列監視、行動異常検知のためにAIアナリティクスを採用しています。これらの機能により、ビデオシステムは従来のセキュリティ監視を超えた業務目的に活用できます。機関および住宅の購入者は、IPカメラがより手頃になるにつれて設置基盤を拡大しています。防衛は収益への貢献が小さいものの、プレミアム機器、特殊光学機器、現地認証、および政府供給契約への需要を支えています。
インフラは2031年までに8.89%のCAGRで拡大する見込みであり、最も急成長しているエンドユーザー業種です。交通機関、公益事業者、水処理事業者、港湾管理者は、監視制御システムとカメラを統合しています。ユースケースには、交通最適化、設備異常検知、重要施設の監視がますます含まれるようになっています。Hanwha Visionは2025年8月にリマのサンティアゴデスルコ地区に2,000台のAI CCTVカメラを供給し、ナンバープレート認識とマルチセンサー監視を含んでいます。この購入は、インフラ関連の展開においてテンダー段階で高度なアナリティクスが指定されていることを示しています。製造業、鉱業、石油・ガスの産業サイトは、大衆市場の価格圧力が少ない堅牢な、防爆型、サーマルイメージング製品に対する高付加価値の需要を支えることができます。
地域分析
ブラジルは2025年に34.68%の収益シェアで南米ビデオ監視市場をリードしました。連邦政府の公共安全支出、州のスマートシティプログラム、および民間商業展開がその地位を支えています。Smart Sampaは大規模なAI強化カメラネットワークを展開し、Muralha Paulistaは単一の指令構造内で公共・民間カメラの広範なネットワークを統合しました。国家データ保護局の生体認証監視に関する以前の警告は、機関がオンプレミスおよびハイブリッドストレージオプションを検討するよう促しています。輸入関税は着地機器コストを大幅に引き上げ、国内組立製品を支援し、現地での納入、組立、コンプライアンス、インテグレーション能力の重要性を高めています。
コロンビアは2026年から2031年にかけて8.94%のCAGRで拡大する見込みであり、地域諸国の中で最も速いペースです。市区町村の指令・制御投資がボゴタ、メデジン、カリでの需要を支えています。Seguritechの2026年5月のメデジンC5i統合指令センターの契約は、カメラフィード、センサーデータ、AIアナリティクスを一つの運用インターフェースに統合しました。このプログラムは、コロンビアの他の都市における統合セキュリティプロジェクトのモデルを提供しています。アルゼンチンは第3位の国内市場であり、経済的な不安定さとAI対応監視への需要、および連邦警察利用のための拡大した政策基盤が共存しています。[2]JURIST、「アムネスティ・インターナショナル、アルゼンチンの拡大するAI監視を社会統制の道具として非難」、JURIST、jurist.org。
チリは2026年12月に法律21.719が施行される前に市区町村の仕様を更新しており、コンプライアンス対応アーキテクチャを持つサライヤーが有利です。ペルーと南米のその他の地域は、南米ビデオ監視市場の小規模ながら拡大している部分です。ペルーのインターネットサービスプロバイダーは、中小企業や住宅顧客向けに光ファイバーブロードバンドとクラウドカメラサービスをバンドルしています。[3]Aipix、「Aipix VSaaSソリューション、Expo ISP Perú 2026で注目」、Aipix、aipix.ai。 エクアドル、ウルグアイ、パラグアイは初期段階の機会として残っており、犯罪への懸念の高まりが首都でのIPカメラおよびビデオ管理システムの調達予算に反映され始めています。
競合環境
南米ビデオ監視市場は中程度に分散しており、中国の大量供給業者が確立した販売代理店とチャネルネットワークを通じて強固な地位を維持しています。欧州および北米のサプライヤーは、AI機能、ソフトウェアエコシステム、サイバーセキュリティ認証、および現地技術サポートを通じて競争しています。Hikvisionは最近の報告期間において海外事業収益の好調と継続的な収益成長を報告しました。同社は南米を含む新興市場でのパフォーマンスを持続的かつ堅調と説明しました。Intelbrasは、輸入関税が外国製ハードウェアの相対的なコストを引き上げ、同社がセキュリティインテグレーターと長年の関係を持っているため、ブラジル国内で強固な地位を維持しています。
南米ビデオ監視市場のホワイトスペース機会には、中小企業向けクラウド監視、遠隔地の産業・鉱業サイト向けエッジコンピューティング、物流・eコマース倉庫向けマネージドサービスが含まれます。VerkadaとEagle Eye Networksは、オンプレミスの録画機器への依存を減らすシステムを提供するクラウドネイティブ参入者の一つです。これらのシステムは、専任のオンサイトITチームを持たない中小規模の顧客に適しています。Genetecは、独自エコシステムよりもオープンアーキテクチャのビデオ管理システムを好む企業およびインフラ購入者の間で存在感を高めています。相互運用性を要求する政府仕様がそのモデルへの関心を強化しています。
2025年12月のEagle Eye NetworksとBrivoの合併により、ビデオ監視、アクセス制御、AIアナリティクスにまたがる統合クラウドセキュリティプラットフォームが誕生しました。南米ビデオ監視市場では、競争は国内ナンバープレート形式やスペイン語・ポルトガル語インターフェースを含むローカライズされた製品機能にも依存しています。在庫の可用性、フィールドサポート、設置能力がテンダー結果に影響を与えるため、現地販売代理店が重要です。ハードウェア、ソフトウェア、コンプライアンスサポート、現地サービス、柔軟な展開モデルを組み合わせるサプライヤーは、地域の調達要件により適合しています。
南米ビデオ監視業界リーダー
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Intelbras S.A. Indústria de Telecomunicação Eletrônica Brasileira
Axis Communications AB
Motorola Solutions, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Hanwha Visionはサンパウロにハンファ・イノベーション・アンド・テクノロジー・エクスペリエンスセンターを開設しました。これは南米における同社の2番目の施設であり、企業および政府顧客がWisenet 9 AIカメラポートフォリオ(マルチセンサーパノラミックおよびナンバープレート認識モデルを含む)を評価するための専用会場を提供しています。この開設は、ブラジル全体の大規模インフラテンダーにおける仕様段階での採用を獲得するため、現地チャネル関係を深化させる同社の意図を反映しています。
- 2026年8月:Dahua TechnologyとGrupo NSOは共同で、サンパウロの公共交通機関の車両向けにAI対応の車載監視ソリューションを発表し、リアルタイムビデオアナリティクスをバス監視に統合して運転者の安全とインシデント管理を支援しました。この協力により、南米の他の首都での公共交通機関セキュリティテンダーが予想される中、Dahuaの都市交通アナリティクスの提案が先行して位置づけられます。
- 2026年7月:サンパウロのSmart Sampa監視ネットワークはAI強化カメラ5万台というマイルストーンに達し、南米最大規模の市区町村監視展開の一つとしての地位を確立しました。このプログラムは顔認識とリアルタイムインシデント検知を統合しており、大陸全体の同規模都市から再現可能な公共安全モデルとして注目されています。
- 2026年5月:Seguritechはコロンビアのメデジン初のC5i統合指令センターの建設・運営契約を締結し、SAIMONテックプラットフォームを通じて数千台のカメラ、ナンバープレートリーダー、IoTセンサーを組み込みました。この契約により、Seguritechはコロンビアにおける大規模統合セキュリティ管理のリファレンスオペレーターとして確立され、他の主要都市への展開の概念実証を生み出しています。


南米ビデオ監視市場レポートの範囲
南米ビデオ監視市場とは、地域全体でセキュリティ、安全、および業務監視のためにビデオ映像を取得、送信、保存、分析するために使用されるハードウェア、ソフトウェア、サービスのエコシステムを指します。アナログ、IP、ハイブリッドカメラ、DVR、NVR、ストレージ、ビデオ管理ソフトウェア、ビデオアナリティクス、モター、および関連インフラとサービスが含まれます。
南米ビデオ監視市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス(VSaaS))、エンドユーザー業種別(商業、インフラ、機関、産業、防衛、住宅)、地域別(ブラジル、アルゼンチン、チリ、コロンビア、ペルー)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ハードウェア | カメラ | アナログカメラ |
| IPカメラ | ||
| ハイブリッドカメラ | ||
| ストレージ | ||
| ソフトウェア | ビデオアナリティクス | |
| ビデオ管理ソフトウェア | ||
| サービス(VSaaS) |
| 商業 |
| インフラ |
| 機関 |
| 産業 |
| 防衛 |
| 住宅 |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米のその他の地域 |
| コンポーネント別 | ハードウェア | カメラ | アナログカメラ |
| IPカメラ | |||
| ハイブリッドカメラ | |||
| ストレージ | |||
| ソフトウェア | ビデオアナリティクス | ||
| ビデオ管理ソフトウェア | |||
| サービス(VSaaS) | |||
| エンドユーザー業種別 | 商業 | ||
| インフラ | |||
| 機関 | |||
| 産業 | |||
| 防衛 | |||
| 住宅 | |||
| 地域別 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| コロンビア | |||
| ペルー | |||
| 南米のその他の地域 | |||


レポートで回答される主要な質問
南米ビデオ監視市場の規模はどのくらいですか?
南米ビデオ監視市場規模は2026年に4.42 ビリオン 米ドルと推定され、8.22%のCAGRで2031年までに6.56 ビリオン 米ドルに達すると予測されています。予測期間は2026年から2031年であり、ハードウェア、ソフトウェア、クラウド提供サービスを反映しています。
南米でのビデオ監視需要を牽引しているものは何ですか?
公共安全予算、スマートシティプロジェクト、アナログからIPへの移行、カメラ価格の低下が普及を支えています。ブロードバンド連携サブスクリプションにより、以前は大規模な資本購入の能力が限られていた小規模ユーザーへのアクセスが広がっています。
南米で収益をリードしているコンポーネントはどれですか?
ハードウェアは2025年に収益の60.33%をリードし、カメラ、ストレージ、関連機器への公共安全需要に支えられました。サービスは、クラウドサブスクリプションが中小企業の普及障壁を下げることができるため、最も急成長しているコンポーネントです。
最も急成長しているエンドユーザー業種はどれですか?
インフラは、交通機関、公益事業者、水処理事業者、港湾事業者が統合システムを展開するにつれ、2031年までに8.89%のCAGRで拡大する見込みです。これらのシステムは、重要施設でのセキュリティ監視、交通管理、設備点検、周辺保護をサポートします。
地域のビデオ監視収益をリードしている国はどこですか?
ブラジルは2025年に34.68%の収益シェアでリードし、公共安全プログラム、スマートシティ活動、商業展開に支えられています。コロンビアは、市区町村の指令センターと民間部門のアップグレードが継続するにつれ、最も速い国レベルのCAGRを記録すると予測されています。
高度な監視システムの普及を制限しているものは何ですか?
高い初期コストとライフタイムコスト、プライバシー規制、インテグレーター能力の限界、接続性の課題が設置を遅らせる可能性があります。これらの要因は、高度なアナリティクス、広域接続、または古いシステムとの統合を必要とする小規模な購入者やプロジェクトに最も影響します。
最終更新日:



