
Taille et part du marché de la vidéosurveillance en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.08 Milliards de dollars |
| Taille du Marché (2026) | 4.42 Milliards de dollars |
| Taille du Marché (2031) | 6.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance en Amérique du Sud par Mordor Intelligence
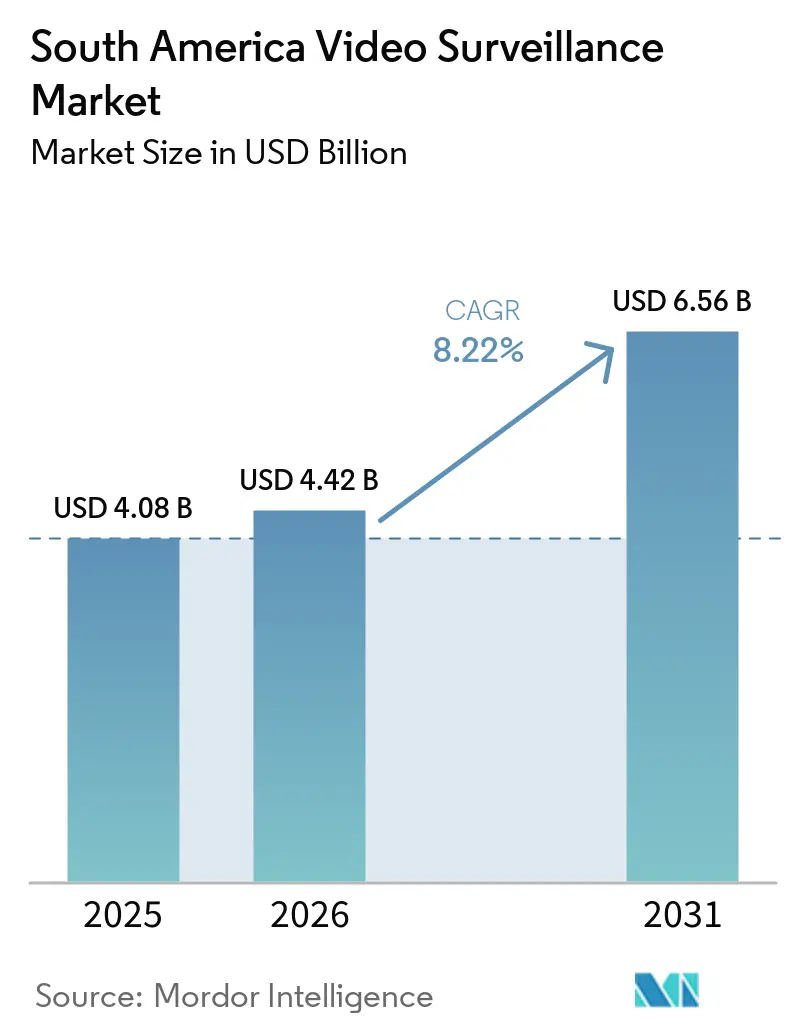
La taille du marché de la vidéosurveillance en Amérique du Sud était évaluée à 4,08 milliards USD en 2025 et devrait progresser de 4,42 milliards USD en 2026 pour atteindre 6,56 milliards USD d'ici 2031, à un CAGR de 8,22 % durant la période de prévision (2026-2031). Les dépenses en matière de sécurité publique, les niveaux élevés de criminalité urbaine et les programmes de villes sûres stimulent les achats dans toute la région. La transition des systèmes analogiques vers les caméras IP élargit également la demande dans les villes secondaires où la couverture par des systèmes hérités restait limitée. La baisse des prix des caméras IP mégapixels attire les petits opérateurs commerciaux et les acheteurs résidentiels dans la base de clientèle. Les abonnements cloud réduisent les coûts initiaux pour les petites et moyennes entreprises, tandis que les opérateurs de télécommunications deviennent d'importants partenaires de distribution. Les droits de douane à l'importation, la volatilité des devises et les pénuries de puces d'IA embarquée spécialisées peuvent retarder les grandes installations malgré les financements publics disponibles.
Principaux enseignements du rapport
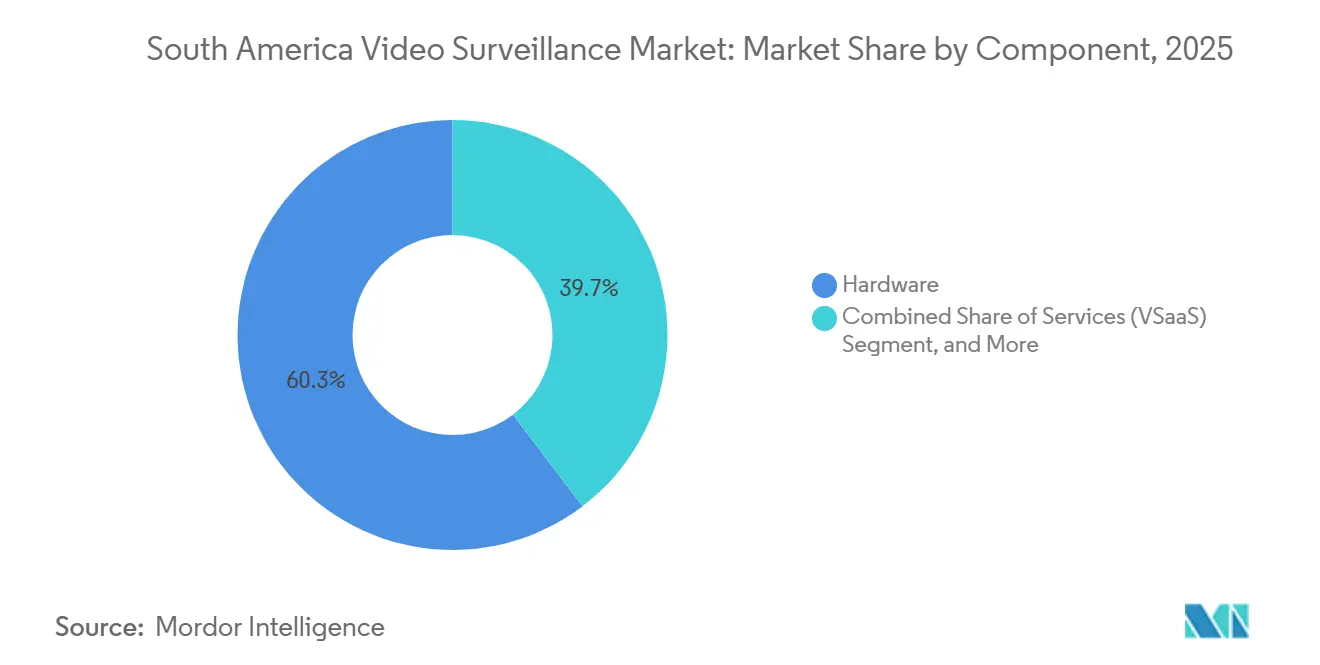
- Par composant, le matériel représentait 60,33 % de la part du marché de la vidéosurveillance en Amérique du Sud en 2025, tandis que les services devraient progresser à un CAGR de 8,57 % jusqu'en 2031.
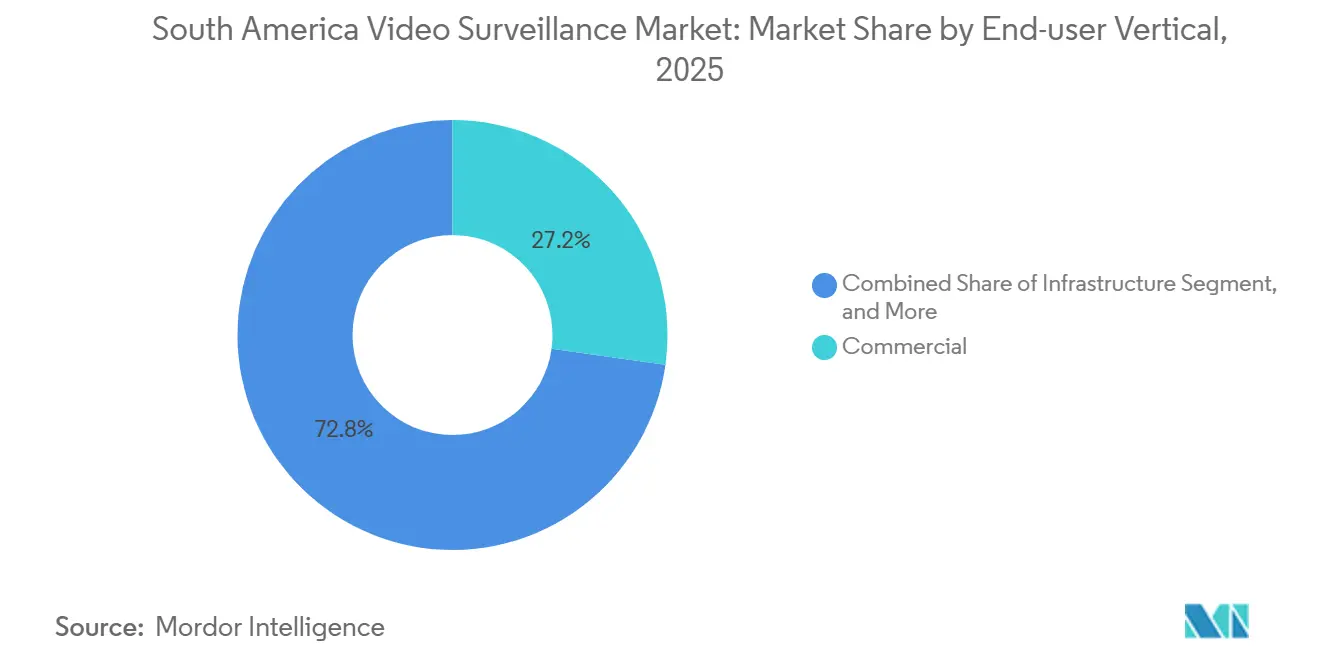
- Par secteur d'utilisation final, le commercial représentait 27,21 % de la part du marché de la vidéosurveillance en Amérique du Sud en 2025, tandis que l'infrastructure devrait progresser à un CAGR de 8,89 % jusqu'en 2031.
- Par géographie, le Brésil représentait 34,68 % des revenus en 2025, tandis que la Colombie devrait progresser à un CAGR de 8,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la vidéosurveillance en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des dépenses en matière de sécurité publique | +2.3% | Amérique du Sud, plus marquée au Brésil, en Colombie et au Chili | Court terme (≤ 2 ans) |
| Programmes de villes intelligentes et d'infrastructure vidéo urbaine | +1.8% | Brésil, Colombie, Chili et Pérou | Moyen terme (2-4 ans) |
| Migration des systèmes analogiques vers les systèmes IP et haute définition | +1.5% | Amérique du Sud, concentrée dans les villes secondaires | Moyen terme (2-4 ans) |
| Analyse par IA pour la reconnaissance faciale, la lecture de plaques d'immatriculation et la détection d'incidents | +1.2% | Brésil, Argentine et Colombie | Long terme (≥ 4 ans) |
| Baisse des coûts des caméras IP et du stockage | +0.8% | Amérique du Sud | Court terme (≤ 2 ans) |
| Expansion de la vidéosurveillance cloud en tant que service pour les PME | +0.7% | Brésil, Colombie et Pérou | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses en matière de sécurité publique
Les niveaux élevés de violence urbaine ont maintenu la sécurité publique parmi les premières priorités de dépenses gouvernementales en Amérique du Sud. Ces budgets se traduisent par des achats de caméras, de logiciels, de stockage, d'intégration et de services gérés au sein du marché de la vidéosurveillance en Amérique du Sud. Rio de Janeiro a considérablement augmenté le budget du centre de surveillance Civitas pour soutenir l'analyse en temps réel sur un vaste réseau de caméras intégrées. Les déploiements à grande échelle dans les villes peuvent inciter les opérateurs commerciaux voisins à moderniser leurs systèmes dans le cadre d'accords de partage d'images avec les autorités publiques. Cela étend la couverture des caméras sans dépenses publiques équivalentes et soutient la demande du secteur privé. Les préparatifs de sécurité pour la prochaine Coupe du Monde de la FIFA ont également soutenu les achats dans les villes hôtes brésiliennes, laissant une capacité réseau qui peut rester opérationnelle après l'événement.
Programmes de villes intelligentes et d'infrastructure vidéo urbaine
Le marché de la vidéosurveillance en Amérique du Sud est de plus en plus façonné par les agences municipales et étatiques qui intègrent les réseaux de caméras dans des plateformes de villes intelligentes plutôt que de les traiter comme des dépenses de sécurité distinctes. Cette approche accroît la demande de logiciels d'analyse, d'intégration de systèmes, de capteurs et de capacités de salle de contrôle. La Muralha Paulista de São Paulo a intégré un vaste réseau de caméras publiques et privées, tandis que Smart Sampa a considérablement étendu son réseau de caméras améliorées par l'IA. Seguritech a signé un contrat pour le premier centre de commandement intégré de Medellín, qui combine caméras, lecteurs de plaques d'immatriculation et capteurs IoT via la plateforme SAIMON Tech. Les achats intégrés accordent une plus grande importance aux interfaces de programmation d'applications ouvertes et à l'échange de données avec les systèmes urbains adjacents. Le Pérou et le Chili font également avancer des appels d'offres favorisant l'intégration multicapteurs et la connectivité cloud, ce qui pourrait concentrer la demande parmi les fournisseurs disposant d'une capacité de livraison régionale.
Migration des systèmes analogiques vers les systèmes IP et haute définition
Le marché de la vidéosurveillance en Amérique du Sud connaît une transition analogique vers IP dans un large groupe de villes avec un déploiement antérieur limité de caméras. De nombreuses villes secondaires réalisent leur première installation substantielle plutôt que de simplement remplacer un parc analogique plus ancien. Cela soutient la demande dans les villes de taille moyenne où les budgets de sécurité municipaux peuvent financer des projets significatifs. Way Brasil, TIM Brasil et Hikvision ont déployé des caméras connectées en LTE le long des autoroutes du Mato Grosso do Sul, avec une expansion supplémentaire prévue. Le projet montre comment les mises à niveau de connectivité et la modernisation des caméras peuvent être combinées pour raccourcir les délais d'installation et réduire les besoins en câblage. À mesure que le parc installé IP s'étend, les plateformes de gestion vidéo et d'analyse devraient en bénéficier, car le déploiement matériel crée un besoin ultérieur en logiciels et services.
Analyse par IA pour la reconnaissance faciale, la lecture de plaques d'immatriculation et la détection d'incidents
L'analyse vidéo basée sur l'IA passe d'une option premium à une capacité standard dans les programmes d'achats plus importants du marché de la vidéosurveillance en Amérique du Sud. Les mandats gouvernementaux, les objectifs de sécurité publique et la baisse des coûts du matériel d'inférence soutiennent cette évolution. Le Brésil a mis en œuvre de nombreux projets de reconnaissance faciale, notamment des déploiements par la police militaire de Rio de Janeiro utilisant le logiciel NTechLab sur des caméras de rue et des systèmes Dahua sur des véhicules de police. Le système de Rio a contribué à un nombre significatif d'arrestations par la police militaire après son déploiement, fournissant à d'autres agences une référence de performance pour le filtrage assisté par IA. La législation proposée par le Brésil sur l'IA reste non résolue au Congrès, créant une incertitude autour des exigences de conservation et de partage des données. Les fournisseurs qui incluent des audits d'exactitude indépendants et des évaluations des biais peuvent être mieux positionnés si les acheteurs publics adoptent ultérieurement des conditions de conformité plus détaillées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux et sur le cycle de vie élevés pour les systèmes avancés | -1.5% | Amérique du Sud, plus aigu pour les PME et les marchés nationaux plus petits | Court terme (≤ 2 ans) |
| Risque de conformité en matière de confidentialité, de protection des données et de reconnaissance faciale | -1.0% | Brésil, Argentine et Chili | Moyen terme (2-4 ans) |
| Pénurie d'intégrateurs qualifiés en sécurité vidéo | -0.5% | Amérique du Sud | Moyen terme (2-4 ans) |
| Friction d'interopérabilité et de connectivité entre les systèmes hérités et les systèmes cloud | -0.4% | Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux et sur le cycle de vie élevés pour les systèmes avancés
Les caméras IP avancées, les unités de traitement IA embarqué, les licences logicielles et le stockage cloud peuvent engendrer des coûts d'investissement et d'exploitation substantiels au sein du marché de la vidéosurveillance en Amérique du Sud. La charge est la plus lourde pour les petites et moyennes entreprises et les utilisateurs résidentiels qui ne peuvent pas financer de grandes installations. Les abonnements à la vidéosurveillance en tant que service atténuent cet obstacle, mais ils n'ont pas remplacé les achats en capital conventionnels sur les marchés où le financement par crédit-bail est limité. Les droits de douane à l'importation brésiliens peuvent augmenter considérablement les coûts du matériel à destination par rapport aux marchés nord-américains comparables, limitant les achats dans les segments sensibles aux prix. Les grandes agences d'infrastructure peuvent utiliser des appels d'offres échelonnés et un financement structuré pour gérer les coûts initiaux, mais les petits acheteurs ont moins de pouvoir de négociation. Les frais continus pour les mises à jour des modèles d'IA peuvent également augmenter le coût total des caméras IA et réduire l'attrait des achats uniquement matériels.
Risque de conformité en matière de confidentialité, de protection des données et de reconnaissance faciale
Les préoccupations relatives à la confidentialité et l'évolution des exigences en matière de protection des données peuvent retarder les achats impliquant des données personnelles identifiables. L'Autorité nationale de protection des données du Brésil a identifié des risques élevés dans la surveillance biométrique de masse dans un récent rapport Technology Radar. L'Argentine a proposé une législation sur la protection des données biométriques et les règles de reconnaissance faciale, tandis que des groupes de défense des droits ont également appelé à des restrictions sur la reconnaissance biométrique à distance. La loi chilienne sur la protection des données fixe des exigences de proportionnalité et de transparence pour le traitement et la conservation des images identifiables. Les examens juridiques peuvent prolonger le cycle d'achat pour les réseaux de sécurité publique à haute valeur utilisant l'analyse par IA. Les fournisseurs disposant d'une gouvernance des données claire et d'options de stockage peuvent réduire les préoccupations des acheteurs, en particulier pour les projets gouvernementaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel domine les revenus tandis que les services soutiennent une adoption plus rapide
Le matériel représentait 60,33 % de la taille du marché de la vidéosurveillance en Amérique du Sud en 2025. Les achats pour la sécurité publique et les programmes de remplacement analogique vers IP ont soutenu la demande de caméras, de systèmes de stockage et d'équipements connexes. Les caméras IP sont le type de caméra à la croissance la plus rapide, car les agences et les grands opérateurs commerciaux ont besoin de dispositifs en réseau haute définition capables de prendre en charge l'analyse embarquée. Les caméras analogiques continuent de servir les petites villes qui ont besoin de mises à niveau progressives à moindre coût. Les équipements hybrides aident également les opérateurs industriels et d'infrastructure à gérer des réseaux mixtes hérités et modernes sans remplacer chaque système à la fois. Axis Communications a lancé le serveur AXIS S1228 optimisé pour l'IA en juin 2025 avec 28 licences de traitement de flux simultanés et 12 To de stockage local, prenant en charge le traitement IA local pour les installations multicaméras.
Les services devraient progresser à un CAGR de 8,57 % de 2026 à 2031, le taux le plus élevé dans la classification des composants. Les logiciels deviennent plus importants à mesure que les prix des caméras baissent et que les fournisseurs recherchent des revenus de licences récurrents via des plateformes d'analyse vidéo et de gestion vidéo. Les déploiements de reconnaissance faciale et de lecture de plaques d'immatriculation soutiennent la demande de logiciels analytiques. Les opérateurs de télécommunications au Brésil et au Pérou regroupent des abonnements de vidéosurveillance cloud avec des services haut débit, ce qui ouvre l'accès aux petites et moyennes entreprises.[1]Aipix, "Aipix VSaaS Solution Sounds at Expo ISP Perú 2026," Aipix, aipix.ai. Ce canal peut réduire la dépendance aux intégrateurs de sécurité traditionnels pour les petits comptes. Eagle Eye Networks et Brivo ont finalisé leur fusion en décembre 2025, combinant la vidéosurveillance cloud et le contrôle d'accès sur une plateforme de services gérés.


Par secteur d'utilisation final : les déploiements commerciaux dominent tandis que l'infrastructure accélère
Les utilisateurs commerciaux représentaient 27,21 % des revenus du marché de la vidéosurveillance en Amérique du Sud en 2025. Les chaînes de distribution, les entrepôts logistiques, les institutions financières et les opérateurs hôteliers déploient de vastes réseaux de caméras pour la prévention des vols et la surveillance opérationnelle. Les détaillants au Brésil et en Colombie ont adopté l'analyse par IA pour le comptage de personnes, la surveillance des files d'attente et la détection d'anomalies comportementales. Ces fonctions permettent aux systèmes vidéo de servir à des fins opérationnelles au-delà de la surveillance de sécurité conventionnelle. Les acheteurs institutionnels et résidentiels augmentent leur parc installé à mesure que les caméras IP deviennent plus accessibles. La défense reste un contributeur de revenus plus modeste mais soutient la demande d'équipements premium, d'optiques spécialisées, de certifications locales et d'accords d'approvisionnement gouvernementaux.
L'infrastructure devrait progresser à un CAGR de 8,89 % jusqu'en 2031, ce qui en fait le secteur d'utilisation final à la croissance la plus rapide. Les autorités de transport, les services publics, les opérateurs de traitement des eaux et les gestionnaires de ports intègrent des caméras avec des systèmes de contrôle de supervision. Le cas d'usage inclut de plus en plus l'optimisation du trafic, la détection d'anomalies sur les équipements et la surveillance des sites critiques. Hanwha Vision a fourni 2 000 caméras de vidéosurveillance IA au district de Santiago de Surco à Lima en août 2025, incluant la reconnaissance de plaques d'immatriculation et la surveillance multicapteurs. Cet achat montre que des analyses avancées sont spécifiées dès l'étape de l'appel d'offres pour les déploiements liés à l'infrastructure. Les sites industriels dans la fabrication, l'exploitation minière et le pétrole et gaz peuvent soutenir une demande à plus haute valeur pour des produits robustes, antidéflagrants et d'imagerie thermique qui font face à moins de pression tarifaire sur le marché de masse.
Analyse géographique
Le Brésil a dominé le marché de la vidéosurveillance en Amérique du Sud avec une part de revenus de 34,68 % en 2025. Les dépenses fédérales en matière de sécurité publique, les programmes de villes intelligentes des États et les déploiements commerciaux privés soutiennent sa position. Smart Sampa a déployé un vaste réseau de caméras améliorées par l'IA, tandis que Muralha Paulista a intégré un vaste réseau de caméras publiques et privées au sein d'une structure de commandement unique. L'avertissement antérieur de l'Autorité nationale de protection des données sur la surveillance biométrique incite les agences à envisager des options de stockage sur site et hybrides. Les droits de douane à l'importation augmentent sensiblement les coûts des équipements à destination, soutenant les produits assemblés localement et renforçant l'importance de la livraison, de l'assemblage, de la conformité et des capacités d'intégration locales.
La Colombie devrait progresser à un CAGR de 8,94 % de 2026 à 2031, le rythme le plus rapide parmi les pays de la région. Les investissements dans les centres de commandement et de contrôle municipaux soutiennent la demande à Bogotá, Medellín et Cali. Le contrat de Seguritech de mai 2026 pour le centre C5i de Medellín a combiné les flux de caméras, les données de capteurs et l'analyse par IA dans une seule interface opérationnelle. Le programme fournit un modèle pour les projets de sécurité intégrée dans d'autres villes colombiennes. L'Argentine reste le troisième marché national, où la volatilité économique coexiste avec la demande de vidéosurveillance basée sur l'IA et une base politique élargie pour l'utilisation par la police fédérale.[2]JURIST, "Amnesty International Decries Argentina's Expanding AI Surveillance as Tool of Social Control," JURIST, jurist.org.
Le Chili met à jour ses spécifications municipales avant l'entrée en vigueur de la loi 21.719 en décembre 2026, favorisant les fournisseurs disposant d'architectures conformes. Le Pérou et le reste de l'Amérique du Sud sont des parties plus petites mais en expansion du marché de la vidéosurveillance en Amérique du Sud. Les fournisseurs d'accès à Internet péruviens regroupent la fibre haut débit avec des services de caméras cloud pour les petites entreprises et les clients résidentiels.[3]Aipix, "Aipix VSaaS Solution Sounds at Expo ISP Perú 2026," Aipix, aipix.ai. L'Équateur, l'Uruguay et le Paraguay restent des opportunités en phase initiale où la montée des préoccupations liées à la criminalité commence à se traduire par des budgets d'achats de caméras IP et de systèmes de gestion vidéo dans les capitales.
Paysage concurrentiel
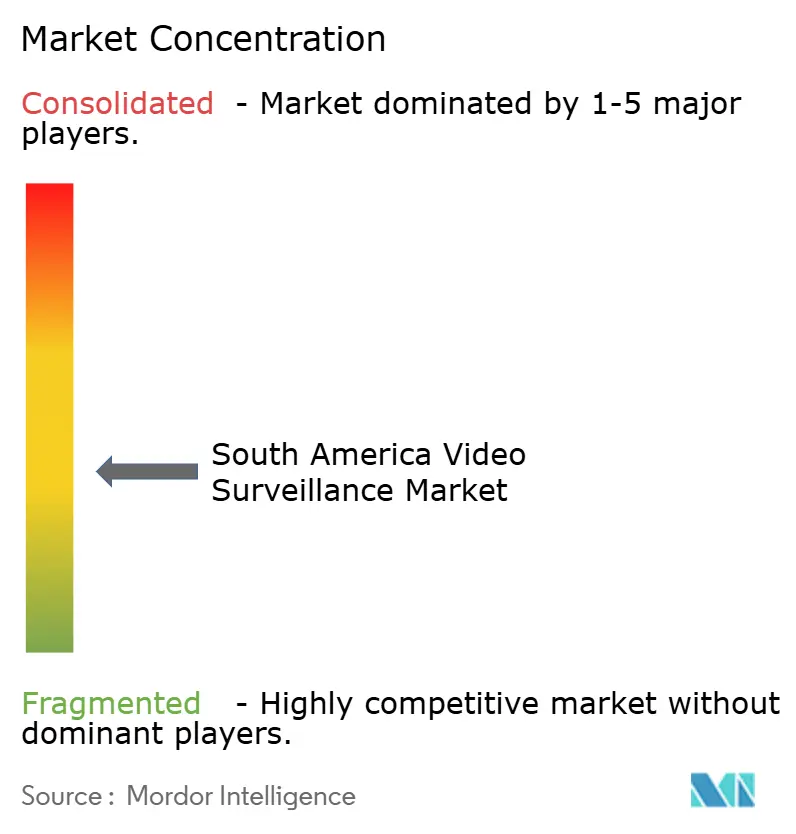
Le marché de la vidéosurveillance en Amérique du Sud est modérément fragmenté, les fournisseurs chinois de volumes occupant des positions solides grâce à des distributeurs et des réseaux de canaux établis. Les fournisseurs européens et nord-américains se démarquent par leurs capacités d'IA, leurs écosystèmes logiciels, leurs certifications de cybersécurité et leur support technique local. Hikvision a enregistré de solides revenus d'activité à l'étranger et une croissance continue des revenus au cours de la période de reporting récente. La société a décrit ses performances sur les marchés émergents, y compris l'Amérique du Sud, comme soutenues et robustes. Intelbras maintient une forte position nationale au Brésil, car les droits de douane à l'importation augmentent le coût relatif du matériel étranger et parce que la société entretient des relations de longue date avec les intégrateurs de sécurité.
Les opportunités inexploitées sur le marché de la vidéosurveillance en Amérique du Sud comprennent la vidéosurveillance cloud pour les petites et moyennes entreprises, l'informatique en périphérie pour les sites industriels et miniers éloignés, et les services gérés pour les entrepôts logistiques et de commerce électronique. Verkada et Eagle Eye Networks font partie des entrants natifs du cloud proposant des systèmes qui réduisent la dépendance aux équipements d'enregistrement sur site. Ces systèmes peuvent convenir aux petits et moyens clients qui ne disposent pas d'équipes informatiques dédiées sur site. Genetec gagne en pertinence auprès des acheteurs d'entreprise et d'infrastructure qui préfèrent les systèmes de gestion vidéo à architecture ouverte aux écosystèmes propriétaires. Les spécifications gouvernementales exigeant l'interopérabilité ont renforcé l'intérêt pour ce modèle.
La fusion d'Eagle Eye Networks et de Brivo en décembre 2025 a créé une plateforme de sécurité cloud intégrée couvrant la vidéosurveillance, le contrôle d'accès et l'analyse par IA. Sur le marché de la vidéosurveillance en Amérique du Sud, la concurrence dépend également des fonctionnalités produit localisées, notamment les formats de plaques d'immatriculation nationales et les interfaces en espagnol et en portugais. Les distributeurs locaux sont importants car la disponibilité des stocks, le support terrain et la capacité d'installation peuvent influencer les résultats des appels d'offres. Les fournisseurs qui combinent matériel, logiciel, support à la conformité, service local et modèles de déploiement flexibles sont mieux alignés avec les exigences d'achats de la région.
Leaders du secteur de la vidéosurveillance en Amérique du Sud
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Intelbras S.A. Indústria de Telecomunicação Eletrônica Brasileira
Axis Communications AB
Motorola Solutions, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Hanwha Vision a inauguré son Centre d'innovation et d'expérience technologique Hanwha à São Paulo, sa deuxième installation de ce type en Amérique du Sud, offrant aux clients entreprises et gouvernementaux un espace dédié pour évaluer le portefeuille de caméras IA Wisenet 9, incluant des modèles panoramiques multicapteurs et de reconnaissance de plaques d'immatriculation. Cette inauguration reflète l'intention de la société d'approfondir ses relations avec les canaux locaux et d'obtenir une inclusion au stade des spécifications dans les grands appels d'offres d'infrastructure au Brésil.
- Août 2026 : Dahua Technology et Grupo NSO ont présenté conjointement des solutions de surveillance embarquée basées sur l'IA pour la flotte de transports en commun de São Paulo, intégrant l'analyse vidéo en temps réel dans la vidéosurveillance des bus pour soutenir la sécurité des opérateurs et la gestion des incidents. Cette collaboration positionne la proposition d'analyse du transport urbain de Dahua en amont des appels d'offres attendus en matière de sécurité des transports en commun dans d'autres capitales sud-américaines.
- Juillet 2026 : Le réseau de vidéosurveillance Smart Sampa de São Paulo a atteint le jalon de 50 000 caméras améliorées par l'IA, consolidant son statut de l'un des plus grands déploiements de vidéosurveillance municipale en Amérique du Sud. Le programme intègre la reconnaissance faciale et la détection d'incidents en temps réel et est suivi par les villes homologues du continent comme modèle de sécurité publique reproductible.
- Mai 2026 : Seguritech a signé un contrat pour construire et exploiter le premier centre de commandement intégré C5i de Medellín en Colombie, incorporant des milliers de caméras, des lecteurs de plaques d'immatriculation et des capteurs IoT via sa plateforme SAIMON Tech. Le contrat établit Seguritech comme opérateur de référence pour la gestion intégrée de la sécurité à grande échelle en Colombie et crée une preuve de concept pour une réplication dans d'autres grandes villes.


Périmètre du rapport sur le marché de la vidéosurveillance en Amérique du Sud
Le marché de la vidéosurveillance en Amérique du Sud désigne l'écosystème de matériel, de logiciels et de services utilisés pour capturer, transmettre, stocker et analyser des images vidéo à des fins de sécurité, de sûreté et de surveillance opérationnelle dans toute la région. Il comprend les caméras analogiques, IP et hybrides ; les DVR, NVR et stockage ; les logiciels de gestion vidéo ; l'analyse vidéo ; les moniteurs ; ainsi que les infrastructures et services connexes.
Le rapport sur le marché de la vidéosurveillance en Amérique du Sud est segmenté par composant (matériel, logiciel et services (VSaaS)), par secteur d'utilisation final (commercial, infrastructure, institutionnel, industriel, défense et résidentiel) et par géographie (Brésil, Argentine, Chili, Colombie et Pérou). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel | Caméras | Caméras analogiques |
| Caméras IP | ||
| Caméras hybrides | ||
| Stockage | ||
| Logiciel | Analyse vidéo | |
| Logiciel de gestion vidéo | ||
| Services (VSaaS) |
| Commercial |
| Infrastructure |
| Institutionnel |
| Industriel |
| Défense |
| Résidentiel |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par composant | Matériel | Caméras | Caméras analogiques |
| Caméras IP | |||
| Caméras hybrides | |||
| Stockage | |||
| Logiciel | Analyse vidéo | ||
| Logiciel de gestion vidéo | |||
| Services (VSaaS) | |||
| Par secteur d'utilisation final | Commercial | ||
| Infrastructure | |||
| Institutionnel | |||
| Industriel | |||
| Défense | |||
| Résidentiel | |||
| Par géographie | Brésil | ||
| Argentine | |||
| Chili | |||
| Colombie | |||
| Pérou | |||
| Reste de l'Amérique du Sud | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vidéosurveillance en Amérique du Sud ?
La taille du marché de la vidéosurveillance en Amérique du Sud est estimée à 4,42 milliards USD en 2026 et devrait atteindre 6,56 milliards USD d'ici 2031 à un CAGR de 8,22 %. Les prévisions couvrent la période 2026 à 2031 et reflètent le matériel, les logiciels et les services fournis via le cloud.
Qu'est-ce qui stimule la demande de vidéosurveillance en Amérique du Sud ?
Les budgets de sécurité publique, les projets de villes intelligentes, la migration analogique vers IP et la baisse des prix des caméras soutiennent l'adoption. Les abonnements liés au haut débit élargissent l'accès aux utilisateurs plus modestes qui avaient auparavant une capacité limitée pour les grands achats en capital.
Quel composant domine les revenus en Amérique du Sud ?
Le matériel a dominé avec 60,33 % des revenus en 2025, soutenu par la demande de sécurité publique pour les caméras, le stockage et les équipements connexes. Les services sont le composant à la croissance la plus rapide, car les abonnements cloud peuvent abaisser les barrières à l'adoption pour les petites et moyennes entreprises.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
L'infrastructure devrait progresser à un CAGR de 8,89 % jusqu'en 2031, les opérateurs de transport, de services publics, de traitement des eaux et de ports déployant des systèmes intégrés. Ces systèmes soutiennent la surveillance de la sécurité, la gestion du trafic, les contrôles des équipements et la protection du périmètre sur les sites critiques.
Quel pays domine les revenus régionaux de la vidéosurveillance ?
Le Brésil a dominé avec une part de revenus de 34,68 % en 2025, soutenu par des programmes de sécurité publique, l'activité des villes intelligentes et les déploiements commerciaux. La Colombie devrait enregistrer le CAGR le plus rapide au niveau national, grâce à la poursuite du développement des centres de commandement municipaux et des mises à niveau du secteur privé.
Qu'est-ce qui limite l'adoption des systèmes de vidéosurveillance avancés ?
Les coûts initiaux et sur la durée de vie élevés, les règles de confidentialité, la capacité limitée des intégrateurs et les défis de connectivité peuvent ralentir les installations. Ces facteurs sont les plus importants pour les petits acheteurs et les projets nécessitant des analyses avancées, une connectivité à grande zone ou une intégration avec des systèmes plus anciens.
Dernière mise à jour de la page le:



