
Tamaño y Participación del Mercado de Videovigilancia en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.08 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.22 % |
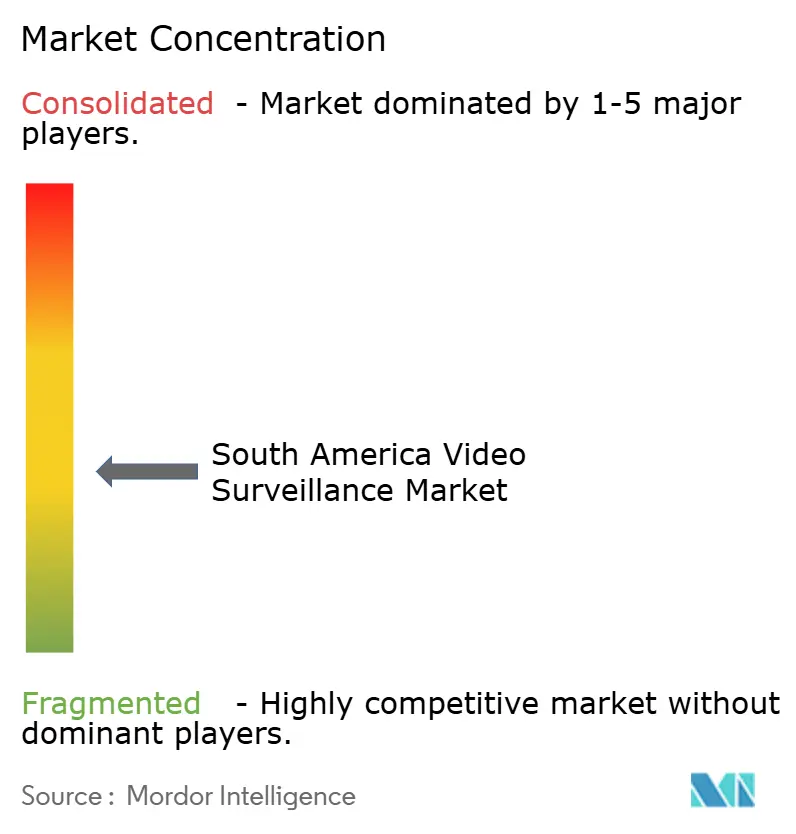
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia en América del Sur por Mordor Intelligence
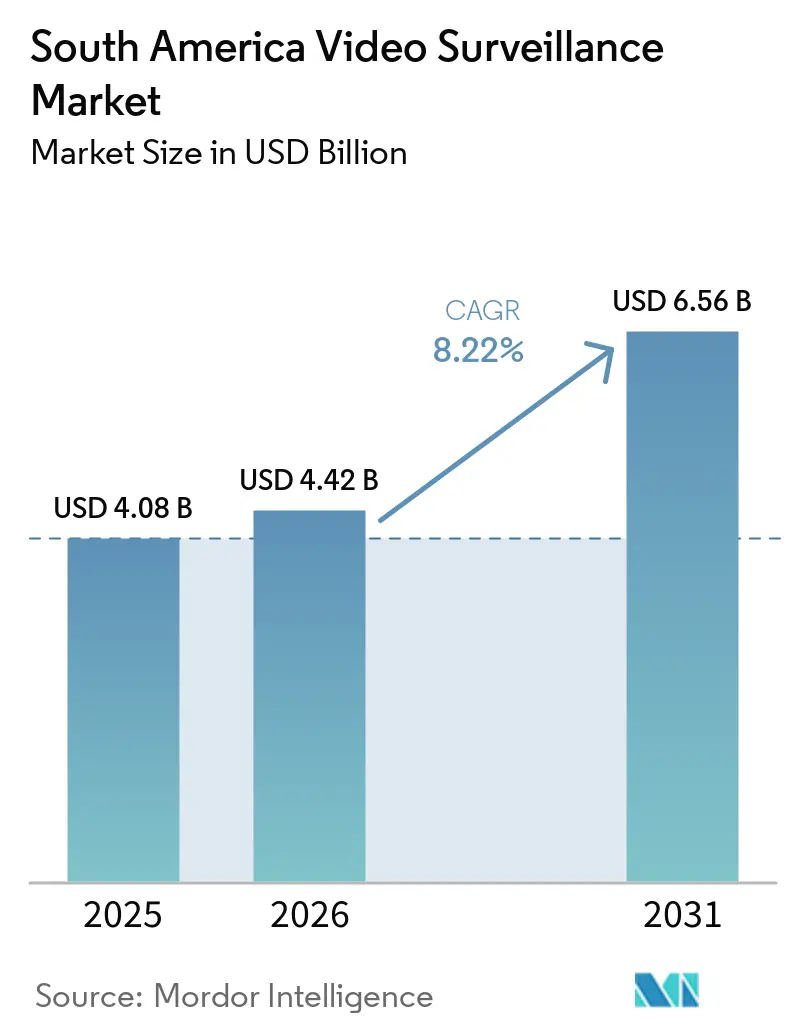
El tamaño del mercado de videovigilancia en América del Sur fue valorado en 4,08 mil millones de USD en 2025 y se estima que se expandirá desde 4,42 mil millones de USD en 2026 hasta alcanzar los 6,56 mil millones de USD en 2031, a una CAGR del 8,22% durante el período de pronóstico (2026-2031). El gasto en seguridad pública, los altos niveles de criminalidad urbana y los programas de ciudades seguras están incrementando la adquisición en toda la región. La transición de sistemas analógicos a cámaras IP también está ampliando la demanda en ciudades secundarias donde la cobertura heredada era limitada. Los precios más bajos de las cámaras IP de megapíxeles están incorporando a operadores comerciales más pequeños y compradores residenciales a la base de clientes. Las suscripciones en la nube están reduciendo los costos iniciales para las pequeñas y medianas empresas, mientras que los proveedores de telecomunicaciones se están convirtiendo en importantes socios de distribución. Los aranceles de importación, la volatilidad cambiaria y la escasez de chipsets especializados de inteligencia artificial en el borde pueden retrasar las grandes instalaciones a pesar de los fondos públicos disponibles.
Conclusiones Clave del Informe
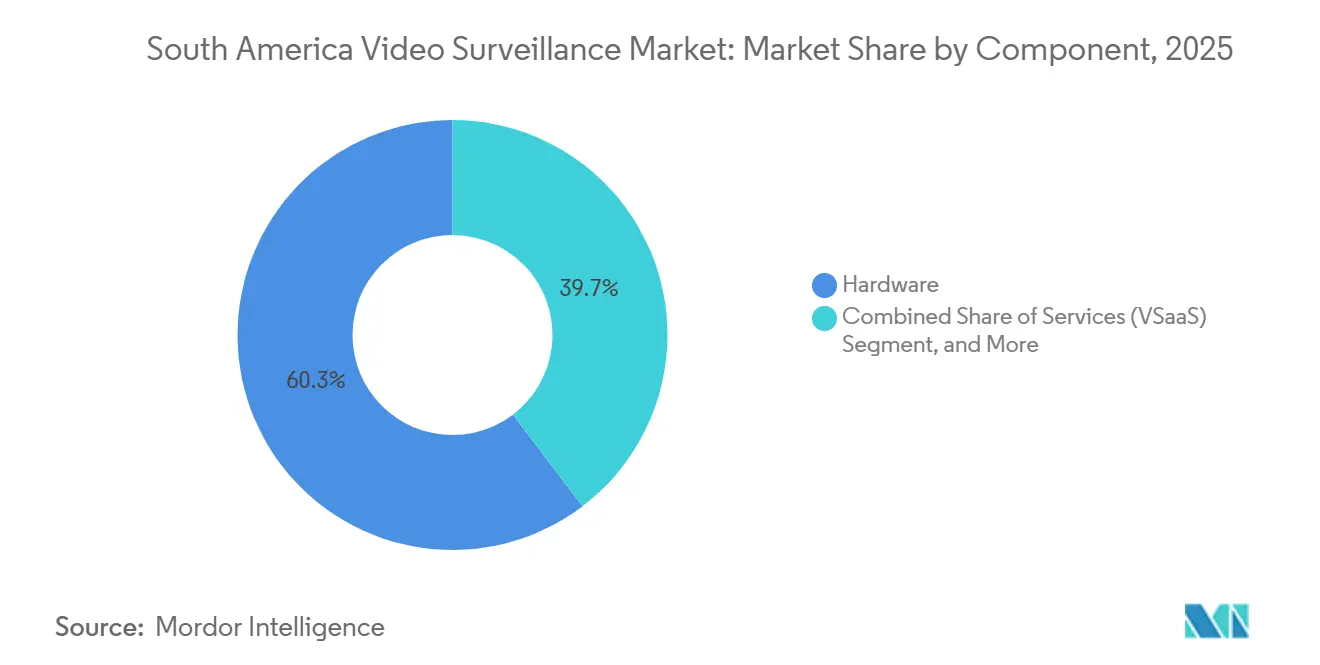
- Por componente, el hardware representó el 60,33% de la participación del mercado de videovigilancia en América del Sur en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 8,57% hasta 2031.
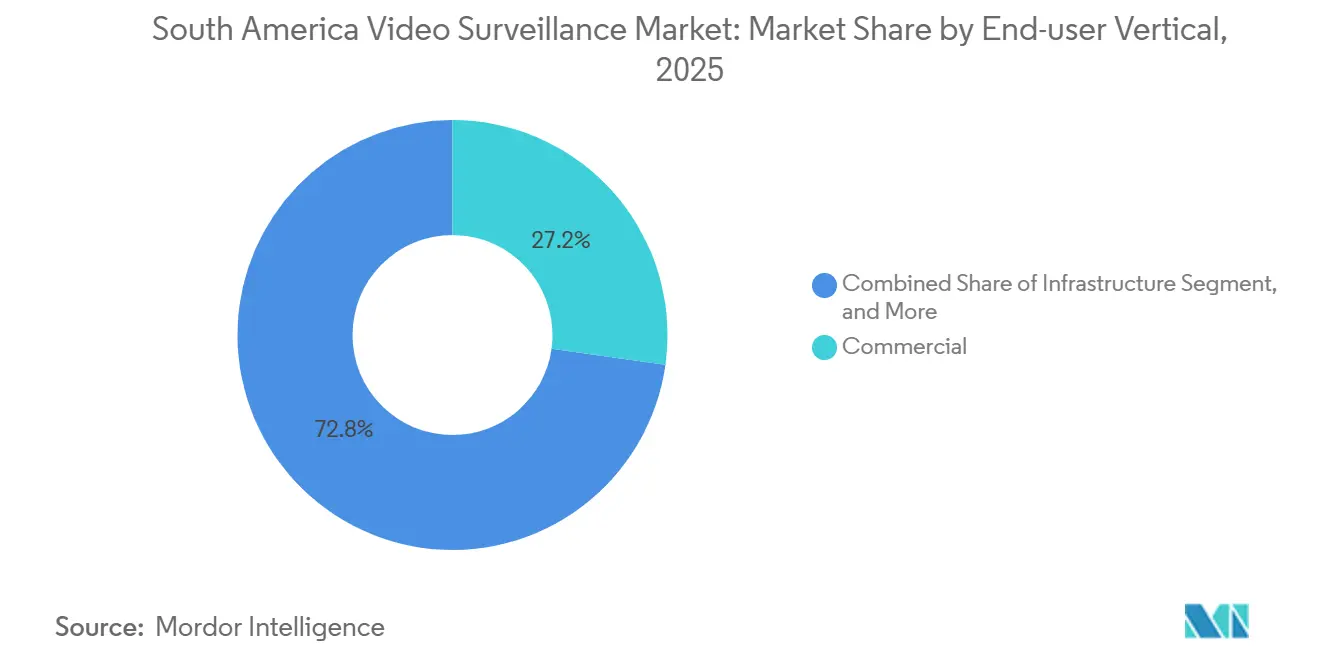
- Por vertical de usuario final, el sector comercial representó el 27,21% de la participación del mercado de videovigilancia en América del Sur en 2025, mientras que se proyecta que la infraestructura se expandirá a una CAGR del 8,89% hasta 2031.
- Por geografía, Brasil representó el 34,68% de los ingresos en 2025, mientras que se proyecta que Colombia se expandirá a una CAGR del 8,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Videovigilancia en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Gasto en Seguridad Pública | +2.3% | América del Sur, más pronunciado en Brasil, Colombia y Chile | Corto plazo (≤ 2 años) |
| Programas de Ciudades Inteligentes e Infraestructura de Video Urbano | +1.8% | Brasil, Colombia, Chile y Perú | Mediano plazo (2-4 años) |
| Migración de Sistemas Analógicos a IP y de Alta Definición | +1.5% | América del Sur, concentrado en ciudades secundarias | Mediano plazo (2-4 años) |
| Análisis de Inteligencia Artificial para Reconocimiento Facial, Reconocimiento de Placas y Detección de Incidentes | +1.2% | Brasil, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Reducción de Costos de Cámaras IP y Almacenamiento | +0.8% | América del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Videovigilancia en la Nube como Servicio para Pequeñas y Medianas Empresas | +0.7% | Brasil, Colombia y Perú | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Seguridad Pública
Los altos niveles de violencia urbana han mantenido la seguridad pública entre las principales prioridades del gasto gubernamental en toda América del Sur. Estos presupuestos se traducen en adquisiciones de cámaras, software, almacenamiento, integración y servicios gestionados dentro del mercado de videovigilancia en América del Sur. Río de Janeiro incrementó significativamente el presupuesto del centro de monitoreo Civitas para apoyar el análisis en tiempo real a través de una extensa red de cámaras integradas. Los grandes despliegues a escala de ciudad pueden alentar a los operadores comerciales cercanos a actualizar sus sistemas para acuerdos de intercambio de imágenes con las autoridades públicas. Esto amplía la cobertura de cámaras sin un gasto público equivalente y apoya la demanda del sector privado. Los preparativos de seguridad para la próxima Copa Mundial de la FIFA también impulsaron las adquisiciones en las ciudades brasileñas anfitrionas, dejando una capacidad de red que puede mantenerse en operación después del evento.
Programas de Ciudades Inteligentes e Infraestructura de Video Urbano
El mercado de videovigilancia en América del Sur está siendo moldeado cada vez más por agencias municipales y estatales que posicionan las redes de cámaras dentro de plataformas de ciudades inteligentes en lugar de tratarlas como gastos de seguridad independientes. Este enfoque incrementa la demanda de software de análisis, integración de sistemas, sensores y capacidades de sala de control. La Muralha Paulista de São Paulo integró una gran red de cámaras públicas y privadas, mientras que Smart Sampa amplió significativamente su red de cámaras mejoradas con inteligencia artificial. Seguritech firmó un contrato para el primer centro de mando integrado de Medellín, que combina cámaras, lectores de placas y sensores de IoT a través de la plataforma SAIMON Tech. La adquisición integrada otorga mayor importancia a las interfaces de programación de aplicaciones abiertas y al intercambio de datos con sistemas urbanos adyacentes. Perú y Chile también están avanzando en licitaciones que favorecen la integración multisensor y la conectividad en la nube, lo que puede concentrar la demanda entre los proveedores con capacidad de entrega regional.
Migración de Sistemas Analógicos a IP y de Alta Definición
El mercado de videovigilancia en América del Sur está experimentando una transición de analógico a IP en un amplio grupo de ciudades con una implementación de cámaras anteriormente limitada. Muchas ciudades secundarias están realizando su primera instalación sustancial en lugar de simplemente reemplazar un parque analógico más antiguo. Esto apoya la demanda en ciudades de tamaño mediano donde los presupuestos de seguridad municipal pueden financiar proyectos significativos. Way Brasil, TIM Brasil e Hikvision desplegaron cámaras conectadas por LTE a lo largo de carreteras en Mato Grosso do Sul, con una expansión adicional planificada. El proyecto muestra cómo las actualizaciones de conectividad y la modernización de cámaras pueden combinarse para acortar los plazos de instalación y reducir las necesidades de cableado. A medida que se expande la base instalada de IP, las plataformas de gestión de video y análisis deberían beneficiarse porque el despliegue de hardware crea una necesidad posterior de software y servicios.
Análisis de Inteligencia Artificial para Reconocimiento Facial, Reconocimiento de Placas y Detección de Incidentes
El análisis de video habilitado por inteligencia artificial está pasando de ser una opción premium a convertirse en una capacidad estándar en los programas de adquisición más grandes del mercado de videovigilancia en América del Sur. Los mandatos gubernamentales, los objetivos de seguridad pública y los menores costos del hardware de inferencia respaldan este cambio. Brasil ha implementado numerosos proyectos de reconocimiento facial, incluidos despliegues de la policía militar de Río de Janeiro utilizando software de NTechLab en cámaras de calle y sistemas Dahua en vehículos policiales. El sistema de Río contribuyó a un número significativo de arrestos de la policía militar tras su implementación, proporcionando a otras agencias una referencia de rendimiento para el cribado asistido por inteligencia artificial. La legislación propuesta sobre inteligencia artificial en Brasil sigue sin resolverse en el Congreso, lo que genera incertidumbre en torno a los requisitos de retención e intercambio de datos. Los proveedores que incluyen auditorías de precisión independientes y evaluaciones de sesgo pueden estar mejor posicionados si los compradores públicos adoptan posteriormente condiciones de cumplimiento más detalladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales y del Ciclo de Vida para Sistemas Avanzados | -1.5% | América del Sur, más agudo para las pequeñas y medianas empresas y los mercados nacionales más pequeños | Corto plazo (≤ 2 años) |
| Riesgo de Cumplimiento en Privacidad, Protección de Datos y Reconocimiento Facial | -1.0% | Brasil, Argentina y Chile | Mediano plazo (2-4 años) |
| Escasez de Integradores Especializados en Seguridad de Video | -0.5% | América del Sur | Mediano plazo (2-4 años) |
| Fricción de Interoperabilidad y Conectividad entre Sistemas Heredados y en la Nube | -0.4% | América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales y del Ciclo de Vida para Sistemas Avanzados
Las cámaras IP avanzadas, las unidades de procesamiento de inteligencia artificial en el borde, las licencias de software y el almacenamiento en la nube pueden generar costos de capital y operativos sustanciales dentro del mercado de videovigilancia en América del Sur. La carga es mayor para las pequeñas y medianas empresas y los usuarios residenciales que no pueden financiar grandes instalaciones. Las suscripciones de videovigilancia como servicio están aliviando esta barrera, pero no han reemplazado las compras de capital convencionales en mercados con financiamiento de arrendamiento limitado. Los aranceles de importación brasileños pueden elevar significativamente los costos del hardware en destino en comparación con mercados norteamericanos comparables, limitando las compras en segmentos sensibles al precio. Las grandes agencias de infraestructura pueden utilizar licitaciones por etapas y financiamiento estructurado para gestionar los costos iniciales, pero los compradores más pequeños tienen menos poder de negociación. Los cargos continuos por actualizaciones de modelos de inteligencia artificial también pueden aumentar el costo de vida útil de las cámaras con inteligencia artificial y reducir el atractivo de las adquisiciones exclusivas de hardware.
Riesgo de Cumplimiento en Privacidad, Protección de Datos y Reconocimiento Facial
Las preocupaciones sobre privacidad y los requisitos cambiantes de protección de datos pueden retrasar las adquisiciones que involucran datos personales identificables. La Autoridad Nacional de Protección de Datos de Brasil identificó altos riesgos en la vigilancia biométrica masiva en un reciente informe de Radar Tecnológico. Argentina propuso legislación sobre protección de datos biométricos y normas de reconocimiento facial, mientras que grupos de derechos también solicitaron restricciones al reconocimiento biométrico remoto. La ley de protección de datos de Chile establece requisitos de proporcionalidad y transparencia para el procesamiento y la retención de imágenes identificables. Las revisiones legales pueden extender el ciclo de adquisición para redes de seguridad pública de alto valor que utilizan análisis de inteligencia artificial. Los proveedores con opciones claras de gobernanza de datos y almacenamiento pueden reducir las preocupaciones de los compradores, particularmente en proyectos gubernamentales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Lidera los Ingresos Mientras que los Servicios Apoyan una Adopción más Rápida
El hardware representó el 60,33% del tamaño del mercado de videovigilancia en América del Sur en 2025. Las adquisiciones de seguridad pública y los programas de reemplazo de analógico a IP apoyaron la demanda de cámaras, sistemas de almacenamiento y equipos relacionados. Las cámaras IP son el tipo de cámara de más rápido crecimiento porque las agencias y los grandes operadores comerciales necesitan dispositivos en red de alta definición que puedan soportar análisis en el borde. Las cámaras analógicas continúan sirviendo a ciudades más pequeñas que necesitan actualizaciones graduales de menor costo. Los equipos híbridos también ayudan a los operadores industriales y de infraestructura a gestionar redes mixtas heredadas y modernas sin reemplazar todos los sistemas a la vez. Axis Communications lanzó el AXIS S1228 AI-Optimized Server en junio de 2025 con 28 licencias de procesamiento de transmisiones simultáneas y 12 TB de almacenamiento local, apoyando el procesamiento local de inteligencia artificial para instalaciones con múltiples cámaras.
Se proyecta que los servicios se expandirán a una CAGR del 8,57% de 2026 a 2031, la tasa más alta en la clasificación de componentes. El software se está volviendo más importante a medida que los precios de las cámaras disminuyen y los proveedores buscan ingresos recurrentes por licencias a través de plataformas de análisis de video y gestión de video. Los despliegues de reconocimiento facial y reconocimiento de placas están apoyando la demanda de software analítico. Las empresas de telecomunicaciones en Brasil y Perú están agrupando suscripciones de videovigilancia en la nube con servicios de banda ancha, lo que abre el acceso para las pequeñas y medianas empresas.[1]Aipix, "La Solución VSaaS de Aipix Suena en Expo ISP Perú 2026," Aipix, aipix.ai. Este canal puede reducir la dependencia de los integradores de seguridad tradicionales para cuentas más pequeñas. Eagle Eye Networks y Brivo completaron su fusión en diciembre de 2025, combinando la videovigilancia en la nube y el control de acceso en una plataforma de servicio gestionado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Vertical de Usuario Final: Los Despliegues Comerciales Lideran Mientras que la Infraestructura se Acelera
Los usuarios comerciales representaron el 27,21% de los ingresos del mercado de videovigilancia en América del Sur en 2025. Las cadenas minoristas, los almacenes logísticos, las instituciones financieras y los operadores de hostelería despliegan grandes redes de cámaras para la prevención de robos y el monitoreo operativo. Los minoristas en Brasil y Colombia han adoptado análisis de inteligencia artificial para el conteo de personas, el monitoreo de colas y la detección de anomalías de comportamiento. Estas funciones permiten que los sistemas de video sirvan para propósitos operativos más allá del monitoreo de seguridad convencional. Los compradores institucionales y residenciales están aumentando su base instalada a medida que las cámaras IP se vuelven más accesibles. La defensa sigue siendo un contribuyente de ingresos menor, pero apoya la demanda de equipos premium, ópticas especializadas, certificaciones locales y acuerdos de suministro gubernamental.
Se proyecta que la infraestructura se expandirá a una CAGR del 8,89% hasta 2031, convirtiéndola en el vertical de usuario final de más rápido crecimiento. Las autoridades de transporte, las empresas de servicios públicos, los operadores de tratamiento de agua y los gestores de puertos están integrando cámaras con sistemas de control de supervisión. El caso de uso incluye cada vez más la optimización del tráfico, la detección de anomalías en equipos y el monitoreo de sitios críticos. Hanwha Vision suministró 2.000 cámaras de circuito cerrado de televisión con inteligencia artificial al distrito de Santiago de Surco de Lima en agosto de 2025, incluyendo reconocimiento de placas y monitoreo multisensor. La adquisición muestra que los análisis avanzados se están especificando en la etapa de licitación para despliegues relacionados con infraestructura. Los sitios industriales en manufactura, minería y petróleo y gas pueden apoyar una demanda de mayor valor para productos robustos, a prueba de explosiones y de imágenes térmicas que enfrentan menos presión de precios del mercado masivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil lideró el mercado de videovigilancia en América del Sur con una participación de ingresos del 34,68% en 2025. El gasto federal en seguridad pública, los programas estatales de ciudades inteligentes y los despliegues comerciales privados respaldan su posición. Smart Sampa desplegó una gran red de cámaras mejoradas con inteligencia artificial, mientras que Muralha Paulista integró una extensa red de cámaras públicas y privadas dentro de una única estructura de mando. La advertencia anterior de la Autoridad Nacional de Protección de Datos sobre la vigilancia biométrica está alentando a las agencias a considerar opciones de almacenamiento local e híbrido. Los aranceles de importación elevan materialmente los costos del equipo en destino, apoyando los productos ensamblados localmente e incrementando la importancia de la entrega, el ensamblaje, el cumplimiento y las capacidades de integración locales.
Se proyecta que Colombia se expandirá a una CAGR del 8,94% de 2026 a 2031, el ritmo más rápido entre los países de la región. La inversión en mando y control municipal apoya la demanda en Bogotá, Medellín y Cali. El contrato de Seguritech de mayo de 2026 para el centro C5i de Medellín combinó imágenes de cámaras, datos de sensores y análisis de inteligencia artificial en una interfaz operativa. El programa proporciona un modelo para proyectos de seguridad integrada en otras ciudades colombianas. Argentina sigue siendo el tercer mercado nacional más grande, donde la volatilidad económica coexiste con la demanda de vigilancia habilitada por inteligencia artificial y una base política ampliada para el uso de la policía federal.[2]JURIST, "Amnistía Internacional Denuncia la Expansión de la Vigilancia con Inteligencia Artificial en Argentina como Herramienta de Control Social," JURIST, jurist.org.
Chile está actualizando las especificaciones municipales antes de que la Ley 21.719 entre en vigor en diciembre de 2026, favoreciendo a los proveedores con arquitecturas listas para el cumplimiento. Perú y el Resto de América del Sur son partes más pequeñas pero en expansión del mercado de videovigilancia en América del Sur. Los proveedores de servicios de internet peruanos estn agrupando banda ancha de fibra con servicios de cámaras en la nube para pequeñas empresas y clientes residenciales.[3]Aipix, "La Solución VSaaS de Aipix Suena en Expo ISP Perú 2026," Aipix, aipix.ai. Ecuador, Uruguay y Paraguay siguen siendo oportunidades en etapa temprana donde las crecientes preocupaciones por la delincuencia están comenzando a traducirse en presupuestos de adquisición de cámaras IP y sistemas de gestión de video en las capitales.
Panorama Competitivo
El mercado de videovigilancia en América del Sur está moderadamente fragmentado, con proveedores chinos de alto volumen que mantienen posiciones sólidas a través de distribuidores y redes de canales establecidos. Los proveedores europeos y norteamericanos compiten a través de capacidades de inteligencia artificial, ecosistemas de software, certificaciones de ciberseguridad y soporte técnico local. Hikvision reportó sólidos ingresos en el negocio internacional y un crecimiento continuo de ingresos en el período de reporte reciente. La empresa describió su desempeño en mercados emergentes, incluida América del Sur, como sostenido y robusto. Intelbras mantiene una sólida posición doméstica en Brasil porque los aranceles de importación aumentan el costo relativo del hardware extranjero y porque la empresa tiene relaciones de larga data con los integradores de seguridad.
Las oportunidades de espacio en blanco en el mercado de videovigilancia en América del Sur incluyen la videovigilancia en la nube para pequeñas y medianas empresas, la computación en el borde para sitios industriales y mineros remotos, y los servicios gestionados para almacenes de logística y comercio electrónico. Verkada y Eagle Eye Networks se encuentran entre los participantes nativos de la nube que ofrecen sistemas que reducen la dependencia del equipo de grabación local. Estos sistemas pueden adaptarse a clientes pequeños y medianos que carecen de equipos de tecnología de la información dedicados en el sitio. Genetec está ganando relevancia entre los compradores empresariales y de infraestructura que prefieren sistemas de gestión de video de arquitectura abierta sobre ecosistemas propietarios. Las especificaciones gubernamentales que requieren interoperabilidad han reforzado el interés en ese modelo.
La fusión de Eagle Eye Networks y Brivo en diciembre de 2025 creó una plataforma de seguridad en la nube integrada que abarca videovigilancia, control de acceso y análisis de inteligencia artificial. En el mercado de videovigilancia en América del Sur, la competencia también depende de las características del producto localizadas, incluidos los formatos nacionales de placas y las interfaces en español y portugués. Los distribuidores locales son importantes porque la disponibilidad de inventario, el soporte en campo y la capacidad de instalación pueden influir en los resultados de las licitaciones. Los proveedores que combinan hardware, software, soporte de cumplimiento, servicio local y modelos de implementación flexibles están mejor alineados con los requisitos de adquisición de la región.
Líderes de la Industria de Videovigilancia en América del Sur
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Intelbras S.A. Indústria de Telecomunicação Eletrônica Brasileira
Axis Communications AB
Motorola Solutions, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Hanwha Vision inauguró su Centro de Experiencia en Innovación y Tecnología Hanwha en São Paulo, su segunda instalación de este tipo en América del Sur, proporcionando a los clientes empresariales y gubernamentales un espacio dedicado para evaluar el portafolio de cámaras de inteligencia artificial Wisenet 9, incluidos los modelos panorámicos multisensor y de reconocimiento de placas. La apertura refleja la intención de la empresa de profundizar las relaciones con los canales locales y lograr la inclusión en la etapa de especificación en grandes licitaciones de infraestructura en Brasil.
- Agosto de 2026: Dahua Technology y Grupo NSO presentaron conjuntamente soluciones de monitoreo a bordo habilitadas por inteligencia artificial para la flota de transporte público de São Paulo, integrando análisis de video en tiempo real en la videovigilancia de autobuses para apoyar la seguridad del operador y la gestión de incidentes. La colaboración posiciona la propuesta de análisis de transporte urbano de Dahua antes de las esperadas licitaciones de seguridad en el transporte público en otras capitales sudamericanas.
- Julio de 2026: La red de videovigilancia Smart Sampa de São Paulo alcanzó un hito de 50.000 cámaras mejoradas con inteligencia artificial, consolidando su estatus como uno de los mayores despliegues de videovigilancia municipal en América del Sur. El programa integra reconocimiento facial y detección de incidentes en tiempo real, y está siendo seguido por ciudades pares en todo el continente como un modelo de seguridad pública replicable.
- Mayo de 2026: Seguritech firmó un contrato para construir y operar el primer centro de mando integrado C5i de Medellín en Colombia, incorporando miles de cámaras, lectores de placas y sensores de IoT a través de su plataforma SAIMON Tech. El contrato establece a Seguritech como operador de referencia para la gestión de seguridad integrada a gran escala en Colombia y crea una prueba de concepto para su replicación en otras ciudades importantes.


Alcance del Informe del Mercado de Videovigilancia en América del Sur
El Mercado de Videovigilancia en América del Sur se refiere al ecosistema de hardware, software y servicios utilizados para capturar, transmitir, almacenar y analizar imágenes de video para seguridad, protección y monitoreo operativo en toda la región. Incluye cámaras analógicas, IP e híbridas; DVR, NVR y almacenamiento; software de gestión de video; análisis de video; monitores; e infraestructura y servicios relacionados.
El Informe del Mercado de Videovigilancia en América del Sur está Segmentado por Componente (Hardware, Software y Servicios (VSaaS)), Vertical de Usuario Final (Comercial, Infraestructura, Institucional, Industrial, Defensa y Residencial) y Geografía (Brasil, Argentina, Chile, Colombia y Perú). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware | Cámaras | Cámaras Analógicas |
| Cámaras IP | ||
| Cámaras Híbridas | ||
| Almacenamiento | ||
| Software | Análisis de Video | |
| Software de Gestión de Video | ||
| Servicios (VSaaS) |
| Comercial |
| Infraestructura |
| Institucional |
| Industrial |
| Defensa |
| Residencial |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Componente | Hardware | Cámaras | Cámaras Analógicas |
| Cámaras IP | |||
| Cámaras Híbridas | |||
| Almacenamiento | |||
| Software | Análisis de Video | ||
| Software de Gestión de Video | |||
| Servicios (VSaaS) | |||
| Por Vertical de Usuario Final | Comercial | ||
| Infraestructura | |||
| Institucional | |||
| Industrial | |||
| Defensa | |||
| Residencial | |||
| Por Geografía | Brasil | ||
| Argentina | |||
| Chile | |||
| Colombia | |||
| Perú | |||
| Resto de América del Sur | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia en América del Sur?
El tamaño del mercado de videovigilancia en América del Sur se estima en 4,42 mil millones de USD en 2026 y se prevé que alcance los 6,56 mil millones de USD en 2031 a una CAGR del 8,22%. El pronóstico cubre de 2026 a 2031 y refleja hardware, software y servicios entregados en la nube.
¿Qué está impulsando la demanda de videovigilancia en América del Sur?
Los presupuestos de seguridad pública, los proyectos de ciudades inteligentes, la migración de analógico a IP y los precios más bajos de las cámaras están apoyando la adopción. Las suscripciones vinculadas a banda ancha están ampliando el acceso para usuarios más pequeños que anteriormente tenían capacidad limitada para grandes compras de capital.
¿Qué componente lidera los ingresos en América del Sur?
El hardware lideró con el 60,33% de los ingresos en 2025, respaldado por la demanda de seguridad pública de cámaras, almacenamiento y equipos relacionados. Los servicios son el componente de más rápida expansión porque las suscripciones en la nube pueden reducir las barreras de adopción para las pequeñas y medianas empresas.
¿Qué vertical de usuario final se está expandiendo más rápido?
Se proyecta que la infraestructura se expandirá a una CAGR del 8,89% hasta 2031, a medida que los operadores de transporte, servicios públicos, tratamiento de agua y puertos despliegan sistemas integrados. Estos sistemas apoyan el monitoreo de seguridad, la gestión del tráfico, las inspecciones de equipos y la protección perimetral en sitios críticos.
¿Qué país lidera los ingresos regionales de videovigilancia?
Brasil lideró con una participación de ingresos del 34,68% en 2025, respaldado por programas de seguridad pública, actividad de ciudades inteligentes y despliegues comerciales. Se prevé que Colombia registre la CAGR más rápida a nivel de país a medida que continúan los centros de mando municipales y las actualizaciones del sector privado.
¿Qué limita la adopción de sistemas de videovigilancia avanzados?
Los altos costos iniciales y de vida útil, las normas de privacidad, la capacidad limitada de integradores y los desafíos de conectividad pueden ralentizar las instalaciones. Estos factores son más relevantes para los compradores más pequeños y los proyectos que necesitan análisis avanzados, conectividad de área amplia o integración con sistemas más antiguos.
Última actualización de la página el:



