
Marktgröße und Marktanteile des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
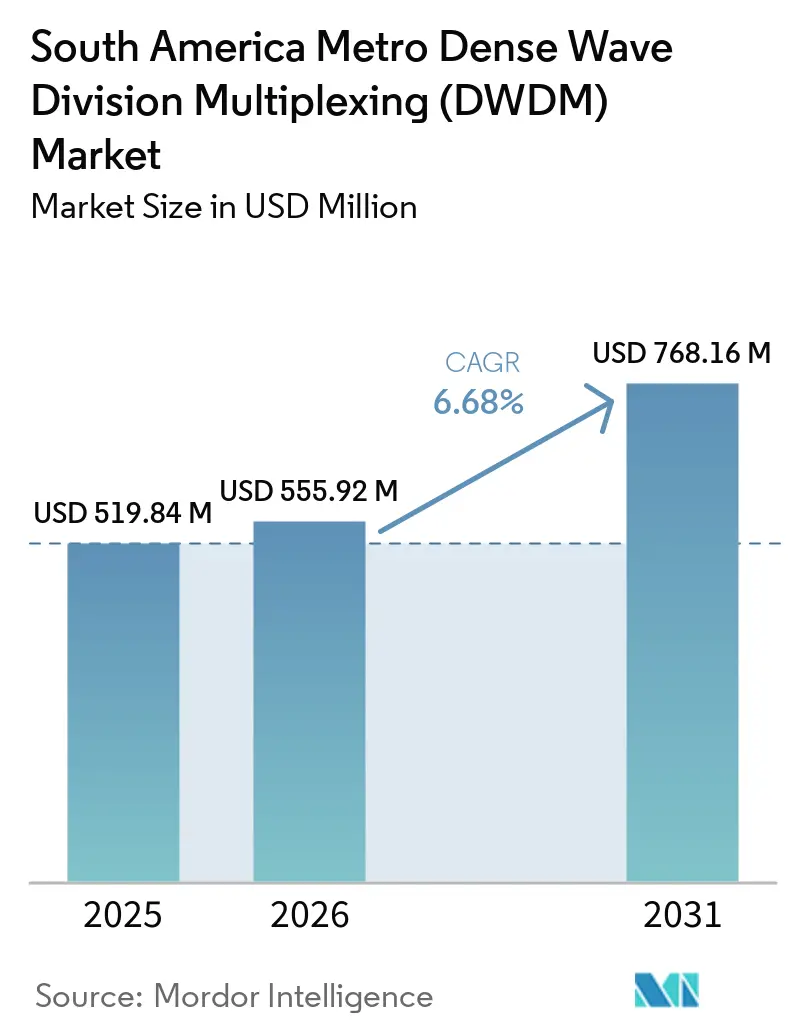
| Marktgröße im Basisjahr (2025) | 519.84 Millionen US-Dollar |
| Marktgröße (2026) | 555.92 Millionen US-Dollar |
| Marktgröße (2031) | 768.16 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.68 % |
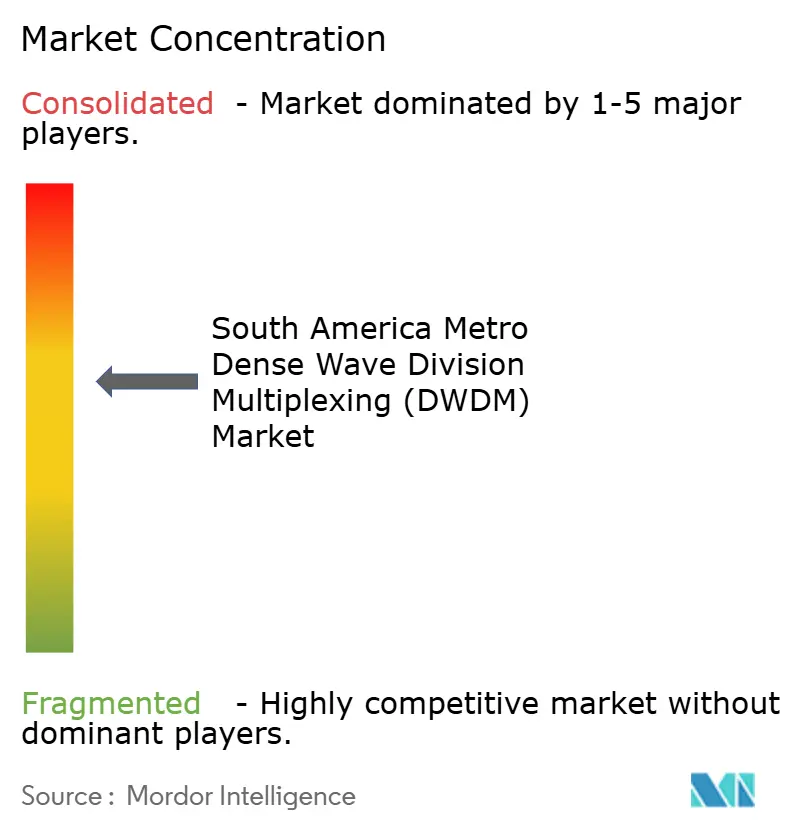
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) von Mordor Intelligence
Die Marktgröße des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes wird voraussichtlich von 519,84 Millionen USD im Jahr 2025 auf 555,92 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 768,16 Millionen USD erreichen, bei einem CAGR von 6,68 % über den Zeitraum 2026–2031. Die Nachfrage verlagert sich hin zu metropolitanen optischen Netzwerken, da KI-Infrastruktur, 5G-Transportanforderungen und der Glasfaserausbau mehr Kapazität innerhalb der Großstädte erfordern. São Paulo und Buenos Aires erhalten Aufmerksamkeit, da Rechenzentren und Mobilfunknetze latenzarme Verbindungen zwischen lokalen Netzwerkpunkten benötigen. Brasiliens 5G-Versorgungsverpflichtungen erschweren es Betreibern, einen Teil der erforderlichen Glasfaserinvestitionen aufzuschieben. Höherkapazitive kohärente Optik und Netzwerkautomatisierung verändern zudem die Geräteauswahl und Beschaffungsmethoden. Anbieter, die Transportausrüstung, Softwareverwaltung, lokalen Support und regulatorisches Wissen kombinieren, sind gut positioniert, um diesen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 85,73 % am südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Markt, während Software bis 2031 voraussichtlich mit einem CAGR von 10,17 % wachsen wird.
- Nach Übertragungskapazität entfielen im Jahr 2025 36,84 % des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes auf bis zu 100 Gbps, während über 400 Gbps bis 2031 voraussichtlich mit einem CAGR von 10,22 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 34,16 % des südamerikanischen Metro DWDM Marktes auf mobiles Backhaul und Fronthaul, während Rechenzentrumsverbindungen bis 2031 voraussichtlich mit einem CAGR von 9,93 % wachsen werden.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 67,78 % am südamerikanischen Metro DWDM Markt, während Cloud- und Rechenzentrumsanbieter bis 2031 voraussichtlich mit einem CAGR von 10,16 % wachsen werden.
- Nach Land hielt Brasilien im Jahr 2025 einen Anteil von 66,42 % am südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Markt und wird bis 2031 voraussichtlich mit einem CAGR von 7,07 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Upgrades für mobiles 5G-Backhaul und Fronthaul | +2.1% | Brasilien, mit Priorität in Städten mit mehr als 200.000 Einwohnern, und Argentinien, einschließlich Buenos Aires, Córdoba und Rosario | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Cloud- und Hyperscale-Rechenzentrumsverbindungen | +1.8% | Brasilien, einschließlich São Paulo, Fortaleza und Rio de Janeiro, mit Ausstrahlungseffekten auf Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Migration zu 400G und 800G kohärenter Optik | +1.2% | Brasilien, mit Ausstrahlungseffekten auf Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Glasfaserausbau und FTTH-Aggregation | +0.9% | Brasilien landesweit und Argentinien, einschließlich der Ausbauprojekte von Telecom Argentina und Claro | Mittelfristig (2–4 Jahre) |
| Konzentration von KI-Workloads in den Metropolknotenpunkten von São Paulo | +0.6% | São Paulo, Campinas, Barueri und Fortaleza | Mittelfristig (2–4 Jahre) |
| Durch Förderung ermöglichter DWDM-Ausbau regionaler Internetdienstleister | +0.4% | Brasiliens Mittelwesten, Norden und Nordosten sowie sekundäre argentinische Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitäts-Upgrades für mobiles 5G-Backhaul und Fronthaul
Brasiliens eigenständiger 5G-Rollout hatte bis Ende 2024 464 Städte erreicht. Die Spektrumverpflichtungen der Anatel erfordern Glasfaser-Backhaul an 530 Gemeindesitzen bis zum 31. Dezember 2026. Diese Frist legt einen definierten Zeitraum für Transportinvestitionen durch Betreiber fest, die Versorgungsverpflichtungen erfüllen müssen. Mid-Band-5G-Netzwerke nutzen glasfaserbasiertes Fronthaul, da eCPRI-Datenverkehr die Kapazität älterer Mikrowellenverbindungen übersteigen kann. DWDM-Systeme ermöglichen es Betreibern, Transportkapazität dort hinzuzufügen, wo Glasfaser bereits Basisstationsbereiche erreicht. In Argentinien beendete Telecom Argentina das Jahr 2025 mit 1.000 5G-Standorten, nachdem in diesem Jahr mehr als 800 Standorte hinzugekommen waren, und hatte mehr als 2.000 Standorte bis Ende 2026 als Ziel. Der Effekt konzentriert sich auf metropolitane Aggregationsnetzwerke und nicht nur auf Langstreckenstrecken. Jedes neue Funkcluster benötigt ausreichend Kapazität zwischen dem Zugangsnetz und dem Metrokern. Betreiber benötigen außerdem niedrige Latenz an jedem Aggregationspunkt, um eigenständige 5G-Dienste zu unterstützen. Der südamerikanische Metro Dense Wave Division Multiplexing (DWDM) Markt profitiert daher, wenn Versorgungsziele Betreiber dazu veranlassen, glasfasergestützte Transportkapazität zu erhöhen. Anatels Netzwerkplan 2025–2029 identifizierte 1.207 Gemeinden ohne optisches Backhaul, was auf anhaltende Arbeit über die aktuelle Rollout-Phase hinaus hindeutet.[1]Agência Nacional de Telecomunicações, "Anatel Aprova Plano Estrutural de Redes de Telecomunicações, PERT, Edição 2025-2029," Offizielle Website der Anatel, gov.br
Ausbau der Cloud- und Hyperscale-Rechenzentrumsverbindungen
São Paulo ist zum wichtigsten Standort der Region für KI-Infrastruktur und große Rechenzentrumscampusse geworden. Diese Campusse benötigen latenzarme optische Ringe, die Verfügbarkeitszonen und nahegelegene Einrichtungen verbinden. Dieser Bedarf unterscheidet sich von traditionellen Datenverkehrsmustern, die hauptsächlich von Backbone-Verbindungen zwischen Städten abhingen. Ascenty sicherte sich 150 MW neue KI-Verträge und kündigte einen Plan über 1,2 Milliarden USD für 4 Hyperscale-Rechenzentren im Großraum São Paulo an.[2]Ascenty, "Ascenty sichert sich 150 Megawatt neue KI-Verträge," Ascenty, ascenty.com Der Plan umfasst eine Einrichtung, die für groß angelegte KI-Workloads ausgelegt ist. Diese Projekte schaffen direkte Nachfrage nach hochkapazitiven Metro-Rechenzentrumsverbindungslinks.
Glasfaserausbau und FTTH-Aggregation
Glasfaser bis ins Haus (Fiber-to-the-Home) machte bis Mitte 2025 77 % des brasilianischen Festbreitbandzugangs aus. Die Metro-Aggregationsschicht muss den Datenverkehr aus diesen Zugangsleitungen sammeln und zu Backbone-Netzwerken transportieren. Viele Sekundärstädte benötigen noch eine stärkere optische Aggregation an ihren Metroknoten. Diese Lücke unterstützt einen Ersatz- und Erweiterungszyklus für DWDM-Systeme. Telefonica Brasil erwarb die vollständige Kontrolle über FiBrasil für 850 Millionen BRL (168 Millionen USD). Die Transaktion erhöhte die von Vivo erschlossenen Haushalte auf 30,1 Millionen in 444 Städten. Netzwerkkonsolidierung kann den Transporteinkauf beeinflussen, auch wenn kein neuer Greenfield-Ausbau stattfindet. Ein zusammengeführtes Netzwerk benötigt häufig gemeinsame Ausrüstung, Betriebsverfahren und Verwaltungstools in seinem gesamten Versorgungsgebiet. Dies kann Erwerber dazu veranlassen, zuvor gemischte Aggregationsplattformen zu standardisieren.
Migration zu 400G und 800G kohärenter Optik
Höherkapazitive Transponder ermöglichen es Betreibern, vorhandene Glasfaseranlagen besser zu nutzen. Dies ist in dichten städtischen Korridoren wichtig, wo neue Leitungsverlegungen schwierig und kostspielig sein können. Padtec verkaufte bis Mitte 2025 1.000 TMD400G optische Transponder in ganz Südamerika.[3]Padtec, "Padtec erreicht tausend verkaufte Einheiten seines 400G optischen Transponders," Padtec, padtec.com.br Internetdienstleister machten 64 % dieser Stückverkäufe aus. Das Ergebnis zeigt, dass 400G kohärente Ausrüstung über eine begrenzte Gruppe von Tier-1-Betreibern hinausgegangen ist. Es zeigt auch, dass regionale Anbieter ihre Transportnetzwerke für höhere Datenverkehrsmengen vorbereiten. BR.Digital setzte Ciena WaveLogic 6 Extreme im August 2025 ein und erzielte eine Übertragung von 1,1 Tb/s auf einer einzigen Wellenlänge über Verbindungen von mehr als 800 km. Der Einsatz demonstrierte die Nutzung hochkapazitiver kohärenter Technologie auf ausgedehnten Strecken in Brasilien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierter Ausrüstung und Finanzierungskosten | -1.2% | Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Mangel an optischen Ingenieur- und Wartungsfachkräften | -0.8% | Brasilien landesweit und Argentiniens städtische Zentren | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei kommunalen Wegerechten und Genehmigungen | -0.5% | Brasilianische Metropolregionen und Buenos Aires | Mittelfristig (2–4 Jahre) |
| Strom- und Standortbeschränkungen in dichten Metropolkorridoren | -0.3% | Großräume São Paulo und Buenos Aires | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit von importierter Ausrüstung und Finanzierungskosten
Brasilien ist bei 75–85 % des Wertes der DWDM-Hardware auf importierte Ausrüstung angewiesen. Diese Abhängigkeit wurde bedeutsamer, nachdem die GECEX-Resolution 852/2026 im Februar 2026 die Zölle auf ausgewählte IT- und Telekommunikationsprodukte erhöhte. Die aufgeführten Sätze betrugen 7,2 %, 12,6 % oder 20 %, abhängig von der Produktklassifizierung. Optische Transportgeräte können Einfuhrzölle von 12–16 % aufweisen, bevor IPI und ICMS hinzukommen. Betreiber, die nicht für das Ex-Tariff-Programm qualifiziert sind, können mit Gesamtlandekostenerhöhungen von 40–60 % konfrontiert sein. Das Ex-Tariff-Verfahren dauert durchschnittlich 180 Tage, was die Geräteplanung verlängern kann. Brasilien erhob außerdem einen endgültigen Antidumpingzoll von 2,42 USD pro Kilogramm auf optische Glasfaserkabel aus China für 5 Jahre. Dies fügt ein separates Kostenelement für Projekte hinzu, die neue Glasfaser und aktive Transportausrüstung erfordern. Argentinien sieht sich hohen Referenzzinssätzen und periodischen Devisenbeschränkungen gegenüber. Diese Bedingungen können Finanzierungszyklen für importierte kohärente optische Systeme verlängern. Lokal montierte Systeme und der Zugang zu inländischer Finanzierung können daher die kommerzielle Position von Anbietern beeinflussen.
Mangel an spezialisierten optischen Ingenieur- und Wartungsfachkräften
Brasilien bildet jährlich 53.000 Technologiefachkräfte aus, während der Bedarf bei 159.000 liegt.[4]Brasscom, "Brasilien bildet nur 53.000 Technologiefachkräfte pro Jahr aus, aber der Markt benötigt 159.000," Brasscom, brasscom.org.br Das gemeldete Defizit erreichte 530.000 Stellen im Zeitraum 2021–2025. Stellen im Bereich optischer Vernetzung gehören zu den spezialisierten Rollen innerhalb dieser Qualifikationslücke. Kohärente optische Netzwerke benötigen Personal, das ROADMs in Betrieb nehmen, OSNR-Probleme beheben und WDM-Verbindungen planen kann. Diese Aufgaben erfordern Kenntnisse der Photonik und herstellerspezifische Felderfahrung. Die verfügbaren Belege deuten darauf hin, dass Unternehmen Schwierigkeiten haben, Personen mit dieser Kombination von Fähigkeiten zu finden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Softwareverwaltung unterstützt eine hardwaregeführte Basis
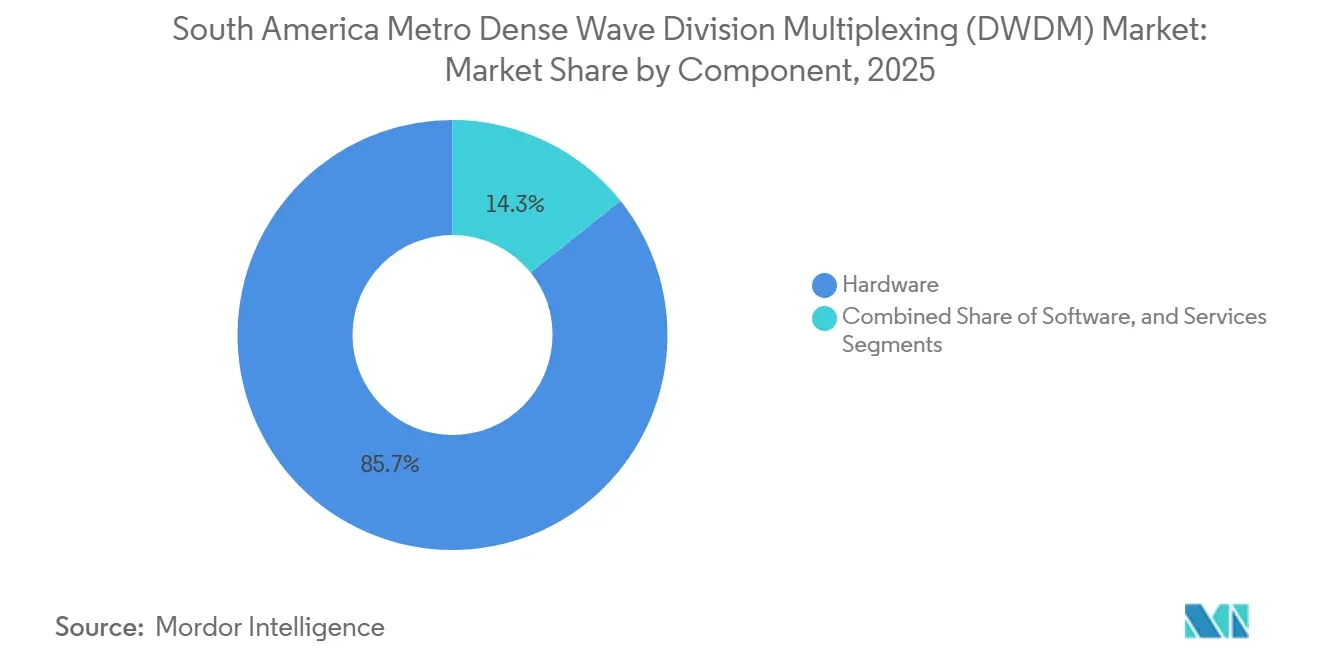
Hardware hielt im Jahr 2025 einen Anteil von 85,73 % am südamerikanischen Metro DWDM Markt. Der Anteil spiegelte den Kapitalbedarf für 400G kohärente Linienkarten und Flex-Grid-ROADM-Gehäuse wider. Diese Systeme bleiben zentral für große Netzwerkbauprojekte in der gesamten Region. Hardwareausgaben umfassen auch Ausrüstung, die zur Kapazitätserweiterung an bestehenden Metrostandorten benötigt wird. Dienstleistungen machen den verbleibenden Komponentenbedarf durch Integrations-, Bereitstellungs- und Supportverträge aus. NEC koordinierte die Systemintegration für die Backbone-Modernisierung von Eletronet, die 8.000 km neue Glasfaserstrecken in 23 brasilianischen Bundesstaaten umfasst.
Software wird bis 2031 voraussichtlich mit einem CAGR von 10,17 % wachsen, der höchsten Rate unter den Komponenten. Betreiber nutzen Software zur Verwaltung von Multi-Vendor-Netzwerken, zur Automatisierung der Wellenlängenbereitstellung und zur schichtübergreifenden Leistungsanalyse. Diese Funktionen werden wertvoller, wenn Netzwerke mehr Standorte und höherkapazitive Wellenlängen hinzufügen. Adtran stellte 2026 einen Terabit-fähigen Edge-Router vor, der sich in sein FSP 3000 IP OLS und ZR- oder ZR+-kohärente Optik integriert. Das Design erweitert den 400G-Edge-Transport und reduziert den Bedarf an separater Transponderausrüstung. Softwareverwaltung kann folglich ein größerer Bestandteil jedes eingesetzten Netzwerkelements werden.


Nach Übertragungskapazität: Höhere Geschwindigkeiten verändern die Wirtschaftlichkeit von Metronetzwerken
Das Segment bis zu 100 Gbps machte im Jahr 2025 36,84 % des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes aus. Seine Position spiegelt eine beträchtliche installierte Basis älterer Metrosysteme wider. Viele Betreiber haben die finanzielle Schwelle für eine vollständige Ablösung dieser Systeme noch nicht erreicht. Die Segmente 200 Gbps und 400 Gbps dienen als Übergangsoptionen für Betreiber, die ausgewählte Kernknoten aufrüsten. Dieser Ansatz ermöglicht es Betreibern, wichtige Strecken zu verbessern und gleichzeitig ältere Ausrüstung in Aggregationsringen beizubehalten. Er unterstützt auch die Ausrüstungsnachfrage über mehr als eine Geschwindigkeitsstufe gleichzeitig.
Das Segment über 400 Gbps wird bis 2031 voraussichtlich mit einem CAGR von 10,22 % wachsen. Das Segment wird durch Rechenzentrumsverbindungsstrecken zwischen Hyperscale-Campussen und Colocation-Einrichtungen in Brasilien unterstützt. Scala Data Centers, Lightera und Nokia schlossen im November 2025 Südamerikas ersten AccuCore-Hohlkernfaser-Machbarkeitsnachweis auf dem Scala-Campus in São Paulo ab. Nokias 1830 PSI-M-Plattform und der Photonik-Chipsatz der sechsten Generation PSE-6 wurden in der Demonstration eingesetzt. Das Projekt zeigte einen möglichen Weg zu höherer Wellenlängenkapazität im Laufe der Zeit. Seine Relevanz liegt in der Erprobung von Kapazitätsverbesserungen, die Einschränkungen herkömmlicher Einmodenglasfaser reduzieren könnten.
Nach Anwendung: Rechenzentrumsverbindungen schaffen neue Nachfrage
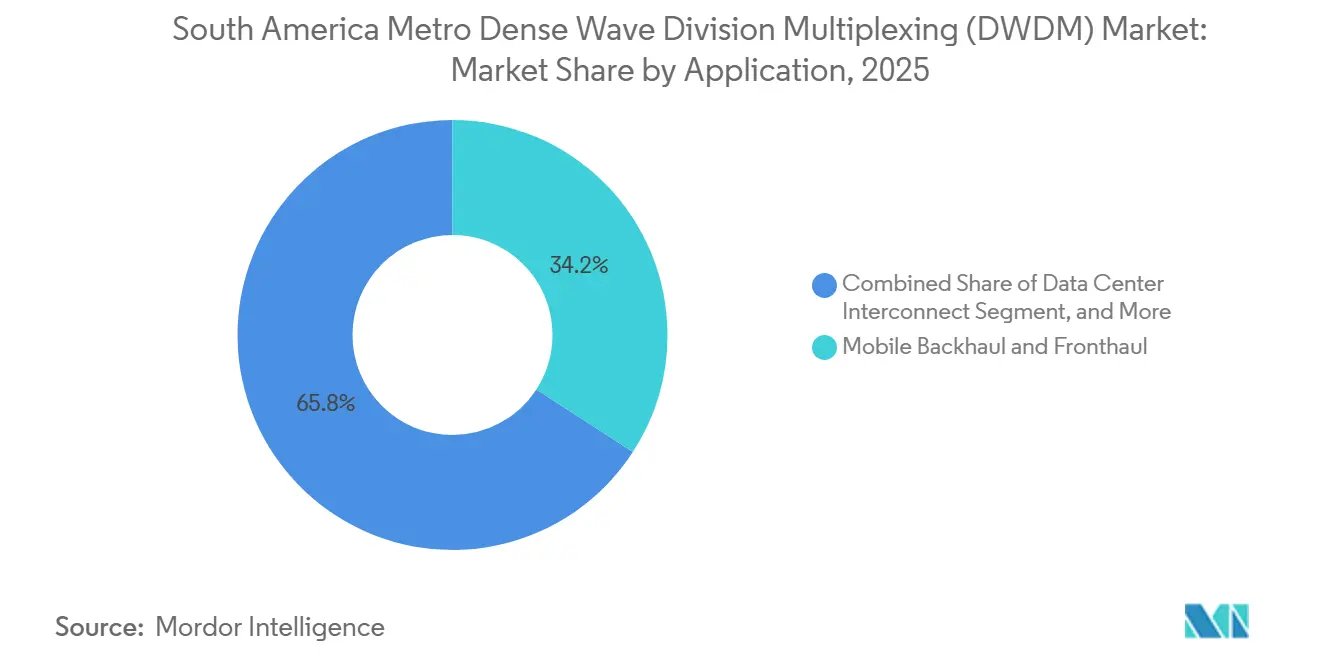
Mobiles Backhaul und Fronthaul hielt im Jahr 2025 einen Anteil von 34,16 % am südamerikanischen Metro DWDM Markt. Verbindliche 5G-Rollout-Anforderungen in Brasilien und Argentinien unterstützten die führende Position der Anwendung. Jede Erweiterung eines mobilen Funkclusters erhöht den Bedarf an glasfaserbasiertem Transport an Metro-Aggregationsstandorten. Backhaul-Verbindungen transportieren Datenverkehr von Mobilfunkstandorten zu Kernnetzwerken. Fronthaul-Verbindungen unterstützen die Verbindung zwischen Funkeinheiten und zentralisierten Verarbeitungsfunktionen. Die Anwendung bleibt eng mit dem Tempo des 5G-Ausbaus und der Glasfaserverfügbarkeit verbunden.
Rechenzentrumsverbindungen werden bis 2031 voraussichtlich mit einem CAGR von 9,93 % wachsen. Tecto Data Centers setzte im August 2026 864 optische Fasern mit rollbarer Bandtechnologie in Zusammenarbeit mit V.tal und Lightera ein. Der Einsatz verband seine TFOR2- und TFOR3-Einrichtungen in Fortaleza. Dieses Projekt zeigte, dass Investitionen in Rechenzentrumsverbindungen über São Paulo hinaus auf andere KI- und Cloud-Standorte ausgeweitet werden. Breitbandaggregation bleibt ebenfalls wichtig, da regionale Internetdienstleister Metroringe aufrüsten. Versorgungsnetze, staatliche optische Dienste und private Unternehmensnetzwerke bilden eine stabile Gruppe weiterer Anwendungen.
Nach Endnutzer: Cloud-Anbieter gewinnen Einfluss beim Gerätekauf
Kommunikationsdienstleister hielten im Jahr 2025 einen Anteil von 67,78 % am südamerikanischen Metro DWDM Markt. Ihre Position basiert auf dem gleichzeitigen Betrieb von 5G-Standorten, Glasfaser-Breitbandnetzwerken und Langstrecken-Backbone-Strecken. Diese Kombination schafft einen breiten Bedarf an Metro-Transportkapazität bei Dienstleistern. Sie bleiben wichtige Käufer von Ausrüstung, Integrationsdienstleistungen und Netzwerkverwaltungssystemen. Regierungsorganisationen unterstützen die Nachfrage ebenfalls durch Konnektivitätsprogramme. Brasiliens Norte-Conectado-Initiative stellte 1,3 Milliarden BRL (254,85 Millionen USD) für 12.000 km im Fluss versenkter Glasfaser in der Amazonasregion bereit.
Cloud- und Rechenzentrumsanbieter werden bis 2031 voraussichtlich mit einem CAGR von 10,16 % wachsen. Diese Käufer verstärken ihre Rolle, da neue Einrichtungen direkte optische Verbindungen zwischen Standorten benötigen. Ihre Beschaffungsfenster von 3–6 Monaten sind kürzer als die in der Telekommunikationsbeschaffung üblichen Zyklen von 12–18 Monaten. Dies verändert den Zeitpunkt der Lieferanteneinbindung und der kommerziellen Planung. Unternehmen stellen ebenfalls eine eigenständige Nachfragequelle dar. Silica Networks verlängerte im August 2026 die Glasfaser zu Lithiumabbaustandorten in Salta, Argentinien, und zeigte damit einen frühen Anwendungsfall für optischen Transport an Industriestandorten.
Geografische Analyse
Brasilien machte im Jahr 2025 66,42 % der Marktgröße des südamerikanischen Metro DWDM Marktes aus und wird bis 2031 voraussichtlich mit einem CAGR von 7,07 % wachsen. Seine Nachfrage kombiniert 5G-Compliance-Aktivitäten, Rechenzentrumsbau und Investitionen in neutrale optische Infrastruktur. São Paulo machte rund 76 % von Brasiliens aktiver Rechenzentrumskapazität aus. Neue Campusse von Ascenty, Equinix, Odata und Ada Infrastructure fügen KI-fähige Kapazität im Korridor Campinas, Osasco und Barueri hinzu. Jeder Standort wird zu einem lokalen Nachfragepunkt für Rechenzentrumsverbindungsringe.
Googles Firmina-Unterseekabel soll 2026 in Betrieb gehen und die US-Ostküste mit Brasilien, Uruguay und Argentinien verbinden. Das 14.517 km lange System fügt internationalen Datenverkehr hinzu, der an Landepunkten in São Paulo und Rio de Janeiro verteilt werden muss. Dies erhöht die Bedeutung lokaler optischer Kapazität rund um diese Standorte. Anatels Plan 2025–2029 identifizierte 1.207 Gemeinden ohne optisches Backhaul. Der Plan bietet einen fortlaufenden Rahmen für Netzwerkinvestitionen nach der Hauptphase des 5G-Rollouts. Brasiliens weitläufige Geografie bedeutet, dass regionale Strecken und Metro-Aggregations-Upgrades gemeinsam voranschreiten müssen.
Argentinien ist der zweitgrößte Markt, mit Ausgaben konzentriert in Buenos Aires und in geringerem Maße in Córdoba und Rosario. Telecom Argentina meldete Investitionsausgaben von 1,48 Billionen ARS (1,02 Milliarden USD) im Jahr 2025. Claro Argentina verpflichtete sich zu 500 Millionen USD für 2026 für Glasfaser, 5G und sein erstes Rechenzentrum in Buenos Aires. Telecentros Migration von Hybrid-Glasfaser-Koaxial zu Glasfaser im Wert von 400 Millionen USD war 2026 zu 25 % abgeschlossen und schritt mit 225.000–250.000 Haushalten pro Quartal voran. Peru gewinnt ebenfalls an Aufmerksamkeit, nachdem AWS im Juli 2026 100-Gbps-Direct-Connect-Verbindungen mit MACsec-Verschlüsselung im Cirion-Rechenzentrum in Lima eingeführt hat.
Wettbewerbslandschaft
Der südamerikanische Metro Dense Wave Division Multiplexing (DWDM) Markt ist mäßig konzentriert, wobei Huawei Technologies, Nokia und Ciena die größten Umsatzpositionen halten. Padtec hat eine differenzierte Rolle in Brasilien als einziger im Inland börsennotierter Hersteller optischer Systeme mit Zugang zu BNDES-fähiger Projektfinanzierung. Dieser Zugang ist wichtig, wenn importierte Ausrüstungskosten und Finanzierungsbedingungen Projektentscheidungen beeinflussen. Silica Networks Argentina, Datacom, Smartoptics, Ribbon Communications und PacketLight Networks bedienen ausgewählte Möglichkeiten in der Aggregation von Internetdienstleistern, kompakten Metrosystemen und Rechenzentrumsverbindungen. Diese Unternehmen adressieren Anwendungsfälle, in denen Käufer möglicherweise einen engeren Produktumfang oder eine flexiblere kommerzielle Zusammenarbeit suchen.
Nokia nahm am Modernisierungsprojekt von Eletronet 2026 durch seine 1830 PSS- und GX-Plattformen teil. Es unterstützte auch den Machbarkeitsnachweis für Hohlkernfaser von Scala, Lightera und Nokia im Jahr 2025 durch seine optische 1830 PSI-M-Plattform. Diese Projekte demonstrieren Nokias Präsenz sowohl bei der Modernisierung großer Backbones als auch bei frühen optischen Technologieversuchen. Cienas WaveLogic 6 Extreme wurde von BR.Digital im August 2025 für eine Einzelwellenlängen-Übertragung von 1,1 Tb/s über Verbindungen von mehr als 800 km eingesetzt. Das Ergebnis unterstützte Cienas Position in der Kapazitätskategorie über 400G.
Padtec unterzeichnete im Juli 2026 ein Vertriebsabkommen mit Argentiniens Grupo Datco. Das Abkommen umfasst Padtec DWDM-Ausrüstung, Router und Switches in Argentinien, Brasilien, Chile, Peru, Puerto Rico und Uruguay. Es baut auf einer 18-jährigen Beziehung zwischen Padtec und der Datco-Tochtergesellschaft Silica Networks auf. Padtec gründete außerdem Padtec Marine Networks und erwarb im Juni 2026 einen Anteil von 85 % an LEV Brasil. Diese Maßnahmen erweitern die Beteiligung des Unternehmens an Unterwasser- und Küstenoptikinfrastruktur.
Marktführer der südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Branche
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Ciena Corporation
-
Padtec S.A.
-
PacketLight Networks Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Tecto Data Centers verband in Partnerschaft mit V.tal und Lightera seine TFOR2- und TFOR3-Einrichtungen in Fortaleza durch den Einsatz von 864 optischen Fasern mit rollbarer Bandtechnologie und unterstützte damit das Wachstum von KI- und Cloud-Workloads an einem der aufstrebenden Hyperscale-Standorte Südamerikas.
- August 2026: DE-CIX und Eletronet kündigten eine Partnerschaft zur Erweiterung der brasilianischen Verbindungsinfrastruktur an. Die Partnerschaft nutzt Eletronets 18.000 km umfassendes OPGW-Netzwerk und 170 Edge-Rechenzentren, mit geplantem Ausbau auf 26.000 km und 255 Edge-Rechenzentren in 23 Bundesstaaten bis Ende 2026.
- Juli 2026: Padtec unterzeichnete ein strategisches Vertriebsabkommen mit Argentiniens Grupo Datco zur Verteilung von DWDM-Ausrüstung, Routern und Switches in Argentinien, Brasilien, Chile, Peru, Puerto Rico und Uruguay.
- Juli 2026: AWS erweiterte Direct Connect im Cirion-Rechenzentrum in Lima auf dedizierte 100-Gbps-Verbindungen mit MACsec-Verschlüsselung – die erste derartige Kapazität in Peru.


Berichtsumfang des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes
Der Umsatz des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes wird durch den Verkauf von DWDM-Hardware, Softwarelizenzen und -abonnements sowie damit verbundenen Bereitstellungs-, Integrations-, Netzwerkverwaltungs-, Wartungs- und Supportdienstleistungen erzielt, die an Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen, Regierungsorganisationen und andere Endnutzer erbracht werden.
Der Bericht über den südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Markt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Übertragungskapazität (bis zu 100 Gbps, 200 Gbps, 400 Gbps und über 400 Gbps), Anwendung (Rechenzentrumsverbindung, mobiles Backhaul und Fronthaul, Breitband- und Zugangsnetzaggregation sowie weitere Anwendungen), Endnutzer (Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen sowie Regierung und öffentlicher Sektor) und Land (Brasilien, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bis zu 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Über 400 Gbps |
| Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul |
| Breitband- und Zugangsnetzaggregation |
| Weitere Anwendungen |
| Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter |
| Unternehmen |
| Regierung und öffentlicher Sektor |
| Brasilien |
| Argentinien |
| Übriges Südamerika |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Übertragungskapazität | Bis zu 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Über 400 Gbps | |
| Nach Anwendung | Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul | |
| Breitband- und Zugangsnetzaggregation | |
| Weitere Anwendungen | |
| Nach Endnutzer | Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter | |
| Unternehmen | |
| Regierung und öffentlicher Sektor | |
| Nach Land | Brasilien |
| Argentinien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Metro Dense Wave Division Multiplexing (DWDM) Markt?
Die Marktgröße des südamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes wird im Jahr 2026 auf 555,92 Millionen USD geschätzt und soll bis 2031 einen Wert von 768,16 Millionen USD erreichen.
Was treibt die Nachfrage nach Metro DWDM-Systemen in Südamerika an?
5G-Backhaul-Anforderungen, KI-orientierter Rechenzentrumsbau, Glasfaserzugangsausbau und höherkapazitive kohärente Optik unterstützen die Nachfrage.
Welches Land führt die Metro Dense Wave Division Multiplexing (DWDM) Nachfrage in Südamerika an?
Brasilien hielt im Jahr 2025 einen Anteil von 66,42 % und wird bis 2031 voraussichtlich mit einem CAGR von 7,07 % wachsen.
Welche Anwendung wächst bis 2031 am schnellsten?
Rechenzentrumsverbindungen werden bis 2031 voraussichtlich mit einem CAGR von 9,93 % wachsen, da Einrichtungen latenzarme optische Verbindungen benötigen.
Welche Endnutzer steigern ihre Käufe am schnellsten?
Cloud- und Rechenzentrumsanbieter werden bis 2031 voraussichtlich mit einem CAGR von 10,16 % wachsen, unterstützt durch neue Campusentwicklungen.
Welche Einschränkungen beeinflussen den Einsatz metropolitaner optischer Systeme?
Importkosten, Finanzierungsbedingungen, Mangel an spezialisierten optischen Fachkräften, Genehmigungsverzögerungen und Strombeschränkungen an dichten Standorten können den Einsatz verzögern.
Seite zuletzt aktualisiert am:



