
南米メトロ高密度波長分割多重(DWDM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
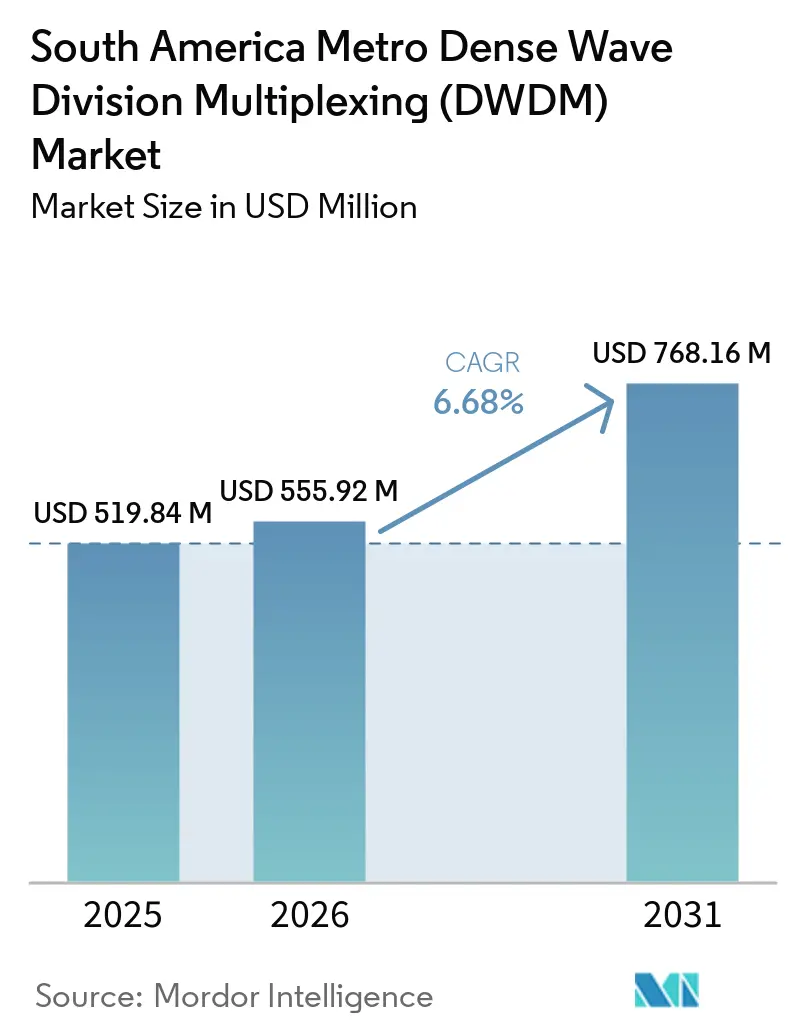
| 基準年の市場規模 (2025) | 519.84 百万米ドル |
| 市場規模 (2026) | 555.92 百万米ドル |
| 市場規模 (2031) | 768.16 百万米ドル |
| Growth Rate (2026 - 2031) | 6.68 % |
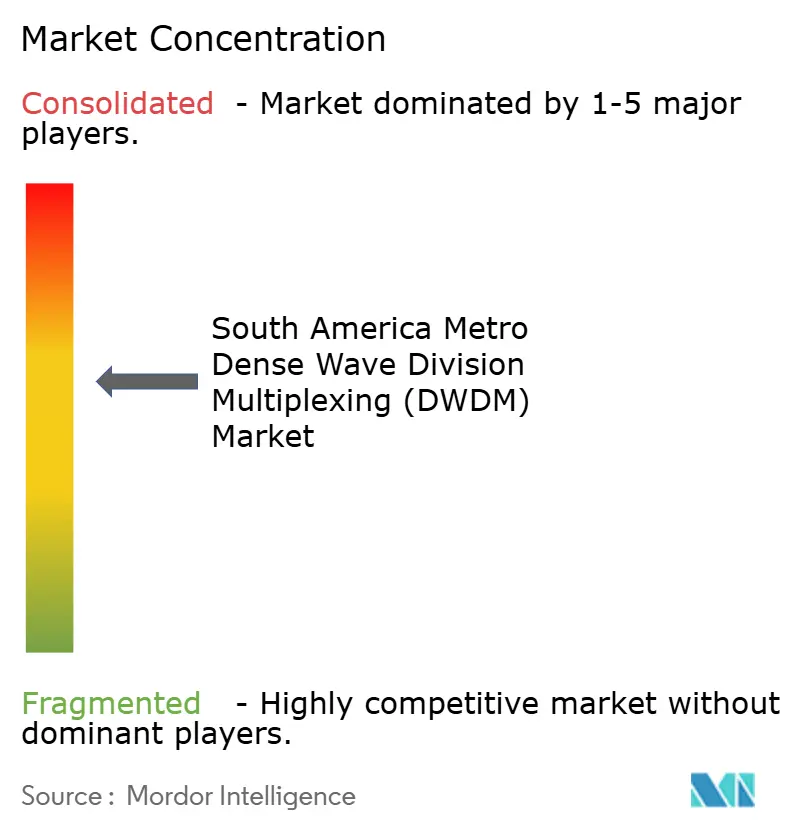
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米メトロ高密度波長分割多重(DWDM)市場分析
南米メトロ高密度波長分割多重(DWDM)市場規模は、2025年の519.84 ミリオン 米ドルから2026年には555.92 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 6.68%で2031年までに768.16 ミリオン 米ドルに達すると予測されています。AIインフラ、5Gトランスポートニーズ、および光ファイバー拡張が主要都市内でより多くの容量を必要とするため、需要はメトロポリタン光ネットワークへとシフトしています。サンパウロとブエノスアイレスは、データセンターとモバイルネットワークがローカルネットークポイント間で低遅延接続を必要としているため、注目を集めています。ブラジルの5Gカバレッジ義務により、オペレーターは必要な光ファイバー投資の一部を先送りすることが困難になっています。高容量コヒーレント光学技術とネットワーク自動化も、機器の選定と調達方法を変えています。トランスポート機器、ソフトウェア管理、ローカルサポート、および規制知識を組み合わせたベンダーが、これらの要件に対応できる立場にあります。
主要レポートのポイント
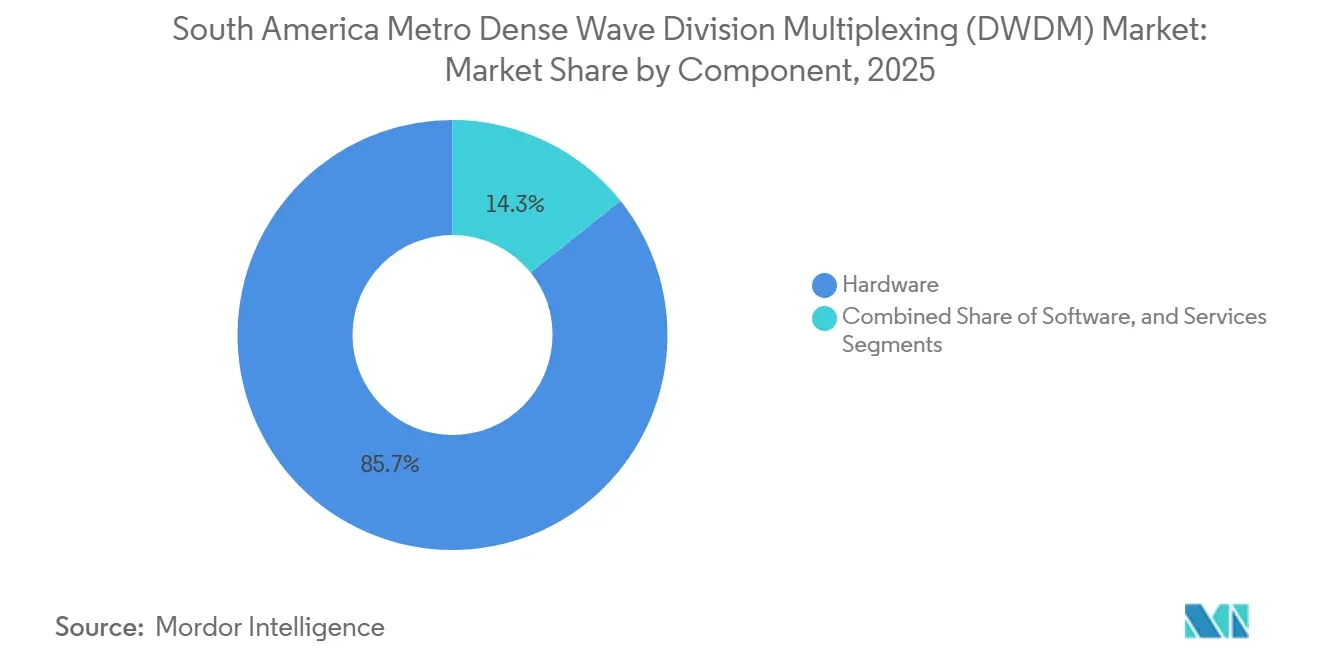
- コンポーネント別では、ハードウェアが2025年の南米メトロ高密度波長分割多重(DWDM)市場の85.73%を占め、ソフトウェアは2031年までにCAGR 10.17%で拡大すると予測されています。
- 伝送容量別では、100 Gbps以下が2025年の南米メトロ高密度波長分割多重(DWDM)市場の36.84%を占め、400 Gbps超は2031年までにCAGR 10.22%で拡大すると予測されています。
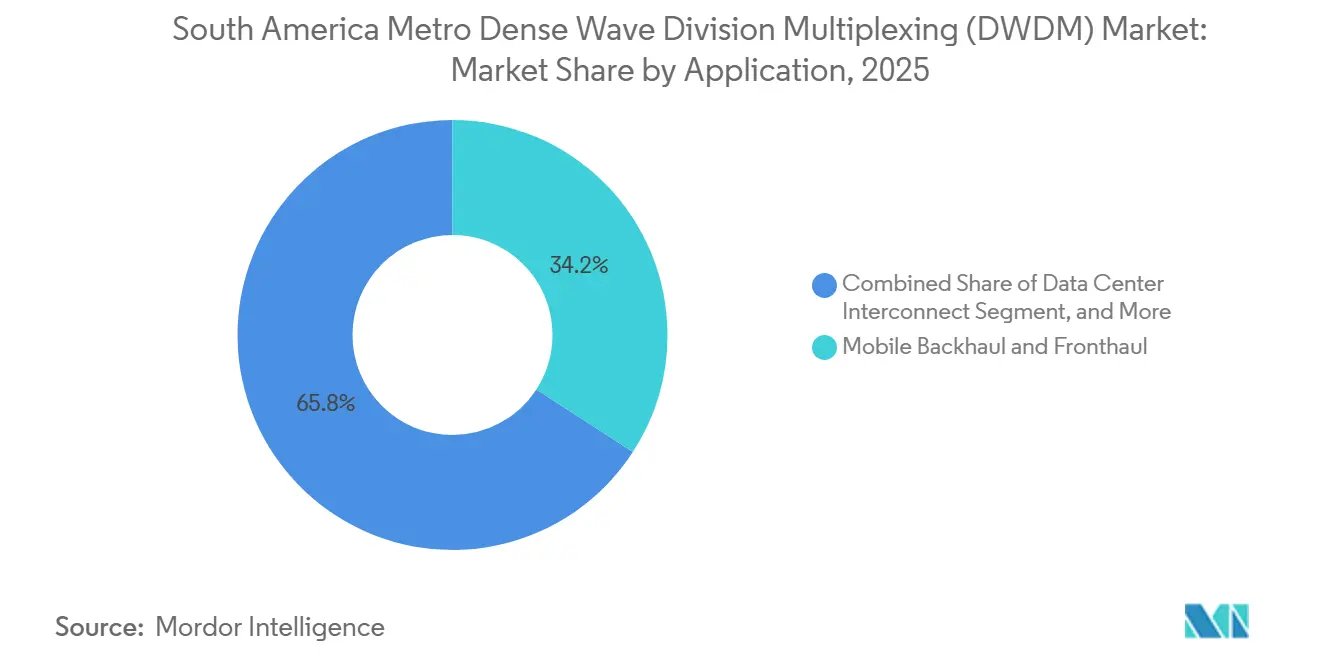
- アプリケーション別では、モバイルバックホールおよびフロントホールが2025年の南米メトロDWDM市場の34.16%を占め、データセンターインターコネクトは2031年までにCAGR 9.93%で拡大すると予測されています。
- エンドユーザー別では、通信サービスプロバイダーが2025年の南米メトロDWDM市場の67.78%を占め、クラウドおよびデータセンタープロバイダーは2031年までにCAGR 10.16%で拡大すると予測されています。
- 国別では、ブラジルが2025年の南米メトロ高密度波長分割多重(DWDM)市場の66.42%を占め、2031年までにCAGR 7.07%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米メトロ高密度波長分割多重(DWDM)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gモバイルバックホールおよびフロントホールのアップグレード | +2.1% | 人口20万人以上の都市を優先するブラジル、およびブエノスアイレス、コルドバ、ロサリオを含むアルゼンチン | 短期(2年以内) |
| クラウドおよびハイパースケールデータセンターインターコネクトの拡大 | +1.8% | サンパウロ、フォルタレザ、リオデジャネイロを含むブラジル、およびブエノスアイレスへの波及 | 短期(2年以内) |
| 400Gおよび800Gコヒーレント光学技術への移行 | +1.2% | ブラジル、およびアルゼンチンとチリへの波及 | 中期(2〜4年) |
| 光ファイバー化とFTTHアグリゲーション | +0.9% | ブラジル全国およびテレコム・アルゼンチンとクラロの構築を含むアルゼンチン | 中期(2〜4年) |
| サンパウロメトロハブにおけるAIワークロードの集中 | +0.6% | サンパウロ、カンピーナス、バルエリ、フォルタレザ | 中期(2〜4年) |
| 資金調達による地域ISP DWDMの構築 | +0.4% | ブラジルの中西部、北部、北東部地域、およびアルゼンチンの地方都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gモバイルバックホールおよびフロントホール容量のアップグレード
ブラジルの5Gスタンドアローン展開は2024年末までに464都市に達しました。アナテル(Anatel)のスペクトラムコミットメントは、2026年12月31日までに530の市区町村でファイバーバックホールを義務付けています。この期限は、カバレッジ義務を満たす必要があるオペレーターによるトランスポート投資の明確な期間を設定しています。ミッドバンド5Gネットワークは、eCPRIトラフィックが旧来のマイクロ波接続の容量を超える可能性があるため、ファイバーベースのフロントホールを使用します。DWDMシステムにより、オペレーターは光ファバーがすでに基地局エリアに到達している場所でトランスポート容量を追加できます。アルゼンチンでは、テレコム・アルゼンチンが2025年末に800か所以上を追加して1,000か所の5Gサイトで2025年を終え、2026年末までに2,000か所以上のサイトを目標としていました。その効果は、長距離ルートだけでなく、メトロポリタンアグリゲーションネットワークに集中しています。各新しい無線クラスターは、アクセスネットワークとメトロコア間に適切な容量を必要とします。オペレーターはまた、スタンドアローン5Gサービスをサポートするために、各アグリゲーションポイントで低遅延を必要とします。したがって、南米メトロ高密度波長分割多重(DWDM)市場は、カバレッジ目標がオペレーターにファイバーバックアップトランスポート容量の増加を促す場合に恩恵を受けます。アナテルの2025年から2029年のネットワーク計画は、光バックホールのない1,207の市区町村を特定しており、現在の展開フェーズを超えた継続的な作業を示しています。[1]アジェンシア・ナシオナル・デ・テレコムニカソエス、「アナテル、電気通信ネットワーク構造計画(PERT)2025年から2029年版を承認」、アナテル公式ウェブサイト、gov.br
クラウドおよびハイパースケールデータセンターインターコネクトの拡大
サンパウロは、AIインフラと大規模データセンターキャンパスの地域の主要拠点となっています。これらのキャンパスは、アベイラビリティゾーンと近隣施設を接続する低遅延光リングを必要とします。このニーズは、主に都市間のバックボーンリンクに依存していた従来のトラフィックパターンとは異なります。Ascentyは1.5億ワットの新しいAI契約を確保し、サンパウロ首都圏に4つのハイパースケールデータセンターを建設する1.2 ビリオン 米ドルの計画を発表しました。[2]Ascenty、「Ascentyが1.5億ワットの新しいAI契約を確保」、Ascenty、ascenty.com この計画には、大規模AIワークロード向けに設計された施設が含まれています。これらのプロジェクトは、高容量メトロデータセンターインターコネクトリンクへの直接的な需要を生み出しています。
光ファイバー化とFTTHアグリゲーション
光ファイバー・トゥ・ザ・ホームは、2025年半ばまでにブラジルの固定ブロードバンドアクセスの77%を占めました。メトロアグリゲーション層は、これらのアクセスループからトラフィックを収集し、バックボーンネットワークに運ぶ必要があります。多くの地方都市では、メトロノードでより強力な光アグリゲーションが依然として必要です。このギャップは、DWDMシステムの置き換えと拡張サイクルを支えています。テレフォニカ・ブラジルは、8億5,000万レアル(1億6,800万 米ドル)でFiBrasilの完全支配権を取得しました。この取引により、ビーボの444都市にわたるホームパスは3,010万件に増加しました。新規のグリーンフィールド建設がない場合でも、ネットワーク統合はトランスポートの購買に影響を与える可能性があります。統合されたネットワークは、そのフットプリント全体で共通の機器、運用手順、および管理ツールを必要とすることが多いです。これにより、買収者は以前に混在していたアグリゲーションプラットフォームを標準化する可能性があります。
400Gおよび800Gコヒーレント光学技術への移行
高容量トランスポンダーにより、オペレーターは既存の光ファイバー資産をより有効に活用できます。これは、新しいダクト建設が困難でコストがかかる可能性がある高密度都市回廊において重要です。Padtecは2025年半ばまでに南米全域で1,000台のTMD400G光トランスポンダーを販売しました。[3]Padtec、「Padtecが400G光トランスポンダーの販売台数1,000台を達成」、Padtec、padtec.com.br インターネットサービスプロバイダーがこれらのユニット販売の64%を占めました。この結果は、400Gコヒーレント機器が限られたティア1オペレーターのグループを超えて普及したことを示しています。また、地域プロバイダーがより高いトラフィックレベルに向けてトランスポートネットワークを準備していることも示しています。BR.Digitalは2025年8月にCiena WaveLogic 6 Extremeを導入し、800 kmを超えるリンクで単一波長での1.1 Tb/s伝送を達成しました。この導入は、ブラジルの長距離ルートにわたる高容量コヒーレント技術の使用を実証しました。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸入機器のエクスポージャーと資金調達コスト | -1.2% | ブラジルとアルゼンチン | 短期(2年以内) |
| 光エンジニアリングおよびメンテナンス技術者の不足 | -0.8% | ブラジル全国およびアルゼンチンの都市部 | 長期(4年以上) |
| 市区町村の通行権と許可の遅延 | -0.5% | ブラジルのメトロエリアおよびブエノスアイレス | 中期(2〜4年) |
| 高密度メトロ回廊における電力とサイトの制約 | -0.3% | サンパウロとブエノスアイレスの首都圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入機器の高いエクスポージャーと資金調達コスト
ブラジルはDWDMハードウェアの価値の75〜85%を輸入機器に依存しています。このエクスポージャーは、GECEX決議852/2026が2026年2月に選択されたITおよび通信製品の関税を引き上げた後、より重要になりました。記載された税率は、製品分類に応じて7.2%、12.6%、または20%でした。光トランスポート装置は、IPIとICMSが加算される前に12〜16%の輸入関税に直面する可能性があります。エクス・タリフプログラムの資格を持たないオペレーターは、総着地コストが40〜60%増加する可能性があります。エクス・タリフプロセスは平均180日かかり、機器の計画が延長される可能性があります。ブラジルはまた、中国からの光ファイバーケーブルに対して5年間、1キログラムあたり2.42 米ドルの確定的なアンチダンピング関税を適用しました。これにより、新しい光ファイバーとアクティブトランスポート機器を必要とするプロジェクトに別のコスト要素が加わります。アルゼンチンは高いベンチマーク金利と定期的な外国為替規制に直面しています。これらの条件は、輸入コヒーレント光学システムの資金調達サイクルを延長する可能性があります。したがって、国内で組み立てられたシステムと国内融資へのアクセスは、ベンダーの商業的立場に影響を与える可能性があります。
専門的な光エンジニアリングおよびメンテナンス技術者の不足
ブラジルは年間53,000人の技術専門家を育成していますが、需要は159,000人です。[4]ブラスコム、「ブラジルは年間わずか53,000人の技術専門家しか育成していないが、市場は159,000人を必要としている」、ブラスコム、brasscom.org.br 報告された不足は2021年から2025年にかけて530,000ポジションに達しました。光ネットワーキングのポジションは、そのスキルギャップの中でもより専門的な役割の一つです。コヒーレント光ネットワークには、ROADMのコミッショニング、OSNRの問題のトラブルシューティング、WDMリンクの計画ができるスタッフが必要です。これらのタスクには、フォトニクスの知識とベンダー固有のフィールド経験が必要です。入手可能な証拠は、企業がこのスキルの組み合わせを持つ人材を見つけることに困難を抱えていることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェア管理がハードウェア主導の基盤を支援
ハードウェアは2025年の南米メトロDWDM市場シェアの85.73%を占めました。このシェアは、400GコヒーレントラインカードとフレックスグリッドROADMシャーシに必要な資本を反映しています。これらのシステムは、地域全体の主要なネットワーク建設プロジェクトの中心であり続けています。ハードウェア支出には、既存のメトロサイトで容量を拡張するために必要な機器も含まれています。サービスは、統合、展開、およびサポート契約を通じて残りのコンポーネント需要を占めています。NECは、ブラジルの23州にわたる8,000 kmの新しい光ファイバールートにまたがるエレトロネットのバックボーン近代化のためのシステム統合を調整しました。
ソフトウェアは2031年までにCAGR 10.17%で拡大すると予測されており、コンポーネントの中で最も高い成長率です。オペレーターはソフトウェアを使用して、マルチベンダーネットワークを管理し、波長プロビジョニングを自動化し、レイヤー全体のパフォーマンスを分析します。これらの機能は、ネットワークがより多くのサイトと高容量波長を追加するにつれて、より価値が高まります。ADTRANは2026年にテラビットスケールのエッジルーターを導入し、FSP 3000 IP OLSおよびZRまたはZR+コヒーレント光学技術と統合しました。この設計は400Gエッジトランスポートを拡張し、個別のトランスポンダー機器の必要性を減らします。したがって、ソフトウェア管理は、展開された各ネットワーク要素のより大きな部分を占めるようになる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


伝送容量別:高速化がメトロネットワーク経済を変える
100 Gbps以下の層は2025年の南米メトロ高密度波長分割多重(DWDM)市場の36.84%を占めました。その位置は、旧来のメトロシステムのかなりの規模の設置ベースを反映しています。多くのオペレーターは、これらのシステムを完全に置き換えるための財務的な閾値に達していません。200 Gbpsおよび400 Gbps層は、選択されたコアノードをアップグレードするオペレーターの移行オプションとして機能します。このアプローチにより、オペレーターはアグリゲーションリングの旧来の機器を維持しながら、主要ルートを改善できます。また、1つ以上の速度層にわたる機器需要も同時にサポートします。
400 Gbps超のセグメントは2031年までにCAGR 10.22%で拡大すると予測されています。このセグメントは、ブラジルのハイパースケールキャンパスとコロケーション施設間のデータセンターインターコネクトルートによって支えられています。Scala Data Centers、Lightera、およびNokiaは、2025年11月にScalaのサンパウロキャンパスで南米初のAccuCoreホローコアファイバーの概念実証を完了しました。Nokiaの1830 PSI-Mプラットフォームと第6世代PSE-6フォトニックチップセットがデモンストレーションに使用されました。このプロジェクトは、時間の経過とともに高い波長容量への可能な道筋を示しました。その関連性は、従来のシングルモード光ファイバーの制限を軽減できる容量改善のテストにあります。
アプリケーション別:データセンターインターコネクトが新たな需要を追加
モバイルバックホールおよびフロントホールは2025年の南米メトロDWDM市場シェアの34.16%を占めました。ブラジルとアルゼンチンにおける拘束力のある5G展開要件が、このアプリケーションの主導的な位置を支えました。モバイル無線クラスターの各拡張は、メトロアグリゲーションサイトでのファイバーベーストランスポートの必要性を高めます。バックホールリンクは、セルサイトからコアネットワークへのトラフィックを運びます。フロントホールリンクは、無線ユニットと集中処理機能間の接続をサポートします。このアプリケーションは、5G展開のペースと光ファイバーの可用性に密接に結びついています。
データセンターインターコネクトは2031年までにCAGR 9.93%で拡大すると予測されています。Tecto Data Centersは2026年8月にV.talおよびLighteraとともにロール可能なリボン技術を使用して864本の光ファイバーを展開しました。この展開により、フォルタレザのTFOR2とTFOR3施設が相互接続されました。このプロジェクトは、データセンターインターコネクト投資がサンパウロを超えて他のAIおよびクラウドの拠点に移行していることを示しました。ブロードバンドアグリゲーションも、地域のインターネットサービスプロバイダーがメトロリングをアップグレードするにつれて重要であり続けています。ユーティリティネットワーク、政府の光サービス、および民間企業ネットワークは、安定した他のアプリケーションのグループを提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:クラウドプロバイダーが機器購買への影響力を高める
通信サービスプロバイダーは2025年の南米メトロDWDM市場シェアの67.78%を占めました。その立場は、5Gサイト、光ファイバーブロードバンドネットワーク、および長距離バックボーンルートの同時運用に基づいています。この組み合わせにより、サービスプロバイダー間でメトロトランスポート容量への幅広いニーズが生まれます。彼らは機器、統合サービス、およびネットワーク管理システムの重要な購買者であり続けています。政府組織もコネクティビティプログラムを通じて需要を支えています。ブラジルのノルテ・コネクタード・イニシアチブは、アマゾン地域の12,000 kmの河川水没光ファイバーに13億レアル(2億5,485万 米ドル)を割り当てました。
クラウドおよびデータセンタープロバイダーは2031年までにCAGR 10.16%で拡大すると予測されています。これらの購買者は、新しい施設がサイト間の直接光接続を必要とするにつれて、その役割を拡大しています。彼らの3〜6か月の調達ウィンドウは、通信調達で一般的な12〜18か月のサイクルよりも短いです。これにより、サプライヤーとの関与と商業計画のタイミングが変わります。企業も独自の需要源を代表しています。Silica Networks Argentinaは2026年8月にアルゼンチンのサルタのリチウム採掘サイトに光ファイバーを延伸し、産業立地における光トランスポートの初期ユースケースを示しました。
地理的分析
ブラジルは2025年の南米メトロDWDM市場規模の66.42%を占め、2031年までにCAGR 7.07%で拡大すると予測されています。その需要は、5Gコンプライアンス活動、データセンター建設、および中立光インフラへの投資を組み合わせています。サンパウロはブラジルのライブデータセンター容量の約76%を占めました。Ascenty、Equinix、Odata、およびAda InfrastructureからのキャンパスはAI対応の容量をカンピーナス、オサスコ、バルエリ回廊に追加しています。各サイトは、データセンターインターコネクトリングのローカル需要ポイントになります。
グーグルのFirmina海底ケーブルは2026年に運用開始予定で、米国東海岸をブラジル、ウルグアイ、アルゼンチンに接続します。14,517 kmのシステムは、サンパウロとリオデジャネイロの陸揚げポイントで配信される必要がある国際トラフィックを追加します。これにより、これらの場所周辺のローカル光容量の重要性が高まります。アナテルの2025年から2029年の計画は、光バックホールのない1,207の市区町村を特定しました。この計画は、主要な5G展開期間後のネットワーク投資のための継続的なフレームワークを提供します。ブラジルの広大な地理は、地域ルートとメトロアグリゲーションのアップグレードが同時に進む必要があることを意味します。
アルゼンチンは第2位の市場であり、支出はブエノスアイレスに集中し、コルドバとロサリオにも一部及んでいます。テレコム・アルゼンチンは2025年に1兆4,800億アルゼンチンペソ(10.2 ビリオン 米ドル)の設備投資を報告しました。クラロ・アルゼンチンは、光ファイバー、5G、およびブエノスアイレス初のデーセンターに向けて2026年に5億 米ドルを投じることを約束しました。テレセントロの4億 米ドルのハイブリッドファイバー同軸から光ファイバーへの移行は2026年に25%完了し、四半期ごとに22万5,000〜25万戸のペースで進んでいました。ペルーも、AWSが2026年7月にシリオン・リマデータセンターでMACsec暗号化を備えた100 Gbpsダイレクトコネクト接続を開始した後、注目を集めています。
競合環境
南米メトロ高密度波長分割多重(DWDM)市場は適度に集中しており、Huawei Technologies、Nokia、およびCienaが最大の収益ポジションを保持しています。Padtecは、BNDESの適格プロジェクト融資へのアクセスを持つ唯一の国内上場光システムメーカーとして、ブラジルで差別化された役割を果たしています。このアクセスは、輸入機器のコストと資金調達条件がプロジェクトの決定に影響を与える場合に重要です。Silica Networks Argentina、Datacom、Smartoptics、Ribbon Communications、およびPacketLight Networksは、インターネットサービスプロバイダーのアグリゲーション、コンパクトメトロシステム、およびデータセンターインターコネクトにおける選択された機会にサービスを提供しています。これらの企業は、購買者がより狭い製品範囲またはより柔軟な商業的関与を求める可能性があるユースケースに対応しています。
Nokiaは、1830 PSSおよびGXプラットフォームを通じてエレトロネットの2026年近代化プロジェクトに参加しました。また、1830 PSI-M光プラットフォームを通じて2025年のScala、Lightera、およびNokiaのホローコアファイバー概念実証もサポートしました。これらのプロジェクトは、大規模なバックボーン近代化と初期段階の光技術試験の両方におけるNokiaの存在感を示しています。CienaのWaveLogic 6 Extremeは、2025年8月にBR.Digitalによって展開され、800 kmを超えるリンクで単一波長での1.1 Tb/s伝送を達成しました。この結果は、400 Gbps超の容量カテゴリーにおけるCienaの立場を支えました。
Padtecは2026年7月にアルゼンチンのGrupo Datcoと戦略的販売代理店契約を締結しました。この契約は、アルゼンチン、ブラジル、チリ、ペルー、プエルトリコ、およびウルグアイ全域でのPadtec DWDM機器、ルーター、およびスイッチをカバーしています。これは、PadtecとDatcoの子会社Silica Networksとの18年間の関係に基づいています。Padtecはまた、Padtec Marine Networksを設立し、2026年6月にLEV Brasilの85%の株式を取得しました。これらの行動は、海底および沿岸光インフラへの同社の参加を拡大します。
南米メトロ高密度波長分割多重(DWDM)産業リーダー
Huawei Technologies Co., Ltd.
Nokia Corporation
Ciena Corporation
Padtec S.A.
PacketLight Networks Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Tecto Data Centersは、V.talおよびLighteraとのパートナーシップのもと、ロール可能なリボン技術を使用して864本の光ファイバーを展開し、フォルタレザのTFOR2とTFOR3施設を相互接続しました。これにより、南米の新興ハイパースケール拠点の一つにおけるAIおよびクラウドワークロードの成長を支援しています。
- 2026年8月:DE-CIXとエレトロネットは、ブラジルの相互接続インフラを拡大するためのパートナーシップを発表しました。このパートナーシップは、エレトロネットの18,000 kmのOPGWネットワークと170のエッジデータセンターを活用し、2026年末までに23州にわたる26,000 kmと255のエッジデータセンターへの拡大が計画されています。
- 2026年7月:PadtecはアルゼンチンのGrupo Datcoと戦略的販売代理店契約を締結し、アルゼンチン、ブラジル、チリ、ペルー、プエルトリコ、およびウルグアイ全域でDWDM機器、ルーター、およびスイッチを販売します。
- 2026年7月:AWSはシリオン・リマデータセンターでのダイレクトコネクトを100 Gbpsの専用接続(MACsec暗号化付き)に拡張しました。これはペルーで初めてのこのような容量です。


南米メトロ高密度波長分割多重(DWDM)市場レポートの範囲
南米メトロ高密度波長分割多重(DWDM)市場の収益は、通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府組織、およびその他のエンドユーザーに提供されるDWDMハードウェア、ソフトウェアライセンスおよびサブスクリプション、ならびに関連する展開、統合、ネットワーク管理、保守、およびサポートサービスの販売を通じて生成されます。
南米メトロ高密度波長分割多重(DWDM)市場レポートは、コンポーネント(ハードウェア、ソフトウェア、およびサービス)、伝送容量(100 Gbps以下、200 Gbps、400 Gbps、および400 Gbps超)、アプリケーション(データセンターインターコクト、モバイルバックホールおよびフロントホール、ブロードバンドおよびアクセスネットワークアグリゲーション、およびその他のアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、ならびに政府および公共部門)、および国(ブラジル、アルゼンチン、および南米のその他の地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 100 Gbps以下 |
| 200 Gbps |
| 400 Gbps |
| 400 Gbps超 |
| データセンターインターコネクト |
| モバイルバックホールおよびフロントホール |
| ブロードバンドおよびアクセスネットワークアグリゲーション |
| その他のアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー |
| 企業 |
| 政府および公共部門 |
| ブラジル |
| アルゼンチン |
| 南米のその他の地域 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 伝送容量別 | 100 Gbps以下 |
| 200 Gbps | |
| 400 Gbps | |
| 400 Gbps超 | |
| アプリケーション別 | データセンターインターコネクト |
| モバイルバックホールおよびフロントホール | |
| ブロードバンドおよびアクセスネットワークアグリゲーション | |
| その他のアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー | |
| 企業 | |
| 政府および公共部門 | |
| 国別 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 |


レポートで回答される主要な質問
南米メトロ高密度波長分割多重(DWDM)市場の規模はどのくらいですか?
南米メトロ高密度波長分割多重(DWDM)市場規模は2026年に555.92 ミリオン 米ドルと推定され、2031年までに768.16 ミリオン 米ドルに達すると予測されています。
南米でのメトロDWDMシステムへの需要を牽引しているものは何ですか?
5Gバックホール要件、AI指向のデータセンター建設、光ファイバーアクセスの拡大、および高容量コヒーレント光学技術が需要を支えています。
南米でメトロ高密度波長分割多重(DWDM)需要をリードしている国はどこですか?
ブラジルは2025年に66.42%のシェアを保持し、2031年までにCAGR 7.07%で拡大すると予測されています。
2031年まで最も急速に拡大しているアプリケーションはどれですか?
データセンターインターコネクトは、施設が低遅延光リンクを必要とするため、2031年までにCAGR 9.93%で拡大すると予測されています。
どのエンドユーザーが最も急速に購入を増やしていますか?
クラウドおよびデータセンタープロバイダーは、新しいキャンパス開発に支えられ、2031年までにCAGR 10.16%で拡大すると予測されています。
メトロ光システムの展開に影響を与える制約は何ですか?
輸入コスト、資金調達条件、専門的な光スキルの不足、許可の遅延、および高密度サイトの電力制限が展開を遅らせる可能性があります。
最終更新日:



