
Taille et part du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 519.84 Millions de dollars américains |
| Taille du Marché (2026) | 555.92 Millions de dollars américains |
| Taille du Marché (2031) | 768.16 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.68 % |
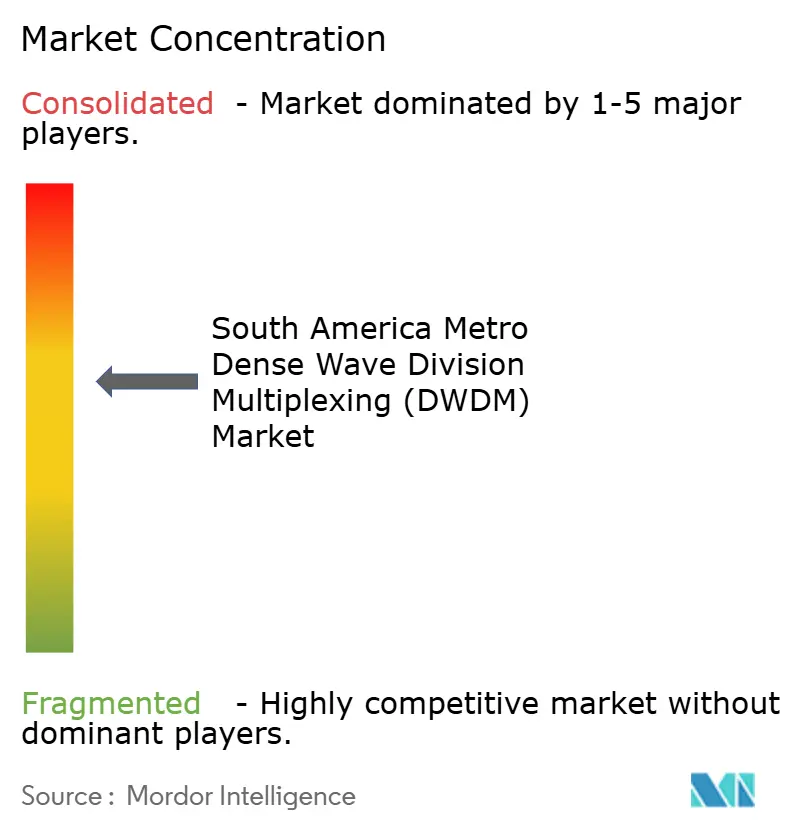
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud par Mordor Intelligence
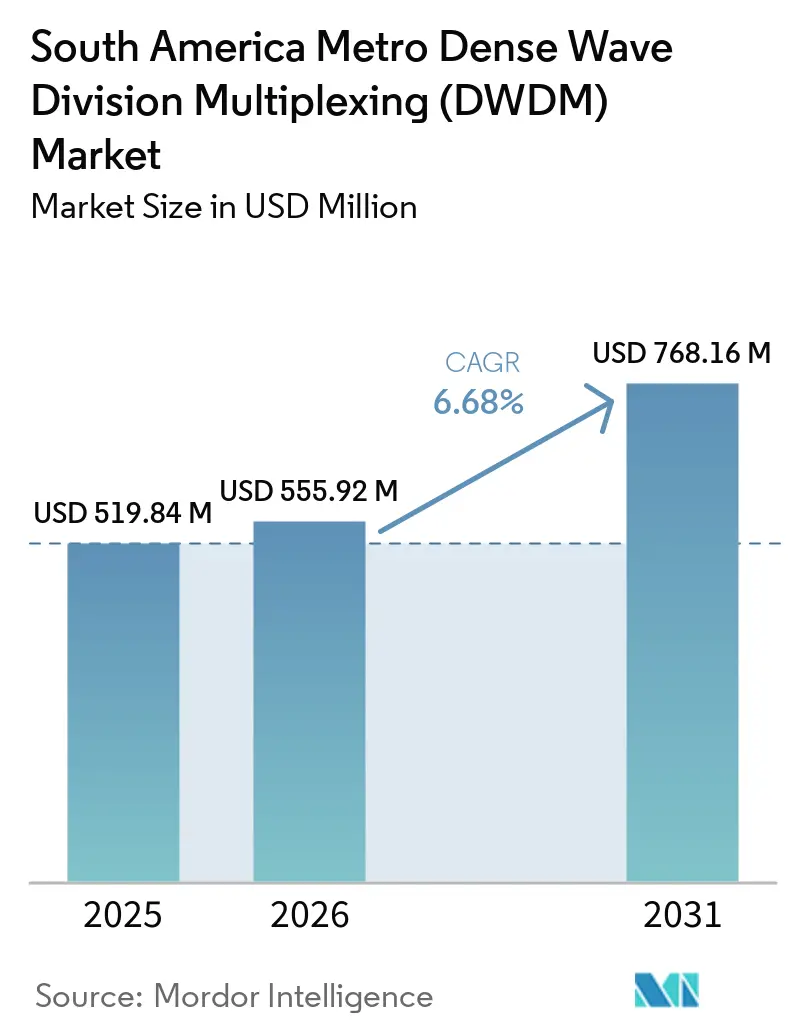
La taille du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud devrait passer de 519,84 millions USD en 2025 à 555,92 millions USD en 2026, et devrait atteindre 768,16 millions USD d'ici 2031, à un CAGR de 6,68 % sur la période 2026-2031. La demande se déplace vers les réseaux optiques métropolitains, car l'infrastructure d'IA, les besoins de transport 5G et l'expansion de la fibre nécessitent davantage de capacité au sein des grandes villes. São Paulo et Buenos Aires reçoivent une attention particulière, car les centres de données et les réseaux mobiles ont besoin de connexions à faible latence entre les points du réseau local. Les obligations de couverture 5G du Brésil rendent difficile pour les opérateurs de reporter une partie de l'investissement requis en fibre. Les optiques cohérentes à plus haute capacité et l'automatisation des réseaux modifient également la sélection des équipements et les méthodes d'approvisionnement. Les fournisseurs qui combinent équipements de transport, gestion logicielle, support local et connaissance réglementaire sont bien positionnés pour répondre à ces exigences.
Principaux enseignements du rapport
- Par composant, le matériel représentait 85,73 % de la part du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud en 2025, tandis que le logiciel devrait se développer à un CAGR de 10,17 % jusqu'en 2031.
- Par capacité de transmission, jusqu'à 100 Gbps représentait 36,84 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud en 2025, tandis que le segment supérieur à 400 Gbps devrait se développer à un CAGR de 10,22 % jusqu'en 2031.
- Par application, le backhaul et fronthaul mobiles représentaient 34,16 % du marché DWDM métro en Amérique du Sud en 2025, tandis que l'interconnexion de centres de données devrait se développer à un CAGR de 9,93 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de communication détenaient 67,78 % du marché DWDM métro en Amérique du Sud en 2025, tandis que les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 10,16 % jusqu'en 2031.
- Par pays, le Brésil détenait 66,42 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud en 2025 et devrait se développer à un CAGR de 7,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mises à niveau du backhaul et fronthaul mobiles 5G | +2.1% | Brésil, avec priorité dans les villes de plus de 200 000 habitants, et Argentine, notamment Buenos Aires, Córdoba et Rosario | Court terme (≤ 2 ans) |
| Expansion de l'interconnexion des centres de données cloud et hyperscale | +1.8% | Brésil, notamment São Paulo, Fortaleza et Rio de Janeiro, avec extension vers Buenos Aires | Court terme (≤ 2 ans) |
| Migration vers les optiques cohérentes 400G et 800G | +1.2% | Brésil, avec extension vers l'Argentine et le Chili | Moyen terme (2-4 ans) |
| Fibérisation et agrégation FTTH | +0.9% | Brésil à l'échelle nationale et Argentine, notamment les déploiements de Telecom Argentina et Claro | Moyen terme (2-4 ans) |
| Concentration des charges de travail IA dans les hubs métro de São Paulo | +0.6% | São Paulo, Campinas, Barueri et Fortaleza | Moyen terme (2-4 ans) |
| Déploiement DWDM des FAI régionaux financé par des fonds | +0.4% | Régions Centre-Ouest, Nord et Nord-Est du Brésil, ainsi que les villes secondaires argentines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mises à niveau de la capacité de backhaul et fronthaul mobiles 5G
Le déploiement autonome de la 5G au Brésil a atteint 464 villes à la fin de 2024. Les engagements spectraux d'Anatel exigent un backhaul en fibre dans 530 sièges municipaux d'ici le 31 décembre 2026. Cette échéance établit une période définie pour les investissements en transport par les opérateurs qui doivent respecter leurs obligations de couverture. Les réseaux 5G en bande médiane utilisent un fronthaul basé sur la fibre, car le trafic eCPRI peut dépasser la capacité des anciennes connexions micro-ondes. Les systèmes DWDM permettent aux opérateurs d'ajouter de la capacité de transport là où la fibre atteint déjà les zones des stations de base. En Argentine, Telecom Argentina a terminé 2025 avec 1 000 sites 5G après en avoir ajouté plus de 800 cette année-là, et visait plus de 2 000 sites d'ici fin 2026. L'effet est concentré dans les réseaux d'agrégation métropolitains plutôt que sur les seules routes longue distance. Chaque nouveau cluster radio nécessite une capacité adéquate entre le réseau d'accès et le cœur métro. Les opérateurs ont également besoin d'une faible latence à chaque point d'agrégation pour prendre en charge les services 5G autonomes. Le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud bénéficie donc lorsque les objectifs de couverture incitent les opérateurs à augmenter la capacité de transport basée sur la fibre. Le plan réseau 2025-2029 d'Anatel a identifié 1 207 municipalités sans backhaul optique, indiquant un travail continu au-delà de la phase de déploiement actuelle.[1]Agência Nacional de Telecomunicações, "Anatel Aprova Plano Estrutural de Redes de Telecomunicações, PERT, Edição 2025-2029," Site officiel d'Anatel, gov.br
Expansion de l'interconnexion des centres de données cloud et hyperscale
São Paulo est devenu le principal site de la région pour l'infrastructure d'IA et les grands campus de centres de données. Ces campus nécessitent des anneaux optiques à faible latence reliant les zones de disponibilité et les installations voisines. Ce besoin diffère des schémas de trafic traditionnels qui dépendaient principalement des liaisons backbone entre les villes. Ascenty a sécurisé 150 MW de nouveaux contrats d'IA et annoncé un plan de 1,2 milliard USD pour 4 centres de données hyperscale dans la zone métropolitaine de São Paulo.[2]Ascenty, "Ascenty Secures 150 Megawatts of New AI Contracts," Ascenty, ascenty.com Le plan comprend une installation conçue pour les charges de travail d'IA à grande échelle. Ces projets créent une demande directe pour des liaisons d'interconnexion de centres de données métro à haute capacité.
Fibérisation et agrégation FTTH
La fibre jusqu'au domicile représentait 77 % des accès haut débit fixe du Brésil à mi-2025. La couche d'agrégation métro doit collecter le trafic de ces boucles d'accès et l'acheminer vers les réseaux backbone. De nombreuses villes secondaires ont encore besoin d'une agrégation optique plus robuste au niveau de leurs nœuds métro. Cet écart soutient un cycle de remplacement et d'expansion pour les systèmes DWDM. Telefonica Brasil a acquis le contrôle total de FiBrasil pour 850 millions BRL (168 millions USD). La transaction a porté le nombre de foyers couverts par Vivo à 30,1 millions dans 444 villes. La consolidation des réseaux peut influencer les achats de transport même en l'absence de nouveau déploiement en zone vierge. Un réseau combiné nécessite souvent des équipements communs, des procédures d'exploitation et des outils de gestion sur l'ensemble de son empreinte. Cela peut amener les acquéreurs à standardiser des plateformes d'agrégation auparavant hétérogènes.
Migration vers les optiques cohérentes 400G et 800G
Les transponders à plus haute capacité permettent aux opérateurs de mieux exploiter leurs actifs en fibre existants. Cela est important dans les corridors urbains denses où la construction de nouveaux conduits peut être difficile et coûteuse. Padtec a vendu 1 000 transponders optiques TMD400G à travers l'Amérique du Sud à mi-2025.[3]Padtec, "Padtec Reaches One Thousand Units Sold of Its 400G Optical Transponder," Padtec, padtec.com.br Les fournisseurs d'accès à Internet représentaient 64 % de ces ventes unitaires. Ce résultat montre que les équipements cohérents 400G ont dépassé un groupe limité d'opérateurs de niveau 1. Il indique également que les fournisseurs régionaux préparent leurs réseaux de transport à des niveaux de trafic plus élevés. BR.Digital a déployé le WaveLogic 6 Extreme de Ciena en août 2025 et a atteint une transmission de 1,1 Tb/s sur une seule longueur d'onde sur des liaisons dépassant 800 km. Le déploiement a démontré l'utilisation de la technologie cohérente à haute capacité sur des routes étendues au Brésil.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux équipements importés et coûts de financement | -1.2% | Brésil et Argentine | Court terme (≤ 2 ans) |
| Pénurie de compétences en ingénierie et maintenance optiques | -0.8% | Brésil à l'échelle nationale et centres urbains d'Argentine | Long terme (≥ 4 ans) |
| Retards liés aux droits de passage municipaux et aux autorisations | -0.5% | Zones métropolitaines brésiliennes et Buenos Aires | Moyen terme (2-4 ans) |
| Contraintes d'alimentation et de site dans les corridors métro denses | -0.3% | Zones métropolitaines de São Paulo et Buenos Aires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte exposition aux équipements importés et coûts de financement élevés
Le Brésil dépend des équipements importés pour 75 à 85 % de la valeur du matériel DWDM. Cette exposition est devenue plus significative après que la résolution GECEX 852/2026 a relevé les droits de douane sur certains produits informatiques et de télécommunications en février 2026. Les taux indiqués étaient de 7,2 %, 12,6 % ou 20 %, selon la classification du produit. Les appareils de transport optique peuvent faire face à des droits d'importation nominaux de 12 à 16 % avant l'ajout de l'IPI et de l'ICMS. Les opérateurs qui ne bénéficient pas du programme ex-tarif peuvent faire face à des augmentations du coût total à l'arrivée de 40 à 60 %. Le processus ex-tarif prend en moyenne 180 jours, ce qui peut prolonger la planification des équipements. Le Brésil a également appliqué un droit antidumping définitif de 2,42 USD par kilogramme sur les câbles à fibres optiques en provenance de Chine pour une durée de 5 ans. Cela ajoute un élément de coût distinct pour les projets nécessitant de nouvelles fibres et des équipements de transport actifs. L'Argentine fait face à des taux d'intérêt de référence élevés et à des restrictions périodiques sur les changes. Ces conditions peuvent prolonger les cycles de financement pour les systèmes optiques cohérents importés. Les systèmes assemblés localement et l'accès au financement domestique peuvent donc affecter la position commerciale des fournisseurs.
Pénurie de compétences spécialisées en ingénierie et maintenance optiques
Le Brésil forme 53 000 professionnels de la technologie par an, alors que la demande est de 159 000.[4]Brasscom, "Brazil Trains Only 53,000 Technology Professionals per Year, but the Market Needs 159,000," Brasscom, brasscom.org.br Le déficit signalé a atteint 530 000 postes sur la période 2021-2025. Les postes en réseaux optiques font partie des rôles les plus spécialisés au sein de ce déficit de compétences. Les réseaux optiques cohérents nécessitent du personnel capable de mettre en service des ROADMs, de résoudre les problèmes d'OSNR et de planifier des liaisons WDM. Ces tâches requièrent des connaissances en photonique et une expérience terrain spécifique aux fournisseurs. Les éléments disponibles indiquent que les entreprises ont du mal à trouver des personnes possédant cette combinaison de compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la gestion logicielle soutient une base dominée par le matériel
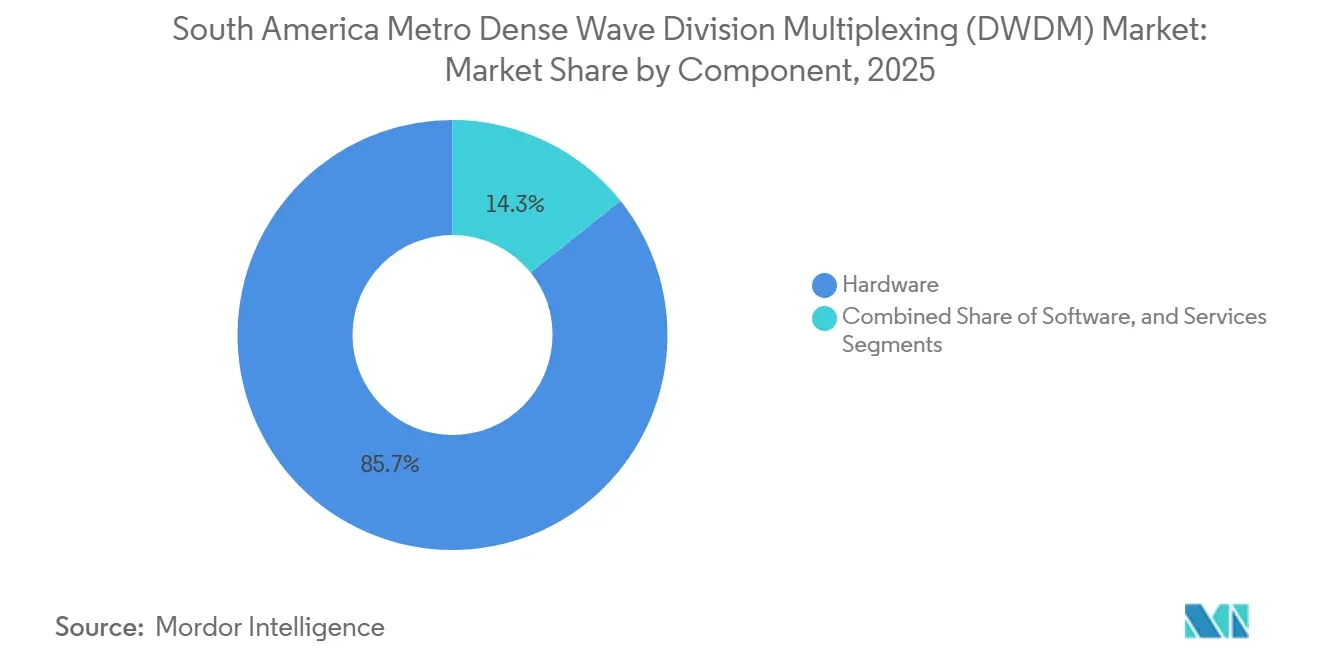
Le matériel représentait 85,73 % de la part du marché DWDM métro en Amérique du Sud en 2025. Cette part reflète le capital requis pour les cartes de ligne cohérentes 400G et les châssis ROADM à grille flexible. Ces systèmes restent au cœur des grands projets de construction de réseaux dans la région. Les dépenses en matériel comprennent également les équipements nécessaires pour augmenter la capacité sur les sites métro établis. Les services représentent la demande restante en composants via des contrats d'intégration, de déploiement et de support. NEC a coordonné l'intégration système pour la modernisation du backbone d'Eletronet, couvrant 8 000 km de nouvelles routes en fibre dans 23 États brésiliens.
Le logiciel devrait se développer à un CAGR de 10,17 % jusqu'en 2031, le taux le plus élevé parmi les composants. Les opérateurs utilisent des logiciels pour gérer les réseaux multifournisseurs, automatiser le provisionnement des longueurs d'onde et analyser les performances sur plusieurs couches. Ces fonctions deviennent plus précieuses à mesure que les réseaux ajoutent davantage de sites et des longueurs d'onde à plus haute capacité. Adtran a introduit un routeur de périphérie à l'échelle du térabit en 2026, intégré à son FSP 3000 IP OLS et aux optiques cohérentes ZR ou ZR+. La conception étend le transport de périphérie 400G et réduit le besoin d'équipements transponders séparés. La gestion logicielle peut par conséquent représenter une part plus importante de chaque élément de réseau déployé.


Par capacité de transmission : les vitesses plus élevées modifient l'économie des réseaux métro
Le niveau jusqu'à 100 Gbps représentait 36,84 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud en 2025. Sa position reflète une base installée importante de systèmes métro plus anciens. De nombreux opérateurs n'ont pas atteint le seuil financier pour remplacer entièrement ces systèmes. Les niveaux 200 Gbps et 400 Gbps servent d'options de transition pour les opérateurs qui modernisent certains nœuds cœur. Cette approche permet aux opérateurs d'améliorer les routes clés tout en conservant les équipements plus anciens dans les anneaux d'agrégation. Elle soutient également la demande d'équipements sur plus d'un niveau de vitesse simultanément.
Le segment supérieur à 400 Gbps devrait se développer à un CAGR de 10,22 % jusqu'en 2031. Le segment est soutenu par les routes d'interconnexion de centres de données entre les campus hyperscale et les installations de colocation au Brésil. Scala Data Centers, Lightera et Nokia ont réalisé la première preuve de concept de fibre à cœur creux AccuCore en Amérique du Sud sur le campus de Scala à São Paulo en novembre 2025. La plateforme Nokia 1830 PSI-M et le chipset photonique PSE-6 de sixième génération ont été utilisés dans la démonstration. Le projet a montré une voie possible vers une capacité de longueur d'onde plus élevée au fil du temps. Sa pertinence réside dans le test d'améliorations de capacité qui pourraient réduire les limitations de la fibre monomode conventionnelle.
Par application : l'interconnexion de centres de données génère une nouvelle demande
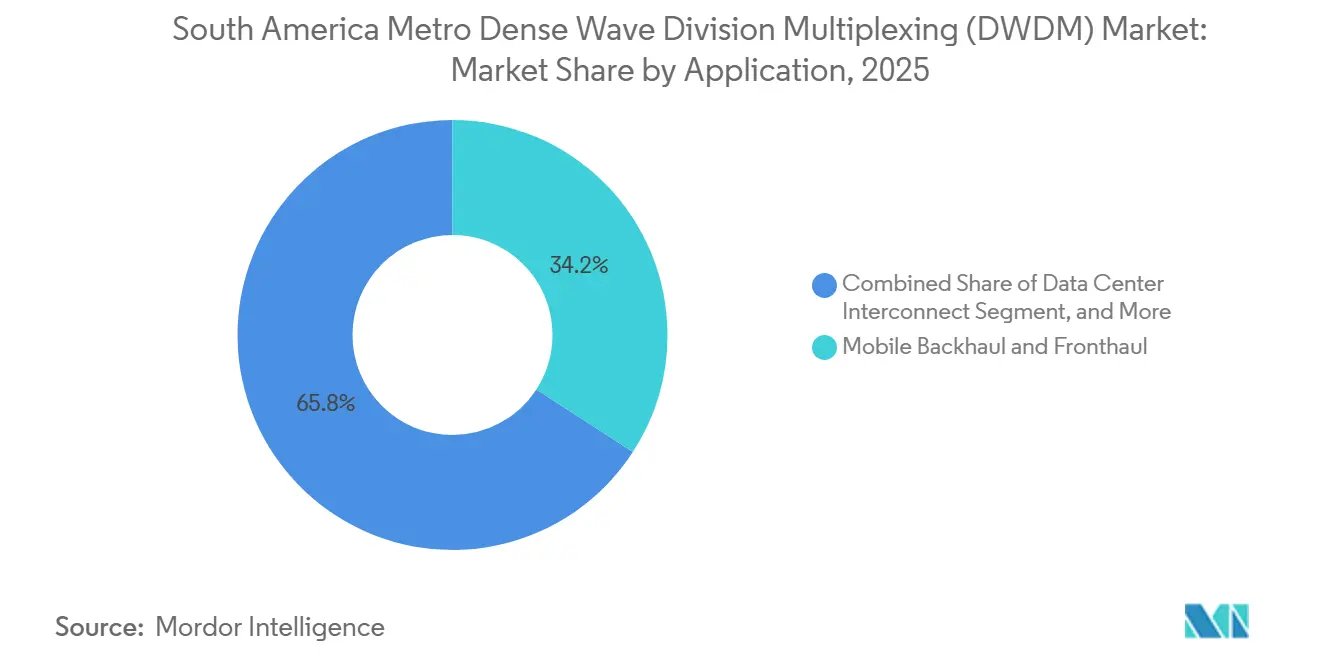
Le backhaul et fronthaul mobiles représentaient 34,16 % de la part du marché DWDM métro en Amérique du Sud en 2025. Les exigences contraignantes de déploiement 5G au Brésil et en Argentine ont soutenu la position dominante de cette application. Chaque expansion d'un cluster radio mobile accroît le besoin de transport basé sur la fibre sur les sites d'agrégation métro. Les liaisons de backhaul acheminent le trafic des sites cellulaires vers les réseaux cœur. Les liaisons de fronthaul soutiennent la connexion entre les unités radio et les fonctions de traitement centralisées. L'application reste étroitement liée au rythme du déploiement 5G et à la disponibilité de la fibre.
L'interconnexion de centres de données devrait se développer à un CAGR de 9,93 % jusqu'en 2031. Tecto Data Centers a déployé 864 fibres optiques en utilisant la technologie de ruban enroulable avec V.tal et Lightera en août 2026. Le déploiement a interconnecté ses installations TFOR2 et TFOR3 à Fortaleza. Ce projet a montré que les investissements en interconnexion de centres de données s'étendent au-delà de São Paulo vers d'autres sites d'IA et de cloud. L'agrégation haut débit reste également importante, car les fournisseurs d'accès à Internet régionaux modernisent leurs anneaux métro. Les réseaux de services publics, les services optiques gouvernementaux et les réseaux d'entreprises privées constituent un groupe stable d'autres applications.
Par utilisateur final : les fournisseurs de cloud gagnent en influence dans les achats d'équipements
Les fournisseurs de services de communication détenaient 67,78 % de la part du marché DWDM métro en Amérique du Sud en 2025. Leur position repose sur l'exploitation simultanée de sites 5G, de réseaux haut débit en fibre et de routes backbone longue distance. Cette combinaison crée un large besoin de capacité de transport métro parmi les fournisseurs de services. Ils restent des acheteurs importants d'équipements, de services d'intégration et de systèmes de gestion de réseau. Les organisations gouvernementales soutiennent également la demande via des programmes de connectivité. L'initiative Norte Conectado du Brésil a alloué 1,3 milliard BRL (254,85 millions USD) pour 12 000 km de fibre immergée dans les rivières de la région amazonienne.
Les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 10,16 % jusqu'en 2031. Ces acheteurs renforcent leur rôle à mesure que de nouvelles installations nécessitent des connexions optiques directes entre les sites. Leurs fenêtres d'approvisionnement de 3 à 6 mois sont plus courtes que les cycles de 12 à 18 mois courants dans les achats télécom. Cela modifie le calendrier d'engagement des fournisseurs et la planification commerciale. Les entreprises représentent également une source distincte de demande. Silica Networks a étendu la fibre aux sites miniers de lithium à Salta, en Argentine, en août 2026, montrant un cas d'usage précoce du transport optique dans des sites industriels.
Analyse géographique
Le Brésil représentait 66,42 % de la taille du marché DWDM métro en Amérique du Sud en 2025 et devrait se développer à un CAGR de 7,07 % jusqu'en 2031. Sa demande combine les activités de conformité 5G, la construction de centres de données et les investissements dans une infrastructure optique neutre. São Paulo représentait environ 76 % de la capacité de centres de données en service au Brésil. Les nouveaux campus d'Ascenty, Equinix, Odata et Ada Infrastructure ajoutent une capacité prête pour l'IA dans le corridor Campinas, Osasco et Barueri. Chaque site devient un point de demande local pour les anneaux d'interconnexion de centres de données.
Le câble sous-marin Firmina de Google doit entrer en service en 2026 et reliera la côte Est des États-Unis au Brésil, à l'Uruguay et à l'Argentine. Le système de 14 517 km ajoute du trafic international qui doit être distribué aux points d'atterrissage à São Paulo et Rio de Janeiro. Cela accroît l'importance de la capacité optique locale autour de ces sites. Le plan 2025-2029 d'Anatel a identifié 1 207 municipalités sans backhaul optique. Le plan fournit un cadre continu pour les investissements réseau après la principale phase de déploiement 5G. La vaste géographie du Brésil signifie que les routes régionales et les mises à niveau de l'agrégation métro doivent progresser ensemble.
L'Argentine est le deuxième marché, avec des dépenses concentrées à Buenos Aires et, dans une moindre mesure, à Córdoba et Rosario. Telecom Argentina a déclaré 1,48 billion ARS (1,02 milliard USD) de dépenses d'investissement en 2025. Claro Argentina s'est engagée à investir 500 millions USD en 2026 dans la fibre, la 5G et son premier centre de données à Buenos Aires. La migration de Telecentro de la fibre hybride coaxiale vers la fibre, d'un montant de 400 millions USD, était achevée à 25 % en 2026 et progressait à un rythme de 225 000 à 250 000 foyers par trimestre. Le Pérou attire également l'attention après qu'AWS a lancé des connexions Direct Connect de 100 Gbps avec chiffrement MACsec au centre de données Cirion Lima en juillet 2026.
Paysage concurrentiel
Le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud est modérément concentré, Huawei Technologies, Nokia et Ciena détenant les positions de revenus les plus importantes. Padtec joue un rôle différencié au Brésil en tant que seul fabricant de systèmes optiques coté en bourse localement, avec accès au financement de projets éligibles au BNDES. Cet accès est important lorsque les coûts des équipements importés et les conditions de financement influencent les décisions de projet. Silica Networks Argentina, Datacom, Smartoptics, Ribbon Communications et PacketLight Networks servent des opportunités sélectionnées dans l'agrégation pour les fournisseurs d'accès à Internet, les systèmes métro compacts et l'interconnexion de centres de données. Ces entreprises répondent à des cas d'usage dans lesquels les acheteurs peuvent rechercher une portée produit plus étroite ou un engagement commercial plus flexible.
Nokia a participé au projet de modernisation 2026 d'Eletronet via ses plateformes 1830 PSS et GX. Elle a également soutenu la preuve de concept de fibre à cœur creux de Scala, Lightera et Nokia en 2025 via sa plateforme optique 1830 PSI-M. Ces projets démontrent la présence de Nokia dans la modernisation de grands backbones et dans les essais de technologies optiques en phase précoce. Le WaveLogic 6 Extreme de Ciena a été déployé par BR.Digital en août 2025 pour une transmission sur une seule longueur d'onde de 1,1 Tb/s sur des liaisons de plus de 800 km. Ce résultat a renforcé la position de Ciena dans la catégorie de capacité supérieure à 400G.
Padtec a signé un accord de distribution avec le groupe argentin Datco en juillet 2026. L'accord couvre les équipements DWDM, les routeurs et les commutateurs de Padtec en Argentine, au Brésil, au Chili, au Pérou, à Porto Rico et en Uruguay. Il s'appuie sur une relation de 18 ans entre Padtec et la filiale de Datco, Silica Networks. Padtec a également créé Padtec Marine Networks et acquis une participation de 85 % dans LEV Brasil en juin 2026. Ces actions étendent la participation de l'entreprise dans l'infrastructure optique sous-marine et côtière.
Leaders du secteur de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud
Huawei Technologies Co., Ltd.
Nokia Corporation
Ciena Corporation
Padtec S.A.
PacketLight Networks Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Tecto Data Centers, en partenariat avec V.tal et Lightera, a déployé 864 fibres optiques en utilisant la technologie de ruban enroulable pour interconnecter ses installations TFOR2 et TFOR3 à Fortaleza, soutenant la croissance des charges de travail d'IA et de cloud dans l'un des sites hyperscale émergents d'Amérique du Sud.
- Août 2026 : DE-CIX et Eletronet ont annoncé un partenariat pour étendre l'infrastructure d'interconnexion du Brésil. Le partenariat utilise le réseau OPGW de 18 000 km d'Eletronet et ses 170 centres de données de périphérie, avec une expansion prévue à 26 000 km et 255 centres de données de périphérie dans 23 États d'ici fin 2026.
- Juillet 2026 : Padtec a signé un accord de distribution stratégique avec le groupe argentin Datco pour distribuer des équipements DWDM, des routeurs et des commutateurs en Argentine, au Brésil, au Chili, au Pérou, à Porto Rico et en Uruguay.
- Juillet 2026 : AWS a étendu Direct Connect au centre de données Cirion Lima à des connexions dédiées de 100 Gbps avec chiffrement MACsec, une première capacité de ce type au Pérou.


Périmètre du rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud
Les revenus du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud sont générés par la vente de matériel DWDM, de licences et d'abonnements logiciels, ainsi que par les services associés de déploiement, d'intégration, de gestion de réseau, de maintenance et de support fournis aux fournisseurs de services de communication, aux fournisseurs de cloud et de centres de données, aux entreprises, aux organisations gouvernementales et aux autres utilisateurs finaux.
Le rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud est segmenté par composant (matériel, logiciel et services), capacité de transmission (jusqu'à 100 Gbps, 200 Gbps, 400 Gbps et supérieur à 400 Gbps), application (interconnexion de centres de données, backhaul et fronthaul mobiles, agrégation haut débit et réseau d'accès, et autres applications), utilisateur final (fournisseurs de services de communication, fournisseurs de cloud et de centres de données, entreprises, et secteur gouvernemental et public) et pays (Brésil, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Jusqu'à 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Supérieur à 400 Gbps |
| Interconnexion de centres de données |
| Backhaul et fronthaul mobiles |
| Agrégation haut débit et réseau d'accès |
| Autres applications |
| Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données |
| Entreprises |
| Secteur gouvernemental et public |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par capacité de transmission | Jusqu'à 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Supérieur à 400 Gbps | |
| Par application | Interconnexion de centres de données |
| Backhaul et fronthaul mobiles | |
| Agrégation haut débit et réseau d'accès | |
| Autres applications | |
| Par utilisateur final | Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données | |
| Entreprises | |
| Secteur gouvernemental et public | |
| Par pays | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud ?
La taille du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud est estimée à 555,92 millions USD en 2026 et devrait atteindre 768,16 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de systèmes DWDM métro en Amérique du Sud ?
Les exigences de backhaul 5G, la construction de centres de données orientés IA, l'expansion de l'accès en fibre et les optiques cohérentes à plus haute capacité soutiennent la demande.
Quel pays est en tête de la demande de multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Sud ?
Le Brésil détenait une part de 66,42 % en 2025 et devrait se développer à un CAGR de 7,07 % jusqu'en 2031.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
L'interconnexion de centres de données devrait se développer à un CAGR de 9,93 % jusqu'en 2031, car les installations ont besoin de liaisons optiques à faible latence.
Quels utilisateurs finaux augmentent leurs achats le plus rapidement ?
Les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 10,16 % jusqu'en 2031, soutenus par le développement de nouveaux campus.
Quelles contraintes affectent le déploiement des systèmes optiques métro ?
Les coûts d'importation, les conditions de financement, les pénuries de compétences optiques spécialisées, les retards d'autorisation et les limitations d'alimentation sur les sites denses peuvent retarder le déploiement.
Dernière mise à jour de la page le:



