
Tamaño y Participación del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
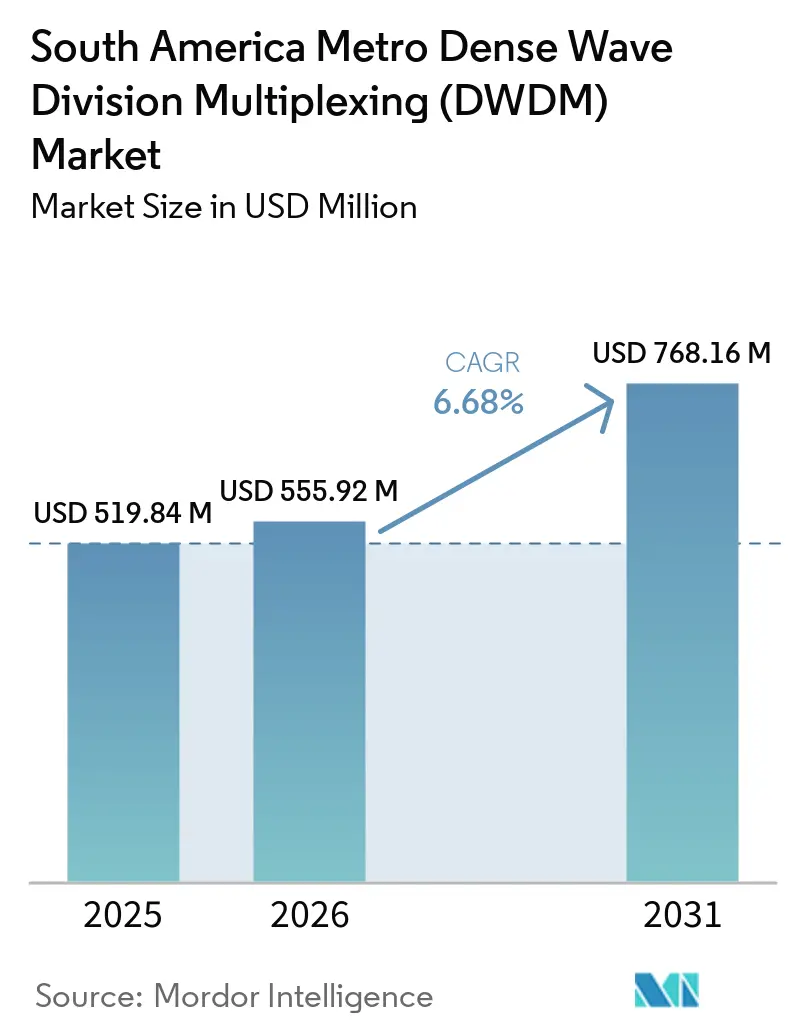
| Tamaño del mercado en el año base (2025) | 519.84 Millones de dólares |
| Tamaño del Mercado (2026) | 555.92 Millones de dólares |
| Tamaño del Mercado (2031) | 768.16 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.68 % |
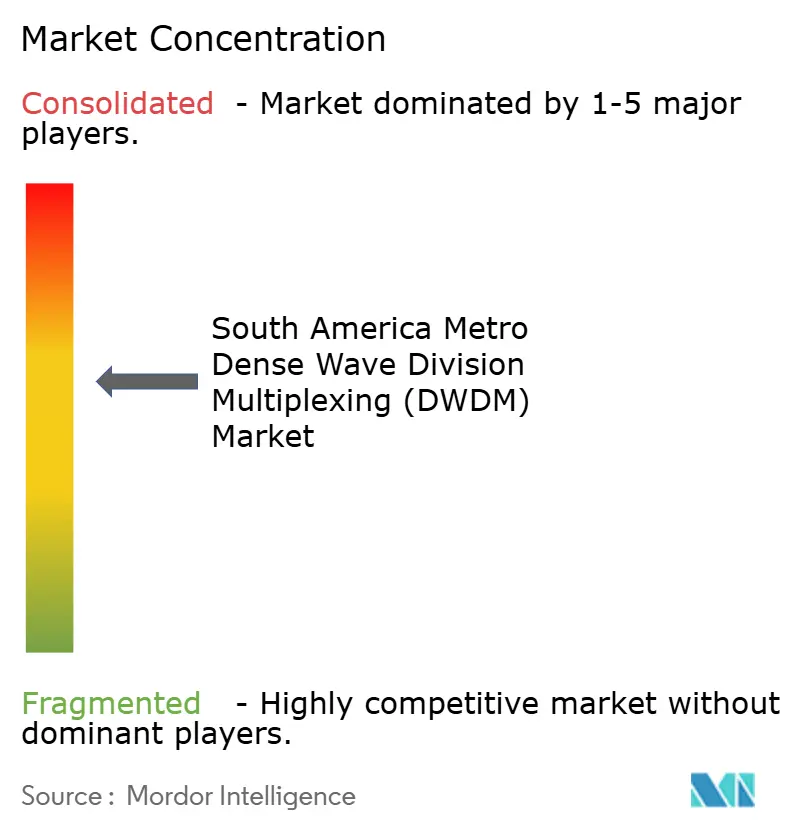
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur por Mordor Intelligence
Se espera que el tamaño del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur crezca de 519,84 millones de USD en 2025 a 555,92 millones de USD en 2026, y se prevé que alcance 768,16 millones de USD en 2031, a una CAGR del 6,68% durante 2026-2031. La demanda se está desplazando hacia las redes ópticas metropolitanas a medida que la infraestructura de IA, las necesidades de transporte 5G y la expansión de la fibra requieren mayor capacidad dentro de las principales ciudades. São Paulo y Buenos Aires están recibiendo atención porque los centros de datos y las redes móviles necesitan conexiones de baja latencia entre los puntos de red locales. Las obligaciones de cobertura 5G de Brasil dificultan que los operadores pospongan parte de la inversión en fibra requerida. La óptica coherente de mayor capacidad y la automatización de redes también están cambiando la selección de equipos y los métodos de adquisición. Los proveedores que combinan equipos de transporte, gestión de software, soporte local y conocimiento regulatorio están posicionados para atender estos requisitos.
Conclusiones Clave del Informe
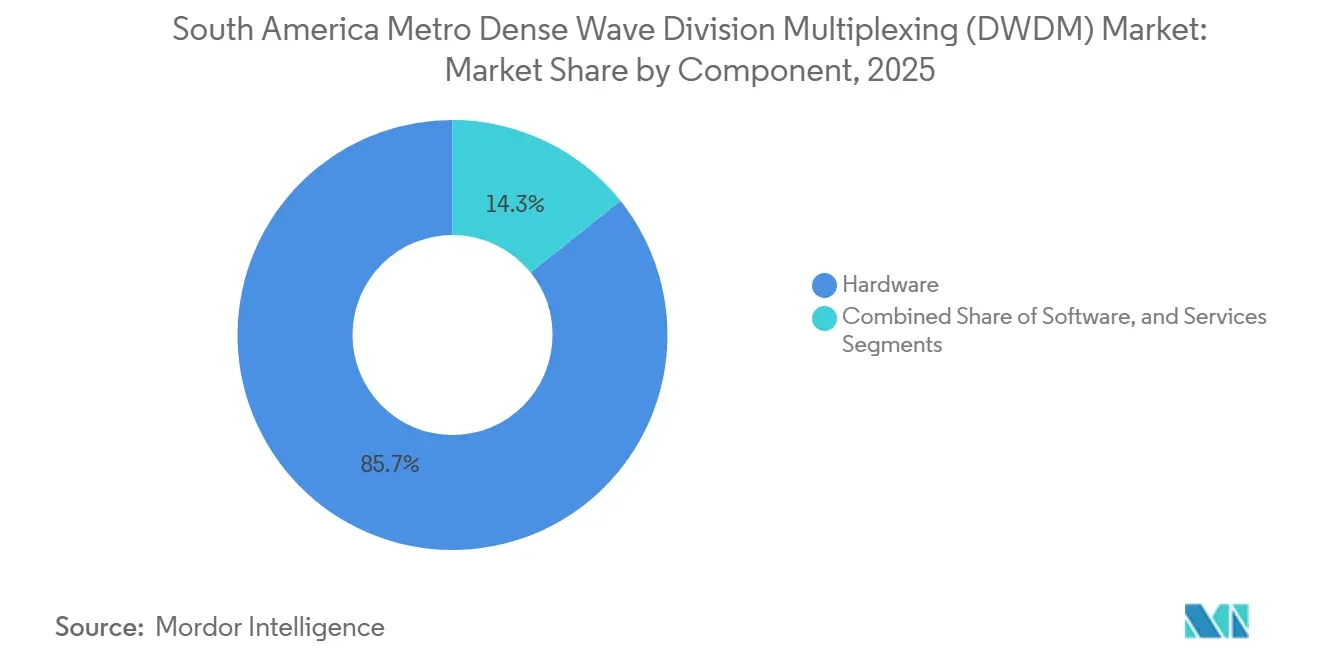
- Por componente, el hardware representó el 85,73% del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur en 2025, mientras que se proyecta que el software se expanda a una CAGR del 10,17% hasta 2031.
- Por capacidad de transmisión, hasta 100 Gbps representó el 36,84% del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur en 2025, mientras que se proyecta que por encima de 400 Gbps se expanda a una CAGR del 10,22% hasta 2031.
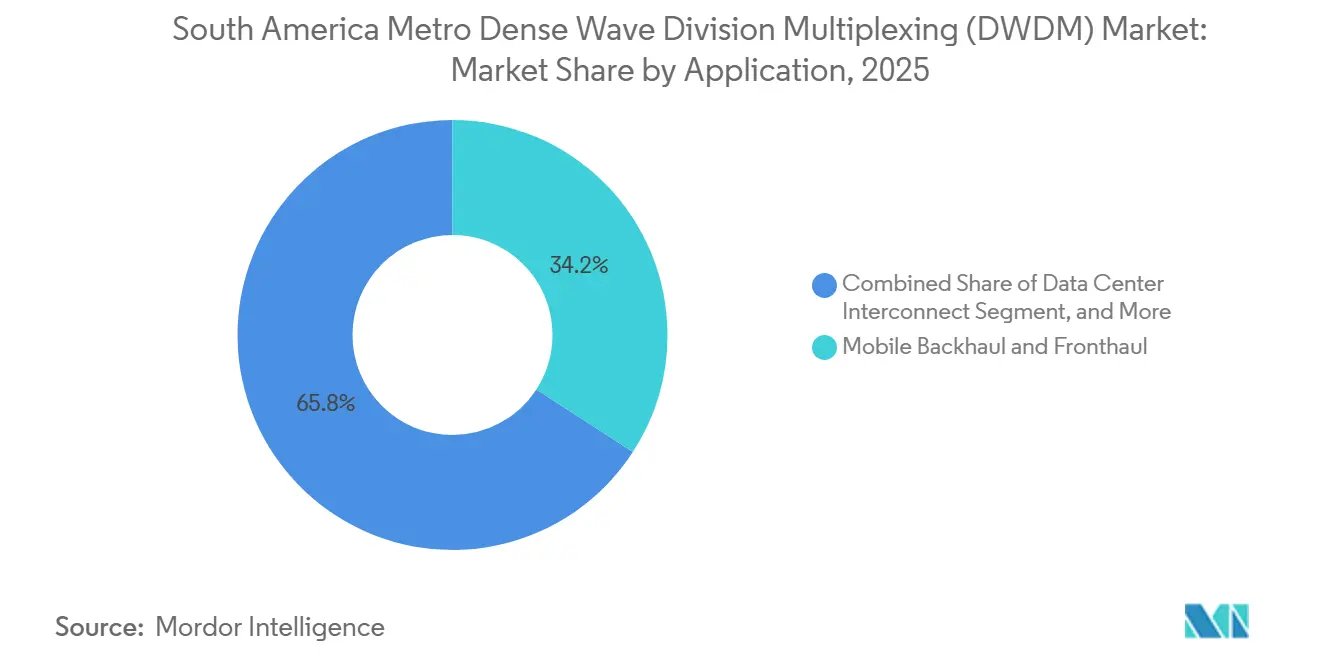
- Por aplicación, el backhaul y fronthaul móvil representó el 34,16% del mercado DWDM metro de América del Sur en 2025, mientras que se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,93% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicación representaron el 67,78% del mercado DWDM metro de América del Sur en 2025, mientras que se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 10,16% hasta 2031.
- Por país, Brasil representó el 66,42% del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur en 2025 y se proyecta que se expanda a una CAGR del 7,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Actualizaciones de Capacidad de Backhaul y Fronthaul Móvil 5G | +2.1% | Brasil, con prioridad en ciudades con más de 200.000 habitantes, y Argentina, incluidas Buenos Aires, Córdoba y Rosario | Corto plazo (≤ 2 años) |
| Expansión de la Interconexión de Centros de Datos en la Nube e Hiperescala | +1.8% | Brasil, incluidas São Paulo, Fortaleza y Río de Janeiro, con extensión hacia Buenos Aires | Corto plazo (≤ 2 años) |
| Migración a Óptica Coherente de 400G y 800G | +1.2% | Brasil, con extensión hacia Argentina y Chile | Mediano plazo (2-4 años) |
| Fiberización y Agregación FTTH | +0.9% | Brasil a nivel nacional y Argentina, incluidas las expansiones de Telecom Argentina y Claro | Mediano plazo (2-4 años) |
| Concentración de Cargas de Trabajo de IA en los Centros Metropolitanos de São Paulo | +0.6% | São Paulo, Campinas, Barueri y Fortaleza | Mediano plazo (2-4 años) |
| Expansión DWDM de ISP Regionales Habilitada por Financiamiento | +0.4% | Regiones Centro-Oeste, Norte y Nordeste de Brasil, más ciudades secundarias argentinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Actualizaciones de Capacidad de Backhaul y Fronthaul Móvil 5G
El despliegue autónomo de 5G en Brasil alcanzó 464 ciudades a finales de 2024. Los compromisos de espectro de Anatel requieren backhaul de fibra en 530 cabeceras municipales antes del 31 de diciembre de 2026. Este plazo establece un período definido para la inversión en transporte por parte de los operadores que necesitan cumplir con las obligaciones de cobertura. Las redes 5G de banda media utilizan fronthaul basado en fibra porque el tráfico eCPRI puede superar la capacidad de las conexiones de microondas más antiguas. Los sistemas DWDM permiten a los operadores añadir capacidad de transporte donde la fibra ya llega a las áreas de estaciones base. En Argentina, Telecom Argentina terminó 2025 con 1.000 sitios 5G tras añadir más de 800 ubicaciones ese año, y apuntaba a más de 2.000 sitios para finales de 2026. El efecto se concentra en las redes de agregación metropolitana más que solo en las rutas de larga distancia. Cada nuevo clúster de radio necesita capacidad adecuada entre la red de acceso y el núcleo metropolitano. Los operadores también necesitan baja latencia en cada punto de agregación para soportar los servicios 5G autónomos. El mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur se beneficia, por tanto, cuando los objetivos de cobertura llevan a los operadores a aumentar la capacidad de transporte respaldada por fibra. El plan de red 2025-2029 de Anatel identificó 1.207 municipios sin backhaul óptico, lo que indica trabajo continuo más allá de la fase de despliegue actual.[1]Agência Nacional de Telecomunicações, "Anatel Aprova Plano Estrutural de Redes de Telecomunicações, PERT, Edição 2025-2029," Sitio Web Oficial de Anatel, gov.br
Expansión de la Interconexión de Centros de Datos en la Nube e Hiperescala
São Paulo se ha convertido en la principal ubicación de la región para infraestructura de IA y grandes campus de centros de datos. Estos campus requieren anillos ópticos de baja latencia que conecten zonas de disponibilidad e instalaciones cercanas. Esta necesidad difiere de los patrones de tráfico tradicionales que dependían principalmente de los enlaces troncales entre ciudades. Ascenty aseguró 150 MW de nuevos contratos de IA y anunció un plan de 1.200 millones de USD para 4 centros de datos de hiperescala en el área metropolitana de São Paulo.[2]Ascenty, "Ascenty Asegura 150 Megavatios de Nuevos Contratos de IA," Ascenty, ascenty.com El plan incluye una instalación diseñada para cargas de trabajo de IA a gran escala. Estos proyectos crean demanda directa de enlaces de interconexión de centros de datos metropolitanos de alta capacidad.
Fiberización y Agregación FTTH
La fibra hasta el hogar representó el 77% del acceso de banda ancha fija de Brasil a mediados de 2025. La capa de agregación metropolitana debe recoger el tráfico de estos bucles de acceso y transportarlo hacia las redes troncales. Muchas ciudades secundarias aún necesitan una agregación óptica más sólida en sus nodos metropolitanos. Esa brecha respalda un ciclo de reemplazo y expansión para los sistemas DWDM. Telefonica Brasil adquirió el control total de FiBrasil por 850 millones de BRL (168 millones de USD). La transacción aumentó los hogares pasados por Vivo a 30,1 millones en 444 ciudades. La consolidación de redes puede influir en las compras de transporte incluso cuando no hay una nueva construcción desde cero. Una red combinada a menudo necesita equipos comunes, procedimientos operativos y herramientas de gestión en toda su huella. Esto puede llevar a los adquirentes a estandarizar plataformas de agregación previamente mixtas.
Migración a Óptica Coherente de 400G y 800G
Los transpondedores de mayor capacidad permiten a los operadores aprovechar mejor los activos de fibra existentes. Esto es importante en los corredores urbanos densos donde la construcción de nuevos conductos puede ser difícil y costosa. Padtec vendió 1.000 transpondedores ópticos TMD400G en América del Sur a mediados de 2025.[3]Padtec, "Padtec Alcanza Mil Unidades Vendidas de su Transpondedor Óptico 400G," Padtec, padtec.com.br Los proveedores de servicios de internet representaron el 64% de estas ventas unitarias. El resultado muestra que el equipo coherente 400G ha superado a un grupo limitado de operadores de nivel 1. También indica que los proveedores regionales están preparando sus redes de transporte para niveles de tráfico más altos. BR.Digital desplegó Ciena WaveLogic 6 Extreme durante agosto de 2025 y logró una transmisión de 1,1 Tb/s en una sola longitud de onda en enlaces que superan los 800 km. El despliegue demostró el uso de tecnología coherente de alta capacidad en rutas extendidas en Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Equipos Importados y Costos de Financiamiento | -1.2% | Brasil y Argentina | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Ingeniería y Mantenimiento Óptico | -0.8% | Brasil a nivel nacional y centros urbanos de Argentina | Largo plazo (≥ 4 años) |
| Retrasos en Permisos y Derechos de Paso Municipales | -0.5% | Áreas metropolitanas brasileñas y Buenos Aires | Mediano plazo (2-4 años) |
| Restricciones de Energía y Espacio en Corredores Metropolitanos Densos | -0.3% | Áreas metropolitanas de São Paulo y Buenos Aires | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Exposición a Equipos Importados y Costos de Financiamiento
Brasil depende de equipos importados para el 75-85% del valor del hardware DWDM. Esta exposición se volvió más significativa después de que la Resolución GECEX 852/2026 elevara los aranceles sobre determinados productos de tecnología de la información y telecomunicaciones en febrero de 2026. Las tasas listadas fueron del 7,2%, 12,6% o 20%, según la clasificación del producto. Los aparatos de transporte óptico pueden enfrentar aranceles de importación nominales del 12-16% antes de añadir el IPI y el ICMS. Los operadores que no califican para el programa ex-arancel pueden enfrentar aumentos en el costo total de desembarque del 40-60%. El proceso ex-arancel promedia 180 días, lo que puede extender la planificación de equipos. Brasil también aplicó un arancel antidumping definitivo de 2,42 USD por kilogramo sobre cables de fibra óptica procedentes de China por 5 años. Esto añade un elemento de costo separado para los proyectos que requieren nueva fibra y equipos de transporte activos. Argentina enfrenta altas tasas de interés de referencia y restricciones periódicas de divisas. Esas condiciones pueden extender los ciclos de financiamiento para los sistemas ópticos coherentes importados. Los sistemas ensamblados localmente y el acceso a financiamiento doméstico pueden, por tanto, afectar la posición comercial de los proveedores.
Escasez de Habilidades Especializadas en Ingeniería y Mantenimiento Óptico
Brasil forma 53.000 profesionales tecnológicos al año, mientras que la demanda es de 159.000.[4]Brasscom, "Brasil Forma Solo 53.000 Profesionales Tecnológicos por Año, pero el Mercado Necesita 159.000," Brasscom, brasscom.org.br El déficit reportado alcanzó 530.000 puestos durante 2021-2025. Los puestos de redes ópticas se encuentran entre los roles más especializados dentro de esa brecha de habilidades. Las redes ópticas coherentes necesitan personal que pueda poner en servicio ROADMs, solucionar problemas de OSNR y planificar enlaces WDM. Estas tareas requieren conocimientos de fotónica y experiencia de campo específica del proveedor. La evidencia disponible indica que las empresas tienen dificultades para encontrar personas con esta combinación de habilidades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Gestión de Software Respalda una Base Liderada por Hardware
El hardware representó el 85,73% de la participación del mercado DWDM metro de América del Sur en 2025. La participación reflejó el capital requerido para tarjetas de línea coherentes 400G y chasis ROADM de cuadrícula flexible. Estos sistemas siguen siendo centrales en los principales proyectos de construcción de redes en la región. El gasto en hardware también incluye los equipos necesarios para ampliar la capacidad en los sitios metropolitanos establecidos. Los servicios representan la demanda restante de componentes a través de contratos de integración, despliegue y soporte. NEC coordinó la integración de sistemas para la modernización de la red troncal de Eletronet, abarcando 8.000 km de nuevas rutas de fibra en 23 estados brasileños.
Se proyecta que el software se expanda a una CAGR del 10,17% hasta 2031, la tasa más alta entre los componentes. Los operadores utilizan software para gestionar redes de múltiples proveedores, automatizar el aprovisionamiento de longitudes de onda y analizar el rendimiento entre capas. Estas funciones se vuelven más valiosas a medida que las redes añaden más sitios y longitudes de onda de mayor capacidad. Adtran introdujo un enrutador de borde a escala de terabit en 2026 que se integra con su FSP 3000 IP OLS y óptica coherente ZR o ZR+. El diseño extiende el transporte de borde 400G y reduce la necesidad de equipos transpondedores separados. La gestión de software puede, en consecuencia, convertirse en una parte más grande de cada elemento de red desplegado.


Por Capacidad de Transmisión: Las Velocidades Más Altas Cambian la Economía de las Redes Metropolitanas
El nivel de hasta 100 Gbps representó el 36,84% del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur en 2025. Su posición refleja una base instalada considerable de sistemas metropolitanos más antiguos. Muchos operadores no han alcanzado el umbral financiero para reemplazar completamente estos sistemas. Los niveles de 200 Gbps y 400 Gbps sirven como opciones de transición para los operadores que actualizan nodos centrales seleccionados. Este enfoque permite a los operadores mejorar rutas clave mientras retienen equipos más antiguos en los anillos de agregación. También respalda la demanda de equipos en más de 1 nivel de velocidad simultáneamente.
Se proyecta que el segmento por encima de 400 Gbps se expanda a una CAGR del 10,22% hasta 2031. El segmento está respaldado por rutas de interconexión de centros de datos entre campus de hiperescala e instalaciones de colocación en Brasil. Scala Data Centers, Lightera y Nokia completaron la primera prueba de concepto de fibra de núcleo hueco AccuCore de América del Sur en el campus de Scala en São Paulo en noviembre de 2025. La plataforma Nokia 1830 PSI-M y el chipset fotónico PSE-6 de sexta generación se utilizaron en la demostración. El proyecto mostró un posible camino hacia una mayor capacidad de longitud de onda con el tiempo. Su relevancia radica en probar mejoras de capacidad que podrían reducir las limitaciones de la fibra monomodo convencional.
Por Aplicación: La Interconexión de Centros de Datos Añade Nueva Demanda
El backhaul y fronthaul móvil representó el 34,16% de la participación del mercado DWDM metro de América del Sur en 2025. Los requisitos vinculantes de despliegue 5G en Brasil y Argentina respaldaron la posición líder de la aplicación. Cada expansión de un clúster de radio móvil aumenta la necesidad de transporte basado en fibra en los sitios de agregación metropolitana. Los enlaces de backhaul transportan el tráfico desde los sitios de celdas hacia las redes centrales. Los enlaces de fronthaul soportan la conexión entre las unidades de radio y las funciones de procesamiento centralizado. La aplicación sigue estrechamente vinculada al ritmo del despliegue 5G y la disponibilidad de fibra.
Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,93% hasta 2031. Tecto Data Centers desplegó 864 fibras ópticas utilizando tecnología de cinta enrollable con V.tal y Lightera durante agosto de 2026. El despliegue interconectó sus instalaciones TFOR2 y TFOR3 en Fortaleza. Este proyecto mostró que la inversión en interconexión de centros de datos se está extendiendo más allá de São Paulo hacia otras ubicaciones de IA y nube. La agregación de banda ancha también sigue siendo importante, ya que los proveedores de servicios de internet regionales actualizan los anillos metropolitanos. Las redes de servicios públicos, los servicios ópticos gubernamentales y las redes empresariales privadas proporcionan un grupo estable de otras aplicaciones.
Por Usuario Final: Los Proveedores de Nube Ganan Influencia en la Compra de Equipos
Los proveedores de servicios de comunicación representaron el 67,78% de la participación del mercado DWDM metro de América del Sur en 2025. Su posición se basa en la operación simultánea de sitios 5G, redes de banda ancha de fibra y rutas troncales de larga distancia. Esta combinación crea una amplia necesidad de capacidad de transporte metropolitano entre los proveedores de servicios. Siguen siendo compradores importantes de equipos, servicios de integración y sistemas de gestión de redes. Las organizaciones gubernamentales también respaldan la demanda a través de programas de conectividad. La iniciativa Norte Conectado de Brasil asignó 1.300 millones de BRL (254,85 millones de USD) para 12.000 km de fibra sumergida en ríos en la región amazónica.
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 10,16% hasta 2031. Estos compradores están aumentando su papel a medida que las nuevas instalaciones necesitan conexiones ópticas directas entre sitios. Sus ventanas de adquisición de 3 a 6 meses son más cortas que los ciclos de 12 a 18 meses comunes en la adquisición de telecomunicaciones. Esto cambia el momento del compromiso con los proveedores y la planificación comercial. Las empresas también representan una fuente distinta de demanda. Silica Networks extendió fibra a sitios de minería de litio en Salta, Argentina, durante agosto de 2026, mostrando un caso de uso temprano para el transporte óptico en ubicaciones industriales.
Análisis Geográfico
Brasil representó el 66,42% del tamaño del mercado DWDM metro de América del Sur en 2025 y se proyecta que se expanda a una CAGR del 7,07% hasta 2031. Su demanda combina actividad de cumplimiento 5G, construcción de centros de datos e inversión en infraestructura óptica neutral. São Paulo representó alrededor del 76% de la capacidad de centros de datos en operación de Brasil. Los nuevos campus de Ascenty, Equinix, Odata y Ada Infrastructure están añadiendo capacidad preparada para IA en el corredor de Campinas, Osasco y Barueri. Cada sitio se convierte en un punto de demanda local para los anillos de interconexión de centros de datos.
El cable submarino Firmina de Google está previsto para entrar en servicio en 2026 y conectará la Costa Este de los Estados Unidos con Brasil, Uruguay y Argentina. El sistema de 14.517 km añade tráfico internacional que debe distribuirse en los puntos de aterrizaje en São Paulo y Río de Janeiro. Esto aumenta la importancia de la capacidad óptica local alrededor de esas ubicaciones. El plan 2025-2029 de Anatel identificó 1.207 municipios sin backhaul óptico. El plan proporciona un marco continuo para la inversión en redes después del período principal de despliegue 5G. La amplia geografía de Brasil significa que las rutas regionales y las actualizaciones de agregación metropolitana deben avanzar juntas.
Argentina es el segundo mercado más grande, con el gasto concentrado en Buenos Aires y, en menor medida, en Córdoba y Rosario. Telecom Argentina reportó 1,48 billones de ARS (1.020 millones de USD) en gastos de capital durante 2025. Claro Argentina comprometió 500 millones de USD para 2026 en fibra, 5G y su primer centro de datos en Buenos Aires. La migración de Telecentro de fibra híbrida coaxial a fibra por 400 millones de USD estaba completa en un 25% en 2026 y avanzaba a un ritmo de 225.000-250.000 hogares por trimestre. Perú también está ganando atención después de que AWS lanzara conexiones Direct Connect de 100 Gbps con cifrado MACsec en el centro de datos Cirion Lima en julio de 2026.
Panorama Competitivo
El mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur está moderadamente concentrado, con Huawei Technologies, Nokia y Ciena ocupando las mayores posiciones de ingresos. Padtec tiene un papel diferenciado en Brasil como el único fabricante de sistemas ópticos cotizado a nivel nacional con acceso a financiamiento de proyectos elegible para el BNDES. Este acceso importa cuando los costos de equipos importados y las condiciones de financiamiento influyen en las decisiones de los proyectos. Silica Networks Argentina, Datacom, Smartoptics, Ribbon Communications y PacketLight Networks atienden oportunidades seleccionadas en agregación de proveedores de servicios de internet, sistemas metropolitanos compactos e interconexión de centros de datos. Estas empresas abordan casos de uso en los que los compradores pueden buscar un alcance de producto más limitado o un compromiso comercial más flexible.
Nokia participó en el proyecto de modernización de Eletronet en 2026 a través de sus plataformas 1830 PSS y GX. También apoyó la prueba de concepto de fibra de núcleo hueco de Scala, Lightera y Nokia en 2025 a través de su plataforma óptica 1830 PSI-M. Estos proyectos demuestran la presencia de Nokia tanto en la modernización de grandes redes troncales como en las pruebas de tecnología óptica en etapa temprana. El WaveLogic 6 Extreme de Ciena fue desplegado por BR.Digital en agosto de 2025 para una transmisión de 1,1 Tb/s en una sola longitud de onda en enlaces de más de 800 km. El resultado respaldó la posición de Ciena en la categoría de capacidad por encima de 400G.
Padtec firmó un acuerdo de distribución con el Grupo Datco de Argentina en julio de 2026. El acuerdo cubre equipos DWDM, enrutadores y conmutadores de Padtec en Argentina, Brasil, Chile, Perú, Puerto Rico y Uruguay. Se basa en una relación de 18 años entre Padtec y la subsidiaria de Datco, Silica Networks. Padtec también creó Padtec Marine Networks y adquirió una participación del 85% en LEV Brasil en junio de 2026. Estas acciones amplían la participación de la empresa en la infraestructura óptica submarina y costera.
Líderes de la Industria de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur
Huawei Technologies Co., Ltd.
Nokia Corporation
Ciena Corporation
Padtec S.A.
PacketLight Networks Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Tecto Data Centers, en asociación con V.tal y Lightera, desplegó 864 fibras ópticas utilizando tecnología de cinta enrollable para interconectar sus instalaciones TFOR2 y TFOR3 en Fortaleza, apoyando el crecimiento de las cargas de trabajo de IA y nube en una de las ubicaciones de hiperescala emergentes de América del Sur.
- Agosto de 2026: DE-CIX y Eletronet anunciaron una asociación para expandir la infraestructura de interconexión de Brasil. La asociación utiliza la red OPGW de 18.000 km de Eletronet y 170 Centros de Datos Edge, con expansión planificada a 26.000 km y 255 Centros de Datos Edge en 23 estados para finales de 2026.
- Julio de 2026: Padtec firmó un acuerdo estratégico de distribución con el Grupo Datco de Argentina para distribuir equipos DWDM, enrutadores y conmutadores en Argentina, Brasil, Chile, Perú, Puerto Rico y Uruguay.
- Julio de 2026: AWS amplió Direct Connect en el centro de datos Cirion Lima a conexiones dedicadas de 100 Gbps con cifrado MACsec, la primera capacidad de este tipo en Perú.


Alcance del Informe del Mercado de Multiplexación por División de Onda Densa (DWDM) Metro de América del Sur
Los ingresos del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur se generan a través de la venta de hardware DWDM, licencias y suscripciones de software, y servicios asociados de despliegue, integración, gestión de redes, mantenimiento y soporte proporcionados a proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, organizaciones gubernamentales y otros usuarios finales.
El informe del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur está segmentado por componente (hardware, software y servicios), capacidad de transmisión (hasta 100 Gbps, 200 Gbps, 400 Gbps y por encima de 400 Gbps), aplicación (interconexión de centros de datos, backhaul y fronthaul móvil, agregación de banda ancha y redes de acceso, y otras aplicaciones), usuario final (proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, y gobierno y sector público) y país (Brasil, Argentina y resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Hasta 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Por Encima de 400 Gbps |
| Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil |
| Agregación de Banda Ancha y Redes de Acceso |
| Otras Aplicaciones |
| Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos |
| Empresas |
| Gobierno y Sector Público |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Capacidad de Transmisión | Hasta 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Por Encima de 400 Gbps | |
| Por Aplicación | Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil | |
| Agregación de Banda Ancha y Redes de Acceso | |
| Otras Aplicaciones | |
| Por Usuario Final | Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos | |
| Empresas | |
| Gobierno y Sector Público | |
| Por País | Brasil |
| Argentina | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur?
El tamaño del mercado de multiplexación por división de onda densa (DWDM) metro de América del Sur se estima en 555,92 millones de USD en 2026 y se prevé que alcance 768,16 millones de USD en 2031.
¿Qué está impulsando la demanda de sistemas DWDM metro en América del Sur?
Los requisitos de backhaul 5G, la construcción de centros de datos orientados a IA, la expansión del acceso de fibra y la óptica coherente de mayor capacidad están respaldando la demanda.
¿Qué país lidera la demanda de multiplexación por división de onda densa (DWDM) metro en América del Sur?
Brasil representó el 66,42% de la participación en 2025 y se proyecta que se expanda a una CAGR del 7,07% hasta 2031.
¿Qué aplicación se expande más rápidamente hasta 2031?
Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,93% hasta 2031, ya que las instalaciones necesitan enlaces ópticos de baja latencia.
¿Qué usuarios finales están aumentando sus compras más rápidamente?
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 10,16% hasta 2031, respaldados por el desarrollo de nuevos campus.
¿Qué restricciones afectan el despliegue de sistemas ópticos metropolitanos?
Los costos de importación, las condiciones de financiamiento, la escasez de habilidades ópticas especializadas, los retrasos en permisos y las limitaciones de energía en sitios densos pueden retrasar el despliegue.
Última actualización de la página el:



