
Tamanho e Participação do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
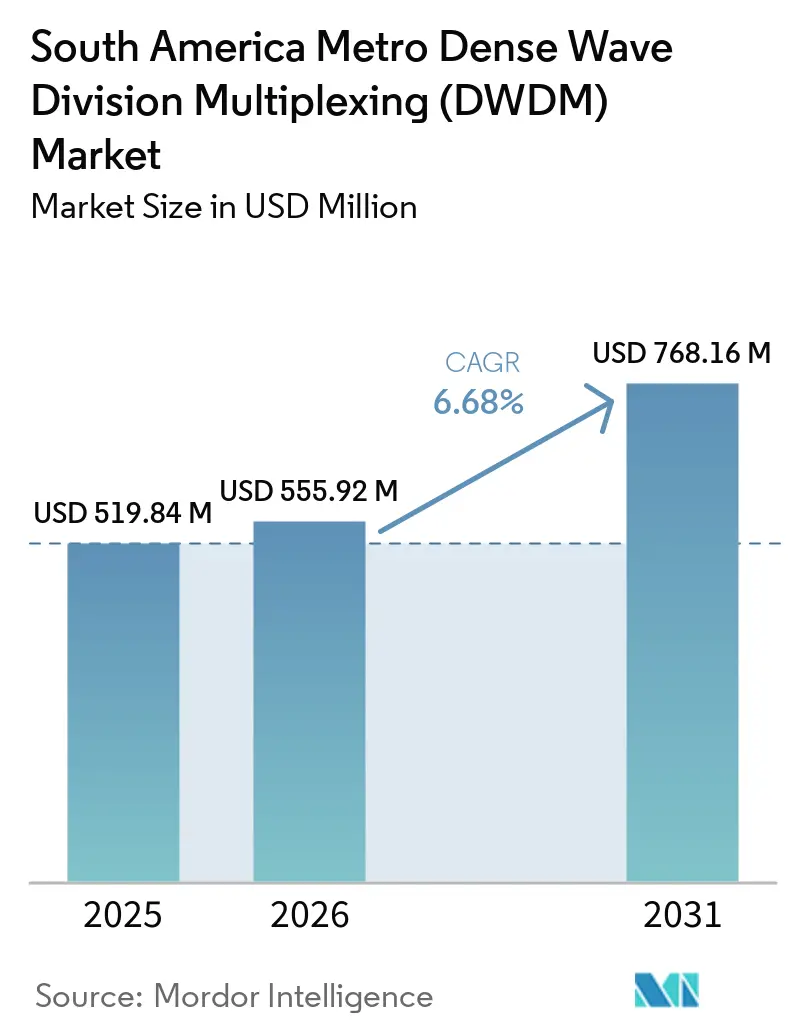
| Tamanho do mercado no ano base (2025) | 519.84 Milhões de dólares |
| Tamanho do Mercado (2026) | 555.92 Milhões de dólares |
| Tamanho do Mercado (2031) | 768.16 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.68 % |
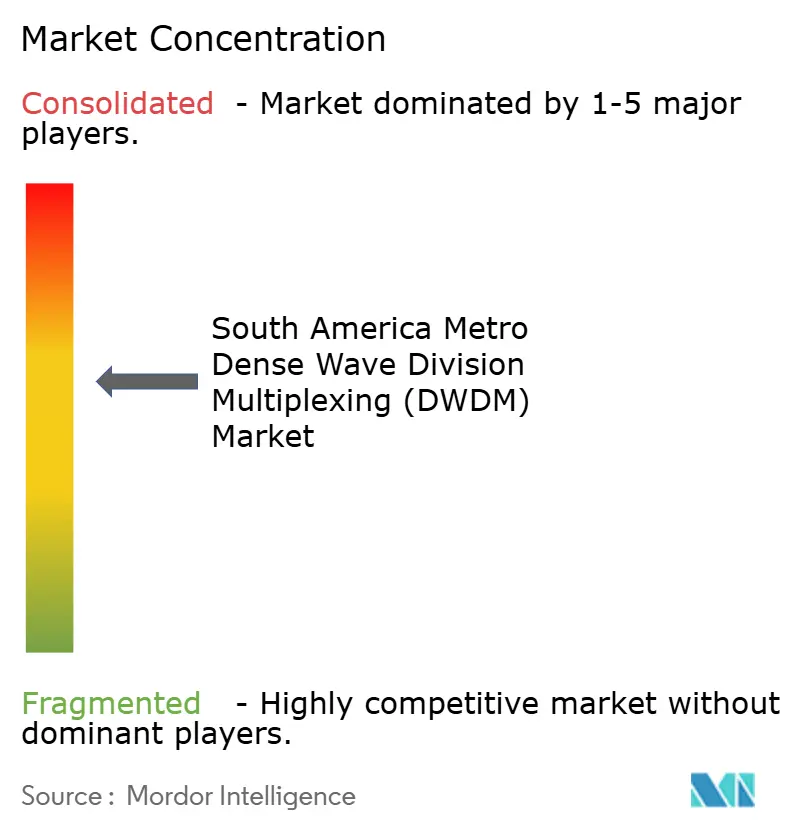
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul por Mordor Intelligence
O tamanho do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul deve crescer de 519,84 milhões de USD em 2025 para 555,92 milhões de USD em 2026, com previsão de atingir 768,16 milhões de USD até 2031, a um CAGR de 6,68% no período de 2026 a 2031. A demanda está se deslocando para redes ópticas metropolitanas à medida que a infraestrutura de IA, as necessidades de transporte 5G e a expansão de fibra exigem maior capacidade dentro das principais cidades. São Paulo e Buenos Aires estão recebendo atenção porque data centers e redes móveis precisam de conexões de baixa latência entre pontos de rede locais. As obrigações de cobertura 5G do Brasil dificultam que os operadores adiem parte do investimento em fibra necessário. A óptica coerente de maior capacidade e a automação de redes também estão mudando a seleção de equipamentos e os métodos de aquisição. Fornecedores que combinam equipamentos de transporte, gerenciamento de software, suporte local e conhecimento regulatório estão posicionados para atender a esses requisitos.
Principais Conclusões do Relatório
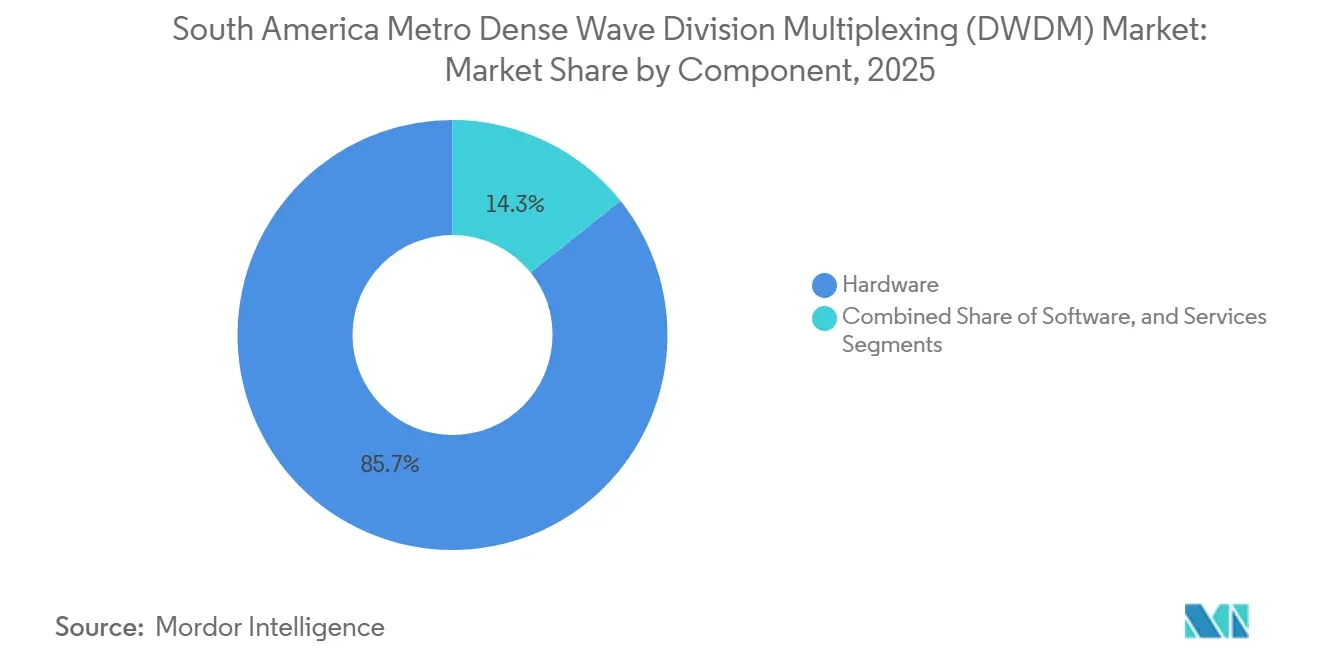
- Por componente, o hardware detinha 85,73% da participação do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul em 2025, enquanto o software deve expandir a um CAGR de 10,17% até 2031.
- Por capacidade de transmissão, até 100 Gbps representou 36,84% do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul em 2025, enquanto acima de 400 Gbps deve expandir a um CAGR de 10,22% até 2031.
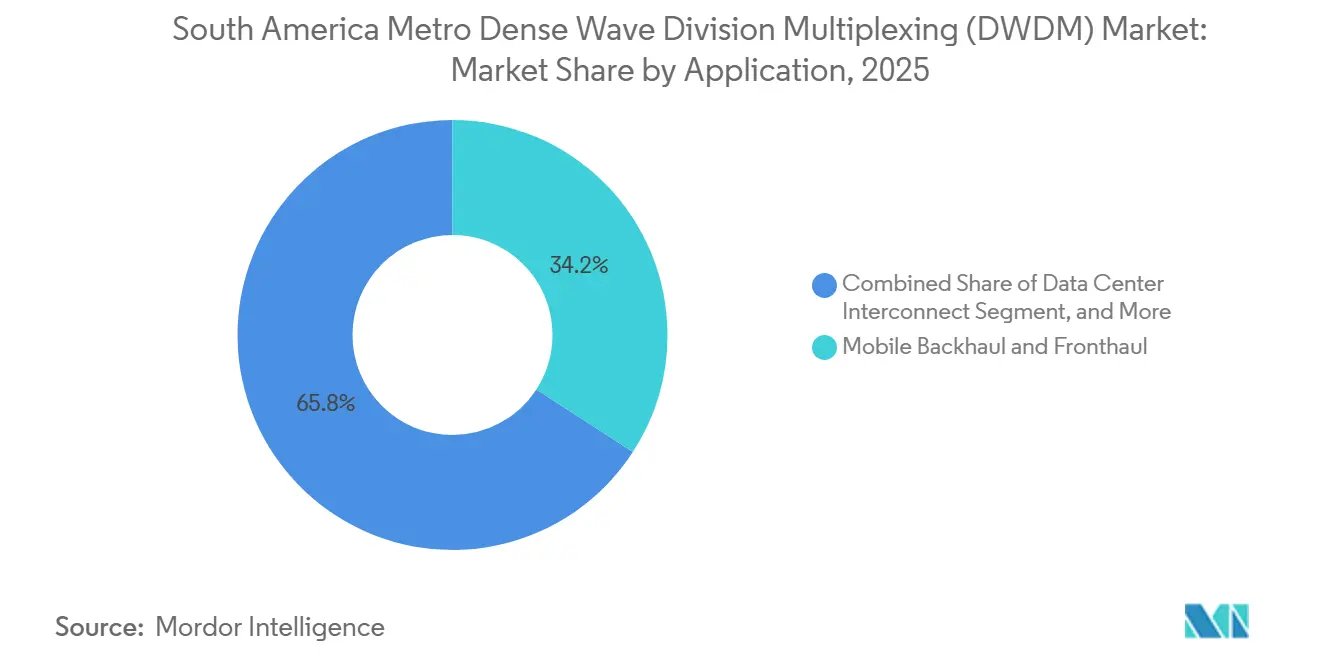
- Por aplicação, backhaul e fronthaul móvel representou 34,16% do mercado DWDM metro da América do Sul em 2025, enquanto a interconexão de data centers deve expandir a um CAGR de 9,93% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 67,78% do mercado DWDM metro da América do Sul em 2025, enquanto os provedores de nuvem e data centers devem expandir a um CAGR de 10,16% até 2031.
- Por país, o Brasil detinha 66,42% do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul em 2025 e deve expandir a um CAGR de 7,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atualizações de Backhaul e Fronthaul Móvel 5G | +2.1% | Brasil, com prioridade em cidades acima de 200.000 habitantes, e Argentina, incluindo Buenos Aires, Córdoba e Rosário | Curto prazo (≤ 2 anos) |
| Expansão de Interconexão de Data Centers em Nuvem e Hiperescala | +1.8% | Brasil, incluindo São Paulo, Fortaleza e Rio de Janeiro, com expansão para Buenos Aires | Curto prazo (≤ 2 anos) |
| Migração para Óptica Coerente de 400G e 800G | +1.2% | Brasil, com expansão para Argentina e Chile | Médio prazo (2-4 anos) |
| Fiberização e Agregação de FTTH | +0.9% | Brasil em âmbito nacional e Argentina, incluindo implantações da Telecom Argentina e da Claro | Médio prazo (2-4 anos) |
| Concentração de Cargas de Trabalho de IA nos Hubs Metropolitanos de São Paulo | +0.6% | São Paulo, Campinas, Barueri e Fortaleza | Médio prazo (2-4 anos) |
| Implantação de DWDM por ISPs Regionais Viabilizada por Financiamento | +0.4% | Regiões Centro-Oeste, Norte e Nordeste do Brasil, além de cidades secundárias argentinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atualizações de Capacidade de Backhaul e Fronthaul Móvel 5G
A implantação autônoma do 5G no Brasil atingiu 464 cidades até o final de 2024. Os compromissos de espectro da Anatel exigem backhaul de fibra em 530 sedes municipais até 31 de dezembro de 2026. Esse prazo estabelece um período definido para investimento em transporte pelos operadores que precisam cumprir as obrigações de cobertura. As redes 5G de banda média utilizam fronthaul baseado em fibra porque o tráfego eCPRI pode exceder a capacidade das conexões de micro-ondas mais antigas. Os sistemas DWDM permitem que os operadores adicionem capacidade de transporte onde a fibra já alcança as áreas de estações-base. Na Argentina, a Telecom Argentina encerrou 2025 com 1.000 sites 5G após adicionar mais de 800 locais naquele ano, com meta de mais de 2.000 sites até o final de 2026. O efeito está concentrado nas redes de agregação metropolitana, e não apenas nas rotas de longa distância. Cada novo cluster de rádio precisa de capacidade adequada entre a rede de acesso e o núcleo metropolitano. Os operadores também precisam de baixa latência em cada ponto de agregação para suportar serviços 5G autônomos. O mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul, portanto, se beneficia quando as metas de cobertura levam os operadores a aumentar a capacidade de transporte baseada em fibra. O plano de rede 2025-2029 da Anatel identificou 1.207 municípios sem backhaul óptico, indicando trabalho contínuo além da fase atual de implantação.[1]Agência Nacional de Telecomunicações, "Anatel Aprova Plano Estrutural de Redes de Telecomunicações, PERT, Edição 2025-2029," Site Oficial da Anatel, gov.br
Expansão de Interconexão de Data Centers em Nuvem e Hiperescala
São Paulo tornou-se o principal local da região para infraestrutura de IA e grandes campi de data centers. Esses campi exigem anéis ópticos de baixa latência que conectam zonas de disponibilidade e instalações próximas. Essa necessidade difere dos padrões de tráfego tradicionais, que dependiam principalmente de links de backbone entre cidades. A Ascenty garantiu 150 MW em novos contratos de IA e anunciou um plano de 1,2 bilhão de USD para 4 data centers de hiperescala na região metropolitana de São Paulo.[2]Ascenty, "Ascenty Garante 150 Megawatts em Novos Contratos de IA," Ascenty, ascenty.com O plano inclui uma instalação projetada para cargas de trabalho de IA em larga escala. Esses projetos criam demanda direta por links de interconexão de data centers metropolitanos de alta capacidade.
Fiberização e Agregação de FTTH
A fibra até o domicílio representou 77% do acesso à banda larga fixa do Brasil em meados de 2025. A camada de agregação metropolitana deve coletar o tráfego desses loops de acesso e transportá-lo para as redes de backbone. Muitas cidades secundárias ainda precisam de uma agregação óptica mais robusta em seus nós metropolitanos. Essa lacuna sustenta um ciclo de substituição e expansão para os sistemas DWDM. A Telefonica Brasil adquiriu o controle total da FiBrasil por BRL 850 milhões (168 milhões de USD). A transação aumentou os domicílios passados pela Vivo para 30,1 milhões em 444 cidades. A consolidação de redes pode influenciar as compras de transporte mesmo quando não há nova construção em campo aberto. Uma rede combinada frequentemente necessita de equipamentos comuns, procedimentos operacionais e ferramentas de gerenciamento em toda a sua abrangência. Isso pode levar os adquirentes a padronizar plataformas de agregação anteriormente heterogêneas.
Migração para Óptica Coerente de 400G e 800G
Transponders de maior capacidade permitem que os operadores façam maior uso dos ativos de fibra existentes. Isso é importante em corredores urbanos densos, onde a construção de novos dutos pode ser difícil e custosa. A Padtec vendeu 1.000 transponders ópticos TMD400G em toda a América do Sul até meados de 2025.[3]Padtec, "Padtec Atinge Mil Unidades Vendidas de Seu Transponder Óptico 400G," Padtec, padtec.com.br Os provedores de serviços de internet representaram 64% dessas vendas unitárias. O resultado mostra que os equipamentos coerentes de 400G foram além de um grupo limitado de operadores de nível 1. Também indica que os provedores regionais estão preparando suas redes de transporte para níveis de tráfego mais elevados. A BR.Digital implantou o Ciena WaveLogic 6 Extreme em agosto de 2025 e alcançou transmissão de 1,1 Tb/s em um único comprimento de onda em links superiores a 800 km. A implantação demonstrou o uso de tecnologia coerente de alta capacidade em rotas estendidas no Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Equipamentos Importados e Custos de Financiamento | -1.2% | Brasil e Argentina | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Engenharia e Manutenção Óptica | -0.8% | Brasil em âmbito nacional e centros urbanos da Argentina | Longo prazo (≥ 4 anos) |
| Atrasos em Licenças e Direitos de Passagem Municipais | -0.5% | Áreas metropolitanas brasileiras e Buenos Aires | Médio prazo (2-4 anos) |
| Restrições de Energia e Espaço em Corredores Metropolitanos Densos | -0.3% | Áreas metropolitanas de São Paulo e Buenos Aires | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Exposição a Equipamentos Importados e Custos de Financiamento
O Brasil depende de equipamentos importados para 75-85% do valor do hardware DWDM. Essa exposição tornou-se mais significativa após a Resolução GECEX 852/2026 elevar as alíquotas sobre produtos selecionados de TI e telecomunicações em fevereiro de 2026. As alíquotas listadas foram de 7,2%, 12,6% ou 20%, dependendo da classificação do produto. Aparelhos de transporte óptico podem enfrentar alíquotas de importação de 12-16% antes da adição de IPI e ICMS. Operadores que não se qualificam para o programa de ex-tarifário podem enfrentar aumentos no custo total de desembaraço de 40-60%. O processo de ex-tarifário tem média de 180 dias, o que pode estender o planejamento de equipamentos. O Brasil também aplicou uma alíquota antidumping definitiva de USD 2,42 por quilograma sobre cabos de fibra óptica provenientes da China por 5 anos. Isso adiciona um elemento de custo separado para projetos que exigem nova fibra e equipamentos de transporte ativo. A Argentina enfrenta altas taxas de juros de referência e restrições periódicas de câmbio. Essas condições podem estender os ciclos de financiamento para sistemas ópticos coerentes importados. Sistemas montados localmente e acesso a financiamento doméstico podem, portanto, afetar a posição comercial dos fornecedores.
Escassez de Habilidades Especializadas em Engenharia e Manutenção Óptica
O Brasil forma 53.000 profissionais de tecnologia por ano, enquanto a demanda é de 159.000.[4]Brasscom, "O Brasil Forma Apenas 53.000 Profissionais de Tecnologia por Ano, mas o Mercado Precisa de 159.000," Brasscom, brasscom.org.br O déficit relatado atingiu 530.000 posições entre 2021 e 2025. As posições em redes ópticas estão entre as funções mais especializadas dentro dessa lacuna de competências. As redes ópticas coerentes precisam de profissionais capazes de comissionar ROADMs, solucionar problemas de OSNR e planejar links WDM. Essas tarefas exigem conhecimento de fotônica e experiência de campo específica do fornecedor. As evidências disponíveis indicam que as empresas têm dificuldade em encontrar pessoas com essa combinação de habilidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Gerenciamento de Software Apoia uma Base Liderada por Hardware
O hardware detinha 85,73% da participação do mercado DWDM metro da América do Sul em 2025. A participação refletiu o capital necessário para placas de linha coerentes de 400G e chassis ROADM de grade flexível. Esses sistemas continuam sendo centrais para os principais projetos de construção de redes na região. Os gastos com hardware também incluem equipamentos necessários para expandir a capacidade em sites metropolitanos estabelecidos. Os serviços respondem pela demanda restante de componentes por meio de contratos de integração, implantação e suporte. A NEC coordenou a integração de sistemas para a modernização do backbone da Eletronet, abrangendo 8.000 km de novas rotas de fibra em 23 estados brasileiros.
O software deve expandir a um CAGR de 10,17% até 2031, a maior taxa entre os componentes. Os operadores usam software para gerenciar redes multifornecedor, automatizar o provisionamento de comprimentos de onda e analisar o desempenho entre camadas. Essas funções tornam-se mais valiosas à medida que as redes adicionam mais sites e comprimentos de onda de maior capacidade. A ADTRAN, Inc. introduziu um roteador de borda em escala de terabit em 2026 que se integra ao seu FSP 3000 IP OLS e à óptica coerente ZR ou ZR+. O design estende o transporte de borda de 400G e reduz a necessidade de equipamentos transponders separados. O gerenciamento de software pode, consequentemente, tornar-se uma parte maior de cada elemento de rede implantado.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Capacidade de Transmissão: Velocidades Mais Altas Mudam a Economia das Redes Metropolitanas
A faixa de até 100 Gbps representou 36,84% do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul em 2025. Sua posição reflete uma base instalada considerável de sistemas metropolitanos mais antigos. Muitos operadores ainda não atingiram o limite financeiro para substituir completamente esses sistemas. As faixas de 200 Gbps e 400 Gbps servem como opções de transição para operadores que atualizam nós de núcleo selecionados. Essa abordagem permite que os operadores melhorem rotas-chave enquanto mantêm equipamentos mais antigos nos anéis de agregação. Também sustenta a demanda por equipamentos em mais de 1 faixa de velocidade simultaneamente.
O segmento acima de 400 Gbps deve expandir a um CAGR de 10,22% até 2031. O segmento é sustentado por rotas de interconexão de data centers entre campi de hiperescala e instalações de colocation no Brasil. A Scala Data Centers, a Lightera e a Nokia concluíram a primeira prova de conceito de fibra de núcleo oco AccuCore da América do Sul no campus da Scala em São Paulo em novembro de 2025. A plataforma Nokia 1830 PSI-M e o chipset fotônico PSE-6 de sexta geração foram utilizados na demonstração. O projeto mostrou um possível caminho para maior capacidade de comprimento de onda ao longo do tempo. Sua relevância reside no teste de melhorias de capacidade que poderiam reduzir as limitações da fibra monomodo convencional.
Por Aplicação: A Interconexão de Data Centers Adiciona Nova Demanda
O backhaul e fronthaul móvel detinha 34,16% da participação do mercado DWDM metro da América do Sul em 2025. Os requisitos vinculantes de implantação do 5G no Brasil e na Argentina sustentaram a posição de liderança da aplicação. Cada expansão de um cluster de rádio móvel aumenta a necessidade de transporte baseado em fibra nos sites de agregação metropolitana. Os links de backhaul transportam o tráfego dos sites de células em direção às redes de núcleo. Os links de fronthaul suportam a conexão entre as unidades de rádio e as funções de processamento centralizadas. A aplicação permanece estreitamente ligada ao ritmo de implantação do 5G e à disponibilidade de fibra.
A interconexão de data centers deve expandir a um CAGR de 9,93% até 2031. A Tecto Data Centers implantou 864 fibras ópticas usando tecnologia de fita enrolável com a V.tal e a Lightera em agosto de 2026. A implantação interconectou suas instalações TFOR2 e TFOR3 em Fortaleza. Este projeto mostrou que o investimento em interconexão de data centers está se expandindo além de São Paulo para outros locais de IA e nuvem. A agregação de banda larga também continua importante, à medida que os provedores regionais de serviços de internet atualizam os anéis metropolitanos. Redes de utilidades, serviços ópticos governamentais e redes empresariais privadas fornecem um grupo estável de outras aplicações.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final: Provedores de Nuvem Ganham Influência na Compra de Equipamentos
Os provedores de serviços de comunicação detinham 67,78% da participação do mercado DWDM metro da América do Sul em 2025. Sua posição é baseada na operação simultânea de sites 5G, redes de banda larga de fibra e rotas de backbone de longa distância. Essa combinação cria uma ampla necessidade de capacidade de transporte metropolitano entre os provedores de serviços. Eles continuam sendo compradores importantes de equipamentos, serviços de integração e sistemas de gerenciamento de redes. As organizações governamentais também sustentam a demanda por meio de programas de conectividade. A iniciativa Norte Conectado do Brasil alocou BRL 1,3 bilhão (254,85 milhões de USD) para 12.000 km de fibra submersa em rios na região Amazônica.
Os provedores de nuvem e data centers devem expandir a um CAGR de 10,16% até 2031. Esses compradores estão aumentando seu papel à medida que novas instalações precisam de conexões ópticas diretas entre sites. Suas janelas de aquisição de 3 a 6 meses são mais curtas do que os ciclos de 12 a 18 meses comuns nas aquisições de telecomunicações. Isso muda o momento do engajamento com fornecedores e do planejamento comercial. As empresas também representam uma fonte distinta de demanda. A Silica Networks estendeu a fibra para sites de mineração de lítio em Salta, Argentina, em agosto de 2026, mostrando um caso de uso inicial para transporte óptico em locais industriais.
Análise Geográfica
O Brasil representou 66,42% do tamanho do mercado DWDM metro da América do Sul em 2025 e deve expandir a um CAGR de 7,07% até 2031. Sua demanda combina atividade de conformidade com o 5G, construção de data centers e investimento em infraestrutura óptica neutra. São Paulo representou cerca de 76% da capacidade de data centers ativos do Brasil. Novos campi da Ascenty, Equinix, Odata e Ada Infrastructure estão adicionando capacidade preparada para IA no corredor de Campinas, Osasco e Barueri. Cada site torna-se um ponto de demanda local para anéis de interconexão de data centers.
O cabo submarino Firmina do Google deve entrar em operação em 2026 e conectará a Costa Leste dos Estados Unidos ao Brasil, Uruguai e Argentina. O sistema de 14.517 km adiciona tráfego internacional que deve ser distribuído nos pontos de aterrissagem em São Paulo e Rio de Janeiro. Isso aumenta a importância da capacidade óptica local ao redor dessas localidades. O plano 2025-2029 da Anatel identificou 1.207 municípios sem backhaul óptico. O plano fornece uma estrutura contínua para investimento em redes após o período principal de implantação do 5G. A ampla geografia do Brasil significa que as rotas regionais e as atualizações de agregação metropolitana devem avançar juntas.
A Argentina é o segundo maior mercado, com gastos concentrados em Buenos Aires e, em menor medida, em Córdoba e Rosário. A Telecom Argentina reportou ARS 1,48 trilhão (1,02 bilhão de USD) em despesas de capital durante 2025. A Claro Argentina comprometeu 500 milhões de USD para 2026 em fibra, 5G e seu primeiro data center em Buenos Aires. A migração de 400 milhões de USD da Telecentro de fibra híbrida coaxial para fibra estava 25% concluída em 2026 e avançava a 225.000-250.000 domicílios por trimestre. O Peru também está ganhando atenção após a AWS lançar conexões Direct Connect de 100 Gbps com criptografia MACsec no data center Cirion Lima em julho de 2026.
Cenário Competitivo
O mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul é moderadamente concentrado, com Huawei Technologies, Nokia e Ciena detendo as maiores posições de receita. A Padtec tem um papel diferenciado no Brasil como o único fabricante de sistemas ópticos listado domesticamente com acesso a financiamento de projetos elegível ao BNDES. Esse acesso é importante onde os custos de equipamentos importados e as condições de financiamento influenciam as decisões de projetos. Silica Networks Argentina, Datacom, Smartoptics, Ribbon Communications e PacketLight Networks atendem a oportunidades selecionadas em agregação de provedores de serviços de internet, sistemas metropolitanos compactos e interconexão de data centers. Essas empresas atendem a casos de uso nos quais os compradores podem buscar um escopo de produto mais restrito ou um engajamento comercial mais flexível.
A Nokia participou do projeto de modernização da Eletronet em 2026 por meio de suas plataformas 1830 PSS e GX. Também apoiou a prova de conceito de fibra de núcleo oco da Scala, Lightera e Nokia em 2025 por meio de sua plataforma óptica 1830 PSI-M. Esses projetos demonstram a presença da Nokia tanto em grandes modernizações de backbone quanto em testes de tecnologia óptica em estágio inicial. O WaveLogic 6 Extreme da Ciena foi implantado pela BR.Digital em agosto de 2025 para transmissão de 1,1 Tb/s em um único comprimento de onda em links de mais de 800 km. O resultado sustentou a posição da Ciena na categoria de capacidade acima de 400G.
A Padtec assinou um acordo de distribuição com o Grupo Datco da Argentina em julho de 2026. O acordo abrange equipamentos DWDM, roteadores e switches da Padtec na Argentina, Brasil, Chile, Peru, Porto Rico e Uruguai. Ele se baseia em um relacionamento de 18 anos entre a Padtec e a subsidiária da Datco, Silica Networks. A Padtec também criou a Padtec Marine Networks e adquiriu uma participação de 85% na LEV Brasil em junho de 2026. Essas ações ampliam a participação da empresa na infraestrutura óptica submarina e costeira.
Líderes do Setor de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Ciena Corporation
-
Padtec S.A.
-
PacketLight Networks Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Tecto Data Centers, em parceria com a V.tal e a Lightera, implantou 864 fibras ópticas usando tecnologia de fita enrolável para interconectar suas instalações TFOR2 e TFOR3 em Fortaleza, apoiando o crescimento de cargas de trabalho de IA e nuvem em um dos emergentes locais de hiperescala da América do Sul.
- Agosto de 2026: DE-CIX e Eletronet anunciaram uma parceria para expandir a infraestrutura de interconexão do Brasil. A parceria utiliza a rede OPGW de 18.000 km da Eletronet e 170 Edge Data Centers, com expansão planejada para 26.000 km e 255 Edge Data Centers em 23 estados até o final de 2026.
- Julho de 2026: A Padtec assinou um acordo estratégico de distribuição com o Grupo Datco da Argentina para distribuir equipamentos DWDM, roteadores e switches na Argentina, Brasil, Chile, Peru, Porto Rico e Uruguai.
- Julho de 2026: A AWS expandiu o Direct Connect no data center Cirion Lima para conexões dedicadas de 100 Gbps com criptografia MACsec, a primeira capacidade desse tipo no Peru.


Escopo do Relatório do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Sul
A receita do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul é gerada por meio da venda de hardware DWDM, licenças e assinaturas de software, e serviços associados de implantação, integração, gerenciamento de redes, manutenção e suporte fornecidos a provedores de serviços de comunicação, provedores de nuvem e data centers, empresas, organizações governamentais e outros usuários finais.
O relatório do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul é segmentado por componente (hardware, software e serviços), capacidade de transmissão (até 100 Gbps, 200 Gbps, 400 Gbps e acima de 400 Gbps), aplicação (interconexão de data centers, backhaul e fronthaul móvel, agregação de banda larga e rede de acesso e outras aplicações), usuário final (provedores de serviços de comunicação, provedores de nuvem e data centers, empresas e governo e setor público) e país (Brasil, Argentina e restante da América do Sul). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Até 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Acima de 400 Gbps |
| Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel |
| Agregação de Banda Larga e Rede de Acesso |
| Outras Aplicações |
| Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers |
| Empresas |
| Governo e Setor Público |
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Capacidade de Transmissão | Até 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Acima de 400 Gbps | |
| Por Aplicação | Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel | |
| Agregação de Banda Larga e Rede de Acesso | |
| Outras Aplicações | |
| Por Usuário Final | Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers | |
| Empresas | |
| Governo e Setor Público | |
| Por País | Brasil |
| Argentina | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul?
O tamanho do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Sul é estimado em 555,92 milhões de USD em 2026 e tem previsão de atingir 768,16 milhões de USD até 2031.
O que está impulsionando a demanda por sistemas DWDM metro na América do Sul?
Os requisitos de backhaul 5G, a construção de data centers orientados à IA, a expansão do acesso por fibra e a óptica coerente de maior capacidade estão sustentando a demanda.
Qual país lidera a demanda por multiplexação por divisão de onda densa (DWDM) metro na América do Sul?
O Brasil detinha 66,42% de participação em 2025 e deve expandir a um CAGR de 7,07% até 2031.
Qual aplicação está se expandindo mais rapidamente até 2031?
A interconexão de data centers deve expandir a um CAGR de 9,93% até 2031, à medida que as instalações precisam de links ópticos de baixa latência.
Quais usuários finais estão aumentando as compras mais rapidamente?
Os provedores de nuvem e data centers devem expandir a um CAGR de 10,16% até 2031, sustentados pelo desenvolvimento de novos campi.
Quais restrições afetam a implantação de sistemas ópticos metropolitanos?
Custos de importação, condições de financiamento, escassez de habilidades ópticas especializadas, atrasos em licenças e limitações de energia em sites densos podem atrasar a implantação.
Página atualizada pela última vez em:



