
Marktgröße und Marktanteil für Immersionskühlung-Fluide in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
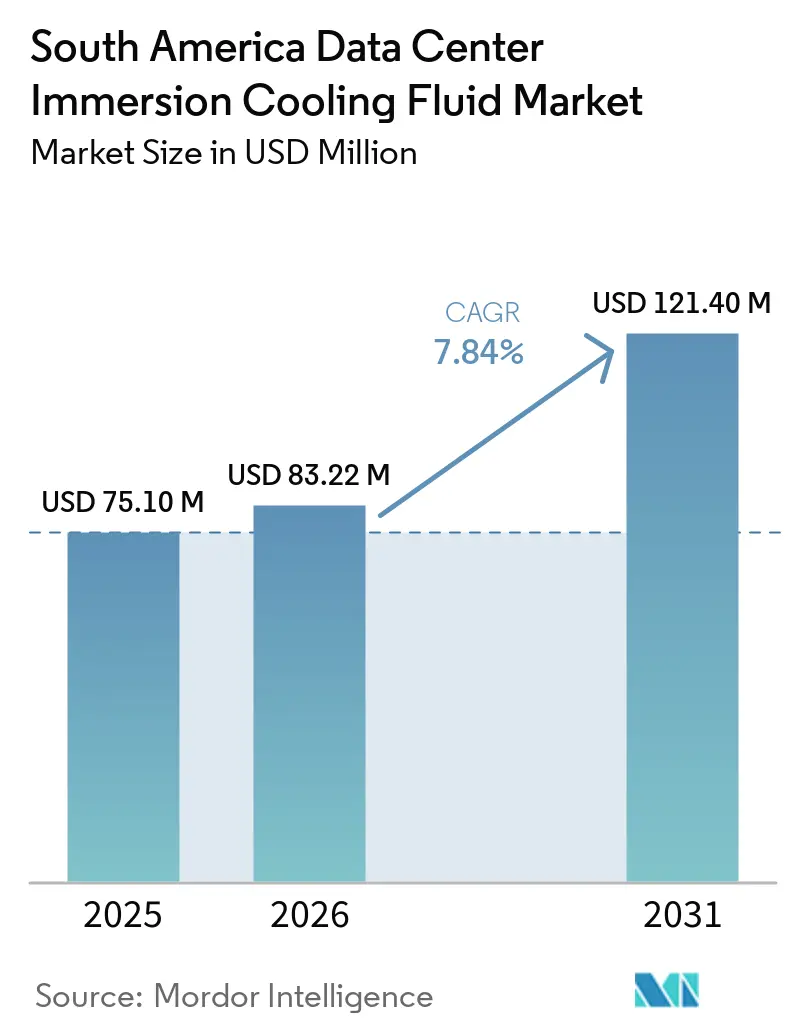
| Marktgröße im Basisjahr (2025) | 75.10 Millionen US-Dollar |
| Marktgröße (2026) | 83.22 Millionen US-Dollar |
| Marktgröße (2031) | 121.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.84 % |
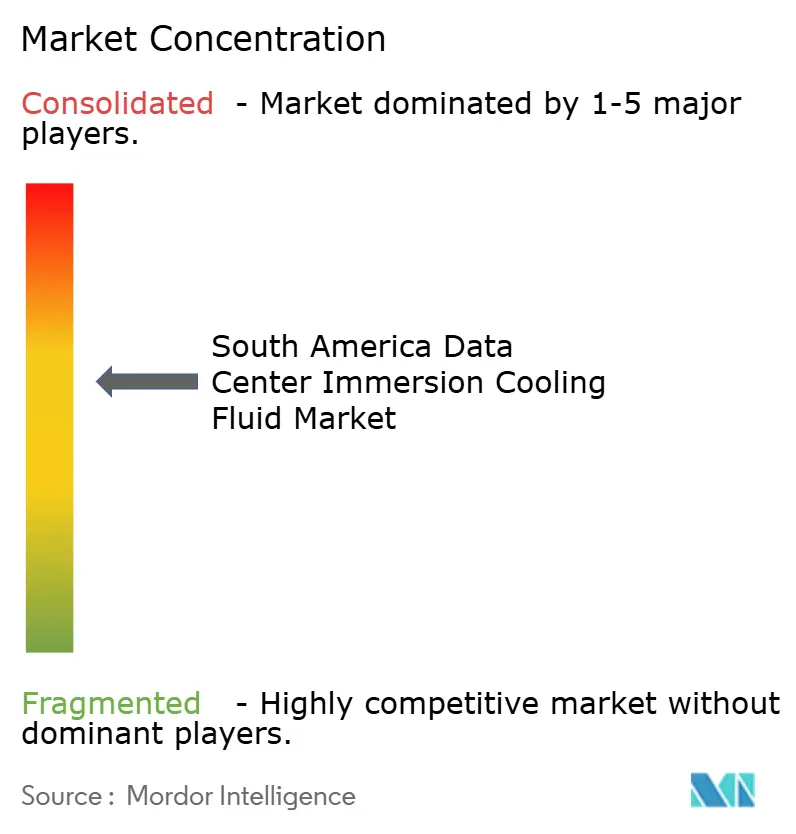
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Immersionskühlung-Fluide in südamerikanischen Rechenzentren von Mordor Intelligence
Die Größe des Südamerika Rechenzentrum Immersionskühlung Fluid Marktes wurde im Jahr 2025 auf 75,10 Millionen USD geschätzt und wird voraussichtlich von 83,22 Millionen USD im Jahr 2026 auf 121,40 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,84 % während des Prognosezeitraums (2026–2031).
Diese Entwicklung unterstreicht, wie digital ausgerichtete Initiativen des öffentlichen und privaten Sektors, ein Rekordbau von Hyperscale-Rechenzentren und strenge Nachhaltigkeitsziele das thermische Design von Rechenzentren in der Region neu gestalten. Betreiber skalieren leistungsdichte Racks, die mit KI- und maschinellen Lernbeschleunigern bestückt sind, und erzeugen Wärmelasten, die herkömmliche Luftkühllösungen nicht kosteneffizient bewältigen können. Große Kapitalzuflüsse verstärken die Chance: Amazon Web Services verpflichtete sich im Mai 2025 zu 4 Milliarden USD für chilenische Kapazitäten, während Patria Investments ein auf brasilianische Einrichtungen ausgerichtetes Vehikel in Höhe von 1 Milliarde USD gründete. Wasserknappheit im Andenraum, eine Stromkostensteigerung von über 15 % im Jahresvergleich in Brasilien und aufkommende ESG-Vorgaben beschleunigen den Wechsel zu flüssigen Medien, die die Kennzahl zur Energieeffizienz (Power-Usage-Effectiveness) um bis zu 40 % senken.
Wesentliche Erkenntnisse des Berichts
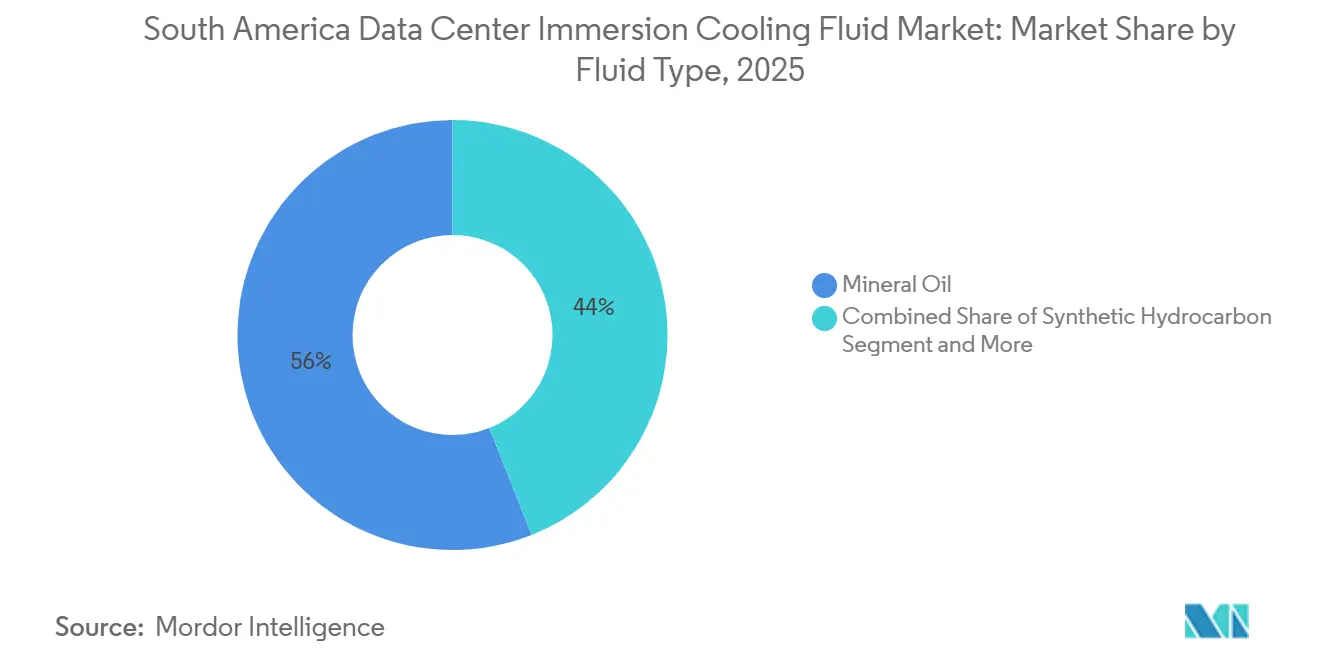
- Nach Fluidtyp führte Mineralöl mit einem Anteil von 56 % am südamerikanischen Rechenzentrum Immersionskühlung Fluid Markt im Jahr 2025, während biobasierte Ester bis 2031 die schnellste CAGR von 10,81 % verzeichneten.
- Nach Phasentyp entfielen im Jahr 2025 69 % des südamerikanischen Rechenzentrum Immersionskühlung Fluid Marktes auf Einphasenlösungen, die bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
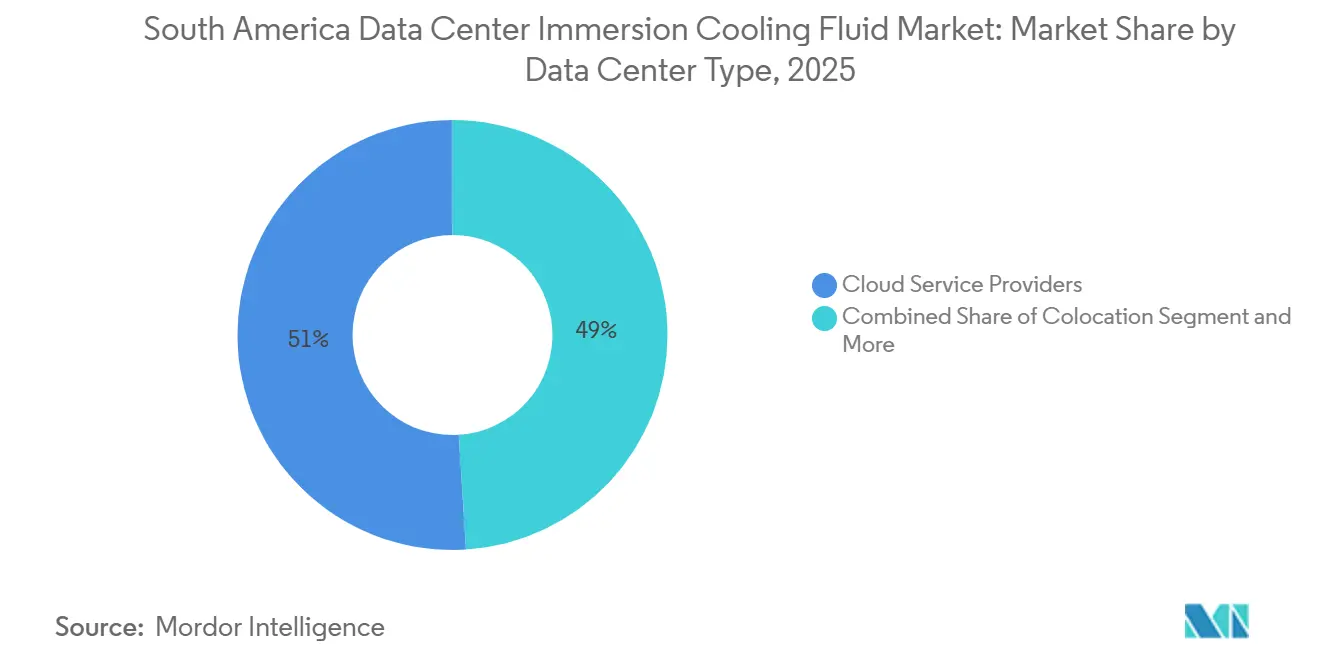
- Nach Rechenzentrumstyp entfielen im Jahr 2025 51 % des Umsatzanteils auf Cloud-Dienstanbieter; Edge- und On-Premises-Einrichtungen werden voraussichtlich mit einer CAGR von 12,11 % bis 2031 am schnellsten wachsen.
- Nach Endnutzerbranche hielt IT/ITES im Jahr 2025 einen Anteil von 41 % an der Größe des südamerikanischen Rechenzentrum Immersionskühlung Fluid Marktes, während das Gesundheitswesen die höchste prognostizierte CAGR von 11,3 % bis 2031 aufweist.
Markttrends und Erkenntnisse für Immersionskühlung-Fluide in südamerikanischen Rechenzentren
Analyse der Treiber-Auswirkungen*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DES EINFLUSSES |
|---|---|---|---|
| Wachsende Hyperscale-Investitionen in Brasilien und Chile | +1.8% | Brasilien, Chile, Ausstrahlungseffekte auf Argentinien | Mittelfristig (2-4 Jahre) |
| Steigende Strompreise fördern TCO-Optimierung | +1.1% | Regionsweit; stärkste Auswirkungen in Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit in den Andenregionen fördert Flüssigkühlung | +0.9% | Chile, Peru; Einfluss auf Kolumbien | Langfristig (≥ 4 Jahre) |
| Regionale KI/ML-Cluster-Deployments in Fintech und E-Commerce | +0.7% | Brasilien, Argentinien, Chile | Mittelfristig (2-4 Jahre) |
| Staatliche Anreize für grüne Rechenzentren | +1.2% | Brasilien, Chile; Ausweitung auf Kolumbien | Mittelfristig (2-4 Jahre) |
| Einführung kohlenstoffarmer biobasierter Ester zur Erfüllung von ESG-Berichtspflichten | +0.8% | Frühe Einführung in Brasilien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Hyperscale-Investitionen in Brasilien und Chile
Amazon Web Services reservierte im Mai 2025 4 Milliarden USD für chilenische Infrastruktur, während Scala Data Centers einen Campus für eine KI-Stadt in São Paulo im Wert von 50 Milliarden USD vorschlug, der auf Immersionstanks zur Kühlung von Clustern mit mehr als 40 kW pro Rack angewiesen sein wird - was die Nachfrage nach Lösungen im Markt für Immersionskühlung-Fluide in südamerikanischen Rechenzentren steigert. Tectos 200-MW-Erweiterung, die im Dezember 2024 fertiggestellt wurde, veranschaulicht zudem die Skalenvorteile, die die Fluidbeschaffungskosten in der gesamten Region drücken.
Steigende Strompreise fördern TCO-Optimierung
Brasilianische Tarife stiegen 2024 um 15 %, und argentinische Subventionskürzungen verengten die Betriebsmargen, was Betreiber veranlasste, Einphasenbäder einzuführen, die den Lüfterenergieverbrauch senken und CRAC-Einheiten überflüssig machen.[1] iM Data Centers erreichte an seinem Standort in Miami einen PUE-Wert von 1,15 unter Verwendung von Accelsius-Direkt-zu-Chip-Kreisläufen, weit unter dem regionalen Durchschnitt von 1,6 bei luftgekühlten Anlagen, was die Gesamtkostenvorteile bestätigt. Shells Intel-Zertifizierung vom Mai 2025 sichert die Fluidzuverlässigkeit für groß angelegte Rollouts.
Wasserknappheit in den Andenregionen fördert Flüssigkühlung
Google überarbeitete seine Projekte in Chile, nachdem Behörden auf den Wasserstress in der Atacama-Wüste hingewiesen hatten, und verdeutlichte damit, wie Immersionskühlung 1,8 Liter pro kWh Kühlbedarf eliminiert.[2] Peru verlangt nun Nutzungsberichte für Einrichtungen über 5 MW, und Kolumbiens Standards von 2025 schreiben effektiv geschlossene Kreislaufsysteme vor, womit die Einführung des Marktes für Immersionskühlung-Fluide in südamerikanischen Rechenzentren als Compliance-Instrument positioniert wird.
Regionale KI/ML-Cluster-Deployments in Fintech und E-Commerce
MercadoLibres GPU-Gitter zur Betrugserkennung in São Paulo und Buenos Aires laufen mit 45 kW pro Rack; CloudWalk verzeichnete während des brasilianischen Black Friday 2024 eine Verfügbarkeit von 99,9 %, nachdem auf Immersionsgehäuse umgestellt worden war, was die Leistungsresilienz veranschaulicht, die für einen Fintech-Sektor mit einem prognostizierten jährlichen Wachstum von 28 % entscheidend ist.[3]
Analyse der Hemmnis-Auswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DES EINFLUSSES |
|---|---|---|---|
| Begrenzte lokale Produktion von Spezialkühlmitteln erhöht Importaufwand | –1.8% | Am stärksten in Peru und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Höhere Anfangsinvestitionen (CAPEX) im Vergleich zu herkömmlicher Luftkühlung | –1.5% | Ausgeprägt in Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Mangel an regionalen Standards und Zertifizierungsstellen | –1.2% | Regionsweit | Mittelfristig (2-4 Jahre) |
| Lieferkettenrisiken im Zuge regulatorischer Übergänge bezüglich PFAS | –0.9% | Globale Auswirkungen werden lokal gespürt | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionen (CAPEX) im Vergleich zu herkömmlicher Luftkühlung
Immersionssysteme können aufgrund von Tanks, Pumpen und Fluidüberwachung einen um 40-60 % höheren Anfangsaufwand erfordern; die Währungsabwertung in Argentinien und Peru verstärkt den Preisschock und verlängert die Amortisationszeiträume trotz langfristiger Einsparungen.
Begrenzte lokale Produktion von Spezialkühlmitteln erhöht Importkosten
Die Region importiert nahezu alle synthetischen Ester- und Fluorkohlenstoffbestände. Die chinesischen R32-Spotpreise stiegen 2024 um 108 %, was die Lieferkosten nach Hinzurechnung von Zöllen und Fracht um 25-35 % erhöht - ein Hindernis für kleinere Betreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fluidtyp: Biobasierte Ester treiben den Nachhaltigkeitsübergang voran
Biobasierte Ester sind auf dem Weg, bis 2031 mit einer CAGR von 10,81 % zu wachsen, und verringern damit den Abstand zum Mineralölanteil von 56 % im Jahr 2025. Produkte wie Envirotemp 360 erfüllen die OECD-301B-Kriterien zur biologischen Abbaubarkeit und haben einen Flammpunkt von >283 °C, was ESG-Scorecards unterstützt. Mineralöl verankert nach wie vor groß angelegte Einphasen-Einsätze aufgrund seiner niedrigen Kosten pro Liter und der bewährten Kompatibilität. Das Cell-Shield-EV-Pilotprojekt von TotalEnergies zeigt, dass die Esterchemie von Fahrzeugen auf Racks ausgeweitet werden kann, was den adressierbaren Markt vergrößert.
Synthetische Produkte der zweiten Reihe und Fluorkohlenwasserstoffe bedienen Nischen-Zweiphasenknoten, stehen jedoch aufgrund von PFAS unter Beobachtung. Das ISCC-PLUS-zertifizierte Bio-Propylenglykol von Dow veranschaulicht die Neuausrichtung der Lieferanten auf kohlenstoffarme Rohstoffe, die die Beschaffung im südamerikanischen Rechenzentrum Immersionskühlung Fluid Markt voraussichtlich beeinflussen werden.


Nach Phasentyp: Einphasensysteme dominieren durch betriebliche Einfachheit
Einphasenbäder erzielten im Jahr 2025 einen Umsatzanteil von 69 % und sollten die Dominanz mit einer CAGR von 11,21 % behalten. Castrol's ON PG25, das im Dezember 2024 eingeführt wurde, zielt auf Direkt-zu-Chip-Kreisläufe mit niedriger Viskosität und Materialkompatibilität ab. Lubrizols CompuZol bietet einen höheren Wärmestrom-Spielraum und reduziert Drosselungsvorfälle.
Die Zweiphasennachfrage ist in extremen KI-Trainingszentren stabil; Chemours hat sich im ersten Quartal 2025 mit Navin Fluorine zusammengetan, um lokale Kapazitäten zu stärken, was eine Reifung signalisiert, ohne die Einfachheit der Einphase zu übertreffen.
Nach Rechenzentrumstyp: Edge-Computing treibt das schnellste Wachstum voran
Cloud-Dienstanbieter hielten im Jahr 2025 einen Anteil von 51 %, doch Edge- und On-Premises-Knoten werden eine CAGR von 12,11 % verzeichnen, da latenzempfindliche KI-Inferenz und Souveränitätsregeln zunehmen. Finanzdienstleistungsunternehmen, die Racks mit mehr als 30 kW in beengten Stadtlagen einsetzen, betrachten Flüssigkühlung als Enabler. Das Intelliscale-Angebot von CyrusOne bündelt Tanks und CDU-Gestelle sowohl für Hyperscale- als auch für Micro-Edge-Footprints.
Colocation-Betreiber integrieren Immersionssuiten in bestehende Campusse, um Premium-Mieter zu gewinnen. Der südamerikanische Rechenzentrum Immersionskühlung Fluid Markt umfasst damit Megawatt-Hallen und containerisierte 100-kW-Standorte, was parallele Lieferkettenkanäle für Bulk- und verpackte Fluide schafft.
Nach Endnutzerbranche: Gesundheitswesen entwickelt sich zur Wachstumsführerin
IT/ITES behielt im Jahr 2025 einen Anteil von 41 %, doch Krankenhausgruppen und Genomiklabore werden eine CAGR von 11,3 % verzeichnen, da sie KI-gestützte Diagnostik verfolgen, die die Leistungsdichte auf 50 kW pro Rack treibt. Pharmazeutische Modellierungsworkloads sind auf anhaltende GPU-Taktraten angewiesen, die nur unter Flüssigkühlung erreichbar sind. BFSI-Institutionen setzen Tanks für Echtzeit-Risikomaschinen ein, während Regierungs- und Verteidigungsinstallationen versiegelte Bäder bevorzugen, um Air-Gap-Protokolle zu erfüllen. Medienstudios, die 8K-Inhalte rendern, schließen sich ebenfalls der Adoptionskurve des südamerikanischen Rechenzentrum Immersionskühlung Fluid Marktes an und unterstreichen die thermische Vielseitigkeit über verschiedene Branchen hinweg.
Geografische Analyse
Brasilien verankert mehr als die Hälfte der Umsätze des Marktes für Immersionskühlung-Fluide in südamerikanischen Rechenzentren, dank im April 2025 eingeführter Steuerbefreiungen, Patrias Fonds in Höhe von 1 Milliarde USD und dem KI-Stadt-Blueprint von São Paulo. Das von MercadoLibre und CloudWalk angeführte Fintech-Cluster sorgt für einen konstanten Grundverbrauch.
Chile rangiert auf dem zweiten Platz; sein nationaler Rechenzentrumsplan im Wert von 2,5 Milliarden USD sowie die 4 Milliarden USD von AWS nutzen die Liquidität in einer wassergestressten Landschaft, in der Immersionskühlung aufgrund ihres null Wasserverbrauchs entscheidend ist. Das im Januar 2025 verabschiedete Cybersicherheitsgesetz lokalisiert die Rechenleistung und verschärft die Inlandsnachfrage weiter.
Argentinien und Kolumbien zeigen frühphasige Dynamik. Freihandelszonen in Buenos Aires senken die Einfuhrzölle auf Fluide, und Kolumbiens Wassereffizienzvorschriften von 2025 lenken Neubauten in Richtung geschlossener Kreislaufkühlung. Peru und sekundäre Märkte bleiben im Entstehungsstadium, doch Digitalisierungsinitiativen im Bergbausektor könnten die Einführung von Immersionskühlung mit zunehmendem Rack-Dichten fördern.
Wettbewerbslandschaft
Das Anbieterfeld ist mäßig fragmentiert: Petrochemie-Konzerne (Shell, Chemours, 3M) liefern Grundfluide, während Integratoren (Submer, Green Revolution Cooling) schlüsselfertige Deployments anbieten. Intels Zertifizierung von Shell im Mai 2025 stärkt die Multi-Vendor-Glaubwürdigkeit. Chemours' Partnerschaft mit Navin erweitert die Zweiphasen-Produktion als Absicherung gegen PFAS-Übergänge.
Nachhaltigkeit schafft Freiraum für bioesterspezialisten wie Cargill und TotalEnergies; FUCHS trat im Juli 2025 mit der RENOLIN FECC Einphasen-Linie ein und nutzt Schmierstoffkanäle, um regionale Distributoren zu erreichen. Lubrizol zielt auf branchenübergreifende thermische Anforderungen im EV- und Rechenbereich ab. Da Kunden auf ergebnisbasierte Serviceverträge umstellen, sind Anbieter, die Fluidversorgung, Überwachung und Rückgewinnung bündeln, gut positioniert, um Anteile im Markt für Immersionskühlung-Fluide in südamerikanischen Rechenzentren zu gewinnen.
Marktführer im Bereich Immersionskühlung-Fluide in südamerikanischen Rechenzentren
-
3M
-
The Dow Chemical Company
-
Exxon Mobil Corporation
-
Shell plc
-
Cargill, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2025: 3M führte das Novec 7300 Ingenieurfluid für Einphasen-Racks ein.
- Juli 2025: FUCHS stellte die Fluide RENOLIN FECC 5, FECC 5 SYNTH und FECC 7 für Rechenzentrum-Tanks vor.
- Juni 2025: Chemours erhöhte die Prognose für Q2 aufgrund der steigenden Opteon-Nachfrage; Kapazitätserweiterung in Corpus Christi läuft an.
- Mai 2025: AWS bestätigte die Chile-Erweiterung über 4 Milliarden USD mit wassersparender Kühlung.


Berichtsumfang des Marktes für Immersionskühlung-Fluide in südamerikanischen Rechenzentren
| Mineralöl |
| Synthetische Kohlenwasserstoffe |
| Fluorkohlenstoffbasierte Fluide |
| Biobasierte Ester |
| Einphasensysteme |
| Zweiphasensysteme |
| Cloud-Dienstanbieter |
| Colocation |
| On-Premise / Unternehmenseigen / Edge |
| IT / ITES |
| BFSI |
| Gesundheitswesen |
| Regierung und Verteidigung |
| Medien und Unterhaltung |
| Sonstige Endnutzer |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Fluidtyp | Mineralöl |
| Synthetische Kohlenwasserstoffe | |
| Fluorkohlenstoffbasierte Fluide | |
| Biobasierte Ester | |
| Nach Phasentyp | Einphasensysteme |
| Zweiphasensysteme | |
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter |
| Colocation | |
| On-Premise / Unternehmenseigen / Edge | |
| Nach Endnutzerbranche | IT / ITES |
| BFSI | |
| Gesundheitswesen | |
| Regierung und Verteidigung | |
| Medien und Unterhaltung | |
| Sonstige Endnutzer | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Immersionskühlung-Fluide in südamerikanischen Rechenzentren im Jahr 2025?
Er liegt bei 75,3 Millionen USD mit einem prognostizierten Anstieg auf 121,2 Millionen USD bis 2031.
Welcher Fluidtyp dominiert bei aktuellen Deployments?
Mineralöl hält einen Anteil von 56 %, obwohl biobasierte Ester mit einer CAGR von 10,81 % am schnellsten wachsen.
Warum stellen Betreiber von Luftkühlung auf Immersionskühlung um?
Immersionskühlung senkt den PUE-Wert um bis zu 40 %, eliminiert den Wasserverbrauch und bewältigt Rack-Dichten von mehr als 40 kW, die bei KI- und Fintech-Workloads üblich sind.
Welches Land bietet die stärkste politische Unterstützung?
Brasilien, dank Steuerbefreiungen vom April 2025 und eines bevorstehenden nationalen Rechenzentrumsplans.
Welches Segment wird bis 2031 am schnellsten wachsen?
Edge- und On-Premise-Einrichtungen sollen mit einer CAGR von 12,11 % wachsen, da Latenz- und Souveränitätsregeln zunehmen.
Wie fragmentiert ist die Anbieterschaft?
Mäßig fragmentiert; die fünf größten Anbieter halten zusammen rund 60 %, was einem Konzentrationsgrad von 6 entspricht.
- Afrika Rechenzentrum-Immersionskühlflüssigkeit-Markt
- Asien-Pazifik-Markt für Immersionskühlflüssigkeiten in Rechenzentren
- Europäischer Markt für Immersionskühlflüssigkeiten in Rechenzentren
- Naher Osten Rechenzentrums-Immersionskühlflüssigkeitsmarkt
- Nordamerika-Markt für Immersionskühlflüssigkeiten in Rechenzentren
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren in Südamerika Nachfrage nach KI-Anlagen in Südamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Rechenzentrums-Baumarkt Südamerika Bau in Südamerika, aufgeschlüsselt nach Tier.
- Südamerika Data-Center-Networking-Markt Netzwerktechnik in Südamerika, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Markt für physische Sicherheit von Rechenzentren Südamerika Physische Sicherheit in Südamerika, aufgeschlüsselt nach Lösungstyp und Servicetyp.
- Südamerika Rechenzentrum-Strom-Markt Nachfrage nach Stromversorgungssystemen in Südamerika, unterteilt nach Stromversorgungsinfrastruktur, Endnutzer und Leistungsbereich.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
