
Marktgröße und Marktanteil für Festphasen-Peptidsynthese-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 235.88 Millionen US-Dollar |
| Marktgröße (2032) | 351.91 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
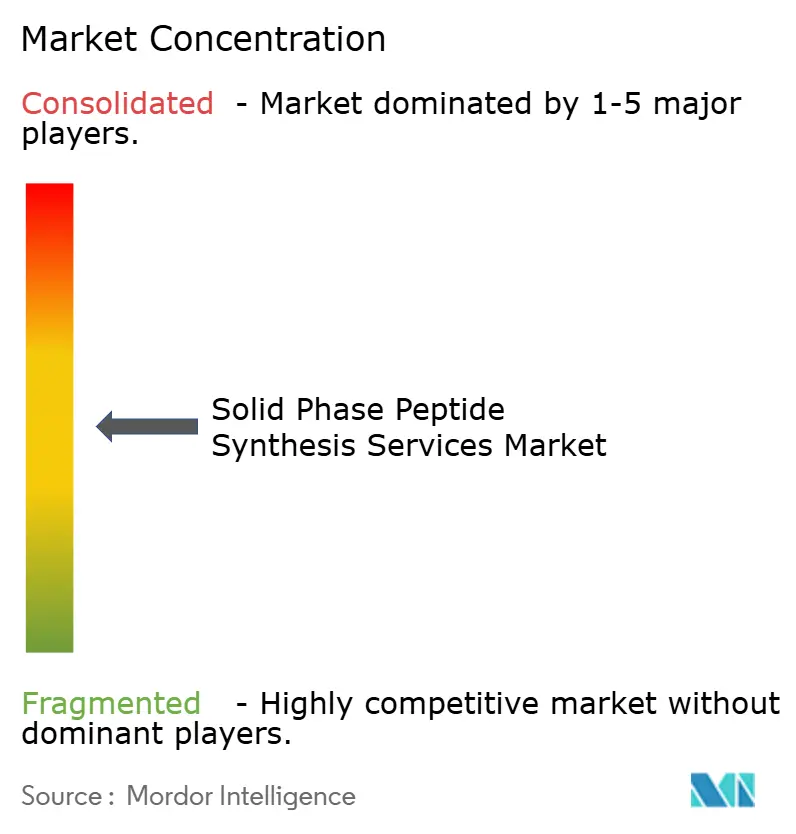
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Festphasen-Peptidsynthese-Dienstleistungen von Mordor Intelligence
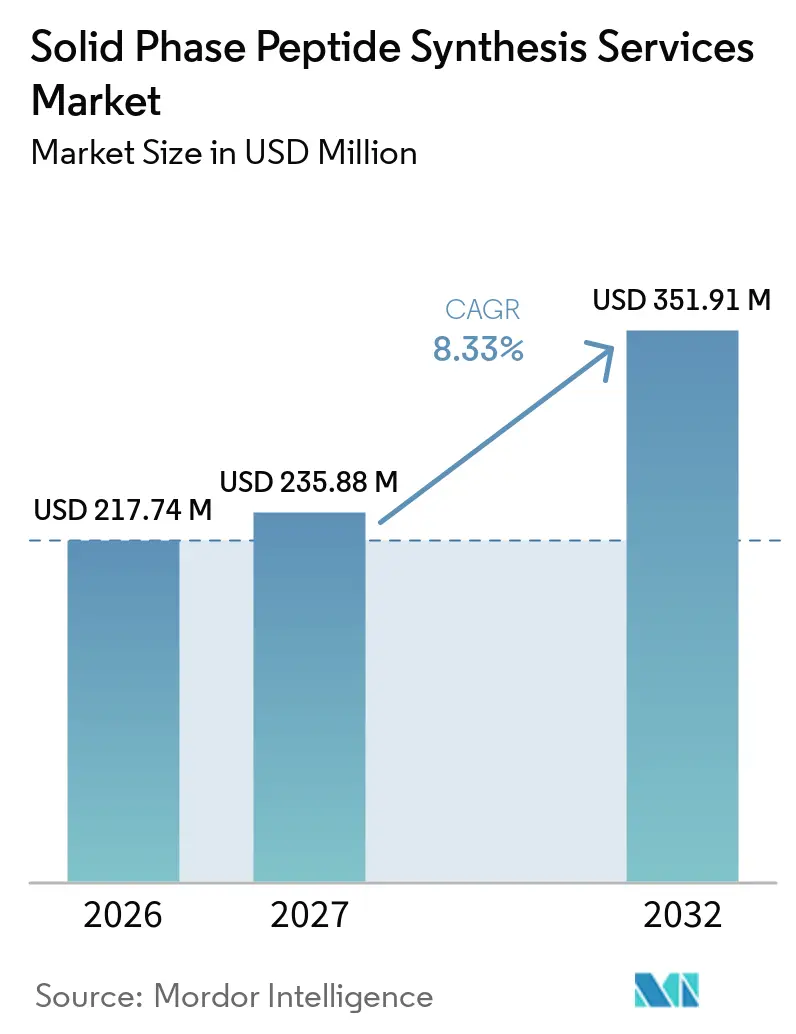
Die Marktgröße für Festphasen-Peptidsynthese-Dienstleistungen wurde im Jahr 2026 auf 217,74 Millionen USD geschätzt und soll von 235,88 Millionen USD im Jahr 2027 auf 351,91 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,33 % während des Prognosezeitraums (2027–2032).
Die steigende Nachfrage nach Mehrtonnen-GLP-1-Rezeptoragonisten, die zunehmende Verbreitung von Durchfluss- und Mikrowellensynthesizern sowie die schnell wachsende Pipeline personalisierter Neo-Antigen-Krebsimpfstoffe sind die primären Wachstumstreiber des Marktes für Festphasen-Peptidsynthese-Dienstleistungen. Auftragsforschungs- und -herstellungsorganisationen (CDMOs) skalieren 5.000-Liter- bis 10.000-Liter-Reaktoren, um langfristige Volumenverpflichtungen von großen Pharmaunternehmen zu sichern, während akademische Labore und kleine Biotechnologieunternehmen weiterhin schnelle Chargen im Grammmaßstab anfordern. Der Wandel hin zu standortgebundenen Mikrofabriken in Krankenhausnetzwerken schafft eine neue Dienstleistungsebene, bei der die Durchlaufgeschwindigkeit Vorrang vor den Stückkosten hat. Unterdessen bleiben höhere Harz- und geschützte Aminosäurepreise sowie Reinigungsengpässe jenseits von 1 kg strukturelle Gegenwindfaktoren im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen.
Wichtigste Erkenntnisse des Berichts
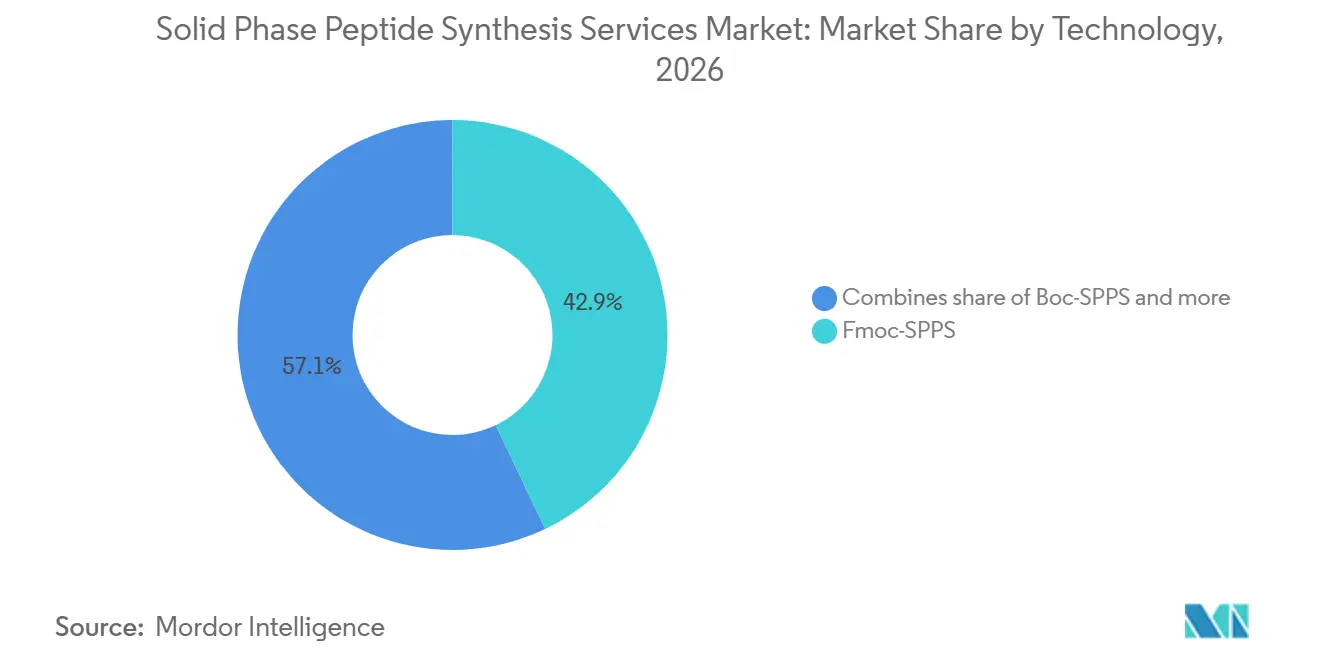
- Nach Technologie führte Fmoc-SPPS mit einem Marktanteil von 42,9 % im Markt für Festphasen-Peptidsynthese-Dienstleistungen im Jahr 2026, während die mikrowellenunterstützte Synthese bis 2032 mit einer CAGR von 12,4 % voranschreitet.
- Nach Endnutzer hielten Pharma- und Biotechnologieunternehmen im Jahr 2026 einen Umsatzanteil von 48,6 %; CDMOs und CROs verzeichnen mit einer CAGR von 10,8 % bis 2032 die stärkste Expansion.
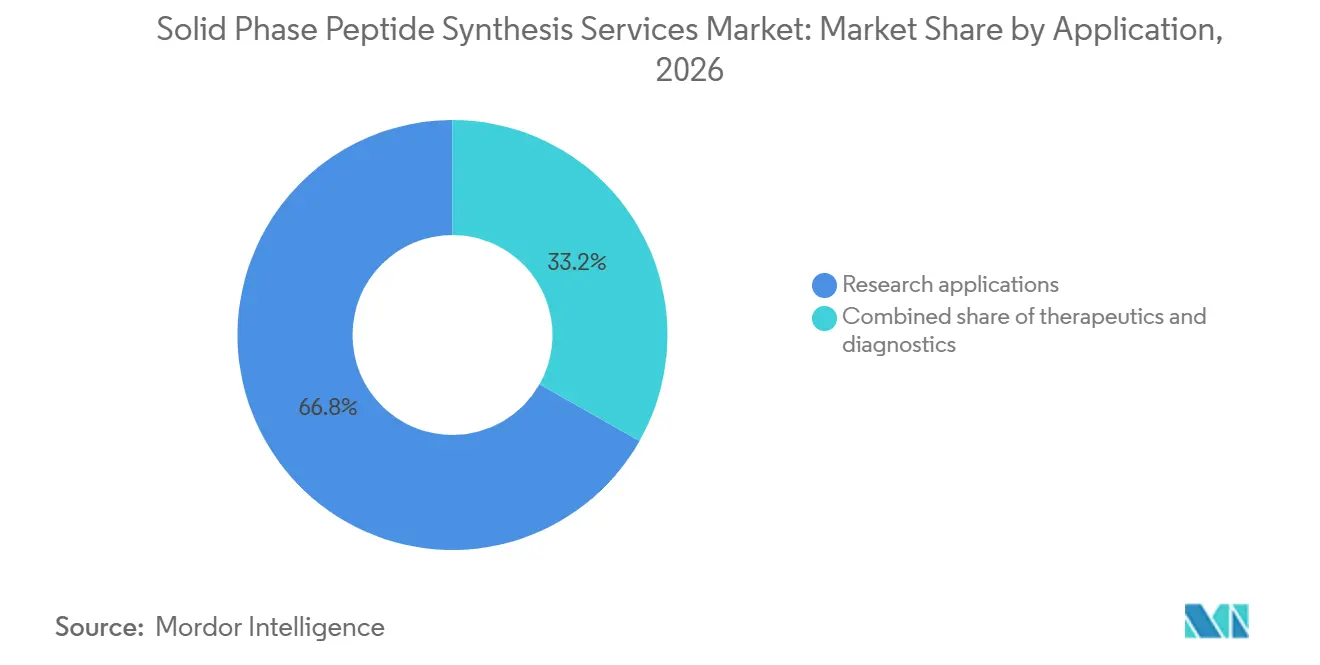
- Nach Anwendung entfielen im Jahr 2026 66,8 % der Marktgröße für Festphasen-Peptidsynthese-Dienstleistungen auf die Forschung, während die Diagnostik zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
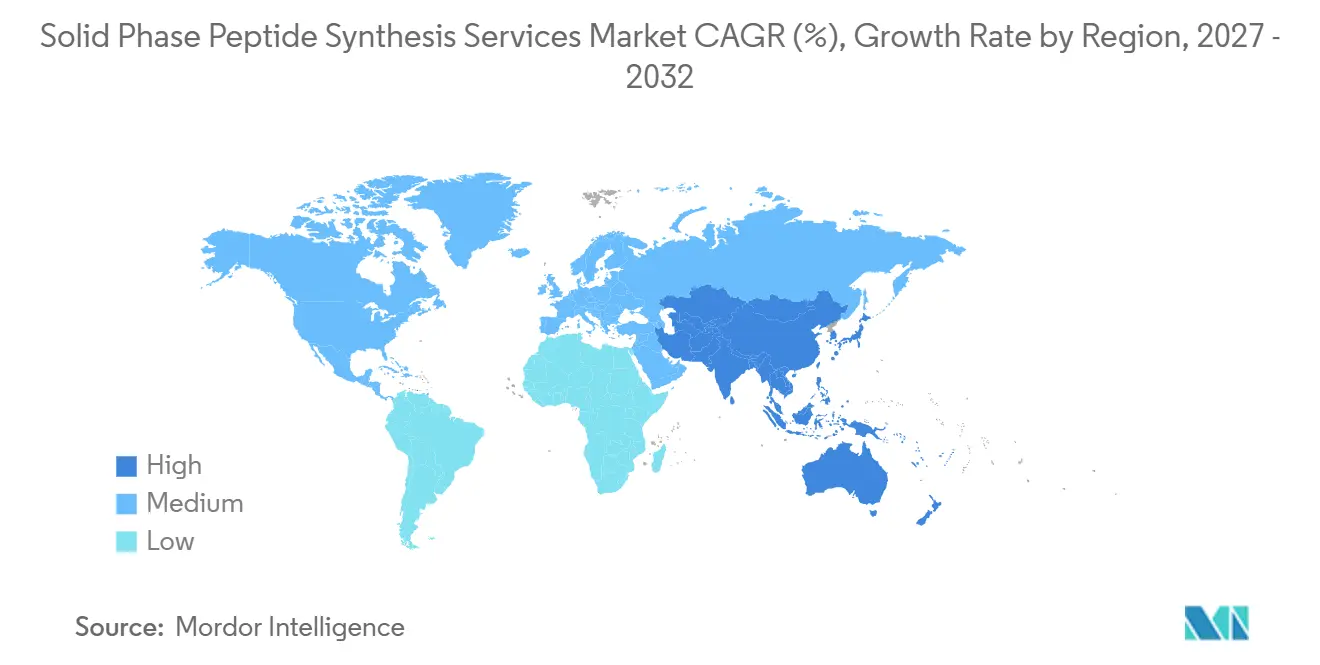
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 38,9 % der Nachfrage, doch der asiatisch-pazifische Raum dürfte zwischen 2027 und 2032 mit 10,5 % das stärkste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GLP-1-Agonisten-Boom fördert großmaßstäbliche SPPS-Auslagerung | +2.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung und Hochdurchsatz-Synthesizer | +1.5% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende klinische Peptid-Pipeline | +2.1% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe in der Pharmaindustrie begünstigen CDMO-Partnerschaften | +1.4% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Standortgebundene Neo-Antigen-Impfstoff-Mikrofabriken | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Peptid-Radiopharmazeutika-Theragnostik | +0.9% | Global, regulatorischer Schwung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
GLP-1-Agonisten-Boom fördert großmaßstäbliche SPPS-Auslagerung
Die steigende Nachfrage nach GLP-1-Antagonisten wird voraussichtlich erheblich zur wachsenden Nachfrage nach Festphasen-Peptidsynthese-Dienstleistungen beitragen. Eli Lillys kumulativer Investitionsaufwand von 18 Milliarden USD für Tirzepatid-Anlagen und Bachems CHF-1-Milliarden-Fünfjahres-Liefervertrag verdeutlichen, wie gebrandmarkte Peptid-Blockbuster die interne Kapazität überfordern und Aufträge zu spezialisierten CDMOs drängen. Standortspezifische Lipidierung und Sequenzen mit mehr als 30 Resten machen SPPS trotz höherer Kosten pro Gramm im Vergleich zu rekombinanten Biologika zur dominierenden Route. Jeder 5.000-Liter-Reaktor liefert etwa 5–8 kg pro Charge, was Lieferanten dazu zwingt, überlappende Kampagnen durchzuführen, um den Jahresbedarf zu decken. Auftragshersteller investieren daher in parallele Chromatographiezüge und Lösungsmittelrückgewinnungsschleifen, um Zykluszeit-Engpässe im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen zu mindern.
Automatisierung und Hochdurchsatz-Synthesizer senken die Kosten pro Rest
Mikrowelleninstrumente verkürzen Kupplungsschritte von Stunden auf Minuten und ermöglichen es einer einzelnen Liberty Blue-Einheit, täglich 20–30 Peptide mit einer Effizienz von 99,5 % auszugeben [1]. Durchflussreaktoren senken den Lösungsmittelverbrauch um 40 % und reduzieren gleichzeitig die Charge-zu-Charge-Variabilität. Der FDA-Leitfaden von 2024 zur Unterstützung der kontinuierlichen Herstellung verschafft frühen Anwendern einen regulatorischen Vorsprung [2]. Automatisierte Großserienlinien in China und Südkorea zeigen, wie digitale Steuerungen und Inline-Analytik die Arbeitsabhängigkeit verringern und die Preiswettbewerbsfähigkeit im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen stärken.
Wachsende klinische Peptid-Pipeline treibt GMP-Nachfrage an
Rund 150 Peptidkandidaten befinden sich in aktiven klinischen Studien, von denen 38 in Phase III für Onkologie- oder Stoffwechselerkrankungsindikationen sind. Personalisierte Neo-Antigen-Impfstoffe von BioNTech und Moderna erfordern 10–20 patientenspezifische Peptide innerhalb von acht Wochen, was ein Schnelllieferungs-Mikrofabrikmodell hervorbringt, das an regionale Krankenhaussysteme gebunden ist. Die FDA erlaubt nun abgekürzte Stabilitätsprüfungen für diese Chargen, was die Zeit bis zur Klinik halbiert und eine Premium-Nische im Markt für Festphasen-Peptidsynthese-Dienstleistungen festigt.
Kapazitätsengpässe in der Pharmaindustrie begünstigen CDMO/CRO-Partnerschaften
Die Auslagerung erreichte 2024 70 % des Kleinmolekülvolumens, da große Pharmaunternehmen Kapital in Richtung Biologika und Zelltherapien umschichteten. Nordamerikanische Reshoring-Bemühungen förderten Bachems Skalierung in Vista, Kalifornien, und CordenPharmas 42.000-Liter-Erweiterung in Boulder, wodurch die durch potenzielle BIOSECURE-Act-Beschränkungen für chinesische Lieferungen entstandene Lücke geschlossen wurde. Diese Schritte erhöhen die regionale Redundanz und stärken die Premium-Preissetzungsmacht im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Preise für Spezialharze und geschützte Aminosäuren | -1.2% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Skalierungsgrenzen jenseits von 1 kg | -0.9% | Global, wichtige Zentren | Mittelfristig (2–4 Jahre) |
| Strengere Verunreinigungsspezifikationen verlängern Validierungszyklen | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Entstehung enzymatischer zellfreier Peptidfabriken | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Preise für Spezialharze und geschützte Aminosäuren
China liefert etwa zwei Drittel der geschützten Aminosäuren und setzt westliche Käufer Währungsschwankungen und Qualitätsvariabilität aus. Preissprünge von 20–30 % seit 2024 für Wang- und Rink-Harze haben die Vorlaufzeiten auf 16–20 Wochen verlängert. Die Doppelbeschaffung von europäischen Anbietern zu einem erheblichen Aufpreis schützt die Compliance, drückt jedoch die Bruttomarge im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen.
Skalierungsgrenzen behindern die Blockbuster-Produktion
Die Reinigung macht bis zu 60 % der Herstellungskosten für Peptide mit 30 Resten aus. Drei aufeinanderfolgende HPLC-Schritte begrenzen die Chargengröße auf 8 kg, erzwingen parallele Kampagnen und erhöhen das Fehlerrisiko auf 15–20 % während der Validierung. Kontinuierliche SPPS hilft, aber Investitionsausgaben und prozessspezifische Hardware verlangsamen die Einführung auf weniger als 10 % des kommerziellen Volumens.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Mikrowellenbeschleunigung verändert die SyntheseökonomieMikrowellenunterstützte Plattformen verzeichneten eine rasche Akzeptanz, da sie die Zykluszeit auf 15 Minuten verkürzten und den Energieverbrauch um 50 % senkten, was sie auf eine CAGR-Trajektorie von 12,4 % bis 2032 brachte. Fmoc-SPPS behielt im Jahr 2026 einen Anteil von 42,9 % an der Marktgröße fr Festphasen-Peptidsynthese-Dienstleistungen, basierend auf der Vertrautheit mit den Geräten und der Kompatibilität mit säurelabilen Sequenzen. Boc-SPPS bleibt für Peptide bestehen, die eine härtere Entschützung erfordern – häufig solche mit mehreren Disulfidbrücken –, während Durchflusslinien heute noch unter 5 % liegen, aber voraussichtlich eine zweistellige Durchdringung erreichen werden, sobald CordenPharmas PeptiSystems-Pilotanlage im Jahr 2026 skaliert.
Nachhaltigkeitsauflagen im Rahmen des Europäischen Green Deal verschaffen frühen Anwendern von Mikrowellen- und Durchflusssystemen einen Compliance-Vorteil. Automatisierung ermöglicht einen um 30–40 % höheren Durchsatz pro Techniker und unterstützt aggressive Lieferzeitpläne, die Verträge in der Entdeckungsphase gewinnen. Chinesische Großunternehmen, die vollautomatische 10.000-Liter-Linien einsetzen, fordern westliche Platzhirsche sowohl beim Preis als auch beim Volumen heraus, doch die BIOSECURE-Gesetzgebung schränkt ihren US-Zugang ein und schützt den nordamerikanischen Markt für Festphasen-Peptidsynthese-Dienstleistungen teilweise.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
CDMO-Aufstieg spiegelt die Kapitalumverteilung der Pharmaindustrie widerPharmazeutische und biotechnologische Unternehmen hielten im Jahr 2026 einen Umsatzanteil von 48,6 %, hauptsächlich aufgrund proprietärer Pipeline-Projekte. Dennoch wird erwartet, dass CDMOs und CROs sie mit einer CAGR von 10,8 % übertreffen werden, da das Outsourcing mehr als 70 % des Produktionsbedarfs übersteigt. Die dem Markt für Festphasen-Peptidsynthese-Dienstleistungen zugewiesene Marktgröße für CDMOs wird sich ausweiten, da mittelständische Unternehmen Asset-Light-Modelle bevorzugen, während der Onshoring-Druck Verträge zu nordamerikanischen und europäischen Spezialisten verlagert.
Aufstrebende CRDMO-Akteure bündeln nun Design, Synthese und Scale-up unter einem Dach und gewinnen End-to-End-Programme im Wert von jeweils 5–10 Millionen USD. Akademische Institute, obwohl der kleinste Anteil, üben einen überproportionalen Einfluss auf neuartige Modalitäten wie zyklische und geheftete Peptide aus. Anhaltende Rohstoffinflation und die von PolyPeptide verzeichnete EBITDA-Marge von 0,1 % verdeutlichen den Rentabilitätsdruck bei reinen Modellen und sprechen für Skalierung oder Spezialisierung im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen.
Nach Anwendung:
Diagnostik-Aufschwung durch Peptid-BiomarkerForschungsanwendungen blieben im Jahr 2026 mit einem Anteil von 66,8 % aufgrund des Bedarfs an Antikörperproduktion und Strukturbiologie dominant, doch die Diagnostik soll mit einer CAGR von 11,2 % wachsen. Frühe Krebserkennungstests und Kits für metabolische Biomarker verwenden synthetische Peptide als Kalibrierungsstandards und sichern sich Erstattung und behördliche Zulassung. Therapeutika erzielen Premiumpreise, da GMP-Anforderungen die Kosten pro Gramm auf 500–2.000 USD erhöhen.
Neoantigen-Impfstoffe verwischen die Grenzen zwischen Therapie und Diagnostik, wobei jeder Patient individuelle Peptidpools benötigt, die innerhalb von sechs Wochen synthetisiert werden. Radiopharmazeutische Theragnostik steigert die Nachfrage nach Verunreinigungsschwellenwerten unter 0,1 % weiter und schafft eine geschützte Hochmargennische im Markt für Festphasen-Peptidsynthese-Dienstleistungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Festphasenpeptidsynthese-Dienstleistungen in Nordamerika
Nordamerika führte im Jahr 2026 mit einem Wertanteil von 38,9 %, angetrieben durch Bachems Vista-Scale-up auf nahezu 1 Tonne pro Jahr und CordenPharmas 42.000-Liter-Anlage in Boulder, die beide zur Versorgung mit rückgeholten GLP-1-APIs konzipiert wurden. In der vorgeschlagenen BIOSECURE-Gesetzgebung verankerte Anreize fördern weiteres Onshoring, während akademische Förderung ein robustes Entdeckungsökosystem aufrechterhält, das die Nachfrage nach Dienstleistungen im Grammmaßstab speist. Preisaufschläge von 15–20 % gegenüber asiatischen Anbietern bestehen aufgrund kürzerer Logistikketten und wahrgenommener regulatorischer Vorteile fort.
Markt für Festphasenpeptidsynthese-Dienstleistungen in Europa
Europa folgt dicht dahinter, verankert durch den Schweizer Peptidkorridor, in dem Bachem, PolyPeptide und CordenPharma Mehrkilogramm-Reaktoren und Durchfluss-Pilotanlagen betreiben. Der für 2028 geplante Ausbau in Muttenz im Wert von 500 Millionen EUR wird die regionale Kapazität erhöhen und Blockbuster-Verträge unterstützen. Umweltkonformitätskosten im Rahmen von REACH erhöhen die Betriebskosten, begünstigen jedoch Mikrowellensysteme, die den Lösungsmittelverbrauch reduzieren.
Markt für Festphasenpeptidsynthese-Dienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 10,5 % das stärkste Wachstum, da Südkoreas SK Pharmteco 260 Millionen USD in einen 12.600 Quadratmeter großen Standort investiert und chinesische CDMOs vollautomatisierte 10.000-Liter-Linien hinzufügen [3]. Obwohl BIOSECURE-Beschränkungen die direkte Versorgung der USA einschränken, orientieren sich asiatische Unternehmen an europäischen und regionalen Kunden. Indiens Zuwachs von 11,34 % spiegelt seine Positionierung als „China-plus-eins”-Alternative wider, und staatliche Anreize senken die Kapitalaufwendungen für neue Kapazitäten in der Festphasenpeptidsynthese. Insgesamt erhöhen diese Dynamiken die Wettbewerbsdichte und vergrößern gleichzeitig den Gesamtmarkt für Festphasenpeptidsynthese-Dienstleistungen.
Wettbewerbslandschaft
Fünf Akteure – Bachem, PolyPeptide Group, GenScript, Thermo Fisher Scientific und CordenPharma – beherrschen den Großteil des Umsatzes und machen den Markt für Festphasen-Peptidsynthese-Dienstleistungen mäßig konzentriert. Skalierungsorientierte Unternehmen investieren Hunderte von Millionen in 5.000-Liter-Reaktoren, um langfristige GLP-1-Aufträge zu sichern, während spezialisierungsorientierte Wettbewerber auf zyklische, konjugierte oder radiomarkierte Peptide abzielen, die das Drei- bis Fünffache an Aufschlägen erzielen. Kapitalintensität und Amortisationszeiten von 18–36 Monaten stellen Markteintrittsbarrieren dar.
Technologische Differenzierung ist entscheidend: CEMs Mikrowelleninstrumente und CordenPharma-PeptiSystems-Durchflusslinien liefern Kosteneinsparungen von 50–60 % und locken preissensible Kunden an. Chinesische CDMOs nutzen umfangreiche Automatisierung, um Arbeitsvorteile auszugleichen, stehen jedoch vor geopolitischen Gegenwindfaktoren. Aufkommende enzymatische Syntheseplattformen bleiben vorkommerziell, drohen jedoch die bestehende SPPS-Kostenkurve zu stören, sobald die regulatorische Vergleichbarkeit nachgewiesen ist.
Der Rentabilitätsdruck ist akut; PolyPeptides Bruttomarge von 5,3 % und das nahezu ausgeglichene EBITDA spiegeln Harzinflation und Reinigungsengpässe wider. Vertikale Integration in Konjugation oder abschließende Arzneimittelproduktabfüllung sowie der Fokus auf ultrakomplexe Peptide werden für die Margenwiederherstellung im gesamten Markt für Festphasen-Peptidsynthese-Dienstleistungen entscheidend sein.
Marktführer für Festphasen-Peptidsynthese-Dienstleistungen
-
Bachem Holding AG
-
PolyPeptide Group
-
Ambio Pharmaceuticals
-
CPC Scientific Inc.
-
GenScript Biotech Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Festphasen-Peptidsynthese-Dienstleistungen Unternehmen in diesem Bericht
- AAPPTec LLC
- Ambio Pharmaceuticals
- Bachem Holding
- Bio-Synthesis
- CD BIOSCIENCES INC
- CEM
- CPC Scientific Inc.
- Eurofins Scientific (Peptide Services)
- Genscript
- Intavis Bioanalytical Instruments AG
- JPT Peptide Technologies GmbH
- Merck
- Peptide 2.0 Incorporated
- PolyPeptide Group
- Thermo Fisher Scientific
Neueste Industrielle Entwicklungen in Markt für Festphasen-Peptidsynthese-Dienstleistungen
- Oktober 2024: SK Pharmteco kündigte eine südkoreanische Peptidanlage im Wert von 260 Millionen USD an, die 300 Mitarbeiter beschäftigt und für einen Start Ende 2026 vorgesehen ist.
- August 2024: Bachem sicherte sich einen Fünfjahres-Liefervertrag im Wert von 531 Millionen USD, der ab 2027–2031 gilt und einer der größten Peptidverträge bis dato ist.
- Mai 2024: Eli Lilly bestätigte eine Indiana-Erweiterung im Wert von 5,3 Milliarden USD, Teil von insgesamt 9 Milliarden USD, zur Steigerung der Tirzepatid-Kapazität bis 2026.
Globaler Berichtsumfang für den Markt für Festphasen-Peptidsynthese-Dienstleistungen
Gemäß dem Berichtsumfang sind Festphasen-Peptiddienstleistungen spezialisierte Auftrags- oder kundenspezifische Syntheseangebote, die von Biotechnologie-, CRO- und Peptidherstellungsunternehmen bereitgestellt werden, um synthetische Peptide für Forschung, Diagnostik und Therapeutika herzustellen.
Der Markt für Festphasen-Peptiddienstleistungen ist nach Technologie, Endnutzer, Anwendung und Geografie segmentiert. Nach Technologie wird der Markt in Fmoc-SPPS, Boc-SPPS, mikrowellenunterstützte SPPS und kontinuierliche Durchfluss-SPPS unterteilt. Nach Endnutzer ist er in Pharma- und Biotechnologieunternehmen, CDMOs und CROs sowie akademische und Forschungseinrichtungen segmentiert. Nach Anwendung ist der Markt in Therapeutika, Diagnostik und Forschung unterteilt. Geografisch ist der Markt in Nordamerika, Europa, den Asien-Pazifik-Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fmoc-SPPS |
| Boc-SPPS |
| Mikrowellenunterstützte SPPS |
| Kontinuierliche Durchfluss-SPPS |
| Pharma- und Biotechnologieunternehmen |
| CDMOs und CROs |
| Akademische und Forschungseinrichtungen |
| Therapeutika |
| Diagnostik |
| Forschung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Fmoc-SPPS | |
| Boc-SPPS | ||
| Mikrowellenunterstützte SPPS | ||
| Kontinuierliche Durchfluss-SPPS | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| CDMOs und CROs | ||
| Akademische und Forschungseinrichtungen | ||
| Nach Anwendung | Therapeutika | |
| Diagnostik | ||
| Forschung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Festphasen-Peptidsynthese-Dienstleistungen im Jahr 2027?
Der Sektor wird im Jahr 2027 auf 235,88 Millionen USD geschätzt und soll bis 2032 auf 351,91 Millionen USD wachsen, was einer CAGR von 8,33 % entspricht.
Welche Region führt die aktuellen Ausgaben für Peptidprojekte an?
Nordamerika hält 38,9 % des globalen Umsatzes, gestützt durch jüngste Kapazitätserweiterungen in Kalifornien und Colorado.
Welche Technologie wächst am schnellsten?
Mikrowellenunterstützte Festphasen-Peptidsynthese beschleunigt sich mit einer CAGR von 12,4 % dank 15-minütiger Zykluszeiten und hoher Kupplungseffizienz.
Warum gewinnen CDMOs Marktanteile?
Die Auslagerung übersteigt 70 %, da die Pharmaindustrie Kapital in Richtung Biologika umschichtet und die BIOSECURE-Gesetzgebung US-Verträge zu regionalen Lieferanten drängt.