
Größe und Marktanteil des Marktes für Software als Medizinprodukt (SaMD) für psychische Gesundheit
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.06 Milliarden US-Dollar |
| Marktgröße (2032) | 30.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.10 % |
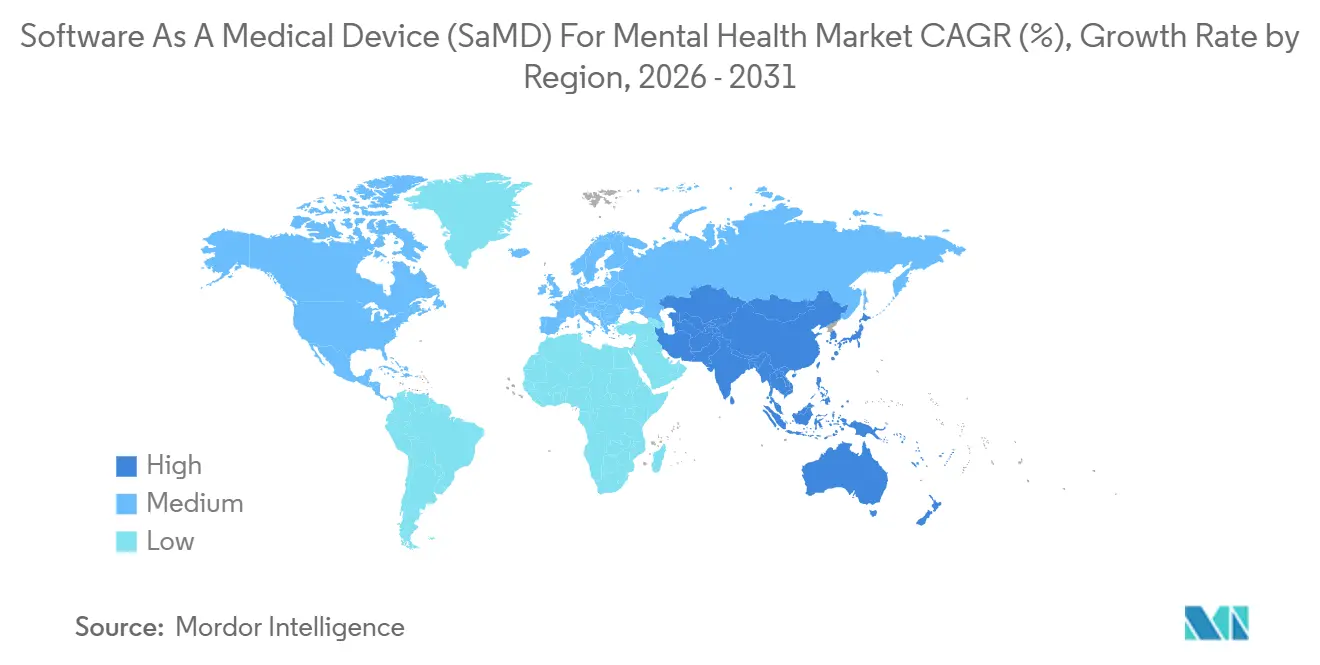
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Software als Medizinprodukt (SaMD) für psychische Gesundheit von Mordor Intelligence
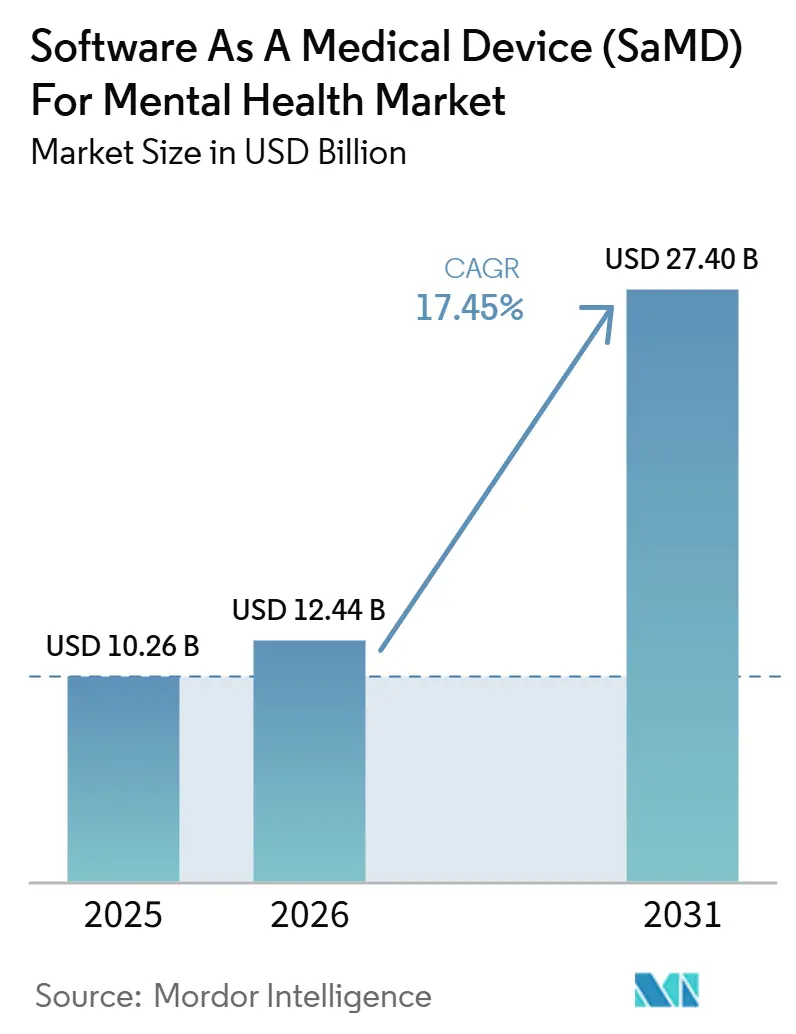
Die Marktgröße für Software als Medizinprodukt für psychische Gesundheit soll von 12,01 Milliarden USD im Jahr 2026 auf 14,06 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 30,97 Milliarden USD erreichen, mit einer CAGR von 17,10 % über den Zeitraum 2027–2032.
Der Markt für Software als Medizinprodukt für psychische Gesundheit hat sich zu einer breiteren klinischen Nutzung entwickelt, da psychische Gesundheitssysteme mit Versorgungslücken, begrenzten Facharztkapazitäten und einer steigenden Nachfrage nach strukturierter Fernversorgung konfrontiert waren. Im Jahr 2025 aktivierten die Centers for Medicare & Medicaid Services die Abrechnungscodes G0552, G0553 und G0554 und schufen damit einen bundesstaatlichen Erstattungsweg für förderfähige digitale Behandlungen psychischer Erkrankungen, was die kommerzielle Akzeptanz bei Leistungserbringern und Entwicklern verbesserte.[1] Verschreibungspflichtige digitale Therapeutika, mobile Anwendungen und Gesundheitsdienstleister führten nach Typ, Bereitstellungsmodus und Endnutzergruppe, während das Wachstum bis 2031 aus dem asiatisch-pazifischen Raum, webbasierten Plattformen sowie Kostenträger- und Arbeitgeberkanälen erwartet wurde.
Wichtigste Erkenntnisse des Berichts
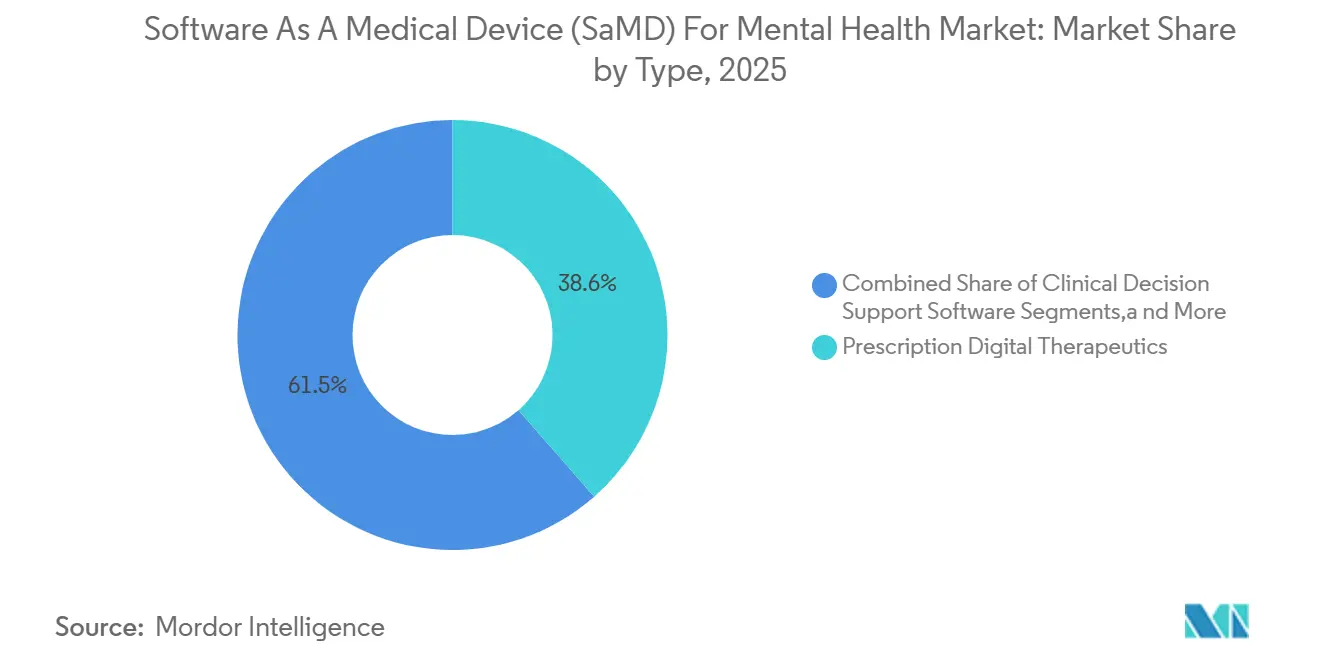
- Nach Typ hielten verschreibungspflichtige digitale Therapeutika im Jahr 2026 einen Umsatzanteil von 38,55 %, während Fernpatientenüberwachung und Software für digitale Biomarker bis 2032 mit einer CAGR von 18,93 % wachsen soll.
- Nach therapeutischem Bereich entfiel auf Depressionen im Jahr 2026 ein Umsatzanteil von 34,22 %, während ADHS bis 2032 mit einer CAGR von 19,67 % wachsen soll.
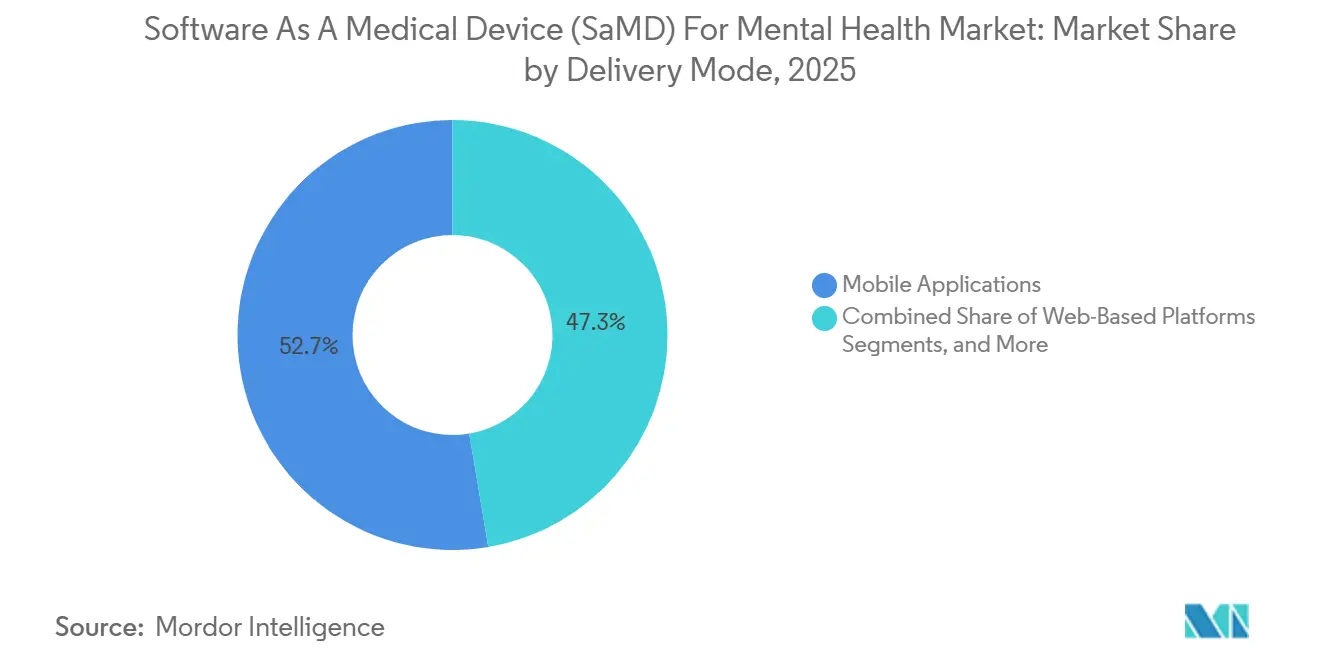
- Nach Bereitstellungsmodus hielten mobile Anwendungen im Jahr 2026 einen Umsatzanteil von 52,66 %, während webbasierte Plattformen bis 2032 mit einer CAGR von 20,35 % wachsen sollen.
- Nach Endnutzer hielten Gesundheitsdienstleister im Jahr 2026 einen Umsatzanteil von 41,56 %, während Kostenträger und Arbeitgeber bis 2032 mit einer CAGR von 18,78 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,56 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 19,56 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende klinische Validierung durch die FDA und andere Regulierungsbehörden | +3.2% | Nordamerika primär, Europa und Japan expandierend | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungswege für verschreibungspflichtige digitale Therapeutika | +2.9% | Nordamerika als Kernmarkt, Europa mit DiGA-Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Arbeitgebern und Kostenträgern nach skalierbaren Lösungen für psychische Gesundheit | +2.6% | Global, mit frühen Gewinnen in Nordamerika, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalisierung und messungsbasierte Versorgung | +2.2% | Global | Mittelfristig (2–4 Jahre) |
| Unterversorgte psychiatrische Komorbiditäten mit begrenzten therapeutischen Alternativen | +1.8% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anwendungsfälle in der Nachakutversorgung und Rückfallprävention erweitern den gesamten adressierbaren Markt | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende klinische Validierung durch die FDA und Regulierungsbehörden
Der Markt für Software als Medizinprodukt für psychische Gesundheit profitiert von einem klareren regulatorischen Weg als noch vor einigen Jahren. Eine im Jahr 2025 veröffentlichte Peer-Review-Übersicht identifizierte 19 von der FDA zugelassene SaMD-Produkte für psychische Gesundheit in den Bereichen digitale Therapeutika, Biofeedback-Tools, Fernüberwachungssysteme und softwarebasierte Versorgungsunterstützungsanwendungen. Diese wachsende Basis bietet Entwicklern sichtbare Produktpräzedenzfälle und gibt Leistungserbringern mehr Vertrauen in die klinische Akzeptanz.[2]
Dieselbe Übersicht stellte fest, dass viele spätere Produkte auf der wesentlichen Gleichwertigkeit mit früheren De-Novo-Prädikaten beruhten, was etablierten Akteuren einen Vorteil verschaffte, da sich Produktlinien vertieften. Dieser Trend verändert den Wettbewerb, da neuere Marktteilnehmer eine höhere Evidenz- und Compliance-Schwelle erfüllen müssen, um Vertrauen aufzubauen. Langfristig sollte dies qualitativ hochwertigere Produkte, eine stärkere klinische Akzeptanz und dauerhaftere kommerzielle Positionen für Unternehmen mit zugelassenen Produkten unterstützen.
Ausweitung der Erstattungswege für verschreibungspflichtige digitale Therapeutika
Die Erstattung bleibt einer der stärksten Wachstumshebel im Markt für Software als Medizinprodukt für psychische Gesundheit. Die Centers for Medicare & Medicaid Services aktivierten die Abrechnungscodes G0552 bis G0554 am 1. Januar 2025 und ermöglichten es Medicare-Leistungserbringern, förderfähige digitale Behandlungsgeräte für psychische Erkrankungen und damit verbundene klinische Leistungen abzurechnen. Diese politische Verschiebung macht die klinische Validierung zu einem tragfähigeren Umsatzweg, insbesondere für Produkte, die eine verschreibungspflichtige Aufsicht erfordern.
Der Access to Prescription Digital Therapeutics Act von 2025 signalisierte ebenfalls, dass die Bundespolitik auf eine formalere Leistungsstruktur für diese Instrumente zusteuerte, einschließlich Berichtspflichten der Hersteller und Preistransparenz. In Europa blieb Deutschland durch DiGA ein wichtiger Referenzpunkt, und die DiGA-Aktualisierung von 2026 verknüpfte mindestens 20 % der erstatteten Preise mit der Ergebnisleistung. Zusammen verbessern diese Erstattungsänderungen die Transparenz für Käufer und machen den Markt investierbarer.
Nachfrage von Arbeitgebern und Kostenträgern nach skalierbaren Lösungen für psychische Gesundheit
Die Nachfrage von Arbeitgebern und Kostenträgern erweitert die kommerzielle Basis des Marktes für Software als Medizinprodukt für psychische Gesundheit über traditionelle verschreibungspflichtige Kanäle hinaus. Das Employee Benefit Research Institute berichtete im Jahr 2025, dass 97 % der großen US-amerikanischen Arbeitgeber eine Abdeckung für psychische Gesundheit anboten, jedoch weniger als die Hälfte maß, ob diese Leistungen eine zeitnahe und wirksame Versorgung lieferten. Diese Lücke begünstigt digitale Behandlungsmodelle, die strukturierte Nutzungsdaten und eine klarere Ergebnisverfolgung generieren.
Eine im Jahr 2025 veröffentlichte Analyse, die 19 Arbeitgeberkohorten umfasste, ergab, dass verbesserte Leistungen im Bereich der Verhaltensgesundheit starke Ergebnisse bei Depressions- und Angsterkrankungen erzielten und das anhaltende Interesse an messbaren, digital ausgerichteten Programmen für psychische Gesundheit unterstützten. Da Arbeitgeber stärker auf den Wert achten, profitiert der Markt von Produkten, die einfacher zu überwachen sind als traditionelle, fragmentierte Versorgungswege. Dieser Trend gibt Anbietern auch mehr reale Evidenz, um Kostenträgergespräche und die Produktpositionierung zu stärken.
KI-gestützte Personalisierung und messungsbasierte Versorgung
KI-gestützte Personalisierung prägt die nächste Phase des Marktes für Software als Medizinprodukt für psychische Gesundheit. Eine JMIR-Studie aus dem Jahr 2025, die 42 Peer-Review-Artikel auswertete, ergab, dass passives Sensing von Smartphones und Wearables in Kombination mit maschinellem Lernen psychische Erkrankungen in klinisch diagnostizierten Populationen zuverlässig überwachen kann. Diese Fähigkeit verlagert Software von festen Behandlungsmodulen hin zu adaptiver Versorgung auf der Grundlage von Verhalten, Schlaf, Stimme, Bewegung oder Gerätenutzung.[3]
Es bietet Leistungserbringern und Kostenträgern auch einen Weg zur messungsbasierten Versorgung, ohne sich ausschließlich auf traditionelle besuchsbasierte Bewertungen zu stützen. In der Praxis kann dieser Ansatz die Abhängigkeit von langen und wiederholten Nutzersitzungen verringern, indem nützliche Signale aus kurzen und häufigen Interaktionen gewonnen werden. Mit der Reifung dieser Systeme wird der Markt voraussichtlich Unternehmen belohnen, die klinische Strenge mit einfachen Nutzererfahrungen verbinden.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Langsame und uneinheitliche Kostenträgerabdeckung für neuartige digitale Therapeutika | -2.8% | Nordamerika und Europa außerhalb von DiGA-ähnlichen Systemen | Kurzfristig (≤ 2 Jahre) |
| Hohe klinische Evidenzanforderungen und lange Erstattungszeiträume | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Rückgang der Patientenbindung und des Engagements nach der Erstnutzung | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Cybersicherheit und Algorithmustransparenz | -1.2% | Global, mit erhöhter Sensibilität in Europa und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame und uneinheitliche Kostenträgerabdeckung für neuartige digitale Therapeutika
Der Markt für Software als Medizinprodukt für psychische Gesundheit sah sich auch nach dem Medicare-Meilenstein von 2025 mit uneinheitlicher Abdeckung konfrontiert. Die Centers for Medicare & Medicaid Services eröffneten einen wichtigen Weg für förderfähige digitale Behandlungen psychischer Erkrankungen, aber eine breitere Kostenträgerakzeptanz über Pläne und Versorgungsumgebungen hinweg war noch im Gange. Die Bereitschaft der Anbieter, diese Instrumente zu verschreiben und operativ einzusetzen, variierte stark je nach Erstattungsklarheit. Dies schuf ein gespaltenes kommerzielles Bild, wobei einige arbeitgebergestützte oder anbietergeführte Programme schnell vorankamen, während andere Teile des Versorgungssystems vorsichtig blieben. Dieses uneinheitliche Tempo verlangsamte die Skalierung für Produkte, die Verschreibungsunterstützung, Workflow-Integration und wiederholtes Anbieterengagement erforderten. Bis die Abdeckung konsistenter wird, wird erwartet, dass der Markt eine stärkere Akzeptanz in Kanälen zeigt, in denen die Zahlungstransparenz besser ist.
Hohe klinische Evidenzanforderungen und lange Erstattungszeiträume
Hohe Evidenzstandards blieben ein bedeutendes Hemmnis für den Markt für Software als Medizinprodukt für psychische Gesundheit. Die Nature-Übersichtsarbeit von 2025 ergab, dass 4 der 19 von der FDA zugelassenen SaMD-Produkte für psychische Gesundheit pivotale randomisierte Studien an Prototypen durchgeführt hatten, die sich von der endgültigen vermarkteten Version unterschieden. Dieser Befund warf Fragen zur Beurteilung der Evidenzkontinuität auf und erhöhte den Druck für eine stärkere Validierung nach der Zulassung. Entwickler müssen möglicherweise mehr Zeit und Kapital für Studiendesign, Software-Updates und regulatorische Dokumentation aufwenden, bevor die Einnahmen skaliert werden können. Kleinere Unternehmen könnten dies als schwierig empfinden, insbesondere wenn die Kostenträgerakzeptanz weit hinter der regulatorischen Zulassung zurückbleibt. Langfristig kann dies Unternehmen mit tieferen Bilanzen, stärkeren klinischen Partnerschaften und der Kapazität begünstigen, einen längeren Weg zur Erstattung zu absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Verschreibungspflichtige Therapeutika verankern den Umsatz, während die Biomarker-Überwachung beschleunigtVerschreibungspflichtige digitale Therapeutika hielten im Jahr 2026 einen Anteil von 38,55 % am Typsegment und waren damit der größte Umsatzbeitrag im Markt für Software als Medizinprodukt für psychische Gesundheit. Ihre Führungsposition spiegelte eine stärkere klinische Identität, eine höhere Relevanz für Ärzte und eine bessere Ausrichtung auf formale Erstattungswege wider als Begleitanwendungen für geringere Schweregrade. Rejoyn, das im Jahr 2024 als erstes verschreibungspflichtiges digitales Therapeutikum für die adjunktive Behandlung von Symptomen einer schweren depressiven Störung bei Erwachsenen zugelassen wurde, zeigte, dass smartphonebasierte Interventionen die FDA-Standards für den klinischen Einsatz erfüllen können. Dieser Meilenstein stärkte das Geschäftsmodell für Produkte, die Leistungserbringer verschreiben, überwachen und innerhalb etablierter Arbeitsabläufe abrechnen konnten.
Fernpatientenüberwachung und Software für digitale Biomarker soll von 2027 bis 2032 mit einer CAGR von 18,93 % wachsen und ist damit der am schnellsten wachsende Typ im Markt für Software als Medizinprodukt für psychische Gesundheit. Eine Übersicht aus dem Jahr 2025 im JMIR fand konsistente Unterstützung für passives Sensing in 42 Peer-Review-Studien, die Mobilität, Schlaf, soziale Aktivität und stimmenbezogene Muster abdeckten. Diese evidenzbasierte Erweiterung der Software für psychische Gesundheit reichte von der Behandlungsbereitstellung bis hin zu kontinuierlicher Messung und Verfolgung. Da sich Produkte von der Symptomunterstützung zur Langzeitüberwachung verlagern, werden biomarkergesteuerte Tools voraussichtlich eine größere Rolle bei der Rückfallprävention, der Therapieanpassung und der klinischen Aufsicht spielen.



Nach Therapiebereich:
Depression verankert den Markt, während ADHS das schnellste Wachstumsmomentum aufbautDepressionen machten im Jahr 2026 34,22 % des Umsatzes im therapeutischen Bereich aus und hatten damit die größte Position im Markt für Software als Medizinprodukt für psychische Gesundheit. Das Segment profitierte von einer großen diagnostizierten Bevölkerung, einer etablierteren Evidenzbasis für kognitive Verhaltenstherapie und einer klareren regulatorischen Vertrautheit mit digitalen Behandlungsmodellen. Produktnachweise, darunter Rejoyn für schwere depressive Störungen sowie SleepioRx und DaylightRx in verwandten erstattungsfähigen Behandlungspfaden für Verhaltensgesundheit, stärkten das kommerzielle Vertrauen. Angststörungen, Schlaflosigkeit und Schlafstörungen blieben ebenfalls attraktiv aufgrund der starken Nachfrage von Kostenträgern und Arbeitgebern sowie der Ausrichtung auf digitale Verhaltensänderungsmodelle.
ADHS soll von 2027 bis 2032 mit einer CAGR von 19,67 % wachsen und ist damit der am schnellsten wachsende therapeutische Bereich im Markt für Software als Medizinprodukt für psychische Gesundheit. Die American Psychological Association Services stellte im Jahr 2025 fest, dass der Vorschlag zum Medicare-Ärztegebührenplan 2026 die Abrechnung digitaler Behandlungen für psychische Erkrankungen auf ADHS-Geräte gemäß CFR § 882.5803 ausweitete und damit ein wichtiges Erstattungssignal setzte. Diese politische Richtung baut auf dem regulatorischen Fundament auf, das durch EndeavorRx geschaffen wurde, und unterstützt Folgeprodukte für strukturierte aufmerksamkeitsbezogene Interventionen. Substanzkonsumstörungen und PTBS blieben aktive Kategorien im mittleren Bereich, während schwere psychische Erkrankungen aufgrund begrenzter zugelassener Produkte und komplexer klinischer Messung ein weißes Feld darstellten.
Nach Bereitstellungsmodus:
Mobile Plattformen dominieren, webbasierte Plattformen schließen die Lücke bei der UnternehmensnachfrageMobile Anwendungen machten im Jahr 2027 52,66 % der Marktgröße für Software als Medizinprodukt für psychische Gesundheit aus und waren damit der dominante Bereitstellungsmodus. Ihre Führungsposition spiegelte die Vertrautheit mit Smartphones, ein einfacheres Onboarding und eine wiederholte Patienteneinbindung während strukturierter Therapieprogramme wider. Die mobile Bereitstellung unterstützte auch zugelassene Produkte, die auf direkter Patienteninteraktion beruhten, und ermöglichte bei Bedarf eine klinische Aufsicht. Produkte wie SleepioRx und DaylightRx zeigten, dass die mobile Bereitstellung erstattungsfähige Behandlungsmodelle über den Bereich der Verbraucherwellness hinaus unterstützen kann.
Webbasierte Plattformen sollen von 2027 bis 2032 mit einer CAGR von 20,35 % wachsen und sind damit das am schnellsten wachsende Bereitstellungsmodell im Markt für Software als Medizinprodukt für psychische Gesundheit. Dieses Wachstum spiegelt die steigende Nachfrage von Gesundheitssystemen, Arbeitgebern und Kostenträgern nach browserbasiertem Zugang in gemischten Geräteumgebungen und einer stärkeren IT-Kontrolle wider. Die American Psychological Association Services stellte fest, dass von Arbeitgebern beauftragte digitale Bereitstellungen für psychische Gesundheit zunehmend webbasierte Formate verwenden, um die Abhängigkeit von App-Stores zu verringern und den Zugang für Mitarbeiter zu verbessern. Hybridplattformen mit Leistungserbringer-Dashboards gewinnen ebenfalls an Relevanz, wo Rezeptverwaltung, Dokumentation und Konnektivität zu elektronischen Patientenakten wichtig sind.

Nach Endnutzer:
Anbieter verankern Verschreibungen, während Kostenträger und Arbeitgeber beschleunigenGesundheitsdienstleister hielten im Jahr 2026 einen Endnutzerumsatzanteil von 41,56 % und blieben die größte Käufergruppe im Markt für Software als Medizinprodukt für psychische Gesundheit. Diese Position spiegelte die Rolle von Ärzten, Therapeuten und Teams für Verhaltensgesundheit bei der Verschreibung, Überwachung und Abrechnung regulierter digitaler Interventionen wider. Der Leistungserbringerkanal war für verschreibungspflichtige digitale Therapeutika entscheidend, da die Akzeptanz von der Passung in den klinischen Arbeitsablauf abhing und nicht nur vom Verbraucherinteresse. Die Abrechnungsunterstützung der Centers for Medicare & Medicaid Services für digitale Behandlungsgeräte für psychische Erkrankungen stärkte dieses Modell, indem förderfähige Produkte in anerkannte Versorgungs- und Erstattungsstrukturen eingebettet wurden.
Kostenträger und Arbeitgeber sollen von 2027 bis 2032 mit einer CAGR von 18,78 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im Markt für Software als Medizinprodukt für psychische Gesundheit. Das Employee Benefit Research Institute stellte im Jahr 2025 fest, dass Leistungen für psychische Gesundheit bei großen Arbeitgebern nahezu universell waren, die Ergebnismessung jedoch begrenzt blieb, was eine Nachfrage nach nachverfolgbaren Lösungen schuf. Eine Kohortenanalyse aus dem Jahr 2025 zeigte, dass verbesserte Leistungen im Bereich der Verhaltensgesundheit an 19 Arbeitgeberstandorten starke Ergebnisse lieferten und die Nachfrage nach messbaren, skalierbaren digitalen Versorgungsmodellen verstärkten. Patienten und Verbraucher bleiben Direktzugriffsnutzer für Begleitanwendungen, aber die Akzeptanz durch Kostenträger und Arbeitgeber wird voraussichtlich ein wichtiger Wachstumsmotor über den Prognosezeitraum hinaus bleiben.
Geografische Analyse
Nordamerika Markt für Software als Medizinprodukt (SaMD) für psychische Gesundheit
Nordamerika hielt im Jahr 2026 einen Marktanteil von 40,56 % im Markt für Software als Medizinprodukt für psychische Gesundheit und blieb die führende kommerzielle Region. Die Vereinigten Staaten unterstützten diese Position durch starke FDA-Zulassungswege, verbesserte Erstattung und die Vertrautheit der Leistungserbringer mit digitalen Behandlungskategorien für psychische Erkrankungen. Die Abrechnungscodes der Centers for Medicare & Medicaid Services für förderfähige Geräte erleichterten die Abrechnung verschreibungsgebundener Produkte und stärkten Umsatz und Produktvalidierung. Die Region profitierte auch von einer tieferen installierten Basis zugelassener Produkte und einem starken Arbeitgeberinteresse an messbaren Leistungen für psychische Gesundheit.
Europa Markt für Software als Medizinprodukt (SaMD) für psychische Gesundheit
Europa blieb die zweite wichtige regionale Säule im Markt für Software als Medizinprodukt für psychische Gesundheit. Deutschland stach hervor, da sein DiGA-Weg einer der am weitesten entwickelten nationalen Verschreibungswege für digitale Gesundheitsanwendungen blieb. Eine Übersicht aus dem Jahr 2024 ergab, dass Anwendungen für psychische Gesundheit die größte Kategorie im deutschen DiGA-Verzeichnis bildeten, mit 25 gelisteten Anwendungen. Die DiGA-Aktualisierung von 2026 verlangte eine Ergebnisüberwachung und verknüpfte mindestens 20 % der erstatteten Preise mit der Leistung, was den Standard für evidenzbasierte Akzeptanz erhöhte.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Markt für Software als Medizinprodukt (SaMD) für psychische Gesundheit
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 19,56 % wachsen und ist damit das am schnellsten wachsende regionale Segment im Markt für Software als Medizinprodukt für psychische Gesundheit. Die Region bietet ein starkes Nachfragepotenzial, da Versorgungslücken weiterhin größer sind und die digitale Bereitstellung die Unterstützung ausweiten kann, ohne dass jeder Nutzer einen persönlichen Spezialisten konsultieren muss. Japan bleibt strategisch wichtig, da sein PMDA-Rahmen einen definierten Weg für die SaMD-Prüfung bietet und das Interesse an erstattungsfähiger digitaler Therapeutikanutzung unterstützt. Südkorea und Australien verfügen über strukturiertere digitale Gesundheitsumgebungen, während der Nahe Osten und Afrika sich noch in einem frühen Stadium befinden und Südamerika eine stärkere regulatorische Basis aufbaut.
Wettbewerbslandschaft
Marktkonzentration
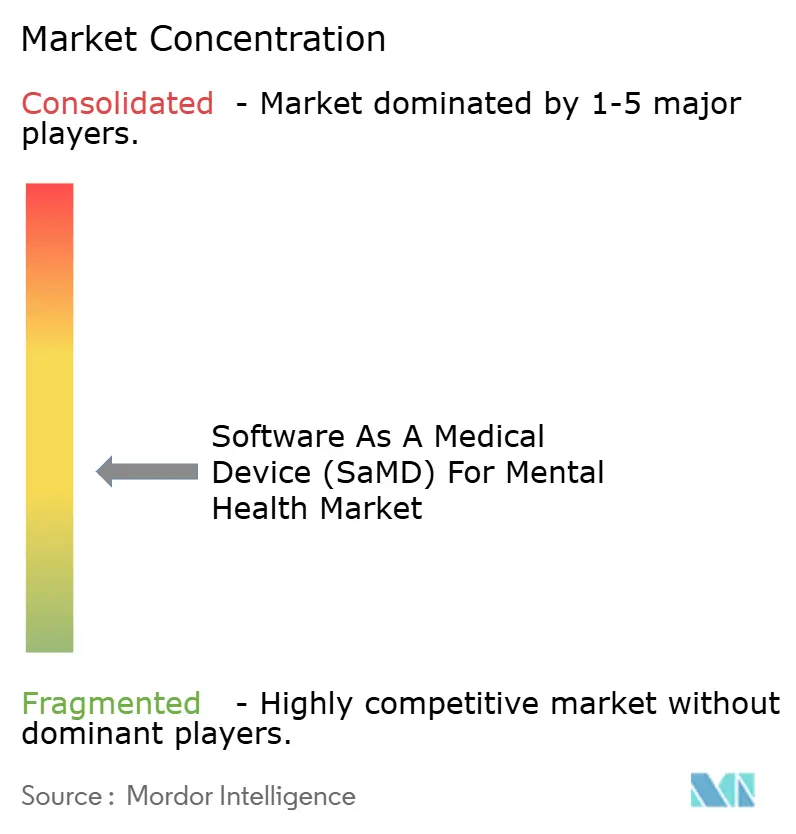
Der Markt für Software als Medizinprodukt für psychische Gesundheit ist mäßig fragmentiert, wobei der Wettbewerb Entwickler verschreibungspflichtiger digitaler Therapeutika, Plattformen für Verhaltensgesundheit und Gesundheitsunternehmen umfasst, die Softwarefähigkeiten hinzufügen. Kein einzelnes Geschäftsmodell beherrscht den Markt, während Anforderungen an klinische Evidenz, Erstattungsabhängigkeit und Plattformintegrationsanforderungen Möglichkeiten für mehrere Wettbewerber schaffen. Skalenvorteile werden sichtbarer, da größere Unternehmen einen besseren Zugang zu Leistungserbringerkanälen, Arbeitgeberverträgen und regulatorischen Ressourcen erhalten, was den Markt wettbewerbsfähiger macht, ohne dass er konsolidiert ist.
Strategische Transaktionen im Jahr 2026 zeigten, wie sich der Markt veränderte. Universal Health Services kündigte seinen Plan an, Talkspace für rund 835 Millionen USD zu übernehmen, und verband damit einen großen Anbieter von Verhaltensgesundheitsleistungen mit einem großen virtuellen Netzwerk für psychische Gesundheit und stärkte die Vertriebskapazität. Spring Health schloss im Mai 2026 seine Kombination mit Alma ab und schuf eine Plattform, die 120 Millionen versicherte Leben und mehr als 120.000 unabhängige Kliniker erreichte. Big Health sicherte sich im Februar 2026 23,7 Millionen USD, um die Akzeptanz von SleepioRx und DaylightRx bei Leistungserbringern zu beschleunigen, was darauf hindeutete, dass sich der kommerzielle Fokus auf die Erstattungsdurchdringung und nicht nur auf die Verbraucherskala verlagerte. Diese Schritte deuteten darauf hin, dass Unternehmen durch Netzwerkzugang, Kostenträgerrelevanz, Passung in den Arbeitsablauf und Produktdesign stärkere Positionen aufbauten.
Der Wettbewerb im Markt für Software als Medizinprodukt für psychische Gesundheit teilt sich in zwei breite Gruppen auf. Eine Gruppe konzentriert sich auf evidenzbasierte verschreibungspflichtige Produkte, die von der FDA-Zulassung und Erstattungsunterstützung abhängen. Im Gegensatz dazu konzentriert sich die andere auf breitere Plattformen für Verhaltensgesundheit, die Software, KI-Tools und Leistungsintegration nutzen, um große Arbeitgeber- und Kostenträgerbeziehungen zu unterstützen. Weißer Raum ist am deutlichsten bei schweren psychischen Erkrankungen sichtbar, wo zugelassene Softwareoptionen begrenzt bleiben und die klinische Messung schwieriger ist als bei Depressionen, Angststörungen oder schlafbezogenen Erkrankungen. Unternehmen, die rigorose Evidenz, praktische Erstattungswege und skalierbare Bereitstellungsmodelle kombinieren, werden voraussichtlich in den nächsten Jahren die stärksten Positionen aufbauen.
Marktführer für Software als Medizinprodukt (SaMD) für psychische Gesundheit
-
Akili Interactive Labs, Inc.
-
Big Health, Inc.
-
Koa Health, S.L.
-
Teladoc Health, Inc.
-
Headspace, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Software Als Medizinprodukt (SaMD) Für Psychische Gesundheit Markt Unternehmen in diesem Bericht
- AbleTo, Inc.
- Akili Interactive Labs, Inc.
- Behavioral Health Tech, LLC
- BetterHelp, Inc.
- Big Health, Inc.
- Calm.com, Inc.
- Curio Digital Therapeutics, Inc.
- Headspace, Inc.
- Headway, Inc.
- Koa Health, S.L.
- Limbix Health, Inc.
- Lyra Health, Inc.
- Otsuka
- Qualifacts Systems, LLC
- Quartet Health, Inc.
- Rejoyn, Inc.
- Spring Health, Inc.
- Talkspace, Inc.
- Teladoc Health
- Wysa Ltd.
Neueste Industrielle Entwicklungen in Software Als Medizinprodukt (SaMD) Für Psychische Gesundheit Markt
- Mai 2026: Spring Health übernahm Alma und schuf eine lebenslange Plattform für psychische Gesundheit, die KI-native Arbeitgeberleistungen mit dem kostenträgervertraglich vereinbarten Netzwerk von Alma kombiniert, das 120 Millionen versicherte Leben und über 120.000 unabhängige Kliniker abdeckt.
- März 2026: Universal Health Services unterzeichnete eine endgültige Vereinbarung zur Übernahme von Talkspace für rund 835 Millionen USD und verband damit einen großen Anbieter von Verhaltensgesundheit mit einem virtuellen Netzwerk von 6.000 Klinikern.
- Februar 2026: Big Health erhielt 23,7 Millionen USD an strategischer Finanzierung, um die Akzeptanz von SleepioRx und DaylightRx bei Medicare-Anbietern zu beschleunigen, nachdem die Centers for Medicare & Medicaid Services die DMHT-Abrechnungscodes G0552 bis G0554 aktiviert hatten.
Berichtsumfang des globalen Marktes für Software als Medizinprodukt (SaMD) für psychische Gesundheit
Gemäß dem Umfang des Berichts bezieht sich Software als Medizinprodukt (SaMD) für psychische Gesundheit auf eigenständige Software, die zur Diagnose, Behandlung oder Überwachung psychiatrischer Erkrankungen wie Depressionen, Angststörungen oder Schlaflosigkeit eingesetzt wird. Da es sich ausschließlich um Software handelt, funktioniert sie unabhängig von einem physischen Hardwaregerät und läuft in der Regel über eine Smartphone-App, ein Tablet oder einen Webbrowser.
Der Markt für Software als Medizinprodukt (SaMD) für psychische Gesundheit ist nach Typ, therapeutischem Bereich, Bereitstellungsmodus, Endnutzer und Geografie segmentiert. Nach Typ umfasst der Markt verschreibungspflichtige digitale Therapeutika, klinische Entscheidungsunterstützungssoftware, Fernpatientenüberwachung, Software für digitale Biomarker sowie Begleit- und adjunktive therapeutische Software. Nach therapeutischem Bereich ist der Markt in Depressionen, Angststörungen, Schlaflosigkeit und Schlafstörungen, Substanzkonsumstörungen, Aufmerksamkeitsdefizit-Hyperaktivitätsstörung, posttraumatische Belastungsstörung, Schizophrenie und Psychose sowie andere Indikationen für psychische Gesundheit segmentiert. Nach Bereitstellungsmodus ist der Markt in mobile Anwendungen, webbasierte Plattformen, hybride Apps, Leistungserbringer-Workflow-Plattformen und wearableintegrierte Software kategorisiert. Nach Endnutzer ist der Markt in Patienten und Verbraucher, Gesundheitsdienstleister, Kostenträger und Arbeitgeber sowie Kliniken für Verhaltensgesundheit und Telepsychiatrie-Netzwerke segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Verschreibungspflichtige digitale Therapeutika |
| Klinische Entscheidungsunterstützungssoftware |
| Fernpatientenüberwachung und Software für digitale Biomarker |
| Begleit- und adjunktive therapeutische Software |
| Depression |
| Angststörungen |
| Schlaflosigkeit und Schlafstörungen |
| Substanzmissbrauchsstörungen |
| Aufmerksamkeitsdefizit-Hyperaktivitätsstörung |
| Posttraumatische Belastungsstörung |
| Schizophrenie und Psychose |
| Andere Indikationen für psychische Gesundheit |
| Mobile Anwendungen |
| Webbasierte Plattformen |
| Hybride App- und Anbieter-Workflow-Plattformen |
| Wearable-integrierte Software |
| Patienten und Verbraucher |
| Gesundheitsdienstleister |
| Kostenträger und Arbeitgeber |
| Kliniken für Verhaltensgesundheit und Telepsychiatrie-Netzwerke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Verschreibungspflichtige digitale Therapeutika | |
| Klinische Entscheidungsunterstützungssoftware | ||
| Fernpatientenüberwachung und Software für digitale Biomarker | ||
| Begleit- und adjunktive therapeutische Software | ||
| Nach Therapiebereich | Depression | |
| Angststörungen | ||
| Schlaflosigkeit und Schlafstörungen | ||
| Substanzmissbrauchsstörungen | ||
| Aufmerksamkeitsdefizit-Hyperaktivitätsstörung | ||
| Posttraumatische Belastungsstörung | ||
| Schizophrenie und Psychose | ||
| Andere Indikationen für psychische Gesundheit | ||
| Nach Bereitstellungsmodus | Mobile Anwendungen | |
| Webbasierte Plattformen | ||
| Hybride App- und Anbieter-Workflow-Plattformen | ||
| Wearable-integrierte Software | ||
| Nach Endnutzer | Patienten und Verbraucher | |
| Gesundheitsdienstleister | ||
| Kostenträger und Arbeitgeber | ||
| Kliniken für Verhaltensgesundheit und Telepsychiatrie-Netzwerke | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Software als Medizinprodukt für psychische Gesundheit im Jahr 2027?
Die Marktgröße für Software als Medizinprodukt für psychische Gesundheit beträgt im Jahr 2027 14,06 Milliarden USD und soll bis 2032 bei einer CAGR von 17,10 % einen Wert von 30,97 Milliarden USD erreichen.
Welche Region führt derzeit bei der Umsatzgenerierung?
Nordamerika führte im Jahr 2026 mit einem Anteil von 40,56 %, unterstützt durch stärkere FDA-Zulassungswege und klarere Erstattungsfortschritte für förderfähige digitale Behandlungen psychischer Erkrankungen.
Welcher Produkttyp trägt heute am meisten zum Umsatz bei?
Verschreibungspflichtige digitale Therapeutika führten das Typsegment im Jahr 2026 mit einem Anteil von 38,55 % an, da sie besser in Verschreibungs-, Erstattungs- und überwachte Versorgungsabläufe passen.
Welcher therapeutische Bereich wächst bis 2032 am schnellsten?
ADHS soll bis 2032 mit einer CAGR von 19,67 % wachsen, unterstützt durch eine stärkere Erstattungsrichtung und eine wachsende regulatorische Basis für den Einsatz digitaler Therapeutika.
Warum werden Arbeitgeber und Kostenträger zu immer wichtigeren Käufern?
Große Arbeitgeber bieten bereits weitgehend Leistungen für psychische Gesundheit an, aber viele messen die Ergebnisse noch nicht gut, was das Interesse an Software erhöht, die Nutzung, Therapietreue und Behandlungsergebnisse nachweisen kann.
Was ist das größte Hindernis für eine schnellere Akzeptanz?
Die Konsistenz der Erstattung bleibt das größte Hindernis, denn selbst mit der neuen Medicare-Abrechnungsunterstützung variieren die breitere Kostenträgerabdeckung und die operative Umsetzung noch immer je nach Versorgungsumgebung.