
Taille et Part du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.06 Milliards de dollars |
| Taille du Marché (2032) | 30.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale par Mordor Intelligence
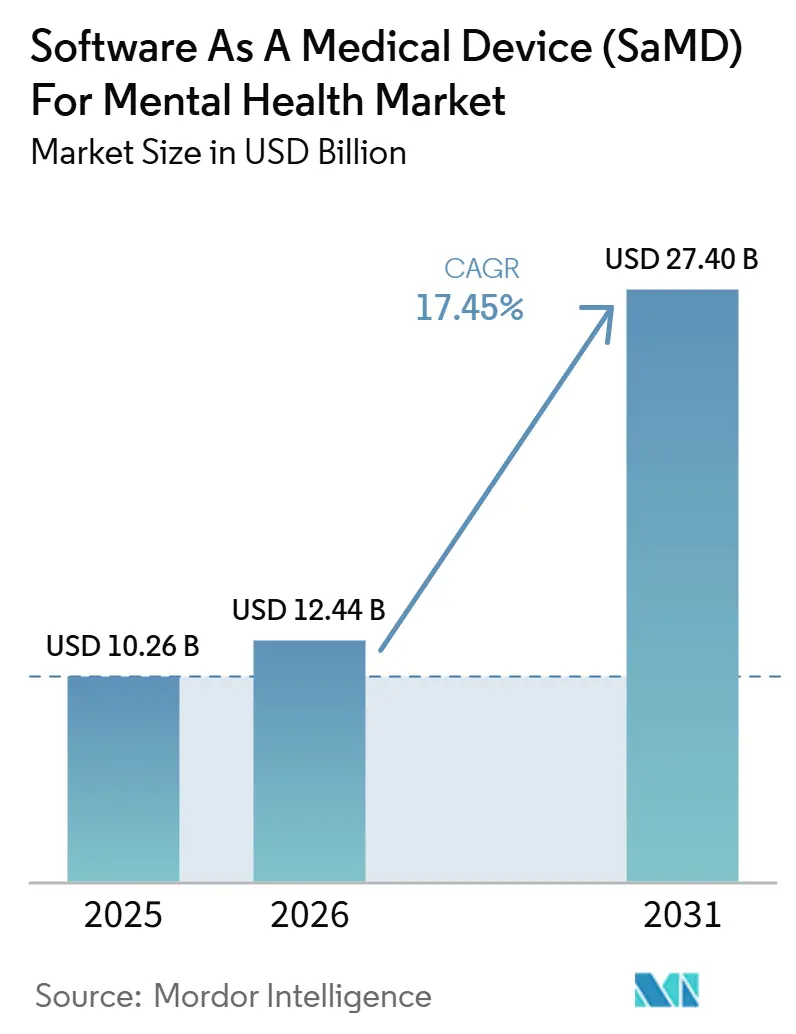
La taille du marché du logiciel en tant que dispositif médical pour la santé mentale devrait passer de 12,01 milliards USD en 2026 à 14,06 milliards USD en 2027 et atteindre 30,97 milliards USD d'ici 2032, avec un CAGR de 17,10 % sur la période 2027-2032.
Le marché du logiciel en tant que dispositif médical pour la santé mentale est entré dans une utilisation clinique plus large alors que les systèmes de santé mentale faisaient face à des lacunes dans les traitements, une capacité spécialisée limitée et une demande croissante de soins à distance structurés. En 2025, les Centers for Medicare & Medicaid Services ont activé les codes de facturation G0552, G0553 et G0554, créant une voie de remboursement fédérale pour les traitements numériques de santé mentale éligibles et améliorant l'adoption commerciale pour les prestataires et les développeurs.[1] Les thérapeutiques numériques sur ordonnance, les applications mobiles et les prestataires de soins de santé ont été en tête par type, mode de livraison et groupe d'utilisateurs finaux, tandis que la croissance jusqu'en 2031 devait provenir de l'Asie-Pacifique, des plateformes web et des canaux des payeurs et des employeurs.
Points Clés du Rapport
- Par type, les thérapeutiques numériques sur ordonnance représentaient 38,55 % du chiffre d'affaires en 2026, tandis que la surveillance à distance des patients et les logiciels de biomarqueurs numériques devraient croître à un CAGR de 18,93 % jusqu'en 2032.
- Par aire thérapeutique, la dépression représentait 34,22 % du chiffre d'affaires en 2026, tandis que le TDAH devrait croître à un CAGR de 19,67 % jusqu'en 2032.
- Par mode de livraison, les applications mobiles représentaient 52,66 % du chiffre d'affaires en 2026, tandis que les plateformes web devraient croître à un CAGR de 20,35 % jusqu'en 2032.
- Par utilisateur final, les prestataires de soins de santé représentaient 41,56 % du chiffre d'affaires en 2026, tandis que les payeurs et les employeurs devraient croître à un CAGR de 18,78 % jusqu'en 2032.
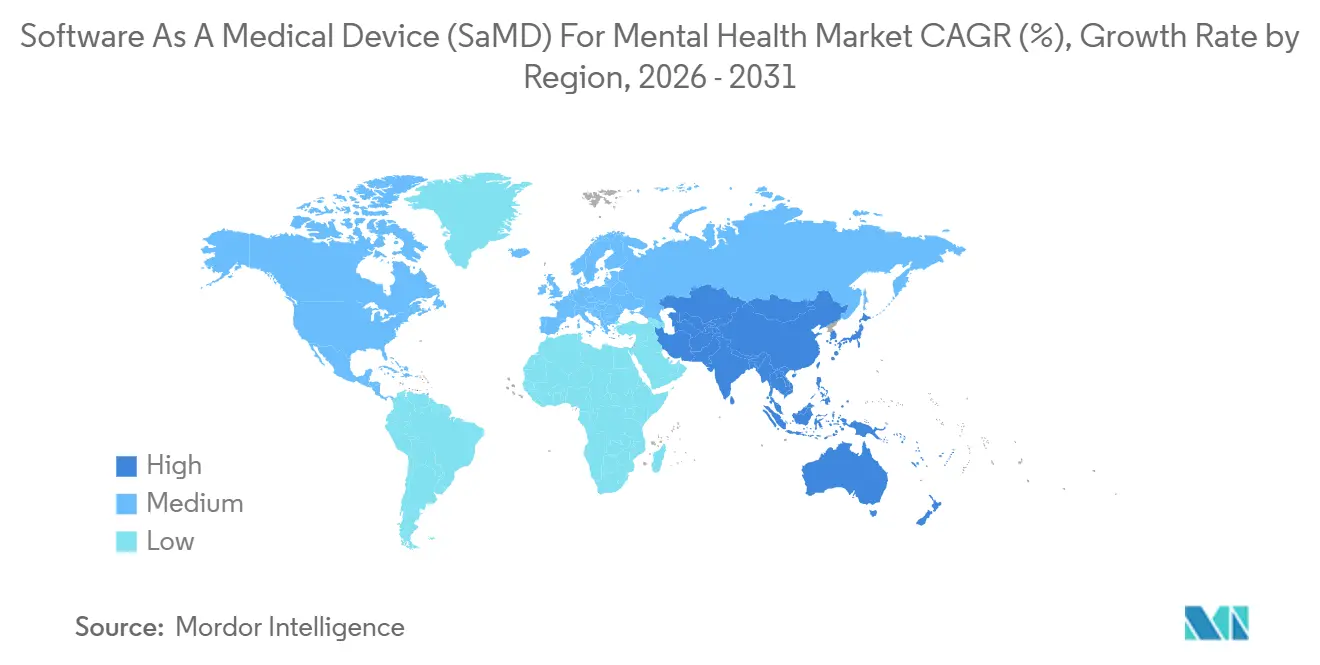
- Par zone géographique, l'Amérique du Nord représentait 40,56 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 19,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Validation clinique croissante soutenue par la FDA et les régulateurs | +3.2% | Amérique du Nord en priorité, Europe et Japon en expansion | Moyen terme (2-4 ans) |
| Expansion des voies de remboursement pour les thérapeutiques numériques sur ordonnance | +2.9% | Amérique du Nord en priorité, Europe avec retombées DiGA | Court terme (≤ 2 ans) |
| Demande des employeurs et des payeurs pour des solutions de santé mentale évolutives | +2.6% | Mondial, avec des gains précoces en Amérique du Nord, au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Personnalisation assistée par l'IA et soins basés sur la mesure | +2.2% | Mondial | Moyen terme (2-4 ans) |
| Comorbidités psychiatriques insuffisamment desservies avec des alternatives thérapeutiques limitées | +1.8% | Asie-Pacifique en priorité, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Les cas d'usage post-aigus et de prévention des rechutes élargissent le marché adressable total | +1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Validation Clinique Croissante Soutenue par la FDA et les Régulateurs
Le marché du logiciel en tant que dispositif médical pour la santé mentale bénéficie d'une voie réglementaire plus claire qu'il y a quelques années. Une revue évaluée par les pairs publiée en 2025 a identifié 19 produits SaMD de santé mentale autorisés par la FDA, couvrant les thérapeutiques numériques, les outils de biofeedback, les systèmes de surveillance à distance et les applications logicielles de soutien aux soins. Cette base en expansion offre aux développeurs des précédents de produits visibles et donne aux prestataires une plus grande confiance dans l'adoption clinique.[2]
La même revue a noté que de nombreux produits ultérieurs s'appuyaient sur l'équivalence substantielle à des prédécesseurs De Novo antérieurs, donnant aux acteurs établis un avantage à mesure que les lignées de produits s'approfondissaient. Cette tendance remodèle la concurrence, car les nouveaux entrants doivent satisfaire à un seuil de preuve et de conformité plus élevé pour instaurer la confiance. À terme, cela devrait favoriser des produits de meilleure qualité, une acceptation clinique plus solide et des positions commerciales plus durables pour les entreprises disposant d'actifs autorisés.
Expansion des Voies de Remboursement pour les Thérapeutiques Numériques sur Ordonnance
Le remboursement reste l'un des leviers de croissance les plus puissants du marché du logiciel en tant que dispositif médical pour la santé mentale. Les Centers for Medicare & Medicaid Services ont activé les codes de facturation G0552 à G0554 le 1er janvier 2025, permettant aux prestataires Medicare de facturer les dispositifs de traitement numérique de la santé mentale éligibles et les services cliniques associés. Ce changement de politique transforme la validation clinique en une voie de revenus plus viable, notamment pour les produits nécessitant une supervision sur ordonnance.
L'Access to Prescription Digital Therapeutics Act de 2025 a également indiqué que la politique fédérale évoluait vers une structure de prestations plus formelle pour ces outils, incluant des obligations de déclaration pour les fabricants et la transparence des prix. En Europe, l'Allemagne a continué de servir de point de référence important grâce au DiGA, et la mise à jour de 2026 a lié au moins 20 % du prix remboursé aux performances des résultats. Ensemble, ces changements de remboursement améliorent la visibilité des acheteurs et rendent le marché plus attractif pour les investisseurs.
Demande des Employeurs et des Payeurs pour des Solutions de Santé Mentale Évolutives
La demande des employeurs et des payeurs élargit la base commerciale du marché du logiciel en tant que dispositif médical pour la santé mentale au-delà des canaux de prescription traditionnels. L'EBRI a rapporté en 2025 que 97 % des grands employeurs américains proposaient une couverture de santé mentale, mais que moins de la moitié mesuraient si ces avantages permettaient des soins rapides et efficaces. Cet écart favorise les modèles de traitement numérique qui génèrent des données d'utilisation structurées et un suivi des résultats plus clair.
Une analyse publiée en 2025 portant sur 19 cohortes d'employeurs a révélé que des services de santé comportementale améliorés produisaient de bons résultats pour les issues liées à la dépression et à l'anxiété, soutenant l'intérêt continu pour des programmes de santé mentale mesurables et axés sur le numérique. À mesure que les employeurs accordent davantage d'importance à la valeur, le marché bénéficie de produits plus faciles à surveiller que les parcours de soins traditionnels et fragmentés. Cette tendance donne également aux fournisseurs davantage de preuves du monde réel pour renforcer les discussions avec les payeurs et le positionnement des produits.
Personnalisation Assistée par l'IA et Soins Basés sur la Mesure
La personnalisation assistée par l'IA façonne la prochaine phase du marché du logiciel en tant que dispositif médical pour la santé mentale. Une étude JMIR de 2025 ayant examiné 42 articles évalués par les pairs a révélé que la détection passive à partir de smartphones et d'appareils portables, associée à l'apprentissage automatique, peut surveiller de manière fiable les troubles de santé mentale dans des populations cliniquement diagnostiquées. Cette capacité fait évoluer le logiciel de modules de traitement fixes vers des soins adaptatifs basés sur le comportement, le sommeil, la voix, les mouvements ou l'utilisation des appareils.[3]
Cela offre également aux prestataires et aux payeurs une voie vers des soins basés sur la mesure sans dépendre uniquement des évaluations traditionnelles lors des visites. En pratique, cette approche peut réduire la dépendance à des sessions utilisateur longues et répétées en générant des signaux utiles à partir d'interactions courtes et fréquentes. À mesure que ces systèmes arrivent à maturité, le marché est susceptible de récompenser les entreprises qui combinent rigueur clinique et expériences utilisateur simples.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Couverture des payeurs lente et inégale pour les nouvelles thérapeutiques numériques | -2.8% | Amérique du Nord et Europe hors systèmes de type DiGA | Court terme (≤ 2 ans) |
| Charge élevée de preuves cliniques et longs délais de remboursement | -2.1% | Mondial | Moyen terme (2-4 ans) |
| Rétention des patients et déclin de l'engagement après l'utilisation initiale | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Confidentialité des données, cybersécurité et transparence des algorithmes | -1.2% | Mondial, avec une sensibilité accrue en Europe et aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Couverture des Payeurs Lente et Inégale pour les Nouvelles Thérapeutiques Numériques
Le marché des logiciels en tant que dispositif médical pour la santé mentale a continué de faire face à une couverture inégale même après l'étape Medicare de 2025. Les Centers for Medicare & Medicaid Services ont ouvert une voie importante pour les traitements numériques de santé mentale éligibles, mais l'adoption plus large par les payeurs dans l'ensemble des régimes et des contextes de soins restait en cours. La volonté des prestataires de prescrire et d'opérationnaliser ces outils variait considérablement selon la clarté du remboursement. Cela a créé un tableau commercial divisé, avec certains programmes soutenus par les employeurs ou dirigés par les prestataires progressant rapidement, tandis que d'autres parties du système de soins restaient prudentes. Ce rythme inégal a ralenti la montée en puissance des produits nécessitant un soutien à la prescription, une intégration dans les flux de travail et un engagement répété des prestataires. Tant que la couverture ne sera pas plus cohérente, le marché devrait afficher une adoption plus forte dans les canaux où la visibilité du paiement est meilleure.
Charge Élevée de Preuves Cliniques et Longs Délais de Remboursement
Des normes de preuve élevées sont restées un frein significatif pour le marché des logiciels en tant que dispositif médical pour la santé mentale. La revue Nature de 2025 a révélé que 4 des 19 produits SaMD de santé mentale autorisés par la FDA avaient des essais randomisés pivots menés sur des prototypes différant de la version commercialisée finale. Cette constatation a soulevé des questions sur la manière dont la continuité des preuves était évaluée et a accru la pression en faveur d'une validation post-autorisation plus solide. Les développeurs pourraient avoir besoin de consacrer plus de temps et de capital à la conception des essais, aux mises à jour logicielles et à la documentation réglementaire avant que les revenus puissent croître. Les petites entreprises pourraient trouver cela difficile, surtout lorsque l'adoption par les payeurs est très en retard sur l'autorisation réglementaire. À terme, cela peut favoriser les entreprises disposant de bilans plus solides, de partenariats cliniques plus forts et de la capacité d'absorber un chemin plus long vers le remboursement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
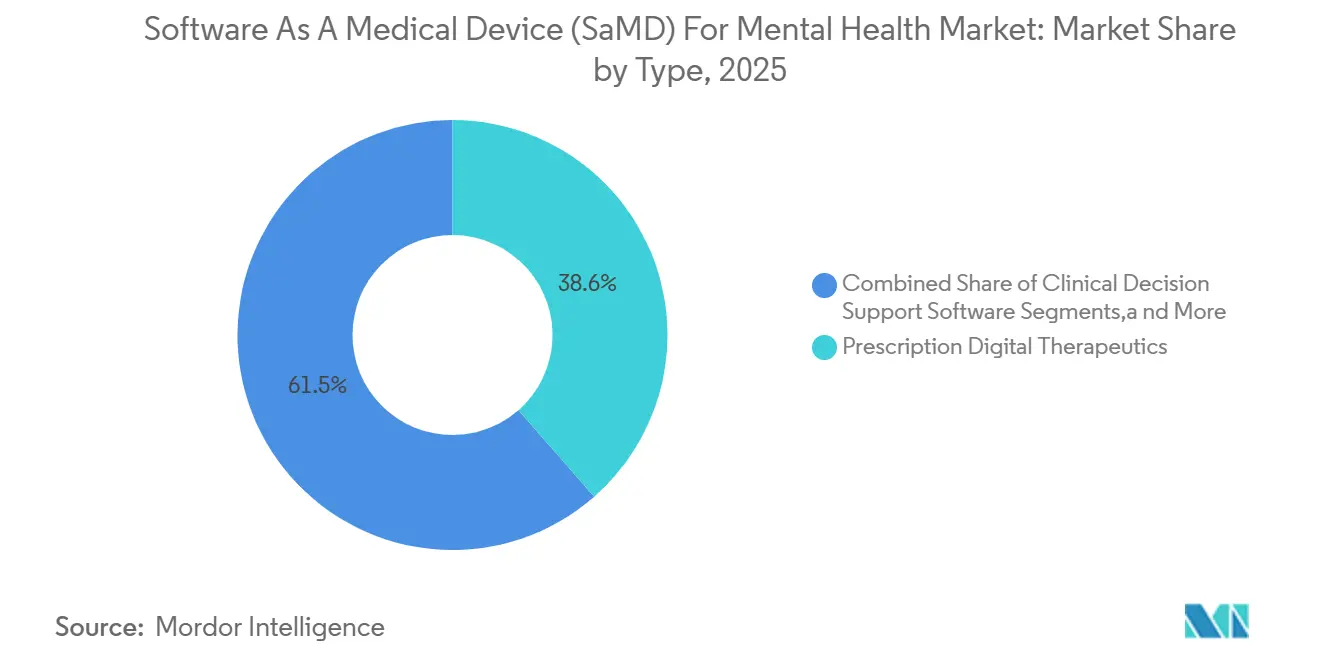
Les Thérapeutiques sur Ordonnance Ancrent les Revenus tandis que la Surveillance des Biomarqueurs s'AccélèreLes thérapeutiques numériques sur ordonnance représentaient 38,55 % du segment par type en 2026, ce qui en fait le principal contributeur au chiffre d'affaires du marché du logiciel en tant que dispositif médical pour la santé mentale. Leur avance reflétait une identité clinique plus forte, une plus grande pertinence pour les médecins et une meilleure adéquation avec les voies de remboursement formelles que les applications d'accompagnement à faible acuité. Rejoyn, autorisé en 2024 en tant que première thérapeutique numérique sur ordonnance autorisée pour le traitement adjuvant des symptômes du trouble dépressif majeur chez l'adulte, a démontré que les interventions sur smartphone pouvaient satisfaire aux normes de la FDA pour un usage clinique. Cette étape a renforcé l'argumentaire commercial pour les produits que les prestataires pouvaient prescrire, surveiller et facturer dans le cadre de flux de travail établis.
La surveillance à distance des patients et les logiciels de biomarqueurs numériques devraient croître à un CAGR de 18,93 % de 2027 à 2032, ce qui en fait le type à la croissance la plus rapide sur le marché du logiciel en tant que dispositif médical pour la santé mentale. Une revue de 2025 publiée dans JMIR a trouvé un soutien constant pour la détection passive dans 42 études évaluées par les pairs, couvrant la mobilité, le sommeil, l'activité sociale et les schémas liés à la voix. Ces preuves ont élargi les logiciels de santé mentale de la délivrance de traitements à la mesure et au suivi continus. À mesure que les produits évoluent du soutien aux symptômes vers la surveillance longitudinale, les outils basés sur les biomarqueurs sont susceptibles de jouer un rôle plus important dans la prévention des rechutes, l'ajustement thérapeutique et la supervision clinique.



Par Domaine Thérapeutique :
La Dépression Ancre le Marché tandis que le TDAH Construit la Dynamique de Croissance la Plus RapideLa dépression représentait 34,22 % du chiffre d'affaires par aire thérapeutique en 2026, lui conférant la position la plus importante sur le marché du logiciel en tant que dispositif médical pour la santé mentale. Le segment a bénéficié d'une large population diagnostiquée, d'une base de preuves plus établie pour la thérapie cognitivo-comportementale et d'une plus grande familiarité réglementaire avec les modèles de traitement numérique. Les preuves de produits, notamment Rejoyn pour le trouble dépressif majeur et SleepioRx et DaylightRx dans des voies de traitement comportemental remboursables connexes, ont soutenu la confiance commerciale. L'anxiété, l'insomnie et les troubles du sommeil sont également restés attractifs en raison d'une forte demande des payeurs et des employeurs et d'une adéquation avec les modèles numériques de changement de comportement.
Le TDAH devrait croître à un CAGR de 19,67 % de 2027 à 2032, ce qui en fait l'aire thérapeutique à la croissance la plus rapide sur le marché du logiciel en tant que dispositif médical pour la santé mentale. L'APA Services a noté en 2025 que la proposition de barème des honoraires des médecins Medicare 2026 étendait la facturation des traitements numériques de santé mentale aux dispositifs TDAH en vertu du CFR § 882.5803, créant un signal de remboursement important. Cette orientation politique s'appuie sur les bases réglementaires établies par EndeavorRx et soutient les produits de suivi pour les interventions structurées liées à l'attention. Les troubles liés à l'utilisation de substances et le TSPT sont restés des catégories intermédiaires actives, tandis que les maladies mentales sévères présentaient un espace blanc en raison du nombre limité de produits autorisés et de la complexité de la mesure clinique.
Par Mode de Délivrance :
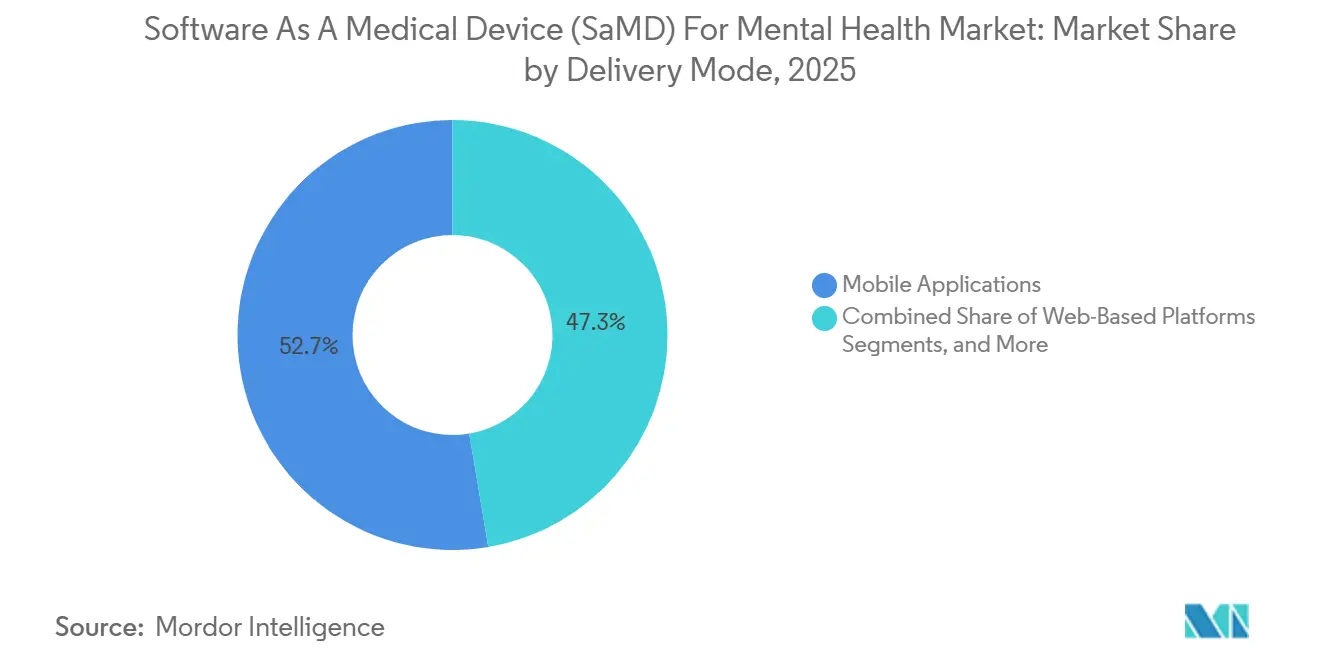
Les Plateformes Mobiles Dominent, le Web Comble l'Écart sur la Demande EntrepriseLes applications mobiles représentaient 52,66 % de la taille du marché du logiciel en tant que dispositif médical pour la santé mentale en 2027, ce qui en fait le mode de livraison dominant. Leur avance reflétait la familiarité avec les smartphones, une intégration plus facile et un engagement répété des patients lors de programmes thérapeutiques structurés. La livraison axée sur le mobile a également soutenu des produits autorisés qui reposaient sur une interaction directe avec le patient tout en permettant une supervision clinique si nécessaire. Des produits tels que SleepioRx et DaylightRx ont montré que la livraison mobile pouvait soutenir des modèles de traitement remboursables au-delà du bien-être grand public.
Les plateformes web devraient croître à un CAGR de 20,35 % de 2027 à 2032, ce qui en fait le modèle de livraison à la croissance la plus rapide sur le marché du logiciel en tant que dispositif médical pour la santé mentale. Cette croissance reflète la demande croissante des systèmes de santé, des employeurs et des payeurs pour un accès via navigateur dans des environnements d'appareils mixtes et un meilleur contrôle informatique. L'APA Services a noté que les déploiements numériques de santé mentale contractés par les employeurs utilisent de plus en plus des formats web pour réduire la dépendance aux boutiques d'applications et améliorer l'accès des employés. Les plateformes hybrides avec tableaux de bord pour les prestataires gagnent également en pertinence là où la gestion des ordonnances, la documentation et la connectivité aux dossiers médicaux électroniques sont importantes.

Par Utilisateur Final :
Les Prestataires Ancrent les Ordonnances tandis que les Payeurs et les Employeurs s'AccélèrentLes prestataires de soins de santé représentaient 41,56 % du chiffre d'affaires des utilisateurs finaux en 2026 et sont restés le principal groupe d'acheteurs sur le marché du logiciel en tant que dispositif médical pour la santé mentale. Cette position reflétait le rôle des médecins, des thérapeutes et des équipes de santé comportementale dans la prescription, la supervision et la facturation des interventions numériques réglementées. Le canal des prestataires était essentiel pour les thérapeutiques numériques sur ordonnance, car l'adoption dépendait de l'adéquation avec les flux de travail cliniques, et pas seulement de l'intérêt des consommateurs. Le soutien à la facturation des Centers for Medicare & Medicaid Services pour les dispositifs de traitement numérique de la santé mentale a renforcé ce modèle en intégrant les produits éligibles dans des structures de soins et de remboursement reconnues.
Les payeurs et les employeurs devraient croître à un CAGR de 18,78 % de 2027 à 2032, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché du logiciel en tant que dispositif médical pour la santé mentale. L'EBRI a constaté en 2025 que les avantages en matière de santé mentale étaient quasi universels parmi les grands employeurs, mais que la mesure des résultats restait limitée, créant une demande pour des solutions traçables. Une analyse de cohorte de 2025 a montré que des services de santé comportementale améliorés produisaient de bons résultats sur 19 sites d'employeurs, renforçant la demande pour des modèles de soins numériques mesurables et évolutifs. Les patients et les consommateurs restent des utilisateurs à accès direct pour les applications d'accompagnement, mais l'adoption par les payeurs et les employeurs devrait rester un moteur de croissance clé sur la période de prévision.
Analyse Géographique
Marché nord-américain des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale
L'Amérique du Nord détenait 40,56 % de la part de marché du logiciel en tant que dispositif médical pour la santé mentale en 2026 et est restée la principale région commerciale. Les États-Unis ont soutenu cette position grâce à de solides voies d'autorisation de la FDA, à l'amélioration du remboursement et à la familiarité des prestataires avec les catégories de traitement numérique de la santé mentale. Les codes de facturation des Centers for Medicare & Medicaid Services pour les dispositifs éligibles ont facilité la facturation des produits liés aux ordonnances, renforçant les revenus et la validation des produits. La région a également bénéficié d'une base installée plus profonde de produits autorisés et d'un fort intérêt des employeurs pour des avantages mesurables en matière de santé mentale.
Marché européen des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale
L'Europe est restée le deuxième pilier régional majeur du marché du logiciel en tant que dispositif médical pour la santé mentale. L'Allemagne s'est distinguée, sa voie DiGA restant l'une des voies de prescription nationales les plus développées pour les applications de santé numérique. Une revue de 2024 a révélé que les applications de santé mentale constituaient la plus grande catégorie dans le répertoire DiGA allemand, avec 25 applications répertoriées. La mise à jour DiGA de 2026 a exigé un suivi des résultats et a lié au moins 20 % du prix remboursé aux performances, élevant le standard pour une adoption fondée sur des preuves.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 19,56 % de 2027 à 2032, ce qui en fait le segment régional à la croissance la plus rapide sur le marché du logiciel en tant que dispositif médical pour la santé mentale. La région offre un fort potentiel de demande, car les lacunes dans l'accès aux soins restent plus importantes et la livraison numérique peut élargir le soutien sans exiger que chaque utilisateur consulte un spécialiste en personne. Le Japon reste stratégiquement important, son cadre PMDA offrant une voie définie pour l'examen des SaMD et soutenant l'intérêt pour l'utilisation thérapeutique numérique remboursable. La Corée du Sud et l'Australie disposent d'environnements de santé numérique plus structurés, tandis que le Moyen-Orient et l'Afrique en sont encore aux premiers stades, et que l'Amérique du Sud développe une base réglementaire plus solide.
Paysage Concurrentiel
Concentration du Marché
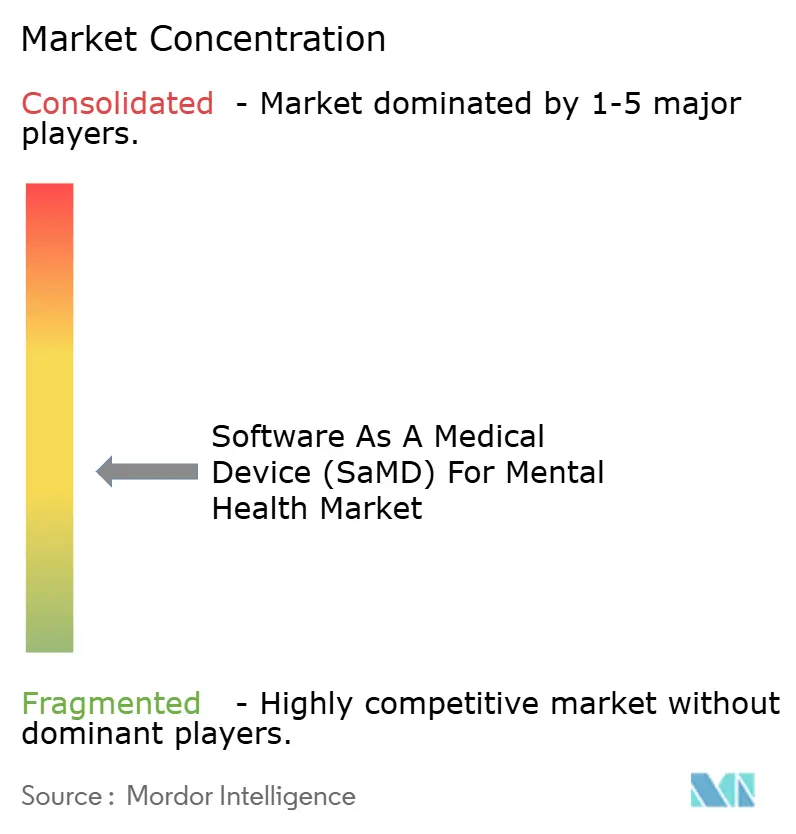
Le marché du logiciel en tant que dispositif médical pour la santé mentale reste modérément fragmenté, avec une concurrence couvrant les développeurs de thérapeutiques numériques sur ordonnance, les plateformes de santé comportementale et les acteurs historiques de la santé qui ajoutent des capacités logicielles. Aucun modèle commercial unique ne contrôle le marché, tandis que les exigences en matière de preuves cliniques, la dépendance au remboursement et les besoins d'intégration aux plateformes créent des opportunités pour de multiples concurrents. Les avantages d'échelle deviennent plus visibles à mesure que les grandes entreprises obtiennent un meilleur accès aux canaux des prestataires, aux contrats avec les employeurs et aux ressources réglementaires, rendant le marché plus concurrentiel tout en étant encore loin d'être consolidé.
Les opérations stratégiques de 2026 ont montré comment le marché évoluait. Universal Health Services a annoncé son projet d'acquérir Talkspace pour environ 835 millions USD, associant un grand prestataire de santé comportementale à un vaste réseau de santé mentale virtuelle et renforçant la capacité de distribution. Spring Health a finalisé sa fusion avec Alma en mai 2026, créant une plateforme couvrant 120 millions de vies assurées et plus de 120 000 cliniciens indépendants. Big Health a levé 23,7 millions USD en février 2026 pour accélérer l'adoption par les prestataires de SleepioRx et DaylightRx, indiquant que l'accent commercial se déplaçait vers la pénétration du remboursement plutôt que vers la seule échelle grand public. Ces mouvements suggèrent que les entreprises construisaient des positions plus solides grâce à l'accès aux réseaux, à la pertinence pour les payeurs, à l'adéquation aux flux de travail et à la conception des produits.
La concurrence au sein du marché du logiciel en tant que dispositif médical pour la santé mentale se divise en deux grands groupes. L'un se concentre sur des produits sur ordonnance fondés sur des preuves qui dépendent de l'autorisation de la FDA et du soutien au remboursement. En revanche, l'autre se concentre sur des plateformes de santé comportementale plus larges qui utilisent des logiciels, des outils d'IA et l'intégration des avantages pour soutenir de grandes relations avec les employeurs et les payeurs. L'espace blanc reste le plus visible dans les maladies mentales sévères, où les options logicielles autorisées restent limitées et la mesure clinique est plus difficile que pour la dépression, l'anxiété ou les troubles liés au sommeil. Les entreprises qui combinent des preuves rigoureuses, des voies de remboursement pratiques et des modèles de livraison évolutifs sont susceptibles de construire les positions les plus solides au cours des prochaines années.
Leaders du Secteur des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale
-
Akili Interactive Labs, Inc.
-
Big Health, Inc.
-
Koa Health, S.L.
-
Teladoc Health, Inc.
-
Headspace, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Logiciel en tant que Dispositif Médical (SaMD) pour la Santé Mentale Entreprises couvertes dans ce rapport
- AbleTo, Inc.
- Akili Interactive Labs, Inc.
- Behavioral Health Tech, LLC
- BetterHelp, Inc.
- Big Health, Inc.
- Calm.com, Inc.
- Curio Digital Therapeutics, Inc.
- Headspace, Inc.
- Headway, Inc.
- Koa Health, S.L.
- Limbix Health, Inc.
- Lyra Health, Inc.
- Otsuka
- Qualifacts Systems, LLC
- Quartet Health, Inc.
- Rejoyn, Inc.
- Spring Health, Inc.
- Talkspace, Inc.
- Teladoc Health
- Wysa Ltd.
Développements industriels récents dans Marché du Logiciel en tant que Dispositif Médical (SaMD) pour la Santé Mentale
- Mai 2026 : Spring Health a acquis Alma, créant une plateforme de santé mentale à vie qui combine des avantages employeurs natifs à l'IA avec le réseau contracté par les payeurs d'Alma couvrant 120 millions de vies assurées et plus de 120 000 cliniciens indépendants.
- Mars 2026 : Universal Health Services a signé un accord définitif pour acquérir Talkspace pour environ 835 millions USD, combinant un grand prestataire de santé comportementale avec un réseau virtuel de 6 000 cliniciens.
- Février 2026 : Big Health a levé 23,7 millions USD en financement stratégique pour accélérer l'adoption par les prestataires Medicare de SleepioRx et DaylightRx après que les Centers for Medicare & Medicaid Services ont activé les codes de facturation DMHT G0552 à G0554.
Portée du Rapport Mondial sur le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Santé Mentale
Selon le périmètre du rapport, le logiciel en tant que dispositif médical (SaMD) pour la santé mentale désigne un logiciel autonome utilisé pour diagnostiquer, traiter ou surveiller des troubles psychiatriques tels que la dépression, l'anxiété ou l'insomnie. Étant entièrement logiciel, il fonctionne indépendamment de tout dispositif matériel physique, opérant généralement via une application smartphone, une tablette ou un navigateur web.
Le marché du logiciel en tant que dispositif médical (SaMD) pour la santé mentale est segmenté par type, aire thérapeutique, mode de livraison, utilisateur final et zone géographique. Par type, le marché comprend les thérapeutiques numériques sur ordonnance, les logiciels d'aide à la décision clinique, la surveillance à distance des patients, les logiciels de biomarqueurs numériques et les logiciels thérapeutiques d'accompagnement et adjuvants. Par aire thérapeutique, le marché est segmenté en dépression, troubles anxieux, insomnie et troubles du sommeil, troubles liés à l'utilisation de substances, trouble déficitaire de l'attention avec hyperactivité, trouble de stress post-traumatique, schizophrénie et psychose, et autres indications de santé mentale. Par mode de livraison, le marché est catégorisé en applications mobiles, plateformes web, applications hybrides, plateformes de flux de travail pour les prestataires et logiciels intégrés aux appareils portables. Par utilisateur final, le marché est segmenté en patients et consommateurs, prestataires de soins de santé, payeurs et employeurs, et cliniques de santé comportementale et réseaux de télé-psychiatrie. Par zone géographique, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Thérapeutiques Numériques sur Ordonnance |
| Logiciels d'Aide à la Décision Clinique |
| Télésurveillance des Patients et Logiciels de Biomarqueurs Numériques |
| Logiciels Compagnons et Thérapeutiques Adjuvants |
| Dépression |
| Troubles Anxieux |
| Insomnie et Troubles du Sommeil |
| Troubles liés à l'Usage de Substances |
| Trouble Déficitaire de l'Attention avec Hyperactivité |
| Trouble de Stress Post-Traumatique |
| Schizophrénie et Psychose |
| Autres Indications de Santé Mentale |
| Applications Mobiles |
| Plateformes Web |
| Plateformes Hybrides d'Application et de Flux de Travail des Prestataires |
| Logiciels Intégrés aux Dispositifs Portables |
| Patients et Consommateurs |
| Prestataires de Soins de Santé |
| Payeurs et Employeurs |
| Cliniques de Santé Comportementale et Réseaux de Télé-psychiatrie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type | Thérapeutiques Numériques sur Ordonnance | |
| Logiciels d'Aide à la Décision Clinique | ||
| Télésurveillance des Patients et Logiciels de Biomarqueurs Numériques | ||
| Logiciels Compagnons et Thérapeutiques Adjuvants | ||
| Par Domaine Thérapeutique | Dépression | |
| Troubles Anxieux | ||
| Insomnie et Troubles du Sommeil | ||
| Troubles liés à l'Usage de Substances | ||
| Trouble Déficitaire de l'Attention avec Hyperactivité | ||
| Trouble de Stress Post-Traumatique | ||
| Schizophrénie et Psychose | ||
| Autres Indications de Santé Mentale | ||
| Par Mode de Délivrance | Applications Mobiles | |
| Plateformes Web | ||
| Plateformes Hybrides d'Application et de Flux de Travail des Prestataires | ||
| Logiciels Intégrés aux Dispositifs Portables | ||
| Par Utilisateur Final | Patients et Consommateurs | |
| Prestataires de Soins de Santé | ||
| Payeurs et Employeurs | ||
| Cliniques de Santé Comportementale et Réseaux de Télé-psychiatrie | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du logiciel en tant que dispositif médical pour la santé mentale en 2027 ?
La taille du marché du logiciel en tant que dispositif médical pour la santé mentale s'établit à 14,06 milliards USD en 2027 et devrait atteindre 30,97 milliards USD d'ici 2032 à un CAGR de 17,10 %.
Quelle région génère actuellement le plus de revenus ?
L'Amérique du Nord était en tête en 2026 avec une part de 40,56 %, soutenue par des voies d'autorisation FDA plus solides et des progrès plus clairs en matière de remboursement pour les traitements numériques de santé mentale éligibles.
Quel type de produit contribue le plus aux revenus aujourd'hui ?
Les thérapeutiques numériques sur ordonnance ont dominé le segment par type avec une part de 38,55 % en 2026, car elles s'intègrent plus directement dans les flux de travail de prescription, de remboursement et de soins supervisés.
Quelle aire thérapeutique connaît la croissance la plus rapide jusqu'en 2032 ?
Le TDAH devrait se développer à un CAGR de 19,67 % jusqu'en 2032, soutenu par une orientation de remboursement plus solide et une base réglementaire en expansion pour l'utilisation thérapeutique numérique.
Pourquoi les employeurs et les payeurs deviennent-ils des acheteurs plus importants ?
Les grands employeurs offrent déjà largement des avantages en matière de santé mentale, mais beaucoup ne mesurent toujours pas bien les résultats, ce qui accroît l'intérêt pour les logiciels capables de montrer l'utilisation, l'adhérence et les résultats du traitement.
Quel est le principal obstacle à une adoption plus rapide ?
La cohérence du remboursement reste le principal obstacle car, même avec le nouveau soutien à la facturation Medicare, la couverture plus large des payeurs et l'adoption opérationnelle varient encore selon les contextes de soins.