
メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.06 十億米ドル |
| 市場規模 (2032) | 30.97 十億米ドル |
| 成長率 (2027 - 2032) | 17.10 % |
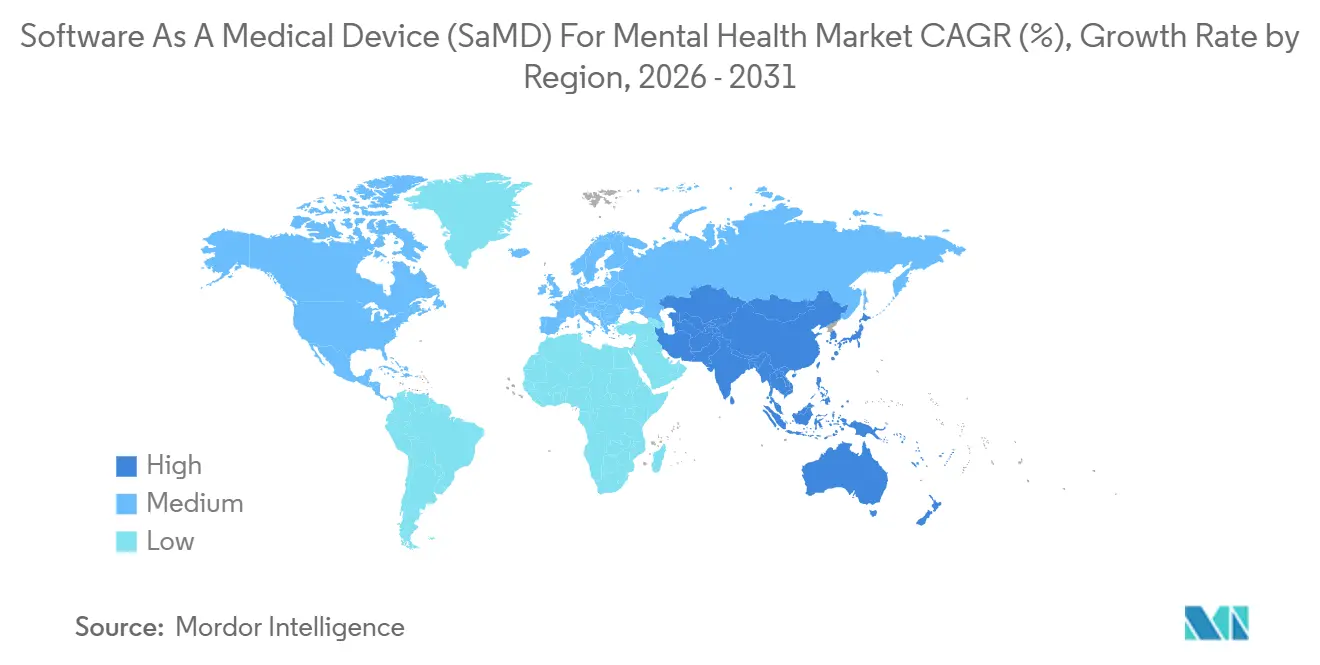
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場分析
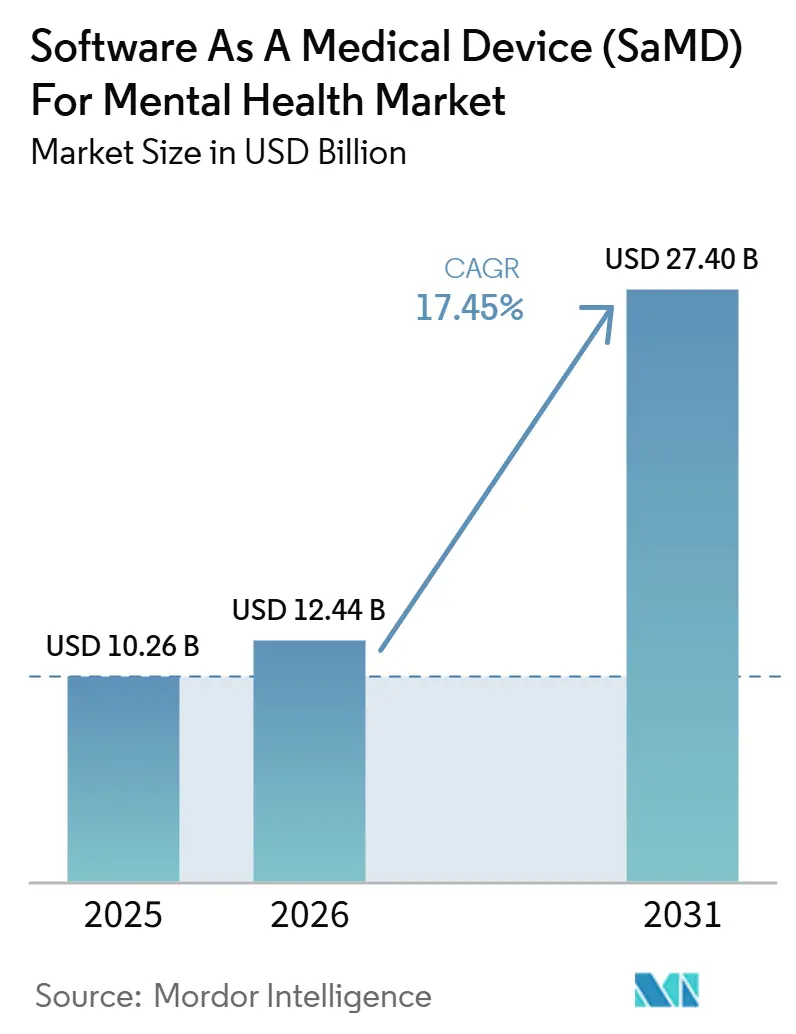
メンタルヘルス向け医療機器としてのソフトウェア市場規模は、2026年の12.01 ビリオン 米ドルから2027年には14.06 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 17.10%で成長して2032年までに30.97 ビリオン 米ドルに達する見込みです。
メンタルヘルス向け医療機器としてのソフトウェア市場は、メンタルヘルスシステムが治療ギャップ、専門医の受診能力の限界、および構造化されたリモートケアへの需要増大に直面する中で、より広範な臨床利用へと移行しました。2025年、メディケア・メディケイドサービスセンターは請求コードG0552、G0553、およびG0554を有効化し、適格なデジタルメンタルヘルス治療に対する連邦償還ルートを創設するとともに、プロバイダーおよび開発者の商業的普及を促進しました。[1] 処方デジタルセラピューティクス、モバイルアプリケーション、およびヘルスケアプロバイダーが、タイプ別、提供モード別、エンドユーザーグループ別でそれぞれ首位を占め、2031年までの成長はアジア太平洋地域、ウェブベースプラットフォーム、ならびに支払者および雇用主チャネルから生まれると見込まれています。
レポートの主要ポイント
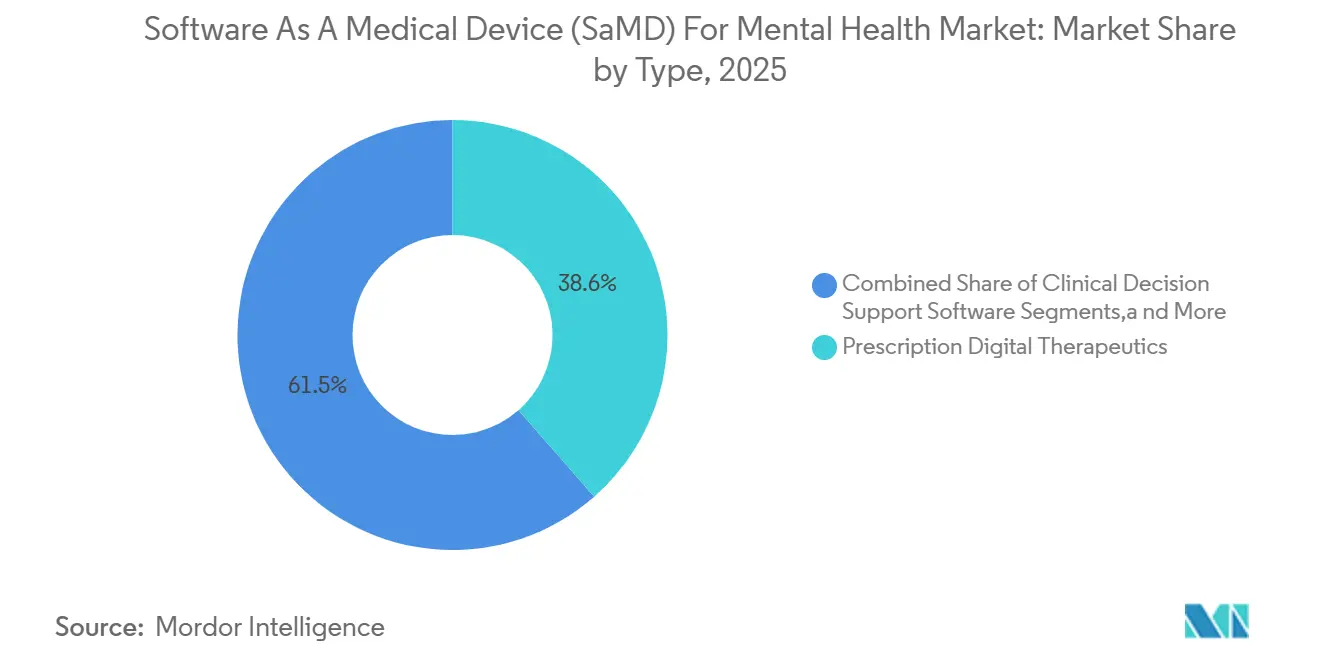
- タイプ別では、処方デジタルセラピューティクスが2026年の収益の38.55%を占め、遠隔患者モニタリングおよびデジタルバイオマーカーソフトウェアは2032年までに18.93%のCAGRで成長すると予測されています。
- 治療領域別では、うつ病が2026年の収益の34.22%を占め、ADHDは2032年までに19.67%のCAGRで成長すると予測されています。
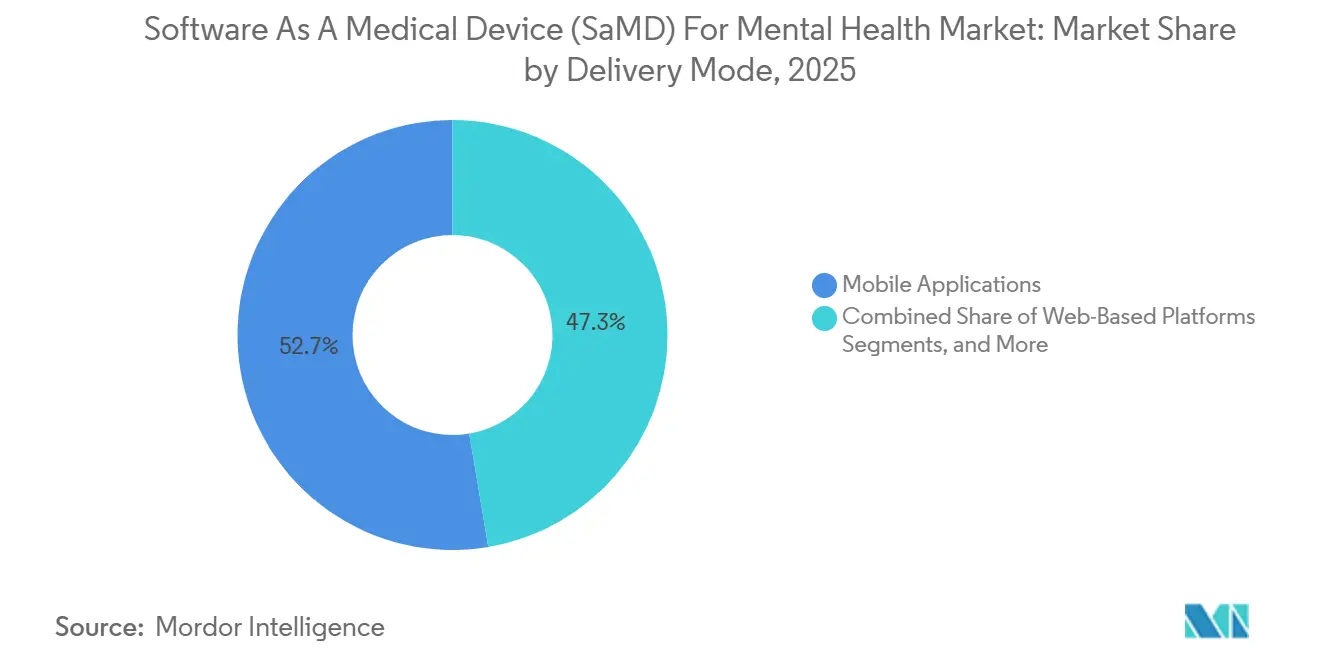
- 提供モード別では、モバイルアプリケーションが2026年の収益の52.66%を占め、ウェブベースプラットフォームは2032年までに20.35%のCAGRで成長すると予測されています。
- エンドユーザー別では、ヘルスケアプロバイダーが2026年の収益の41.56%を占め、支払者および雇用主は2032年までに18.78%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の40.56%を占め、アジア太平洋地域は2032年までに19.56%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FDAおよび規制当局に支援された臨床検証の進展 | +3.2% | 北米が主要、欧州および日本で拡大中 | 中期(2~4年) |
| 処方デジタルセラピューティクスに対する償還経路の拡大 | +2.9% | 北米が中核、欧州はDiGAの波及効果あり | 短期(2年以内) |
| スケーラブルなメンタルヘルスソリューションに対する雇用主および支払者の需要 | +2.6% | グローバル、北米・英国・オーストラリアで早期の成果 | 短期(2年以内) |
| AI対応のパーソナライゼーションと測定に基づくケア | +2.2% | グローバル | 中期(2~4年) |
| 治療の選択肢が限られた未充足の精神科合併症 | +1.8% | アジア太平洋地域が中核、中東・アフリカへの波及あり | 長期(4年以上) |
| 急性期後および再発予防のユースケースが総アドレス可能市場を拡大 | +1.4% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
FDAおよび規制当局に支援された臨床検証の進展
メンタルヘルス向け医療機器としてのソフトウェア市場は、数年前と比較して規制経路がより明確になったことの恩恵を受けています。2025年に発表された査読済みレビューでは、デジタルセラピューティクス、バイオフィードバックツール、遠隔モニタリングシステム、およびソフトウェアベースのケアサポートアプリケーションにわたる19件のFDA承認メンタルヘルスSaMD製品が確認されました。この拡大する基盤は、開発者に可視的な製品先例を提供し、プロバイダーの臨床採用に対する信頼を高めています。[2]
同レビューでは、後発製品の多くが既存のデノボ先例に対する実質的同等性に依拠しており、製品系譜が深まるにつれて既存プレーヤーが優位性を持つことも指摘されました。このトレンドは競争環境を再形成しており、新規参入者は信頼を構築するためにより高いエビデンスおよびコンプライアンス基準を満たす必要があります。長期的には、より高品質な製品、より強固な臨床的受容、および承認済み資産を持つ企業のより持続的な商業的地位を支えるものと考えられます。
処方デジタルセラピューティクスに対する償還経路の拡大
償還は、メンタルヘルス向け医療機器としてのソフトウェア市場において最も強力な成長レバーの一つであり続けています。メディケア・メディケイドサービスセンターは2025年1月1日にG0552からG0554の請求コードを有効化し、メディケアプロバイダーが適格なデジタルメンタルヘルス治療機器および関連臨床サービスに対して請求できるようにしました。この政策転換により、特に処方監督を必要とする製品において、臨床的検証がより実行可能な収益経路へと転換されます。
2025年の処方デジタルセラピューティクスへのアクセス法もまた、連邦政策がこれらのツールに対してより正式な給付構造へと移行しつつあることを示しており、製造業者の報告義務および価格透明性も含まれています。欧州では、ドイツがDiGAを通じて重要な参照点であり続け、2026年の更新では償還価格の少なくとも20%をアウトカム実績に連動させることが義務付けられました。これらの償還変更は総じて、購買者の可視性を高め、市場をより投資しやすいものにしています。
スケーラブルなメンタルヘルスソリューションに対する雇用主および支払者の需要
雇用主および支払者の需要は、メンタルヘルス向け医療機器としてのソフトウェア市場の商業基盤を従来の処方チャネルを超えて拡大しています。EBRIは2025年に、米国の大規模雇用主の97%がメンタルヘルスカバレッジを提供しているものの、それらの給付が適時かつ効果的なケアを提供しているかを測定しているのは半数未満であると報告しました。このギャップは、構造化された使用データとより明確なアウトカム追跡を生成するデジタル治療モデルに有利に働きます。
19の雇用主コホートを対象とした2025年の発表済み分析では、強化された行動健康サービスがうつ病および不安障害のアウトカムに対して強力な結果をもたらしたことが示され、測定可能なデジタルファーストのメンタルヘルスプログラムへの継続的な関心を支持しています。雇用主が価値をより重視するにつれて、市場は従来の断片化されたケア経路よりも監視が容易な製品から恩恵を受けます。このトレンドはまた、ベンダーが支払者との協議や製品ポジショニングを強化するためのリアルワールドエビデンスを蓄積する機会を提供します。
AI対応のパーソナライゼーションと測定に基づくケア
AIを活用したパーソナライゼーションが、メンタルヘルス向け医療機器としてのソフトウェア市場の次のフェーズを形成しています。42本の査読済み論文をレビューした2025年のJMIR研究では、スマートフォンおよびウェアラブルからのパッシブセンシングを機械学習と組み合わせることで、臨床診断を受けた集団のメンタルヘルス状態を確実にモニタリングできることが示されました。この機能により、ソフトウェアは固定された治療モジュールから、行動、睡眠、音声、動作、またはデバイス使用に基づく適応型ケアへと移行します。[3]
また、プロバイダーおよび支払者に対して、従来の受診ベースの評価のみに依存することなく、測定に基づくケアへの経路を提供します。実際には、このアプローチは短時間かつ頻繁なインタラクションから有用なシグナルを生成することで、長時間かつ繰り返しのユーザーセッションへの依存を軽減できます。これらのシステムが成熟するにつれて、市場は臨床的厳密さとシンプルなユーザーエクスペリエンスを組み合わせた企業を評価する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規デジタルセラピューティクスに対する支払者カバレッジの遅延と不均一性 | -2.8% | DiGAスタイルのシステム外の北米および欧州 | 短期(2年以内) |
| 高い臨床エビデンス負担と長い償還タイムライン | -2.1% | グローバル | 中期(2~4年) |
| 初回使用後の患者維持率とエンゲージメントの低下 | -1.6% | グローバル | 短期(2年以内) |
| データプライバシー、サイバーセキュリティ、アルゴリズムの透明性 | -1.2% | グローバル、欧州および米国では感度が高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新規デジタルセラピューティクスに対する支払者カバレッジの遅延と不均一性
メンタルヘルス向け医療機器としてのソフトウェア市場は、2025年のメディケアのマイルストーン後も不均一なカバレッジに直面し続けました。CMSは適格なデジタルメンタルヘルス治療に対する重要な経路を開きましたが、プランおよびケア設定全体にわたる広範な支払者の採用は進行中のままでした。処方および運用化に対する医療提供者の意欲は、償還の明確さによって大きく異なりました。これにより、雇用主支援または医療提供者主導のプログラムが迅速に進む一方で、ケアシステムの他の部分が慎重なままであるという、分断された商業的状況が生まれました。この不均一なペースは、処方サポート、ワークフロー統合、および繰り返しの医療提供者エンゲージメントを必要とする製品のスケールアップを遅らせました。カバレッジがより一貫したものになるまで、市場は支払いの可視性が高いチャネルでより強い採用を示すと予想されます。
高い臨床エビデンス負担と長い償還タイムライン
高いエビデンス基準は、メンタルヘルス向け医療機器としてのソフトウェア市場にとって引き続き重要な抑制要因でした。2025年のNatureレビューでは、FDA承認を受けた19件のメンタルヘルスSaMD製品のうち4件において、最終的に市販されたバージョンとは異なるプロトタイプで主要なランダム化試験が実施されていたことが判明しました。この発見は、エビデンスの継続性がどのように判断されるかについての疑問を提起し、承認後の検証強化への圧力を高めました。開発者は、収益をスケールさせる前に、試験設計、ソフトウェアアップデート、および規制文書にさらに多くの時間と資本を費やす必要があるかもしれません。特に支払者の採用が規制承認から大幅に遅れる場合、中小企業にとってはこれが困難となる可能性があります。長期的には、より深い財務基盤、より強固な臨床パートナーシップ、および償還までの長い道のりを吸収する能力を持つ企業に有利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
処方セラピューティクスが収益を支え、バイオマーカーモニタリングが加速処方デジタルセラピューティクスは2026年のタイプセグメントの38.55%を占め、メンタルヘルス向け医療機器としてのソフトウェア市場において最大の収益貢献者となりました。その優位性は、低重症度のコンパニオンアプリケーションと比較して、より強固な臨床的アイデンティティ、医師との高い関連性、および正式な償還経路とのより良い整合性を反映しています。2024年に成人の大うつ病性障害症状の補助的治療として承認された初の処方デジタルセラピューティクスであるRejoynは、スマートフォンベースの介入がFDAの臨床使用基準を満たせることを示しました。このマイルストーンは、プロバイダーが確立されたワークフロー内で処方、モニタリング、および請求できる製品のビジネスケースを強化しました。
遠隔患者モニタリングおよびデジタルバイオマーカーソフトウェアは2027年から2032年にかけてCAGR 18.93%で成長すると予測されており、メンタルヘルス向け医療機器としてのソフトウェア市場において最も成長の速いタイプとなっています。JMIRの2025年レビューでは、移動性、睡眠、社会活動、および音声関連パターンを対象とした42本の査読済み研究にわたってパッシブセンシングへの一貫した支持が確認されました。このエビデンスに基づき、メンタルヘルスソフトウェアは治療提供から継続的な測定および追跡へと拡大しました。製品が症状サポートから縦断的モニタリングへとシフトするにつれて、バイオマーカー駆動型ツールは再発予防、治療調整、および臨床監督においてより大きな割を果たす可能性が高いです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
治療領域別:
うつ病が市場を支え、ADHDが最速の成長勢いを構築うつ病は2026年の治療領域別収益の34.22%を占め、メンタルヘルス向け医療機器としてのソフトウェア市場において最大のポジションを確保しました。このセグメントは、診断済み患者数の多さ、認知行動療法に関するより確立されたエビデンスベース、およびデジタル治療モデルに対する規制上の親しみやすさから恩恵を受けました。大うつ病性障害向けのRejoyn、および関連する償還可能な行動治療経路におけるSleepioRxおよびDaylightRxを含む製品の実証事例が、商業的信頼を支えました。不安障害、不眠症、および睡眠障害も、支払者および雇用主の強い需要とデジタル行動変容モデルとの整合性から引き続き魅力的なセグメントとなっています。
ADHDは2027年から2032年にかけてCAGR 19.67%で成長すると予測されており、メンタルヘルス向け医療機器としてのソフトウェア市場において最も成長の速い治療領域となっています。米国心理学会サービスは2025年に、2026年メディケア医師報酬スケジュール提案がCFR § 882.5803に基づくADHDデバイスへのデジタルメンタルヘルス治療請求を拡大したことを指摘し、重要な償還シグナルを創出しました。この政策方向性はEndeavorRxによって確立された規制基盤の上に構築され、構造化された注意関連介入のフォローオン製品を支援します。物質使用障害およびPTSDは活発な中間層カテゴリーとして残り、重篤な精神疾患は承認済みソフトウェアオプションが限られており臨床測定が複雑なため、ホワイトスペースが存在します。
提供モード別:
モバイルプラットフォームが優位、ウェブベースがエンタープライズ需要でギャップを縮小モバイルアプリケーションは2027年のメンタルヘルス向け医療機器としてのソフトウェア市場規模の52.66%を占め、支配的な提供モードとなりました。その優位性は、スマートフォンへの親しみやすさ、容易なオンボーディング、および構造化された治療プログラム中の繰り返しの患者エンゲージメントを反映しています。モバイルファーストの提供は、必要に応じて臨床監督を可能にしながら、直接的な患者インタラクションに依存する承認済み製品もサポートしました。SleepioRxおよびDaylightRxなどの製品は、モバイル提供がコンシューマーウェルネスを超えた償還可能な治療モデルを支援できることを示しました。
ウェブベースプラットフォームは2027年から2032年にかけてCAGR 20.35%で成長すると予測されており、メンタルヘルス向け医療機器としてのソフトウェア市場において最も成長の速い提供モデルとなっています。この成長は、混合デバイス環境全体でのブラウザベースアクセスおよびより強固なITコントロールに対する医療システム、雇用主、および支払者からの需要増大を反映しています。米国心理学会サービスは、雇用主が契約するデジタルメンタルヘルスの展開がアプリストアへの依存を減らし、従業員のアクセスを改善するためにウェブベース形式をますます採用していることを指摘しました。処方管理、文書化、およびEHR接続が重要な場面では、プロバイダーダッシュボードを備えたハイブリッドプラットフォームも関連性を高めています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
医療提供者が処方を支え、支払者と雇用主が加速ヘルスケアプロバイダーは2026年のエンドユーザー別収益の41.56%を占め、メンタルヘルス向け医療機器としてのソフトウェア市場において最大の購買グループであり続けました。このポジションは、規制されたデジタル介入の処方、監督、および請求における医師、セラピスト、および行動健康チームの役割を反映しています。プロバイダーチャネルは処方デジタルセラピューティクスにとって重要であり、採用はコンシューマーの関心だけでなく、臨床ワークフローへの適合性に依存していました。デジタルメンタルヘルス治療機器に対するメディケア・メディケイドサービスセンターの請求サポートは、適格製品を認知されたケアおよび償還構造内に位置付けることでこのモデルを強化しました。
支払者および雇用主は2027年から2032年にかけてCAGR 18.78%で成長すると予測されており、メンタルヘルス向け医療機器としてのソフトウェア市場において最も成長の速いエンドユーザーセグメントとなっています。EBRIは2025年に、メンタルヘルス給付が大規模雇用主の間でほぼ普遍的であるものの、アウトカム測定は依然として限定的であり、追跡可能なソリューションへの需要を生み出していることを明らかにしました。2025年のコホート分析では、強化された行動健康サービスが19の雇用主サイトにわたって強力な結果をもたらしたことが示され、測定可能でスケーラブルなデジタルケアモデルへの需要を強化しました。患者およびコンシューマーはコンパニオンアプリケーションの直接アクセスユーザーとして残りますが、支払者および雇用主の採用は予測期間中の主要な成長エンジンであり続ける可能性が高いです。
地域分析
北米メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場
北米は2026年のメンタルヘルス向け医療機器としてのソフトウェア市場シェアの40.56%を占め、主要な商業地域であり続けました。米国は、強固なFDA承認経路、改善する償還、および適格なデジタルメンタルヘルス治療カテゴリーに対するプロバイダーの親しみやすさを通じてこのポジションを支えました。適格機器に対するメディケア・メディケイドサービスセンターの請求コードにより、処方連動製品の請求が容易になり、収益と製品検証が強化されました。この地域はまた、承認済み製品のより深いインストールベースと、測定可能なメンタルヘルス給付に対する雇用主の強い関心からも恩恵を受けました。
欧州メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場
欧州は、メンタルヘルス向け医療機器としてのソフトウェア市場において第2の主要地域的柱であり続けました。ドイツは、デジタルヘルスアプリケーションに対する最も発展した国内処方経路の一つであるDiGAを通じて際立った存在感を示しました。2024年のレビューでは、メンタルヘルスアプリケーションがドイツのDiGAディレクトリにおいて最大のカテゴリーを形成しており、25件のアプリケーションが登録されていることが確認されました。2026年のDiGA更新では、アウトカムモニタリングが義務付けられ、償還価格の少なくとも20%がパフォーマンスに連動されることとなり、エビデンスに基づく採用の基準が引き上げられました。
アジア太平洋、中東・アフリカおよび南米メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は2027年から2032年にかけてCAGR 19.56%で成長すると予測されており、メンタルヘルス向け療機器としてのソフトウェア市場において最も成長の速い地域セグメントとなっています。この地域はケアアクセスのギャップが依然として大きく、デジタル提供によりすべてのユーザーが対面専門医を受診することなくサポートを拡大できるため、強い需要ポテンシャルを提供しています。日本は、PMDAフレームワークがSaMDレビューの明確な経路を提供し、償還可能なデジタルセラピューティクス利用への関心を支援することから、戦略的に重要な市場であり続けています。韓国およびオーストラリアはより構造化されたデジタルヘルス環境を持ち、中東・アフリカは初期段階にあり、南米はより強固な規制基盤を構築しつつあります。
競合環境
市場集中度
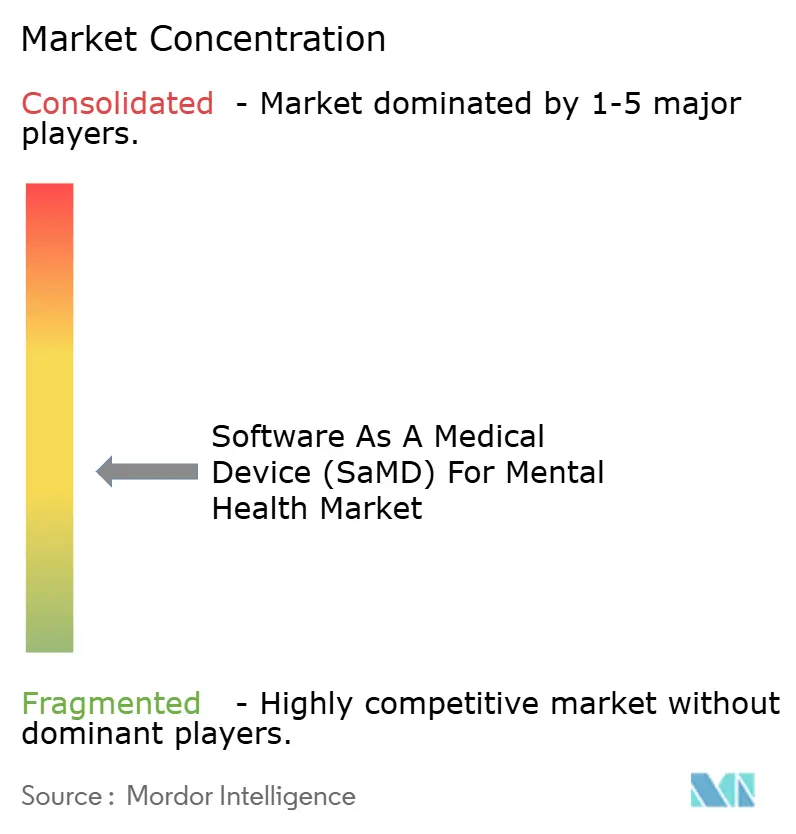
メンタルヘルス向け医療機器としてのソフトウェア市場は中程度に断片化されており、処方デジタルセラピューティクス開発者、行動健康プラットフォーム、およびソフトウェア機能を追加するヘルスケア既存企業にわたって競争が展開されています。単一のビジネスモデルが市場を支配しておらず、臨床エビデンス要件、償還依存性、およびプラットフォーム統合ニーズが複数の競合他社に機会を創出しています。大規模企業がプロバイダーチャネル、雇用主契約、および規制リソースへのより良いアクセスを獲得するにつれて、規模の優位性がより顕著になっており、市場はより競争的になりながらも統合にはほど遠い状況です。
2026年の戦略的取引は市場の変化を示しました。ユニバーサル・ヘルス・サービシズはTalkspaceを約835 ミリオン 米ドルで買収する計画を発表し、大手行動健康プロバイダーと大規模なバーチャルメンタルヘルスネットワークを結びつけ、流通能力を強化しました。Spring HealthはAlmaとの統合を2026年5月に完了し、1億2,000万人の被保険者と12万人以上の独立した臨床医にリーチするプラットフォームを創出しました。Big Healthは2026年2月にSleepioRxおよびDaylightRxのプロバイダー採用を加速するために23.7 ミリオン 米ドルを確保し、商業的焦点がコンシューマー規模だけでなく償還浸透へとシフトしていることを示しました。これらの動きは、企業がネットワークアクセス、支払者との関連性、ワークフロー適合性、および製品設計を通じてより強固なポジションを構築していることを示唆しています。
メンタルヘルス向け医療機器としてのソフトウェア市場内の競争は、2つの広範なグループに分かれつつあります。一方のグループはFDA承認と償還サポートに依存するエビデンスに基づく処方製品に焦点を当てています。これに対し、もう一方のグループはソフトウェア、AIツール、および給付統合を使用して大規模な雇用主および支払者との関係をサポートする、より広範な行動健康プラットフォームに焦点を当てています。ホワイトスペースは重篤な精神疾患において最も顕著であり、承認済みソフトウェアオプションが依然として限られており、臨床測定がうつ病、不安障害、または睡眠関連疾患よりも困難です。厳格なエビデンス、実用的な償還経路、およびスケーラブルな提供モデルを組み合わせた企業が、今後数年間で最も強固なポジションを構築する可能性が高いです。
メンタルヘルス向け医療機器としてのソフトウェア(SaMD)産業リーダー
-
Akili Interactive Labs, Inc.
-
Big Health, Inc.
-
Koa Health, S.L.
-
Teladoc Health, Inc.
-
Headspace, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場 このレポートでカバーされる企業
- AbleTo, Inc.
- Akili Interactive Labs, Inc.
- Behavioral Health Tech, LLC
- BetterHelp, Inc.
- Big Health, Inc.
- Calm.com, Inc.
- Curio Digital Therapeutics, Inc.
- Headspace, Inc.
- Headway, Inc.
- Koa Health, S.L.
- Limbix Health, Inc.
- Lyra Health, Inc.
- Otsuka
- Qualifacts Systems, LLC
- Quartet Health, Inc.
- Rejoyn, Inc.
- Spring Health, Inc.
- Talkspace, Inc.
- Teladoc Health
- Wysa Ltd.
最近の産業開発事情 メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場
- 2026年5月:Spring HealthがAlmaを買収し、AIネイティブの雇用主給付とAlmaの支払者契約ネットワーク(1億2,000万人の被保険者と12万人以上の独立した臨床医をカバー)を組み合わせた生涯メンタルヘルスプラットフォームを創出しました。
- 2026年3月:Universal Health Servicesが、主要な行動健康プロバイダーと6,000人の臨床医を擁するバーチャルネットワークを統合し、Talkspaceを約8.35億米ドルで買収する確定合意書に署名しました。
- 2026年2月:Big Healthが、CMSがDMHT請求コードG0552からG0554を有効化した後、SleepioRxおよびDaylightRxのメディケア医療提供者採用を加速させるため、2,370万米ドルの戦略的資金調達を実施しました。
グローバルメンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場レポートの調査範囲
本レポートの範囲において、メンタルヘルス向け医療機器としてのソフトウェア(SaMD)とは、うつ病、不安障害、または不眠症などの精神疾患の診断、治療、またはモニタリングに使用されるスタンドアロンソフトウェアを指します。完全にソフトウェアであるため、物理的なハードウェアデバイスとは独立して機能し、通常はスマートフォンアプリ、タブレット、またはウェブブラウザを通じて動作します。
メンタルヘルス向け医療機器としてのソフトウェア(SaMD)市場は、タイプ別、治療領域別、提供モード別、エンドユーザー別、および地域別にセグメント化されています。タイプ別では、市場は処方デジタルセラピューティクス、臨床意思決定支援ソフトウェア、遠隔患者モニタリング、デジタルバイオマーカーソフトウェア、ならびにコンパニオンおよび補助的セラピューティクスソフトウェアを含みます。治療領域別では、市場はうつ病、不安障害、不眠症および睡眠障害、物質使用障害、注意欠如・多動症、心的外傷後ストレス障害、統合失調症および精神病、ならびにその他のメンタルヘルス適応症にセグメント化されています。提供モード別では、市場はモバイルアプリケーション、ウェブベースプラットフォーム、ハイブリッドアプリ、プロバイダーワークフロープラットフォーム、およびウェアラブル統合ソフトウェアに分類されています。エンドユーザー別では、市場は患者およびコンシューマー、ヘルスケアプロバイダー、支払者および雇用主、ならびに行動健康クリニックおよびテレサイキアトリーネットワークにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントについて、金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 処方デジタルセラピューティクス |
| 臨床意思決定支援ソフトウェア |
| 遠隔患者モニタリングおよびデジタルバイオマーカーソフトウェア |
| コンパニオンおよび補助的セラピューティクスソフトウェア |
| うつ病 |
| 不安障害 |
| 不眠症および睡眠障害 |
| 物質使用障害 |
| 注意欠如・多動症(ADHD) |
| 心的外傷後ストレス障害(PTSD) |
| 統合失症および精神病 |
| その他のメンタルヘルス適応症 |
| モバイルアプリケーション |
| ウェブベースプラットフォーム |
| ハイブリッドアプリおよび医療提供者ワークフロープラットフォーム |
| ウェアラブル統合ソフトウェア |
| 患者および消費者 |
| 医療提供者 |
| 支払者および雇用主 |
| 行動健康クリニックおよびテレサイキアトリーネットワーク |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 処方デジタルセラピューティクス | |
| 臨床意思決定支援ソフトウェア | ||
| 遠隔患者モニタリングおよびデジタルバイオマーカーソフトウェア | ||
| コンパニオンおよび補助的セラピューティクスソフトウェア | ||
| 治療領域別 | うつ病 | |
| 不安障害 | ||
| 不眠症および睡眠障害 | ||
| 物質使用障害 | ||
| 注意欠如・多動症(ADHD) | ||
| 心的外傷後ストレス障害(PTSD) | ||
| 統合失症および精神病 | ||
| その他のメンタルヘルス適応症 | ||
| 提供モード別 | モバイルアプリケーション | |
| ウェブベースプラットフォーム | ||
| ハイブリッドアプリおよび医療提供者ワークフロープラットフォーム | ||
| ウェアラブル統合ソフトウェア | ||
| エンドユーザー別 | 患者および消費者 | |
| 医療提供者 | ||
| 支払者および雇用主 | ||
| 行動健康クリニックおよびテレサイキアトリーネットワーク | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
メンタルヘルス向け医療機器としてのソフトウェア分野の2027年の規模はどのくらいですか?
メンタルヘルス向け医療機器としてのソフトウェア市場規模は2027年に14.06 ビリオン 米ドルとなり、CAGR 17.10%で2032年までに30.97 ビリオン 米ドルに達すると予測されています。
現在、収益創出をリードしている地域はどこですか?
北米は2026年に40.56%のシェアで首位を占め、適格なデジタルメンタルヘルス治療に対するより強固なFDA経路と明確な償還の進展によって支えられました。
現在最も多くの収益に貢献している製品タイプはどれですか?
処方デジタルセラピューティクスは2026年にタイプセグメントで38.55%のシェアを持ち首位となりました。これは処方、償還、および監督下のケアワークフローにより直接的に適合しているためです。
2032年までに最も成長の速い治療領域はどこですか?
ADHDは2032年までにCAGR 19.67%で拡大すると予測されており、より強固な償還方向性とデジタルセラピューティクス利用に向けた拡大する規制基盤によって支えられています。
雇用主と支払者がより重要な購入者になっているのはなぜですか?
大企業はすでにメンタルヘルス給付を広く提供していますが、多くはまだアウトカムを十分に測定しておらず、使用状況、アドヒアランス、および治療結果を示せるソフトウェアへの関心を高めています。
より速い採用に対する主な障壁は何ですか?
新しいメディケア請求サポートがあっても、より広範な支払者カバレッジと運用上の普及がケア設定によって依然として異なるため、償還の一貫性が最大の障壁であり続けています。