
Tamanho e Participação do Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 14.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 30.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.10 % |
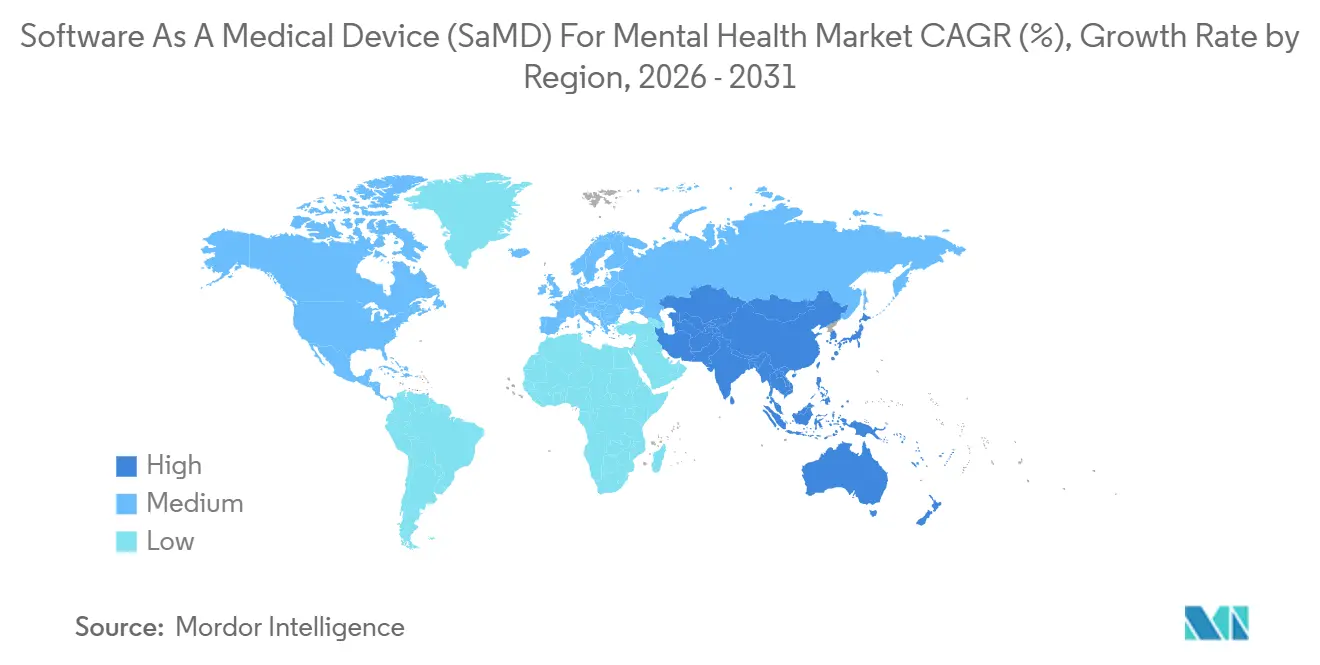
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental por Mordor Intelligence
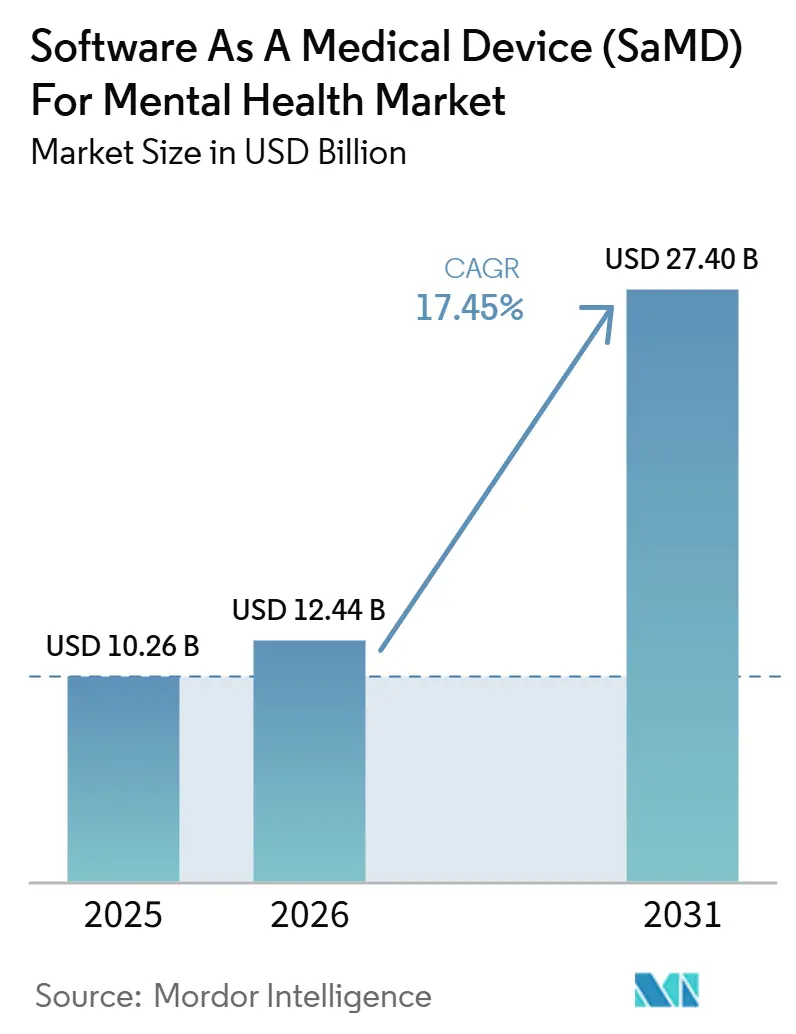
Espera-se que o tamanho do Mercado de Software Como Dispositivo Médico para Saúde Mental aumente de 12,01 bilhões de USD em 2026 para 14,06 bilhões de USD em 2027 e atinja 30,97 bilhões de USD até 2032, crescendo a um CAGR de 17,10% no período de 2027 a 2032.
O mercado de software como dispositivo médico para saúde mental avançou para um uso clínico mais amplo à medida que os sistemas de saúde mental enfrentaram lacunas no tratamento, capacidade limitada de especialistas e demanda crescente por cuidados remotos estruturados. Em 2025, os Centros de Serviços Medicare e Medicaid ativaram os códigos de faturamento G0552, G0553 e G0554, criando uma rota federal de reembolso para tratamentos digitais de saúde mental elegíveis e melhorando a adoção comercial por prestadores e desenvolvedores.[1] Os terapêuticos digitais prescritos, os aplicativos móveis e os prestadores de saúde lideraram por tipo, modo de entrega e grupo de usuário final, enquanto o crescimento até 2031 estava previsto para vir da Ásia-Pacífico, plataformas baseadas na web e canais de pagadores e empregadores.
Principais Conclusões do Relatório
- Por tipo, os terapêuticos digitais prescritos detinham 38,55% da receita em 2026, enquanto o software de monitoramento remoto de pacientes e biomarcadores digitais está projetado para crescer a um CAGR de 18,93% até 2032.
- Por área terapêutica, a depressão representou 34,22% da receita em 2026, enquanto o TDAH está projetado para crescer a um CAGR de 19,67% até 2032.
- Por modo de entrega, os aplicativos móveis detinham 52,66% da receita em 2026, enquanto as plataformas baseadas na web estão projetadas para crescer a um CAGR de 20,35% até 2032.
- Por usuário final, os prestadores de saúde detinham 41,56% da receita em 2026, enquanto os pagadores e empregadores estão projetados para crescer a um CAGR de 18,78% até 2032.
- Por geografia, a América do Norte detinha 40,56% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 19,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente validação clínica respaldada pela FDA e por reguladores | +3.2% | América do Norte como principal, Europa e Japão em expansão | Médio prazo (2 a 4 anos) |
| Expansão das vias de reembolso para terapêuticas digitais com prescrição | +2.9% | América do Norte como núcleo, Europa com repercussão do DiGA | Curto prazo (≤ 2 anos) |
| Demanda de empregadores e pagadores por soluções escaláveis de saúde mental | +2.6% | Global, com ganhos iniciais na América do Norte, no Reino Unido e na Austrália | Curto prazo (≤ 2 anos) |
| Personalização habilitada por inteligência artificial e cuidado baseado em mensuração | +2.2% | Global | Médio prazo (2 a 4 anos) |
| Comorbidades psiquiátricas não atendidas com alternativas terapêuticas limitadas | +1.8% | Ásia-Pacífico como núcleo, com repercussão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Casos de uso pós-agudos e de prevenção de recaídas estão expandindo o mercado endereçável total | +1.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Validação Clínica Respaldada pela FDA e por Reguladores
O mercado de software como dispositivo médico para saúde mental está se beneficiando de um caminho regulatório mais claro do que tinha há alguns anos. Uma revisão publicada em periódico científico em 2025 identificou 19 produtos de SaMD para saúde mental autorizados pela FDA, abrangendo terapêuticos digitais, ferramentas de biofeedback, sistemas de monitoramento remoto e aplicativos de suporte ao cuidado baseados em software. Essa base em expansão fornece aos desenvolvedores precedentes de produtos visíveis e dá aos prestadores maior confiança na adoção clínica.[2]
A mesma revisão observou que muitos produtos posteriores dependiam de equivalência substancial a predicados De Novo anteriores, conferindo aos players estabelecidos uma vantagem à medida que as linhagens de produtos se aprofundavam. Essa tendência está remodelando a concorrência, pois os novos entrantes precisam atender a um limiar mais elevado de evidências e conformidade para construir confiança. Com o tempo, isso deve apoiar produtos de maior qualidade, maior aceitação clínica e posições comerciais mais duradouras para empresas com ativos aprovados.
Expansão das Vias de Reembolso para Terapêuticas Digitais com Prescrição
O reembolso continua sendo um dos mais fortes alavancadores de crescimento no mercado de software como dispositivo médico para saúde mental. Os Centros de Serviços Medicare e Medicaid ativaram os códigos de faturamento G0552 a G0554 em 1º de janeiro de 2025, permitindo que os prestadores do Medicare cobrem por dispositivos de tratamento digital de saúde mental elegíveis e serviços clínicos relacionados. Essa mudança de política transforma a validação clínica em uma via de receita mais viável, especialmente para produtos que exigem supervisão por prescrição.
A Lei de Acesso a Terapêuticos Digitais Prescritos de 2025 também indicou que a política federal estava avançando em direção a uma estrutura de benefícios mais formal para essas ferramentas, incluindo obrigações de relatórios dos fabricantes e transparência de preços. Na Europa, a Alemanha continuou a servir como um importante ponto de referência por meio do DiGA, e a atualização de 2026 vinculou pelo menos 20% dos preços reembolsados ao desempenho dos resultados. Em conjunto, essas mudanças de reembolso melhoram a visibilidade dos compradores e tornam o mercado mais atrativo para investimentos.
Demanda de Empregadores e Pagadores por Soluções Escaláveis de Saúde Mental
A demanda de empregadores e pagadores está expandindo a base comercial do mercado de software como dispositivo médico para saúde mental além dos canais tradicionais de prescrição. O EBRI relatou em 2025 que 97% dos grandes empregadores dos Estados Unidos ofereciam cobertura de saúde mental, mas menos da metade mensurava se esses benefícios proporcionavam cuidados oportunos e eficazes. Essa lacuna favorece modelos de tratamento digital que geram dados de uso estruturados e rastreamento de resultados mais claro.
Uma análise publicada em 2025 abrangendo 19 coortes de empregadores constatou que serviços aprimorados de saúde comportamental produziram resultados sólidos para depressão e ansiedade, sustentando o interesse contínuo em programas de saúde mental mensuráveis e com foco digital. À medida que os empregadores se concentram mais em valor, o mercado se beneficia de produtos mais fáceis de monitorar do que as vias de cuidado tradicionais e fragmentadas. Essa tendência também oferece aos fornecedores mais evidências do mundo real para fortalecer as discussões com pagadores e o posicionamento de produtos.
Personalização Habilitada por Inteligência Artificial e Cuidado Baseado em Mensuração
A personalização apoiada por inteligência artificial está moldando a próxima fase do mercado de software como dispositivo médico para saúde mental. Um estudo do JMIR de 2025 que revisou 42 artigos publicados em periódicos científicos constatou que o sensoriamento passivo de smartphones e dispositivos vestíveis, quando combinado com aprendizado de máquina, pode monitorar de forma confiável condições de saúde mental em populações com diagnóstico clínico. Essa capacidade desloca o software de módulos de tratamento fixos para cuidados adaptativos baseados em comportamento, sono, voz, movimento ou uso de dispositivos.[3]
Isso também oferece aos prestadores e pagadores um caminho em direção ao cuidado baseado em mensuração sem depender apenas de avaliações tradicionais baseadas em consultas. Em termos práticos, essa abordagem pode reduzir a dependência de sessões longas e repetidas com o usuário, gerando sinais úteis a partir de interações curtas e frequentes. À medida que esses sistemas amadurecem, o mercado tende a recompensar as empresas que combinam rigor clínico com experiências de usuário simples.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Cobertura lenta e desigual dos pagadores para novas terapêuticas digitais | -2.8% | América do Norte e Europa fora dos sistemas no estilo DiGA | Curto prazo (≤ 2 anos) |
| Alta carga de evidências clínicas e longos prazos de reembolso | -2.1% | Global | Médio prazo (2 a 4 anos) |
| Retenção de pacientes e declínio do engajamento após o uso inicial | -1.6% | Global | Curto prazo (≤ 2 anos) |
| Privacidade de dados, cibersegurança e transparência de algoritmos | -1.2% | Global, com maior sensibilidade na Europa e nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Lenta e Desigual dos Pagadores para Novas Terapêuticas Digitais
O mercado de software como dispositivo médico para saúde mental continuou a enfrentar cobertura desigual mesmo após o marco do Medicare em 2025. Os Centros de Serviços Medicare e Medicaid abriram uma rota importante para tratamentos digitais de saúde mental elegíveis, mas a adoção mais ampla pelos pagadores em planos e ambientes de cuidado permaneceu em andamento. A disposição dos prestadores de saúde para prescrever e operacionalizar essas ferramentas variou amplamente dependendo da clareza do reembolso. Isso criou um cenário comercial dividido, com alguns programas apoiados por empregadores ou liderados por prestadores avançando rapidamente, enquanto outras partes do sistema de saúde permaneceram cautelosas. Esse ritmo desigual desacelerou a expansão de produtos que exigiam suporte de prescrição, integração ao fluxo de trabalho e engajamento repetido dos prestadores. Até que a cobertura se torne mais consistente, espera-se que o mercado apresente adoção mais forte nos canais onde a visibilidade do pagamento é melhor.
Alta Carga de Evidências Clínicas e Longos Prazos de Reembolso
Os altos padrões de evidências continuaram sendo uma restrição significativa para o mercado de software como dispositivo médico para saúde mental. A revisão publicada na Nature em 2025 constatou que 4 dos 19 produtos de SaMD para saúde mental autorizados pela FDA tinham ensaios randomizados pivotais conduzidos em protótipos que diferiam da versão final comercializada. Essa constatação levantou questões sobre como a continuidade das evidências era avaliada e aumentou a pressão por uma validação pós-aprovação mais robusta. Os desenvolvedores podem precisar investir mais tempo e capital no design de ensaios, atualizações de software e documentação regulatória antes que a receita possa escalar. Empresas menores podem encontrar dificuldades nisso, especialmente quando a adoção pelos pagadores fica muito atrás da aprovação regulatória. Com o tempo, isso pode favorecer empresas com balanços patrimoniais mais sólidos, parcerias clínicas mais fortes e capacidade de absorver um caminho mais longo até o reembolso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
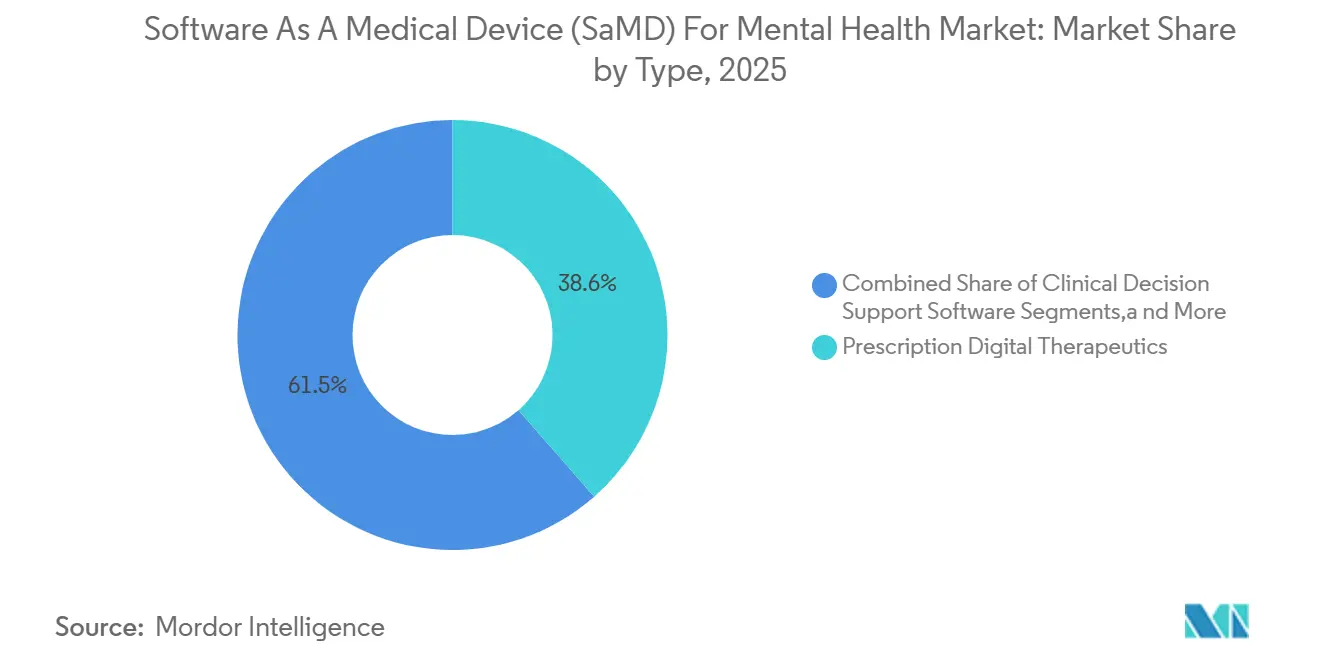
Terapêuticas com Prescrição Ancoram a Receita enquanto o Monitoramento por Biomarcadores AceleraOs terapêuticos digitais prescritos detinham 38,55% do segmento por tipo em 2026, tornando-os o maior contribuinte de receita no mercado de software como dispositivo médico para saúde mental. Sua liderança refletiu uma identidade clínica mais sólida, maior relevância para os médicos e melhor alinhamento com as vias formais de reembolso do que os aplicativos complementares de menor acuidade. O Rejoyn, aprovado em 2024 como o primeiro terapêutico digital prescrito autorizado para tratamento adjuvante dos sintomas do transtorno depressivo maior em adultos, demonstrou que intervenções baseadas em smartphone poderiam atender aos padrões da FDA para uso clínico. Esse marco fortaleceu o argumento comercial para produtos que os prestadores poderiam prescrever, monitorar e faturar dentro dos fluxos de trabalho estabelecidos.
O software de monitoramento remoto de pacientes e biomarcadores digitais está projetado para crescer a um CAGR de 18,93% de 2027 a 2032, tornando-o o tipo de crescimento mais rápido no mercado de software como dispositivo médico para saúde mental. Uma revisão de 2025 no JMIR encontrou suporte consistente para sensoriamento passivo em 42 estudos publicados em periódicos científicos, abrangendo mobilidade, sono, atividade social e padrões relacionados à voz. Essa evidência expandiu o software de saúde mental da entrega de tratamento para mensuração e rastreamento contínuos. À medida que os produtos evoluem do suporte a sintomas para o monitoramento longitudinal, as ferramentas orientadas por biomarcadores tendem a desempenhar um papel maior na prevenção de recaídas, ajuste terapêutico e supervisão clínica.



Por Área Terapêutica:
Depressão Ancora o Mercado enquanto o TDAH Constrói o Maior Impulso de CrescimentoA depressão representou 34,22% da receita por área terapêutica em 2026, conferindo-lhe a maior posição no mercado de software como dispositivo médico para saúde mental. O segmento se beneficiou de uma grande população diagnosticada, uma base de evidências mais consolidada para a terapia cognitivo-comportamental e maior familiaridade regulatória com modelos de tratamento digital. Pontos de prova de produto, incluindo o Rejoyn para transtorno depressivo maior e o SleepioRx e DaylightRx em vias de tratamento comportamental reembolsável relacionadas, sustentaram a confiança comercial. Transtornos de ansiedade, insônia e distúrbios do sono também permaneceram atrativos devido à forte demanda de pagadores e empregadores e ao alinhamento com modelos digitais de mudança de comportamento.
O TDAH está projetado para crescer a um CAGR de 19,67% de 2027 a 2032, tornando-o a área terapêutica de crescimento mais rápido no mercado de software como dispositivo médico para saúde mental. A APA Services observou em 2025 que a proposta de Tabela de Honorários Médicos do Medicare de 2026 estendeu o faturamento de tratamento digital de saúde mental a dispositivos para TDAH sob o CFR § 882.5803, criando um importante sinal de reembolso. Essa direção de política se baseia na fundação regulatória estabelecida pelo EndeavorRx e apoia produtos subsequentes para intervenções estruturadas relacionadas à atenção. Os transtornos por uso de substâncias e o TEPT permaneceram como categorias ativas de nível intermediário, enquanto as doenças mentais graves apresentaram espaço inexplorado devido à limitada disponibilidade de produtos aprovados e à complexidade da mensuração clínica.
Por Modo de Entrega:
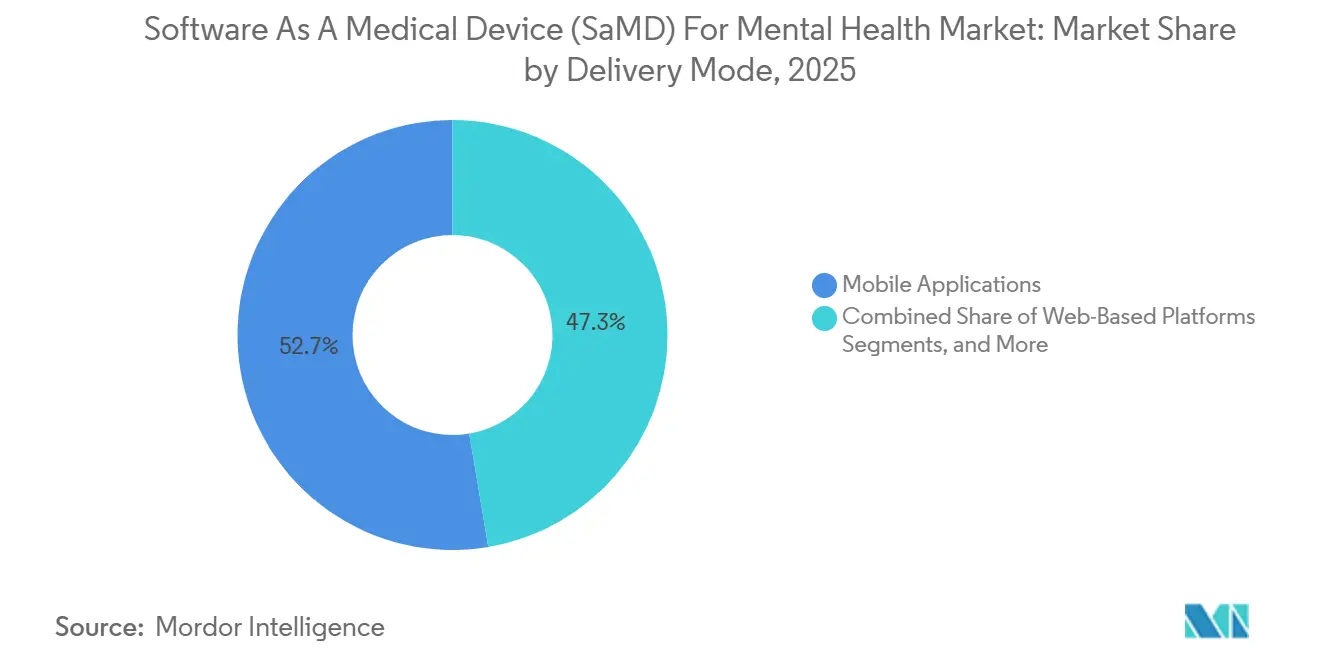
Plataformas Móveis Dominantes, Baseadas na Web Fecham a Lacuna com a Demanda EmpresarialOs aplicativos móveis representaram 52,66% do tamanho do mercado de software como dispositivo médico para saúde mental em 2027, tornando-os o modo de entrega dominante. Sua liderança refletiu a familiaridade com smartphones, a facilidade de integração e o engajamento repetido do paciente durante programas de terapia estruturada. A entrega com foco em dispositivos móveis também apoiou produtos aprovados que dependiam da interação direta com o paciente, ao mesmo tempo em que permitia supervisão clínica quando necessário. Produtos como SleepioRx e DaylightRx demonstraram que a entrega por dispositivos móveis poderia apoiar modelos de tratamento reembolsáveis além do bem-estar do consumidor.
As plataformas baseadas na web estão projetadas para crescer a um CAGR de 20,35% de 2027 a 2032, tornando-as o modelo de entrega de crescimento mais rápido no mercado de software como dispositivo médico para saúde mental. Esse crescimento reflete a demanda crescente de sistemas de saúde, empregadores e pagadores por acesso via navegador em ambientes de dispositivos mistos e maior controle de TI. A APA Services observou que as implantações de saúde mental digital contratadas por empregadores utilizam cada vez mais formatos baseados na web para reduzir a dependência de lojas de aplicativos e melhorar o acesso da força de trabalho. Plataformas híbridas com painéis para prestadores também estão ganhando relevância onde o gerenciamento de prescrições, a documentação e a conectividade com prontuários eletrônicos são importantes.

Por Usuário Final:
Prestadores Ancoram as Prescrições enquanto Pagadores e Empregadores AceleramOs prestadores de saúde detinham 41,56% da receita por usuário final em 2026 e permaneceram o maior grupo comprador no mercado de software como dispositivo médico para saúde mental. Essa posição refletiu o papel de médicos, terapeutas e equipes de saúde comportamental na prescrição, supervisão e faturamento de intervenções digitais regulamentadas. O canal de prestadores foi fundamental para os terapêuticos digitais prescritos porque a adoção dependia do ajuste ao fluxo de trabalho clínico, e não apenas do interesse do consumidor. O suporte de faturamento dos Centros de Serviços Medicare e Medicaid para dispositivos de tratamento digital de saúde mental fortaleceu esse modelo ao inserir produtos elegíveis em estruturas reconhecidas de cuidado e reembolso.
Os pagadores e empregadores estão projetados para crescer a um CAGR de 18,78% de 2027 a 2032, tornando-os o segmento de usuário final de crescimento mais rápido no mercado de software como dispositivo médico para saúde mental. O EBRI constatou em 2025 que os benefícios de saúde mental eram praticamente universais entre os grandes empregadores, mas a mensuração de resultados permanecia limitada, criando demanda por soluções rastreáveis. Uma análise de coorte de 2025 mostrou que serviços aprimorados de saúde comportamental entregaram resultados sólidos em 19 locais de empregadores, reforçando a demanda por modelos de cuidado digital mensuráveis e escaláveis. Pacientes e consumidores permanecem usuários de acesso direto para aplicativos complementares, mas a adoção por pagadores e empregadores tende a continuar sendo um motor de crescimento fundamental ao longo do período de previsão.
Análise Geográfica
Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental na América do Norte
A América do Norte detinha 40,56% da participação de mercado de software como dispositivo médico para saúde mental em 2026 e permaneceu a principal região comercial. Os Estados Unidos sustentaram essa posição por meio de vias sólidas de autorização da FDA, melhora no reembolso e familiaridade dos prestadores com as categorias de tratamento digital de saúde mental. Os códigos de faturamento dos Centros de Serviços Medicare e Medicaid para dispositivos elegíveis facilitaram o faturamento de produtos vinculados a prescrições, fortalecendo a receita e a validação de produtos. A região também se beneficiou de uma base instalada mais ampla de produtos aprovados e forte interesse dos empregadores em benefícios de saúde mental mensuráveis.
Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental na Europa
A Europa permaneceu como o segundo grande pilar regional no mercado de software como dispositivo médico para saúde mental. A Alemanha se destacou, pois sua via DiGA permaneceu uma das rotas nacionais de prescrição mais desenvolvidas para aplicativos de saúde digital. Uma revisão de 2024 constatou que os aplicativos de saúde mental formavam a maior categoria no diretório DiGA da Alemanha, com 25 aplicativos listados. A atualização do DiGA de 2026 exigiu o monitoramento de resultados e vinculou pelo menos 20% dos preços reembolsados ao desempenho, elevando o padrão para a adoção baseada em evidências.
Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental na APAC, MEA e América do Sul
A Ásia-Pacífico está projetada para crescer a um CAGR de 19,56% de 2027 a 2032, tornando-a o segmento regional de crescimento mais rápido no mercado de software como dispositivo médico para saúde mental. A região oferece forte potencial de demanda, pois as lacunas de acesso ao cuidado permanecem mais amplas, e a entrega digital pode expandir o suporte sem exigir que cada usuário consulte um especialista presencialmente. O Japão permanece estrategicamente importante, pois seu marco regulatório da PMDA fornece um caminho definido para a revisão de SaMD e apoia o interesse no uso terapêutico digital reembolsável. A Coreia do Sul e a Austrália possuem ambientes de saúde digital mais estruturados, enquanto o Oriente Médio e a África permanecem em estágio inicial, e a América do Sul está construindo uma base regulatória mais sólida.
Cenário Competitivo
Concentração do Mercado
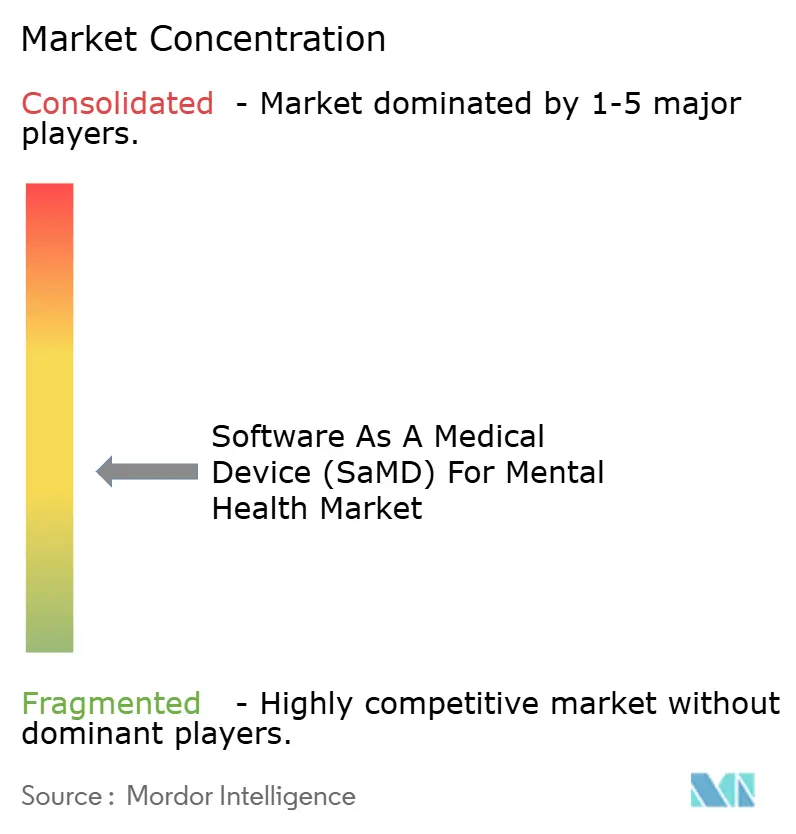
O mercado de software como dispositivo médico para saúde mental permanece moderadamente fragmentado, com a concorrência abrangendo desenvolvedores de terapêuticos digitais prescritos, plataformas de saúde comportamental e incumbentes do setor de saúde que adicionam capacidades de software. Nenhum modelo de negócio único controla o mercado, enquanto os requisitos de evidências clínicas, a dependência de reembolso e as necessidades de integração de plataformas criam oportunidades para múltiplos concorrentes. As vantagens de escala estão se tornando mais visíveis à medida que empresas maiores obtêm melhor acesso a canais de prestadores, contratos com empregadores e recursos regulatórios, tornando o mercado mais competitivo, embora ainda longe de consolidado.
Os acordos estratégicos de 2026 mostraram como o mercado estava mudando. A Universal Health Services anunciou seu plano de adquirir a Talkspace por aproximadamente 835 milhões de USD, vinculando um grande prestador de saúde comportamental a uma ampla rede de saúde mental virtual e fortalecendo a capacidade de distribuição. A Spring Health concluiu sua combinação com a Alma em maio de 2026, criando uma plataforma que alcançou 120 milhões de vidas seguradas e mais de 120.000 clínicos independentes. A Big Health garantiu 23,7 milhões de USD em fevereiro de 2026 para acelerar a adoção pelos prestadores do SleepioRx e DaylightRx, indicando que o foco comercial estava se deslocando para a penetração no reembolso, e não apenas para a escala do consumidor. Esses movimentos sugeriram que as empresas estavam construindo posições mais sólidas por meio de acesso a redes, relevância para pagadores, adequação ao fluxo de trabalho e design de produtos.
A concorrência no mercado de software como dispositivo médico para saúde mental está se dividindo em dois grandes grupos. Um grupo se concentra em produtos prescritos baseados em evidências que dependem da aprovação da FDA e do suporte ao reembolso. Em contraste, o outro se concentra em plataformas mais amplas de saúde comportamental que utilizam software, ferramentas de inteligência artificial e integração de benefícios para apoiar grandes relacionamentos com empregadores e pagadores. O espaço inexplorado permanece mais visível nas doenças mentais graves, onde as opções de software aprovado permanecem limitadas e a mensuração clínica é mais difícil do que em condições relacionadas à depressão, ansiedade ou sono. As empresas que combinam evidências rigorosas, vias práticas de reembolso e modelos de entrega escaláveis tendem a construir as posições mais sólidas nos próximos anos.
Líderes do Setor de Software como Dispositivo Médico (SaMD) para Saúde Mental
-
Akili Interactive Labs, Inc.
-
Big Health, Inc.
-
Koa Health, S.L.
-
Teladoc Health, Inc.
-
Headspace, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental Empresas cobertas neste relatório
- AbleTo, Inc.
- Akili Interactive Labs, Inc.
- Behavioral Health Tech, LLC
- BetterHelp, Inc.
- Big Health, Inc.
- Calm.com, Inc.
- Curio Digital Therapeutics, Inc.
- Headspace, Inc.
- Headway, Inc.
- Koa Health, S.L.
- Limbix Health, Inc.
- Lyra Health, Inc.
- Otsuka
- Qualifacts Systems, LLC
- Quartet Health, Inc.
- Rejoyn, Inc.
- Spring Health, Inc.
- Talkspace, Inc.
- Teladoc Health
- Wysa Ltd.
Desenvolvimentos industriais recentes em Mercado de Software como Dispositivo Médico (SaMD) para Saúde Mental
- Maio de 2026: A Spring Health adquiriu a Alma, criando uma plataforma de saúde mental ao longo da vida que combina benefícios para empregadores nativos em inteligência artificial com a rede contratada por pagadores da Alma, cobrindo 120 milhões de vidas seguradas e mais de 120.000 clínicos independentes.
- Março de 2026: A Universal Health Services assinou um acordo definitivo para adquirir o Talkspace por aproximadamente 835 milhões de USD, combinando um grande prestador de saúde comportamental com uma rede virtual de 6.000 clínicos.
- Fevereiro de 2026: A Big Health captou 23,7 milhões de USD em financiamento estratégico para acelerar a adoção pelos prestadores de saúde do Medicare do SleepioRx e DaylightRx após os Centros de Serviços Medicare e Medicaid ativarem os códigos de faturamento DMHT G0552 a G0554.
Escopo do Relatório Global de Software como Dispositivo Médico (SaMD) para Saúde Mental
De acordo com o escopo do relatório, o Software como Dispositivo Médico (SaMD) para saúde mental refere-se a software independente utilizado para diagnosticar, tratar ou monitorar condições psiquiátricas como depressão, ansiedade ou insônia. Por ser inteiramente baseado em software, funciona independentemente de qualquer dispositivo de hardware físico, geralmente operando por meio de um aplicativo para smartphone, tablet ou navegador web.
O mercado de Software como Dispositivo Médico (SaMD) para saúde mental é segmentado por tipo, área terapêutica, modo de entrega, usuário final e geografia. Por tipo, o mercado inclui terapêuticos digitais prescritos, software de suporte à decisão clínica, monitoramento remoto de pacientes, software de biomarcadores digitais e software terapêutico complementar e adjuvante. Por área terapêutica, o mercado é segmentado em depressão, transtornos de ansiedade, insônia e distúrbios do sono, transtornos por uso de substâncias, transtorno de déficit de atenção e hiperatividade, transtorno de estresse pós-traumático, esquizofrenia e psicose e outras indicações de saúde mental. Por modo de entrega, o mercado é categorizado em aplicativos móveis, plataformas baseadas na web, aplicativos híbridos, plataformas de fluxo de trabalho para prestadores e software integrado a dispositivos vestíveis. Por usuário final, o mercado é segmentado em pacientes e consumidores, prestadores de saúde, pagadores e empregadores e clínicas de saúde comportamental e redes de telepsiquiatria. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Terapêuticas Digitais com Prescrição |
| Software de Apoio à Decisão Clínica |
| Software de Monitoramento Remoto de Pacientes e Biomarcadores Digitais |
| Software Complementar e Adjuvante Terapêutico |
| Depressão |
| Transtornos de Ansiedade |
| Insônia e Transtornos do Sono |
| Transtornos por Uso de Substâncias |
| Transtorno de Déficit de Atenção e Hiperatividade |
| Transtorno de Estresse Pós-Traumático |
| Esquizofrenia e Psicose |
| Outras Indicações de Saúde Mental |
| Aplicativos Móveis |
| Plataformas Baseadas na Web |
| Plataformas Híbridas de Aplicativo e Fluxo de Trabalho do Prestador |
| Software Integrado a Dispositivos Vestíveis |
| Pacientes e Consumidores |
| Prestadores de Saúde |
| Pagadores e Empregadores |
| Clínicas de Saúde Comportamental e Redes de Telepsiquiatria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Terapêuticas Digitais com Prescrição | |
| Software de Apoio à Decisão Clínica | ||
| Software de Monitoramento Remoto de Pacientes e Biomarcadores Digitais | ||
| Software Complementar e Adjuvante Terapêutico | ||
| Por Área Terapêutica | Depressão | |
| Transtornos de Ansiedade | ||
| Insônia e Transtornos do Sono | ||
| Transtornos por Uso de Substâncias | ||
| Transtorno de Déficit de Atenção e Hiperatividade | ||
| Transtorno de Estresse Pós-Traumático | ||
| Esquizofrenia e Psicose | ||
| Outras Indicações de Saúde Mental | ||
| Por Modo de Entrega | Aplicativos Móveis | |
| Plataformas Baseadas na Web | ||
| Plataformas Híbridas de Aplicativo e Fluxo de Trabalho do Prestador | ||
| Software Integrado a Dispositivos Vestíveis | ||
| Por Usuário Final | Pacientes e Consumidores | |
| Prestadores de Saúde | ||
| Pagadores e Empregadores | ||
| Clínicas de Saúde Comportamental e Redes de Telepsiquiatria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software como dispositivo médico para saúde mental em 2027?
O tamanho do mercado de software como dispositivo médico para saúde mental é de 14,06 bilhões de USD em 2027 e está previsto para atingir 30,97 bilhões de USD até 2032 a um CAGR de 17,10%.
Qual região lidera atualmente a geração de receita?
A América do Norte liderou em 2026 com uma participação de 40,56%, apoiada por vias mais sólidas da FDA e maior progresso no reembolso para tratamentos digitais de saúde mental elegíveis.
Qual tipo de produto contribui com a maior receita atualmente?
Os terapêuticos digitais prescritos lideraram o segmento por tipo com uma participação de 38,55% em 2026, pois se encaixam mais diretamente nos fluxos de trabalho de prescrição, reembolso e cuidado supervisionado.
Qual área terapêutica está crescendo mais rapidamente até 2032?
O TDAH está previsto para expandir a um CAGR de 19,67% até 2032, apoiado por uma direção de reembolso mais sólida e uma base regulatória em expansão para o uso terapêutico digital.
Por que os empregadores e pagadores estão se tornando compradores mais importantes?
Os grandes empregadores já oferecem benefícios de saúde mental amplamente, mas muitos ainda não mensuram bem os resultados, o que aumenta o interesse em software capaz de mostrar uso, adesão e resultados do tratamento.
Qual é a principal barreira para uma adoção mais rápida?
A consistência do reembolso permanece a maior barreira, pois mesmo com o novo suporte de faturamento do Medicare, a cobertura mais ampla pelos pagadores e a adoção operacional ainda variam entre os ambientes de cuidado.