
Tamaño y Participación del Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental por Mordor Intelligence
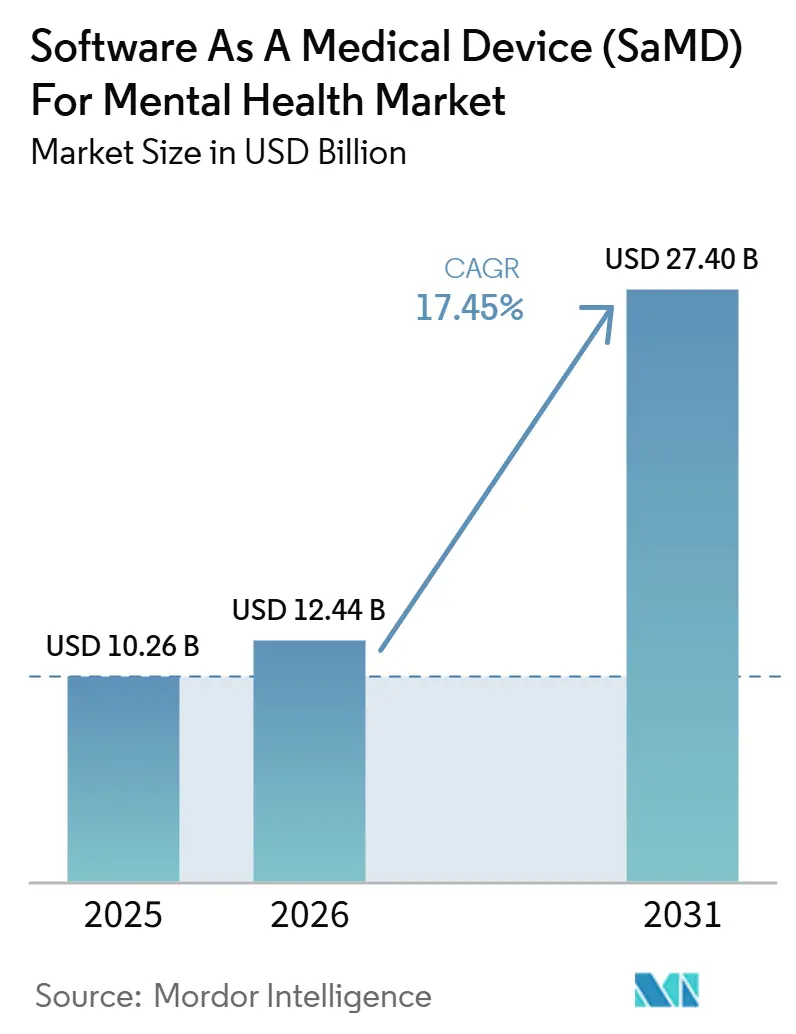
Se espera que el tamaño del Mercado de Software Como Dispositivo Médico para la Salud Mental aumente de 12,01 mil millones de USD en 2026 a 14,06 mil millones de USD en 2027 y alcance 30,97 mil millones de USD en 2032, creciendo a una CAGR del 17,10% durante 2027-2032.
El mercado de software como dispositivo médico para la salud mental se incorporó a un uso clínico más amplio a medida que los sistemas de salud mental enfrentaban brechas en el tratamiento, capacidad limitada de especialistas y una creciente demanda de atención remota estructurada. En 2025, los Centros de Servicios de Medicare y Medicaid activaron los códigos de facturación G0552, G0553 y G0554, creando una vía de reembolso federal para los tratamientos digitales de salud mental elegibles y mejorando la adopción comercial para proveedores y desarrolladores.[1] Los terapéuticos digitales con prescripción, las aplicaciones móviles y los proveedores de atención médica lideraron por tipo, modo de entrega y grupo de usuario final, mientras que el crecimiento hasta 2031 estaba previsto que proviniera de Asia-Pacífico, las plataformas basadas en web y los canales de pagadores y empleadores.
Conclusiones Clave del Informe
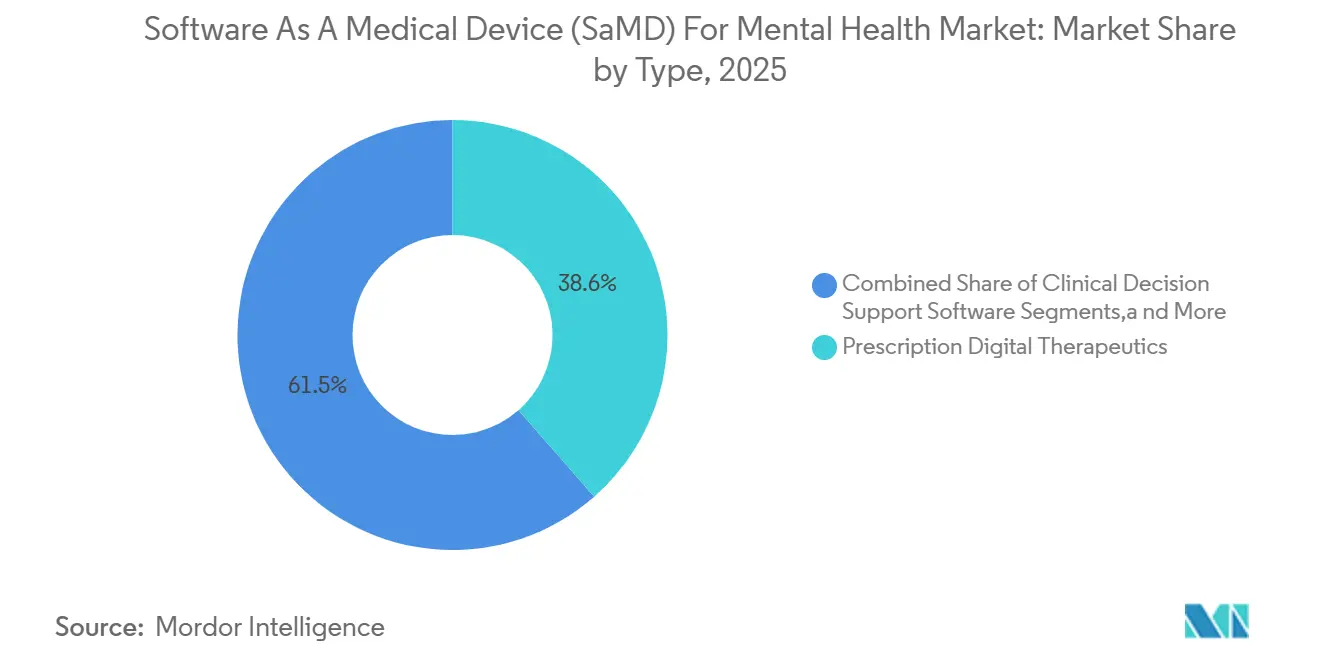
- Por tipo, los terapéuticos digitales con prescripción representaron el 38,55% de los ingresos en 2026, mientras que el software de monitoreo remoto de pacientes y biomarcadores digitales se proyecta que crezca a una CAGR del 18,93% hasta 2032.
- Por área terapéutica, la depresión representó el 34,22% de los ingresos en 2026, mientras que el TDAH se proyecta que crezca a una CAGR del 19,67% hasta 2032.
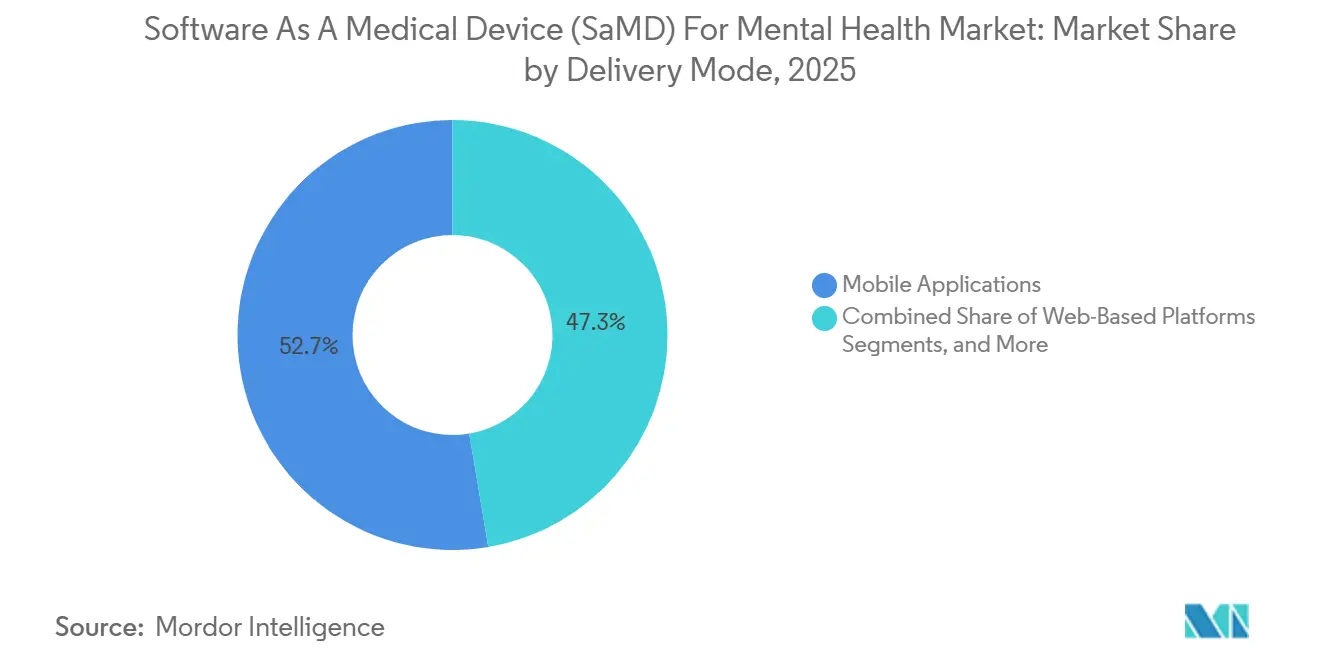
- Por modo de entrega, las aplicaciones móviles representaron el 52,66% de los ingresos en 2026, mientras que las plataformas basadas en web se proyecta que crezcan a una CAGR del 20,35% hasta 2032.
- Por usuario final, los proveedores de atención médica representaron el 41,56% de los ingresos en 2026, mientras que los pagadores y empleadores se proyecta que crezcan a una CAGR del 18,78% hasta 2032.
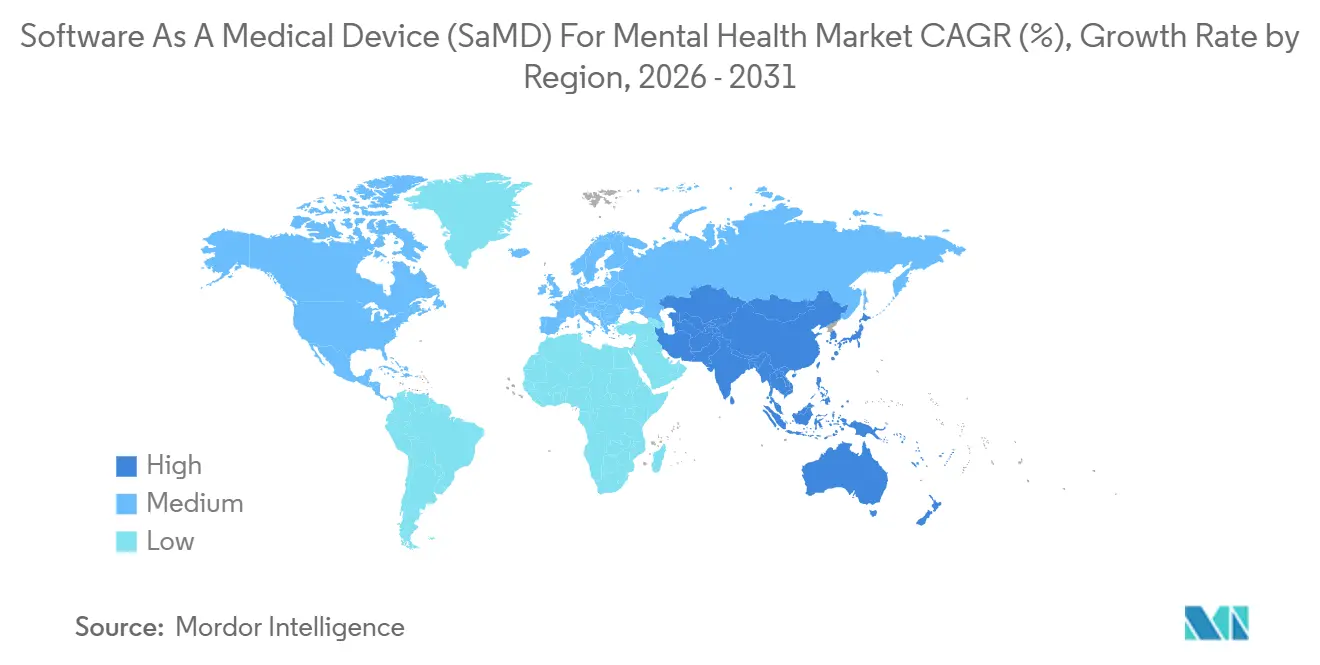
- Por geografía, América del Norte representó el 40,56% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 19,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente validación clínica respaldada por la FDA y los reguladores | +3.2% | América del Norte como principal, Europa y Japón en expansión | Mediano plazo (2-4 años) |
| Expansión de las vías de reembolso para los terapéuticos digitales con prescripción | +2.9% | América del Norte como núcleo, Europa con efecto de desbordamiento del DiGA | Corto plazo (≤ 2 años) |
| Demanda de empleadores y pagadores de soluciones de salud mental escalables | +2.6% | Global, con ganancias tempranas en América del Norte, el Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Personalización habilitada por inteligencia artificial y atención basada en medición | +2.2% | Global | Mediano plazo (2-4 años) |
| Comorbilidades psiquiátricas desatendidas con alternativas terapéuticas limitadas | +1.8% | Asia-Pacífico como núcleo, con efecto de desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Los casos de uso postagudos y de prevención de recaídas están ampliando el mercado total direccionable | +1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Validación Clínica Respaldada por la FDA y los Reguladores
El mercado de software como dispositivo médico para la salud mental se está beneficiando de una vía regulatoria más clara que la que tenía hace unos años. Una revisión revisada por pares de 2025 identificó 19 productos de SaMD para la salud mental autorizados por la FDA en las categorías de terapéuticos digitales, herramientas de biorretroalimentación, sistemas de monitoreo remoto y aplicaciones de soporte de atención basadas en software. Esta base en expansión proporciona a los desarrolladores precedentes de productos visibles y otorga a los proveedores mayor confianza en la adopción clínica.[2]
La misma revisión señaló que muchos productos posteriores se basaron en la equivalencia sustancial con predicados De Novo anteriores, otorgando a los actores establecidos una ventaja a medida que los linajes de productos se profundizaban. Esta tendencia está reconfigurando la competencia, ya que los nuevos participantes deben cumplir un umbral más alto de evidencia y cumplimiento normativo para generar confianza. Con el tiempo, debería favorecer productos de mayor calidad, una aceptación clínica más sólida y posiciones comerciales más duraderas para las empresas con activos autorizados.
Expansión de las Vías de Reembolso para los Terapéuticos Digitales con Prescripción
El reembolso sigue siendo uno de los factores de crecimiento más sólidos en el mercado de software como dispositivo médico para la salud mental. Los Centros de Servicios de Medicare y Medicaid activaron los códigos de facturación G0552 a G0554 el 1 de enero de 2025, permitiendo a los proveedores de Medicare facturar por dispositivos de tratamiento digital de salud mental elegibles y servicios clínicos relacionados. Este cambio de política convierte la validación clínica en una vía de ingresos más viable, especialmente para los productos que requieren supervisión mediante prescripción.
La Ley de Acceso a Terapéuticos Digitales con Prescripción de 2025 también indicó que la política federal avanzaba hacia una estructura de beneficios más formal para estas herramientas, incluyendo obligaciones de reporte de los fabricantes y transparencia de precios. En Europa, Alemania continuó siendo un punto de referencia importante a través de DiGA, y la actualización de 2026 vinculó al menos el 20% del precio reembolsado al desempeño en resultados. En conjunto, estos cambios en el reembolso mejoran la visibilidad para los compradores y hacen que el mercado sea más atractivo para la inversión.
Demanda de Empleadores y Pagadores de Soluciones de Salud Mental Escalables
La demanda de empleadores y pagadores está ampliando la base comercial del mercado de software como dispositivo médico para la salud mental más allá de los canales de prescripción tradicionales. El EBRI informó en 2025 que el 97% de los grandes empleadores de los Estados Unidos ofrecían cobertura de salud mental, pero menos de la mitad medía si esos beneficios proporcionaban atención oportuna y efectiva. Esta brecha favorece los modelos de tratamiento digital que generan datos de uso estructurados y un seguimiento de resultados más claro.
Un análisis publicado en 2025 que abarcó 19 cohortes de empleadores encontró que los servicios mejorados de salud conductual produjeron resultados sólidos para los desenlaces de depresión y ansiedad, respaldando el interés continuo en programas de salud mental medibles y con enfoque digital. A medida que los empleadores se centran más en el valor, el mercado se beneficia de productos que son más fáciles de monitorear que las vías de atención tradicionales y fragmentadas. Esta tendencia también brinda a los proveedores más evidencia del mundo real para fortalecer las conversaciones con los pagadores y el posicionamiento de los productos.
Personalización Habilitada por Inteligencia Artificial y Atención Basada en Medición
La personalización asistida por inteligencia artificial está configurando la próxima fase del mercado de software como dispositivo médico para la salud mental. Un estudio de JMIR de 2025 que revisó 42 artículos revisados por pares encontró que la detección pasiva de teléfonos inteligentes y dispositivos portátiles, combinada con aprendizaje automático, puede monitorear de manera confiable las condiciones de salud mental en poblaciones con diagnóstico clínico. Esta capacidad desplaza el software de módulos de tratamiento fijos hacia una atención adaptativa basada en el comportamiento, el sueño, la voz, el movimiento o el uso del dispositivo.[3]
También ofrece a los proveedores y pagadores una vía hacia la atención basada en medición sin depender únicamente de las evaluaciones tradicionales basadas en visitas. En términos prácticos, este enfoque puede reducir la dependencia de sesiones de usuario largas y repetidas al generar señales útiles a partir de interacciones breves y frecuentes. A medida que estos sistemas maduran, es probable que el mercado recompense a las empresas que combinen rigor clínico con experiencias de usuario sencillas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Cobertura de pagadores lenta y desigual para los nuevos terapéuticos digitales | -2.8% | América del Norte y Europa fuera de los sistemas tipo DiGA | Corto plazo (≤ 2 años) |
| Alta carga de evidencia clínica y largos plazos de reembolso | -2.1% | Global | Mediano plazo (2-4 años) |
| Deterioro de la retención y el compromiso de los pacientes tras el uso inicial | -1.6% | Global | Corto plazo (≤ 2 años) |
| Privacidad de datos, ciberseguridad y transparencia algorítmica | -1.2% | Global, con mayor sensibilidad en Europa y los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cobertura de Pagadores Lenta y Desigual para los Nuevos Terapéuticos Digitales
El mercado de software como dispositivo médico para la salud mental continuó enfrentando una cobertura desigual incluso después del hito de Medicare de 2025. Los Centros de Servicios de Medicare y Medicaid abrieron una vía importante para los tratamientos digitales de salud mental elegibles, pero la adopción más amplia por parte de los pagadores en los distintos planes y entornos de atención seguía en curso. La disposición de los proveedores a prescribir y operacionalizar estas herramientas variaba ampliamente según la claridad del reembolso. Esto creó un panorama comercial dividido, con algunos programas respaldados por empleadores o liderados por proveedores avanzando rápidamente mientras que otras partes del sistema de atención permanecían cautelosas. Este ritmo desigual ralentizó la expansión de los productos que requerían apoyo de prescripción, integración en el flujo de trabajo y compromiso repetido del proveedor. Hasta que la cobertura sea más consistente, se espera que el mercado muestre una adopción más sólida en los canales donde la visibilidad del pago es mejor.
Alta Carga de Evidencia Clínica y Largos Plazos de Reembolso
Los altos estándares de evidencia siguieron siendo una restricción significativa para el mercado de software como dispositivo médico para la salud mental. La revisión de Nature de 2025 encontró que 4 de los 19 productos de SaMD para la salud mental autorizados por la FDA tenían ensayos aleatorios fundamentales realizados en prototipos que diferían de la versión final comercializada. Este hallazgo planteó interrogantes sobre cómo se juzgaba la continuidad de la evidencia y aumentó la presión para una validación posterior a la autorización más sólida. Los desarrolladores pueden necesitar invertir más tiempo y capital en el diseño de ensayos, actualizaciones de software y documentación regulatoria antes de que los ingresos puedan escalar. Las empresas más pequeñas pueden encontrar esto difícil, especialmente cuando la adopción por parte de los pagadores se retrasa considerablemente respecto a la autorización regulatoria. Con el tiempo, esto puede favorecer a las empresas con balances más sólidos, asociaciones clínicas más fuertes y la capacidad de absorber un camino más largo hacia el reembolso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Terapéuticos con Prescripción Anclan los Ingresos mientras el Monitoreo de Biomarcadores AceleraLos terapéuticos digitales con prescripción representaron el 38,55% del segmento por tipo en 2026, convirtiéndolos en el mayor contribuyente de ingresos en el mercado de software como dispositivo médico para la salud mental. Su liderazgo reflejó una identidad clínica más sólida, mayor relevancia para los médicos y mejor alineación con las vías de reembolso formales en comparación con las aplicaciones complementarias de menor agudeza. Rejoyn, autorizado en 2024 como el primer terapéutico digital con prescripción autorizado para el tratamiento adyuvante de los síntomas del trastorno depresivo mayor en adultos, demostró que las intervenciones basadas en teléfonos inteligentes podían cumplir los estándares de la FDA para uso clínico. Este hito fortaleció el argumento comercial para los productos que los proveedores podían prescribir, monitorear y facturar dentro de los flujos de trabajo establecidos.
El software de monitoreo remoto de pacientes y biomarcadores digitales se proyecta que crezca a una CAGR del 18,93% de 2027 a 2032, convirtiéndolo en el tipo de más rápido crecimiento en el mercado de software como dispositivo médico para la salud mental. Una revisión de 2025 en JMIR encontró apoyo consistente para la detección pasiva en 42 estudios revisados por pares, que abarcaban patrones de movilidad, sueño, actividad social y relacionados con la voz. Esta evidencia amplió el software de salud mental desde la entrega de tratamientos hasta la medición y el seguimiento continuos. A medida que los productos evolucionan del apoyo sintomático al monitoreo longitudinal, es probable que las herramientas basadas en biomarcadores desempeñen un papel más importante en la prevención de recaídas, el ajuste terapéutico y la supervisión clínica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Área Terapéutica:
La Depresión Ancla el Mercado mientras el Trastorno por Déficit de Atención e Hiperactividad Genera el Mayor Impulso de CrecimientoLa depresión representó el 34,22% de los ingresos por área terapéutica en 2026, otorgándole la posición más grande en el mercado de software como dispositivo médico para la salud mental. El segmento se benefició de una gran población diagnosticada, una base de evidencia más consolidada para la terapia cognitivo-conductual y una mayor familiaridad regulatoria con los modelos de tratamiento digital. Los puntos de prueba de los productos, incluidos Rejoyn para el trastorno depresivo mayor y SleepioRx y DaylightRx en vías de tratamiento conductual reembolsables relacionadas, respaldaron la confianza comercial. Los trastornos de ansiedad, insomnio y sueño también siguieron siendo atractivos debido a la fuerte demanda de pagadores y empleadores y a su alineación con los modelos digitales de cambio de comportamiento.
El TDAH se proyecta que crezca a una CAGR del 19,67% de 2027 a 2032, convirtiéndolo en el área terapéutica de más rápido crecimiento en el mercado de software como dispositivo médico para la salud mental. Los Servicios de la APA señalaron en 2025 que la propuesta del Programa de Honorarios para Médicos de Medicare de 2026 extendió la facturación de tratamientos digitales de salud mental a los dispositivos para TDAH bajo el CFR § 882.5803, creando una señal de reembolso importante. Esta dirección de política se basa en el fundamento regulatorio establecido por EndeavorRx y respalda los productos de seguimiento para intervenciones estructuradas relacionadas con la atención. Los trastornos por uso de sustancias y el TEPT siguieron siendo categorías activas de nivel intermedio, mientras que las enfermedades mentales graves presentaron un espacio en blanco debido a la limitada disponibilidad de productos autorizados y la complejidad de la medición clínica.
Por Modo de Entrega:
Las Plataformas Móviles Dominan, las Basadas en Web Reducen la Brecha ante la Demanda EmpresarialLas aplicaciones móviles representaron el 52,66% del tamaño del mercado de software como dispositivo médico para la salud mental en 2027, convirtiéndolas en el modo de entrega dominante. Su liderazgo reflejó la familiaridad con los teléfonos inteligentes, una incorporación más sencilla y la participación repetida del paciente durante los programas de terapia estructurada. La entrega con enfoque móvil también respaldó los productos autorizados que dependían de la interacción directa con el paciente, al tiempo que permitía la supervisión clínica cuando era necesario. Productos como SleepioRx y DaylightRx demostraron que la entrega móvil podía respaldar modelos de tratamiento reembolsables más allá del bienestar del consumidor.
Las plataformas basadas en web se proyecta que crezcan a una CAGR del 20,35% de 2027 a 2032, convirtiéndolas en el modelo de entrega de más rápido crecimiento en el mercado de software como dispositivo médico para la salud mental. Este crecimiento refleja la creciente demanda de los sistemas de salud, empleadores y pagadores por acceso a través de navegadores en entornos de dispositivos mixtos y un mayor control de TI. Los Servicios de la APA señalaron que los despliegues de salud mental digital contratados por empleadores utilizan cada vez más formatos basados en web para reducir la dependencia de las tiendas de aplicaciones y mejorar el acceso de la fuerza laboral. Las plataformas híbridas con paneles de control para proveedores también están ganando relevancia donde la gestión de prescripciones, la documentación y la conectividad con los sistemas de historia clínica electrónica son importantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Proveedores Anclan las Prescripciones mientras los Pagadores y Empleadores AceleranLos proveedores de atención médica representaron el 41,56% de los ingresos por usuario final en 2026 y se mantuvieron como el grupo comprador más grande en el mercado de software como dispositivo médico para la salud mental. Esta posición reflejó el papel de los médicos, terapeutas y equipos de salud conductual en la prescripción, supervisión y facturación de intervenciones digitales reguladas. El canal de proveedores fue fundamental para los terapéuticos digitales con prescripción porque la adopción dependía de la adecuación al flujo de trabajo clínico, no solo del interés del consumidor. El apoyo de facturación de los Centros de Servicios de Medicare y Medicaid para los dispositivos de tratamiento digital de salud mental fortaleció este modelo al situar los productos elegibles dentro de las estructuras de atención y reembolso reconocidas.
Los pagadores y empleadores se proyecta que crezcan a una CAGR del 18,78% de 2027 a 2032, convirtiéndolos en el segmento de usuario final de más rápido crecimiento en el mercado de software como dispositivo médico para la salud mental. El EBRI encontró en 2025 que los beneficios de salud mental eran casi universales entre los grandes empleadores, pero la medición de resultados seguía siendo limitada, lo que generaba demanda de soluciones rastreables. Un análisis de cohortes de 2025 mostró que los servicios mejorados de salud conductual produjeron resultados sólidos en 19 sitios de empleadores, reforzando la demanda de modelos de atención digital medibles y escalables. Los pacientes y consumidores siguen siendo usuarios de acceso directo para las aplicaciones complementarias, pero es probable que la adopción por parte de pagadores y empleadores siga siendo un motor clave de crecimiento durante el período de pronóstico.
Análisis Geográfico
Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental en América del Norte
América del Norte representó el 40,56% de la participación del mercado de software como dispositivo médico para la salud mental en 2026 y se mantuvo como la región comercial líder. Los Estados Unidos respaldaron esta posición a través de sólidas vías de autorización de la FDA, un reembolso en mejora y la familiaridad de los proveedores con las categorías de tratamiento digital de salud mental. Los códigos de facturación de los Centros de Servicios de Medicare y Medicaid para los dispositivos elegibles facilitaron la facturación de productos vinculados a prescripciones, fortaleciendo los ingresos y la validación de los productos. La región también se benefició de una base instalada más profunda de productos autorizados y un fuerte interés de los empleadores en beneficios de salud mental medibles.
Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental en Europa
Europa se mantuvo como el segundo pilar regional principal en el mercado de software como dispositivo médico para la salud mental. Alemania se destacó ya que su vía DiGA siguió siendo una de las rutas de prescripción nacionales más desarrolladas para las aplicaciones de salud digital. Una revisión de 2024 encontró que las aplicaciones de salud mental formaban la categoría más grande en el directorio DiGA de Alemania, con 25 aplicaciones listadas. La actualización de DiGA de 2026 exigió el monitoreo de resultados y vinculó al menos el 20% del precio reembolsado al desempeño, elevando el estándar para la adopción respaldada por evidencia.
Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico se proyecta que crezca a una CAGR del 19,56% de 2027 a 2032, convirtiéndola en el segmento regional de más rápido crecimiento en el mercado de software como dispositivo médico para la salud mental. La región ofrece un fuerte potencial de demanda ya que las brechas en el acceso a la atención siguen siendo más amplias, y la entrega digital puede ampliar el apoyo sin requerir que cada usuario consulte a un especialista en persona. Japón sigue siendo estratégicamente importante ya que su marco de la PMDA proporciona una vía definida para la revisión de SaMD y respalda el interés en el uso terapéutico digital reembolsable. Corea del Sur y Australia tienen entornos de salud digital más estructurados, mientras que Oriente Medio y África se encuentran en una etapa temprana, y América del Sur está construyendo una base regulatoria más sólida.
Panorama Competitivo
Concentración del Mercado
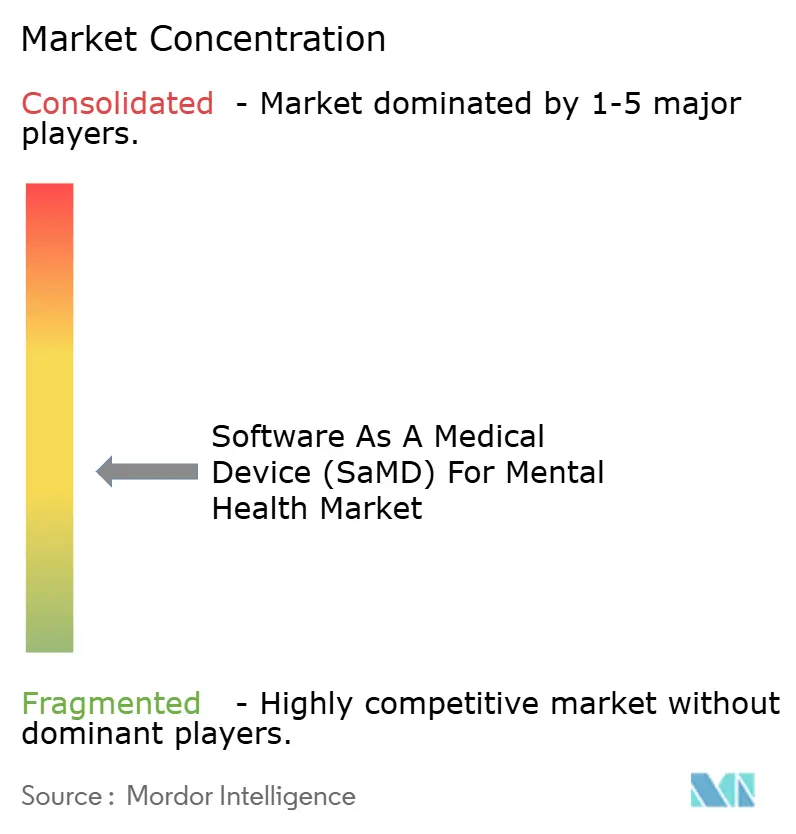
El mercado de software como dispositivo médico para la salud mental sigue siendo moderadamente fragmentado, con competencia que abarca desarrolladores de terapéuticos digitales con prescripción, plataformas de salud conductual e incumbentes del sector sanitario que añaden capacidades de software. Ningún modelo de negocio único controla el mercado, mientras que los requisitos de evidencia clínica, la dependencia del reembolso y las necesidades de integración de plataformas crean oportunidades para múltiples competidores. Las ventajas de escala se están volviendo más visibles a medida que las empresas más grandes obtienen mejor acceso a los canales de proveedores, contratos con empleadores y recursos regulatorios, haciendo que el mercado sea más competitivo aunque aún lejos de estar consolidado.
Los acuerdos estratégicos de 2026 mostraron cómo estaba cambiando el mercado. Universal Health Services anunció su plan de adquirir Talkspace por aproximadamente 835 millones de USD, vinculando a un importante proveedor de salud conductual con una gran red de salud mental virtual y fortaleciendo la capacidad de distribución. Spring Health completó su combinación con Alma en mayo de 2026, creando una plataforma que alcanzó 120 millones de vidas aseguradas y más de 120.000 clínicos independientes. Big Health aseguró 23,7 millones de USD en febrero de 2026 para acelerar la adopción por parte de los proveedores de SleepioRx y DaylightRx, lo que indica que el enfoque comercial estaba cambiando hacia la penetración del reembolso en lugar de la escala del consumidor únicamente. Estos movimientos sugirieron que las empresas estaban construyendo posiciones más sólidas a través del acceso a redes, la relevancia para los pagadores, la adecuación al flujo de trabajo y el diseño de productos.
La competencia dentro del mercado de software como dispositivo médico para la salud mental se está separando en dos grandes grupos. Un grupo se centra en productos con prescripción respaldados por evidencia que dependen de la autorización de la FDA y el apoyo al reembolso. En contraste, el otro se centra en plataformas de salud conductual más amplias que utilizan software, herramientas de inteligencia artificial e integración de beneficios para respaldar grandes relaciones con empleadores y pagadores. El espacio en blanco sigue siendo más visible en las enfermedades mentales graves, donde las opciones de software autorizado siguen siendo limitadas y la medición clínica es más difícil que en la depresión, la ansiedad o las afecciones relacionadas con el sueño. Es probable que las empresas que combinen evidencia rigurosa, vías de reembolso prácticas y modelos de entrega escalables construyan las posiciones más sólidas en los próximos años.
Líderes de la Industria de Software como Dispositivo Médico (SaMD) para la Salud Mental
-
Akili Interactive Labs, Inc.
-
Big Health, Inc.
-
Koa Health, S.L.
-
Teladoc Health, Inc.
-
Headspace, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental Empresas cubiertas en este informe
- AbleTo, Inc.
- Akili Interactive Labs, Inc.
- Behavioral Health Tech, LLC
- BetterHelp, Inc.
- Big Health, Inc.
- Calm.com, Inc.
- Curio Digital Therapeutics, Inc.
- Headspace, Inc.
- Headway, Inc.
- Koa Health, S.L.
- Limbix Health, Inc.
- Lyra Health, Inc.
- Otsuka
- Qualifacts Systems, LLC
- Quartet Health, Inc.
- Rejoyn, Inc.
- Spring Health, Inc.
- Talkspace, Inc.
- Teladoc Health
- Wysa Ltd.
Desarrollos recientes de la industria en Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental
- Mayo de 2026: Spring Health adquirió Alma, creando una plataforma de salud mental para toda la vida que combina beneficios para empleadores nativos de inteligencia artificial con la red contratada por pagadores de Alma, que cubre 120 millones de vidas aseguradas y más de 120.000 clínicos independientes.
- Marzo de 2026: Universal Health Services firmó un acuerdo definitivo para adquirir Talkspace por aproximadamente 835 millones USD, combinando a un importante proveedor de salud conductual con una red virtual de 6.000 clínicos.
- Febrero de 2026: Big Health recaudó 23,7 millones USD en financiamiento estratégico para acelerar la adopción por parte de los proveedores de Medicare de SleepioRx y DaylightRx tras la activación por parte de los Centros de Servicios de Medicare y Medicaid de los códigos de facturación de dispositivos de tratamiento de salud mental digital G0552 a G0554.
Alcance del Informe Global del Mercado de Software como Dispositivo Médico (SaMD) para la Salud Mental
Según el alcance del informe, el Software como Dispositivo Médico (SaMD) para la salud mental se refiere al software independiente utilizado para diagnosticar, tratar o monitorear afecciones psiquiátricas como la depresión, la ansiedad o el insomnio. Al ser completamente software, funciona de manera independiente de cualquier dispositivo de hardware físico, operando generalmente a través de una aplicación de teléfono inteligente, tableta o navegador web.
El mercado de Software como Dispositivo Médico (SaMD) para la salud mental está segmentado por tipo, área terapéutica, modo de entrega, usuario final y geografía. Por tipo, el mercado incluye terapéuticos digitales con prescripción, software de apoyo a la decisión clínica, monitoreo remoto de pacientes, software de biomarcadores digitales y software terapéutico complementario y adyuvante. Por área terapéutica, el mercado está segmentado en depresión, trastornos de ansiedad, insomnio y trastornos del sueño, trastornos por uso de sustancias, trastorno por déficit de atención e hiperactividad, trastorno de estrés postraumático, esquizofrenia y psicosis, y otras indicaciones de salud mental. Por modo de entrega, el mercado está categorizado en aplicaciones móviles, plataformas basadas en web, aplicaciones híbridas, plataformas de flujo de trabajo para proveedores y software integrado con dispositivos portátiles. Por usuario final, el mercado está segmentado en pacientes y consumidores, proveedores de atención médica, pagadores y empleadores, y clínicas de salud conductual y redes de telepsiquiatría. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Terapéuticos Digitales con Prescripción |
| Software de Apoyo a la Decisión Clínica |
| Software de Monitoreo Remoto de Pacientes y Biomarcadores Digitales |
| Software Complementario y Terapéutico Adyuvante |
| Depresión |
| Trastornos de Ansiedad |
| Insomnio y Trastornos del Sueño |
| Trastornos por Uso de Sustancias |
| Trastorno por Déficit de Atención e Hiperactividad |
| Trastorno de Estrés Postraumático |
| Esquizofrenia y Psicosis |
| Otras Indicaciones de Salud Mental |
| Aplicaciones Móviles |
| Plataformas Basadas en Web |
| Plataformas Híbridas de Aplicaciones y Flujo de Trabajo del Proveedor |
| Software Integrado en Dispositivos Portátiles |
| Pacientes y Consumidores |
| Proveedores de Atención Médica |
| Pagadores y Empleadores |
| Clínicas de Salud Conductual y Redes de Telepsiquiatría |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | Terapéuticos Digitales con Prescripción | |
| Software de Apoyo a la Decisión Clínica | ||
| Software de Monitoreo Remoto de Pacientes y Biomarcadores Digitales | ||
| Software Complementario y Terapéutico Adyuvante | ||
| Por Área Terapéutica | Depresión | |
| Trastornos de Ansiedad | ||
| Insomnio y Trastornos del Sueño | ||
| Trastornos por Uso de Sustancias | ||
| Trastorno por Déficit de Atención e Hiperactividad | ||
| Trastorno de Estrés Postraumático | ||
| Esquizofrenia y Psicosis | ||
| Otras Indicaciones de Salud Mental | ||
| Por Modo de Entrega | Aplicaciones Móviles | |
| Plataformas Basadas en Web | ||
| Plataformas Híbridas de Aplicaciones y Flujo de Trabajo del Proveedor | ||
| Software Integrado en Dispositivos Portátiles | ||
| Por Usuario Final | Pacientes y Consumidores | |
| Proveedores de Atención Médica | ||
| Pagadores y Empleadores | ||
| Clínicas de Salud Conductual y Redes de Telepsiquiatría | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del espacio de software como dispositivo médico para la salud mental en 2027?
El tamaño del mercado de software como dispositivo médico para la salud mental se sitúa en 14,06 mil millones de USD en 2027 y se prevé que alcance 30,97 mil millones de USD en 2032 a una CAGR del 17,10%.
¿Qué región lidera actualmente la generación de ingresos?
América del Norte lideró en 2026 con una participación del 40,56%, respaldada por vías más sólidas de la FDA y un mayor avance en el reembolso para los tratamientos digitales de salud mental elegibles.
¿Qué tipo de producto contribuye más a los ingresos en la actualidad?
Los terapéuticos digitales con prescripción lideraron el segmento por tipo con una participación del 38,55% en 2026 porque se integran más directamente en los flujos de trabajo de prescripción, reembolso y atención supervisada.
¿Qué área terapéutica está creciendo más rápido hasta 2032?
Se prevé que el TDAH se expanda a una CAGR del 19,67% hasta 2032, respaldado por una dirección de reembolso más sólida y una base regulatoria en expansión para el uso terapéutico digital.
¿Por qué los empleadores y los pagadores se están convirtiendo en compradores más importantes?
Los grandes empleadores ya ofrecen beneficios de salud mental de manera generalizada, pero muchos todavía no miden bien los resultados, lo que aumenta el interés en software que pueda mostrar el uso, la adherencia y los resultados del tratamiento.
¿Cuál es la principal barrera para una adopción más rápida?
La consistencia del reembolso sigue siendo la mayor barrera porque, incluso con el nuevo apoyo de facturación de Medicare, la cobertura más amplia de los pagadores y la adopción operativa siguen variando según los entornos de atención.