
Análise do Mercado de Alimentos e Bebidas à Base de Plantas de Singapura por Mordor Intelligence
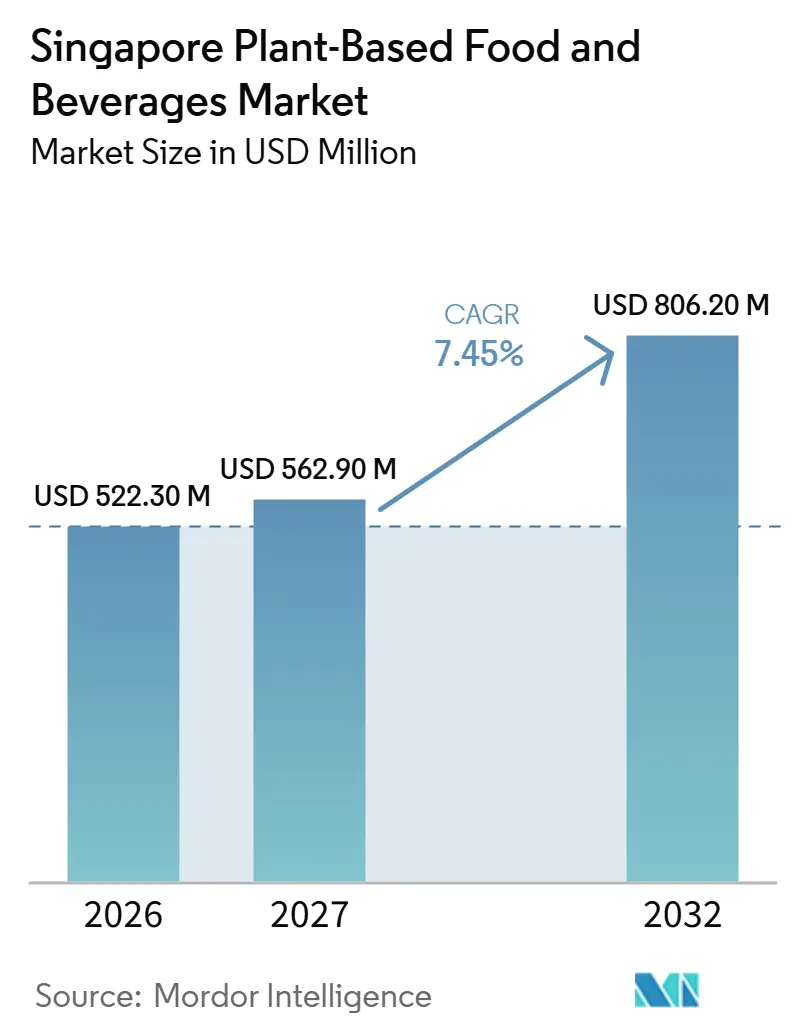
O tamanho do mercado de alimentos e bebidas à base de plantas de Singapura foi avaliado em 522,3 milhões de USD em 2026 e estima-se que cresça de 562,9 milhões de USD em 2027 para atingir 806,2 milhões de USD até 2032, a um CAGR de 7,45% durante o período de previsão (2027-2032).
Em Singapura, o acesso a supermercados introduz a substituição seletiva à base de plantas nas compras alimentares cotidianas, onde o sabor e o custo-benefício determinam seu apelo. O apoio à pesquisa pública pode ampliar as opções de formulação ao conectar o desenvolvimento de ingredientes com as necessidades de produtos comerciais. Os fornecedores podem responder com portfólios focados em substitutos de carne e bebidas que combinam bases vegetais reconhecíveis com perfis nutricionais específicos. O teste comercial é verificar se uma alternativa finalizada oferece uma relação convincente entre sabor e valor dentro da refeição ou bebida que substitui.
Principais Conclusões do Relatório
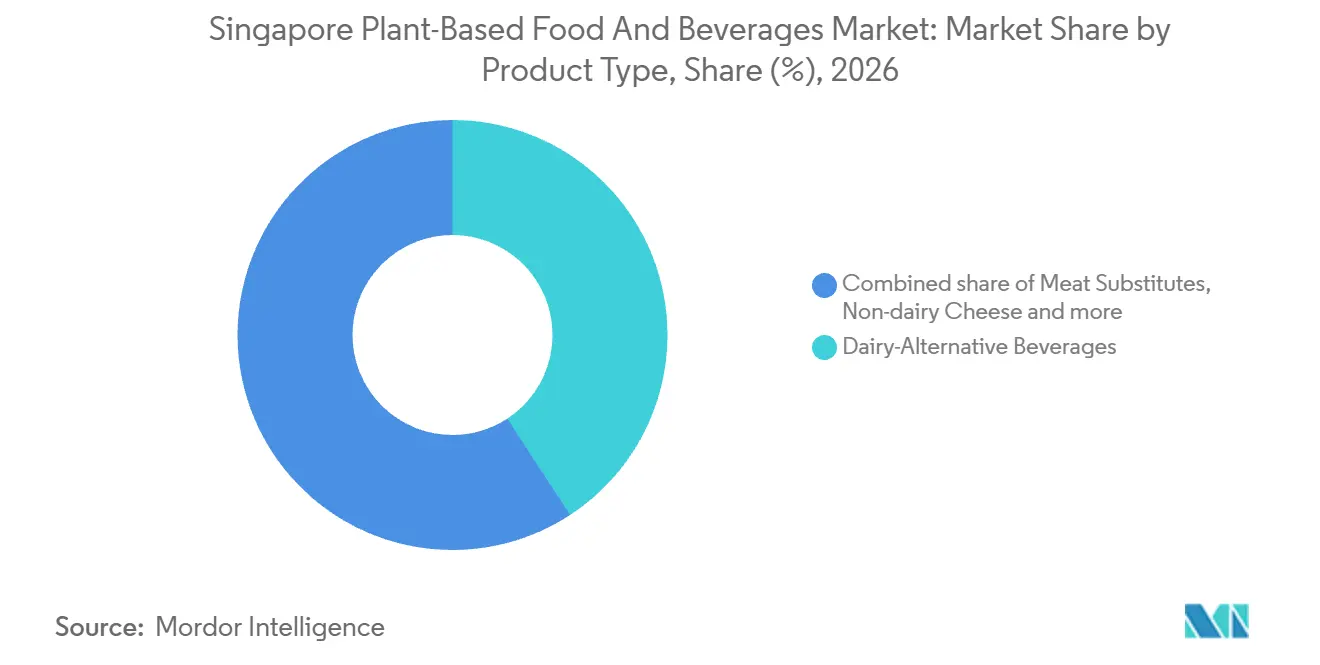
- As bebidas alternativas ao leite lideraram os tipos de produto com uma participação de 40,78% no mercado de alimentos e bebidas à base de plantas de Singapura em 2026, enquanto os substitutos de carne têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,5% durante 2027-2032.
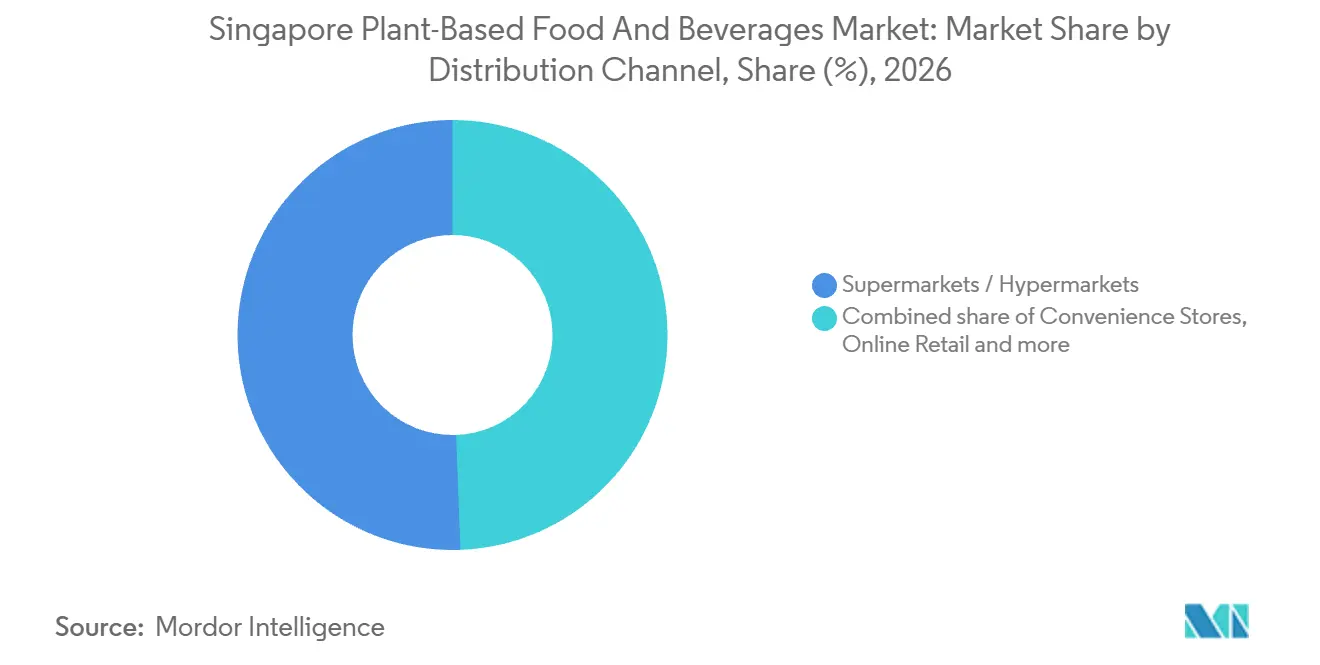
- Por canal de distribuição, os supermercados / hipermercados detinham uma participação de 50,59% no tamanho do mercado de alimentos e bebidas à base de plantas de Singapura em 2026, e o varejo online tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,6% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Base de consumidores flexitarianos e conscientes da saúde em crescimento | +3.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Incentivo governamental à segurança alimentar voltado para proteínas alternativas | +2.7% | Em todo o país | Médio prazo (2-4 anos) |
| Expansão de prateleiras em supermercados e comércio rápido | +2.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Incentivos de pesquisa e desenvolvimento em fermentação de precisão atraindo startups de laticínios alternativos | +1.6% | Em todo o país | Longo prazo (≥ 4 anos) |
| Valorização de resíduos zero com okara e grãos residuais em novos SKUs | +0.8% | Em todo o país | Médio prazo (2-4 anos) |
| Programa de Entrada no Mercado Ásia-Pacífico Canadá–Singapura preparando o pipeline de importação | +0.5% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Base de consumidores flexitarianos e conscientes da saúde em crescimento
Para um consumidor que busca substituir apenas alguns alimentos de origem animal, a oferta útil é um produto que atende a uma refeição ou ocasião de consumo familiar. Uma pesquisa revisada por pares realizada em Singapura constatou que a proteína à base de plantas foi a mais aceita entre 4 tipos de proteínas alternativas, ao lado de micoproteína, carne cultivada e proteína à base de insetos. A familiaridade, as expectativas positivas de sabor e a percepção de benefícios à saúde foram associadas à aceitação. Uma bebida à base de plantas ou um substituto de carne pode abordar esses fatores dentro de uma refeição existente, deixando o restante da dieta aberto à escolha individual. O posicionamento voltado para a saúde por si só deixa a questão das expectativas de sabor sem resposta, tornando o uso reconhecível e a formulação rotas complementares para a aceitação.
Incentivo governamental à segurança alimentar voltado para proteínas alternativas
O apoio governamental à pesquisa pode tornar o desenvolvimento de produtos à base de plantas mais viável comercialmente, ao apoiar capacidades que os fornecedores individuais precisariam desenvolver ou adquirir por conta própria. Em uma resposta escrita de fevereiro de 2026, o Ministério da Sustentabilidade e do Meio Ambiente informou que a Agência de Alimentos de Singapura havia concedido 21 projetos de P&D plurianuais desde 2024.[1] Os projetos desenvolvem capacidades de desenvolvimento de processos, nutrição e funcionalidade de proteínas alternativas em instituições de ensino superior e de pesquisa. Para desenvolvedores de produtos à base de plantas neste campo mais amplo, os avanços no processamento podem ajudar a traduzir um conceito de ingrediente em um produto alimentar reproduzível. A pesquisa em nutrição e funcionalidade também pode ajudar a desenvolver formulações diferenciadas por usos específicos. Como as concessões são destinadas a instituições de ensino superior e de pesquisa, e não a fornecedores de alimentos, o benefício chega aos produtos finais somente após os fornecedores adotarem os métodos resultantes.
Expansão de prateleiras em supermercados e comércio rápido
O acesso ao varejo pode transformar o interesse em alimentação à base de plantas em compras realizadas junto com os alimentos convencionais. Em 2025, FairPrice, RedMart e Cold Storage comercializavam diversas opções de alimentos e bebidas à base de plantas em Singapura. Essa combinação proporcionou aos fornecedores rotas para compras em supermercados e pedidos de mercearia online. Isso pode reduzir a busca adicional necessária quando os consumidores substituem apenas parte de sua dieta habitual. Para as marcas, a oportunidade comercial é disponibilizar um substituto no mesmo ponto de decisão que o alimento que ele substitui. Como FairPrice e Cold Storage atendem compradores em lojas físicas e RedMart os atende online, a listagem de uma marca precisa se manter tanto em uma prateleira quanto em um pedido online para alcançar o mesmo domicílio.
Incentivos de pesquisa e desenvolvimento em fermentação de precisão atraindo startups de laticínios alternativos
Os incentivos à fermentação de precisão financiam pesquisas de ingredientes que os desenvolvedores de laticínios alternativos podem utilizar para novas formulações. Em novembro de 2025, a Agência de Alimentos de Singapura concedeu financiamento adicional ao Centro de Fermentação de Precisão e Sustentabilidade para traduzir pesquisas sobre ingredientes de alto valor, incluindo lipídios e proteínas funcionais, em soluções prontas para o mercado. Também concedeu uma bolsa Future Foods à A*STAR, ao Instituto Politécnico de Singapura e à Universidade Nacional de Singapura para pesquisa em fermentação de precisão sobre fosfolipídios enriquecidos com ômega-3 para proteínas alternativas. Para um desenvolvedor de laticínios alternativos, esse trabalho mais amplo com ingredientes pode criar opções para especificar propriedades nutricionais ou funcionais em uma formulação futura. As concessões financiam um pipeline de pesquisa de ingredientes, e a demanda de mercado depende de esses ingredientes chegarem a alternativas lácteas finalizadas que os consumidores escolham.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços premium em comparação com produtos de origem animal | -1.7% | Em todo o país | Curto prazo (≤ 2 anos) |
| Lacunas de fidelidade de sabor/textura | -1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Risco de saturação em uma base de consumidores domésticos pequena | -0.6% | Em todo o país | Médio prazo (2-4 anos) |
| Fragmentação regulatória e de rotulagem para alimentos novos versus alimentos à base de plantas | -0.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços premium em comparação com produtos de origem animal
Os preços premium limitam a frequência com que os consumidores de Singapura podem substituir alimentos à base de plantas por produtos de origem animal. Na pesquisa da Rakuten Insight de 2025, 51% dos entrevistados de Singapura citaram o custo como razão para não consumir alternativas à base de plantas.[2] Essa proporção aumentou 6 pontos percentuais em relação aos 45% de 2024. Uma verificação em supermercado realizada em fevereiro de 2026 constatou que um pacote de 383 gramas de nuggets de frango Impossible custava cerca de SGD 11 (USD 8,64), aproximadamente o mesmo que um pacote de 1 quilograma de nuggets de frango convencionais. Os domicílios que substituem nuggets de frango regularmente, em vez de experimentá-los uma vez, arcam com essa diferença de preço em cada compra, de modo que o custo pressiona mais as compras recorrentes do que a primeira experimentação.
Lacunas de fidelidade de sabor/textura
A fidelidade ao sabor pode limitar o sucesso de um fornecedor de alternativas à base de plantas em converter o interesse em consumo regular. Na pesquisa de Singapura da Rakuten Insight de 2025, 30% dos entrevistados que responderam por que não consumiam alternativas à base de plantas citaram que as alternativas não tinham o mesmo sabor que o original. A questão é relevante para um produto vendido como substituto, pois seu ponto de referência está incorporado à proposta. Os fornecedores precisam conquistar o consumo recorrente por meio da própria experiência de consumo, mesmo quando um produto atende a uma preferência alimentar. Uma comparação insatisfatória pode deixar uma marca à base de plantas com o custo de gerar experimentação sem as escolhas recorrentes de refeição necessárias para sustentar a demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Bebidas e Crescimento de Substitutos de CarneAs bebidas alternativas ao leite representaram uma participação de 40,78% no tamanho do mercado de alimentos e bebidas à base de plantas de Singapura em 2026. Como o maior segmento, abrangem marcas estabelecidas de leite de soja, bem como outras bases vegetais. Fraser and Neave identificou F&N NutriSoy como a marca de leite de soja número 1 em Singapura em seu relatório anual de 2025. Essa posição atribuída pela empresa mostra uma oferta de marca estabelecida dentro do leite de soja, uma parte do segmento de bebidas mais amplo. Um fornecedor que entra no mercado de leite de soja, portanto, precisa de uma distinção de produto que dê aos compradores uma razão para escolher sua bebida em vez da NutriSoy dentro da mesma base vegetal.
Os substitutos de carne têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,5% durante 2027-2032. Em julho de 2025, a Mottainai Food Tech produziu o Jiro Meat, sua carne moída à base de plantas feita de okara, sob encomenda para pequenos fornecedores de alimentos sob licença da Agência de Alimentos de Singapura. O fornecimento a pequenos provedores de alimentos oferece ao segmento uma rota de demanda em serviços de alimentação, além do varejo. O sorvete sem laticínios enfrenta uma restrição de formulação diferente, com o coproprietário da Oishi relatando em junho de 2026 que suas opções veganas frequentemente exigem bases de coco ou castanha de caju, elevando os custos de produção e os preços. O fornecimento de substitutos de carne sob encomenda permite que um produtor ajuste a produção aos pedidos dos provedores de alimentos, vinculando a expansão à demanda das cozinhas em vez de à produção especulativa.



Por Canal de Distribuição:
Alcance de Supermercados e Reposição OnlineOs supermercados / hipermercados representaram uma participação de 50,59% no mercado de alimentos e bebidas à base de plantas de Singapura em 2026. Em maio de 2025, a Oatbedient informou que seus pós de leite de aveia e bebidas prontas para beber estavam disponíveis por meio de comércio eletrônico e supermercados, incluindo NTUC FairPrice e Cold Storage. O FairPrice Group informou à CNA em fevereiro de 2026 que oferecia cerca de 80 produtos de carne à base de plantas e havia observado queda na demanda nos 2 a 3 anos anteriores. A distribuição em múltiplas redes ilustra o acesso ao varejo de mercearia do maior segmento, enquanto a observação da FairPrice qualifica as perspectivas para seu próprio sortimento de carnes. Um fornecedor de alternativas à carne obtém acesso a um canal de mercearia estabelecido, mas precisa conquistar espaço nas prateleiras frente às alternativas já oferecidas.
O varejo online tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 13,6% durante 2027-2032. Em junho de 2026, a Foodpanda informou que a frequência de pedidos de mercearia em sua plataforma de Singapura havia aumentado 7% desde 2023. Essa medida de mercearia sinaliza mais ocasiões para compras digitais de alimentos, um mecanismo de canal relevante para fornecedores que buscam uso doméstico. As marcas à base de plantas podem competir por um lugar nesses pedidos por meio de uma aplicação identificável de refeição ou bebida. A oportunidade é a reposição por meio de um serviço de mercearia existente, com a seleção de produtos determinando se a atividade mais ampla da plataforma se torna demanda pela marca.

Análise Geográfica
A Autoridade de Reurbanização Urbana descreve o Centro da Cidade como o centro econômico e cultural de Singapura. O espaço de escritórios de alto padrão é apoiado por usos complementares e uma população residente. A combinação confere ao distrito do núcleo urbano funções tanto de emprego quanto residenciais dentro de um ambiente de uso misto. Seu caráter orientado para escritórios distingue esse ambiente do contexto de township residencial dos centros de bairro.
Os centros de bairro de Singapura ancoram o varejo local dentro das townships residenciais e apoiam a descentralização em relação ao centro da cidade. O Centro para Cidades Habitáveis descreve seu papel em tornar os bairros mais autossuficientes. No suburbano Bukit Batok Central, a Sunnychoice opera um café e loja de opções saudáveis voltados para vegetarianos e veganos, com uma missão de alimentos à base de plantas. Essa combinação coloca um café e uma loja de opções saudáveis em um endereço suburbano, oferecendo à missão à base de plantas um ponto de venda local fora do distrito central de negócios.
O antigo local do Turf City em Bukit Timah acrescenta um conjunto habitacional planejado a esta comparação geográfica. O Plano Diretor da Autoridade de Reurbanização Urbana descreve o antigo local do hipódromo como planejado para transformação em um novo conjunto habitacional. Em outro ponto de Bukit Timah, o The Living Cafe serve pratos à base de plantas, incluindo hambúrgueres, pizzas, sobremesas, sucos e smoothies, em seu café na Bukit Timah Road. O endereço do café na Bukit Timah Road, ao lado da estação de MRT da 6ª Avenida, o situa no subúrbio da Sexta Avenida de Bukit Timah. Um café em operação oferece uma rota imediata de serviços de alimentação em Bukit Timah, enquanto o conjunto habitacional planejado do Turf City diz respeito a uma futura área residencial.
Estrutura Regulatória e Perspectivas
A comparação de jurisdições selecionadas abrange o regime nacional de Singapura e sua aplicação em Bukit Timah e no Centro da Cidade. A perspectiva do participante é a de um fornecedor de alimentos e bebidas à base de plantas pré-embalados que vende por meio de empresas sediadas em Singapura. A classificação de alimentos novos cria um requisito de entrada separado para produtos qualificados, enquanto os Regulamentos de Alimentos regem a rotulagem de alimentos pré-embalados. Os Regulamentos de Alimentos (Emenda) de 2025 alteraram esses requisitos de rotulagem a partir de 30 de janeiro de 2026, incorporando disposições de 3 normas Codex de rotulagem de alimentos.
Tabela Regulatória
| Fator de decisão | Singapura | Bukit Timah | Centro da Cidade |
|---|---|---|---|
| Autoridade principal | Agência de Alimentos de Singapura | Agência de Alimentos de Singapura sob o regime nacional | Agência de Alimentos de Singapura sob o regime nacional |
| Instrumentos ou diretrizes principais | Aprovação de alimentos novos quando aplicável; Regulamentos de Alimentos | Estrutura nacional de classificação de alimentos novos e rotulagem de pré-embalados | Estrutura nacional de classificação de alimentos novos e rotulagem de pré-embalados |
| Efeito comercial | Aprovação antes do fornecimento de alimentos novos; rótulos de pré-embalados em conformidade | Mesmas obrigações nacionais de classificação de produtos e rotulagem | Mesmas obrigações nacionais de classificação de produtos e rotulagem |
| Atratividade atual da política | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||
A avaliação de Singapura equilibra uma rota de aprovação estabelecida com o trabalho necessário para atender à classificação de alimentos novos e à conformidade com a rotulagem de pré-embalados. Para empresas sediadas em Singapura que atendem a Bukit Timah ou ao Centro da Cidade, a carga de conformidade depende da classificação de alimentos novos e do formato de venda pré-embalado, com o mesmo regime nacional aplicável em ambos os locais. A transição de rotulagem de janeiro de 2026 já está em vigor, e essas obrigações vigentes fundamentam o julgamento de continuidade.
Etapas da Cadeia de Valor
A captura de valor difere entre a fabricação de produtos à base de plantas e sua venda por meio de mercearias ou refeições preparadas. A Growthwell Foods opera uma linha de produção à base de plantas em Singapura que a empresa descreve como a primeira linha totalmente automatizada de grande escala do país. O valor da fabricação, portanto, reside em parte com os operadores capazes de executar a produção em escala, vinculando seus ganhos à capacidade de processamento por trás de uma formulação. As rotas de mercearia e serviços de alimentação criam testes comerciais separados, pois um produto reproduzível também deve justificar seu lugar em uma compra doméstica ou em um prato de restaurante.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de produtos | Fabricantes de alimentos à base de plantas, como Growthwell Foods | Vendas de produtos finalizados | Lotes de produtos reproduzíveis | Padronizar controles de processo |
| Varejo de mercearia | Varejistas de mercearia, como FairPrice Group | Vendas de produtos embalados no varejo | Demanda recorrente por produtos em estoque | Revisar sortimento em relação ao giro de vendas |
| Preparação e serviço de refeições | Restaurantes à base de plantas, como Veganburg | Vendas de refeições preparadas | Os custos de ingredientes podem deslocar um hambúrguer de marca | Manter formulações alternativas de hambúrguer |
| Fonte: Mordor Intelligence | ||||
Até fevereiro de 2026, a Veganburg havia deixado de oferecer carne à base de plantas da Impossible por considerações de custo. Ela também havia expandido suas opções de alimentos integrais até então. A decisão de custo de um restaurante pode, portanto, remover a venda de um fornecedor de hambúrguer de marca enquanto mantém as refeições à base de plantas, tornando a receita escolhida o ponto de apoio comercial do fabricante.
Cenário Competitivo
Concentração do Mercado
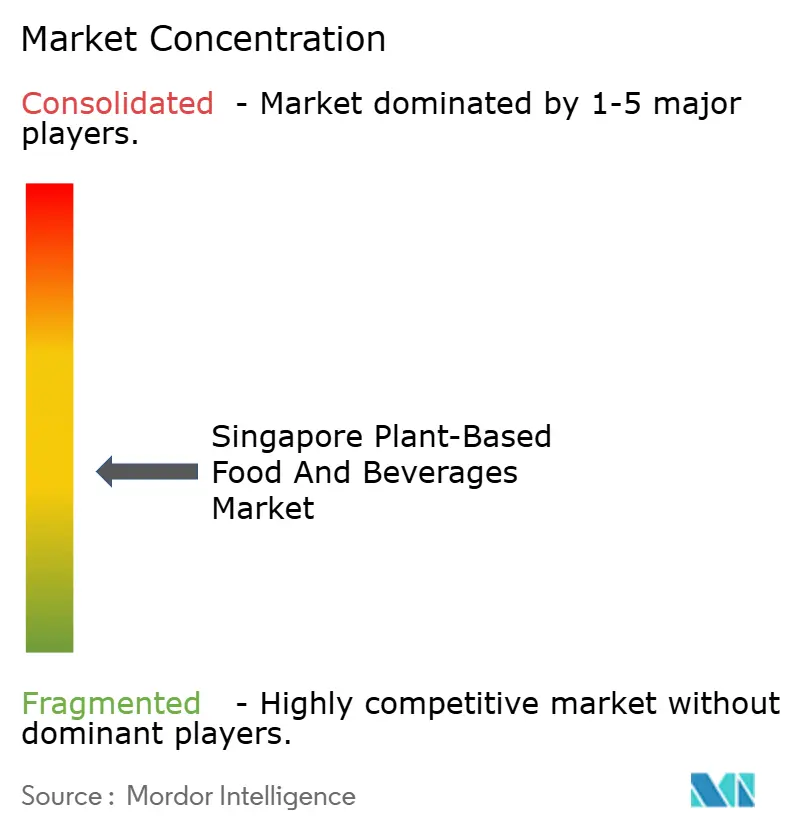
O campo competitivo é moderadamente fragmentado entre especialistas em alternativas à carne e portfólios de bebidas à base de plantas. Impossible Foods fornece o Impossible Beef, e Beyond Meat fornece hambúrgueres Beyond Burger por meio da rota de compra nas lojas da FairPrice. O negócio de Singapura da Vitasoy International inclui tofu, enquanto a marca Alpro da Danone SA oferece bebidas de amêndoa e aveia em Singapura, conferindo ao seu portfólio de bebidas mais de uma base vegetal. A OATSIDE é uma marca singaporiana de leite de aveia, acrescentando um fornecedor com origem de marca local a este campo de bebidas. Para os compradores, isso cria uma escolha entre especialistas construídos em torno de um formato de substituição de carne e fornecedores de bebidas que oferecem várias bases vegetais dentro de um uso de consumo comparável.
A Beyond Meat lançou o Beyond Steak Pieces em 650 lojas Tesco no Reino Unido em maio de 2025, ilustrando a distribuição por meio de uma rede de supermercados naquele país. A receita de Singapura da Vitasoy cresceu 9% no exercício fiscal 2025/26, principalmente com vendas mais fortes de tofu, e seu negócio em Singapura reportou rentabilidade restaurada. A Vitasoy atribuiu essa recuperação à expansão de volume, otimização de produtos e custos, menores custos de matérias-primas e economias em transporte. Os concorrentes no segmento de tofu, portanto, enfrentam um participante estabelecido em Singapura cuja rentabilidade foi restaurada por meio do crescimento de volume e menores custos de matérias-primas e transporte, tornando a competitividade de custos parte de seu desafio para conquistar negócios.
A expansão da OATSIDE oferece uma rota competitiva que combina bases vegetais adicionais com posicionamento nutricional específico por produto. Em 9 de março de 2026, ela lançou as bebidas Nobo Soy e Nobo Almond Soy em Singapura. O Nobo Soy obteve o Nutri-Grade B no lançamento, com 4,2 gramas de proteína e 4,8 gramas de açúcar por 100 mililitros.[3] Esse perfil oferece aos varejistas um atributo concreto de formulação para comunicar ao lado da base de soja, enquanto a versão amêndoa-soja amplia a escolha de ingredientes. Os fornecedores de bebidas podem competir por meio da combinação de base vegetal e posicionamento no rótulo nutricional, enquanto cada formulação deve justificar sua própria proposta de sabor e valor.
Líderes do Setor de Alimentos e Bebidas à Base de Plantas de Singapura
-
Impossible Foods
-
Beyond Meat
-
Vitasoy International
-
Danone SA
-
OATSIDE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos e Bebidas à Base de Plantas de Singapura Empresas cobertas neste relatório
- Impossible Foods
- Beyond Meat
- Nestlé SA
- Danone SA
- Vitasoy International
- OATSIDE
- TiNDLE Foods (Next Gen Foods)
- Oatly AB
- Nutrisoy (F&N)
- MAD Foods
- Heura Foods
- Hain Celestial Group
- Eat Just
- Mondelēz International
- Gold Kili
- Thoughtful Food
- Jungle Kitchen
- Jiro-Meat
- TurtleTree
- Umami Bioworks
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam componentes de refeições institucionais com substitutos à base de plantas sem glúten para uso doméstico e em alimentos preparados. Os fornecedores de cantinas escolares participantes de Singapura seguem diretrizes que exigem proteína em cada refeição principal e estabelecem que os produtos utilizados devem ostentar o Símbolo de Escolha Mais Saudável (HCS) ou atender às suas diretrizes. A partir de 30 de janeiro de 2026, os alimentos sem glúten ou com glúten reduzido destinados a substituir uma fonte de um nutriente essencial devem conter aproximadamente a mesma quantidade desse nutriente que o alimento substituído. Essas condições estabelecem o critério de entrada para fornecedores capazes de atender a uma especificação nutricional definida em um formato de substituição útil.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Componentes proteicos para refeições escolares | Critérios de proteína em refeição principal e saúde do produto | Fornecedores de cantinas escolares participantes | Desenvolver componentes à base de plantas que atendam ao HCS ou às suas diretrizes | Demonstrar adequação aos critérios nutricionais aplicáveis | Desenvolvedores qualificados de componentes de refeições à base de plantas |
| Bebidas à base de plantas sem glúten como substitutos de laticínios | Requisito operativo de substituição de nutrientes | Domicílios que buscam substitutos de laticínios qualificados | Igualar os nutrientes essenciais substituídos em uma bebida sem glúten qualificada | Elegibilidade para alegação sem glúten e equivalência aproximada de nutrientes | Desenvolvedores de bebidas e marcas como Alpro |
| Componentes de refeições sem glúten com nutrientes equivalentes | Requisito operativo para substitutos alimentares qualificados | Operadores de serviços de alimentação que servem refeições sem glúten | Desenvolver componentes à base de plantas com um papel definido de substituição de nutriente essencial | Manter equivalência aproximada de nutrientes | Formuladores especializados de alimentos à base de plantas |
| Fonte: Mordor Intelligence | |||||
Um produto substituto precisa de uma adequação nutricional documentada antes que esses canais se tornem uma oportunidade viável. Os fornecedores de cantinas escolares participantes trabalham com uma diretriz que exige proteína em cada refeição principal, tornando a contribuição proteica de um componente uma base concreta para avaliar sua utilidade. Para alimentos sem glúten ou com glúten reduzido que substituem fontes de nutrientes essenciais, a paridade aproximada de nutrientes com o alimento substituído é o critério. Os desenvolvedores que documentam a composição em relação ao critério aplicável têm uma rota de entrada mais clara do que aqueles que dependem apenas do posicionamento à base de plantas.
Desenvolvimentos industriais recentes em Mercado de Alimentos e Bebidas à Base de Plantas de Singapura
- Jun 2026: A Vitasoy informou em 25 de junho que sua receita em Singapura cresceu 9% no exercício fiscal 2025/26, principalmente com vendas mais fortes de tofu, e a rentabilidade foi restaurada em seu negócio em Singapura.
- Mar 2026: A marca singaporiana OATSIDE lançou o Nobo Soy e o Nobo Almond Soy em 9 de março, expandindo sua linha de leites à base de plantas para bebidas de soja e amêndoa-soja.
Mercado de Alimentos e Bebidas à Base de Plantas de Singapura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de alimentos e bebidas à base de plantas de Singapura mede os gastos anuais dos consumidores em alimentos e bebidas à base de plantas posicionados como alternativas e vendidos em Singapura. Os valores são contabilizados no ponto de venda por meio de canais de varejo, serviços de alimentação e outros canais de distribuição.
Exclusões de escopo: Alimentos e bebidas convencionais de origem animal, itens básicos veganos de despensa em geral que não são posicionados como alternativas, e commodities exclusivamente de ingredientes vendidas principalmente para uso industrial são excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Substitutos de Carne
- Proteína Vegetal Texturizada (TVP)
- Tofu
- Tempeh
- Seitã
- Frutos do Mar à Base de Plantas
- Ovos à Base de Plantas
- Outros Substitutos de Carne
- Bebidas Alternativas aos Laticínios
- Leite de Soja
- Leite de Amêndoa
- Leite de Aveia
- Outros Leites Vegetais
- Queijo Sem Laticínios
- Iogurte Sem Laticínios
- Sorvete Sem Laticínios
- Pastas Sem Laticínios
- Outros Produtos à Base de Plantas
- Substitutos de Carne
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas de Conveniência
- Varejo Online
- Serviços de Alimentação (HoReCa)
- Outros Canais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Pesquisas públicas, como as orientações sobre alimentos novos da Agência de Alimentos de Singapura e a resposta parlamentar do Ministério da Sustentabilidade e do Meio Ambiente, ajudam a definir as condições regulatórias e o apoio à pesquisa pública relevantes para alternativas alimentares em Singapura. O relatório de alimentos no varejo de Singapura do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos descreve a estrutura dos canais de varejo e serviços de alimentação, enquanto o relatório de Alimentos de Soja na Ásia do Conselho de Exportação de Soja dos Estados Unidos e a análise do estado do setor do Good Food Institute fornecem contexto de produto, ingrediente, disponibilidade e inovação para as categorias à base de plantas.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e reportagens confiáveis do setor empresarial e alimentar podem complementar essas fontes com lançamentos de produtos, distribuição, precificação e desenvolvimentos de negócios que ajudam a interpretar os sinais de categoria. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Uma abordagem estruturada de entrevistas e pesquisas incluiria fabricantes de alimentos e bebidas sediados em Singapura, importadores, varejistas, vendedores online e operadores de serviços de alimentação, com líderes comerciais, de categoria, de compras e financeiros capazes de discutir vendas e preços locais. Os entrevistados seriam solicitados a verificar as conclusões secundárias sobre posicionamento de produtos, cobertura de canais, preço e disponibilidade, enquanto as diferenças entre as vendas reportadas e as evidências públicas seriam investigadas por meio de perguntas de acompanhamento e triangulação entre fontes independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
Uma estimativa de cima para baixo começaria com os gastos dos consumidores de Singapura em alternativas à base de plantas e os alocaria entre grupos de produtos e canais de vendas, utilizando a disponibilidade observada no varejo de Singapura, indicadores públicos de serviços de alimentação e varejo, dados de importação e produtos, precificação por categoria e atividade reportada de empresas como verificações ilustrativas. As participações por produto refletiriam a presença relativa e as evidências de vendas de substitutos de carne, bebidas alternativas ao leite, queijo sem laticínios, iogurte, sorvete, pastas e outras alternativas. As participações por canal utilizariam evidências sobre supermercados, conveniência, online, serviços de alimentação e outras rotas, com cada conjunto reconciliado com o mercado total.
As previsões utilizariam uma regressão multivariada onde uma série temporal consistente a suporte, com análise de cenários para categorias ou canais onde lançamentos, precificação, adoção ou listagens em serviços de alimentação criem padrões menos estáveis. Os fatores impulsionadores relevantes incluem gastos domésticos com alimentos, preço e mix de categoria, sortimento no varejo e acesso online, adoção em cardápios de serviços de alimentação e disponibilidade de alternativas vendidas localmente. Verificações pontuais de baixo para cima comparariam preços e volumes de venda amostrados ou totalizações de fornecedores e varejistas com os totais de cima para baixo, enquanto as lacunas de cobertura seriam delimitadas usando as evidências de canal ou produto público mais próximas e verificadas com especialistas do mercado de Singapura. Os especialistas avaliariam se as variáveis assumidas e as direções de previsão se adequam às condições de negociação locais.
Validação de Dados e Ciclo de Atualização
Os analistas triangulariam as estimativas de categoria e canal em relação a sinais independentes, como sortimento no varejo, listagens em serviços de alimentação, divulgações de importação e empresas, e indicadores públicos de gastos ou preços. Investigariam valores discrepantes e variações em relação a períodos anteriores, rastreariam discrepâncias até o escopo do produto, timing, preço ou tratamento de canal, e documentariam como cada ajuste altera a estimativa antes de uma revisão analítica em múltiplas etapas e aprovação. O recontato seria acionado quando uma premissa material mudasse ou quando as evidências de entrevistados e documentos permanecessem inconsistentes. O modelo seria atualizado anualmente, revisado entre os ciclos anuais quando um evento material de mercado, regulatório ou de precificação alterasse as perspectivas, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Alimentos e Bebidas à Base de Plantas de Singapura da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de alimentos e bebidas à base de plantas de Singapura mede os gastos anuais dos consumidores em alimentos e bebidas à base de plantas posicionados como alternativas e vendidos em Singapura.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma estimativa de cima para baixo começaria com os gastos dos consumidores de Singapura em alternativas à base de plantas e os alocaria entre grupos de produtos e canais de vendas, utilizando a disponibilidade observada no varejo de Singapura, indicadores públicos de serviços de alimentação e varejo, dados de importação e produtos, precificação por categoria e atividade reportada de empresas como verificações ilustrativas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 562,9 milhões de USD (2027) | |
| Consultoria Regional A | 130 milhões de USD (2024) | Em sua base de 2024, esta estimativa está 76,9% abaixo do valor de 2027 deste relatório de 562,9 milhões de USD, 3 anos depois. Seu valor publicado utiliza uma base de 2024, que é anterior ao ano de comparação e ao período de previsão subsequente. |
| Associação Setorial A | 20,72 milhões de USD (2028) | Em sua base de 2028, esta estimativa está 96,3% abaixo do valor de 2027 deste relatório de 562,9 milhões de USD, 1 ano antes. A estimativa abrange apenas os substitutos de carne de Singapura, uma categoria de produto mais restrita do que o mercado completo de alimentos e bebidas. |
Os analistas da Mordor Intelligence triangulariam as estimativas de categoria e canal em relação a sinais independentes, como sortimento no varejo, listagens em serviços de alimentação, divulgações de importação e empresas, e indicadores públicos de gastos ou preços.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de alimentos e bebidas à base de plantas de Singapura?
O mercado foi avaliado em 522,3 milhões de USD em 2026 e tem previsão de crescer de 562,9 milhões de USD em 2027 para 806,2 milhões de USD até 2032, a um CAGR de 7,45% durante 2027-2032.
O que sustenta a demanda por alternativas à base de plantas em Singapura?
A P&D apoiada pelo governo e o acesso ao varejo sustentam o desenvolvimento e a disponibilidade de produtos. Em fevereiro de 2026, o Ministério da Sustentabilidade e do Meio Ambiente informou que a Agência de Alimentos de Singapura havia concedido 21 projetos plurianuais de P&D em proteínas alternativas desde 2024.
Qual tipo de produto à base de plantas detém a maior participação?
As bebidas alternativas ao leite detinham 40,78% do mercado em 2026. Os substitutos de carne têm previsão de crescer a um CAGR de 10,5% durante 2027-2032.
Quais empresas competem no setor de alimentos e bebidas à base de plantas de Singapura?
Os principais participantes incluem Impossible Foods, Beyond Meat, Vitasoy International, Danone SA e OATSIDE.
Qual é o principal desafio para os alimentos e bebidas alternativos à base de plantas em Singapura?
O preço premium é um obstáculo fundamental. Na pesquisa da Rakuten Insight de 2025, 51% dos entrevistados de Singapura citaram o custo como razão para não consumir alternativas à base de plantas.
Qual contexto de planejamento geográfico enquadra o setor de alimentos e bebidas à base de plantas de Singapura?
O Centro da Cidade de Singapura combina escritórios e residentes, enquanto os centros de bairro apoiam o varejo nas townships residenciais.