
Singapur Raupen-Erdbewegungsmaschinen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
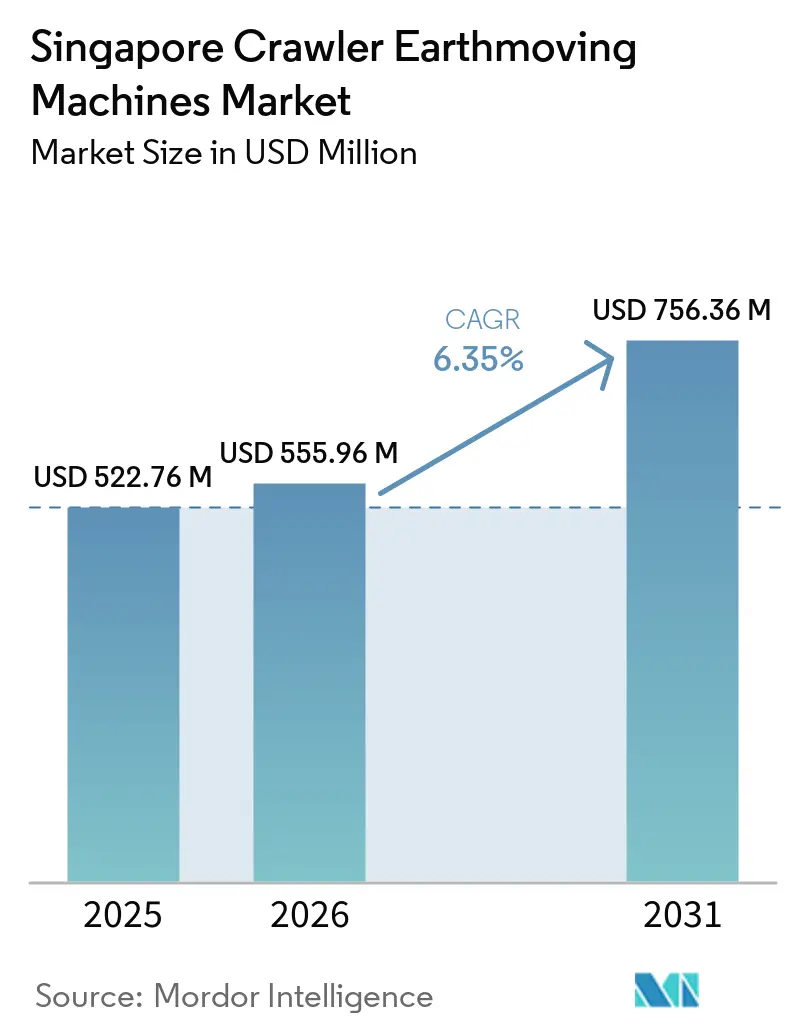
| Marktgröße (2026) | 555.96 Millionen US-Dollar |
| Marktgröße (2031) | 756.36 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.35 % |
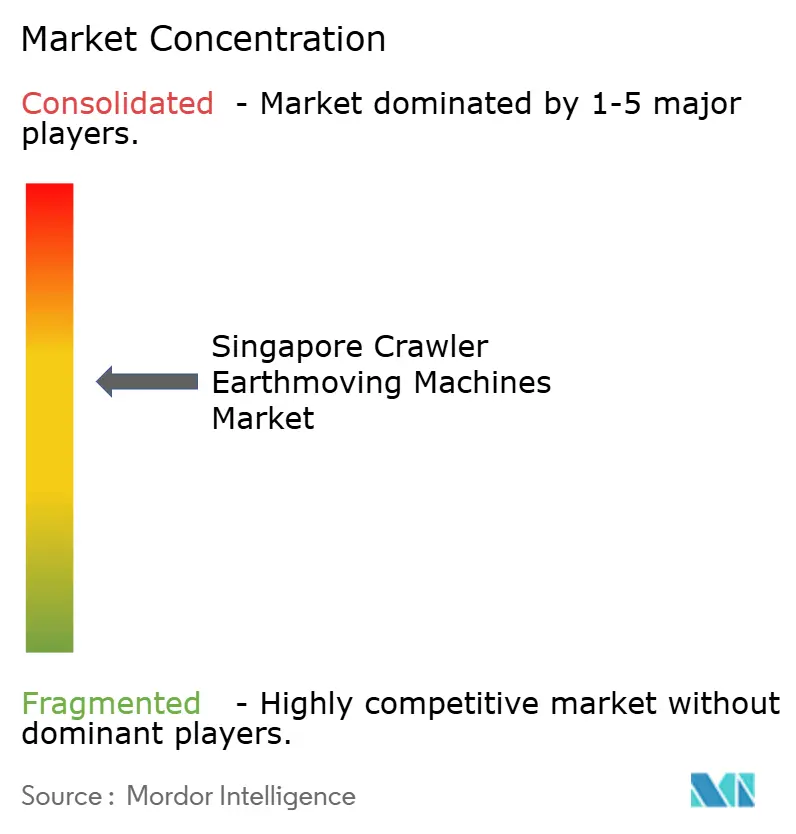
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Raupen-Erdbewegungsmaschinen Marktanalyse von Mordor Intelligence
Die Marktgröße des Singapur Markts für Crawler-Erdbewegungsmaschinen wurde im Jahr 2025 auf 522,76 Millionen USD geschätzt und soll von 555,96 Millionen USD im Jahr 2026 auf 756,36 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,35 % während des Prognosezeitraums (2026–2031). Steigende Infrastrukturausgaben des öffentlichen Sektors, verschärfte Emissionsvorschriften und die Digitalisierung des Flottenmanagements bilden gemeinsam die Grundlage für eine stetige Geräteanfrage. Staatliche Zuschüsse, die die Mehrkosten von batterie-elektrischen Crawlern ausgleichen, sowie die Stage-V-Grenzwerte der National Environment Agency beschleunigen den Wandel weg von herkömmlichen Dieselaggregaten. Auftragnehmer bevorzugen zudem Maschinen, die ab Werk mit Telematik ausgeliefert werden, da vorausschauende Wartung und Ferndiagnose Ausfallzeiten reduzieren und eine höhere Mietauslastung unterstützen. Parallel dazu schaffen Küstenschutzmaßnahmen und der Ausbau des Tuas-Hafens spezialisierte Anwendungsfälle für autonomiefähige Bagger, die sicher auf aufgeschüttetem Land eingesetzt werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führten Raupenbagger mit einem Anteil von 46,62 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025, während kompakte Raupenladegeräte und Skid-Steers bis 2031 voraussichtlich mit einem CAGR von 9,75 % wachsen werden.
- Nach Antriebsart hielten Dieselplattformen im Jahr 2025 einen Anteil von 67,84 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen, während batterie-elektrische Einheiten bis 2031 voraussichtlich mit einem CAGR von 29,52 % wachsen werden.
- Nach Motorleistung entfiel auf das Segment 100 bis 200 PS im Jahr 2025 ein Anteil von 42,36 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen, während Maschinen unter 100 PS im gleichen Zeitraum voraussichtlich mit einem CAGR von 11,42 % wachsen werden.
- Nach Anwendung entfielen auf Erdbewegung und Planierung im Jahr 2025 38,49 % des Singapur-Marktes für Raupen-Erdbewegungsmaschinen, während Abbruch und Recycling bis 2031 den schnellsten CAGR von 10,44 % verzeichnen werden.
- Nach Endnutzer entfiel auf den Baubereich im Jahr 2025 ein Anteil von 44,17 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen, während kommunale Dienstleistungen bis 2031 voraussichtlich einen CAGR von 10,05 % erzielen werden.
- Nach Vertriebskanal entfielen auf autorisierte Händler im Jahr 2025 55,42 % des Singapur-Marktes für Raupen-Erdbewegungsmaschinen, während Online- und digitale Marktplätze bis 2031 voraussichtlich mit einem CAGR von 13,58 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Singapur Raupen-Erdbewegungsmaschinen Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentlich-private Finanzierung | +1.8% | Westregion (Tuas, Jurong) | Mittelfristig (2–4 Jahre) |
| Infrastrukturpipeline des Grünen Plans 2030 | +1.5% | Zentralregion, Ostregion (Changi, Marine Parade) | Langfristig (≥ 4 Jahre) |
| Telematikgestützte OPEX-Einsparungen | +1.2% | Inselweit, mit früher Einführung in der Zentralregion | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsanreize und Emissionsvorschriften | +1.0% | Inselweit | Mittelfristig (2–4 Jahre) |
| Dekonstruktions- und Kreislaufabbruchprojekte | +0.6% | Zentralregion, Nordostregion (Bidadari, Tengah) | Kurzfristig (≤ 2 Jahre) |
| Alterung des nationalen Baumaschinenparks | +0.5% | Inselweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentlich-private Finanzierung der autonomen Logistik im Tuas-Hafen
Der Tuas Megaport führt mehr als 200 autonome Fahrzeuge ein, die Raupenplattformen mit nahtloser Maschine-zu-Maschine-Kommunikation erfordern[1]„Siasun setzt fast 200 mobile Hafenroboter bei PSA Singapur ein und liefert die ersten IGVs der neuen Generation”, CMRA, cnmra.com. OEMs reagieren darauf, indem sie Ferndiagnostikmodule und ISO-15143-3-konforme Datenprotokolle in mittelgroße Bagger integrieren. Feldversuche zeigen zweistellige Verbesserungen der Betriebszeit, da Predictive Analytics ungeplante Servicestopps reduzieren. Mietflotten sehen diese Gewinne als Möglichkeit, höhere Tagessätze zu rechtfertigen. Mit dem Inbetriebnahme weiterer Hafenphasen dürfte die Nachfrage auf werkseitig vorkonfigurierte autonome Kits statt auf nachträgliche Umrüstungen ausgerichtet sein.
Infrastrukturpipeline des Singapur Grünen Plans 2030
Der Grüne Plan stellt mehrjährige Mittel für Küstenschutzmaßnahmen und die Erweiterung der Changi-Wasseraufbereitungsanlage bereit[2]„Maritime Singapore Green Initiative”, Schifffahrts- und Hafenbehörde Singapur, mpa.gov.sg. Solche Projekte bevorzugen Raupenbagger, die für korrosive, meeresnahe Umgebungen ausgelegt sind. Auftragnehmer mit langfristigen Wartungsverträgen schreiben nun emissionsfreie oder Stufe-V-konforme Maschinen vor. Kompakte Raupenladegeräte haben sich bei der Neugestaltung des Sentosa Sensoryscape bewährt, wo strenge Lärmgrenzen den Einsatz größerer Dieselgeräte untersagten. Langfristige Projektpipelines geben OEMs die Zuversicht, abonnementbasierte Batterie-Leasingmodelle einzuführen, die den Vorabkapitaleinsatz der Auftragnehmer reduzieren.
Digitale Zwillinge und telematikgestützte OPEX-Einsparungen
OEM-Telematikpakete werden nun standardmäßig bei den meisten neuen Crawlern mitgeliefert und erfassen Kraftstoffverbrauch, Öltemperatur und Raupenabnutzung. In Kombination mit dreidimensionalen digitalen Zwillingen berichten Auftragnehmer von zweistelligen Reduzierungen bei Leerlaufzeiten und Wartungskosten. Die staatliche Kofinanzierung von Telematik-Hardware deckt bis zu 70 % der Installationskosten ab. Versicherungsgesellschaften haben begonnen, geofenced Flotten mit niedrigeren Prämien zu belohnen, was den Mehrwert über die reine Betriebseffizienz hinaus erweitert. Mit zunehmender Reife der Datenmonetarisierung sehen Händler langfristig Software-Abonnements als profitabler als den Ersatzteilverkauf.
Elektrifizierungsanreize und Stage-V-Emissionsvorschriften
Das Förderprogramm zur Elektrifizierung schwerer Fahrzeuge bietet Stückzuschüsse, die die Lebenszykluskosten-Lücke zwischen batterie-elektrischen und dieselbetriebenen Raupenmaschinen verringern[3]„Umstieg auf sauberere Energiefahrzeuge bis 2040”, Verkehrsministerium, mot.gov.sg. Gleichzeitig erhöhen die Stufe-V-Vorschriften sowohl die Hardwarekomplexität als auch den Preis neuer Dieselmaschinen. Dieser Zuckerbrot-und-Peitsche-Ansatz hat eine messbare Verlagerung hin zu elektrischen mittelgroßen Baggern ausgelöst, die eine Schichtlaufzeit ermöglichen. Schnellladesubventionen belohnen, obwohl gedeckelt, Erstanwender durch die Sicherung niedrigerer Betriebskosten. Im Ergebnis entwickelt sich die Elektrifizierung von Leuchtturmprojekten hin zu regulären Flottenemeuerungsprogrammen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und verschärfte Kreditbedingungen | -1.2% | Inselweit, besonders ausgeprägt in der Zentralregion | Kurzfristig (≤ 2 Jahre) |
| Volatilität in der Komponentenversorgung | -0.9% | Inselweit | Mittelfristig (2–4 Jahre) |
| Mangel an Schnellladeinfrastruktur | -0.7% | Westregion (Tuas), Ostregion (Changi) | Mittelfristig (2–4 Jahre) |
| ESG-bezogene Gesamtbetriebskosten | -0.5% | Inselweit, frühe Auswirkungen in der Zentralregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten und verschärfte Kreditvergabe
Elektrische Raupenmaschinen kosten derzeit deutlich mehr als Dieseläquivalente, was Auftragnehmer mit geringen Margen unter Druck setzt. Erhöhte Referenzkreditzinsen haben die Leasingkosten in die Höhe getrieben und einige Flotten dazu veranlasst, Ersatzzyklen zu verlängern. Obwohl Fördermittel einen Teil der Differenz abdecken, decken Subventionen selten die gesamte Prämie ab. Kleinere Unternehmen tendieren daher eher zu Mietverträgen als zu Direktkäufen. Die kurzfristige Nachfrage hängt daher von einer Entspannung am Kreditmarkt ab.
Volatilität der Rohstoff- und Komponentenversorgung
Preisschwankungen bei Stahl, Kupfer und Batteriemineralien belasten die OEM-Margen und verlängern die Lieferzeiten. Halbleitermangel wirkt sich weiterhin auf Telematik-Steuereinheiten aus und zwingt zu Revisionen der Produktionspläne. Auftragnehmer fügen nun Preisanpassungsklauseln in Festpreisausschreibungen ein, was die Beschaffung öffentlicher Aufträge erschwert. Während der regionale Handel über Singapur die Logistikwege robust hält, setzt der importierte Anteil die Wertschöpfungskette der Volatilität der Frachtkosten aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger dominieren, während kompakte Lademaschinen zulegen
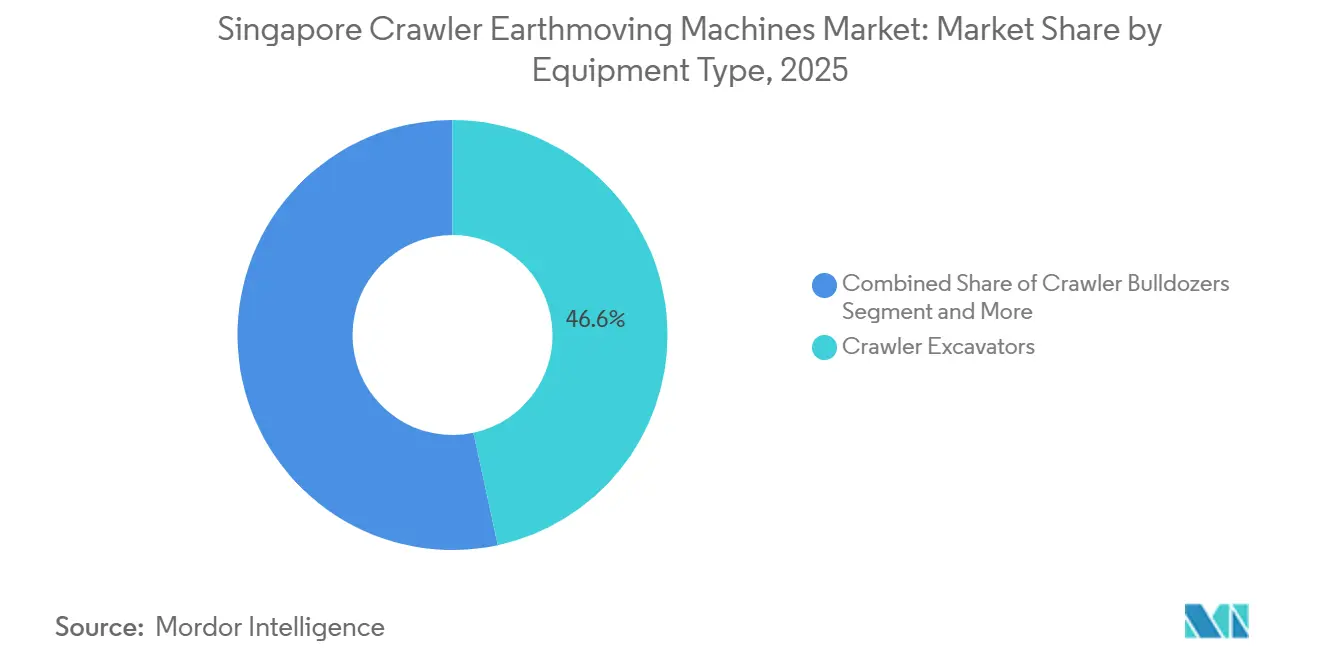
Crawler-Bagger hielten im Jahr 2025 mit 46,62 % den höchsten Marktanteil im Singapur Markt für Crawler-Erdbewegungsmaschinen. Sie bleiben die Arbeitstiere für Massenerdbewegung, Planierung und marine Aufschüttungsarbeiten, die nationale Infrastrukturprojekte prägen. Im Gegensatz dazu sollen kompakte Raupenlademaschinen und Skid-Steer-Lader mit dem schnellsten CAGR von 9,75 % wachsen, angetrieben durch Abbruchvorschriften, die emissionsarme Maschinen mit kleinem Platzbedarf begünstigen. Auftragnehmer schätzen, dass Raupenlademaschinen in Minuten zwischen Schaufeln, Abbruchhämmern und Mulchern wechseln können, was die Auslastung ohne zusätzliches Personal erhöht. Mietunternehmen, die diese Vielseitigkeit erkennen, vergrößern ihre Lademaschinen-Flotten, um die steigende Kurzzeitnachfrage zu bedienen.
Kompakte Lademaschinen passen auch zu Singapurs Trend zur vertikalen Nachverdichtung, bei der Keller und enge Korridore den Wendekreis einschränken. Führende OEMs liefern nun elektrische Lademaschinen-Modelle, die die Stage-V-Lärmgrenzwerte einhalten und für Elektrifizierungsförderungen qualifiziert sind. Crawler-Bulldozer hingegen bedienen Nischenanwendungen bei Küstenschutzdeichen. Crawler-Krane und Rohrverlegemaschinen sind zwar für Hafenphasen unverzichtbar, werden aber in geringen Stückzahlen gehandelt und beeinflussen das Gesamtwachstum kaum. Das Ergebnis ist eine segmentierte Marktlandschaft: Bagger sichern den Basisumsatz, während kompakte Lademaschinen den Schwung liefern, der den Singapur Markt für Crawler-Erdbewegungsmaschinen vorantreibt.


Nach Antrieb: Diesel führt noch, Elektro beschleunigt
Dieselplattformen behielten im Jahr 2025 den dominanten Marktanteil von 67,84 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen. Dennoch wird für batterie-elektrische Modelle mit einem CAGR von 29,52 % das schnellste Wachstum prognostiziert, sobald Anreize greifen. Die Kosten für die Stufe-V-Konformität haben den Preisvorteil von Diesel verringert, was den Umstieg für Flottenbesitzer attraktiver macht, die auf städtischen Baustellen geräuschlosen Betrieb ohne Abgasemissionen schätzen. Hybrid-Diesel-Elektro-Varianten bieten eine Übergangslösung, riskieren jedoch regulatorische Obsoleszenz, wenn sich die Laufzeiten vollständig elektrischer Maschinen verbessern.
OEM-Roadmaps betonen nun modulare Batteriepakete und Netzanschlussoptionen, die zu Singapurs Plänen für ein dichtes Ladenetz passen. Diesel bleibt unverzichtbar für den 24/7-Baggerbetrieb und schwere Planierarbeiten, doch elektrische Alternativen gewinnen Anteile im schichtbasierten kommunalen Betrieb. Der Antriebsmix spiegelt ein Übergangsgleichgewicht wider: Diesel verankert derzeit das Marktvolumen. Gleichzeitig bietet elektrischer Antrieb den Wachstumspfad, der den Singapur-Markt für Raupen-Erdbewegungsmaschinen im nächsten Jahrzehnt neu gestalten wird.
Nach Motorleistung: Mittleres Segment dominiert, unter 100 PS legt stark zu
Maschinen mit 100 bis 200 PS führten die Verkäufe 2025 mit einem Anteil von 42,36 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen an, da sie gut zu 15- bis 25-Tonnen-Baggern passen, die auf öffentlichen Baustellen üblich sind. Geräte unter 100 PS werden jedoch voraussichtlich den schnellsten CAGR von 11,42 % verzeichnen, angetrieben durch kompakte städtische Sanierungsprojekte und die Wohnungsbauprogramme der Housing and Development Board. Die leichteren Maschinen dieses Segments können hinter Standardlastwagen transportiert werden, wodurch die Kosten für Schwertransportgenehmigungen entfallen.
Flottenmanager schätzen, dass elektrische Lader unter 100 PS sowohl Emissions- als auch Lärmgrenzwerte ohne Nachbehandlungsflüssigkeitslogistik erfüllen. Höhere Leistungsbereiche über 400 PS dienen hauptsächlich der Hafenlandgewinnung und speziellen Hebejobs, was sie zyklischen Projektzeitplänen aussetzt. Folglich stabilisieren mittelgroße Einheiten die Umsatzströme, doch der Wachstumsimpuls neigt sich eindeutig zum kompakten Segment hin, was mit der Flächenknappheit und der Wirtschaftlichkeit der Elektrifizierung im Singapur-Markt für Raupen-Erdbewegungsmaschinen übereinstimmt.
Nach Anwendung: Erdbewegung als Anker, Abbruch auf dem Vormarsch
Erdbewegung und Planierung behielten im Jahr 2025 den größten Anteil von 38,49 % im Singapur Markt für Crawler-Erdbewegungsmaschinen, was die anhaltende Landgewinnung und Entwässerungsarbeit des Landes widerspiegelt. Abbruch und Recycling werden unter einem Materialrückgewinnungsmandat von 99 % mit dem stärksten CAGR von 10,44 % wachsen, was selektive Dekonstruktionsmethoden aufwertet. Auftragnehmer behandeln alte Gebäude nun als Ressourcenbanken und setzen Crawler-Bagger mit hochpräzisen Scheren ein, die den Bergungswert steigern.
Erdbewegungsprojekte, typischerweise mehrjährig und öffentlich finanziert, sichern eine vorhersehbare Geräteauslastung. Abbrucharbeiten, obwohl kürzer, erfordern spezialisierte Anbaugeräte und generieren zusätzliche Aftersales-Umsätze für Händler. Diese komplementäre Dynamik bedeutet, dass beide Segmente die Gesamtresilienz des Markts stärken: Erdbewegung liefert Skalierung, während Abbruch agiles Wachstum in den Singapur Markt für Crawler-Erdbewegungsmaschinen einbringt.
Nach Endnutzer: Bauwesen dominiert, kommunale Dienstleistungen gewinnen an Fahrt
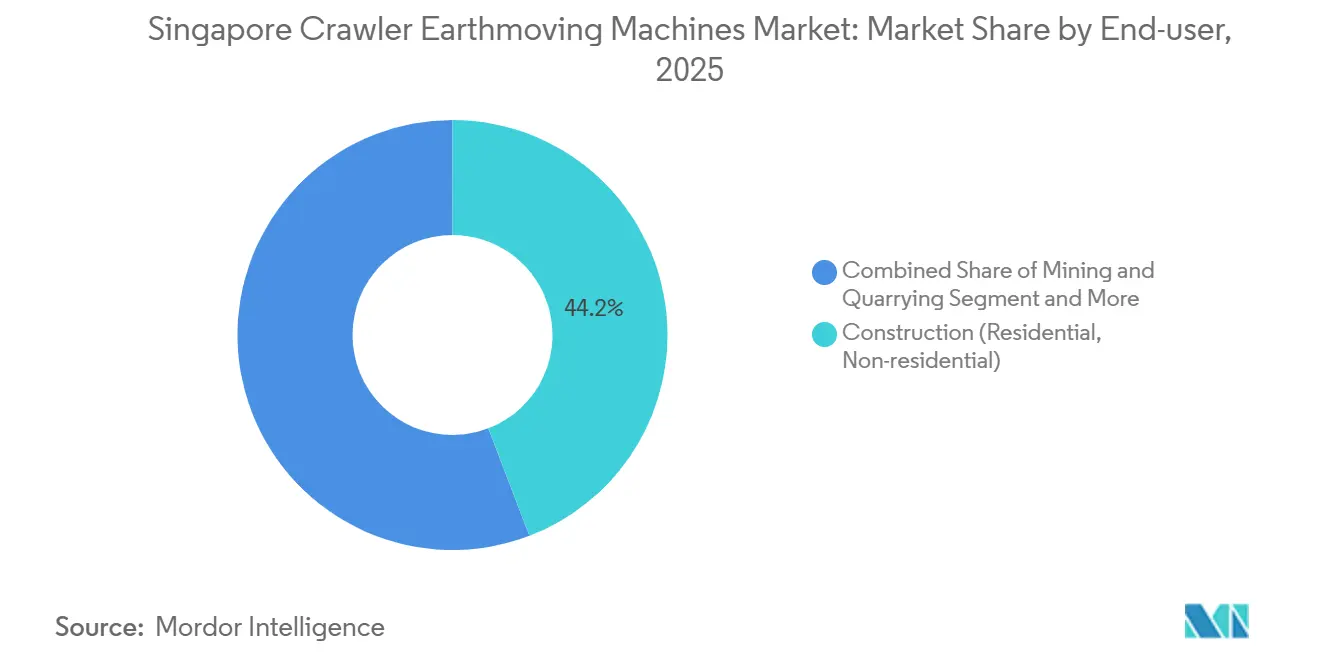
Das Bauwesen machte im Jahr 2025 44,17 % des Umsatzes aus und festigte seine Rolle als primärer Volumenanker im Singapur Markt für Crawler-Erdbewegungsmaschinen. Kommunale Dienstleistungen, angeführt von der Wartung der Wasserversorgung und Abfallentsorgungsanlagen, werden voraussichtlich den schnellsten CAGR von 10,05 % verzeichnen, da Behörden emissionsarme Beschaffungsregeln einführen. Diese Endnutzer verlassen sich auf batterie-elektrische kompakte Crawler, um sicher in Kläranlagengebäuden zu arbeiten.
Kommerzielle Hafenbetreiber, Industrieparks und Energieinfrastrukturbauer nehmen den Rest ab, weisen jedoch eine ungleichmäßige Nachfrage auf, die an Meilensteinprojekte gebunden ist. Auftragnehmer bieten auf kommunale Ausschreibungen mit flottenweit gültigen Nachhaltigkeitsbewertungen, was die Elektrifizierung weiter vorantreibt. Während privates Bauwesen die Gesamtgröße sichert, steuern öffentliche Versorgungsunternehmen das Wachstum der nächsten Phase im Singapur Markt für Crawler-Erdbewegungsmaschinen.
Nach Vertriebskanal: Händler weiterhin führend, Marktplätze auf dem Vormarsch
Autorisierte Händler entfielen im Jahr 2025 auf einen Anteil von 55,42 % am Singapur-Markt für Raupen-Erdbewegungsmaschinen, getrieben durch Teilverfügbarkeit und gebündelte Serviceverträge. Gleichzeitig wird erwartet, dass Online- und digitale Marktplätze mit einem CAGR von 13,58 % stark wachsen, da Auftragnehmer transparente Preisgestaltung und die Möglichkeit, Spezifikationen sofort zu vergleichen, zunehmend schätzen. Um sich anzupassen, fügen Händler E-Commerce-Portale und Abonnement-Wartungsdienste hinzu, wodurch die Lücke zwischen traditionellen und digitalen Kanälen kleiner wird.
Große Mietunternehmen nutzen digitale Bietplattformen, um OEM-Lose in großen Mengen zu kaufen, was den Händlermargen Druck macht, aber den Flottenzugang für kleinere Auftragnehmer erweitert. Direkte OEM-Verkäufe zielen auf Megaprojekte ab, die eine werksseitige Anpassung erfordern. Das Vertriebsgefüge verschiebt sich daher von einem händlerzentrierten Modell hin zu einem hybriden Ansatz, der physische Kontaktpunkte mit digitalem Komfort verbindet und die Wertschöpfungsrouten im Singapur-Markt für Raupen-Erdbewegungsmaschinen neu gestaltet.
Geografische Analyse
Der regionale Gerätebedarf orientiert sich eng am Flächennutzungs-Masterplan Singapurs. Die dichten Sanierungskorridore der Zentralregion erfordern kompakte Raupenladegeräte, die strenge Lärm- und Emissionsobergrenzen einhalten. Auftragnehmer kombinieren hier häufig batterie-elektrische Antriebe mit Telematik, um Gutschriften für grünes Bauen zu sichern. Die Westregion, verankert durch den Tuas-Hafen und die Jurong-Industriecluster, tendiert zu mittel- und hochleistungsstarken Raupenmaschinen, die für autonomen Betrieb und 24-Stunden-Schichten ausgerüstet sind. Küstenschutzarbeiten in der Ostregion setzen korrosionsbeständige Bagger ein, die für salzhaltige Böden und Gezeitenzyklen ausgelegt sind.
Nördliche Planungsgebiete, einschließlich der entstehenden Tengah- und Bidadari-Siedlungen, setzen stark auf elektrische Minibagger unter 100 PS, die in enge Kellergeometrien passen. Überlaufarbeiten aus Malaysias Iskandar-Entwicklung lenken gelegentlich Mietflotten über die Meerenge, doch unterschiedliche Emissionsstandards behindern einen reibungslosen Austausch. Inselweit gelten die Stufe-V-Durchsetzung und Fahrzeugelektrifizierungsförderungen einheitlich. Die Akzeptanz ist jedoch in Bezirken am schnellsten, in denen öffentliche Aufträge emissionsfreie Maschinen als Ausschreibungsvoraussetzung vorschreiben.
Singapurs begrenzte Landfläche bedeutet, dass Projekte schnell von Bau zu Wiederaufbau wechseln, was einen stetigen Abbruchrhythmus aufrechterhält, der die Nachfrage nach Anbaugeräten in reifen Bezirken hoch hält. Regionale Händlerdepots in Tuas, Kallang und Changi ermöglichen eine Teilelieferung innerhalb von vier Stunden – eine Betriebszeitanforderung für Auftragnehmer, die mit Vertragsstrafen konfrontiert sind. Hersteller, die eine solche Servicedichte nicht bieten können, haben trotz wettbewerbsfähiger Gerätepreise Schwierigkeiten, Marktanteile zu gewinnen.
Wettbewerbslandschaft
Der Singapur-Markt für Raupen-Erdbewegungsmaschinen weist eine moderate Konzentration auf. Caterpillar, Komatsu, Volvo Construction Equipment, Hitachi Construction Machinery und Liebherr bilden das Spitzensegment, ohne dass einer davon führt. Etablierte Anbieter wetteifern darum, sich durch proprietäre Telematik-Ökosysteme zu differenzieren, die Kunden an datengesteuerte Wartungsprogramme binden. Jüngste Händlervereinbarungen bündeln nun Fünfjahres-Softwarelizenzen mit neuen Raupenkäufen und verlagern den Umsatz hin zu wiederkehrenden Serviceleistungen.
Elektrifizierungsorientierte Herausforderer, darunter Spezialisten für kompakte Ladegeräte, gewinnen im schnell wachsenden Segment unter 100 PS Marktanteile, indem sie die Subventionen der Landverkehrsbehörde nutzen. Chinesische Marken versuchen mit aggressiver Finanzierung in den Markt einzutreten, müssen jedoch risikoscheuen Auftragnehmern noch Teilverfügbarkeit und Belastbarkeit nachweisen. Mietgiganten nutzen ihre Einkaufsmacht, um Mengenrabatte zu erzielen, und beeinflussen indirekt die OEM-Produkt-Roadmaps hin zu telematikfähigen, wartungsarmen Plattformen, die die Flottenauslastung optimieren.
Strategische Partnerschaften dominieren die Wettbewerbsschachzüge. Komatsus Zusammenarbeit mit Automatisierungsunternehmen positioniert es gut für die Tuas-Hafenphasen, während Caterpillars Allianzen zur digitalen Transformation Wege für den Software-Cross-Selling eröffnen. Unterdessen demonstriert Liebherrs frühe Markteinführung eines batterie-elektrischen mittelgroßen Baggers das Engagement, Stufe-V-Konformität und Förderfähigkeit in einem Paket zu liefern. Die Wettbewerbsdynamik dreht sich daher weniger um hydraulische Pferdestärken als vielmehr um die Breite der integrierten Dienstleistungen, Datenanalysen, Finanzierungen und Betriebszeitgarantien rund um jede Maschine im Singapur-Markt für Raupen-Erdbewegungsmaschinen.
Branchenführer des Singapur Raupen-Erdbewegungsmaschinen Marktes
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment
Hitachi Construction Machinery Co., Ltd.
Liebherr-International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: SANY Group stellte eine Reihe schwerer und mittelgroßer Raupenbagger vor, die mit dem ROOTPILOT-3D-Maschinensteuerungssystem ausgestattet sind. Die Technologie eliminiert die Notwendigkeit manueller Baustellen-Absteckung und umfasst dedizierte hydraulische Hilfskreisläufe mit „Drehkreisen”, die unabhängig vom Haupthydraulikfluss arbeiten. Diese Konfiguration ermöglicht es Hochdurchsatz-Anbaugeräten, in beengten unterirdischen Umgebungen in Singapur effizient zu arbeiten, ohne die Multifunktionsleistung zu beeinträchtigen.
- Januar 2026: Hitachi Construction Machinery führte netzgekoppelte Dual-Mode-Bagger ein, die nahtlos zwischen Kabel- und Batterieversorgung wechseln und auf 24-Stunden-Hafenbetrieb ausgerichtet sind.
- März 2025: Volvo Construction Equipment präsentierte auf der BuildTech Asia ein vollständiges Elektro-Sortiment, darunter den kompakten ECR25 Electric, und unterstrich damit den wachsenden Appetit der Auftragnehmer auf emissionsfreie Maschinen.


Berichtsumfang des Singapur Raupen-Erdbewegungsmaschinen Marktes
Der Singapur-Markt für Raupen-Erdbewegungsmaschinen wird nach Gerätetyp, Antriebsart, Motorleistung, Anwendung, Endnutzer und Vertriebskanal analysiert.
Nach Gerätetyp ist der Markt in Raupenbagger, Raupenplaniermaschinen, Raupenladegeräte, Raupenkrane und Pfahlrammen, kompakte Raupenladegeräte sowie Sonstige (Grabenfräsen, Bohrgeräte usw.) segmentiert. Nach Antriebsart ist der Markt in Diesel (Stufe IIIa–V), Hybrid-Diesel-Elektro, Batterie-Elektrisch und Wasserstoff-Brennstoffzelle (Pilot/Prototyp) segmentiert. Nach Motorleistung ist der Markt in weniger als 100 PS, 100 bis 200 PS, 201 bis 400 PS und mehr als 400 PS segmentiert. Nach Anwendung ist der Markt in Erdbewegung und Planierung, Abbruch und Recycling, Forstwirtschaft und Landwirtschaft, Bergbau und Steinbruch, Pipeline- und Energieinfrastruktur sowie Mietflottenbetrieb segmentiert. Nach Endnutzer ist der Markt in Bauwesen (Wohnungsbau, Gewerbebau und Infrastruktur), Bergbau und Steinbruch, Öl- und Gasinfrastruktur, Industrie und Logistik, kommunale Dienstleistungen sowie Landwirtschaft und Forstwirtschaft segmentiert. Nach Vertriebskanal ist der Markt in Direkte OEM-Verkäufe, autorisierte Händler, Miet- und Leasingunternehmen sowie Online- und digitale Marktplätze segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Raupen-Bagger |
| Raupen-Planierraupen |
| Raupen-Lader |
| Raupen-Kräne und Rohrverlegemaschinen |
| Kompakte Raupenradlader und Kompaktlader |
| Sonstige (Grabenfräse, Bohrgerät usw.) |
| Diesel (Stufe III–V) |
| Hybrid Diesel-Elektrisch |
| Batterie-Elektrisch |
| Wasserstoff-Brennstoffzelle (Pilotphase) |
| Weniger als 100 PS |
| 100 bis 200 PS |
| 201 bis 400 PS |
| Mehr als 400 PS |
| Erdbewegung und Planierung |
| Abbruch und Recycling |
| Forstwirtschaft und Landwirtschaft |
| Bergbau und Steinbruch |
| Pipeline- und Energieinfrastruktur |
| Mietflottenbetrieb |
| Bauwesen (Wohn-, Nichtwohngebäude) |
| Bergbau und Steinbruch |
| Öl- und Gasinfrastruktur |
| Industrie- und Logistikparks |
| Kommunale Dienstleistungen |
| Landwirtschaft und Forstwirtschaft |
| Direktverkauf durch OEM |
| Autorisierte Händler |
| Miet- und Leasingunternehmen |
| Online- und digitale Marktplätze |
| Nach Gerätetyp | Raupen-Bagger |
| Raupen-Planierraupen | |
| Raupen-Lader | |
| Raupen-Kräne und Rohrverlegemaschinen | |
| Kompakte Raupenradlader und Kompaktlader | |
| Sonstige (Grabenfräse, Bohrgerät usw.) | |
| Nach Antrieb | Diesel (Stufe III–V) |
| Hybrid Diesel-Elektrisch | |
| Batterie-Elektrisch | |
| Wasserstoff-Brennstoffzelle (Pilotphase) | |
| Nach Motorleistung | Weniger als 100 PS |
| 100 bis 200 PS | |
| 201 bis 400 PS | |
| Mehr als 400 PS | |
| Nach Anwendung | Erdbewegung und Planierung |
| Abbruch und Recycling | |
| Forstwirtschaft und Landwirtschaft | |
| Bergbau und Steinbruch | |
| Pipeline- und Energieinfrastruktur | |
| Mietflottenbetrieb | |
| Nach Endnutzer | Bauwesen (Wohn-, Nichtwohngebäude) |
| Bergbau und Steinbruch | |
| Öl- und Gasinfrastruktur | |
| Industrie- und Logistikparks | |
| Kommunale Dienstleistungen | |
| Landwirtschaft und Forstwirtschaft | |
| Nach Vertriebskanal | Direktverkauf durch OEM |
| Autorisierte Händler | |
| Miet- und Leasingunternehmen | |
| Online- und digitale Marktplätze |


Im Bericht beantwortete Schlüsselfragen
Welcher CAGR wird für den Singapur Markt für Crawler-Erdbewegungsmaschinen bis 2031 prognostiziert?
Der Singapur Markt für Crawler-Erdbewegungsmaschinen wurde im Jahr 2025 auf 522,76 Millionen USD geschätzt und soll während des Prognosezeitraums 2026–2031 mit einem CAGR von 6,35 % wachsen.
Welcher Gerätetyp hält derzeit den größten Marktanteil in Singapur?
Raupenbagger machen 2025 46,62 % des Umsatzes aus.
Welches Segment zeigt das schnellste Wachstum beim Antrieb?
Batterie-elektrische Crawler werden bis 2031 voraussichtlich mit einem CAGR von 29,52 % wachsen.
Warum gewinnen kompakte Raupenlademaschinen an Beliebtheit?
Kommunale Abbruchvorschriften und enge städtische Baustellen begünstigen ihren kleinen Platzbedarf und den prognostizierten CAGR von 9,75 % bis 2031.
Welcher Vertriebskanal wächst am schnellsten?
Online- und digitale Marktplätze wachsen mit einem CAGR von 15,72 %, da Käufer die virtuelle Beschaffung annehmen.
Was hemmt Gerätekäufe in Singapur?
Hohe anfängliche Investitionskosten und eine verschärfte Bankkreditvergabe, insbesondere für KMU, verlangsamen direkte Anschaffungen.
Seite zuletzt aktualisiert am:



