
Marktgröße und Marktanteil für Siliziumphotonik-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 156.94 Millionen US-Dollar |
| Marktgröße (2031) | 541.75 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 28.12 % |
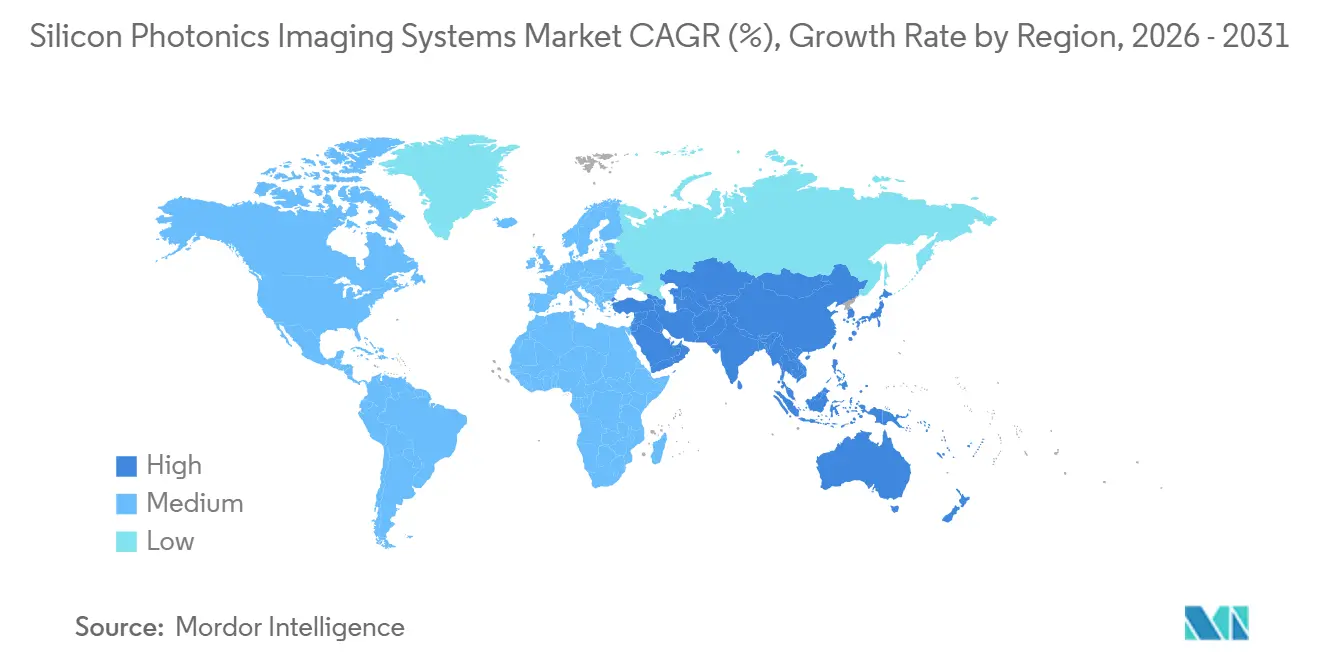
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
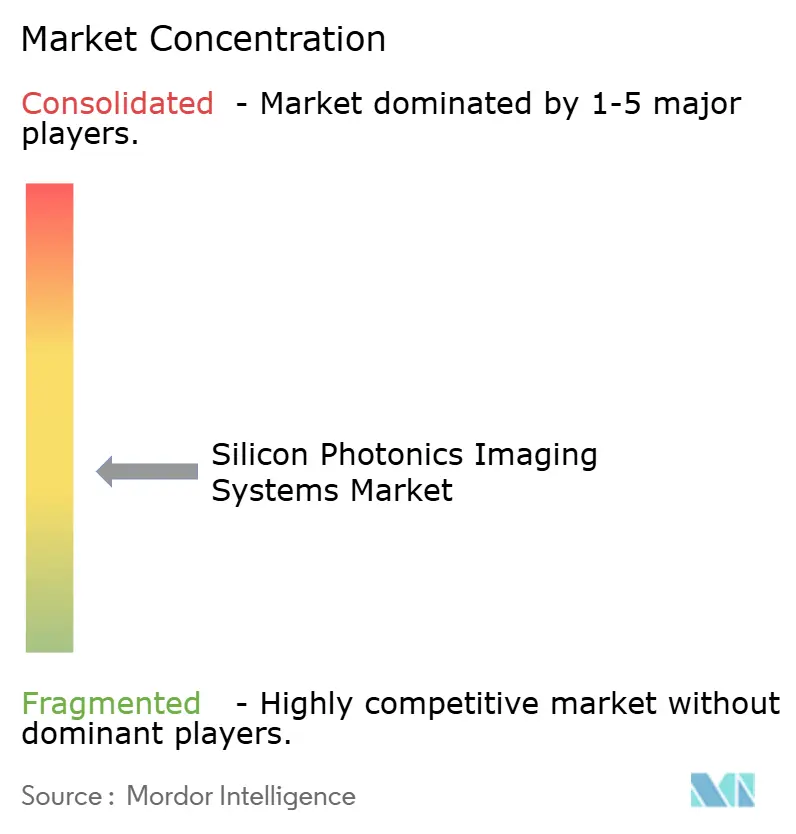
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Siliziumphotonik-Bildgebungssysteme von Mordor Intelligence
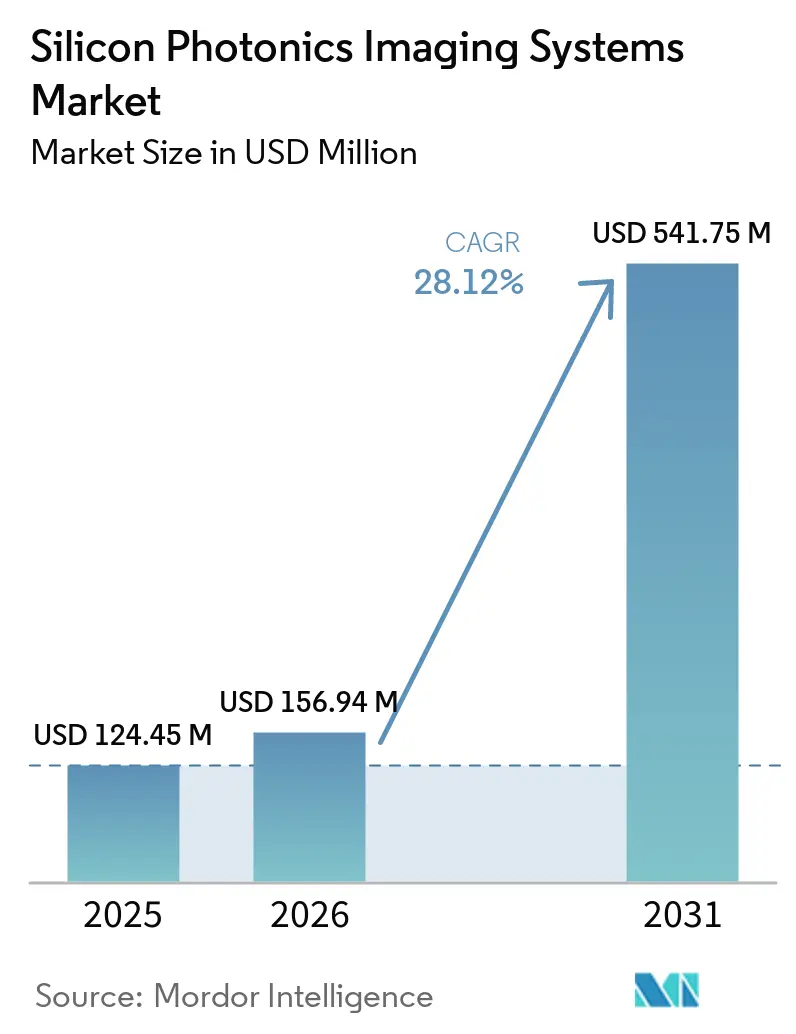
Die Marktgröße für Siliziumphotonik-Bildgebungssysteme wurde im Jahr 2025 auf 124,45 Millionen USD geschätzt und soll von 156,94 Millionen USD im Jahr 2026 auf 541,75 Millionen USD bis 2031 wachsen, bei einer CAGR von 28,12 % während des Prognosezeitraums (2026–2031). Das Wachstum beruht auf Fertigungs- und Designkapazitäten, die durch Programme für optische Verbindungen für Rechenzentren der künstlichen Intelligenz vorangetrieben werden. Diese Programme verbessern die Waferkapazität, photonische Designwerkzeuge, Germanium-Fotodetektoren, Siliziumnitrid-Wellenleiter und Packaging auf Wafer-Ebene, die auch von Bildgebungsentwicklern genutzt werden können. Diese gemeinsame Infrastruktur kann die Entwicklungszyklen für Bildgebungschips verkürzen und den anfänglichen Aufwand für die Entwicklung fortschrittlicher Prozesse verringern. Kohärente Detektion wird zur gemeinsamen technischen Grundlage für LiDAR, optische Kohärenztomografie und holografische Systeme, was die Wiederverwendung von Designs über Anwendungen hinweg unterstützt. Packaging-Kosten, Testanforderungen, Fertigungsausbeute und Zugang zu geistigem Eigentum bleiben zentrale Einschränkungen für den Markt für Siliziumphotonik-Bildgebungssysteme.
Wichtigste Erkenntnisse des Berichts
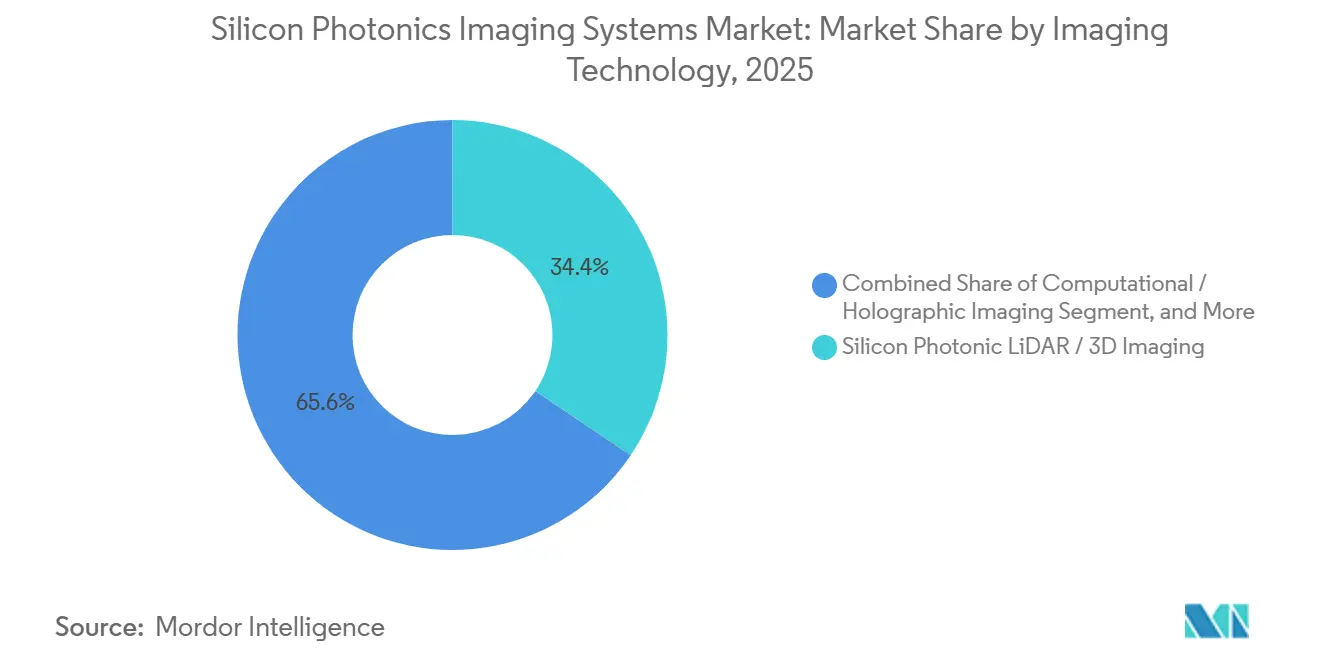
- Nach Bildgebungstechnologie entfiel auf Siliziumphotonik-LiDAR und 3D-Bildgebung im Jahr 2025 ein Marktanteil von 34,44 % am Markt für Siliziumphotonik-Bildgebungssysteme, während Computationale und Holografische Bildgebung bis 2031 voraussichtlich mit einer CAGR von 29,67 % wachsen wird.
- Nach Bildgebungsmodalität entfiel auf 3D-Bildgebung im Jahr 2025 ein Umsatzanteil von 53,12 %, während 3D-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 30,16 % wachsen wird.
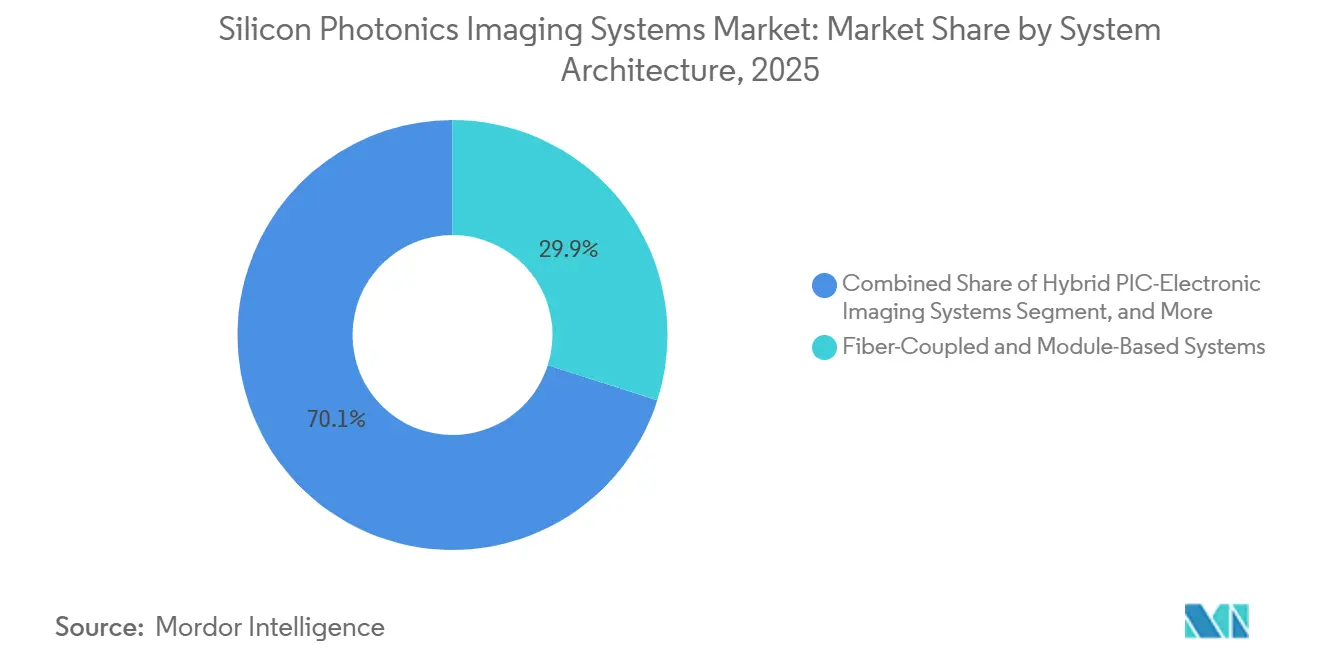
- Nach Systemarchitektur hielten fasergebundene und modulbasierte Systeme im Jahr 2025 einen Umsatzanteil von 29,91 %, während Photonische Chiplet- und Optische-Engine-Systeme bis 2031 voraussichtlich mit einer CAGR von 29,56 % wachsen werden.
- Nach Anwendung hielten LiDAR und 3D-Sensorik im Jahr 2025 einen Umsatzanteil von 32,21 %, während der Automobilsektor bis 2031 voraussichtlich mit einer CAGR von 30,33 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,81 % am Markt für Siliziumphotonik-Bildgebungssysteme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 30,59 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Siliziumphotonik-Bildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Festkörper-FMCW-LiDAR in fortschrittlichen Fahrerassistenzsystemen | +6.5% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übertragungseffekte aus photonischen Verbindungen für KI und Hochleistungsrechnen | +5.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach kompakter optischer Kohärenztomografie und Point-of-Care-Diagnostik | +4% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Hyperspektral- und Spektralbildgebungsinstrumenten | +3.2% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Einsatzmodelle für Selbstbildgebung und verteilte Netzhautüberwachung | +2.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wiederverwendbares photonisches Packaging für Bildgebungs- und Sensorikplattformen | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Festkörper-FMCW-LiDAR in fortschrittlichen Fahrerassistenzsystemen
Der Markt für Siliziumphotonik-Bildgebungssysteme profitiert vom Übergang von der Laufzeitdetektion zur frequenzmodulierten Dauerstrich-LiDAR-Technologie (FMCW), die eine klare technische Rolle für die Siliziumphotonik begründet. Kohärente FMCW-Detektion reduziert Umgebungslichtinterferenzen und erfasst Entfernung und Geschwindigkeit aus dem optischen Signal. Eine Studie aus dem Jahr 2025 berichtete über integrierte photonische FMCW-LiDAR-Messbereiche von bis zu 300 m, zentimetergenauer Auflösung und einer Winkelgenauigkeit unter 0,1 Grad. Dieselbe Arbeit identifizierte Anforderungen für den Automobilbereich, darunter Geschwindigkeitsmessung bis zu 140 km/h bei 200 m und Bildwiederholraten von 30 Hz. Scantinel Photonics GmbH berichtete 2024 von einer Verbesserung des Signal-Rausch-Verhältnisses um 20 dB pro Pixel und einer zehnfachen Reduzierung des LiDAR-Stromverbrauchs für seinen CMOS-basierten Scanner-Detektor-Chip. Ein siliziumphonisches Entfernungsmessmodul aus dem Jahr 2025 demonstrierte ebenfalls einen 200-m-Betrieb mit Mehrkanalverstärkung, geeignet für Packaging-Anforderungen von Automobil-LiDAR.
Übertragungseffekte aus photonischen Verbindungen für KI und Hochleistungsrechnen
Der Markt für Siliziumphotonik-Bildgebungssysteme profitiert davon, dass Investitionen in KI-Rechenzentren die Siliziumphotonik-Prozesse verbessern, die Entwickler von Bildgebungssystemen nutzen können. Ayar Labs sammelte im März 2026 500 Millionen USD ein, um die Hochvolumenproduktion und Testkapazität für co-verpackte optische Engine-Chiplets auszubauen. Das Programm konzentriert sich auf aktive Ausrichtung, Wafer-Level-Testautomatisierung und die Ausbeute von Germanium-auf-Silizium-Fotodetektoren. Dies sind dieselben Bausteine, die in vielen kohärenten Bildgebungssystemen verwendet werden. Nature Electronics stellte fest, dass co-verpackte Optiken und Bildgebungsplattformen Modulatoren, balancierte Fotoempfänger und Wellenlängenmultiplexer gemeinsam nutzen. Tower Semiconductor Ltd. berichtete im Jahr 2025 von einem Umsatz mit Siliziumphotonik von mehr als 200 Millionen USD und erklärte, dass weiteres Wachstum im Jahr 2026 angestrebt wird, was die dem Markt für Siliziumphotonik-Bildgebungssysteme zur Verfügung stehende Fertigungsbasis erweitert.
Nachfrage nach kompakter optischer Kohärenztomografie und Point-of-Care-Diagnostik
Der Markt für Siliziumphotonik-Bildgebungssysteme profitiert davon, dass die optische Kohärenztomografie über große Krankenhaussysteme hinaus in Richtung kompakter Diagnosegeräte vordringt. Herkömmliche Systeme wurden zu Preisen von 50.000 USD bis über 200.000 USD angeboten, was den Zugang in der ambulanten Versorgung eingeschränkt hat. Siloton Limited erfasste im Juni 2026 ein Bild unterhalb der Netzhautoberfläche mit einem photonischen Chip und zeigte damit, dass chipbasierte OCT klinisch relevante Bildgebung außerhalb eines Labors ermöglichen kann. Sein Akepa-Chip kombiniert mehr als 300 optische und elektronische Komponenten in einem Gehäuse, das kleiner als eine Münze ist. Die Plattform zielt auf die Überwachung von feuchter AMD, diabetischer Makulopathie und Netzhautvenenokklusion ab. Ein Horizon-Europe-Projekt berichtete außerdem über eine Siliziumnitrid-Sensorplattform für OCT, Durchflusszytometrie und Fluoreszenzsensorik mit einer Kopplungseffizienz von bis zu 93 %.
Wiederverwendbares photonisches Packaging für Bildgebungs- und Sensorikplattformen
Der Markt für Siliziumphotonik-Bildgebungssysteme könnte davon profitieren, dass wiederverwendbare Packaging-Ansätze den wiederholten Ausrichtungsaufwand über Bildgebungs- und Sensorikproduktlinien hinweg reduzieren könnten. Die Hauptchance liegt in der Standardisierung von Faserkopplung, optischen Schnittstellen und Testmethoden über verwandte photonische Baugruppen hinweg. Der IEEE-Fahrplan identifiziert photonisches Packaging als einen wesentlichen Anteil der Gesamtkosten von PIC-basierten Produkten. Er berichtet auch, dass die aktive Faser-zu-Chip-Ausrichtung in bestehenden Produktionsabläufen 30 bis 60 Sekunden pro Faser in Anspruch nehmen kann. Gemeinsame Packaging-Architekturen würden eine größere Volumenbasis ermöglichen, um Werkzeug- und Prozessentwicklung zu unterstützen. Dieser Bedarf ist für den Markt für Siliziumphotonik-Bildgebungssysteme relevant, da die Systemkosten eng mit der Packaging-Ausbeute und der Montagezeit verbunden bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für photonisches Packaging und spezialisierte Testausrüstung | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Geringe Ausbeute und begrenzte Volumenproduktion für heterogene Integration | -1.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Klinische und regulatorische Validierung chipbasierter Bildgebungsarchitekturen | -1.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wellenlängenspezifische Kalibrierung und thermische Drift in Feldsystemen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für photonisches Packaging und spezialisierte Testausrüstung
Der Markt für Siliziumphotonik-Bildgebungssysteme steht vor einer Einschränkung durch anhaltende Packaging-Kosten. Elektronisches Packaging verwendet passive Platzierung, während die Faser-zu-Chip-Kopplung eine aktive Ausrichtung mit Submikrometer-Präzision erfordert. Der IEEE Heterogeneous Integration Roadmap berichtete von Ausrichtungszeiten von 30 bis 60 Sekunden pro Faser. Er identifizierte auch PIC-Packaging-Kosten als deutlich höher als die herkömmlicher elektronischer Packaging-Lösungen.[1]IEEE Electronics Packaging Society, "Heterogeneous Integration Roadmap, Kapitel 9, Photonik, Ausgabe 2025," IEEE Heterogeneous Integration Roadmap, ieee.org. Bildgebungschips benötigen optische Tests auf Phasenkohärenz, Wellenleitereinfügedämpfung und Fotodetektor-Empfindlichkeit, was den Gerätebedarf und die Testzeit erhöht. Entstehende Spezifikationen von IEEE und dem Integrated Photonic Systems Roadmap-International können Kopplungsverluste und Ausrichtungstoleranzen leiten, aber eine bildgebungsspezifische kommerzielle Zertifizierung ist noch nicht etabliert.
Geringe Ausbeute und begrenzte Volumenproduktion für heterogene Integration
Der Markt für Siliziumphotonik-Bildgebungssysteme steht vor einer Fertigungseinschränkung durch die heterogene Integration von Siliziumwellenleitern mit Materialien wie III-V-Verstärkungsmedien, Dünnfilm-Lithiumniobat und Germanium-Fotodetektoren. Die Kombination erweitert die Wellenlängenabdeckung und kann die Kohärenzempfindlichkeit verbessern, aber jede Bondingschnittstelle kann die Ausbeute verringern. Ein Forschungspapier vom Mai 2026 berichtete von einer Mikrotransferdruckausbeute von über 95 % und einer 3-Sigma-Ausrichtungsgenauigkeit unter 500 nm auf einer 200-mm-Siliziumphotonik-Plattform. Das Ergebnis befindet sich noch im Forschungs- und Niedrigvolumen-Produktionsstadium. Eine Überprüfung aus dem Jahr 2025 ergab, dass das Hinzufügen von Nicht-Silizium-Materialschichten die Ausbeuteverluste über den Prozessstapel hinweg verstärkt. Der IEEE-Fahrplan identifizierte auch Wafer-Bonding-Defekte und Wafer-Ausdünnung als Quellen von Zuverlässigkeitsproblemen bei Fotodetektoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie: Kohärente Modalitäten prägen den Technologiemix
Siliziumphotonik-LiDAR und 3D-Bildgebung entfielen im Jahr 2025 auf 34,44 % des Umsatzes nach Bildgebungstechnologie, den größten Anteil im Markt für Siliziumphotonik-Bildgebungssysteme. Seine Rolle spiegelt seinen Einsatz bei der kohärenten FMCW-Detektion für autonome Fahrzeuge, robotische Inspektion und Perimetersicherheit wider. Computationale und Holografische Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 29,67 % wachsen. Eine Studie in Nature Communications aus dem Jahr 2025 demonstrierte computergestützte Holografie mit neuronalen Operatoren mit 4K-Synthese in 0,16 Sekunden pro Frame über einen Tiefenbereich von 30 mm. Integrierte Metaoberflächen können Licht über siliziumphonischen Schaltkreisen formen und fokussieren, wodurch der Bedarf an externen Strahlformungsbaugruppen reduziert wird. Diese Fähigkeiten unterstützen kompakte kohärente Systeme für erweiterte Realität, wissenschaftliche Bildgebung und Sicherheitssensorik.
Innerhalb des Marktes für Siliziumphotonik-Bildgebungssysteme bilden optische Kohärenztomografie und interferometrische Bildgebung den zweitgrößten Technologiecluster in der vorliegenden Analyse. Die biomedizinische Einführung wird durch den Übergang zu chipbasierten Systemen unterstützt, einschließlich Silotons Meilenstein bei der Netzhautbildgebung im Juni 2026. Spektral- und Hyperspektralbildgebung gewinnt in der pharmazeutischen Inline-Analyse und der Lebensmittelsicherheitsüberwachung an Bedeutung. Chip-skalierte Spektrometer mit einer Auflösung unter 2 nm können eingebettete Einsätze unterstützen, die größere Scankameras nicht abdecken können. Weitere Bildgebungstechnologien umfassen Dual-Kammspektroskopie und quantenphotonische Sensorik für wissenschaftliche Metrologie und Verteidigungsanwendungen. Im gesamten Technologiemix bietet kohärente Detektion Empfindlichkeit und Umgebungslichtunterdrückung, die Direktdetektionssysteme bei vergleichbarer Chipkomplexität nicht erreichen können.


Nach Bildgebungsmodalität: 3D-Bildgebung führt den Modalitätsmix an
3D-Bildgebung entfiel im Jahr 2025 auf 53,12 % des Umsatzes nach Modalität und hält damit den führenden Anteil im Markt für Siliziumphotonik-Bildgebungssysteme; über den Prognosezeitraum wird ein Wachstum mit einer CAGR von 30,16 % erwartet. Tiefensensorik profitiert von geringem Phasenrauschen, Wellenlängenkontrolle und der Integrationsdichte photonischer integrierter Schaltkreise. Herkömmliche CMOS-Bildsensoren können viele 2D-Intensitätsbildgebungsanwendungen zu geringeren Kosten bedienen. Ein Nature-Artikel aus dem Jahr 2026 beschrieb einen großflächigen kohärenten 4D-Sensor mit optischen Phased-Array-Sendern und kohärenten Fokalebenen-Empfängern. Die Plattform kartierte die Tiefe in Echtzeit und maß die Geschwindigkeit für jeden Pixel.[2]Nature Publishing Group, "A Large-Scale Coherent 4D Imaging Sensor," Nature, nature.com. Die FMCW-LiDAR-Produktion und -Einführung in der erweiterten Realität und der chirurgischen Robotik können die Nachfrage nach 3D-Bildgebung bis 2031 weiter unterstützen.
Innerhalb des Marktes für Siliziumphotonik-Bildgebungssysteme bleibt 2D-Bildgebung für spektroskopische Verbrauchersensoren, industrielle Barcode-Lesegeräte und wissenschaftliche Laborkameras relevant. Ihr Anteil wird voraussichtlich sinken, da die Kosten für 3D-Fähigkeiten fallen. Weitere Modalitäten umfassen 4D-Bildgebung, polarimetrische Bildgebung und Multispektralbildgebung. Diese Modi sind strategisch wichtig in der Verteidigungssensorik, der Klimaüberwachung und der biomedizinischen Diagnostik, da sie mehrere Informationsformen erfassen. Eine CLEO-2025-Demonstration erreichte eine axiale Auflösung von 16,23 µm mit einem siliziumbasierten Swept-Source-OCT-System und einem Siliziumdioxid-Hilfsinterferometer.
Nach Systemarchitektur: Modulsysteme führen, während Chiplets voranschreiten
Fasergebundene und modulbasierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 29,91 % nach Systemarchitektur. Ihre Position spiegelt die Kontrolle wider, die sie über Wärmemanagement, Wellenlängenkalibrierung und Faserkopplung bieten. Modulare Systeme können einen zuverlässigeren Feldbetrieb bieten, wenn die Umgebungstemperaturen die On-Chip-Stabilisierungsgrenzen überschreiten. Im gesamten Markt für Siliziumphotonik-Bildgebungssysteme behalten die meisten eingesetzten Siliziumphotonik-LiDAR- und OCT-Systeme daher die Faserkopplung als Zuverlässigkeits- und Wartungswahl bei. Eine Packaging-Studie aus dem Jahr 2026 berichtete, dass Standard-Einmodenfaserarrays Abstände von mindestens 127 µm verwenden. Diese Grenze beschränkt die Dichte auf 8 Fasern pro Millimeter und schafft eine Einschränkung, die Chiplet-Designs zu überwinden suchen.
Photonische Chiplet- und Optische-Engine-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 29,56 % wachsen. Dies ist die schnellste Wachstumsrate unter den Architekturkategorien des Marktes für Siliziumphotonik-Bildgebungssysteme. Der Ansatz trennt die Optimierung des photonischen Dies von der elektronischen Signalverarbeitung. OpenLight und Tower Semiconductor Ltd. erweiterten ihr PH18DA-Ökosystem im August 2026 und ermöglichten das Schaltungsdesign in Cadence-Tools für InP-auf-Silizium-Plattformen. Vollständig integrierte photonische Imager bleiben für hochmargige Verteidigungs- und wissenschaftliche Anwendungen geeignet, bei denen Ausbeuteverluste absorbiert werden können. Hybride PIC-elektronische Systeme und Freiraum-Photonik-MEMS-Systeme nehmen andere Positionen in aktuellen OCT-, Hyperspektral-, wissenschaftlichen und Verteidigungsanwendungen ein.
Nach Anwendung: LiDAR führt und Automobil wächst am schnellsten
LiDAR und 3D-Sensorik hielten im Jahr 2025 einen Umsatzanteil von 32,21 % nach Anwendung. Kohärentes LiDAR verwendet phasenempfindliche Schaltkreise, rauscharme balancierte Fotodetektoren und Wellenlängenkontrolle, die die Siliziumphotonik integrieren kann. Biomedizin und Biowissenschaften ist die zweitgrößte Anwendungsgruppe in der vorliegenden Analyse. Sie umfasst ophthalmische und kardiale OCT, Durchflusszytometrie und aufkommende diagnostische Bildgebungssysteme. Industrielle Inspektion und Metrologie verwendet photonische OCT- und Hyperspektralmodule für berührungslose Oberflächenmessung und Tablettenüberzugsverifikation. Diese Anwender schätzen räumliche Kohärenz und Messrückverfolgbarkeit gemäß den Anforderungen von ISO/IEC 17025.
Der Automobilsektor wird bis 2031 voraussichtlich mit einer CAGR von 30,33 % wachsen. Die Euro-NCAP-2025-Protokolle und die US-amerikanischen Leistungsstandards für automatisierte Notbremsung unterstützen die Nachfrage nach stärkeren Fahrerassistenzfähigkeiten. FMCW-LiDAR kann eine Erkennung auf 300 m, zentimetergenauer Auflösung, Geschwindigkeitsextraktion und 30-Hz-Betrieb unterstützen. Unterhaltungselektronik treibt die Nachfrage durch biometrische Erkennung und Tiefensensorik für erweiterte Realität an. Luft- und Raumfahrt- sowie Verteidigungsanwendungen umfassen optische Apertur-Synthese und spektrale Aufklärung. Wissenschaftliche Forschung, Umweltüberwachung, landwirtschaftliche Fernerkundung und Minensicherheit erweitern den adressierbaren Markt für Siliziumphotonik-Bildgebungssysteme weiter.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 38,81 % des globalen Umsatzes, den führenden Anteil am Markt für Siliziumphotonik-Bildgebungssysteme nach Geografie. Die Region vereint KI-Hardwareunternehmen, photonische Gießereien und Verteidigungsbeschaffung für Sensorsysteme. Vier von fünf globalen Unternehmen mit bestätigtem Umsatz aus co-verpackten Optiken bis Mitte 2026 hatten ihren Sitz in den USA, gemäß der vorliegenden Analyse. NVIDIAs Vereinbarungen vom März 2026 mit Lumentum Holdings Inc. und Coherent Corp. umfassten Investitionen von jeweils 2 Milliarden USD in jedes Unternehmen.
Der Markt für Siliziumphotonik-Bildgebungssysteme in Europa baut durch öffentlich-private Investitionen und etablierte Stärken in der medizinischen Photonik und der Automobilsensorikforschung eine regionale Basis auf. PhotonixFAB entwickelt eine europäische Lieferkette für SOI- und Siliziumnitrid-Photonik mit heterogenen Integrationsfähigkeiten. Das von STMicroelectronics geführte STARLight-Projekt soll bis 2028 eine Hochvolumen-300-mm-Siliziumphotonik-Linie etablieren. Das Vereinigte Königreich trägt durch Silotons chipbasierte OCT-Arbeit bei, während Frankreich die Entwicklung von bildgebungsgeeigneten PICs durch CEA-Leti und die PIXEurope-Pilotlinie unterstützt.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 30,59 % wachsen, der schnellsten regionalen Rate im Markt für Siliziumphotonik-Bildgebungssysteme. Japan ist durch Fertigungsinvestitionen und Photonikpolitik zentral für diese Expansion. Tower Semiconductor Ltd. kündigte im Juli 2026 eine Japan-Expansion mit einer Investition von 3 Milliarden USD netto nach Zuschüssen und 1 Milliarde USD an METI-Zuschüssen an.[3]Tower Semiconductor, "Tower Semiconductor mit METI-Unterstützung kündigt strategische Kapazitätserweiterung in Japan an," Tower Semiconductor Pressemitteilung, towersemi.com. Der Plan zielt auf 300-mm-Siliziumphotonik-, Siliziumgermanium- und fortschrittliche optische Packaging-Kapazitäten ab, wobei die Produktionsbereitschaft für Track One für das vierte Quartal 2027 angestrebt wird.

Wettbewerbslandschaft
Der Markt für Siliziumphotonik-Bildgebungssysteme ist auf der Endproduktebene mäßig fragmentiert, während die Gießereiebene konzentrierter wird. GlobalFoundries Inc. übernahm Advanced Micro Foundry in Singapur im November 2025. Die Übernahme fügte seiner Fotonix-Plattform Fertigungsanlagen, geistiges Eigentum und mehr als 15 Jahre Erfahrung in der Siliziumphotonik-Fertigung hinzu. Tower Semiconductor Ltd. berichtete im Jahr 2025 von einem Umsatz mit Siliziumphotonik von über 200 Millionen USD. Es berichtete auch von Kundenverträgen in Höhe von 1,3 Milliarden USD für den Umsatz im Jahr 2027 und Vorauszahlungen für Kapazitätsreservierungen in Höhe von 290 Millionen USD.
Bildgebungsspezialisten konkurrieren durch kohärente Leistung und anwendungsspezifisches Produktdesign und nicht allein über den Preis. SiLC Technologies, Inc. hat im Jahr 2026 eine US-Patentanmeldung eingereicht, die einen erweiterten Bildgebungsbereich für FMCW-LiDAR für Fahrerassistenz- und Augmented-Reality-Anwendungen abdeckt. Siloton Limited nutzt eine durch geistiges Eigentum geschützte chipbasierte OCT-Plattform und verfolgt einen regulatorischen Zulassungsweg für sein handgehaltenes ophthalmisches System. Das Unternehmen demonstrierte im Juni 2026 kommerzielle PIC-basierte Netzhautbildgebung an einem menschlichen Probanden. Diese Schritte zeigen, dass Validierung, Packaging-Fähigkeit und verteidigungsfähiges Systemdesign die Wettbewerbspositionierung ebenso stark beeinflussen wie die Leistung des photonischen Chips.
Für den Markt für Siliziumphotonik-Bildgebungssysteme prägen Gießereientscheidungen die Produkt-Roadmaps, da Bildgebungsunternehmen ihre Designs an den Prozessregeln und dem Ausbeuteprofil jeder Plattform ausrichten müssen. Die Konzentration von geistigem Eigentum bei etablierten Halbleiter- und Kommunikationsunternehmen schafft Risiken für die Handlungsfreiheit kleinerer Entwickler. Die Wafer-Level-Testautomatisierung bleibt eine Chance für Lieferanten, die Charakterisierungszeit für Bildgebungs-PICs zu verkürzen. Wiederverwendbares photonisches Packaging kann wiederholte Faserausrichtungskosten über Produktlinien hinweg reduzieren.
Marktführer der Siliziumphotonik-Bildgebungssysteme
-
Intel Corporation
-
Hamamatsu Photonics K.K.
-
Lumentum Holdings Inc.
-
Coherent Corp.
-
SiLC Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Lightmatter, Inc. startete offiziell die Initiative Open Silicon Photonics for AI Systems als offiziellen Arbeitsbereich innerhalb des Open Compute Project und veröffentlichte ein 300-seitiges Architecture Vision White Paper zusammen mit 19 Gründungsmitgliedsunternehmen, darunter Celestica, Dell Technologies, Flex, Foxconn Interconnect Technology, Qualcomm und Quanta Cloud Technology.
- August 2026: OpenLight und Tower Semiconductor Ltd. kündigten die Verfügbarkeit von OpenLights photonischem Prozessdesign-Kit in Cadence-Tools für elektronisches Design-Automatisierung für Towers PH18DA InP-auf-Silizium-Photonikplattform an. Die Integration ermöglicht es auf Bildgebung ausgerichteten PIC-Designern, fortschrittliche Schaltkreise für 400G- und 1,6T-Anwendungen in branchenüblichen IC-Designumgebungen zu entwickeln, und beseitigt die EDA-Toolchain-Barriere, die bisher spezialisierte photonikspezifische Designabläufe erforderte.
- Juli 2026: Tower Semiconductor Ltd. kündigte eine zweigleisige Kapazitätserweiterung in Japan an und verpflichtete sich zu 3 Milliarden USD netto nach Zuschüssen, wobei Japans Ministerium für Wirtschaft, Handel und Industrie 1 Milliarde USD an staatlichen Subventionen bereitstellt. Die Erweiterung zielt auf 300-mm-Siliziumphotonik- und Siliziumgermanium-Kapazitäten in umgewidmeten Anlagen in den Präfekturen Toyama und Niigata ab, wobei Track One für das vierte Quartal 2027 die vollständige Produktionsbereitschaft anstrebt und das globale Angebot an bildgebungsgeeigneten Siliziumphotonik-Wafern vor der prognostizierten Nachfrage wesentlich erhöht.
- Juni 2026: Siloton Limited erfasste das erste Bild unterhalb der Netzhautoberfläche mit seinem Akepa photonischen chipbasierten OCT-System und etablierte damit die erste kommerzielle Demonstration von PIC-basierter Netzhautbildgebung an einem menschlichen Probanden. Das Unternehmen verfolgt die FDA-Zulassung und CE-Kennzeichnung für ein handgehaltenes ophthalmisches OCT-Gerät, das auf die Überwachung von feuchter AMD, diabetischer Makulopathie und anderen Netzhauterkrankungen abzielt.


Berichtsumfang des globalen Marktes für Siliziumphotonik-Bildgebungssysteme
Der Markt für Siliziumphotonik-Bildgebungssysteme umfasst Bildgebungslösungen, die Siliziumphotonik-Technologie zur Übertragung, Verarbeitung und Detektion optischer Signale auf siliziumbasierten integrierten Schaltkreisen nutzen. Diese Systeme unterstützen Hochgeschwindigkeits- und Hochauflösungs-Bildgebungsanwendungen in den Bereichen Gesundheitswesen, industrielle Inspektion, Unterhaltungselektronik und wissenschaftliche Forschung, indem sie kompakte Designs, geringeren Stromverbrauch und verbesserte Datenübertragungsfähigkeiten ermöglichen.
Der Bericht über den Markt für Siliziumphotonik-Bildgebungssysteme ist segmentiert nach Bildgebungstechnologie (Siliziumphotonik-LiDAR und 3D-Bildgebung, OCT, Interferometrische Bildgebung, Computationale und Holografische Bildgebung, Spektral- und Hyperspektralbildgebung sowie weitere Bildgebungstechnologien), Bildgebungsmodalität (2D-Bildgebung, 3D-Bildgebung und weitere Bildgebungsmodalitäten), Systemarchitektur (Vollständig integrierte photonische Imager, Photonische Chiplet- und Optische-Engine-Systeme, Hybride PIC-elektronische Bildgebungssysteme, Fasergebundene und modulbasierte Systeme sowie Freiraum- und Photonik-MEMS-Hybridsysteme), Anwendung (LiDAR und 3D-Sensorik, Biomedizin und Biowissenschaften, Industrielle Inspektion und Metrologie, Unterhaltungselektronik, Automobil, Luft- und Raumfahrt sowie Verteidigung, Wissenschaft und Forschung sowie weitere Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Siliziumphotonik-LiDAR / 3D-Bildgebung |
| OCT |
| Interferometrische Bildgebung |
| Computationale / Holografische Bildgebung |
| Spektral- / Hyperspektralbildgebung |
| Weitere Bildgebungstechnologien |
| 2D-Bildgebung |
| 3D-Bildgebung |
| Weitere Bildgebungsmodalitäten |
| Vollständig integrierte photonische Imager |
| Photonische Chiplet- und Optische-Engine-Systeme |
| Hybride PIC-elektronische Bildgebungssysteme |
| Fasergebundene und modulbasierte Systeme |
| Freiraum- und Photonik-MEMS-Hybridsysteme |
| LiDAR und 3D-Sensorik |
| Biomedizin und Biowissenschaften |
| Industrielle Inspektion und Metrologie |
| Unterhaltungselektronik |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Wissenschaft und Forschung |
| Weitere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Bildgebungstechnologie | Siliziumphotonik-LiDAR / 3D-Bildgebung | |
| OCT | ||
| Interferometrische Bildgebung | ||
| Computationale / Holografische Bildgebung | ||
| Spektral- / Hyperspektralbildgebung | ||
| Weitere Bildgebungstechnologien | ||
| Nach Bildgebungsmodalität | 2D-Bildgebung | |
| 3D-Bildgebung | ||
| Weitere Bildgebungsmodalitäten | ||
| Nach Systemarchitektur | Vollständig integrierte photonische Imager | |
| Photonische Chiplet- und Optische-Engine-Systeme | ||
| Hybride PIC-elektronische Bildgebungssysteme | ||
| Fasergebundene und modulbasierte Systeme | ||
| Freiraum- und Photonik-MEMS-Hybridsysteme | ||
| Nach Anwendung | LiDAR und 3D-Sensorik | |
| Biomedizin und Biowissenschaften | ||
| Industrielle Inspektion und Metrologie | ||
| Unterhaltungselektronik | ||
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Wissenschaft und Forschung | ||
| Weitere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Siliziumphotonik-Bildgebungssysteme?
Die Marktgröße für Siliziumphotonik-Bildgebungssysteme wird im Jahr 2026 auf 156,94 Millionen USD geschätzt und soll bis 2031 541,75 Millionen USD erreichen, bei einer CAGR von 28,12 %.
Was treibt die Nachfrage nach Siliziumphotonik-Bildgebungssystemen an?
Die Nachfrage wird durch die Einführung von FMCW-LiDAR, Übertragungseffekte aus der Fertigung optischer Verbindungen für künstliche Intelligenz, kompakte OCT und miniaturisierte Spektralbildgebung unterstützt.
Welche Bildgebungstechnologie hielt im Jahr 2025 den größten Anteil?
Siliziumphotonik-LiDAR und 3D-Bildgebung hielten im Jahr 2025 einen Anteil von 34,44 % am Umsatz nach Bildgebungstechnologie.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Der Automobilsektor wird bis 2031 voraussichtlich mit einer CAGR von 30,33 % wachsen, unterstützt durch Anforderungen an fortschrittliche Fahrerassistenz und die Einführung von FMCW-LiDAR.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 30,59 % wachsen, unterstützt durch Fertigungsinvestitionen in Japan, China und Südkorea.
Was ist die wichtigste Kostenherausforderung für Siliziumphotonik-Bildgebungssysteme?
Photonisches Packaging und spezialisierte optische Testausrüstung bleiben wesentliche Kostenherausforderungen, da die Faser-zu-Chip-Ausrichtung Submikrometer-Präzision erfordert.
Seite zuletzt aktualisiert am:



