
Tamaño y Participación del Mercado de Sistemas de Imágenes de Fotónica de Silicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 156.94 Millones de dólares |
| Tamaño del Mercado (2031) | 541.75 Millones de dólares |
| Growth Rate (2026 - 2031) | 28.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes de Fotónica de Silicio por Mordor Intelligence
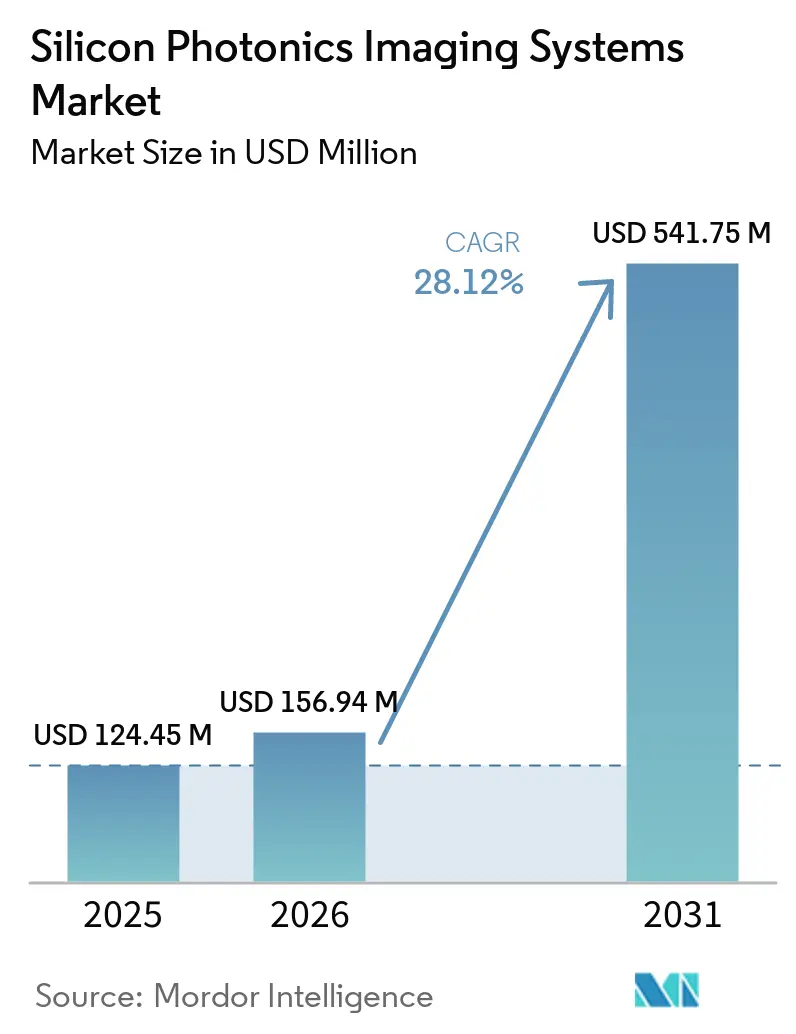
El tamaño del mercado de sistemas de imágenes de fotónica de silicio fue valorado en 124,45 millones de USD en 2025 y se estima que crecerá desde 156,94 millones de USD en 2026 hasta alcanzar 541,75 millones de USD en 2031, a una CAGR del 28,12% durante el período de pronóstico (2026-2031). El crecimiento se sustenta en capacidades de fabricación y diseño que avanzan a través de programas de interconexión óptica para centros de datos de inteligencia artificial. Dichos programas mejoran la capacidad de obleas, las herramientas de diseño fotónico, los fotodetectores de germanio, las guías de onda de nitruro de silicio y el empaquetado a nivel de oblea que los desarrolladores de sistemas de imágenes también pueden aprovechar. Esta infraestructura compartida puede acortar los ciclos de desarrollo de chips de imágenes y reducir la carga inicial del desarrollo de procesos avanzados. La detección coherente se está convirtiendo en una base técnica común para LiDAR, tomografía de coherencia óptica y sistemas holográficos, lo que favorece la reutilización del diseño entre aplicaciones. El costo de empaquetado, los requisitos de prueba, el rendimiento de fabricación y el acceso a la propiedad intelectual siguen siendo restricciones centrales para el mercado de sistemas de imágenes de fotónica de silicio.
Conclusiones Clave del Informe
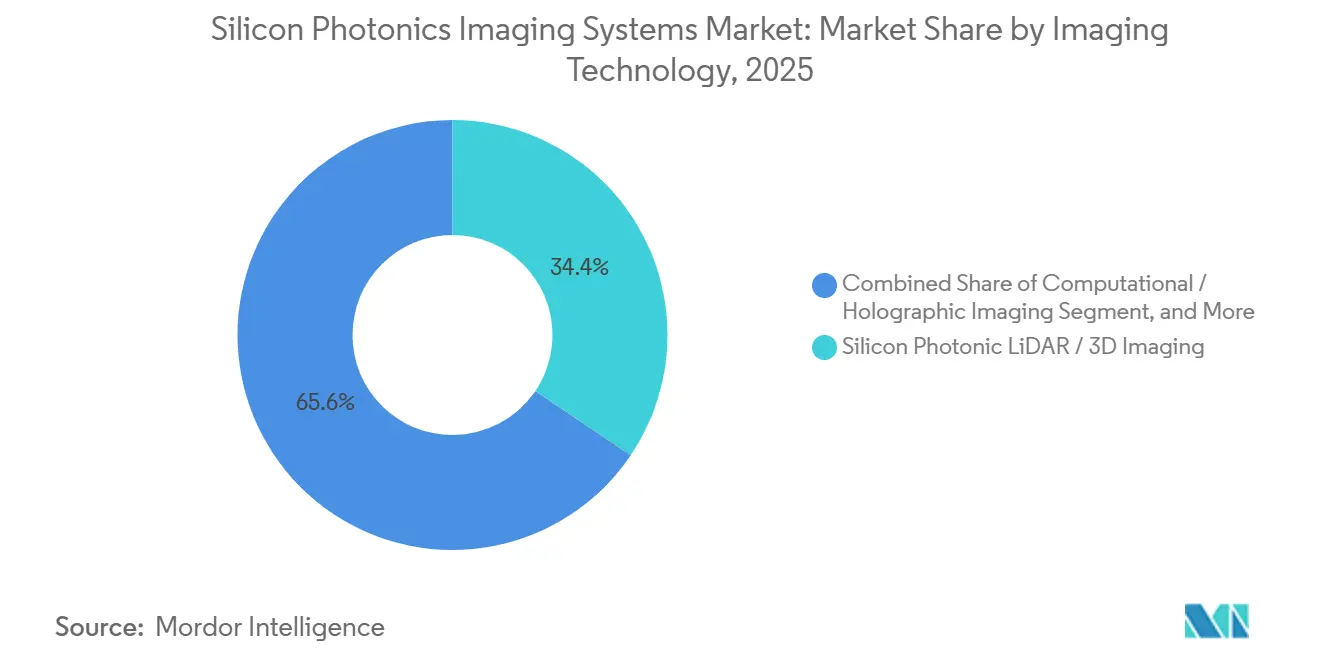
- Por tecnología de imágenes, el LiDAR Fotónico de Silicio e Imágenes 3D representó el 34,44% de la participación del mercado de sistemas de imágenes de fotónica de silicio en 2025, mientras que se proyecta que las Imágenes Computacionales y Holográficas se expandan a una CAGR del 29,67% hasta 2031.
- Por modalidad de imágenes, las Imágenes 3D representaron el 53,12% de los ingresos en 2025, mientras que se proyecta que las Imágenes 3D se expandan a una CAGR del 30,16% hasta 2031.
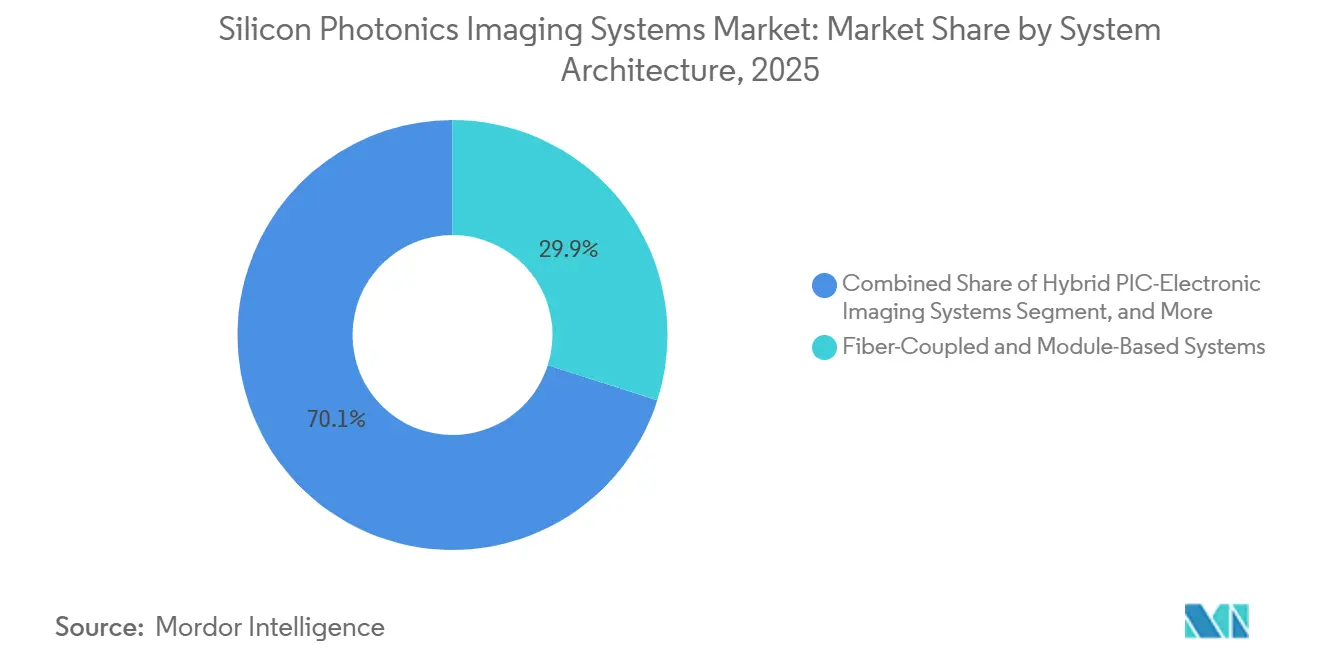
- Por arquitectura del sistema, los Sistemas Acoplados por Fibra y Basados en Módulos mantuvieron el 29,91% de los ingresos en 2025, mientras que se proyecta que los Sistemas de Chiplets Fotónicos y Motores Ópticos se expandan a una CAGR del 29,56% hasta 2031.
- Por aplicación, LiDAR y Detección 3D mantuvieron el 32,21% de los ingresos en 2025, mientras que se proyecta que el sector Automotriz se expanda a una CAGR del 30,33% hasta 2031.
- Por geografía, América del Norte mantuvo el 38,81% del mercado de sistemas de imágenes de fotónica de silicio en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 30,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes de Fotónica de Silicio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de LiDAR FMCW de Estado Sólido en Sistemas Avanzados de Asistencia al Conductor | +6.5% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Efecto Secundario de las Interconexiones Fotónicas para IA y Computación de Alto Rendimiento | +5.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Tomografía de Coherencia Óptica Compacta y Diagnósticos en el Punto de Atención | +4% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de Instrumentos de Imágenes Espectrales e Hiperespectrales | +3.2% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modelos de Implementación de Autodiagnóstico por Imágenes y Monitoreo Retinal Distribuido | +2.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Empaquetado Fotónico Reutilizable en Plataformas de Imágenes y Detección | +1.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de LiDAR FMCW de Estado Sólido en Sistemas Avanzados de Asistencia al Conductor
El mercado de sistemas de imágenes de fotónica de silicio se beneficia del cambio desde la detección por tiempo de vuelo hacia el LiDAR de onda continua modulada en frecuencia, lo que establece un papel técnico claro para la fotónica de silicio. La detección coherente FMCW reduce la interferencia de la luz ambiental y captura el rango y la velocidad a partir de la señal óptica. Un estudio de 2025 reportó rangos de medición de LiDAR FMCW fotónico integrado de hasta 300 m, resolución a escala centimétrica y precisión angular inferior a 0,1 grados. El mismo trabajo identificó requisitos automotrices, incluida la medición de velocidad de hasta 140 km/h a 200 m y tasas de actualización de 30 Hz. Scantinel Photonics reportó una mejora de 20 dB en la relación señal-ruido por píxel y una reducción de diez veces en el consumo de energía del LiDAR para su chip escáner-detector basado en CMOS en 2024. Un motor de medición de rango fotónico de silicio de 2025 también demostró operación a 200 m con amplificación de señal multicanal adecuada para los requisitos de empaquetado de LiDAR automotriz.
Efecto Secundario de las Interconexiones Fotónicas para IA y Computación de Alto Rendimiento
El mercado de sistemas de imágenes de fotónica de silicio se beneficia a medida que la inversión en centros de datos de inteligencia artificial mejora los procesos de fotónica de silicio que los desarrolladores de sistemas de imágenes pueden utilizar. Ayar Labs recaudó 500 millones de USD en marzo de 2026 para ampliar la producción de alto volumen y la capacidad de prueba de chiplets de motores ópticos co-empaquetados. El programa se centra en la alineación activa, la automatización de pruebas a nivel de oblea y el rendimiento de fotodetectores de germanio sobre silicio. Estos son los mismos componentes básicos utilizados en muchos sistemas de imágenes coherentes. Nature Electronics señaló que las plataformas de óptica co-empaquetada y de imágenes comparten moduladores, fotorreceptores balanceados y multiplexores de longitud de onda. Tower Semiconductor reportó más de 200 millones de USD en ingresos por fotónica de silicio en 2025 y declaró que apunta a un mayor crecimiento en 2026, añadiendo escala a la base de fabricación disponible para el mercado de sistemas de imágenes de fotónica de silicio.
Demanda de Tomografía de Coherencia Óptica Compacta y Diagnósticos en el Punto de Atención
El mercado de sistemas de imágenes de fotónica de silicio se beneficia a medida que la tomografía de coherencia óptica avanza más allá de los grandes sistemas hospitalarios hacia equipos de diagnóstico compactos. Los sistemas convencionales han tenido precios desde 50.000 USD hasta más de 200.000 USD, lo que ha limitado el acceso en entornos comunitarios. Siloton capturó una imagen retinal subsuperficial utilizando un chip fotónico en junio de 2026, demostrando que la OCT basada en chips puede producir imágenes clínicamente relevantes fuera de un entorno de laboratorio. Su chip Akepa combina más de 300 componentes ópticos y electrónicos en un paquete más pequeño que una moneda de veinticinco centavos. La plataforma apunta al monitoreo de la degeneración macular asociada a la edad húmeda, el edema macular diabético y la oclusión de la vena retinal. Un proyecto de Horizon Europe también reportó una plataforma de detección de nitruro de silicio para OCT, citometría de flujo y detección de fluorescencia, logrando una eficiencia de acoplamiento de hasta el 93%.
Empaquetado Fotónico Reutilizable en Plataformas de Imágenes y Detección
El mercado de sistemas de imágenes de fotónica de silicio podría beneficiarse a medida que los enfoques de empaquetado reutilizable podrían reducir el trabajo de alineación repetido en líneas de productos de imágenes y detección. La principal oportunidad radica en estandarizar el acoplamiento de fibra, las interfaces ópticas y los métodos de prueba en conjuntos fotónicos relacionados. La hoja de ruta del IEEE identifica el empaquetado fotónico como una parte importante del costo total de los productos basados en circuitos integrados fotónicos. También informa que la alineación activa de fibra a chip puede tomar de 30 a 60 segundos por fibra en los flujos de producción existentes. Las arquitecturas de empaquetado comunes permitirían una base de volumen mayor para respaldar el desarrollo de herramientas y procesos. Esta necesidad es relevante para el mercado de sistemas de imágenes de fotónica de silicio porque los costos del sistema siguen estrechamente vinculados al rendimiento del empaquetado y al tiempo de ensamblaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Empaquetado Fotónico y Equipos de Prueba Especializados | -2.8% | Global | Corto plazo (≤ 2 años) |
| Bajo Rendimiento y Fabricación de Volumen Limitado para la Integración Heterogénea | -1.8% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Validación Clínica y Regulatoria de Arquitecturas de Imágenes Basadas en Chips | -1.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Calibración Específica por Longitud de Onda y Deriva Térmica en Sistemas de Campo | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Empaquetado Fotónico y Equipos de Prueba Especializados
El mercado de sistemas de imágenes de fotónica de silicio enfrenta una restricción debido a los costos de empaquetado persistentes. El empaquetado electrónico utiliza colocación pasiva, mientras que el acoplamiento de fibra a chip requiere alineación activa con precisión submicrónica. La Hoja de Ruta de Integración Heterogénea del IEEE reportó tiempos de alineación de 30 a 60 segundos por fibra. También identificó los costos de empaquetado de circuitos integrados fotónicos como significativamente más altos que los del empaquetado electrónico convencional.[1]IEEE Electronics Packaging Society, "Heterogeneous Integration Roadmap, Chapter 9, Photonics, 2025 Edition," IEEE Heterogeneous Integration Roadmap, ieee.org. Los chips de imágenes necesitan pruebas ópticas para la coherencia de fase, la pérdida de inserción en guías de onda y la responsividad del fotodetector, lo que aumenta las necesidades de equipos y el tiempo de prueba. Las especificaciones emergentes del IEEE y la Hoja de Ruta Internacional de Sistemas Fotónicos Integrados pueden orientar la pérdida de acoplamiento y la tolerancia de alineación, pero aún no se ha establecido una certificación comercial específica para imágenes.
Bajo Rendimiento y Fabricación de Volumen Limitado para la Integración Heterogénea
El mercado de sistemas de imágenes de fotónica de silicio enfrenta una restricción de fabricación debido a la integración heterogénea de guías de onda de silicio con materiales como medios de ganancia III-V, niobato de litio en película delgada y fotodetectores de germanio. La combinación amplía la cobertura de longitud de onda y puede mejorar la sensibilidad de coherencia, pero cada interfaz de unión puede reducir el rendimiento. Un artículo de investigación de mayo de 2026 reportó un rendimiento de impresión por microtransferencia superior al 95% y una precisión de alineación de 3 sigma inferior a 500 nm en una plataforma de fotónica de silicio de 200 mm. El resultado se mantiene en una etapa de investigación y producción de bajo volumen. Una revisión de 2025 encontró que agregar capas de materiales no silíceos agrava las pérdidas de rendimiento en toda la pila de procesos. La hoja de ruta del IEEE también identificó los defectos de unión de obleas y el adelgazamiento de obleas como fuentes de desafíos de confiabilidad de los fotodetectores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Imágenes: Las Modalidades Coherentes Configuran la Combinación Tecnológica
El LiDAR Fotónico de Silicio e Imágenes 3D representó el 34,44% de los ingresos por tecnología de imágenes en 2025, la mayor participación en el mercado de sistemas de imágenes de fotónica de silicio. Su papel refleja su uso en la detección coherente FMCW para vehículos autónomos, inspección robótica y seguridad perimetral. Se proyecta que las Imágenes Computacionales y Holográficas se expandan a una CAGR del 29,67% hasta 2031. Un estudio de Nature Communications de 2025 demostró holografía generada por computadora con operador neuronal con síntesis 4K en 0,16 segundos por fotograma en un rango de profundidad de 30 mm. Las metasuperficies integradas pueden dar forma y enfocar la luz sobre los circuitos fotónicos de silicio, reduciendo la necesidad de conjuntos externos de conformación de haz. Estas capacidades respaldan sistemas coherentes compactos para realidad aumentada, imágenes científicas y detección de seguridad.
Dentro del mercado de sistemas de imágenes de fotónica de silicio, la tomografía de coherencia óptica y las imágenes interferométricas forman el segundo grupo tecnológico más grande en el análisis suministrado. La adopción biomédica está respaldada por el avance hacia sistemas basados en chips, incluido el hito de imágenes retinales de Siloton en junio de 2026. Las imágenes espectrales e hiperespectrales están ganando uso en el análisis en línea farmacéutico y el monitoreo de seguridad alimentaria. Los espectrómetros a escala de chip con resolución inferior a 2 nm pueden respaldar implementaciones integradas que las cámaras de escaneo más grandes no pueden abordar. Otras tecnologías de imágenes incluyen la espectroscopía de peine dual y la detección fotónica cuántica para metrología científica y trabajo de defensa. En toda la combinación tecnológica, la detección coherente proporciona sensibilidad y rechazo de luz ambiental que los sistemas de detección directa no pueden proporcionar con una complejidad de chip equivalente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Modalidad de Imágenes: Las Imágenes 3D Lideran la Combinación de Modalidades
Las Imágenes 3D representaron el 53,12% de los ingresos por modalidad en 2025, otorgándoles la participación líder en el mercado de sistemas de imágenes de fotónica de silicio, y se espera que crezcan con una CAGR del 30,16% durante el período de pronóstico. La detección de profundidad se beneficia del bajo ruido de fase, el control de longitud de onda y la densidad de integración de los circuitos integrados fotónicos. Los sensores de imagen CMOS convencionales pueden atender muchas aplicaciones de imágenes de intensidad 2D a un costo menor. Un artículo de Nature de 2026 describió un sensor 4D coherente a gran escala con emisores de matriz de fase óptica y receptores coherentes de plano focal. La plataforma mapeó la profundidad en tiempo real y midió la velocidad para cada píxel.[2]Nature Publishing Group, "A Large-Scale Coherent 4D Imaging Sensor," Nature, nature.com. La producción y adopción de LiDAR FMCW en realidad aumentada y robótica quirúrgica puede respaldar aún más la demanda de imágenes 3D hasta 2031.
Dentro del mercado de sistemas de imágenes de fotónica de silicio, las Imágenes 2D siguen siendo relevantes para sensores espectroscópicos de consumo, lectores industriales de códigos de barras y cámaras científicas de laboratorio. Se espera que su participación disminuya a medida que caiga el costo de la capacidad 3D. Otras modalidades incluyen imágenes 4D, imágenes polarimétrica y imágenes multiespectrales. Estos modos son estratégicamente importantes en la detección de defensa, el monitoreo climático y el diagnóstico biomédico porque capturan múltiples formas de información. Una demostración de CLEO 2025 logró una resolución axial de 16,23 µm con un sistema OCT de fuente barrida basado en silicio y un interferómetro auxiliar de sílice.
Por Arquitectura del Sistema: Los Sistemas de Módulos Lideran Mientras los Chiplets Avanzan
Los Sistemas Acoplados por Fibra y Basados en Módulos mantuvieron el 29,91% de los ingresos por arquitectura del sistema en 2025. Su posición refleja el control que proporcionan sobre la gestión térmica, la calibración de longitud de onda y el acoplamiento de fibra. Los sistemas modulares pueden ofrecer una operación de campo más confiable cuando las temperaturas ambientes superan los límites de estabilización en el chip. En todo el mercado de sistemas de imágenes de fotónica de silicio, la mayoría de los sistemas de LiDAR fotónico de silicio y OCT implementados retienen el acoplamiento de fibra como una elección de confiabilidad y mantenibilidad. Un estudio de empaquetado de 2026 reportó que las matrices de fibra monomodo estándar utilizan pasos de al menos 127 µm. Este límite restringe la densidad a 8 fibras por milímetro y crea una restricción que los diseños de chiplets buscan abordar.
Se proyecta que los Sistemas de Chiplets Fotónicos y Motores Ópticos se expandan a una CAGR del 29,56% hasta 2031. Esta es la tasa de crecimiento más rápida entre las categorías de arquitectura del mercado de sistemas de imágenes de fotónica de silicio. El enfoque separa la optimización del dado fotónico del procesamiento electrónico de señales. OpenLight y Tower Semiconductor ampliaron su ecosistema PH18DA en agosto de 2026, permitiendo el diseño de circuitos en herramientas de Cadence para plataformas de InP sobre silicio. Los Sistemas de Imágenes Fotónicas Totalmente Integrados siguen siendo adecuados para usos de defensa y científicos de alto margen donde las pérdidas de rendimiento pueden absorberse. Los sistemas híbridos de circuitos integrados fotónicos-electrónicos y los sistemas fotónicos-MEMS de espacio libre ocupan otras posiciones en las aplicaciones actuales de OCT, hiperespectrales, científicas y de defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: LiDAR Lidera y el Sector Automotriz Crece Más Rápido
LiDAR y Detección 3D mantuvieron el 32,21% de los ingresos por aplicación en 2025. El LiDAR coherente utiliza circuitos sensibles a la fase, fotodetectores balanceados de bajo ruido y control de longitud de onda que la fotónica de silicio puede integrar. Biomédica y Ciencias de la Vida es el segundo grupo de aplicaciones más grande en el análisis suministrado. Incluye OCT oftálmica y cardíaca, citometría de flujo y sistemas de diagnóstico por imágenes emergentes. La Inspección Industrial y Metrología utiliza módulos de OCT fotónico e hiperespectrales para la medición de superficies sin contacto y la verificación del recubrimiento de tabletas. Estos usuarios valoran la coherencia espacial y la trazabilidad de las mediciones de acuerdo con los requisitos de ISO/IEC 17025.
Se proyecta que el sector automotriz se expanda a una CAGR del 30,33% hasta 2031. Los protocolos Euro NCAP 2025 y los estándares de rendimiento de frenado de emergencia automatizado de los Estados Unidos respaldan la demanda de capacidades más sólidas de asistencia al conductor. El LiDAR FMCW puede soportar detección a 300 m, resolución a nivel centimétrico, extracción de velocidad y operación a 30 Hz. La electrónica de consumo impulsa la demanda a través del reconocimiento biométrico y la detección de profundidad para realidad aumentada. Las aplicaciones aeroespaciales y de defensa incluyen síntesis de apertura óptica e inteligencia espectral. La investigación científica, el monitoreo ambiental, la teledetección agrícola y la seguridad minera amplían aún más el mercado direccionable para los sistemas de imágenes de fotónica de silicio.
Análisis Geográfico
América del Norte representó el 38,81% de los ingresos globales en 2025, la participación líder del mercado de sistemas de imágenes de fotónica de silicio por geografía. La región combina empresas de hardware de inteligencia artificial, fundiciones fotónicas y adquisiciones de defensa para sistemas de detección. Cuatro de cada cinco empresas globales con ingresos confirmados por óptica co-empaquetada a mediados de 2026 tenían sede en los Estados Unidos, según el análisis suministrado. Los acuerdos de NVIDIA en marzo de 2026 con Lumentum y Coherent incluyeron inversiones de 2.000 millones de USD en cada empresa.
El mercado de sistemas de imágenes de fotónica de silicio en Europa está construyendo una base regional a través de la inversión público-privada y las fortalezas establecidas en fotónica médica e investigación de detección automotriz. PhotonixFAB está desarrollando una cadena de suministro europea para fotónica de SOI y nitruro de silicio con capacidades de integración heterogénea. El proyecto STARLight liderado por STMicroelectronics tiene como objetivo establecer una línea de fotónica de silicio de 300 mm de alto volumen para 2028. El Reino Unido contribuye a través del trabajo de OCT basado en chips de Siloton, mientras que Francia apoya el desarrollo de circuitos integrados fotónicos de grado de imágenes a través de CEA-Leti y la línea piloto PIXEurope.
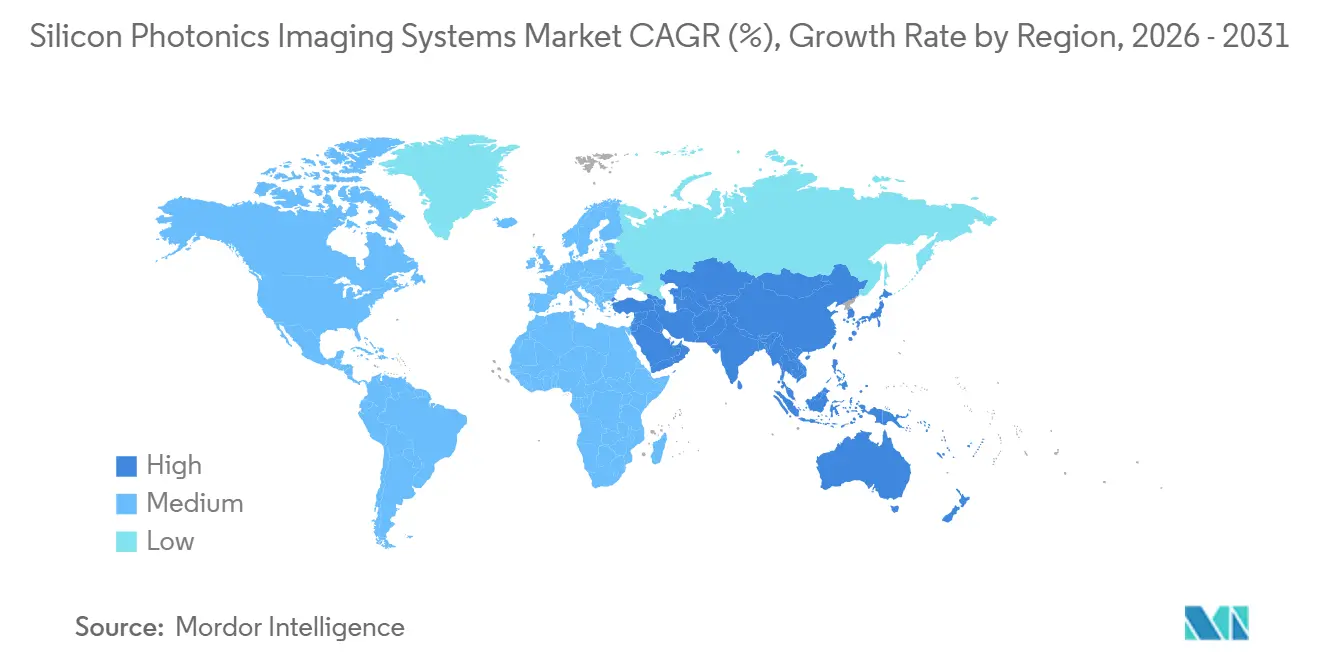
Se proyecta que Asia-Pacífico se expanda a una CAGR del 30,59% hasta 2031, la tasa regional más rápida en el mercado de sistemas de imágenes de fotónica de silicio. Japón es central en esta expansión a través de la inversión en fabricación y la política de fotónica. Tower Semiconductor anunció una expansión en Japón en julio de 2026 con 3.000 millones de USD en inversión neta de subvenciones y 1.000 millones de USD en subvenciones del Ministerio de Economía, Comercio e Industria.[3]Tower Semiconductor, "Tower Semiconductor with METI Support Announces Strategic Capacity Expansion in Japan," Tower Semiconductor Press Release, towersemi.com. El plan apunta a capacidad de fotónica de silicio de 300 mm, silicio-germanio y empaquetado óptico avanzado, con preparación para la producción en la primera pista prevista para el cuarto trimestre de 2027.

Panorama Competitivo
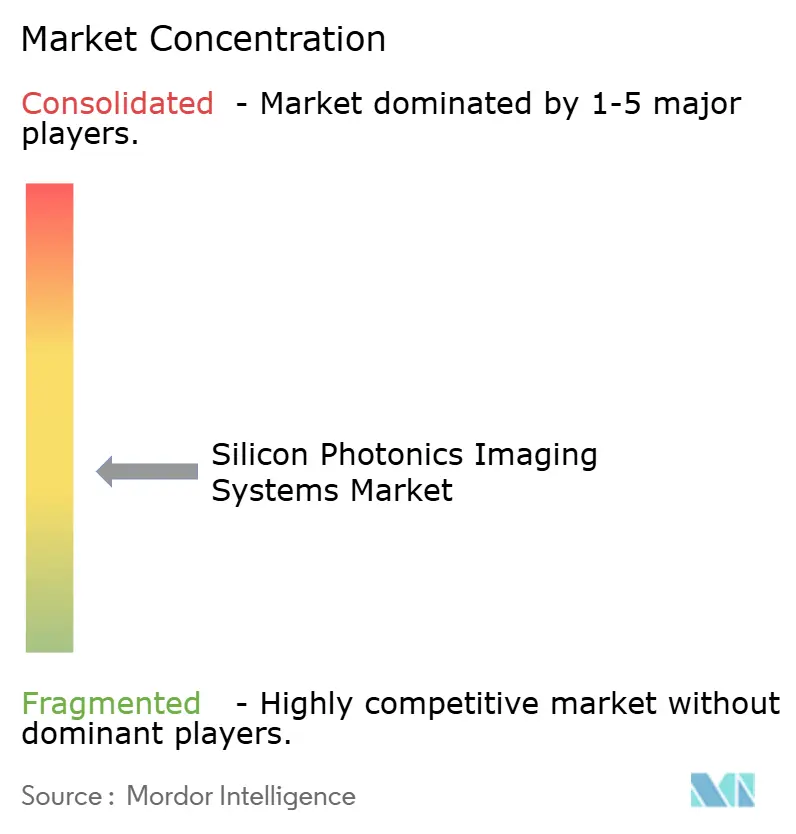
El mercado de sistemas de imágenes de fotónica de silicio está moderadamente fragmentado en la capa de producto final, mientras que la capa de fundición se está volviendo más concentrada. GlobalFoundries adquirió Advanced Micro Foundry en Singapur en noviembre de 2025. La adquisición añadió activos de fabricación, propiedad intelectual y más de 15 años de experiencia en fabricación de fotónica de silicio a su plataforma Fotonix. Tower Semiconductor reportó ingresos por fotónica de silicio superiores a 200 millones de USD en 2025. También reportó 1.300 millones de USD en contratos con clientes para ingresos de 2027 y 290 millones de USD en pagos anticipados de reserva de capacidad.
Los especialistas en imágenes compiten a través del rendimiento coherente y el diseño de productos específicos para cada aplicación, en lugar de solo el precio. SiLC Technologies presentó en 2026 una solicitud de patente en los Estados Unidos que cubre un rango de imágenes ampliado para LiDAR FMCW para aplicaciones de asistencia al conductor y realidad aumentada. Siloton utiliza una plataforma de OCT basada en chips protegida por propiedad intelectual y está siguiendo una vía regulatoria para su sistema oftálmico portátil. La empresa demostró imágenes retinales comerciales basadas en circuitos integrados fotónicos en un sujeto humano en junio de 2026. Estos movimientos muestran que la validación, la capacidad de empaquetado y el diseño de sistemas defendible afectan el posicionamiento competitivo tanto como el rendimiento del chip fotónico.
Para el mercado de sistemas de imágenes de fotónica de silicio, las elecciones de fundición dan forma a las hojas de ruta de productos porque las empresas de imágenes deben diseñar en torno a las reglas de proceso y el perfil de rendimiento de cada plataforma. La concentración de propiedad intelectual entre empresas establecidas de semiconductores y comunicaciones crea riesgos de libertad de operación para los desarrolladores más pequeños. La automatización de pruebas a nivel de oblea sigue siendo una oportunidad para que los proveedores acorten el tiempo de caracterización de los circuitos integrados fotónicos de imágenes. El empaquetado fotónico reutilizable puede reducir los costos repetidos de alineación de fibra en las líneas de productos.
Líderes de la Industria de Sistemas de Imágenes de Fotónica de Silicio
Intel Corporation
Hamamatsu Photonics K.K.
Lumentum Holdings Inc.
Coherent Corp.
SiLC Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Lightmatter, Inc. lanzó formalmente la iniciativa Open Silicon Photonics for AI Systems como una corriente de trabajo oficial dentro del Open Compute Project, publicando un documento de visión de arquitectura de 300 páginas junto con 19 empresas miembros fundadoras, incluidas Celestica, Dell Technologies, Flex, Foxconn Interconnect Technology, Qualcomm y Quanta Cloud Technology.
- Agosto de 2026: OpenLight y Tower Semiconductor anunciaron la disponibilidad del kit de diseño de proceso fotónico de OpenLight dentro de las herramientas de automatización de diseño electrónico de Cadence para la plataforma de fotónica de InP sobre silicio PH18DA de Tower. La integración permite a los diseñadores de circuitos integrados fotónicos enfocados en imágenes desarrollar circuitos avanzados para aplicaciones de 400G y 1,6T dentro de entornos de diseño de circuitos integrados estándar de la industria, eliminando la barrera de la cadena de herramientas de automatización de diseño electrónico que había requerido flujos de diseño específicos para fotónica.
- Julio de 2026: Tower Semiconductor anunció una expansión de capacidad de doble vía en Japón, comprometiendo 3.000 millones de USD netos de subvenciones con el Ministerio de Economía, Comercio e Industria de Japón proporcionando 1.000 millones de USD en subsidios gubernamentales. La expansión apunta a capacidad de fotónica de silicio de 300 mm y silicio-germanio en instalaciones reconvertidas en las prefecturas de Toyama y Niigata, con el cuarto trimestre de 2027 como objetivo para la preparación de producción completa en la primera pista, aumentando materialmente la oferta global de obleas de fotónica de silicio de grado de imágenes antes de la demanda prevista.
- Junio de 2026: Siloton Limited capturó la primera imagen retinal subsuperficial utilizando su sistema de OCT basado en el chip fotónico Akepa, estableciendo la primera demostración comercial de imágenes retinales basadas en circuitos integrados fotónicos en un sujeto humano. La empresa está siguiendo la aprobación de la FDA y el marcado CE para un dispositivo de OCT oftálmico portátil dirigido al monitoreo de la degeneración macular asociada a la edad húmeda, el edema macular diabético y otras enfermedades retinales.


Alcance del Informe Global del Mercado de Sistemas de Imágenes de Fotónica de Silicio
El Mercado de Sistemas de Imágenes de Fotónica de Silicio abarca soluciones de imágenes que utilizan tecnología de fotónica de silicio para transmitir, procesar y detectar señales ópticas en circuitos integrados basados en silicio. Estos sistemas respaldan aplicaciones de imágenes de alta velocidad y alta resolución en atención médica, inspección industrial, electrónica de consumo e investigación científica, al permitir diseños compactos, menor consumo de energía y capacidades mejoradas de transmisión de datos.
El Informe del Mercado de Sistemas de Imágenes de Fotónica de Silicio está segmentado por Tecnología de Imágenes (LiDAR Fotónico de Silicio e Imágenes 3D, OCT, Imágenes Interferométricas, Imágenes Computacionales y Holográficas, Imágenes Espectrales e Hiperespectrales, y Otras Tecnologías de Imágenes), Modalidad de Imágenes (Imágenes 2D, Imágenes 3D, y Otras Modalidades de Imágenes), Arquitectura del Sistema (Sistemas de Imágenes Fotónicas Totalmente Integrados, Sistemas de Chiplets Fotónicos y Motores Ópticos, Sistemas Híbridos de Circuitos Integrados Fotónicos-Electrónicos, Sistemas Acoplados por Fibra y Basados en Módulos, y Sistemas Híbridos de Espacio Libre y Fotónicos-MEMS), Aplicación (LiDAR y Detección 3D, Biomédica y Ciencias de la Vida, Inspección Industrial y Metrología, Electrónica de Consumo, Automotriz, Aeroespacial y Defensa, Científica e Investigación, y Otras Aplicaciones), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| LiDAR Fotónico de Silicio / Imágenes 3D |
| OCT |
| Imágenes Interferométricas |
| Imágenes Computacionales / Holográficas |
| Imágenes Espectrales / Hiperespectrales |
| Otras Tecnologías de Imágenes |
| Imágenes 2D |
| Imágenes 3D |
| Otras Modalidades de Imágenes |
| Sistemas de Imágenes Fotónicas Totalmente Integrados |
| Sistemas de Chiplets Fotónicos y Motores Ópticos |
| Sistemas Híbridos de Circuitos Integrados Fotónicos-Electrónicos |
| Sistemas Acoplados por Fibra y Basados en Módulos |
| Sistemas Híbridos de Espacio Libre y Fotónicos-MEMS |
| LiDAR y Detección 3D |
| Biomédica y Ciencias de la Vida |
| Inspección Industrial y Metrología |
| Electrónica de Consumo |
| Automotriz |
| Aeroespacial y Defensa |
| Científica e Investigación |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tecnología de Imágenes | LiDAR Fotónico de Silicio / Imágenes 3D | |
| OCT | ||
| Imágenes Interferométricas | ||
| Imágenes Computacionales / Holográficas | ||
| Imágenes Espectrales / Hiperespectrales | ||
| Otras Tecnologías de Imágenes | ||
| Por Modalidad de Imágenes | Imágenes 2D | |
| Imágenes 3D | ||
| Otras Modalidades de Imágenes | ||
| Por Arquitectura del Sistema | Sistemas de Imágenes Fotónicas Totalmente Integrados | |
| Sistemas de Chiplets Fotónicos y Motores Ópticos | ||
| Sistemas Híbridos de Circuitos Integrados Fotónicos-Electrónicos | ||
| Sistemas Acoplados por Fibra y Basados en Módulos | ||
| Sistemas Híbridos de Espacio Libre y Fotónicos-MEMS | ||
| Por Aplicación | LiDAR y Detección 3D | |
| Biomédica y Ciencias de la Vida | ||
| Inspección Industrial y Metrología | ||
| Electrónica de Consumo | ||
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Científica e Investigación | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes de fotónica de silicio?
El tamaño del mercado de sistemas de imágenes de fotónica de silicio se estima en 156,94 millones de USD en 2026 y se prevé que alcance 541,75 millones de USD en 2031, a una CAGR del 28,12%.
¿Qué está impulsando la demanda de sistemas de imágenes de fotónica de silicio?
La demanda está respaldada por la adopción de LiDAR FMCW, el efecto secundario de la fabricación de interconexiones ópticas para inteligencia artificial, la OCT compacta y las imágenes espectrales miniaturizadas.
¿Qué tecnología de imágenes tuvo la mayor participación en 2025?
El LiDAR Fotónico de Silicio e Imágenes 3D mantuvo el 34,44% de los ingresos por tecnología de imágenes en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el sector Automotriz se expanda a una CAGR del 30,33% hasta 2031, respaldado por los requisitos de asistencia avanzada al conductor y la adopción de LiDAR FMCW.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 30,59% hasta 2031, respaldado por la inversión en fabricación en Japón, China y Corea del Sur.
¿Cuál es el principal desafío de costos para los sistemas de imágenes fotónicas de silicio?
El empaquetado fotónico y los equipos de prueba óptica especializados siguen siendo los principales desafíos de costos porque la alineación de fibra a chip requiere precisión submicrónica.
Última actualización de la página el:



