
Tamanho e Participação do Mercado de Sistemas de Imagem em Fotônica de Silício
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 156.94 Milhões de dólares |
| Tamanho do Mercado (2031) | 541.75 Milhões de dólares |
| Growth Rate (2026 - 2031) | 28.12 % |
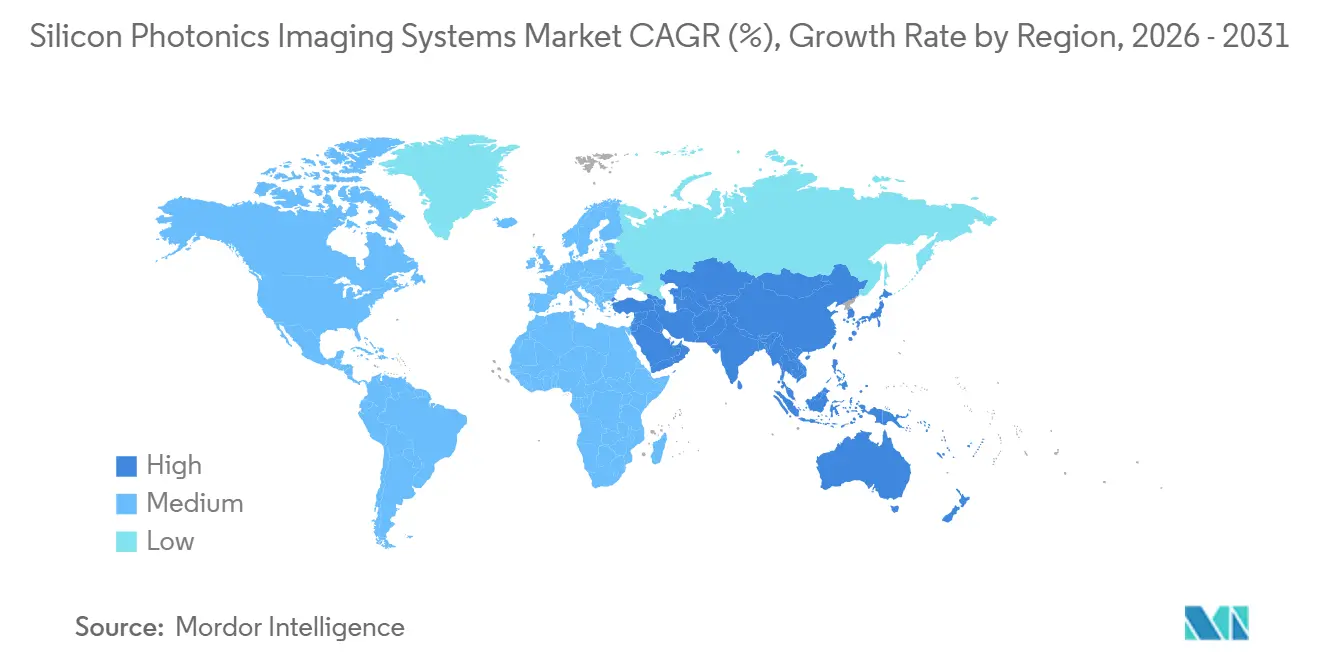
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
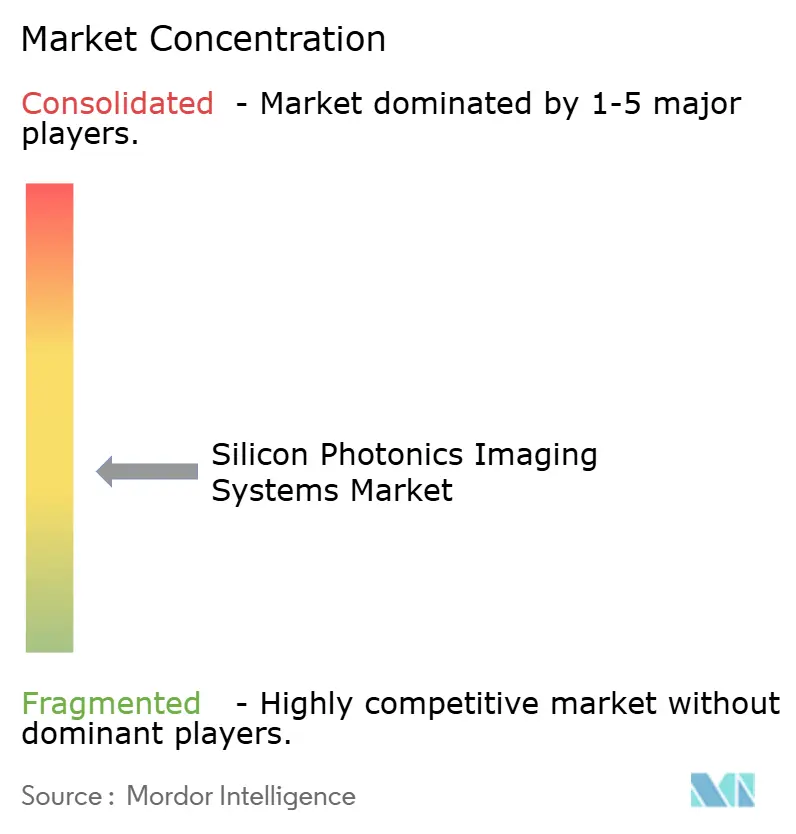
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Imagem em Fotônica de Silício por Mordor Intelligence
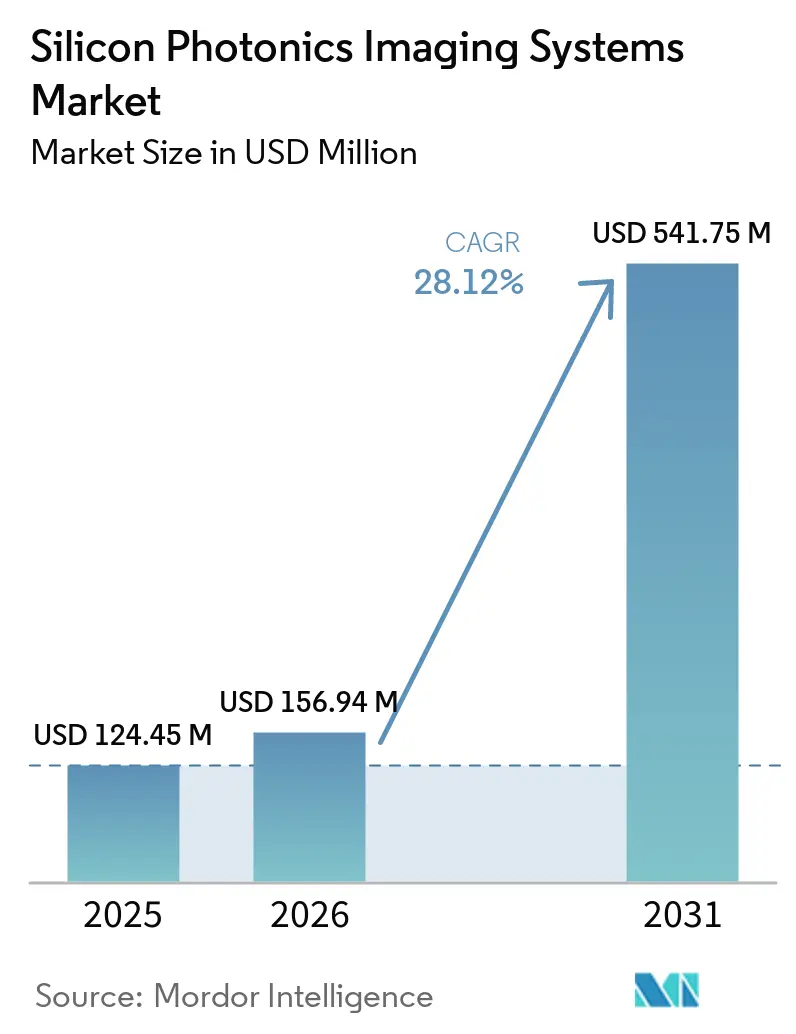
O tamanho do mercado de sistemas de imagem em fotônica de silício foi avaliado em 124,45 milhões de USD em 2025 e estima-se que cresça de 156,94 milhões de USD em 2026 para atingir 541,75 milhões de USD até 2031, a um CAGR de 28,12% durante o período de previsão (2026-2031). O crescimento está fundamentado em capacidades de fabricação e design que avançam por meio de programas de interconexão óptica para centros de dados de inteligência artificial. Esses programas melhoram a capacidade de wafer, ferramentas de design fotônico, fotodetectores de germânio, guias de onda de nitreto de silício e embalagem em nível de wafer que os desenvolvedores de imagem também podem utilizar. Essa infraestrutura compartilhada pode encurtar os ciclos de desenvolvimento de chips de imagem e reduzir o ônus inicial do desenvolvimento de processos avançados. A detecção coerente está se tornando uma base técnica comum para LiDAR, tomografia de coerência óptica e sistemas holográficos, o que apoia a reutilização de design entre aplicações. O custo de embalagem, os requisitos de teste, o rendimento de fabricação e o acesso à propriedade intelectual permanecem como restrições centrais para o mercado de sistemas de imagem em fotônica de silício.
Principais Conclusões do Relatório
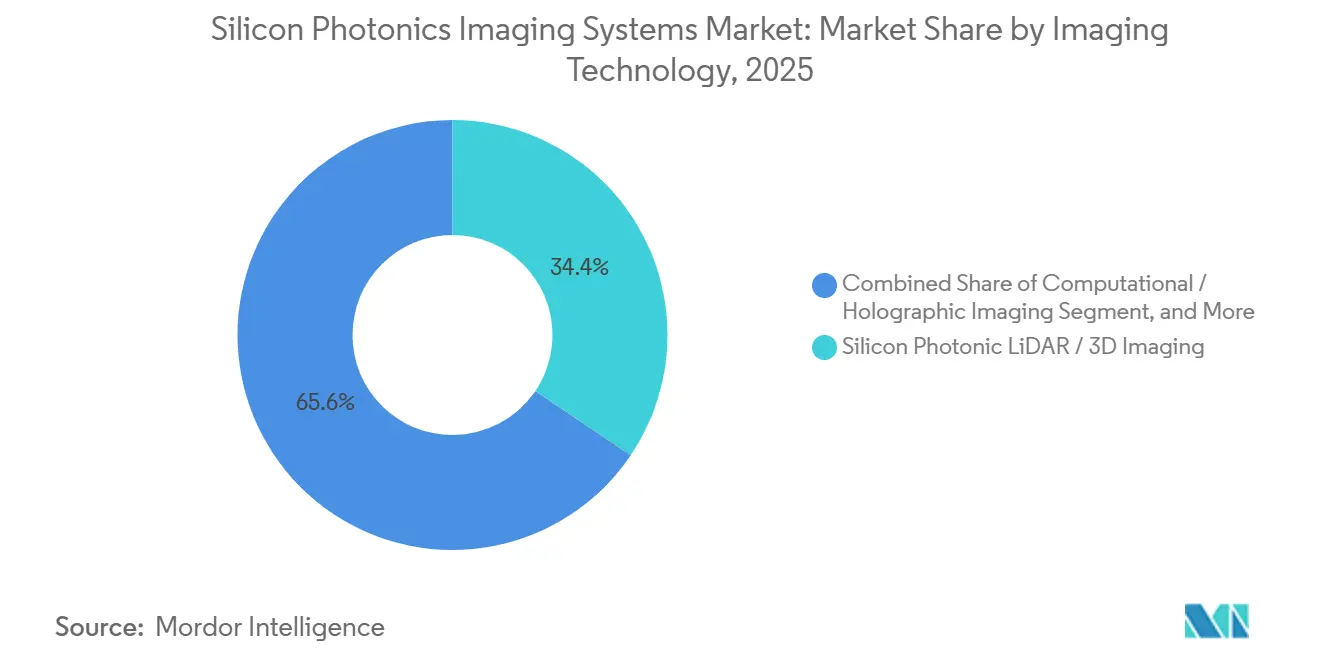
- Por tecnologia de imagem, o LiDAR Fotônico de Silício e Imagem 3D representou 34,44% da participação do mercado de sistemas de imagem em fotônica de silício em 2025, enquanto a Imagem Computacional e Holográfica deve expandir a um CAGR de 29,67% até 2031.
- Por modalidade de imagem, a Imagem 3D representou 53,12% da receita em 2025, enquanto a Imagem 3D deve expandir a um CAGR de 30,16% até 2031.
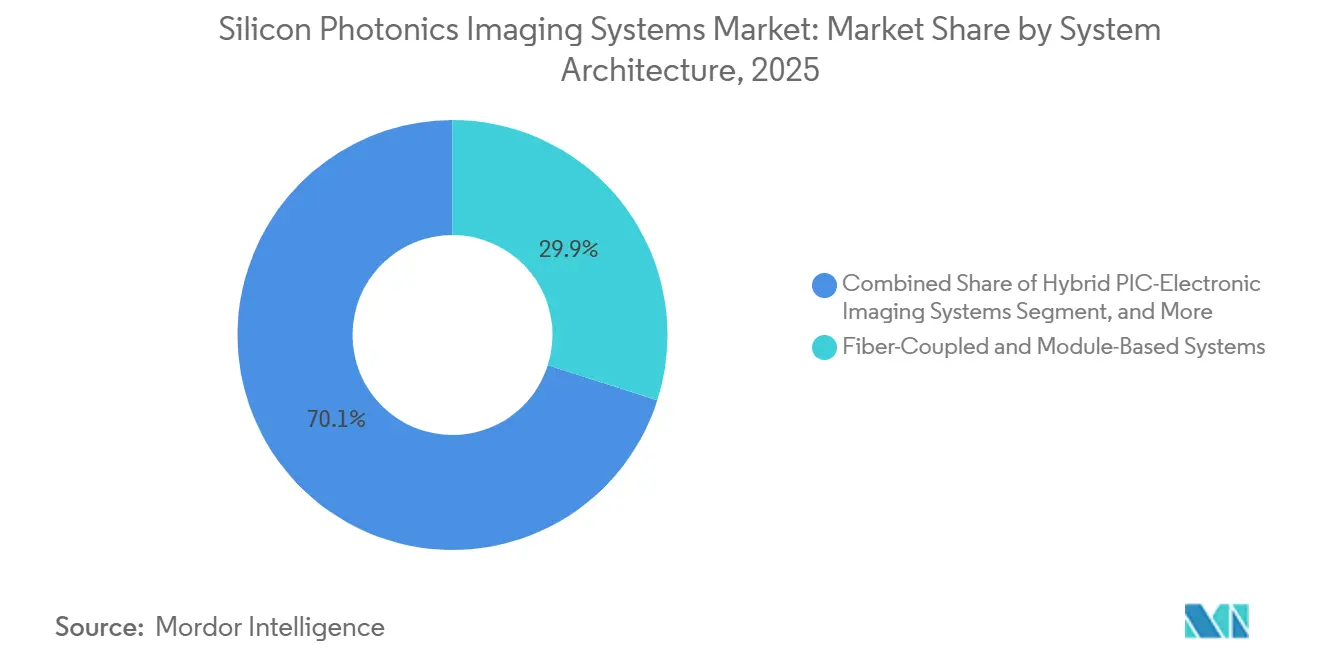
- Por arquitetura de sistema, os Sistemas Acoplados por Fibra e Baseados em Módulos detinham 29,91% da receita em 2025, enquanto os Sistemas de Chiplet Fotônico e Motor Óptico devem expandir a um CAGR de 29,56% até 2031.
- Por aplicação, LiDAR e Sensoriamento 3D detinham 32,21% da receita em 2025, enquanto o setor Automotivo deve expandir a um CAGR de 30,33% até 2031.
- Por geografia, a América do Norte detinha 38,81% do mercado de sistemas de imagem em fotônica de silício em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 30,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Imagem em Fotônica de Silício
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de LiDAR FMCW de Estado Sólido em Sistemas Avançados de Assistência ao Condutor | +6.5% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Transbordamento de Interconexão Fotônica para IA e Computação de Alto Desempenho | +5.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Tomografia de Coerência Óptica Compacta e Diagnósticos no Ponto de Atendimento | +4% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Miniaturização de Instrumentos de Imagem Hiperespectral e Espectral | +3.2% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modelos de Implantação de Monitoramento Retinal Autônomo e Distribuído | +2.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Embalagem Fotônica Reutilizável em Plataformas de Imagem e Sensoriamento | +1.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de LiDAR FMCW de Estado Sólido em Sistemas Avançados de Assistência ao Condutor
O mercado de sistemas de imagem em fotônica de silício se beneficia da transição da detecção por tempo de voo para o LiDAR de onda contínua modulada em frequência (FMCW), que estabelece um papel técnico claro para a fotônica de silício. A detecção coerente FMCW reduz a interferência de luz ambiente e captura alcance e velocidade a partir do sinal óptico. Um estudo de 2025 relatou alcances de medição de LiDAR FMCW fotônico integrado de até 300 m, resolução em escala centimétrica e precisão angular abaixo de 0,1 grau. O mesmo trabalho identificou requisitos automotivos, incluindo medição de velocidade de até 140 km/h a 200 m e taxas de atualização de 30 Hz. A Scantinel Photonics relatou uma melhoria de 20 dB na relação sinal-ruído por pixel e uma redução de dez vezes no consumo de energia do LiDAR para seu chip de scanner-detector baseado em CMOS em 2024. Um motor de alcance fotônico de silício de 2025 também demonstrou operação a 200 m com amplificação de sinal multicanal adequada aos requisitos de embalagem de LiDAR automotivo.
Transbordamento de Interconexão Fotônica para IA e Computação de Alto Desempenho
O mercado de sistemas de imagem em fotônica de silício se beneficia à medida que o investimento em centros de dados de inteligência artificial melhora os processos de fotônica de silício que os desenvolvedores de sistemas de imagem podem utilizar. A Ayar Labs captou 500 milhões de USD em março de 2026 para expandir a produção em alto volume e a capacidade de teste para chiplets de motor óptico co-embalados. O programa foca em alinhamento ativo, automação de teste em nível de wafer e rendimento de fotodetectores de germânio sobre silício. Esses são os mesmos blocos de construção utilizados em muitos sistemas de imagem coerente. A Nature Electronics observou que plataformas de óptica co-embalada e de imagem compartilham moduladores, fotorreceptores balanceados e multiplexadores de comprimento de onda. A Tower Semiconductor relatou mais de 200 milhões de USD em receita de fotônica de silício em 2025 e declarou que está visando crescimento adicional em 2026, adicionando escala à base de fabricação disponível para o mercado de sistemas de imagem em fotônica de silício.
Demanda por Tomografia de Coerência Óptica Compacta e Diagnósticos no Ponto de Atendimento
O mercado de sistemas de imagem em fotônica de silício se beneficia à medida que a tomografia de coerência óptica avança além dos grandes sistemas hospitalares em direção a equipamentos de diagnóstico compactos. Os sistemas convencionais têm sido precificados entre 50.000 USD e mais de 200.000 USD, o que limitou o acesso em ambientes comunitários. A Siloton capturou uma imagem retinal subsuperficial usando um chip fotônico em junho de 2026, demonstrando que a OCT baseada em chip pode produzir imagens clinicamente relevantes fora de um ambiente laboratorial. Seu chip Akepa combina mais de 300 componentes ópticos e eletrônicos em um pacote menor que uma moeda de vinte e cinco centavos. A plataforma tem como alvo o monitoramento de DMRI úmida, edema macular diabético e oclusão de veia retinal. Um projeto do Horizonte Europa também relatou uma plataforma de sensoriamento em nitreto de silício para OCT, citometria de fluxo e sensoriamento de fluorescência, alcançando eficiência de acoplamento de até 93%.
Embalagem Fotônica Reutilizável em Plataformas de Imagem e Sensoriamento
O mercado de sistemas de imagem em fotônica de silício poderia se beneficiar à medida que abordagens de embalagem reutilizável poderiam reduzir o trabalho repetido de alinhamento em linhas de produtos de imagem e sensoriamento. A principal oportunidade reside na padronização do acoplamento de fibra, interfaces ópticas e métodos de teste em montagens fotônicas relacionadas. O roteiro do IEEE identifica a embalagem fotônica como uma parcela importante do custo total de produtos baseados em PIC. Ele também relata que o alinhamento ativo de fibra para chip pode levar de 30 a 60 segundos por fibra nos fluxos de produção existentes. Arquiteturas de embalagem comuns permitiriam uma base de volume maior para suportar o desenvolvimento de ferramentas e processos. Essa necessidade é relevante para o mercado de sistemas de imagem em fotônica de silício porque os custos do sistema permanecem estreitamente ligados ao rendimento de embalagem e ao tempo de montagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Embalagem Fotônica e Equipamentos de Teste Especializados | -2.8% | Global | Curto prazo (≤ 2 anos) |
| Baixo Rendimento e Fabricação em Volume Limitado para Integração Heterogênea | -1.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Validação Clínica e Regulatória de Arquiteturas de Imagem Baseadas em Chip | -1.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Calibração Específica por Comprimento de Onda e Deriva Térmica em Sistemas de Campo | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Embalagem Fotônica e Equipamentos de Teste Especializados
O mercado de sistemas de imagem em fotônica de silício enfrenta uma restrição devido aos custos persistentes de embalagem. A embalagem eletrônica utiliza posicionamento passivo, enquanto o acoplamento de fibra para chip requer alinhamento ativo com precisão submicrométrica. O Roteiro de Integração Heterogênea do IEEE relatou tempos de alinhamento de 30 a 60 segundos por fibra. Ele também identificou os custos de embalagem de PIC como significativamente mais altos do que os da embalagem eletrônica convencional.[1]Sociedade de Embalagem Eletrônica do IEEE, "Roteiro de Integração Heterogênea, Capítulo 9, Fotônica, Edição 2025," Roteiro de Integração Heterogênea do IEEE, ieee.org. Os chips de imagem precisam de testes ópticos para coerência de fase, perda de inserção em guia de onda e responsividade do fotodetector, o que aumenta as necessidades de equipamentos e o tempo de teste. As especificações emergentes do IEEE e do Roteiro Internacional de Sistemas Fotônicos Integrados podem orientar a perda de acoplamento e a tolerância de alinhamento, mas a certificação comercial específica para imagem ainda não está estabelecida.
Baixo Rendimento e Fabricação em Volume Limitado para Integração Heterogênea
O mercado de sistemas de imagem em fotônica de silício enfrenta uma restrição de fabricação devido à integração heterogênea de guias de onda de silício com materiais como meios de ganho III-V, niobato de lítio em filme fino e fotodetectores de germânio. A combinação amplia a cobertura de comprimento de onda e pode melhorar a sensibilidade de coerência, mas cada interface de ligação pode reduzir o rendimento. Um artigo de pesquisa de maio de 2026 relatou rendimento de impressão por microtransferência acima de 95% e precisão de alinhamento de 3 sigma abaixo de 500 nm em uma plataforma de fotônica de silício de 200 mm. O resultado permanece em estágio de pesquisa e produção de baixo volume. Uma revisão de 2025 constatou que a adição de camadas de material não silício agrava as perdas de rendimento em toda a pilha de processos. O roteiro do IEEE também identificou defeitos de ligação de wafer e afinamento de wafer como fontes de desafios de confiabilidade de fotodetectores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Imagem: Modalidades Coerentes Moldam o Mix Tecnológico
O LiDAR Fotônico de Silício e Imagem 3D representou 34,44% da receita de tecnologia de imagem em 2025, a maior participação no mercado de sistemas de imagem em fotônica de silício. Seu papel reflete seu uso na detecção coerente FMCW para veículos autônomos, inspeção robótica e segurança de perímetro. A Imagem Computacional e Holográfica deve expandir a um CAGR de 29,67% até 2031. Um estudo de 2025 publicado na Nature Communications demonstrou holografia gerada por computador com operador neural com síntese em 4K em 0,16 segundos por quadro em uma faixa de profundidade de 30 mm. Metassuperfícies integradas podem moldar e focar a luz acima de circuitos fotônicos de silício, reduzindo a necessidade de conjuntos externos de conformação de feixe. Essas capacidades suportam sistemas coerentes compactos para realidade aumentada, imagem científica e sensoriamento de segurança.
Dentro do mercado de sistemas de imagem em fotônica de silício, a tomografia de coerência óptica e a imagem interferométrica formam o segundo maior cluster de tecnologia na análise fornecida. A adoção biomédica é apoiada pela transição para sistemas baseados em chip, incluindo o marco de imagem retinal da Siloton em junho de 2026. A imagem espectral e hiperespectral está ganhando uso na análise em linha farmacêutica e no monitoramento de segurança alimentar. Espectrômetros em escala de chip com resolução inferior a 2 nm podem suportar implantações embarcadas que câmeras de varredura maiores não conseguem atender. Outras tecnologias de imagem incluem espectroscopia de pente duplo e sensoriamento fotônico quântico para metrologia científica e trabalhos de defesa. Em todo o mix tecnológico, a detecção coerente fornece sensibilidade e rejeição de luz ambiente que os sistemas de detecção direta não conseguem fornecer com complexidade de chip equivalente.


Por Modalidade de Imagem: A Imagem 3D Lidera o Mix de Modalidades
A Imagem 3D representou 53,12% da receita de modalidade em 2025, conferindo-lhe a maior participação no mercado de sistemas de imagem em fotônica de silício, e espera-se que cresça com um CAGR de 30,16% ao longo do período de previsão. O sensoriamento de profundidade se beneficia do baixo ruído de fase, do controle de comprimento de onda e da densidade de integração dos circuitos integrados fotônicos. Os sensores de imagem CMOS convencionais podem atender a muitas aplicações de imagem de intensidade 2D a um custo menor. Um artigo de 2026 na Nature descreveu um sensor 4D coerente de grande escala com emissores de matriz de fase óptica e receptores coerentes de plano focal. A plataforma mapeou a profundidade em tempo real e mediu a velocidade para cada pixel.[2]Nature Publishing Group, "Um Sensor de Imagem 4D Coerente de Grande Escala," Nature, nature.com. A produção e adoção de LiDAR FMCW em realidade aumentada e robótica cirúrgica pode apoiar ainda mais a demanda por imagem 3D até 2031.
Dentro do mercado de sistemas de imagem em fotônica de silício, a Imagem 2D permanece relevante para sensores espectroscópicos de consumo, leitores industriais de código de barras e câmeras científicas de laboratório. Espera-se que sua participação diminua à medida que o custo da capacidade 3D caia. Outras modalidades incluem imagem 4D, imagem polarimétrica e imagem multiespectral. Esses modos são estrategicamente importantes em sensoriamento de defesa, monitoramento climático e diagnósticos biomédicos porque capturam múltiplas formas de informação. Uma demonstração no CLEO 2025 alcançou resolução axial de 16,23 µm com um sistema OCT de fonte varrida baseado em silício e um interferômetro auxiliar de sílica.
Por Arquitetura de Sistema: Sistemas de Módulo Lideram Enquanto Chiplets Avançam
Os Sistemas Acoplados por Fibra e Baseados em Módulos detinham 29,91% da receita de arquitetura de sistema em 2025. Sua posição reflete o controle que oferecem sobre o gerenciamento térmico, a calibração de comprimento de onda e o acoplamento de fibra. Os sistemas modulares podem oferecer operação de campo mais confiável quando as temperaturas ambiente excedem os limites de estabilização no chip. Em todo o mercado de sistemas de imagem em fotônica de silício, a maioria dos sistemas de LiDAR fotônico de silício e OCT implantados retém, portanto, o acoplamento de fibra como uma escolha de confiabilidade e manutenção. Um estudo de embalagem de 2026 relatou que as matrizes de fibra monomodo padrão utilizam passos de pelo menos 127 µm. Esse limite restringe a densidade a 8 fibras por milímetro e cria uma restrição que os designs de chiplet buscam resolver.
Os Sistemas de Chiplet Fotônico e Motor Óptico devem expandir a um CAGR de 29,56% até 2031. Esta é a taxa de crescimento mais rápida entre as categorias de arquitetura do mercado de sistemas de imagem em fotônica de silício. A abordagem separa a otimização do die fotônico do processamento eletrônico de sinais. A OpenLight e a Tower Semiconductor expandiram seu ecossistema PH18DA em agosto de 2026, permitindo o design de circuitos em ferramentas Cadence para plataformas InP sobre silício. Os Imageadores Fotônicos Totalmente Integrados permanecem adequados para usos de defesa e científicos de alta margem, onde as perdas de rendimento podem ser absorvidas. Sistemas híbridos PIC-eletrônicos e sistemas fotônicos-MEMS de espaço livre ocupam outras posições nas atuais aplicações de OCT, hiperespectral, científicas e de defesa.
Por Aplicação: LiDAR Lidera e o Setor Automotivo Cresce Mais Rapidamente
LiDAR e Sensoriamento 3D detinham 32,21% da receita de aplicação em 2025. O LiDAR coerente utiliza circuitos sensíveis à fase, fotodetectores balanceados de baixo ruído e controle de comprimento de onda que a fotônica de silício pode integrar. Biomédico e Ciências da Vida é o segundo maior grupo de aplicação na análise fornecida. Inclui OCT oftálmica e cardíaca, citometria de fluxo e sistemas emergentes de imagem diagnóstica. A Inspeção Industrial e Metrologia utiliza módulos de OCT fotônico e hiperespectral para medição de superfície sem contato e verificação de revestimento de comprimidos. Esses usuários valorizam a coerência espacial e a rastreabilidade de medição em conformidade com os requisitos da ISO/IEC 17025.
O setor automotivo deve expandir a um CAGR de 30,33% até 2031. Os protocolos Euro NCAP 2025 e os padrões de desempenho de frenagem de emergência automatizada dos EUA apoiam a demanda por capacidades mais robustas de assistência ao condutor. O LiDAR FMCW pode suportar detecção a 300 m, resolução em nível centimétrico, extração de velocidade e operação a 30 Hz. A eletrônica de consumo impulsiona a demanda por meio do reconhecimento biométrico e do sensoriamento de profundidade para realidade aumentada. As aplicações aeroespaciais e de defesa incluem síntese de abertura óptica e inteligência espectral. A pesquisa científica, o monitoramento ambiental, o sensoriamento remoto agrícola e a segurança em minas expandem ainda mais o mercado endereçável para sistemas de imagem em fotônica de silício.
Análise Geográfica
A América do Norte representou 38,81% da receita global em 2025, a maior participação do mercado de sistemas de imagem em fotônica de silício por geografia. A região combina empresas de hardware de inteligência artificial, fundições fotônicas e aquisições de defesa para sistemas de sensoriamento. Quatro das cinco empresas globais com receita confirmada de óptica co-embalada até meados de 2026 eram sediadas nos EUA, de acordo com a análise fornecida. Os acordos da NVIDIA em maro de 2026 com a Lumentum e a Coherent incluíram investimentos de 2 bilhões de USD em cada empresa.
O mercado de sistemas de imagem em fotônica de silício na Europa está construindo uma base regional por meio de investimento público-privado e pontos fortes estabelecidos em fotônica médica e pesquisa de sensoriamento automotivo. A PhotonixFAB está desenvolvendo uma cadeia de suprimentos europeia para fotônica SOI e de nitreto de silício com capacidades de integração heterogênea. O projeto STARLight liderado pela STMicroelectronics pretende estabelecer uma linha de fotônica de silício de 300 mm em alto volume até 2028. O Reino Unido contribui por meio do trabalho de OCT baseado em chip da Siloton, enquanto a França apoia o desenvolvimento de PIC de grau de imagem por meio do CEA-Leti e da linha piloto PIXEurope.
A Ásia-Pacífico deve expandir a um CAGR de 30,59% até 2031, a taxa regional mais rápida no mercado de sistemas de imagem em fotônica de silício. O Japão é central para essa expansão por meio de investimento em fabricação e política de fotônica. A Tower Semiconductor anunciou uma expansão no Japão em julho de 2026 com 3 bilhões de USD em investimento líquido de subsídios e 1 bilhão de USD em subsídios do Ministério da Economia, Comércio e Indústria.[3]Tower Semiconductor, "Tower Semiconductor com Apoio do Ministério da Economia, Comércio e Indústria Anuncia Expansão Estratégica de Capacidade no Japão," Comunicado de Imprensa da Tower Semiconductor, towersemi.com. O plano tem como alvo a capacidade de fotônica de silício de 300 mm, silício-germânio e embalagem óptica avançada, com prontidão de produção na faixa um prevista para o quarto trimestre de 2027.

Cenário Competitivo
O mercado de sistemas de imagem em fotônica de silício é moderadamente fragmentado na camada de produto final, enquanto a camada de fundição está se tornando mais concentrada. A GlobalFoundries adquiriu a Advanced Micro Foundry em Singapura em novembro de 2025. A aquisição adicionou ativos de fabricação, propriedade intelectual e mais de 15 anos de experiência em fabricação de fotônica de silício à sua plataforma Fotonix. A Tower Semiconductor relatou receita de fotônica de silício acima de 200 milhões de USD em 2025. Ela também relatou 1,3 bilhão de USD em contratos com clientes para receita de 2027 e 290 milhões de USD em pré-pagamentos de reserva de capacidade.
Os especialistas em imagem competem por meio de desempenho coerente e design de produto específico para aplicação, e não apenas pelo preço. A SiLC Technologies registrou um pedido de patente nos EUA em 2026 cobrindo um alcance de imagem expandido para LiDAR FMCW para aplicações de assistência ao condutor e realidade aumentada. A Siloton utiliza uma plataforma de OCT baseada em chip protegida por propriedade intelectual e está seguindo um caminho regulatório para seu sistema oftálmico portátil. A empresa demonstrou imagem retinal baseada em PIC comercial em um sujeito humano em junho de 2026. Esses movimentos mostram que a validação, a capacidade de embalagem e o design de sistema defensável afetam o posicionamento competitivo tanto quanto o desempenho do chip fotônico.
Para o mercado de sistemas de imagem em fotônica de silício, as escolhas de fundição moldam os roteiros de produtos porque as empresas de imagem devem projetar em torno das regras de processo e do perfil de rendimento de cada plataforma. A concentração de propriedade intelectual entre empresas estabelecidas de semicondutores e comunicações cria riscos de liberdade de operação para desenvolvedores menores. A automação de teste em nível de wafer permanece uma oportunidade para os fornecedores encurtarem o tempo de caracterização para PICs de imagem. A embalagem fotônica reutilizável pode reduzir os custos repetidos de alinhamento de fibra em linhas de produtos.
Líderes do Setor de Sistemas de Imagem em Fotônica de Silício
Intel Corporation
Hamamatsu Photonics K.K.
Lumentum Holdings Inc.
Coherent Corp.
SiLC Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Lightmatter, Inc. lançou formalmente a iniciativa Open Silicon Photonics for AI Systems como uma corrente de trabalho oficial dentro do Open Compute Project, divulgando um white paper de Visão de Arquitetura de 300 páginas juntamente com 19 empresas membros fundadoras, incluindo Celestica, Dell Technologies, Flex, Foxconn Interconnect Technology, Qualcomm e Quanta Cloud Technology.
- Agosto de 2026: A OpenLight e a Tower Semiconductor anunciaram a disponibilidade do kit de design de processo fotônico da OpenLight nas ferramentas de automação de design eletrônico Cadence para a plataforma de fotônica InP sobre silício PH18DA da Tower. A integração permite que designers de PIC focados em imagem desenvolvam circuitos avançados para aplicações de 400G e 1,6T em ambientes de design de CI padrão do setor, removendo a barreira da cadeia de ferramentas EDA que exigia fluxos de design específicos para fotônica.
- Julho de 2026: A Tower Semiconductor anunciou uma expansão de capacidade de dupla faixa no Japão, comprometendo 3 bilhões de USD líquidos de subsídios com o Ministério da Economia, Comércio e Indústria do Japão fornecendo 1 bilhão de USD em subsídios governamentais. A expansão tem como alvo a capacidade de fotônica de silício de 300 mm e silício-germânio em instalações reutilizadas nas prefeituras de Toyama e Niigata, com prontidão de produção total na faixa um prevista para o quarto trimestre de 2027, aumentando materialmente a oferta global de wafers de fotônica de silício de grau de imagem antes da demanda prevista.
- Junho de 2026: A Siloton Limited capturou a primeira imagem retinal subsuperficial usando seu sistema OCT baseado no chip fotônico Akepa, estabelecendo a primeira demonstração comercial de imagem retinal baseada em PIC em um sujeito humano. A empresa está buscando aprovação da FDA e marcação CE para um dispositivo OCT oftálmico portátil voltado para monitoramento de DMRI úmida, edema macular diabético e outras doenças retinais.


Escopo do Relatório Global do Mercado de Sistemas de Imagem em Fotônica de Silício
O Mercado de Sistemas de Imagem em Fotônica de Silício abrange soluções de imagem que utilizam tecnologia de fotônica de silício para transmitir, processar e detectar sinais ópticos em circuitos integrados baseados em silício. Esses sistemas suportam aplicações de imagem de alta velocidade e alta resolução em saúde, inspeção industrial, eletrônica de consumo e pesquisa científica, permitindo designs compactos, menor consumo de energia e capacidades aprimoradas de transmissão de dados.
O Relatório do Mercado de Sistemas de Imagem em Fotônica de Silício é Segmentado por Tecnologia de Imagem (LiDAR Fotônico de Silício e Imagem 3D, OCT, Imagem Interferométrica, Imagem Computacional e Holográfica, Imagem Espectral e Hiperespectral e Outras Tecnologias de Imagem), Modalidade de Imagem (Imagem 2D, Imagem 3D e Outras Modalidades de Imagem), Arquitetura de Sistema (Imageadores Fotônicos Totalmente Integrados, Sistemas de Chiplet Fotônico e Motor Óptico, Sistemas Híbridos PIC-Eletrônicos, Sistemas Acoplados por Fibra e Baseados em Módulos e Sistemas Híbridos de Espaço Livre e Fotônico-MEMS), Aplicação (LiDAR e Sensoriamento 3D, Biomédico e Ciências da Vida, Inspeção Industrial e Metrologia, Eletrônica de Consumo, Automotivo, Aeroespacial e Defesa, Científico e de Pesquisa e Outras Aplicações) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| LiDAR Fotônico de Silício / Imagem 3D |
| OCT |
| Imagem Interferométrica |
| Imagem Computacional / Holográfica |
| Imagem Espectral / Hiperespectral |
| Outras Tecnologias de Imagem |
| Imagem 2D |
| Imagem 3D |
| Outras Modalidades de Imagem |
| Imageadores Fotônicos Totalmente Integrados |
| Sistemas de Chiplet Fotônico e Motor Óptico |
| Sistemas Híbridos PIC-Eletrônicos |
| Sistemas Acoplados por Fibra e Baseados em Módulos |
| Sistemas Híbridos de Espaço Livre e Fotônico-MEMS |
| LiDAR e Sensoriamento 3D |
| Biomédico e Ciências da Vida |
| Inspeção Industrial e Metrologia |
| Eletrônica de Consumo |
| Automotivo |
| Aeroespacial e Defesa |
| Científico e de Pesquisa |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tecnologia de Imagem | LiDAR Fotônico de Silício / Imagem 3D | |
| OCT | ||
| Imagem Interferométrica | ||
| Imagem Computacional / Holográfica | ||
| Imagem Espectral / Hiperespectral | ||
| Outras Tecnologias de Imagem | ||
| Por Modalidade de Imagem | Imagem 2D | |
| Imagem 3D | ||
| Outras Modalidades de Imagem | ||
| Por Arquitetura de Sistema | Imageadores Fotônicos Totalmente Integrados | |
| Sistemas de Chiplet Fotônico e Motor Óptico | ||
| Sistemas Híbridos PIC-Eletrônicos | ||
| Sistemas Acoplados por Fibra e Baseados em Módulos | ||
| Sistemas Híbridos de Espaço Livre e Fotônico-MEMS | ||
| Por Aplicação | LiDAR e Sensoriamento 3D | |
| Biomédico e Ciências da Vida | ||
| Inspeção Industrial e Metrologia | ||
| Eletrônica de Consumo | ||
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Científico e de Pesquisa | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imagem em fotônica de silício?
O tamanho do mercado de sistemas de imagem em fotônica de silício é estimado em 156,94 milhões de USD em 2026 e previsto para atingir 541,75 milhões de USD até 2031, a um CAGR de 28,12%.
O que está impulsionando a demanda por sistemas de imagem em fotônica de silício?
A demanda é apoiada pela adoção de LiDAR FMCW, pelo transbordamento de fabricação de interconexão óptica para inteligência artificial, pela OCT compacta e pela imagem espectral miniaturizada.
Qual tecnologia de imagem detinha a maior participação em 2025?
O LiDAR Fotônico de Silício e Imagem 3D detinha 34,44% da receita de tecnologia de imagem em 2025.
Qual aplicação deve crescer mais rapidamente até 2031?
O setor Automotivo deve expandir a um CAGR de 30,33% até 2031, apoiado pelos requisitos de assistência avançada ao condutor e pela adoção de LiDAR FMCW.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve expandir a um CAGR de 30,59% até 2031, apoiada pelo investimento em fabricação no Japão, China e Coreia do Sul.
Qual é o principal desafio de custo para os sistemas de imagem fotônica de silício?
A embalagem fotônica e os equipamentos de teste óptico especializados permanecem como os principais desafios de custo porque o alinhamento de fibra para chip requer precisão submicrométrica.
Página atualizada pela última vez em:



