
Taille et part du marché des systèmes d'imagerie en photonique sur silicium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 156.94 Millions de dollars américains |
| Taille du Marché (2031) | 541.75 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 28.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie en photonique sur silicium par Mordor Intelligence
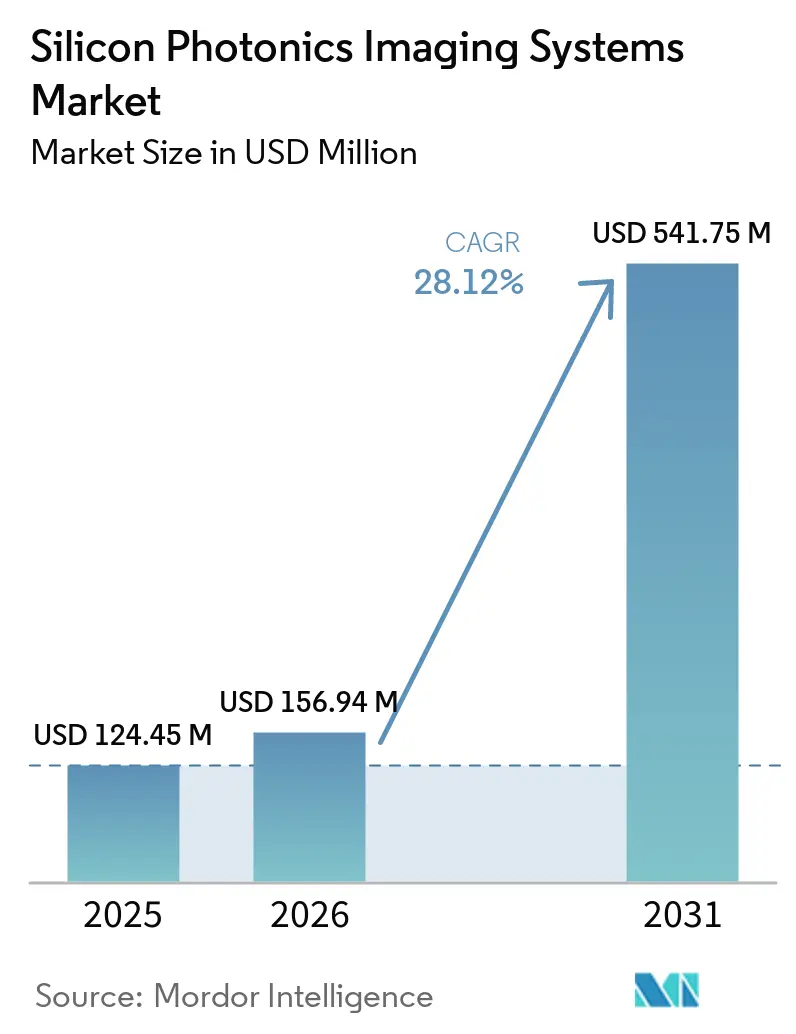
La taille du marché des systèmes d'imagerie en photonique sur silicium était évaluée à 124,45 millions USD en 2025 et devrait croître de 156,94 millions USD en 2026 pour atteindre 541,75 millions USD d'ici 2031, à un CAGR de 28,12 % durant la période de prévision (2026-2031). La croissance repose sur des capacités de fabrication et de conception qui progressent grâce aux programmes d'interconnexion optique pour les centres de données d'intelligence artificielle. Ces programmes améliorent la capacité des plaquettes, les outils de conception photonique, les photodétecteurs au germanium, les guides d'ondes en nitrure de silicium et le conditionnement au niveau de la plaquette, que les développeurs de systèmes d'imagerie peuvent également utiliser. Cette infrastructure partagée peut raccourcir les cycles de développement des puces d'imagerie et réduire la charge initiale du développement de procédés avancés. La détection cohérente devient une base technique commune pour le LiDAR, la tomographie par cohérence optique et les systèmes holographiques, ce qui favorise la réutilisation des conceptions entre applications. Le coût du conditionnement, les exigences de test, le rendement de fabrication et l'accès à la propriété intellectuelle demeurent des contraintes centrales pour le marché des systèmes d'imagerie en photonique sur silicium.
Points clés du rapport
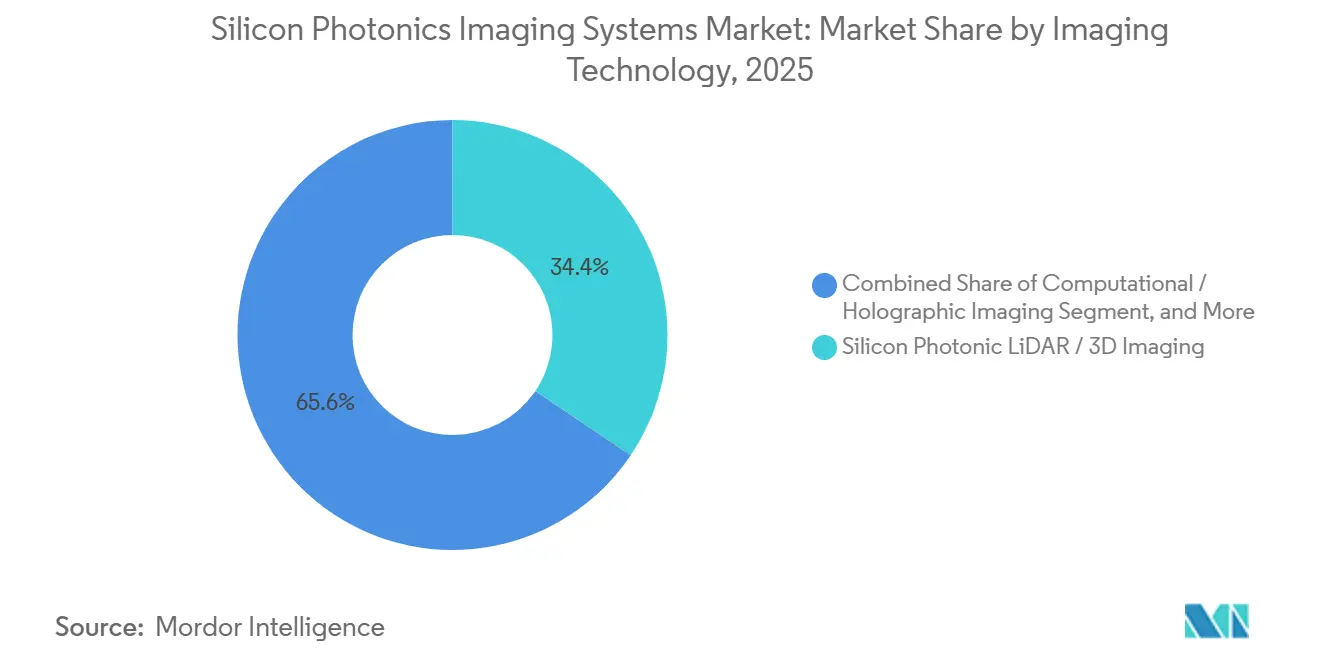
- Par technologie d'imagerie, le LiDAR photonique sur silicium et l'imagerie 3D représentaient 34,44 % de la part du marché des systèmes d'imagerie en photonique sur silicium en 2025, tandis que l'imagerie computationnelle et holographique devrait se développer à un CAGR de 29,67 % jusqu'en 2031.
- Par modalité d'imagerie, l'imagerie 3D représentait 53,12 % du chiffre d'affaires en 2025, tandis que l'imagerie 3D devrait se développer à un CAGR de 30,16 % jusqu'en 2031.
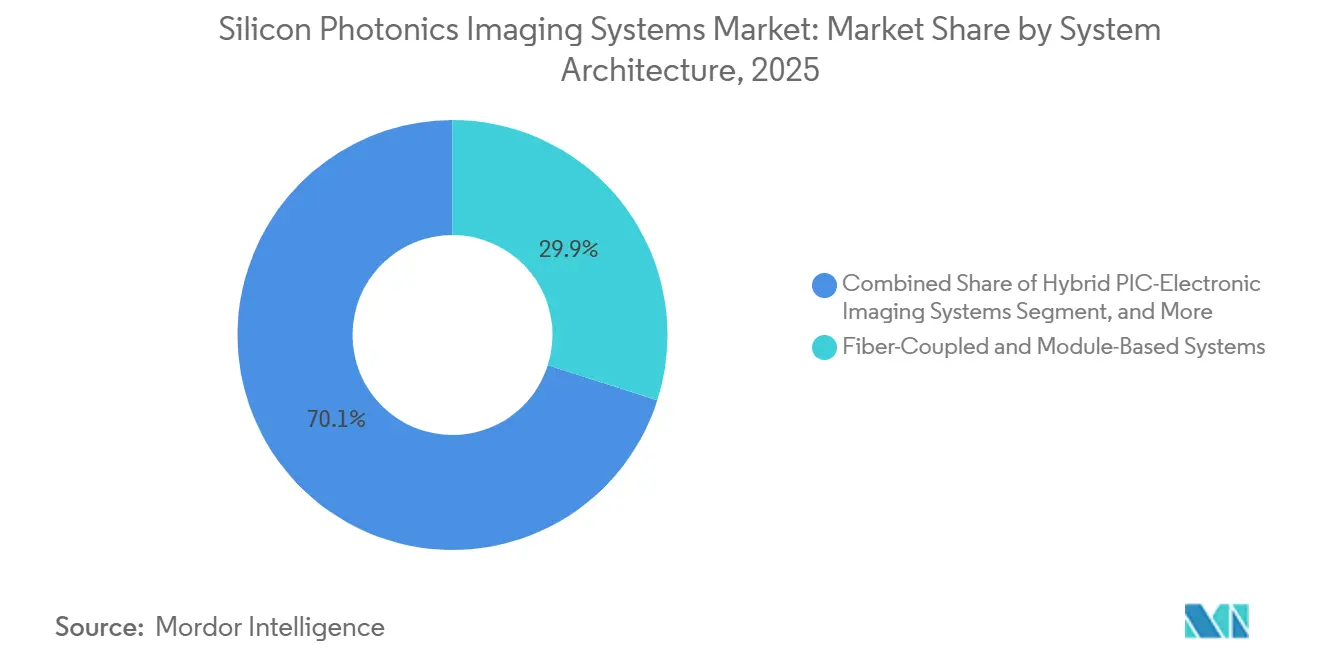
- Par architecture système, les systèmes à couplage par fibre et à base de modules détenaient 29,91 % du chiffre d'affaires en 2025, tandis que les systèmes à chiplets photoniques et à moteur optique devraient se développer à un CAGR de 29,56 % jusqu'en 2031.
- Par application, le LiDAR et la détection 3D détenaient 32,21 % du chiffre d'affaires en 2025, tandis que le secteur automobile devrait se développer à un CAGR de 30,33 % jusqu'en 2031.
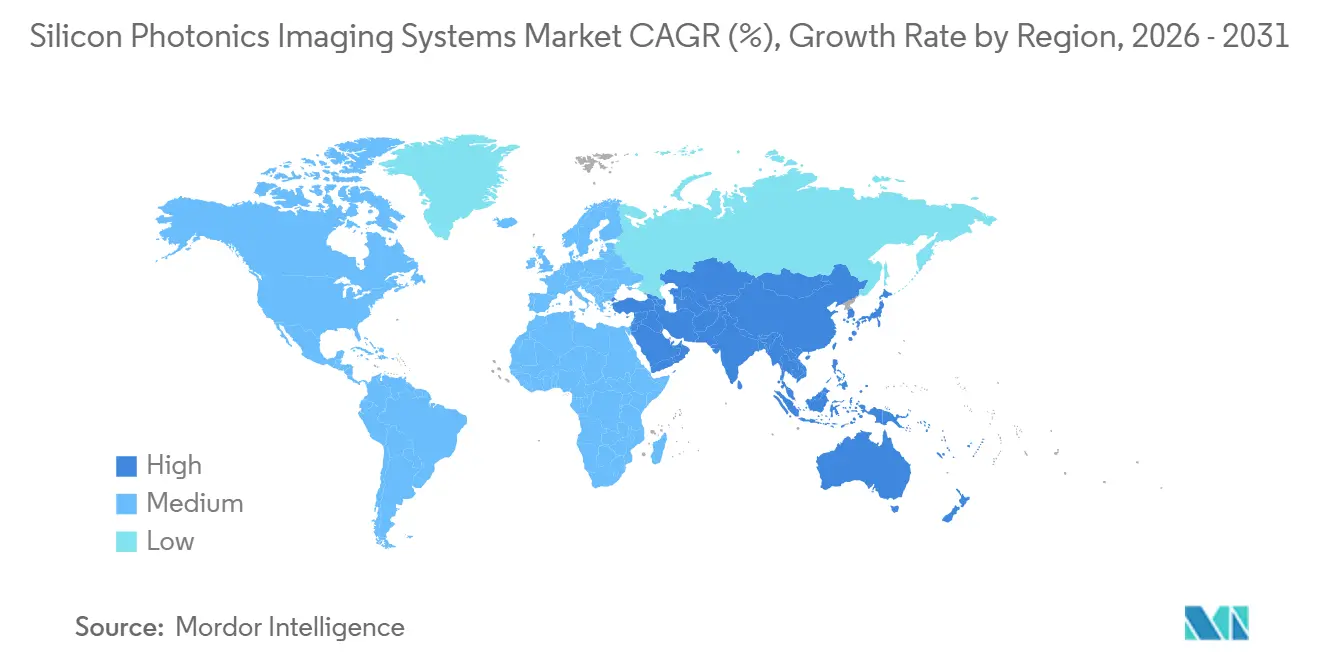
- Par géographie, l'Amérique du Nord détenait 38,81 % du marché des systèmes d'imagerie en photonique sur silicium en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 30,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'imagerie en photonique sur silicium
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du LiDAR FMCW à état solide dans les systèmes avancés d'aide à la conduite | +6.5% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Retombées des interconnexions photoniques pour l'IA et l'informatique haute performance | +5.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de tomographie par cohérence optique compacte et de diagnostics au point de soins | +4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Miniaturisation des instruments d'imagerie hyperspectrale et spectrale | +3.2% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Modèles de déploiement pour l'auto-imagerie et la surveillance rétinienne distribuée | +2.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Conditionnement photonique réutilisable sur les plateformes d'imagerie et de détection | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption du LiDAR FMCW à état solide dans les systèmes avancés d'aide à la conduite
Le marché des systèmes d'imagerie en photonique sur silicium bénéficie du passage de la détection par temps de vol au LiDAR à onde continue modulée en fréquence (FMCW), qui établit un rôle technique clair pour la photonique sur silicium. La détection cohérente FMCW réduit les interférences dues à la lumière ambiante et capture la portée et la vitesse à partir du signal optique. Une étude de 2025 a rapporté des portées de mesure LiDAR FMCW photonique intégré allant jusqu'à 300 m, une résolution à l'échelle centimétrique et une précision angulaire inférieure à 0,1 degré. Le même travail a identifié les exigences automobiles, notamment la mesure de vitesse jusqu'à 140 km/h à 200 m et des taux de rafraîchissement de 30 Hz. Scantinel Photonics a rapporté une amélioration du rapport signal sur bruit par pixel de 20 dB et une réduction par dix de la consommation d'énergie du LiDAR pour sa puce scanner-détecteur à base de CMOS en 2024. Un moteur de télémétrie photonique sur silicium de 2025 a également démontré un fonctionnement à 200 m avec une amplification du signal multicanal adaptée aux exigences de conditionnement du LiDAR automobile.
Retombées des interconnexions photoniques pour l'IA et l'informatique haute performance
Le marché des systèmes d'imagerie en photonique sur silicium bénéficie du fait que les investissements dans les centres de données d'intelligence artificielle améliorent les procédés de photonique sur silicium que les développeurs de systèmes d'imagerie peuvent utiliser. Ayar Labs a levé 500 millions USD en mars 2026 pour développer la production à grand volume et la capacité de test pour les chiplets de moteur optique co-packagés. Le programme se concentre sur l'alignement actif, l'automatisation des tests au niveau de la plaquette et le rendement des photodétecteurs germanium sur silicium. Ce sont les mêmes éléments constitutifs utilisés dans de nombreux systèmes d'imagerie cohérente. Nature Electronics a noté que les plateformes d'optique co-packagée et d'imagerie partagent des modulateurs, des photorécepteurs équilibrés et des multiplexeurs en longueur d'onde. Tower Semiconductor a déclaré plus de 200 millions USD de chiffre d'affaires en photonique sur silicium en 2025 et a indiqué cibler une croissance supplémentaire en 2026, ajoutant de l'échelle à la base de fabrication disponible pour le marché des systèmes d'imagerie en photonique sur silicium.
Demande de tomographie par cohérence optique compacte et de diagnostics au point de soins
Le marché des systèmes d'imagerie en photonique sur silicium bénéficie du fait que la tomographie par cohérence optique évolue au-delà des grands systèmes hospitaliers vers des équipements de diagnostic compacts. Les systèmes conventionnels ont été proposés à des prix allant de 50 000 USD à plus de 200 000 USD, ce qui a limité l'accès dans les environnements communautaires. Siloton a capturé une image rétinienne sous-surfacique à l'aide d'une puce photonique en juin 2026, montrant que l'OCT à base de puce peut produire une imagerie cliniquement pertinente en dehors d'un cadre de laboratoire. Sa puce Akepa combine plus de 300 composants optiques et électroniques dans un boîtier plus petit qu'une pièce de monnaie. La plateforme cible la surveillance de la DMLA humide, de l'œdème maculaire diabétique et de l'occlusion veineuse rétinienne. Un projet Horizon Europe a également rapporté une plateforme de détection en nitrure de silicium pour l'OCT, la cytométrie en flux et la détection par fluorescence, atteignant une efficacité de couplage allant jusqu'à 93 %.
Conditionnement photonique réutilisable sur les plateformes d'imagerie et de détection
Le marché des systèmes d'imagerie en photonique sur silicium pourrait bénéficier du fait que les approches de conditionnement réutilisables pourraient réduire les travaux d'alignement répétés sur les lignes de produits d'imagerie et de détection. La principale opportunité réside dans la standardisation du couplage par fibre, des interfaces optiques et des méthodes de test sur les assemblages photoniques connexes. La feuille de route IEEE identifie le conditionnement photonique comme une part majeure du coût total des produits à base de circuits intégrés photoniques. Elle indique également que l'alignement actif fibre-puce peut prendre de 30 à 60 secondes par fibre dans les flux de production existants. Des architectures de conditionnement communes permettraient de disposer d'une base de volume plus importante pour soutenir le développement des outillages et des procédés. Ce besoin est pertinent pour le marché des systèmes d'imagerie en photonique sur silicium car les coûts des systèmes restent étroitement liés au rendement du conditionnement et au temps d'assemblage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du conditionnement photonique et des équipements de test spécialisés | -2.8% | Mondial | Court terme (≤ 2 ans) |
| Faible rendement et fabrication en volume limité pour l'intégration hétérogène | -1.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Validation clinique et réglementaire des architectures d'imagerie à base de puce | -1.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Étalonnage spécifique à la longueur d'onde et dérive thermique dans les systèmes de terrain | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du conditionnement photonique et des équipements de test spécialisés
Le marché des systèmes d'imagerie en photonique sur silicium est confronté à une contrainte due aux coûts de conditionnement persistants. Le conditionnement électronique utilise un placement passif, tandis que le couplage fibre-puce nécessite un alignement actif à une précision inférieure au micron. La feuille de route sur l'intégration hétérogène de l'IEEE a rapporté des temps d'alignement de 30 à 60 secondes par fibre. Elle a également identifié les coûts de conditionnement des circuits intégrés photoniques comme nettement supérieurs à ceux du conditionnement électronique conventionnel.[1]IEEE Electronics Packaging Society, "Heterogeneous Integration Roadmap, Chapter 9, Photonics, 2025 Edition," IEEE Heterogeneous Integration Roadmap, ieee.org. Les puces d'imagerie nécessitent des tests optiques pour la cohérence de phase, la perte d'insertion dans les guides d'ondes et la sensibilité des photodétecteurs, ce qui augmente les besoins en équipements et le temps de test. Les spécifications émergentes de l'IEEE et de la Feuille de route internationale des systèmes photoniques intégrés peuvent guider la perte de couplage et la tolérance d'alignement, mais la certification commerciale spécifique à l'imagerie n'est pas encore établie.
Faible rendement et fabrication en volume limité pour l'intégration hétérogène
Le marché des systèmes d'imagerie en photonique sur silicium est confronté à une contrainte de fabrication due à l'intégration hétérogène de guides d'ondes en silicium avec des matériaux tels que les milieux à gain III-V, le niobate de lithium en couche mince et les photodétecteurs au germanium. La combinaison élargit la couverture en longueur d'onde et peut améliorer la sensibilit de cohérence, mais chaque interface de liaison peut réduire le rendement. Un article de recherche de mai 2026 a rapporté un rendement d'impression par micro-transfert supérieur à 95 % et une précision d'alignement à 3 sigma inférieure à 500 nm sur une plateforme de photonique sur silicium de 200 mm. Le résultat reste au stade de la recherche et de la production en faible volume. Une revue de 2025 a constaté que l'ajout de couches de matériaux non silicium aggrave les pertes de rendement dans l'ensemble de la pile de procédés. La feuille de route IEEE a également identifié les défauts de liaison de plaquettes et l'amincissement des plaquettes comme sources de problèmes de fiabilité des photodétecteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'imagerie : les modalités cohérentes façonnent le mix technologique
Le LiDAR photonique sur silicium et l'imagerie 3D représentaient 34,44 % du chiffre d'affaires par technologie d'imagerie en 2025, la part la plus importante du marché des systèmes d'imagerie en photonique sur silicium. Son rôle reflète son utilisation dans la détection cohérente FMCW pour les véhicules autonomes, l'inspection robotique et la sécurité périmétrique. L'imagerie computationnelle et holographique devrait se développer à un CAGR de 29,67 % jusqu'en 2031. Une étude de 2025 publiée dans Nature Communications a démontré une holographie générée par ordinateur à opérateur neuronal avec une synthèse 4K en 0,16 seconde par image sur une plage de profondeur de 30 mm. Les métasurfaces intégrées peuvent façonner et focaliser la lumière au-dessus des circuits photoniques sur silicium, réduisant le besoin d'assemblages de mise en forme de faisceau externes. Ces capacités soutiennent des systèmes cohérents compacts pour la réalité augmentée, l'imagerie scientifique et la détection de sécurité.
Au sein du marché des systèmes d'imagerie en photonique sur silicium, la tomographie par cohérence optique et l'imagerie interférométrique forment le deuxième groupe technologique le plus important dans l'analyse fournie. L'adoption biomédicale est soutenue par l'évolution vers des systèmes à base de puce, notamment l'étape franchie par Siloton en juin 2026 en matière d'imagerie rétinienne. L'imagerie spectrale et hyperspectrale gagne du terrain dans l'analyse en ligne pharmaceutique et la surveillance de la sécurité alimentaire. Les spectromètres à l'échelle de la puce avec une résolution inférieure à 2 nm peuvent soutenir des déploiements embarqués que les caméras de balayage plus grandes ne peuvent pas prendre en charge. Les autres technologies d'imagerie comprennent la spectroscopie à double peigne et la détection photonique quantique pour la métrologie scientifique et les applications de défense. Dans l'ensemble du mix technologique, la détection cohérente offre une sensibilité et un rejet de la lumière ambiante que les systèmes à détection directe ne peuvent pas fournir à une complexité de puce équivalente.


Par modalité d'imagerie : l'imagerie 3D domine le mix de modalités
L'imagerie 3D représentait 53,12 % du chiffre d'affaires par modalité en 2025, lui conférant la part dominante du marché des systèmes d'imagerie en photonique sur silicium, et devrait croître à un CAGR de 30,16 % sur la période de prévision. La détection de profondeur bénéficie du faible bruit de phase, du contrôle de la longueur d'onde et de la densité d'intégration des circuits intégrés photoniques. Les capteurs d'image CMOS conventionnels peuvent servir de nombreuses applications d'imagerie d'intensité 2D à un coût inférieur. Un article de 2026 publié dans Nature a décrit un grand capteur d'imagerie 4D cohérente avec des émetteurs à réseau à commande de phase optique et des récepteurs cohérents à plan focal. La plateforme a cartographié la profondeur en temps réel et mesuré la vitesse pour chaque pixel.[2]Nature Publishing Group, "A Large-Scale Coherent 4D Imaging Sensor," Nature, nature.com. La production et l'adoption du LiDAR FMCW dans la réalité augmentée et la robotique chirurgicale peuvent encore soutenir la demande d'imagerie 3D jusqu'en 2031.
Au sein du marché des systèmes d'imagerie en photonique sur silicium, l'imagerie 2D reste pertinente pour les capteurs spectroscopiques grand public, les lecteurs de codes-barres industriels et les caméras scientifiques de laboratoire. Sa part devrait diminuer à mesure que le coût de la capacité 3D baisse. Les autres modalités comprennent l'imagerie 4D, l'imagerie polarimétrique et l'imagerie multispectrale. Ces modes sont stratégiquement importants dans la détection de défense, la surveillance climatique et le diagnostic biomédical car ils capturent plusieurs formes d'information. Une démonstration CLEO 2025 a atteint une résolution axiale de 16,23 µm avec un système OCT à source balayée à base de silicium et un interféromètre auxiliaire en silice.
Par architecture système : les systèmes modulaires dominent tandis que les chiplets progressent
Les systèmes à couplage par fibre et à base de modules détenaient 29,91 % du chiffre d'affaires par architecture système en 2025. Leur position reflète le contrôle qu'ils offrent sur la gestion thermique, l'étalonnage en longueur d'onde et le couplage par fibre. Les systèmes modulaires peuvent offrir un fonctionnement sur le terrain plus fiable lorsque les températures ambiantes dépassent les limites de stabilisation sur puce. Sur l'ensemble du marché des systèmes d'imagerie en photonique sur silicium, la plupart des systèmes LiDAR photonique sur silicium et OCT déployés conservent donc le couplage par fibre comme choix de fiabilité et de maintenabilité. Une étude de conditionnement de 2026 a rapporté que les réseaux de fibres monomodes standard utilisent des pas d'au moins 127 µm. Cette limite restreint la densité à 8 fibres par millimètre et crée une contrainte que les conceptions à chiplets cherchent à résoudre.
Les systèmes à chiplets photoniques et à moteur optique devraient se développer à un CAGR de 29,56 % jusqu'en 2031. Il s'agit du taux de croissance le plus rapide parmi les catégories d'architecture du marché des systèmes d'imagerie en photonique sur silicium. L'approche sépare l'optimisation de la puce photonique du traitement du signal électronique. OpenLight et Tower Semiconductor ont élargi leur écosystème PH18DA en août 2026, permettant la conception de circuits dans les outils Cadence pour les plateformes InP sur silicium. Les imageurs photoniques entièrement intégrés restent adaptés aux utilisations de défense et scientifiques à haute marge où les pertes de rendement peuvent être absorbées. Les systèmes hybrides circuits intégrés photoniques-électroniques et les systèmes photoniques-MEMS en espace libre occupent d'autres positions dans les applications actuelles d'OCT, d'hyperspectral, scientifiques et de défense.
Par application : le LiDAR domine et l'automobile connaît la croissance la plus rapide
Le LiDAR et la détection 3D détenaient 32,21 % du chiffre d'affaires par application en 2025. Le LiDAR cohérent utilise des circuits sensibles à la phase, des photodétecteurs équilibrés à faible bruit et un contrôle de la longueur d'onde que la photonique sur silicium peut intégrer. Le biomédical et les sciences de la vie constituent le deuxième groupe d'applications le plus important dans l'analyse fournie. Il comprend l'OCT ophtalmique et cardiaque, la cytométrie en flux et les systèmes d'imagerie diagnostique émergents. L'inspection industrielle et la métrologie utilisent des modules OCT photoniques et hyperspectraux pour la mesure de surface sans contact et la vérification du revêtement de comprimés. Ces utilisateurs valorisent la cohérence spatiale et la traçabilité des mesures conformément aux exigences de la norme ISO/IEC 17025.
Le secteur automobile devrait se développer à un CAGR de 30,33 % jusqu'en 2031. Les protocoles Euro NCAP 2025 et les normes de performance américaines pour le freinage d'urgence automatisé soutiennent la demande de capacités d'aide à la conduite renforcées. Le LiDAR FMCW peut prendre en charge une détection à 300 m, une résolution au niveau centimétrique, l'extraction de vitesse et un fonctionnement à 30 Hz. L'électronique grand public stimule la demande via la reconnaissance biométrique et la détection de profondeur pour la réalité augmentée. Les applications aérospatiales et de défense comprennent la synthèse d'ouverture optique et le renseignement spectral. La recherche scientifique, la surveillance environnementale, la télédétection agricole et la sécurité minière élargissent encore le marché adressable pour les systèmes d'imagerie en photonique sur silicium.
Analyse géographique
L'Amérique du Nord représentait 38,81 % du chiffre d'affaires mondial en 2025, la part dominante du marché des systèmes d'imagerie en photonique sur silicium par géographie. La région combine des entreprises de matériel d'intelligence artificielle, des fonderies photoniques et des achats de défense pour les systèmes de détection. Quatre des cinq entreprises mondiales avec un chiffre d'affaires confirmé en optique co-packagée à mi-2026 étaient basées aux États-Unis, selon l'analyse fournie. Les accords de NVIDIA de mars 2026 avec Lumentum et Coherent comprenaient des investissements de 2 milliards USD dans chaque entreprise.
Le marché des systèmes d'imagerie en photonique sur silicium en Europe construit une base régionale grâce à des investissements public-privé et à des atouts établis dans la photonique médicale et la recherche en détection automobile. PhotonixFAB développe une chaîne d'approvisionnement européenne pour la photonique SOI et en nitrure de silicium avec des capacités d'intégration hétérogène. Le projet STARLight dirigé par STMicroelectronics vise à établir une ligne de photonique sur silicium 300 mm à grand volume d'ici 2028. Le Royaume-Uni contribue par les travaux d'OCT à base de puce de Siloton, tandis que la France soutient le développement de circuits intégrés photoniques de qualité imagerie via le CEA-Leti et la ligne pilote PIXEurope.
L'Asie-Pacifique devrait se développer à un CAGR de 30,59 % jusqu'en 2031, le taux régional le plus rapide du marché des systèmes d'imagerie en photonique sur silicium. Le Japon est au cœur de cette expansion grâce aux investissements dans la fabrication et à la politique photonique. Tower Semiconductor a annoncé une expansion au Japon en juillet 2026 avec 3 milliards USD d'investissement nets de subventions et 1 milliard USD de subventions du ministère de l'Économie, du Commerce et de l'Industrie.[3]Tower Semiconductor, "Tower Semiconductor with METI Support Announces Strategic Capacity Expansion in Japan," Tower Semiconductor Press Release, towersemi.com. Le plan cible une capacité de photonique sur silicium 300 mm, de silicium-germanium et de conditionnement optique avancé, avec une préparation à la production sur la première voie ciblée pour le quatrième trimestre 2027.

Paysage concurrentiel
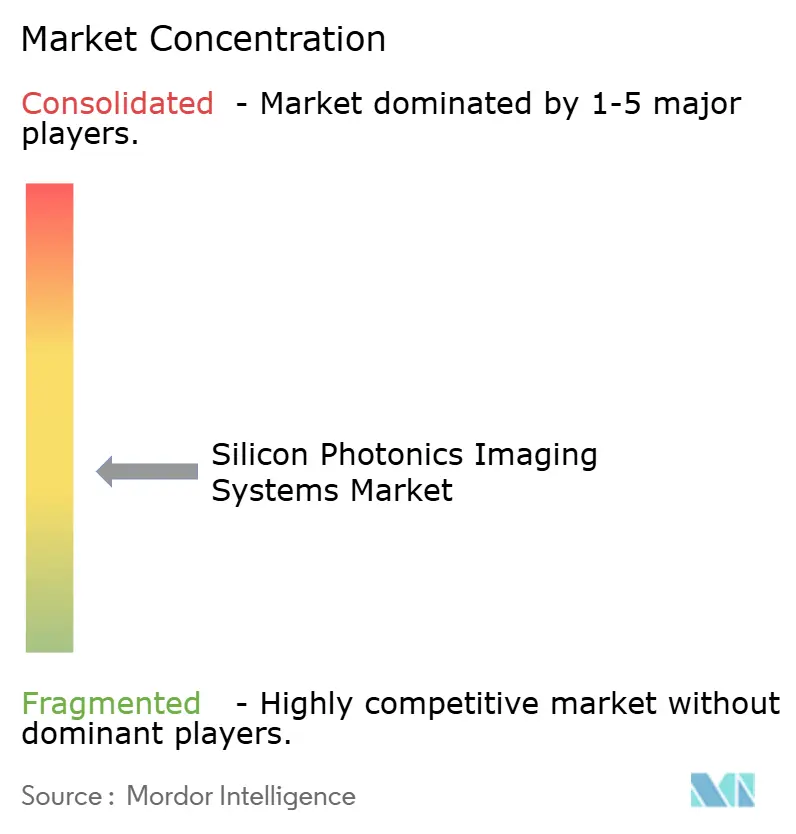
Le marché des systèmes d'imagerie en photonique sur silicium est modérément fragmenté au niveau des produits finis, tandis que la couche des fonderies devient plus concentrée. GlobalFoundries a acquis Advanced Micro Foundry à Singapour en novembre 2025. L'acquisition a ajouté des actifs de fabrication, de la propriété intellectuelle et plus de 15 ans d'expérience en fabrication de photonique sur silicium à sa plateforme Fotonix. Tower Semiconductor a déclaré un chiffre d'affaires en photonique sur silicium supérieur à 200 millions USD en 2025. Elle a également déclaré 1,3 milliard USD de contrats clients pour le chiffre d'affaires 2027 et 290 millions USD de prépaiements de réservation de capacité.
Les spécialistes de l'imagerie se différencient par leurs performances cohérentes et leur conception de produits spécifiques aux applications plutôt que par le prix seul. SiLC Technologies a déposé en 2026 une demande de brevet américain couvrant une plage d'imagerie étendue pour le LiDAR FMCW destiné aux applications d'aide à la conduite et de réalité augmentée. Siloton utilise une plateforme OCT à base de puce protégée par la propriété intellectuelle et poursuit une voie réglementaire pour son système ophtalmique portatif. La société a démontré une imagerie rétinienne commerciale à base de circuits intégrés photoniques sur un sujet humain en juin 2026. Ces évolutions montrent que la validation, la capacité de conditionnement et la conception de systèmes défendable influencent le positionnement concurrentiel autant que les performances de la puce photonique.
Pour le marché des systèmes d'imagerie en photonique sur silicium, les choix de fonderie façonnent les feuilles de route produits car les entreprises d'imagerie doivent concevoir en tenant compte des règles de procédé et du profil de rendement de chaque plateforme. La concentration de la propriété intellectuelle parmi les entreprises établies de semi-conducteurs et de communications crée des risques de liberté d'exploitation pour les développeurs plus petits. L'automatisation des tests au niveau de la plaquette reste une opportunité pour les fournisseurs de réduire le temps de caractérisation des circuits intégrés photoniques d'imagerie. Le conditionnement photonique réutilisable peut réduire les coûts répétés d'alignement des fibres sur les lignes de produits.
Leaders du secteur des systèmes d'imagerie en photonique sur silicium
Intel Corporation
Hamamatsu Photonics K.K.
Lumentum Holdings Inc.
Coherent Corp.
SiLC Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Lightmatter, Inc. a officiellement lancé l'initiative Open Silicon Photonics for AI Systems en tant que flux de travail officiel au sein de l'Open Compute Project, publiant un livre blanc de vision architecturale de 300 pages accompagné de 19 entreprises membres fondatrices, dont Celestica, Dell Technologies, Flex, Foxconn Interconnect Technology, Qualcomm et Quanta Cloud Technology.
- Août 2026 : OpenLight et Tower Semiconductor ont annoncé la disponibilité du kit de conception de procédé photonique d'OpenLight dans les outils de conception électronique automatisée Cadence pour la plateforme de photonique InP sur silicium PH18DA de Tower. L'intégration permet aux concepteurs de circuits intégrés photoniques axés sur l'imagerie de développer des circuits avancés pour les applications 400G et 1,6T dans des environnements de conception de circuits intégrés conformes aux normes industrielles, supprimant la barrière de la chaîne d'outils de conception électronique automatisée qui nécessitait des flux de conception spécifiques à la photonique.
- Juillet 2026 : Tower Semiconductor a annoncé une expansion de capacité à double voie au Japon, s'engageant à hauteur de 3 milliards USD nets de subventions, le ministère de l'Économie, du Commerce et de l'Industrie du Japon fournissant 1 milliard USD de subventions gouvernementales. L'expansion cible une capacité de photonique sur silicium 300 mm et de silicium-germanium dans des installations reconverties dans les préfectures de Toyama et Niigata, avec une préparation à la pleine production sur la première voie ciblée pour le quatrième trimestre 2027, augmentant sensiblement l'offre mondiale de plaquettes de photonique sur silicium de qualité imagerie en avance sur la demande prévue.
- Juin 2026 : Siloton Limited a capturé la première image rétinienne sous-surfacique à l'aide de son système OCT à base de puce photonique Akepa, établissant la première démonstration commerciale d'imagerie rétinienne à base de circuits intégrés photoniques sur un sujet humain. La société poursuit l'autorisation FDA et le marquage CE pour un dispositif OCT ophtalmique portatif ciblant la surveillance de la DMLA humide, de l'œdème maculaire diabétique et d'autres maladies rétiniennes.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie en photonique sur silicium
Le marché des systèmes d'imagerie en photonique sur silicium englobe les solutions d'imagerie qui utilisent la technologie de photonique sur silicium pour transmettre, traiter et détecter des signaux optiques sur des circuits intégrés à base de silicium. Ces systèmes soutiennent des applications d'imagerie à haute vitesse et haute résolution dans les domaines de la santé, de l'inspection industrielle, de l'électronique grand public et de la recherche scientifique en permettant des conceptions compactes, une consommation d'énergie réduite et des capacités de transmission de données améliorées.
Le rapport sur le marché des systèmes d'imagerie en photonique sur silicium est segmenté par technologie d'imagerie (LiDAR photonique sur silicium et imagerie 3D, OCT, imagerie interférométrique, imagerie computationnelle et holographique, imagerie spectrale et hyperspectrale, et autres technologies d'imagerie), modalité d'imagerie (imagerie 2D, imagerie 3D, et autres modalités d'imagerie), architecture système (imageurs photoniques entièrement intégrés, systèmes à chiplets photoniques et à moteur optique, systèmes hybrides circuits intégrés photoniques-électroniques, systèmes à couplage par fibre et à base de modules, et systèmes hybrides photoniques-MEMS en espace libre), application (LiDAR et détection 3D, biomédical et sciences de la vie, inspection industrielle et métrologie, électronique grand public, automobile, aérospatiale et défense, scientifique et recherche, et autres applications), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| LiDAR photonique sur silicium / imagerie 3D |
| OCT |
| Imagerie interférométrique |
| Imagerie computationnelle / holographique |
| Imagerie spectrale / hyperspectrale |
| Autres technologies d'imagerie |
| Imagerie 2D |
| Imagerie 3D |
| Autres modalités d'imagerie |
| Imageurs photoniques entièrement intégrés |
| Systèmes à chiplets photoniques et à moteur optique |
| Systèmes hybrides circuits intégrés photoniques-électroniques |
| Systèmes à couplage par fibre et à base de modules |
| Systèmes hybrides photoniques-MEMS en espace libre |
| LiDAR et détection 3D |
| Biomédical et sciences de la vie |
| Inspection industrielle et métrologie |
| Électronique grand public |
| Automobile |
| Aérospatiale et défense |
| Scientifique et recherche |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie d'imagerie | LiDAR photonique sur silicium / imagerie 3D | |
| OCT | ||
| Imagerie interférométrique | ||
| Imagerie computationnelle / holographique | ||
| Imagerie spectrale / hyperspectrale | ||
| Autres technologies d'imagerie | ||
| Par modalité d'imagerie | Imagerie 2D | |
| Imagerie 3D | ||
| Autres modalités d'imagerie | ||
| Par architecture système | Imageurs photoniques entièrement intégrés | |
| Systèmes à chiplets photoniques et à moteur optique | ||
| Systèmes hybrides circuits intégrés photoniques-électroniques | ||
| Systèmes à couplage par fibre et à base de modules | ||
| Systèmes hybrides photoniques-MEMS en espace libre | ||
| Par application | LiDAR et détection 3D | |
| Biomédical et sciences de la vie | ||
| Inspection industrielle et métrologie | ||
| Électronique grand public | ||
| Automobile | ||
| Aérospatiale et défense | ||
| Scientifique et recherche | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie en photonique sur silicium ?
La taille du marché des systèmes d'imagerie en photonique sur silicium est estimée à 156,94 millions USD en 2026 et devrait atteindre 541,75 millions USD d'ici 2031, à un CAGR de 28,12 %.
Qu'est-ce qui stimule la demande de systèmes d'imagerie en photonique sur silicium ?
La demande est soutenue par l'adoption du LiDAR FMCW, les retombées de la fabrication d'interconnexions optiques pour l'intelligence artificielle, l'OCT compact et l'imagerie spectrale miniaturisée.
Quelle technologie d'imagerie détenait la plus grande part en 2025 ?
Le LiDAR photonique sur silicium et l'imagerie 3D détenaient 34,44 % du chiffre d'affaires par technologie d'imagerie en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le secteur automobile devrait se développer à un CAGR de 30,33 % jusqu'en 2031, soutenu par les exigences des systèmes avancés d'aide à la conduite et l'adoption du LiDAR FMCW.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 30,59 % jusqu'en 2031, soutenue par les investissements dans la fabrication au Japon, en Chine et en Corée du Sud.
Quel est le principal défi de coût pour les systèmes d'imagerie photonique sur silicium ?
Le conditionnement photonique et les équipements de test optique spécialisés restent des défis de coût majeurs car l'alignement fibre-puce nécessite une précision inférieure au micron.
Dernière mise à jour de la page le:



