
シリコンフォトニクスイメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
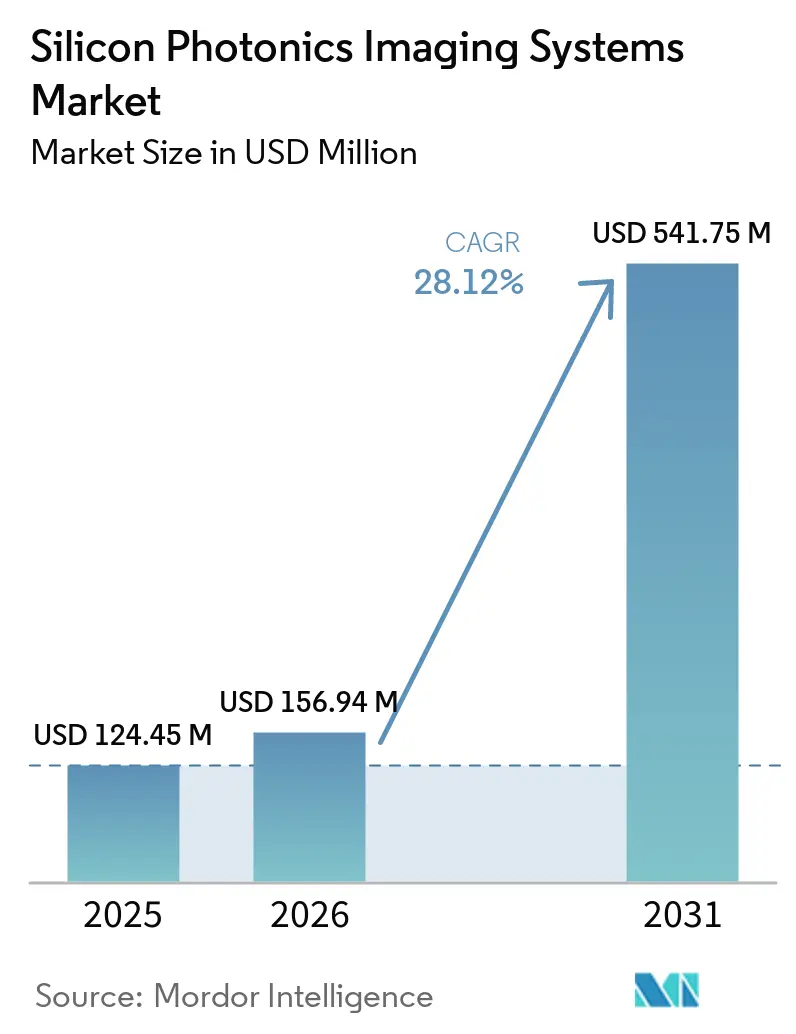
| 市場規模 (2026) | 156.94 百万米ドル |
| 市場規模 (2031) | 541.75 百万米ドル |
| Growth Rate (2026 - 2031) | 28.12 % |
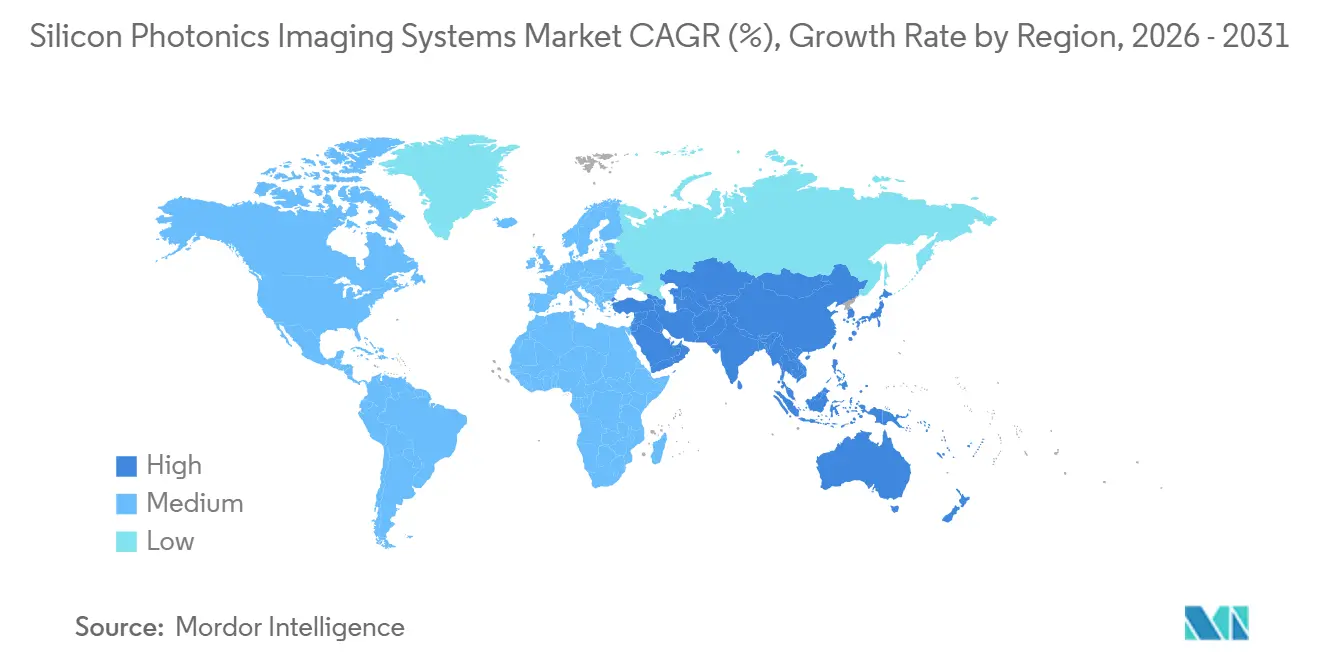
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリコンフォトニクスイメージングシステム市場分析
シリコンフォトニクスイメージングシステムの市場規模は2025年に124.45 ミリオン 米ドルと評価され、2026年の156.94 ミリオン 米ドルから2031年には541.75 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは28.12%です。成長の基盤は、人工知能データセンター向け光インターコネクトプログラムを通じて進歩している製造・設計能力にあります。これらのプログラムはウェーハ容量、フォトニック設計ツール、ゲルマニウムフォトディテクター、窒化シリコン導波路、およびウェーハレベルパッケージングを改善しており、イメージング開発者もこれらを活用できます。この共有インフラはイメージングチップの開発サイクルを短縮し、高度なプロセス開発の初期負担を軽減する可能性があります。コヒーレント検出はLiDAR、光コヒーレンストモグラフィー、およびホログラフィックシステムの共通技術基盤となりつつあり、アプリケーション間での設計再利用を支援しています。パッケージングコスト、テスト要件、製造歩留まり、および知的財産へのアクセスは、シリコンフォトニクスイメージングシステム市場における中心的な制約として残っています。
レポートの主要ポイント
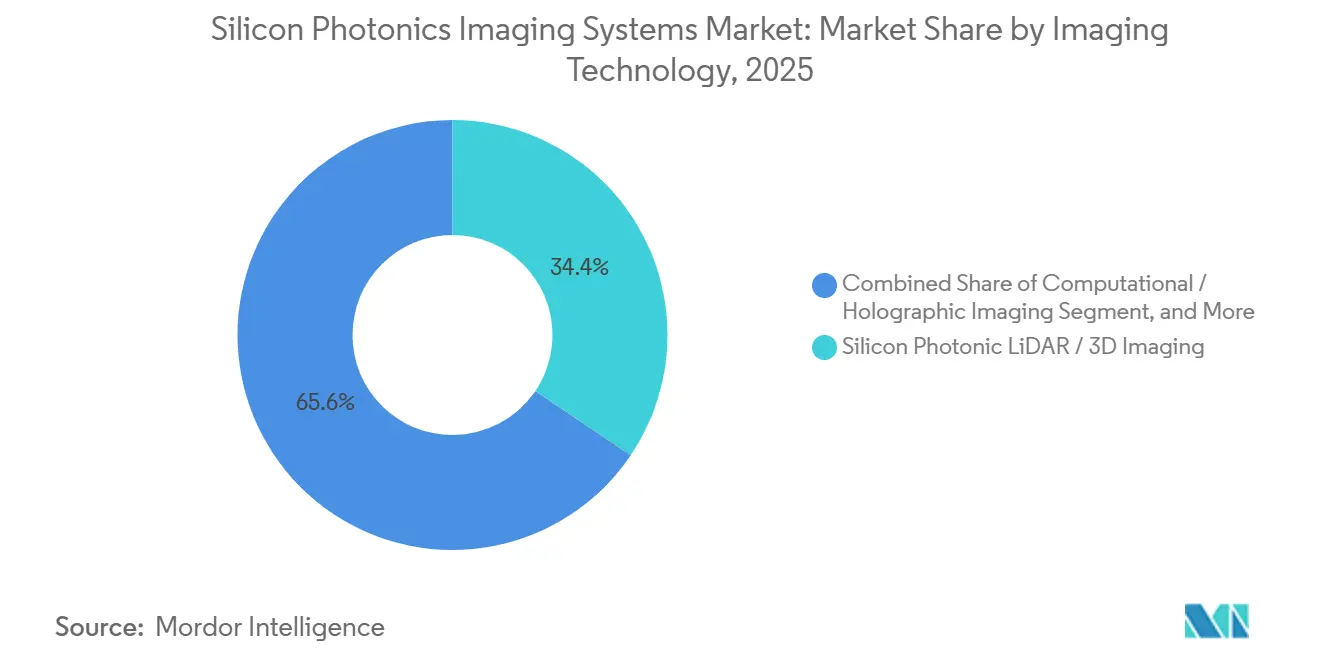
- イメージング技術別では、シリコンフォトニクスLiDAR・3Dイメージングが2025年のシリコンフォトニクスイメージングシステム市場シェアの34.44%を占め、コンピュテーショナル・ホログラフィックイメージングは2031年にかけてCAGR 29.67%で拡大する見込みです。
- イメージングモダリティ別では、3Dイメージングが2025年の売上の53.12%を占め、3Dイメージングは2031年にかけてCAGR 30.16%で拡大する見込みです。
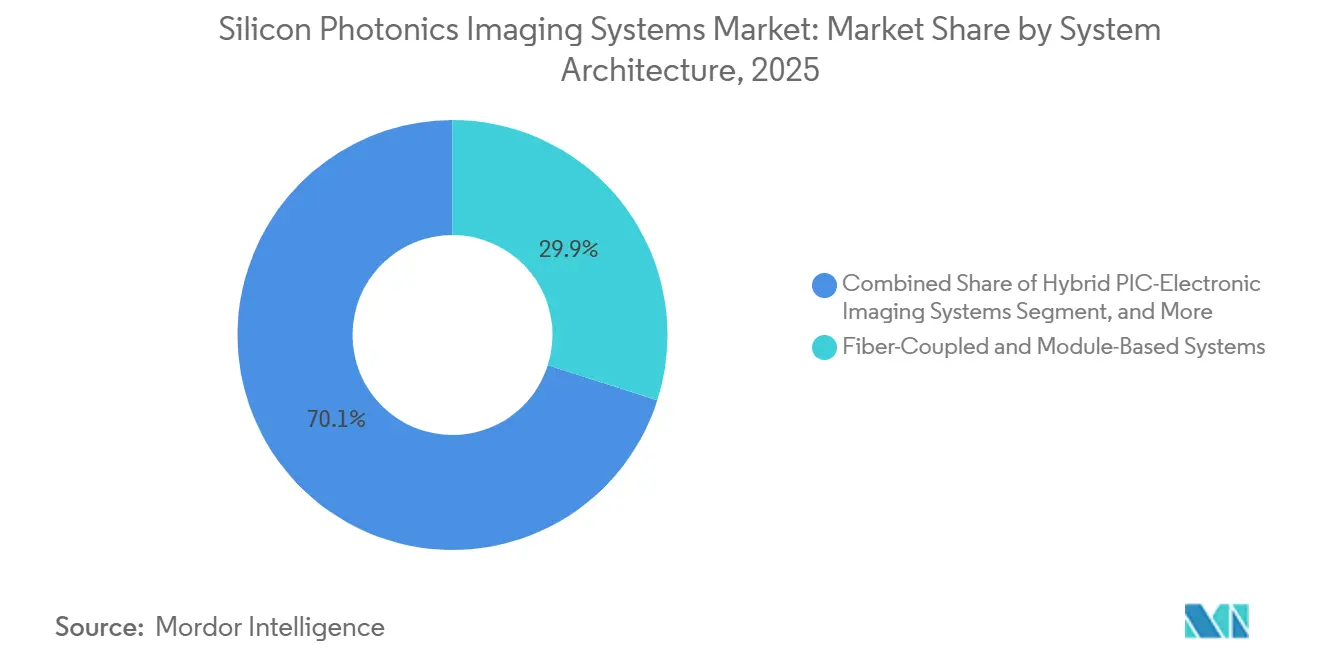
- システムアーキテクチャ別では、ファイバー結合型・モジュールベースシステムが2025年の売上の29.91%を占め、フォトニックチップレット・光エンジンシステムは2031年にかけてCAGR 29.56%で拡大する見込みです。
- アプリケーション別では、LiDAR・3Dセンシングが2025年の売上の32.21%を占め、自動車分野は2031年にかけてCAGR 30.33%で拡大する見込みです。
- 地域別では、北米が2025年のシリコンフォトニクスイメージングシステム市場の38.81%を占め、アジア太平洋地域は2031年にかけてCAGR 30.59%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルシリコンフォトニクスイメージングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進運転支援システムにおける固体FMCW LiDARの採用 | +6.5% | アジア太平洋・北米主導のグローバル | 中期(2〜4年) |
| AIおよびハイパフォーマンスコンピューティングフォトニックインターコネクトの波及効果 | +5.8% | 北米・アジア太平洋集中のグローバル | 短期(2年以内) |
| コンパクトな光コヒーレンストモグラフィーおよびポイントオブケア診断への需要 | +4% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ハイパースペクトル・スペクトルイメージング機器の小型化 | +3.2% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| セルフイメージングおよび分散型網膜モニタリング展開モデル | +2.5% | 北米および欧州 | 長期(4年以上) |
| イメージング・センシングプラットフォームにわたる再利用可能なフォトニックパッケージング | +1.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進運転援システムにおける固体FMCW LiDARの採用
シリコンフォトニクスイメージングシステム市場は、飛行時間型検出から周波数変調連続波LiDARへの移行から恩恵を受けており、これによりシリコンフォトニクスの明確な技術的役割が確立されています。コヒーレントFMCW検出は周囲光の干渉を低減し、光信号から距離と速度を取得します。2025年の研究では、統合フォトニックFMCW LiDARの測定距離が最大300 m、センチメートルスケールの分解能、0.1度未満の角度精度が報告されました。同研究では、200 mで時速140 kmまでの速度測定と30 Hzのリフレッシュレートを含む自動車要件も特定されました。Scantinel Photonicsは2024年に、CMOSベースのスキャナー検出チップにおいてピクセルあたり20 dBの信号対雑音比改善とLiDAR消費電力の10分の1削減を報告しました。2025年のシリコンフォトニクスレンジングエンジンも、自動車LiDARパッケージング要件に適したマルチチャネル信号増幅を用いた200 m動作を実証しました。
AIおよびハイパフォーマンスコンピューティングフォトニックインターコネクトの波及効果
シリコンフォトニクスイメージングシステム市場は、人工知能データセンターへの投資がイメージングシステム開発者が活用できるシリコンフォトニクスプロセスを改善していることから恩恵を受けています。Ayar Labsは2026年3月に500 ミリオン 米ドルを調達し、コパッケージ光エンジンチップレットの大量生産・テスト能力を拡大しました。このプログラムはアクティブアライメント、ウェーハレベルテスト自動化、およびゲルマニウムオンシリコンフォトディテクターの歩留まりに焦点を当てています。これらはコヒーレントイメージングシステムの多くで使用される同じ構成要素です。Nature Electronicsは、コパッケージ光学系とイメージングプラットフォームが変調器、バランス型フォトレシーバー、および波長マルチプレクサーを共有していると指摘しました。Tower Semiconductorは2025年にシリコンフォトニクス売上が200 ミリオン 米ドルを超えたと報告し、2026年にはさらなる成長を目指していると述べており、シリコンフォトニクスイメージングシステム市場が利用できる製造基盤の規模を拡大しています。
コンパクトな光コヒーレンストモグラフィーおよびポイントオブケア診断への需要
シリコンフォトニクスイメージングシステム市場は、光コヒーレンストモグラフィーが大規模病院システムを超えてコンパクトな診断機器へと移行していることから恩恵を受けています。従来のシステムは50,000 米ドルから200,000 米ドル以上の価格帯であり、地域医療環境でのアクセスを制限してきました。Silotonは2026年6月にフォトニックチップを使用して網膜の表面下画像を取得し、チップベースのOCTが実験室外の臨床的に関連するイメージングを生成できることを示しました。同社のAkepaチップは300以上の光学・電子部品を25セント硬貨より小さいパッケージに統合しています。このプラットフォームは滲出型加齢黄斑変性、糖尿病性黄斑浮腫、および網膜静脈閉塞のモニタリングを対象としています。Horizon Europeプロジェクトも、OCT、フローサイトメトリー、および蛍光センシング向けの窒化シリコンセンシングプラットフォームを報告し、最大93%の結合効率を達成しました。
イメージング・センシングプラットフォームにわたる再利用可能なフォトニックパッケージング
シリコンフォトニクスイメージングシステム市は、再利用可能なパッケージングアプローチがイメージングおよびセンシング製品ライン全体での繰り返しアライメント作業を削減できることから恩恵を受ける可能性があります。主な機会は、関連するフォトニックアセンブリ全体でファイバー結合、光インターフェース、およびテスト方法を標準化することにあります。IEEEロードマップは、フォトニックパッケージングをPICベース製品の総コストの主要部分として特定しています。また、既存の生産フローでは、ファイバーあたりのアクティブファイバーチップアライメントに30〜60秒かかることも報告しています。共通のパッケージングアーキテクチャにより、より大きな量のベースがツーリングとプロセス開発を支援できるようになります。このニーズは、システムコストがパッケージング歩留まりと組立時間に密接に関連しているため、シリコンフォトニクスイメージングシステム市場に関連しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フォトニックパッケージングおよび専用テスト機器の高コスト | -2.8% | グローバル | 短期(2年以内) |
| ヘテロジニアス統合における低歩留まりと限られた量産 | -1.8% | 北米・アジア太平洋集中のグローバル | 中期(2〜4年) |
| チップベースイメージングアーキテクチャの臨床・規制上の検証 | -1.5% | 北米および欧州 | 長期(4年以上) |
| フィールドシステムにおける波長固有のキャリブレーションと熱ドリフト | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フォトニックパッケージングおよび専用テスト機器の高コスト
シリコンフォトニクスイメージングシステム市場は、持続的なパッケージングコストによる制約に直面しています。電子パッケージングはパッシブ配置を使用しますが、ファイバーチップ結合はサブミクロン精度でのアクティブアライメントを必要とします。IEEEヘテロジニアス統合ロードマップは、ファイバーあたりのアライメント時間を30〜60秒と報告しました。また、PICパッケージングコストは従来の電子パッケージングよりも大幅に高いことも特定しました。[1]IEEE電子パッケージング学会、「ヘテロジニアス統合ロードマップ、第9章、フォトニクス、2025年版」、IEEEヘテロジニアス統合ロードマップ、ieee.org。 イメージングチップは位相コヒーレンス、導波路挿入損失、およびフォトディテクター応答性の光学テストを必要とし、機器ニーズとテスト時間が増加します。IEEEおよび統合フォトニックシステムロードマップ国際版からの新興仕様は結合損失とアライメント許容差を導くことができますが、イメージング固有の商業認証はまだ確立されていません。
ヘテロジニアス統合における低歩留まりと限られた量産
シリコンフォトニクスイメージングシステム市場は、シリコン導波路とIII-V族利得媒体、薄膜ニオブ酸リチウム、ゲルマニウムフォトディテクターなどの材料のヘテロジニアス統合による製造上の制約に直面しています。この組み合わせは波長カバレッジを広げ、コヒーレンス感度を向上させる可能性がありますが、各ボンディングインターフェースが歩留まりを低下させる可能性があります。2026年5月の研究論文では、200 mmシリコンフォトニクスプラットフォームにおいてマイクロトランスファープリンティングの歩留まりが95%以上、3シグマアライメント精度が500 nm未満であることが報告されました。この結果は研究・低量産段階にとどまっています。2025年のレビューでは、非シリコン材料層の追加がプロセススタック全体の歩留まり損失を複合させることが判明しました。IEEEロードマップもウェーハボンディング欠陥とウェーハ薄化をフォトディテクター信頼性課題の原因として特定しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イメージング技術別:コヒーレントモダリティが技術ミックスを形成
シリコンフォトニクスLiDAR・3Dイメージングは2025年のイメージング技術売上の34.44%を占め、シリコンフォトニクスイメージングシステム市場で最大のシェアを持ちます。その役割は、自律走行車、ロボット検査、および周辺セキュリティ向けのコヒーレントFMCW検出での使用を反映しています。コンピュテーショナル・ホログラフィックイメージングは2031年にかけてCAGR 29.67%で拡大する見込みです。2025年のNature Communications誌の研究では、30 mmの深度範囲にわたって1フレームあたり0.16秒で4K合成を実現するニューラルオペレーターコンピューター生成ホログラフィーが実証されました。統合メタサーフェスはシリコンフォトニック回路上で光を成形・集束させることができ、外部ビーム成形アセンブリの必要性を低減します。これらの機能は、拡張現実、科学的イメージング、およびセキュリティセンシング向けのコンパクトなコヒーレントシステムを支援します。
シリコンフォトニクスイメージングシステム市場において、光コヒーレンストモグラフィーと干渉計イメージングは提供された分析で2番目に大きな技術クラスターを形成しています。生体医療への採用は、Silotonの2026年6月の網膜イメージングマイルストーンを含むチップベースシステムへの移行によって支援されています。スペクトル・ハイパースペクトルイメージングは製薬インライン分析と食品安全モニタリングでの使用が増加しています。2 nm未満の分解能を持つチップスケールスペクトロメーターは、大型スキャニングカメラでは対応できない組み込み展開を支援できます。その他のイメージング技術には、科学的計測と防衛用途向けのデュアルコム分光法と量子フォトニックセンシングが含まれます。技術ミックス全体において、コヒーレント検出は同等のチップ複雑性では直接検出システムが提供できない感度と周囲光除去を提供します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


イメージングモダリティ別:3Dイメージングがモダリティミックスをリード
3Dイメージングは2025年のモダリティ売上の53.12%を占め、シリコンフォトニクスイージングシステム市場でトップシェアを持ち、予測期間にわたってCAGR 30.16%で成長する見込みです。深度センシングは低位相ノイズ、波長制御、およびフォトニック集積回路の統合密度から恩恵を受けます。従来のCMOSイメージセンサーは多くの2D強度イメージングアプリケーションをより低コストで提供できます。2026年のNature誌の論文では、光フェーズドアレイエミッターとコヒーレント焦点面レシーバーを備えた大規模コヒーレント4Dセンサーが説明されました。このプラットフォームはリアルタイムで深度をマッピングし、各ピクセルの速度を測定しました。[2]Nature Publishing Group、「大規模コヒーレント4Dイメージングセンサー」、Nature、nature.com。 FMCW LiDARの生産と拡張現実および手術ロボティクスへの採用は、2031年まで3Dイメージングへの需要をさらに支援する可能性があります。
シリコンフォトニクスイメージングシステム市場において、2Dイメージングはコンシューマー分光センサー、産業用バーコードリーダー、および実験室用科学カメラに引き続き関連性があります。3D機能のコストが低下するにつれて、そのシェアは低下すると予想されます。その他のモダリティには4Dイメージング、偏光イメージング、およびマルチスペクトルイメージングが含まれます。これらのモードは、複数の形式の情報を取得するため、防衛センシング、気候モニタリング、および生体医療診断において戦略的に重要です。CLEO 2025のデモンストレーションでは、シリコンベースの掃引光源OCTシステムとシリカ補助干渉計を使用して16.23 µmの軸方向分解能が達成されました。
システムアーキテクチャ別:モジュールシステムがリードしチップレットが進歩
ファイバー結合型・モジュールベースシステムは2025年のシステムアーキテクチャ売上の29.91%を占めました。その地位は、熱管理、波長キャリブレーション、およびファイバー結合に対して提供する制御を反映しています。モジュールシステムは、周囲温度がオンチップ安定化限界を超える場合に、より信頼性の高いフィールド動作を提供できます。シリコンフォトニクスイメージングシステム市場全体で、展開されているシリコンフォトニクスLiDARおよびOCTシステムのほとんどは、信頼性とサービス性の選択としてファイバー結合を維持しています。2026年のパッケージング研究では、標準シングルモードファイバーアレイが少なくとも127 µmのピッチを使用することが報告されました。この制限は密度をミリメートルあたり8ファイバーに制限し、チップレット設計が対処しようとする制約を生み出しています。
フォトニックチップレット・光エンジンシステムは2031年にかけてCAGR 29.56%で拡大する見込みです。これはシリコンフォトニクスイメージングシステム市場のアーキテクチャカテゴリーの中で最も速い成長率です。このアプローチはフォトニックダイの最適化を電子信号処理から分離します。OpenLightとTower Semiconductorは2026年8月にPH18DAエコシステムを拡張し、InPオンシリコンプラットフォーム向けのCadenceツールでの回路設計を可能にしました。完全統合型フォトニックイメージャーは、歩留まり損失を吸収できる高マージンの防衛・科学用途に引き続き適しています。ハイブリッPIC電子システムおよびフリースペースフォトニックMEMSシステムは、現在のOCT、ハイパースペクトル、科学、および防衛アプリケーション全体で他のポジションを占めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:LiDARがリードし自動車が最速成長
LiDAR・3Dセンシングは2025年のアプリケーション売上の32.21%を占めました。コヒーレントLiDARは、シリコンフォトニクスが統合できる位相感応回路、低ノイズバランス型フォトディテクター、および波長制御を使用します。生体医療・ライフサイエンスは提供された分析で2番目に大きなアプリケーショングループです。眼科・心臓OCT、フローサイトメトリー、および新興の診断イメージングシステムが含まれます。産業検査・計測は非接触表面測定とタブレットコーティング検証のためにフォトニックOCTおよびハイパースペクトルモジュールを使用します。これらのユーザーはISO/IEC 17025の要件に従って空間コヒーレンスと測定トレーサビリティを重視します。
自動車セクターは2031年にかけてCAGR 30.33%で拡大する見込みです。Euro NCAP 2025プロトコルと米国の自動緊急ブレーキ性能基準は、より強力な運転支援機能への需要を支援しています。FMCW LiDARは300 m検出、センチメートルレベルの分解能、速度抽出、および30 Hz動作を支援できます。コンシューマーエレクトロニクスは生体認証と拡張現実深度センシングを通じて需要を牽引しています。航空宇宙・防衛アプリケーションには光学開口合成とスペクトルインテリジェンスが含まれます。科学研究、環境モニタリング、農業リモートセンシング、および鉱山安全がシリコンフォトニクスイメージングシステムのアドレス可能市場をさらに拡大しています。
地域分析
北米は2025年のグローバル売上の38.81%を占め、地域別シリコンフォトニクスイメージングシステム市場でトップシェアを持ちます。この地域は人工知能ハードウェア企業、フォトニックファウンドリー、およびセンシングシステム向け防衛調達を組み合わせています。提供された分析によると、2026年半ばまでにコパッケージ光学系売上が確認された世界5社のうち4社が米国拠点でした。NVIDIAの2026年3月のLumentumおよびCoherentとの契約には、各社への20億 米ドルの投資が含まれていました。
欧州のシリコンフォトニクスイメージングシステム市場は、官民投資と医療フォトニクスおよび自動車センシング研究における確立された強みを通じて地域基盤を構築しています。PhotonixFABは、ヘテロジニアス統合機能を備えたSOIおよび窒化シリコンフォトニクス向けの欧州サプライチェーンを開発しています。STMicroelectronics主導のSTARLightプロジェクトは、2028年までに高量産300 mmシリコンフォトニクスラインを確することを目的としています。英国はSilotonのチップベースOCT研究を通じて貢献し、フランスはCEA-LetiとPIXEuropeパイロットラインを通じてイメージンググレードPIC開発を支援しています。
アジア太平洋地域は2031年にかけてCAGR 30.59%で拡大する見込みであり、シリコンフォトニクスイメージングシステム市場で最速の地域成長率です。日本は製造投資とフォトニクス政策を通じてこの拡大の中心にあります。Tower Semiconductorは2026年7月に日本での拡張を発表し、補助金控除後30億 米ドルの投資と経済産業省から10億 米ドルの政府補助金を確約しました。[3]Tower Semiconductor、「Tower SemiconductorはMETIの支援を受けて日本での戦略的生産能力拡大を発表」、Tower Semiconductor プレスリリース、towersemi.com。 この計画は富山県と新潟県の転用施設における300 mmシリコンフォトニクス、シリコンゲルマニウム、および高度な光学パッケージング能力を対象としており、トラック1の完全生産準備は2027年第4四半期を目標としています。

競合環境
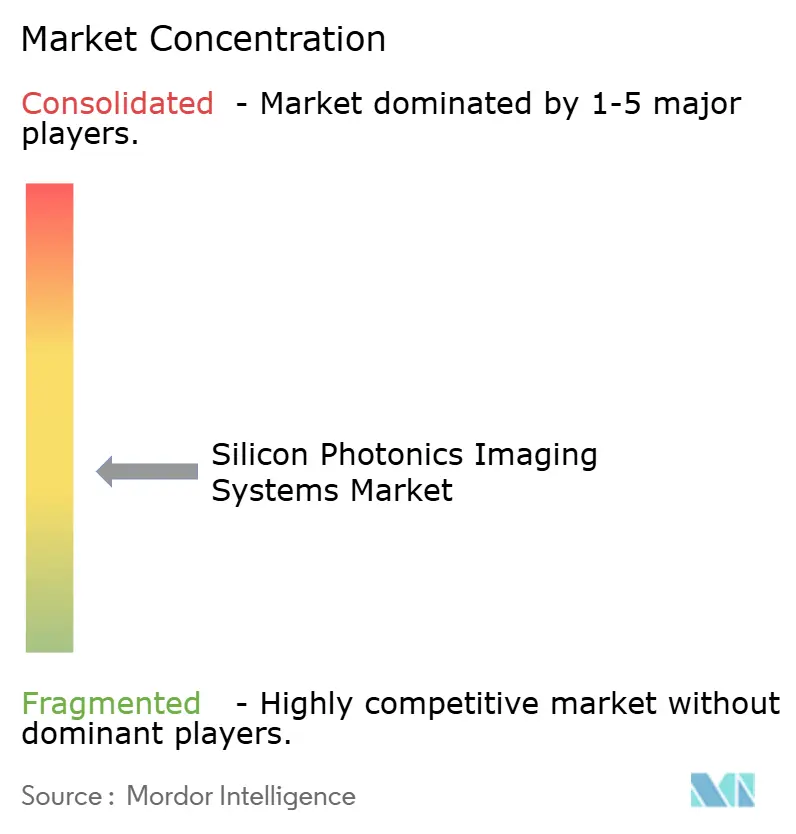
シリコンフォトニクスイメージングシステム市場は、エンドプロダクト層では適度に断片化されており、ファウンドリー層はより集中化しつつあります。GlobalFoundriesは2025年11月にシンガポールのAdvanced Micro Foundryを買収しました。この買収により、Fotonixプラットフォームに製造資産、知的財産、および15年以上のシリコンフォトニクス製造経験が追加されました。Tower Semiconductorは2025年にシリコンフォトニクス売上が200 ミリオン 米ドルを超えたと報告しました。また、2027年売上向けの顧客契約13億 米ドルと生産能力予約前払い2億9,000万 米ドルも報告しました。
イメージングスペシャリストは、価格だけでなくコヒーレント性能とアプリケーション固有の製品設計を通じて競争しています。SiLC Technologiesは2026年に、運転支援と拡張現実アプリケーション向けのFMCW LiDARの拡張イメージング範囲をカバーする米国特許出願を提出しました。Silotonは知的財産保護されたチップベースOCTプラットフォームを使用し、ハンドヘルド眼科システムの規制承認経路を追求しています。同社は2026年6月に人間の被験者でのPICベース網膜イメージングの商業的実証を行いました。これらの動きは、検証、パッケージング能力、および防御可能なシステム設計が、フォトニックチップ性能と同様に競争上のポジショニングに影響することを示しています。
シリコンフォトニクスイメージングシステム市場において、ファウンドリーの選択は製品ロードマップを形成します。イメージング企業は各プラットフォームのプロセスルールと歩留まりプロファイルに合わせて設計する必要があるためです。確立された半導体・通信企業間の知財産集中は、小規模開発者にとって実施自由度リスクを生み出します。ウェーハレベルテスト自動化は、イメージングPICの特性評価時間を短縮するサプライヤーにとって引き続き機会となっています。再利用可能なフォトニックパッケージングは、製品ライン全体での繰り返しファイバーアライメントコストを削減できます。
シリコンフォトニクスイメージングシステム産業リーダー
Intel Corporation
Hamamatsu Photonics K.K.
Lumentum Holdings Inc.
Coherent Corp.
SiLC Technologies, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Lightmatter, Inc.はオープンコンピュートプロジェクト内の公式ワークストリームとして「AIシステム向けオープンシリコンフォトニクス」イニシアチブを正式に立ち上げ、Celestica、Dell Technologies、Flex、Foxconn Interconnect Technology、Qualcomm、Quanta Cloud Technologyを含む19の創設メンバー企業とともに300ページのアーキテクチャビジョンホワイトペーパーを公開しました。
- 2026年8月:OpenLightとTower SemiconductorはTowerのPH18DA InPオンシリコンフォトニクスプラットフォーム向けのCadence電子設計自動化ツール内でOpenLightのフォトニックプロセス設計キットが利用可能になったことを発表しました。この統合により、イメージング重視のPIC設計者は業界標準のIC設計環境内で400Gおよび1.6Tアプリケーション向けの高度な回路を開発できるようになり、専用フォトニック固有の設計フローを必要としていたEDA設計ツールチェーンの障壁が取り除かれました。
- 2026年7月:Tower Semiconductorは日本での二段階生産能力拡大を発表し、日本の経済産業省が10億 米ドルの政府補助金を提供する中、補助金控除後30億 米ドルを確約しました。この拡大は富山県と新潟県の転用施設における300 mmシリコンフォトニクスおよびシリコンゲルマニウム能力を対象としており、トラック1の完全生産準備は2027年第4四半期を目標とし、予測需要に先立ってイメージンググレードシリコンフォトニクスウェーハのグローバル供給を大幅に増加させます。
- 2026年6月:Siloton LimitedはAkepaフォトニックチップベースOCTシステムを使用して最初の網膜表面下画像を取得し、人間の被験者でのPICベース網膜イメージングの最初の商業的実証を確立しました。同社は滲出型加齢黄斑変性、糖尿病性黄斑浮腫、およびその他の網膜疾患モニタリングを対象としたハンドヘルド眼科OCTデバイスのFDA認可とCEマーキングを追求しています。


グローバルシリコンフォトニクスイメージングシステム市場レポートの範囲
シリコンフォトニクスイメージングシステム市場は、シリコンベースの集積回路上で光信号を伝送、処理、および検出するためにシリコンフォトニクス技術を使用するイメージングソリューションを包含しています。これらのシステムは、コンパクトな設計、低消費電力、および強化されたデータ伝送機能を実現することで、医療、産業検査、コンシューマーエレクトロニクス、および科学研究にわたる高速・高解像度イメージングアプリケーションを支援します。
シリコンフォトニクスイメージングシステム市場レポートは、イメージング技術(シリコンフォトニクスLiDAR・3Dイメージング、OCT、干渉計イメージング、コンピュテーショナル・ホログラフィックイメージング、スペクトル・ハイパースペクトルイメージング、その他のイメージング技術)、イメージングモダリティ(2Dイメージング、3Dイメージング、その他のイメージングモダリティ)、システムアーキテクチャ(完全統合型フォトニックイメージャー、フォトニックチップレット・光エンジンシステム、ハイブリッドPIC電子イメージングシステム、ファイバー結合型・モジュールベースシステム、フリースペース・フォトニックMEMSハイブリッドシステム)、アプリケーション(LiDAR・3Dセンシング、生体医療・ライフサイエンス、産業検査・計測、コンシューマーエレクトロニクス、自動車、航空宇宙・防衛、科学・研究、その他のアプリケーション)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| シリコンフォトニクスLiDAR / 3Dイメージング |
| OCT |
| 干渉計イメージング |
| コンピュテーショナル / ホログラフィックイメージング |
| スペクトル / ハイパースペクトルイメージング |
| その他のイメージング技術 |
| 2Dイメージング |
| 3Dイメージング |
| その他のイメージングモダリティ |
| 完全統合型フォトニックイメージャー |
| フォトニックチップレット・光エンジンシステム |
| ハイブリッドPIC電子イメージングシステム |
| ファイバー結合型・モジュールベースシステム |
| フリースペース・フォトニックMEMSハイブリッドシステム |
| LiDAR・3Dセンシング |
| 生体医療・ライフサイエンス |
| 産業検査・計測 |
| コンシューマーエレクトロニクス |
| 自動車 |
| 航空宇宙・防衛 |
| 科学・研究 |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| イメージング技術別 | シリコンフォトニクスLiDAR / 3Dイメージング | |
| OCT | ||
| 干渉計イメージング | ||
| コンピュテーショナル / ホログラフィックイメージング | ||
| スペクトル / ハイパースペクトルイメージング | ||
| その他のイメージング技術 | ||
| イメージングモダリティ別 | 2Dイメージング | |
| 3Dイメージング | ||
| その他のイメージングモダリティ | ||
| システムアーキテクチャ別 | 完全統合型フォトニックイメージャー | |
| フォトニックチップレット・光エンジンシステム | ||
| ハイブリッドPIC電子イメージングシステム | ||
| ファイバー結合型・モジュールベースシステム | ||
| フリースペース・フォトニックMEMSハイブリッドシステム | ||
| アプリケーション別 | LiDAR・3Dセンシング | |
| 生体医療・ライフサイエンス | ||
| 産業検査・計測 | ||
| コンシューマーエレクトロニクス | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| 科学・研究 | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
シリコンフォトニクスイメージングシステムの市場規模はどのくらいですか?
シリコンフォトニクスイメージングシステムの市場規模は2026年に156.94 ミリオン 米ドルと推定され、CAGR 28.12%で2031年までに541.75 ミリオン 米ドルに達すると予測されています。
シリコンフォトニクスイメージングシステムへの需要を牽引しているものは何ですか?
需要はFMCW LiDARの採用、人工知能光インターコネクト製造の波及効果、コンパクトなOCT、および小型化されたスペクトルイメージングによって支援されています。
2025年に最大のシェアを持ったイメージング技術はどれですか?
シリコンフォトニクスLiDAR・3Dイメージングが2025年のイメージング技術売上の34.44%を占めました。
2031年にかけて最も速く成長すると予想されるアプリケーションはどれですか?
自動車は先進運転支援要件とFMCW LiDAR採用に支援され、2031年にかけてCAGR 30.33%で拡大する見込みです。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は日本、中国、韓国での製造投資に支援され、2031年にかけてCAGR 30.59%で拡大する見込みです。
シリコンフォトニクスイメージングシステムの主要なコスト課題は何ですか?
フォトニックパッケージングと専用光学テスト機器は、ファイバーチップアライメントがサブミクロン精度を必要とするため、主要なコスト課題として残っています。
最終更新日:



