
Marktgröße und Marktanteil für sensorbasierte Sortiermaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 2.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für sensorbasierte Sortiermaschinen von Mordor Intelligence
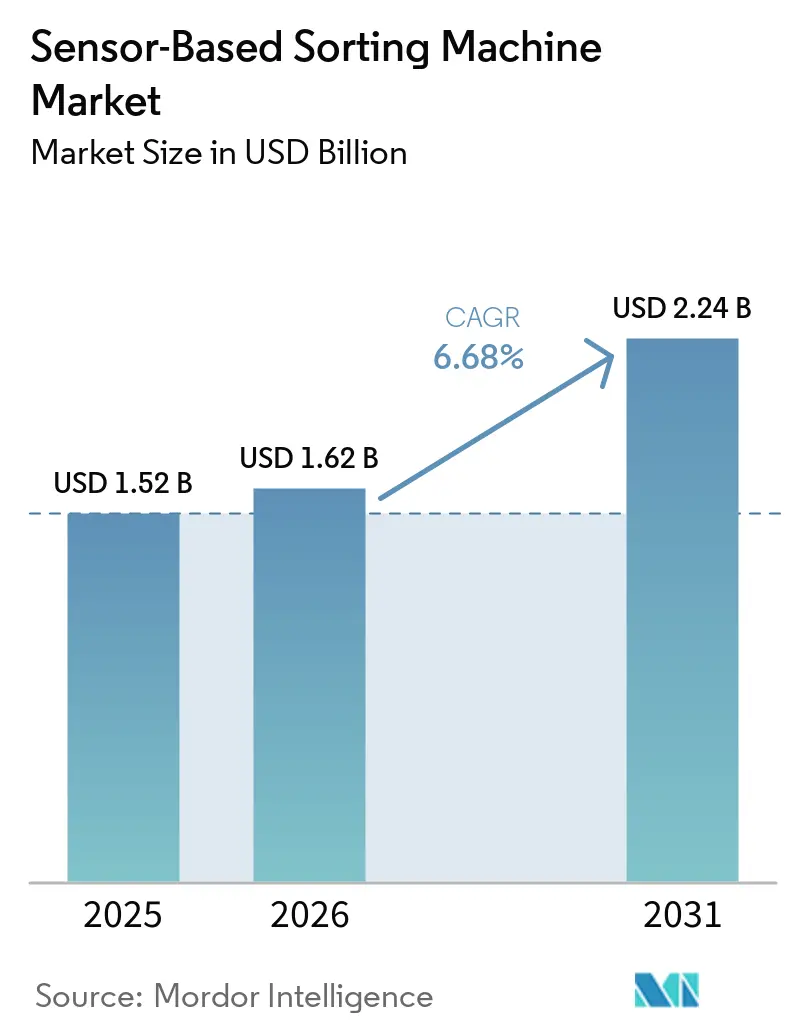
Die Marktgröße für sensorbasierte Sortiermaschinen wird voraussichtlich von 1,52 Milliarden USD im Jahr 2025 auf 1,62 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,24 Milliarden USD erreichen, mit einer CAGR von 6,68 % über den Zeitraum 2026–2031. Diese stetige Expansion ist auf strengere Kontaminationsgrenzwerte im Bergbau, im Recycling und in der Lebensmittelverarbeitung zurückzuführen, wo automatisiertes Präzisionssortieren Materialverluste mindert und die Ausbeute steigert. Die weltweit zunehmende Betonung der Ressourceneffizienz, verbunden mit dem Arbeitskräftemangel bei risikoreichen manuellen Sortiertätigkeiten, verstärkt die Einführung fortschrittlicher Erkennungsplattformen. Strategisch gesehen integrieren Anbieter KI auf Basis von Edge-Computing und Multi-Sensor-Fusion, um Echtzeit-Optimierung zu ermöglichen, während Käufer flexible Architekturen fordern, die wechselnde Einsatzstoffe berücksichtigen. Die Fragilität der Lieferkette bei Bildgebungskomponenten und Röntgenröhren erzeugt kurzfristigen Kostendruck, doch mittelfristige Investitionszusagen signalisieren Resilienz für den breiteren Markt für sensorbasierte Sortiermaschinen.[1]
Wichtigste Erkenntnisse des Berichts
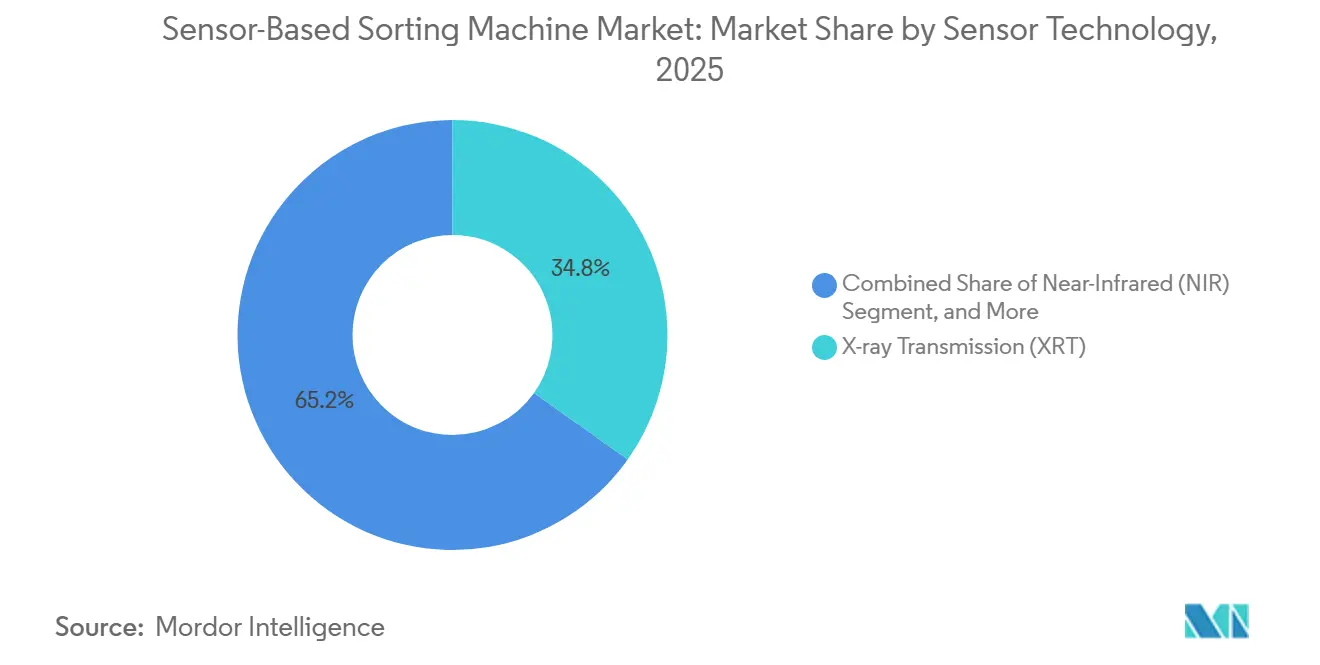
- Nach Sensortechnologie erfasste die Röntgentransmission im Jahr 2025 einen Marktanteil von 34,83 % im Markt für sensorbasierte Sortiermaschinen, während die Hyperspektralbildgebung bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen wird.
- Nach Sortierkonfiguration führten Bandsortierer mit einem Umsatzanteil von 38,74 % im Jahr 2025 im Markt für sensorbasierte Sortiermaschinen; Roboter-Pick-and-Place-Einheiten entwickeln sich mit einer CAGR von 7,33 % bis 2031 weiter.
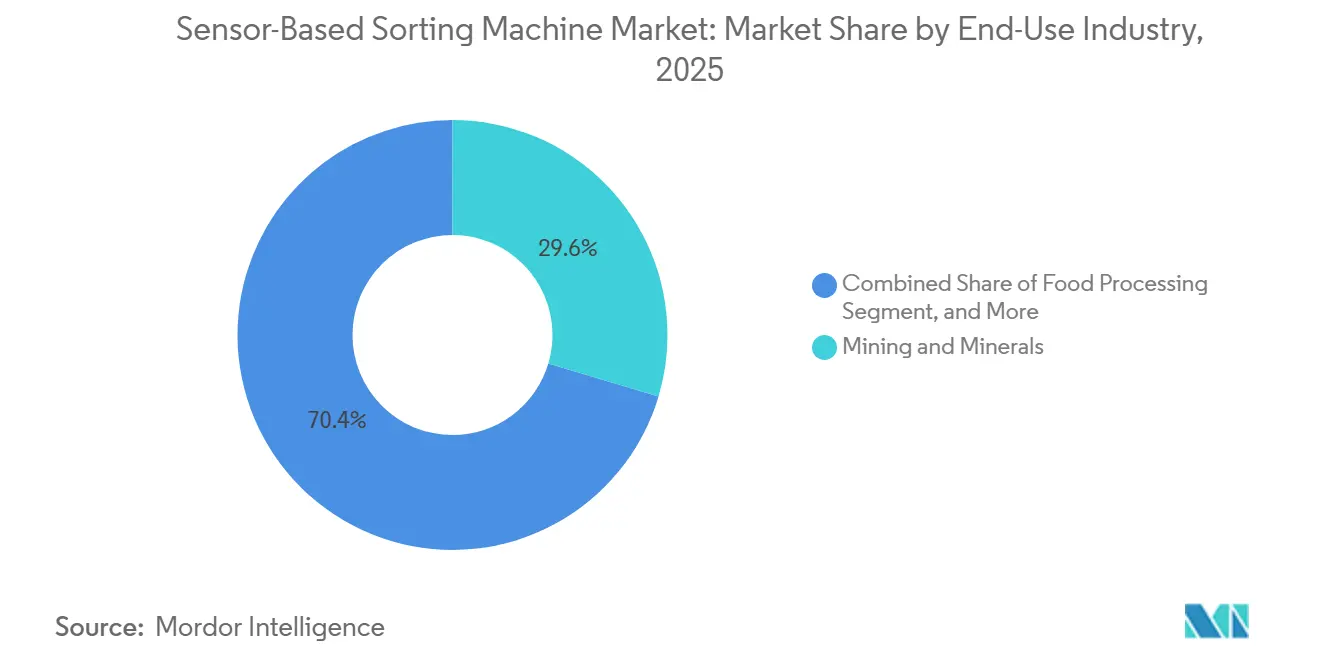
- Nach Endverbrauchsbranche entfielen im Jahr 2025 29,61 % der Marktgröße für sensorbasierte Sortiermaschinen auf den Bergbau und die Mineralienverarbeitung, während Recycling-Kunststoffe die höchste prognostizierte CAGR von 6,99 % bis 2031 aufweisen.
- Nach Durchsatzkapazität hielten Systeme über 200 TPH im Jahr 2025 einen Anteil von 41,83 % an der Marktgröße für sensorbasierte Sortiermaschinen, doch Installationen unter 50 TPH wachsen am schnellsten mit einer CAGR von 7,55 %.
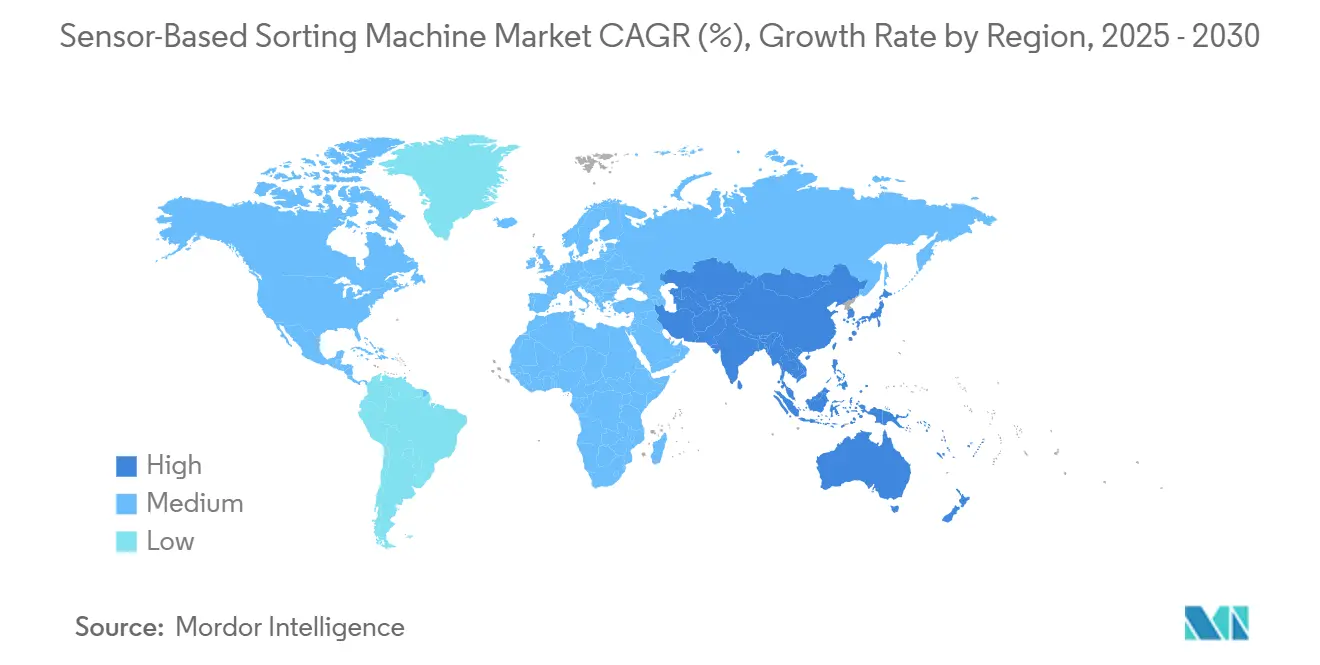
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,74 % im Markt für sensorbasierte Sortiermaschinen; der asiatisch-pazifische Raum stellt die am schnellsten wachsende regionale Chance mit einer CAGR von 7,66 % bis 2031 dar.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochreinen Recyclingmaterialien | +1.8% | Global, mit Schwerpunkt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Arbeitskräftemangel und Lohninflation in Sortierbetrieben | +1.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Strengere globale Vorschriften zu Abfall- und Mineralrückgewinnungsraten | +1.2% | Global, angeführt von EU-Regulierungsrahmen | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung von Industrie 4.0 und KI-gestützter Inline-Analytik | +1.1% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anstieg der Verarbeitung lithiumhaltiger Erze für Batterielieferketten | +0.9% | Global, konzentriert in Australien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Investitionen in geschlossene Ressourcenkreisläufe | +0.7% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochreinen Recyclingmaterialien
Die Nachfrage nach Recyclingeinsatzstoffen nahezu jungfräulicher Qualität verändert die Beschaffungsspezifikationen und drückt die Kontaminationsschwellen für lebensmittelechte Harze unter 0,1 %, während die Anforderungen an Lithium-Ionen-Batterie-Einsatzstoffe steigen.[2] Sortieranlagen standardisieren nun Multi-Sensor-Systeme, die Nahinfrarot-, Hyperspektral- und optische Detektoren kombinieren, um Polymere und kritische Metalle mit einer Genauigkeit von 99,5 % zu isolieren. Kommunale Mandate im Rahmen des EU-Aktionsplans für die Kreislaufwirtschaft beschleunigen Infrastruktur-Upgrades, während Premiumkäufer langfristige Abnahmeverträge abschließen und so die Kapitalrückgewinnungsaussichten für automatisierte Linien verbessern. Im Metallbereich hängt das Kathode-zu-Kathode-Recycling von einer präzisen Spektraltrennung ab, um elektrochemische Profile zu erhalten, was die Investitionsargumentation für den Markt für sensorbasierte Sortiermaschinen stärkt. Vorausschauende Betreiber integrieren cloud-verknüpfte Analysen, die Reinheitsnachweise für nachgelagerte Prüfer dokumentieren und so eine datengestützte Differenzierung schaffen.
Zunehmender Arbeitskräftemangel und Lohninflation in Sortierbetrieben
Eine jährliche Lohninflation von über 8 % in nordamerikanischen und europäischen Sortieranlagen verstärkt die Substitution menschlicher Sortierer durch robotergestützte oder automatisierte Klassifizierer.[3] Rekrutierungsengpässe, verstärkt durch verschärfte Sicherheitsvorschriften für gefährliche Elektroschrott-Ströme, verlängern Vakanzzeiträume und erhöhen Schulungskosten. Robotergestützte Greif- und Platzierplattformen gleichen diese Lücken aus und verzeichnen eine CAGR von 7,33 %, da Nutzer mehrere manuelle Sortierer pro Schicht ersetzen. KI-gesteuerte Bildverarbeitungssysteme übertreffen ermüdete Arbeitskräfte bei langen Schichten und halten gleichmäßigen Durchsatz und Reinheitsziele aufrecht. Für Betreiber überwiegt die Kostensicherheit bei der Arbeit die Kapitalbelastung und verkürzt die Amortisationszeiträume trotz hoher Anfangsinvestitionen. Politische Anreize wie Steuergutschriften für Automatisierung und Zuschüsse zur Umschulung von Arbeitskräften senken das Einführungsrisiko im gesamten Markt für sensorbasierte Sortiermaschinen weiter.
Strengere globale Vorschriften zu Abfall- und Mineralrückgewinnungsraten
Gesetzgeber knüpfen Betriebsgenehmigungen nun an geprüfte Rückgewinnungskennzahlen: Die EU-Abfallrahmenrichtlinie schreibt bis 2025 ein Materialrückgewinnungsziel von 70 % für Bauabfälle vor, und Chinas Nationale-Schwert-Politik verbietet minderwertige Recyclingmaterialien und zwingt inländische Verarbeiter zur Aufrüstung. Bergbaubehörden verschärfen die Kontrolle von Abraumhalden und verlangen nachweisliche Verbesserungen der Mineralrückgewinnung zur Verringerung des Umweltfußabdrucks. Parallele Lebensmittelsicherheitsgesetze der FDA und der EFSA verpflichten Verarbeiter zur Erkennung unsichtbarer Kontaminanten und erhöhen die Standards für optische und hyperspektrale Detektoren. Insgesamt schaffen diese Vorschriften einen compliance-getriebenen Schutzwall um fortschrittliche Trenntechnologien und stärken die Gerätebestellungen bei mittelgroßen Akteuren, die bisher auf manuelle Inspektion setzten. Im Prognosezeitraum wird die regulatorische Harmonisierung die globalen Baselines verschärfen und die Expansion des Marktes für sensorbasierte Sortiermaschinen festigen.
Wachsende Einführung von Industrie 4.0 und KI-gestützter Inline-Analytik
Verarbeitungsanlagen koppeln nun Edge-Computing-Module mit Cloud-Dashboards, um Echtzeit-Rückkopplungsschleifen zu ermöglichen.[4] Modelle des maschinellen Lernens verarbeiten Spektral- und Partikelgrößendaten, um Luftdüsen oder Robotertrajektorien innerhalb von Millisekunden anzupassen, die Ausbeute zu steigern und Fehlaussortierungen zu reduzieren. Betreiber nutzen Warnmeldungen zur vorausschauenden Wartung, die aus Vibrations- und Temperatursensoren abgeleitet werden, um ungeplante Ausfallzeiten zu begrenzen. Im asiatisch-pazifischen Raum integrieren Sprungbrett-Investitionen von Anfang an Smart-Factory-Architekturen und veranschaulichen, wie aufstrebende Märkte die nächste Wachstumswelle in der Branche für sensorbasierte Sortiermaschinen antreiben können. Anbieter reagieren mit Abonnementmodellen, die Analyse-Updates und Fernkalibrierung bündeln und so wiederkehrende Einnahmequellen schaffen, die Geräteersatzzyklen glätten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und lange Amortisationszeiträume | -0.9% | Global, insbesondere kleine und mittlere Unternehmen betreffend | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Sensorleistung bei feuchtem oder staubigem Aufgabegut | -0.6% | Bergbauintensive Regionen, tropische Klimazonen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern für Kalibrierung und Wartung | -0.5% | Global, akut in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Handelsbeschränkungen für kritische Bildgebungschips und Röntgenröhren | -0.4% | Global, insbesondere US-chinesische Handelskorridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und lange Amortisationszeiträume
Die Anschaffung modernster Systeme erfordert 500.000–2 Millionen USD pro Linie, eine Einstiegshürde, die kleinere Recycler und Steinbruchbetreiber abschreckt. Die Amortisation erstreckt sich über mehr als 3 Jahre, wenn der Durchsatz saisonal ist oder die Rohstoffpreise sinken. Die rasche Veralterung von Sensoren führt zu Zögern, da Betreiber befürchten, bei der Ankunft von KI-Modellen der nächsten Generation auf gestrandete Vermögenswerte zu sitzen. Um die Lücke zu überbrücken, pilotieren Anbieter Geräte-als-Dienstleistung-Verträge, die Investitionsausgaben in Betriebsausgaben umwandeln, doch Abonnementgebühren können mit zyklischen Cashflows kollidieren. Entwicklungsbanken leiten konzessionäre Darlehen an Kreislaufwirtschaftsprojekte, doch die Inanspruchnahme bleibt ungleichmäßig und begrenzt die kurzfristige Penetrationsgrenze für den Markt für sensorbasierte Sortiermaschinen.
Begrenzte Sensorleistung bei feuchtem oder staubigem Aufgabegut
Feuchtigkeit über 15 % verfälscht Nahinfrarot-Messwerte, während Luftstaub die optische Klarheit trübt und eine Neukalibrierung oder Abschirmung erzwingt, die die Betriebszeit unterbricht. Minen in äquatorialen Regionen kämpfen mit feuchtigkeitsbedingter Detektordrift, und Kompostierungsanlagen bekämpfen Dampfschwaden, die Linsen beschlagen. Obwohl die Röntgentransmission anspruchsvolles Aufgabegut toleriert, begrenzen höhere Energiekosten die Einführung außerhalb hochwertiger Erze. Ingenieure fügen automatische Wischer und unter Druck stehende Luftvorhänge hinzu, doch der Wartungsaufwand steigt für kleine Anlagen. Infolgedessen verzögern Betreiber entweder neue Käufe oder überspezifizieren Schutzgehäuse, was das Wachstumsmomentum in bestimmten Regionen des Marktes für sensorbasierte Sortiermaschinen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortechnologie:
KI-Integration treibt HyperspektralwachstumHyperspektralbildgebungslinien verzeichneten eine prognostizierte CAGR von 7,11 %, was den stark steigenden Einsatz in Kunststoff-, Batteriemetall- und Lebensmittelanwendungen widerspiegelt, bei denen spektrale Fingerabdrücke Materialien differenzieren, die für Standardoptiken unsichtbar sind. Die Röntgentransmission behielt im Jahr 2025 einen Marktanteil von 34,83 % im Markt für sensorbasierte Sortiermaschinen aufgrund ihrer Langlebigkeit bei der Trennung dichter Erze. Nah-Infrarot-Systeme bleiben dominant für die Polymeridentifikation in Post-Consumer-Verpackungsströmen, während RGB-Vision für Massengutanlagen geeignet ist, die Geschwindigkeit gegenüber Granularität priorisieren.
Edge-Computing komprimiert nun Hyperspektraldaten in Ein-Klick-Klassifizierungsregeln, verkürzt Modelltrainingszeiten und erschließt pharmazeutische Anwendungsfälle, die eine API-Verifizierung bis auf Teile-pro-Million-Präzision erfordern. Die laserinduzierte Plasmaspektroskopie gewinnt im Bereich Schrottmetalle an Aufmerksamkeit und identifiziert die Legierungszusammensetzung innerhalb von Millisekunden. Der Echtzeit-Spektralverarbeitungsdurchbruch von VTT positioniert die Hyperspektralbildgebung als Herausforderer von Röntgenlinien in Hochtonnageminen und deutet auf eine weitere Umverteilung der Marktgröße für sensorbasierte Sortiermaschinen zwischen den Modalitäten hin. Da multimodale Plattformen Röntgen-, NIR- und Hyperspektralarrays kombinieren, werben Anbieter mit einer Reinheit von 99,5 % bei gemischten Abfällen und erhöhen damit die Innovationslatte für rückständige Wettbewerber.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sortierkonfiguration:
Robotik fordert Banddominanz herausBandbasierte Maschinen sicherten sich im Jahr 2025 einen Umsatzanteil von 38,74 %, insbesondere dank ihrer bewährten Zuverlässigkeit bei mehr als 200 TPH, und verankerten damit das Hochkapazitätssegment des Marktes für sensorbasierte Sortiermaschinen. Roboter-Pick-and-Place-Einheiten übertreffen trotz geringerer Massenleistung ihre Mitbewerber mit einer CAGR von 7,33 %, da sie flexibel auf unregelmäßige Objekte wie Lithiumbatteriezellen oder Elektronikkomponenten ausgerichtet werden können. Freifallschächte bedienen schwerkraftgespeiste Glas- und Zuschlagstofflinien, und Trommelsortierer behalten eine Nischenrelevanz bei der Mineralaufbereitung, wo abrasive Partikel die Bandlebensdauer verkürzen.
ABBs KI-gesteuerte Greifer veranschaulichen die Konvergenz zwischen Industrierobotik und Spektralbildgebung und reduzieren den menschlichen Kontakt mit gefährlichem Elektroschrott. Modulare Förderbänder fügen Plug-and-Play-Sensorhalterungen hinzu, um die Vielseitigkeitslücke gegenüber Robotern zu verringern. Hybridlayouts platzieren einen mit Vision ausgestatteten Roboter am Ende einer Bandlinie, um Fehlaustragungen zu korrigieren und Durchsatz mit Selektivität zu verbinden. Da Nachrüstungen auf dem Aftermarket zunehmen, verteidigen etablierte Anbieter ihre installierten Basen durch Firmware-Upgrades, die die Erkennungspunkte verdoppeln, ohne mechanische Überholungen zu erfordern, und sichern so ihren Anteil am Markt für sensorbasierte Sortiermaschinen.
Nach Endverbrauchsbranche:
Recycling-Kunststoffe überholen traditionellen BergbauDer Bergbau hielt im Jahr 2025 29,61 % der Umsätze, doch Kunststoffrückgewinner verzeichnen eine CAGR von 6,99 % auf der Grundlage von Kreislaufwirtschaftsgesetzgebung. Kommunale Abfallströme liefern gemischte Polymere, die eine anspruchsvolle Spektroskopie erfordern, und Flasche-zu-Flasche-Mandate erhöhen die Reinheitsziele auf 0,1 % Verunreinigungsgehalt. Metallschrottplätze investieren kontinuierlich, insbesondere für die Trennung von Aluminium und Kupfer, die die Schmelzerwirtschaft schützt.
Lebensmittelverarbeiter setzen optische Sortierer ein, um die FDA-Vorschriften zu Fremdmaterialien einzuhalten, während Pharmaunternehmen Hyperspektraleinheiten zur farbenunabhängigen Tablettenverifizierung einsetzen. Nischensektoren wie Nahrungsergänzungsmittel und Saatgutsortierung unterstreichen die Nachfrage nach kompakten Geräten mit geringem Volumen, die in beengte Räumlichkeiten passen. Akteure im Bereich Industriemineralien wenden sensorbasierte Erzaufwertung an, um wasserintensive Flotation zu umgehen und ESG-Ziele voranzutreiben. Infolgedessen diversifiziert sich die Marktgröße für sensorbasierte Sortiermaschinen weiterhin über ihren historischen Bergbaukern hinaus und balanciert zyklische Rohstoffexposition mit verteidigbaren regulatorisch getriebenen Nischen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Durchsatzkapazität:
Kleinbetriebe treiben WachstumSysteme über 200 TPH kontrollierten im Jahr 2025 einen Anteil von 41,83 %, insbesondere in großen Bergwerken und regionalen Materialrückgewinnungsanlagen. Linien unter 50 TPH werden jedoch voraussichtlich mit einer CAGR von 7,55 % wachsen, da dezentrale Recyclinghubs und Spezialverarbeiter nach agilen Geräten suchen, die sich an die Verfügbarkeit von Einsatzstoffen anpassen. Mittlere Kapazitätslösungen (50–200 TPH) bedienen kommunale Abfallanlagen auf Kreisebene, die Investitionskosten und Redundanz ausbalancieren.
Sinkende Komponentenkosten ermöglichen es Anbietern, modulare Rahmen anzubieten, bei denen Betreiber identische Linien stapeln können, wenn die Volumina steigen, was die Anfangsinvestition senkt und den Cashflow glättet. KI-gestützte vorausschauende Wartung gleicht die Betriebszeit über alle Größenordnungen hinweg an und mindert die Wahrnehmung, dass kleine Maschinen von Natur aus weniger robust sind. Finanziers bündeln nun Mikrokredite mit Leistungsgarantien und katalysieren so die Durchdringung der Branche für sensorbasierte Sortiermaschinen in aufstrebenden Regionen, in denen die Verarbeitungsvolumina noch bescheiden sind.
Geografische Analyse
Markt für sensorbasierte Sortiermaschinen in Nordamerika
Nordamerika hielt im Jahr 2024 einen Marktanteil von 38,74 %, gestützt durch strenge Vorschriften zur Deponievermeidung, eine ausgereifte Infrastruktur für die Bordsteinsammlung und einen robusten Bergbausektor, der leistungsstarke Hochkapazitätsanlagen schätzt. Die USA verschärfen die PFAS- und Mikroplastikgrenzwerte für Lebensmittelverpackungen weiter, was neue Polymersortierungsprojekte anregt. Kanadas Kali- und Kupferproduzenten setzen Röntgensysteme ein, um die Rückgewinnungsraten aus minderwertigem Erz zu maximieren, während Mexikos Automobilzulieferkette mittelgroße Anlagen bevorzugt, um den bei Stanzoperationen anfallenden Metallschrott zu verwalten. Die Lohninflation hält das Interesse an der Automatisierung aufrecht, und staatliche Subventionen zur Förderung inländischer Recyclingkapazitäten stützen den Markt für sensorbasierte Sortiermaschinen.
Markt für sensorbasierte Sortiermaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2030 voraussichtlich mit einer CAGR von 7,66 % wachsen, angetrieben durch Chinas Verbot der Einfuhr minderwertiger Recyclingstoffe und den Ausbau lokaler Rohstoffverarbeitungsprojekte. Indiens nationale Initiative für saubere Städte erschließt kommunale Investitionen in optische Sortierer, um die manuelle Sortierung zu ersetzen, und Japan begegnet dem Arbeitskräftemangel mit KI-gestützten Bildverarbeitungslinien. Südkoreas Elektronikindustrie ist Vorreiter beim Einsatz von Robotergreifern, die hochwertige Leiterplatten aus Schredderlinien zurückgewinnen. Südostasiatische Volkswirtschaften investieren in Kunststoffaufbereitungszentren, um Exportchancen zu nutzen, und treiben damit gemeinsam den regionalen Markt für sensorbasierte Sortiermaschinen voran.
Markt für sensorbasierte Sortiermaschinen in Europa
Europa verzeichnet eine stabile Nachfrage, gestützt durch den EU-Aktionsplan für die Kreislaufwirtschaft, der bis 2030 eine Recyclingquote von 65 % für Siedlungsabfälle vorschreibt und erweiterte Herstellerverantwortungsgebühren für Verpackungen einführt. Deutschland führt Industrie-4.0-Nachrüstungen an und integriert cloudbasierte Analysen in bestehende Bandsortieranlagen, während Frankreich Ökomodulationsgebühren ausweitet und damit hochreine Ausgaben incentiviert. Italiens großer Agrar- und Lebensmittelsektor rüstet optische Linien auf, um strengere Grenzwerte für Schalenbruchstücke einzuhalten, während das post-Brexit-Großbritannien seine Beschaffungsstrategien anpasst, jedoch die Ausrichtung an den EU-Reinheitsmetriken beibehält. Compliance-getriebene Ersatzinvestitionen dominieren die Ausgaben gegenüber Kapazitätserweiterungen, was den reifen Charakter des Marktes für sensorbasierte Sortiermaschinen in Europa widerspiegelt.

Wettbewerbslandschaft
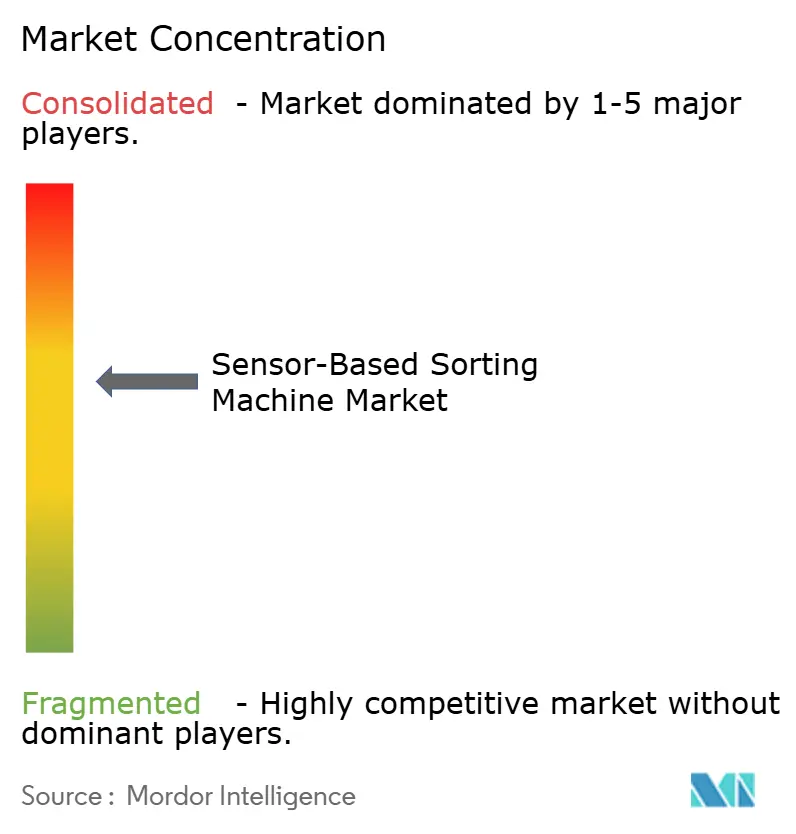
Der Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter kontrollieren gemeinsam nahezu 60 % der globalen Umsätze und balancieren technologische Schutzwälle mit gesunder Herausfordereraktivität. TOMRA, Bühler und Steinert differenzieren sich durch proprietäre KI-Bibliotheken und skalierbare Serviceverträge, die Betriebszeit garantieren. Jeder investiert in modulare Rahmen, die mit Software-Upgrades kompatibel sind, und bindet Kunden über digitale Ökosysteme statt allein über Hardware.
Aufstrebende Akteure konzentrieren sich auf Hyperspektralanalysen, cloud-native Dashboards und Abonnementpreisgestaltung und fordern geräteorientierte etablierte Anbieter heraus. Die Intensität des Patentrennen ist offensichtlich, wobei die WIPO ein dreistelliges Wachstum bei Anmeldungen im Zusammenhang mit KI-gesteuerter Materialerkennung meldet. Strategische Allianzen zwischen Sensorspezialist und Roboterherstellern beschleunigen die Markteinführungszeit für integrierte Zellen, die Erkennung und Handhabung zusammenführen, und entwickeln die Wettbewerbsstruktur des Marktes für sensorbasierte Sortiermaschinen weiter.
Geografisch gesehen mindern lokalisierte Montagehubs die Zollexposition und verkürzen Lieferzeiten. Steinerts NIR-Kompetenzzentrum in Singapur bedient asiatische Anpassungsanfragen, während Key Technologys US-Werk schnelle Modifikationen für Produktsortierer betont. Anbieterkonsolidierung durch Fusionen und Übernahmen, wie Sesotecs Safeline-Kauf, signalisiert eine Schwerpunktverlagerung hin zu regulierten Nischen wie der Pharmaindustrie, wo Zertifizierungshürden die Margen schützen. Insgesamt veranschaulichen diese Schritte eine Verschiebung von Maschinenverkäufen als Ware hin zu Lebenszykluswertplattformen, die in Daten und Domänenexpertise verankert sind.
Marktführer in der Branche für sensorbasierte Sortiermaschinen
-
TOMRA Systems ASA
-
Bühler AG
-
Steinert GmbH
-
Sesotec GmbH
-
Key Technology LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für sensorbasierte Sortiermaschinen
- TOMRA Systems ASA
- Bühler AG
- Steinert GmbH
- Sesotec GmbH
- Key Technology LLC
- GEA Group Aktiengesellschaft
- Binder+Co AG
- Eagle Vizion Inc.
- CP Manufacturing Inc.
- Société Pellenc Selective Technologies SAS
- REDWAVE (BT-Wolfgang Binder GmbH)
- Satake Corporation
- Cimbria A/S
- Sorterra Pty Ltd
- General Kinematics Corporation
- Visys NV
- Optimum Sorting NV
- Newtec Engineering A/S
- Hefei Meyer Optoelectronic Technology Inc.
- Advanced Detection Systems Inc.
- National Recovery Technologies LLC

Recent Industry Developments in Markt für sensorbasierte Sortiermaschinen
- Oktober 2024: TOMRA Systems lancierte GAINnext, eine KI-Plattform, die Erzsortierparameter in Echtzeit autonom anpasst, um die Kupfer- und Lithiumrückgewinnung zu steigern.
- September 2024: Bühler kooperierte mit Microsoft, um Azure-KI-Dienste zu integrieren, mit dem Ziel einer 25-prozentigen Reduzierung von Ausfallzeiten durch cloud-basierte vorausschauende Wartung.
- August 2024: Sesotec erwarb Safeline für 45 Millionen USD und erweiterte damit sein Portfolio zur Erkennung pharmazeutischer Kontaminationen.
- Juli 2024: Steinert eröffnete ein NIR-Kompetenzzentrum im Wert von 12 Millionen USD in Singapur, um den Support für Recycler im asiatisch-pazifischen Raum zu lokalisieren.


Berichtsumfang des globalen Marktes für sensorbasierte Sortiermaschinen
Segmentierungsübersicht
| Röntgentransmission (XRT) |
| Nahinfrarot (NIR) |
| Farb- / Optische RGB-Kameras |
| Laserinduzierte Plasmaspektroskopie (LIBS) |
| Induktions-/EM-Sensoren |
| Hyperspektralbildgebung |
| Bandsortiermaschinen |
| Freifallsortierer / Rutschensortierer |
| Förderbandsortiermaschinen |
| Trommelsortierer |
| Robotergestützte Greif- und Platziersortierer |
| Bergbau und Mineralien |
| Recycling – Metalle |
| Recycling – Kunststoffe |
| Recycling – Papier |
| Lebensmittelverarbeitung |
| Abfallwirtschaft (Siedlungsabfall) |
| Pharmazeutika und Nahrungsergänzungsmittel |
| Landwirtschaft (Getreide und Saatgut) |
| Industriemineralien |
| Niedrige Kapazität (unter 50 TPH) |
| Mittlere Kapazität (50–200 TPH) |
| Hohe Kapazität (über 200 TPH) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Sensortechnologie | Röntgentransmission (XRT) | ||
| Nahinfrarot (NIR) | |||
| Farb- / Optische RGB-Kameras | |||
| Laserinduzierte Plasmaspektroskopie (LIBS) | |||
| Induktions-/EM-Sensoren | |||
| Hyperspektralbildgebung | |||
| Nach Sortierkonfiguration / Systemtyp | Bandsortiermaschinen | ||
| Freifallsortierer / Rutschensortierer | |||
| Förderbandsortiermaschinen | |||
| Trommelsortierer | |||
| Robotergestützte Greif- und Platziersortierer | |||
| Nach Endverbrauchsbranche | Bergbau und Mineralien | ||
| Recycling – Metalle | |||
| Recycling – Kunststoffe | |||
| Recycling – Papier | |||
| Lebensmittelverarbeitung | |||
| Abfallwirtschaft (Siedlungsabfall) | |||
| Pharmazeutika und Nahrungsergänzungsmittel | |||
| Landwirtschaft (Getreide und Saatgut) | |||
| Industriemineralien | |||
| Nach Durchsatzkapazität | Niedrige Kapazität (unter 50 TPH) | ||
| Mittlere Kapazität (50–200 TPH) | |||
| Hohe Kapazität (über 200 TPH) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert des Marktes für sensorbasierte Sortiermaschinen im Jahr 2025?
Der Markt steht im Jahr 2025 bei 1,52 Milliarden USD, mit einer Prognose, bis 2030 2,10 Milliarden USD zu erreichen.
Welche Sensortechnologie wächst am schnellsten?
Die Hyperspektralbildgebung soll bis 2030 mit einer CAGR von 7,11 % wachsen, da KI-Modelle neue Identifikationsanwendungsfälle erschließen.
Warum gewinnt die Robotik bei Sortierkonfigurationen Marktanteile?
Arbeitskräftemangel, Sicherheitsvorschriften und die Nachfrage nach flexibler Handhabung unregelmäßiger Gegenstände treiben eine CAGR von 7,33 % für robotergestützte Greif- und Platzierungssysteme.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 7,66 %, angetrieben durch regulatorische Verschärfung, Infrastrukturinvestitionen und die Einführung von Industrie 4.0.
Wie wirken sich hohe Kapitalkosten auf kleinere Betreiber aus?
Vorabinvestitionen von 500.000–2 Millionen USD verlängern die Amortisation auf 3–5 Jahre und veranlassen kleine und mittlere Unternehmen, Leasing- oder Geräte-als-Dienstleistung-Modelle zu erkunden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
