
Marktgröße und Marktanteil für selbstheilende Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.91 Milliarden US-Dollar |
| Marktgröße (2031) | 10.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für selbstheilende Beschichtungen von Mordor Intelligence
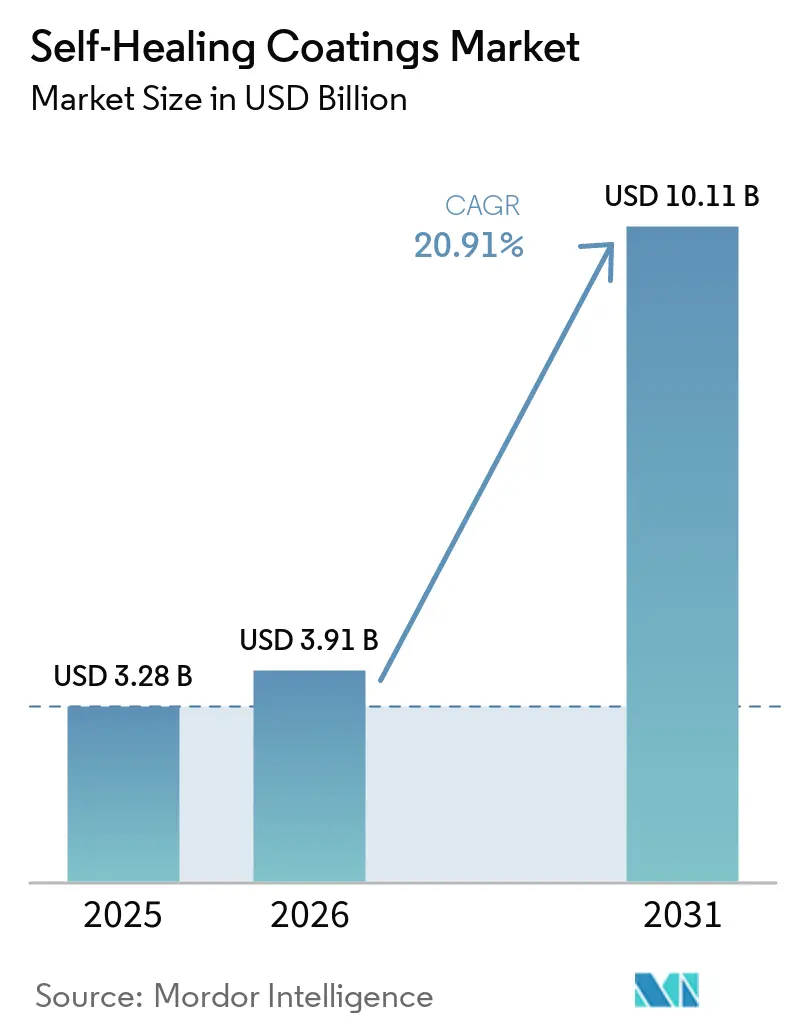
Der Markt für selbstheilende Beschichtungen wurde im Jahr 2025 auf 3,28 Milliarden USD geschätzt und soll von 3,91 Milliarden USD im Jahr 2026 auf 10,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 20,91 % während des Prognosezeitraums (2026–2031). OEMs und Infrastrukturbetreiber priorisieren zunehmend Materialien mit langanhaltender Haltbarkeit gegenüber häufigen Neulackierungszyklen. Dieser strategische Wandel hat Projektumfänge erweitert und durchschnittliche Auftragswerte gesteigert. Die extrinsische Kapseltechnologie, die sich durch eine geringfügige Prozessanpassung nahtlos in bestehende Polyurethan- und Epoxidchemien integrieren lässt, führt beim Umsatzanteil. Gleichzeitig haben intrinsische Systeme mit reversiblen Bindungen, da die Synthesekosten gesunken sind, den Übergang von der Pilotproduktion zur kommerziellen Fertigung vollzogen. Baubehörden in Europa, Nordamerika und dem asiatisch-pazifischen Raum schreiben nun Ausschreibungen aus, die selbstheilende Spezifikationen betonen. Dieser Impuls weitet das Volumenwachstum über die einst als Nische geltenden Märkte der Luft- und Raumfahrt sowie der Elektronik hinaus aus. Gleichzeitig integrieren Beschichtungsformulierungsunternehmen IoT-Sensoren zur Echtzeit-Überwachung von Heilungsvorgängen. Dieser Fortschritt schafft nicht nur neue Datenströme, sondern beschleunigt auch Beschaffungszyklen und rechtfertigt Premiumpreise.
Wichtigste Erkenntnisse des Berichts
- Nach Form erfassten extrinsische Formulierungen 68,45 % des Umsatzes im Jahr 2025, während intrinsische Chemien mit einer CAGR von 21,17 % bis 2031 voranschreiten.
- Nach Materialtyp hielten Polymere im Jahr 2025 einen Umsatzanteil von 44,31 % und bleiben mit einer CAGR von 21,42 % bis 2031 die am schnellsten wachsende Materialkategorie.
- Nach Endverbraucherbranche führte Bauwesen und Konstruktion mit einem Anteil von 45,82 % im Jahr 2025, während der Bereich Elektro und Elektronik voraussichtlich mit einer CAGR von 22,25 % bis 2031 expandieren wird.
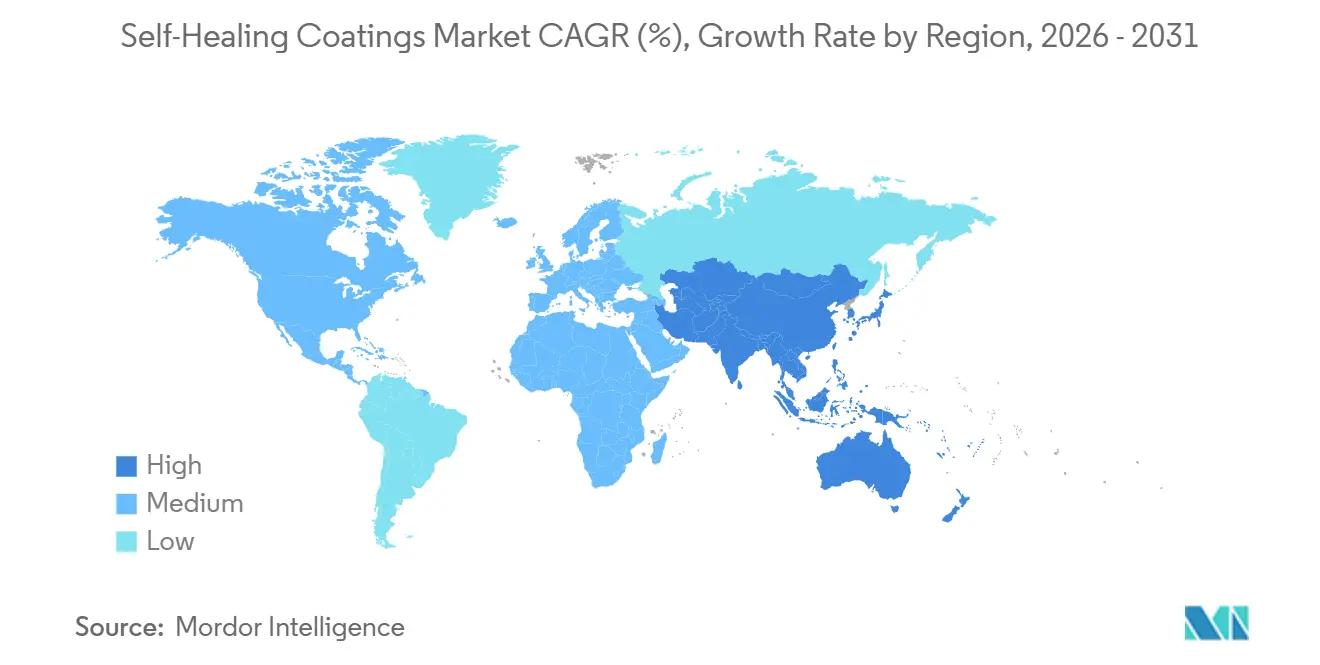
- Nach Geografie entfiel auf Europa ein Anteil von 48,91 % am Umsatz 2025; für den Asien-Pazifik-Raum wird die höchste regionale CAGR von 24,64 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Skalierungsprojekte für Mikrokapsel-Technologie | +4.50% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Sanierungsnachfrage durch alternde Infrastruktur in Asien und Europa | +5.20% | Asien-Pazifik und Europa | Langfristig (≥4 Jahre) |
| OEM-Druck für lebenslange Korrosionsgarantie bei Elektrofahrzeugplattformen | +3.80% | Global, konzentriert in Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Verbindliche Antifouling-Normen treiben die Akzeptanz im Schifffahrtsbereich voran | +2.10% | Global, Küstenregionen und wichtige Schifffahrtsrouten | Kurzfristig (≤2 Jahre) |
| KI-gestützte In-situ-Überwachung des Beschichtungszustands erschließt neue Servicemodelle | +2.90% | Nordamerika und Europa, frühe Pilotprojekte im Asien-Pazifik-Raum | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Skalierungsprojekte für Mikrokapsel-Technologie
Im Jahr 2025 nahmen Mehrtonnenkapseln-Reaktoren den Betrieb auf, was die Stückkosten erheblich senkte und Heilungsbeschichtungen näher an die Preisspanne von Premium-Epoxiden brachte. Formulierungsbetriebe, die nun Kapseldurchmesser von durchschnittlich unter 10 µm verwenden, erzielten einen bedeutenden Fortschritt bei Automobil-Klarlacken, indem sie eine hohe Packungsdichte ohne Filmtrübung erreichten. Offshore-Windtürme mit Doppelschalenarchitekturen bestanden rigorose Salzsprühtests und bestätigten ihre Haltbarkeit im Feldeinsatz. Die Möglichkeit, Kapseln mit Standardsprühgeräten zu koextrudieren, ermöglichte es Auftragnehmern, erhebliche Kapitalausgaben zu vermeiden und den Übergang zur Testanwendung zu erleichtern. Als Reaktion auf diese Fortschritte führten erstrangige Harzlieferanten Kapsel-Masterbatch-Angebote ein, die sich nahtlos in bestehende Mischlinien integrieren lassen und die globale Akzeptanz weiter beschleunigen.
Steigende Sanierungsnachfrage durch alternde Infrastruktur in Asien und Europa
Öffentliche Behörden, die sich mit alternder Infrastruktur aus den 1960er Jahren befassen – wie Brückendecks, Tunnel und Eisenbahnviadukte –, priorisieren nun Sanierungen gegenüber vollständigen Erneuerungen, um Kapital zu schonen. Im Jahr 2025 stellte Horizon Europe erhebliche Mittel für Resilienzprojekte bereit, mit Schwerpunkt auf selbstheilenden Beschichtungen zur Verlängerung von Neubeschichtungsintervallen. Chinas Verkehrsministerium implementiert Polymerauflagen, die kleinere Risse autonom abdichten, mit dem Ziel, die Lebenszykluskosten seines umfangreichen Autobahnnetzes zu senken. Gleichzeitig hat Indiens Nationales Infrastrukturprogramm erhebliche Mittel für die Nachrüstung von Eisenbahnbrücken bereitgestellt, wobei Beschichtungen eingesetzt werden, die Inspektionsintervalle verlängern. Da extreme Witterungsbedingungen Frost-Tau-Zyklen verstärken, betrachten Anlageneigentümer selbstheilende Technologie zunehmend als Schutzmaßnahme gegen unerwartete Schließungen.
OEM-Druck für lebenslange Korrosionsgarantie bei Elektrofahrzeugplattformen
Führende Automobilhersteller, darunter Tesla, Volkswagen und General Motors, bieten nun erweiterte Korrosionsgarantien für ihre neuesten Elektrofahrzeugmodelle an. Diese Initiative hat den Druck auf Lackhersteller erhöht, die Heilungswirksamkeit ihrer Produkte unter beschleunigten Salznebelkonditionen zu validieren. Im Zuge dieses Trends führte BYD eine Garantie für sein gesamtes Sortiment ein, was chinesische erstrangige Zulieferer dazu veranlasste, sicherzustellen, dass ihre kapselgefüllten Grundierungen strenge Standards erfüllen. Batteriegehäuse, insbesondere an ihren Aluminium-Stahl-Verbindungen, sind anfällig für galvanische Korrosion. Selbstheilende Beschichtungen, die Inhibitoren bei Bedarf freisetzen, stellen jedoch eine kosteneffektive Schutzmaßnahme dar. Da Garantieansprüche die Gewinne der OEMs direkt beeinflussen, sind Beschaffungsteams zunehmend bereit, in Materialien zu investieren, die langfristig reduzierte Servicekosten versprechen. Dieser strategische Wandel verankert selbstheilende Spezifikationen fest in kommenden Elektrofahrzeugplattformen, mit einem Prognosehorizont von 2026 bis 2031.
Verbindliche Antifouling-Normen treiben die Akzeptanz im Schifffahrtsbereich voran
In einer wegweisenden Regulierungsmaßnahme verbot die Internationale Seeschifffahrtsorganisation Organozinnverbindungen und erlegte Beschränkungen für Kupferfreisetzungsraten auf[1]. Dies hat maritime Flotten in Richtung biozidfreier Antifouling-Deckbeschichtungen gelenkt. Schiffe, die mit kapselgefüllten Silikon- und Fluorpolymerbeschichtungen behandelt wurden, können ihre niedrige Oberflächenenergie bei Kratzern wiederherstellen. Dieser Durchbruch ermöglicht es Schiffen, glatte Rümpfe über längere Zeiträume aufrechtzuerhalten, was zu einem verringerten Kraftstoffverbrauch auf Nordsee-Routen führt. Die Europäische Agentur für Meeressicherheit hat selbstheilende Systeme für Schiffe, die in Meeresschutzgebieten operieren, befürwortet. Frühe Anwender dieser Technologie berichten, dass sie alle zehn Jahre einen gesamten Trockendockzyklus einsparen. Solche Vorteile sprechen Schiffseigentümer tief an, die bestrebt sind, die strengen Kohlenstoffintensitätsbenchmarks der Internationalen Seeschifffahrtsorganisation zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Preisaufschlag gegenüber herkömmlichen Beschichtungen | -3.20% | Global, ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Qualifizierungshürden in der Luft- und Raumfahrt-Lieferkette | -1.40% | Nordamerika und Europa, konzentriert in der kommerziellen Luftfahrt | Mittelfristig (2–4 Jahre) |
| Debatten über die Toxizität von Nanokapsel-Rohstoffen | -0.90% | Europa und Nordamerika, regulatorische Prüfung im Rahmen von REACH und TSCA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifizierungshürden in der Luft- und Raumfahrt-Lieferkette
Kleine Innovatoren stehen vor der Herausforderung, die zusätzlichen Kosten für die Nadcap-Akkreditierung und die MIL-PRF-85285-Konformität für jedes neue Grundierungsprogramm zu finanzieren. Regulierungsbehörden haben Heilungsmetriken noch nicht standardisiert, was zu maßgeschneiderten Prüfungen für jede Anwendung und verlängerten Genehmigungszeiträumen führt. Eine Änderung der Formulierung erfordert die Neuzertifizierung nachgelagerter Baugruppen, was die Einführung selbst zuvor genehmigter Beschichtungen verzögert. Bis Branchenkonsortien einheitliche Teststandards festlegen, wird die Akzeptanz in der Luft- und Raumfahrt auf nicht kritische Komponenten wie Bodenausrüstung und Innenverkleidungen beschränkt bleiben.
Debatten über die Toxizität von Nanokapsel-Rohstoffen
Polyharnstoff-Formaldehyd-Kapseln setzen beim Aushärten Spuren von Formaldehyd frei. Die Europäische Chemikalienagentur hat zusätzliche Ökotoxizitätsdaten zu Partikeln kleiner als 100 nm angefordert[2]. Gleichzeitig kann die Anforderung der Umweltschutzbehörde der Vereinigten Staaten nach umfangreichen Voranmeldungen für neue Nanomaterialien Produkteinführungen erheblich verzögern. Umweltschützer warnen, dass verwitterte Beschichtungen Mikroplastik in Gewässer freisetzen könnten, was Städte dazu veranlasst, den Ausschluss bestimmter Kapselsysteme aus öffentlichen Ausschreibungen zu erwägen. Während Formulierungsbetriebe mit Chitosan- und Alginatschalen experimentieren, haben diese Alternativen eine kürzere Haltbarkeit und weichere mechanische Eigenschaften, was Herausforderungen für Logistik und Leistungsgarantien schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
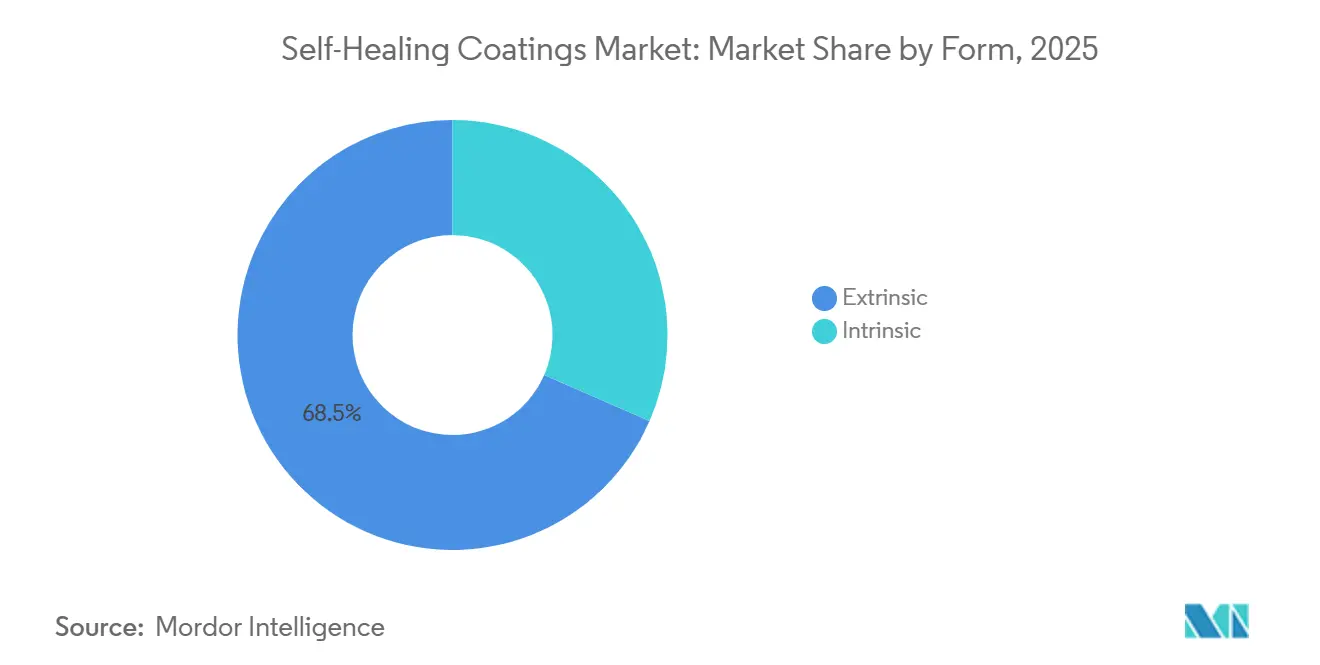
Kapselökonomie begünstigt extrinsische DominanzIm Jahr 2025 entfielen auf extrinsische Systeme 68,45 % des Umsatzes, unterstützt durch rigorose Qualitätskontrollmaßnahmen, die Kapselgröße und Wandintegrität im großen Maßstab aufrechterhalten. Der Marktanteil extrinsischer Produkte im Markt für selbstheilende Beschichtungen wird durch ihre nachgewiesene Fähigkeit gestärkt, über 80 % der Risse in Defekten kleiner als 100 Mikrometer zu versiegeln. Intrinsische Varianten verzeichnen eine robuste Wachstumsrate von 21,17 % CAGR während des Prognosezeitraums 2026–2031, angetrieben durch den raschen Übergang von Diels-Alder-Verknüpfungen und Wasserstoffbrückennetzwerken aus Laborumgebungen in praktische Anwendungen.
Extrinsische Kapseln werden vorwiegend in Schiffs- und Brückenstrukturen eingesetzt, wo Einwirkungen zwar selten, aber folgenreich sind. Im Gegensatz dazu zeichnen sich intrinsische Chemien in Elektronikgehäusen aus, die ständiger Mikroabrasion ausgesetzt sind. Lieferketten integrieren nun beide Ansätze und bieten Hybridformulierungen an, die zunächst durch Kapselruptur abdichten und anschließend reversible Bindungen nutzen. Da ISO-Ausschüsse Heilungstestmethoden entwickeln, werden Spezifizierer voraussichtlich von klareren Benchmarks profitieren, was den Markt für selbstheilende Beschichtungen möglicherweise in Richtung mehrzyklusfähiger intrinsischer Systeme lenkt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Vielseitigkeit von Polymeren treibt die Marktführerschaft voranPolymere machten im Jahr 2025 44,31 % des Materialumsatzes aus und sollen im Prognosezeitraum 2026–2031 mit einer Rate von 21,42 % wachsen. Dieses Wachstum ist in erster Linie auf die Anpassungsfähigkeit von Polyurethan- und Epoxidmatrizen zurückzuführen, die sowohl Kapseln als auch dynamische Quervernetzungen nahtlos integrieren. Die Vielseitigkeit von Polymeren ermöglicht es, mit einer einzigen SKU die Automobil-, Bau- und Elektroniksektoren zu bedienen und damit die Marktreichweite zu erweitern. Metalle und Legierungen, die eine spezialisierte Nische besetzen, stützen sich auf Opferoxidation statt auf Selbstreparatur. Im Gegensatz dazu nutzen Betonsysteme bakterielle Kalzitausfällung und erzielen eine bemerkenswerte Wiederherstellung der Druckfestigkeit.
Polythioktansäure-Harze, die bei Umgebungstemperaturen durch Disulfidaustausch heilen, reduzieren nicht nur die Abhängigkeit von energieintensiven Aushärteöfen, sondern senken auch die Emissionen in Produktionsanlagen. Betonzusatzstoffe, die zuvor auf Brücken beschränkt waren, werden nun in Wohnkellern in Erdbebengebieten eingesetzt. Dieser Trend positioniert das Polymersegment im Einklang mit breiteren Bauvorschriften und festigt seine Dominanz im Markt für selbstheilende Beschichtungen bis 2031.
Nach Endverbraucherbranche:
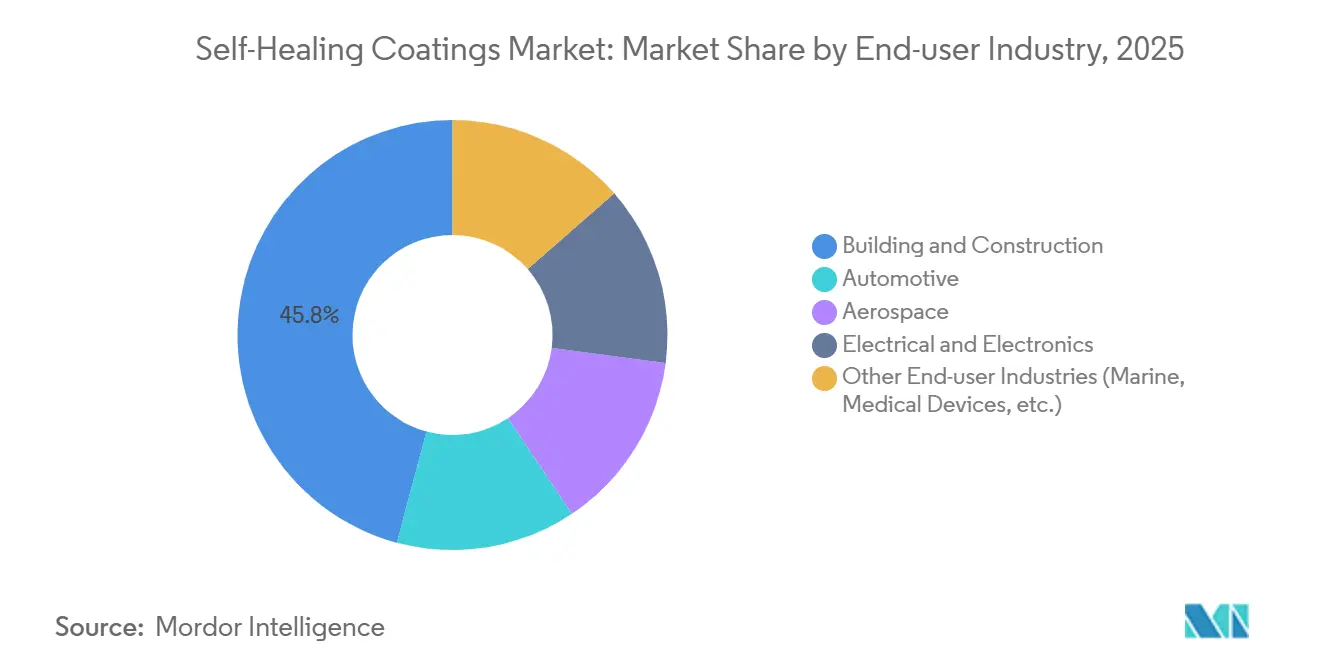
Bauwesen als Anker, Elektronik als WachstumstreiberDer Bau- und Konstruktionssektor trug im Jahr 2025 45,82 % zum Umsatz bei, angetrieben durch den umfangreichen Flächenbedarf von Brücken, Tunneln und Parkhäusern. Selbst eine bescheidene Durchdringung in diesen Bereichen führt zu erheblichen Volumina und verankert den Markt für selbstheilende Beschichtungen. Der Elektro- und Elektroniksektor soll im Prognosezeitraum 2026–2031 mit einer CAGR von 22,25 % expandieren, angetrieben durch die zunehmende Akzeptanz von Konformalbeschichtungen durch Rechenzentrumsbetreiber und Halbleiterfabriken. Diese Beschichtungen versiegeln Delaminierungen effektiv und verhindern das Eindringen von Feuchtigkeit.
Im Automobilsektor liegt der Fokus auf Elektrofahrzeug-Unterböden und Batteriepackgehäusen, wo Kapselgrundierungen eine entscheidende Rolle bei der Reduzierung von Garantiekorrosionsansprüchen spielen. Der Luft- und Raumfahrtsektor, historisch konservativ, spezifiziert nun intrinsische Polyurethan-Klarlacke für Frachtladeraum-Auskleidungen und Kabinenverkleidungen, die eine Selbstreparatur von Kratzern während des Betriebs ermöglichen. Gleichzeitig wechselt die Schifffahrtsindustrie von kupferbasierten Antifouling-Farben zu fortschrittlichen Silikon-Systemen. Diese innovativen Systeme heilen sich nicht nur bei Beschädigung selbst, sondern verlängern auch Trockendockzyklen. Insgesamt diversifizieren diese Entwicklungen die Umsatzströme und mindern zyklische Risiken für Lieferanten im Markt für selbstheilende Beschichtungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für selbstheilende Beschichtungen in Europa
Europa, gestützt durch Green-Deal-Förderung und Horizon-Europe-Pilotprojekte, erzielte 48,91 % des Umsatzes im Jahr 2025 und unterstreicht damit das Bestreben nach Beschichtungen, die Wartungsintervalle auf 20 Jahre verlängern. Im Jahr 2024 stellte Deutschland Mittel für die Nachrüstung von Autobahnbrücken bereit und schrieb selbstheilende Grundierungen vor. Network Rail im Vereinigten Königreich führte Betonüberzüge ein und reduzierte damit erfolgreich die Streckensperrungszeiten. Frankreich wiederum genehmigte Polyurethan-Deckschichten für Hochgeschwindigkeits-Fahrleitungsmasten und senkte die Wartungskosten innerhalb von 18 Monaten erheblich. Die nordischen Länder nutzen inzwischen Kapselsysteme, die bei Frost-Tau-Wechseln Inhibitoren freisetzen. Mittelmeerhäfen stellen Kranstrukturen auf selbstrepairierende Silikone um. Diese Initiativen treiben die Nachfrage in der Region kontinuierlich an.
Markt für selbstheilende Beschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, angeführt von Chinas Belt-and-Road-Initiative, ist auf dem Weg zu einem CAGR von 24,64 % im Prognosezeitraum 2026–2031. Im Jahr 2025 integrierte China selbstheilende Klauseln in Ausschreibungen für Schnellstraßen, die Tausende von Kilometern abdecken. Indiens Fonds für Eisenbahnbrücken drängt auf Beschichtungen, die Inspektionsintervalle verlängern. Das japanische Verkehrsministerium setzt sich für selbstheilenden Schutz erdbebengefährdeter Brückenpfeiler ein. Südkorea integriert sensorbestückte Beschichtungen in Verkehrsknotenpunkte von Smart Cities und leitet Wartungsdaten in kommunale Dashboards ein. Lieferanten in der gesamten Region steigern die Kapselproduktion, beheben Preisunterschiede und beschleunigen die lokale Marktdurchdringung. Dieser Schwung wird den Markt für selbstheilende Beschichtungen in aufstrebenden asiatischen Ländern weiter voranbringen.
Markt für selbstheilende Beschichtungen in Nord- und Südamerika sowie im Nahen Osten und Afrika
In Nordamerika ist ein starker Anstieg der Akzeptanz zu verzeichnen, der durch das US-amerikanische Brückenprogramm angetrieben wird, das selbstheilende Beschichtungen als förderfähige Ausgabe anerkennt. In Kanada wecken Kältewetterstandards Interesse an Polyurethan-Klarlacken mit niedrigem Tg-Wert, die Flexibilität unter extremen Kältebedingungen gewährleisten. Gleichzeitig stellt Mexikos Automobilsektor von Elektrotauchlackiertanks auf Kapselgrundierungen um. Brasilien erprobt silikonbasierte Rumpfsysteme an Offshore-Bohrinseln im Presalz-Bereich mit dem Ziel, Ausfallzeiten zu reduzieren. Im Nahen Osten wählen Megaprojekte wie NEOM Beschichtungen aus, die gegen Sandstormabrieb beständig sind. Südafrikas Bergbauindustrie testet intrinsische Epoxidharze an Erzrutschen. Diese vielfältigen Projekte erweitern die geografische Umsatzlandschaft des Marktes für selbstheilende Beschichtungen.
Wettbewerbslandschaft
Marktkonzentration
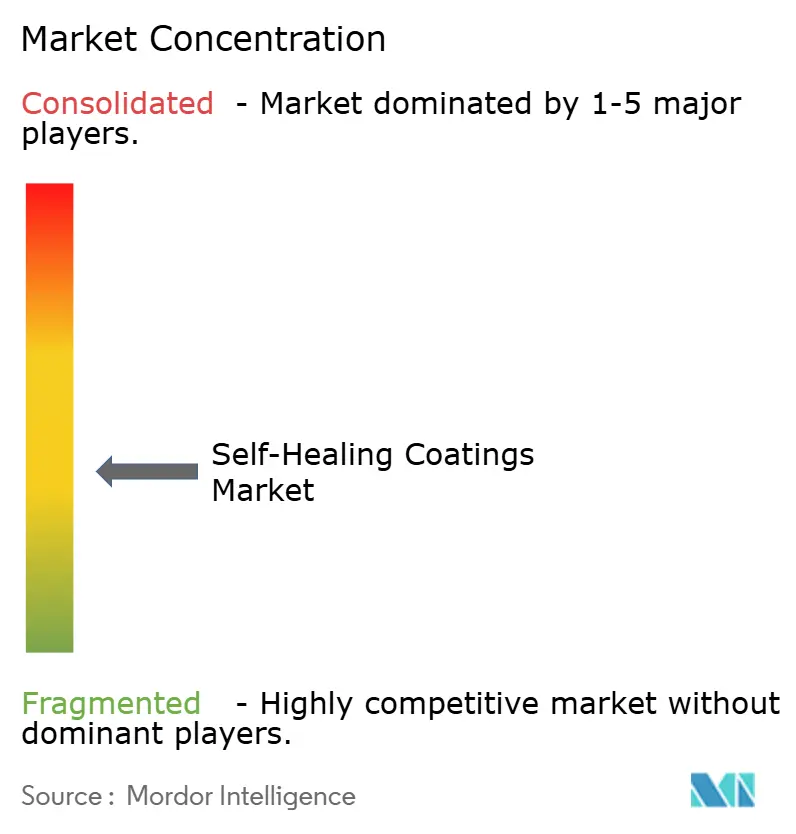
Der Markt für selbstheilende Beschichtungen ist mäßig fragmentiert. Im Jahr 2026 eröffnete BASF eine Kapselanlage mit dem Ziel, den europäischen Markt für Elektrofahrzeug-Garantieverlängerungen zu bedienen. PPG ging eine Partnerschaft mit einem US-amerikanischen Luft- und Raumfahrt-OEM ein, mit dem Ziel, bis 2028 FAA-zugelassene Grundierungsqualifikationen zu erlangen. Gleichzeitig etablieren agile Innovatoren wie Autonomic Materials, NEI Corporation und GVD Corporation Nischen mit vaskulären Netzwerken und Nanokomposit-Filmen. Während sie Lücken, die von größeren Unternehmen hinterlassen werden, geschickt füllen, fehlt ihnen die Größe für bedeutende Infrastrukturverträge. Investoren unterstützen Start-ups, die biobasierte Kapseln mit KI-Überwachung verbinden, was mit Nachhaltigkeitszielen und datengesteuerten Servicevereinbarungen resoniert.
Patentanmeldungen im Jahr 2025 hoben Durchbrüche bei Doppelauslösersystemen hervor, die sowohl thermische als auch mechanische Reize nutzen, sowie Hybriddesigns, die Kapseln mit reversiblen Bindungen verbinden. Da ISO 4628 noch keine Heilungsmetriken definiert hat, verlassen sich Käufer auf Lieferantendaten, was Wettbewerbsnarrative erschwert. Unabhängige Laboratorien entwickeln Zertifizierungsstandards, und die Befürwortung eines bestimmten Standards könnte die Beschaffungsdynamik transformieren. Die Verschmelzung von Materialwissenschaft, digitaler Überwachung und Leistungsgarantien unterstreicht, dass der echte Wettbewerbsvorteil darin liegt, nachweisbare Mehrzyklen-Heilung im großen Maßstab zu erreichen, anstatt lediglich als Erster eine neue Chemie vorzustellen.
Marktführer im Bereich selbstheilende Beschichtungen
-
Akzo Nobel N.V.
-
3M
-
BASF
-
PPG Industries Inc.
-
The Sherwin-Williams Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selbstheilende Beschichtungen Unternehmen in diesem Bericht
- 3M
- Akzo Nobel N.V.
- Autonomic Materials
- Axalta Coating Systems, LLC
- BASF
- Covestro AG
- Denso
- FEYNLAB INC.
- GVD Corporation
- NEI Corporation
- PPG Industries Inc.
- Revivify Coatings of America
- spotLESS Materials Inc.
- The Sherwin-Williams Company
Lesen Sie die Analyse der selbstheilende Beschichtungen-Unternehmen
Neueste Industrielle Entwicklungen in Markt für selbstheilende Beschichtungen
- November 2025: Forscher der Technischen Pädagogischen Universität (TPU) haben „selbstheilende” Beschichtungen für Fusionsreaktorkomponenten entwickelt. Dieser Fortschritt soll die Betriebslebensdauer von Reaktorausrüstungen erheblich verlängern. Die Studie, die im Rahmen des Staatsauftrags „Wissenschaft” Nr. FSWW-2023–0005 durchgeführt wurde, wurde im Journal of Materials Science veröffentlicht.
- Oktober 2025: Forscher der MISIS-Universität haben in Zusammenarbeit mit chinesischen Wissenschaftlern eine „selbstheilende” Schutzbeschichtung für Nioblegierungsprodukte entwickelt, die in der Energie- und Chemieindustrie eingesetzt werden. Diese Beschichtung verbessert die Verschleiß- und Wärmebeständigkeit im Vergleich zu unbehandelten Niobsubstraten erheblich.
Berichtsumfang des globalen Marktes für selbstheilende Beschichtungen
Selbstheilende Beschichtungen sind Beschichtungsarten, die das inhärente Potenzial besitzen, erlittene Schäden eigenständig oder mit einem externen Stimulus zu beheben.
Der Markt für selbstheilende Beschichtungen ist nach Form, Materialtyp, Endverbraucherbranche und Geografie segmentiert. Nach Form ist der Markt in extrinsisch und intrinsisch unterteilt. Nach Materialtyp ist der Markt in Polymere, Metalle und Legierungen, Beton und Zementgebundene Werkstoffe sowie Keramik und Glas unterteilt. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Automobil, Luft- und Raumfahrt, Elektro und Elektronik sowie sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für selbstheilende Beschichtungen in 27 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Extrinsisch |
| Intrinsisch |
| Polymere |
| Metalle und Legierungen |
| Beton und Zementgebundene Werkstoffe |
| Keramik und Glas |
| Bauwesen und Konstruktion |
| Automobil |
| Luft- und Raumfahrt |
| Elektro und Elektronik |
| Sonstige Endverbraucherbranchen (Schifffahrt, Medizinprodukte usw.) |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Indonesien | |
| Vietnam | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Türkei | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Form | Extrinsisch | |
| Intrinsisch | ||
| Nach Materialtyp | Polymere | |
| Metalle und Legierungen | ||
| Beton und Zementgebundene Werkstoffe | ||
| Keramik und Glas | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Automobil | ||
| Luft- und Raumfahrt | ||
| Elektro und Elektronik | ||
| Sonstige Endverbraucherbranchen (Schifffahrt, Medizinprodukte usw.) | ||
| Nach Geografie | Asien-Pazifik | China |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Indonesien | ||
| Vietnam | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Türkei | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für selbstheilende Beschichtungen?
Der Markt für selbstheilende Beschichtungen wurde im Jahr 2025 auf 3,28 Milliarden USD geschätzt und soll von 3,91 Milliarden USD im Jahr 2026 auf 10,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 20,91 % während des Prognosezeitraums (2026–2031).
Welches Segment hält den größten Marktanteil bei selbstheilenden Beschichtungen?
Extrinsische Kapselformulierungen führten mit 68,45 % des Umsatzes im Jahr 2025.
Welche Region wird bis 2031 am schnellsten wachsen?
Für den Asien-Pazifik-Raum wird eine CAGR von 24,64 % prognostiziert, womit er alle anderen Regionen übertrifft.
Wie beeinflussen Elektrofahrzeug-Garantien die Akzeptanz?
OEM-Verpflichtungen zu 12-jährigem Korrosionsschutz treiben kapselgefüllte Grundierungen in neue Elektrofahrzeugplattformen.
Sind standardisierte Heilungstests verfügbar?
Noch nicht; ISO-Ausschüsse erarbeiten Methoden, und aktuelle Genehmigungen stützen sich auf proprietäre Lieferantendaten.