
Marktgröße und Marktanteil für selbst verabreichte Arzneimittel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
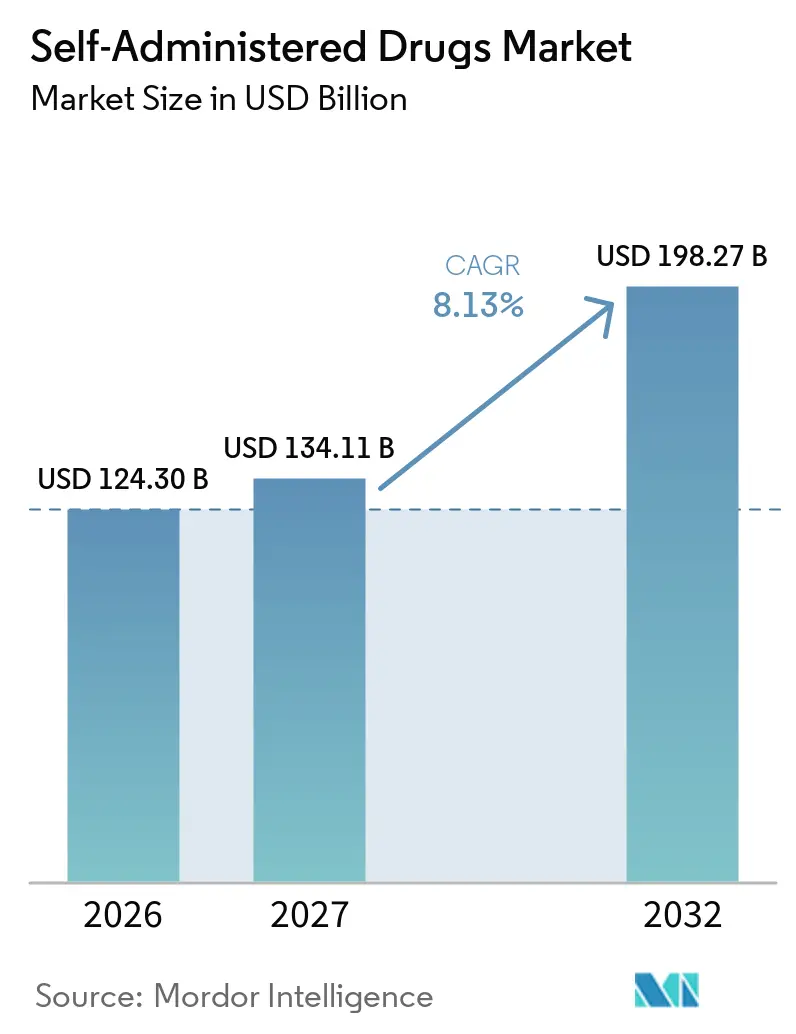
| Marktgröße (2027) | 134.11 Milliarden US-Dollar |
| Marktgröße (2032) | 198.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selbst verabreichte Arzneimittel von Mordor Intelligence
Die Marktgröße für selbst verabreichte Medikamente wurde 2026 auf 124,30 Milliarden USD geschätzt und soll von 134,11 Milliarden USD im Jahr 2027 auf 198,27 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2027–2032).
Kontinuierliche Fortschritte bei digitalen Gesundheitstools, vereinfachte regulatorische Prüfverfahren für Biologika zur Heimanwendung und die Reifung benutzerfreundlicher Verabreichungsgeräte verlagern den Schwerpunkt der Versorgung von Kliniken in das häusliche Umfeld. Nordamerika und Europa erwirtschafteten 2026 gemeinsam rund 71 % des weltweiten Umsatzes, gestützt durch robuste Erstattungsrichtlinien und eine gut etablierte Kühlkettenlogistik. Gleichzeitig weitet sich der Markt für selbst verabreichte Medikamente in der Region Asien-Pazifik rasch aus, wo die Expansion der Mittelschicht, staatliche Unterstützung für die häusliche Pflege und eine steigende Prävalenz chronischer Erkrankungen eine regionale CAGR von über 11,09 % begründen. Subkutane Autoinjektoren wachsen schneller, da sich die Ergonomie der Geräte verbessert und die Patientenschulung ausgeweitet wird. Über alle Geräteformate hinweg ziehen innovative vernetzte Lösungen – von dosierungsverfolgenden Pens bis hin zu sensorgestützten Inhalatoren – leistungsorientierte Vergütungsanreize an, die eine dokumentierte Therapietreue belohnen.
Wesentliche Erkenntnisse des Berichts
- Nach Verabreichungsweg hielten orale Produkte im Jahr 2026 einen Marktanteil von 55,51 % am Markt für selbst verabreichte Medikamente, während subkutane Selbstinjektionen bis 2032 mit einer CAGR von 10,42 % die schnellste Expansion verzeichnen dürften.
- Nach therapeutischem Bereich entfiel auf Diabetes im Jahr 2026 ein Anteil von 34,34 % an der Marktgröße für selbst verabreichte Medikamente; Autoimmun- und Biologika-Therapien dürften zwischen 2027 und 2032 mit einer CAGR von 11,48 % wachsen.
- Nach Gerätetyp führte die orale Festdosierung 2026 mit einem Umsatzanteil von 37,79 %, doch intelligente vernetzte Geräte werden voraussichtlich bis 2032 mit einer CAGR von 17,27 % skalieren.
- Nach Vertriebskanal dominierten Einzelhandelsapotheken mit 46,23 % des Umsatzes im Jahr 2026, während Online-Apotheken mit einer CAGR von 12,48 % bis 2032 das schnellste Wachstum verzeichnen dürften.
- Nach Geografie dominierte Nordamerika 2026 mit einem Anteil von 44,35 %; die Region Asien-Pazifik stellt die dynamischste Region dar und soll im Prognosezeitraum mit einer CAGR von über 11,09 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Erkrankungen | +1.80% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für häusliche Gesundheitsversorgung und Komfort | +1.50% | Global, frühe Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Selbstinjektoren und Inhalatoren | +1.20% | Nordamerika und EU führend, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Unterstützende regulatorische Wege für Biologika zur Heimanwendung | +1.00% | Vorwiegend Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitale Therapietreuüberwachung verknüpft mit leistungsbezogener Vergütung | +0.80% | Nordamerika führend, selektive Akzeptanz in der EU | Kurzfristig (≤ 2 Jahre) |
| Von Apothekern verschriebene Therapeutika und bevorstehende OTC-Umstellungen bei Biologika | +0.60% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Erkrankungen
Steigende Raten von Diabetes, Herz-Kreislauf-Erkrankungen und Autoimmunerkrankungen verändern die Versorgungspfade und machen die Heimverabreichung zur praktischen Standardlösung für die Langzeittherapie. Allein die Diabetesversorgung stellte 2026 ein Teilsegment von 42,68 Milliarden USD des Marktes für selbst verabreichte Medikamente dar, angetrieben durch Integrationen zur kontinuierlichen Glukoseüberwachung, die eine Dosisanpassung in Echtzeit ermöglichen.[1] Die alternde Bevölkerung und Lebensstilrisiken erhöhen die Nachfrage nach Selbstmanagementlösungen, während Regulierungsbehörden kombinierte Arzneimittel-Gerät-Zulassungen beschleunigen, um systemweite Kostenbelastungen zu reduzieren. Integrierte Plattformen, die Ergebnisse aus der Ferne verfolgen, steigern den klinischen Nutzen und beschleunigen leistungsorientierte Vergütungsverträge in einkommensstarken Regionen.
Wachsende Präferenz für häusliche Gesundheitsversorgung und Komfort
Die durch die Pandemie geprägten Verbrauchererwartungen betonen heute Autonomie, geringere Besuchsbelastungen und digitale Vernetzung. Bei rheumatoider Arthritis wurde im Jahr 2024 ein Anstieg der Autoinjektor-Akzeptanz um 23 % verzeichnet, der auf verbesserte Ergonomie und umfassende Schulungsressourcen zurückgeführt wird.[2] Jüngere Kohorten, die an App-basierte Dienste gewöhnt sind, begrüßen Versorgungsmodelle, die sich in den Alltag einfügen. Gesundheitssysteme gestalten Versorgungswege um, um stabile Patienten zu Hause zu halten, Pflegekapazitäten umzuverteilen und virtuelle Kontrolltermine auszuweiten. Pharmaunternehmen, die Onboarding-Apps, Therapietreue-Erinnerungen und Telekonsultationszugang bündeln, gewinnen einen stabileren Marktanteil.
Technologische Fortschritte bei Selbstinjektoren und Inhalatoren
Ingenieurtechnische Fortschritte – darunter nadelfreier Antrieb, Handhabung hochviskoser Substanzen und integrierte Sicherheitssperren für Kanülen – haben die Heimanwendung für Moleküle erschlossen, die früher auf Infusionszentren beschränkt waren. Intelligente Inhalatoren mit Nutzungssensoren liefern granulare Daten an Kliniker und verringern die Persistenzlücke bei Asthma und COPD. Die rasche Miniaturisierung der Geräte ermöglicht es älteren Patienten mit eingeschränkter Feinmotorik, sich sicher selbst zu dosieren. Kapazitätserweiterungen wie das 220-Millionen-USD-Werk von SHL Medical in South Carolina unterstreichen das Vertrauen in eine anhaltende Nachfrage.
Unterstützende regulatorische Wege für Biologika zur Heimanwendung
Behörden auf beiden Seiten des Atlantiks haben die Zeitrahmen verkürzt, indem sie reale Geräteanalytik als Wirksamkeitsnachweis anerkennen. Die Zulassung von Neffy durch die FDA – dem ersten nadelfreien Epinephrin – schuf einen Präzedenzfall für Notfalltherapeutika in Sprayform. Die Befürwortung patientenkontrollierter Rozanolixizumab-Infusionspumpen durch die EMA signalisiert gleichermaßen die Bereitschaft, gut geschulten Patienten zu vertrauen. Harmonisierungsinitiativen erleichtern multiregionale Markteinführungen, insbesondere für Biosimilars, die auf selbst injizierbare Formate umgestellt werden.[3]
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nadelphobie und Herausforderungen bei der Therapietreue | -1.20% | Global, stärker ausgeprägt bei pädiatrischen Populationen | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken und Dosierfehler außerhalb klinischer Umgebungen | -0.90% | Vorwiegend Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Kühlkettenausfälle bei temperatursensiblen Biologika | -0.70% | Asien-Pazifik und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Datenschutzunsicherheit bei patientengenerierten Gerätedaten | -0.50% | DSGVO-Regionen, global zunehmend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nadelphobie und Herausforderungen bei der Therapietreue
Injektionsangst betrifft bis zu 25 % der Erwachsenen und 63 % der Kinder und begrenzt die Reichweite injizierbarer Biologika, insbesondere in der Pädiatrie. Neffys nasaler Verabreichungsweg setzt eine Vorlage für breitere nadelfreie Innovationen, die zögerliche Segmente gewinnen können. Eine nachhaltige Therapietreue hängt auch von fortlaufendem technischen Support ab, angesichts des Risikos von Geräteausfällen oder vergessenen Dosen bei langen Therapieregimen. Programme, die Verhaltenscoaching mit alternativen Verabreichungswegen kombinieren – sublinguale Filme, intranasale Sprays oder langwirksame Implantate – mindern das Abbruchrisiko.
Sicherheitsbedenken und Dosierfehler außerhalb klinischer Umgebungen
Hochpotente monoklonale Antikörper haben enge therapeutische Fenster; selbst geringfügige Fehler können unerwünschte Ereignisse auslösen. Die FDA hat Gerätesicherheitsrichtlinien herausgegeben, die obligatorische Bestätigungsschritte bei Pen-Injektoren fordern. Hersteller reagieren mit Doppelkammerspritzen, die hörbare Bestätigungsklicks und Sperren nach vollständiger Dosisübertragung liefern. Telemetriefähige Wearables senden Dosierdaten an Kliniker und schaffen schnelle Rückkopplungsschleifen, doch die Akzeptanz bleibt in Märkten mit begrenzter Breitbandversorgung uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verabreichungsweg:
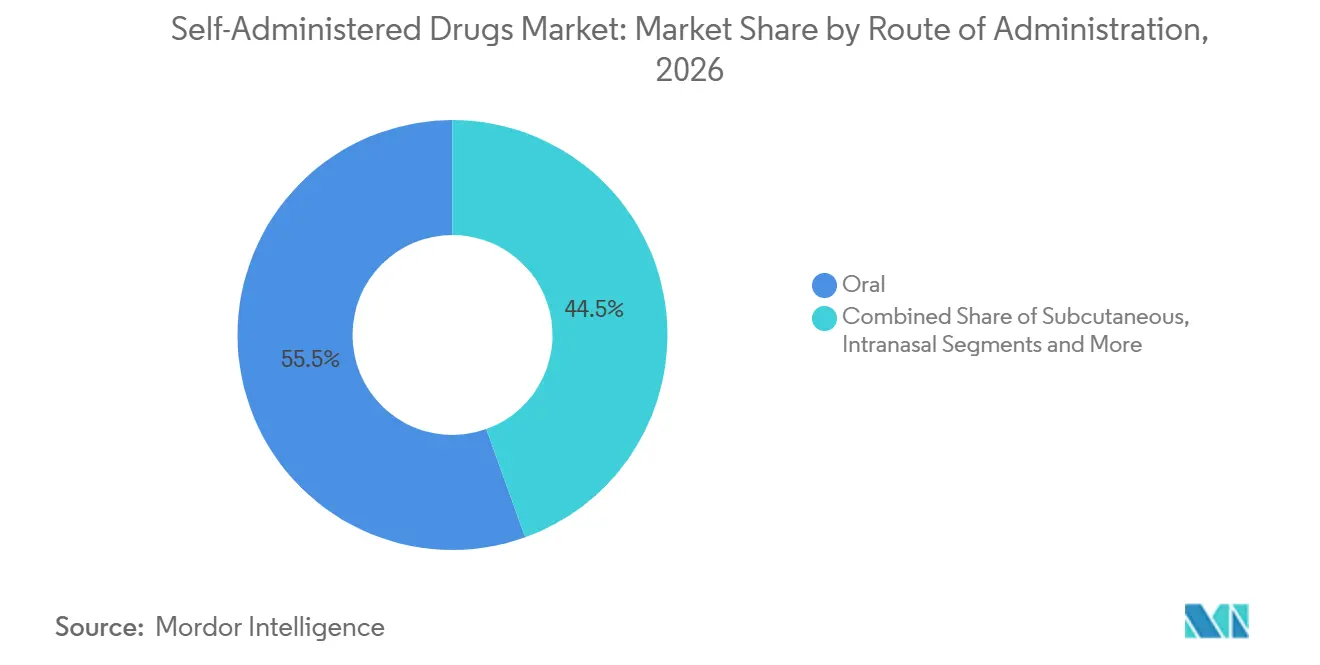
Orale Dominanz durch injizierbare Innovationen herausgefordertDas orale Segment behielt 2026 einen Marktanteil von 55,51 % am Markt für selbst verabreichte Medikamente, gestützt durch vertraute Herstellungsverfahren und den Komfort der Patienten. Dennoch beschleunigen sich subkutane Formate mit einer CAGR von 10,42 % aufgrund der Zunahme von Biologika und der Benutzerfreundlichkeit von Autoinjektoren. Schnell absorbierende intranasale Sprays, wie nadelfreies Epinephrin, haben ihr kommerzielles Potenzial unter Beweis gestellt, indem sie Injektionshürden beseitigen. Kontinuierliche Fortschritte bei der pulmonalen Verabreichung, einschließlich digitaler Inhalatoren, die jede Betätigung aufzeichnen, setzen neue Maßstäbe für die Therapietreue in der Atemwegsversorgung. Transdermale Pflaster integrieren nun Mikrosensoren, die die Hautkontaktdauer überprüfen und so die Dosisintegrität über mehrtägige Tragezeiten sicherstellen. Regulierungsbehörden gewähren beschleunigte Prüfverfahren, wenn neue Verabreichungswege kostspielige Infusionszentrumsbesuche ersetzen.
Depot-Injektionen der zweiten Generation und tragbare Pumpen reduzieren die Klinikkontakte weiter. Da Patientenschulungsprogramme durch Module mit virtueller Realität erweitert werden, gelingt es auch älteren Patientengruppen, selbst komplexe mehrstufige Injektionen erfolgreich durchzuführen. Im Prognosehorizont werden Innovatoren voraussichtlich mehrere Verabreichungswege innerhalb einer einzigen therapeutischen Produktlinie bündeln – orale Erhaltungstabletten ergänzt durch bedarfsgerechte nasale Notfallsprays – und so reaktionsfähige Dosierungsökosysteme innerhalb des breiteren Marktes für selbst verabreichte Medikamente schaffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Therapiebereich:
Führungsposition von Diabetes durch Wachstumsschub bei Autoimmunerkrankungen herausgefordertDie Diabetesversorgung verankerte 2026 einen Anteil von 34,34 % am Umsatz, gestützt durch ausgereifte Insulinpens, kontinuierliche Glukosesensoren und etablierte Erstattungsregelungen. Der Fortschritt des Segments konzentriert sich nun auf Closed-Loop-Algorithmen, die die Verabreichung automatisch anpassen. Autoimmun- und Biologika-Therapien können vernünftigerweise als der am schnellsten wachsende therapeutische Bereich innerhalb des Marktes für selbst verabreichte Medikamente positioniert werden, insbesondere da immer mehr chronische Autoimmuntherapien von klinikbasierten Infusionen auf subkutane, patientenverabreichte Biologika umgestellt werden. Das Segment Autoimmun- und Biologika-Therapien soll im Prognosezeitraum mit einer CAGR von 11,48 % wachsen. Da die Marktgröße für selbst verabreichte Medikamente im Bereich Autoimmun-Biologika rasch zunimmt, sind Geräteoptimierungen für hochviskose Lösungen entscheidend.
Antikoagulanzien und Migränetherapien profitieren ebenfalls von verbesserten Möglichkeiten zur Heimanwendung, was die Abhängigkeit von Notaufnahmen verringert. Hormonersatzsegmente nutzen diskrete Pflaster und Pens, die auf Lebensstilanforderungen abgestimmt sind. Atemwegserkrankungen werden durch intelligente Inhalatoren integriert, die Daten direkt in elektronische Patientenakten einspeisen und so Echtzeit-Interventionen durch Kliniker ermöglichen. Autoinjektoren für das Schmerzmanagement, die nicht-opioidhaltige Formulierungen verabreichen, bieten eine überzeugende Option für akute Episoden und reduzieren den regulatorischen Aufwand für Nachfüllungen. Die therapeutische Diversifizierung unterstreicht eine zentrale Erkenntnis: Sobald die Selbstverabreichung als sicher erwiesen ist, erweitern Kostenträger und Leistungserbringer rasch die Indikationen, um Klinikkapazitäten freizusetzen.
Nach Gerätetyp:
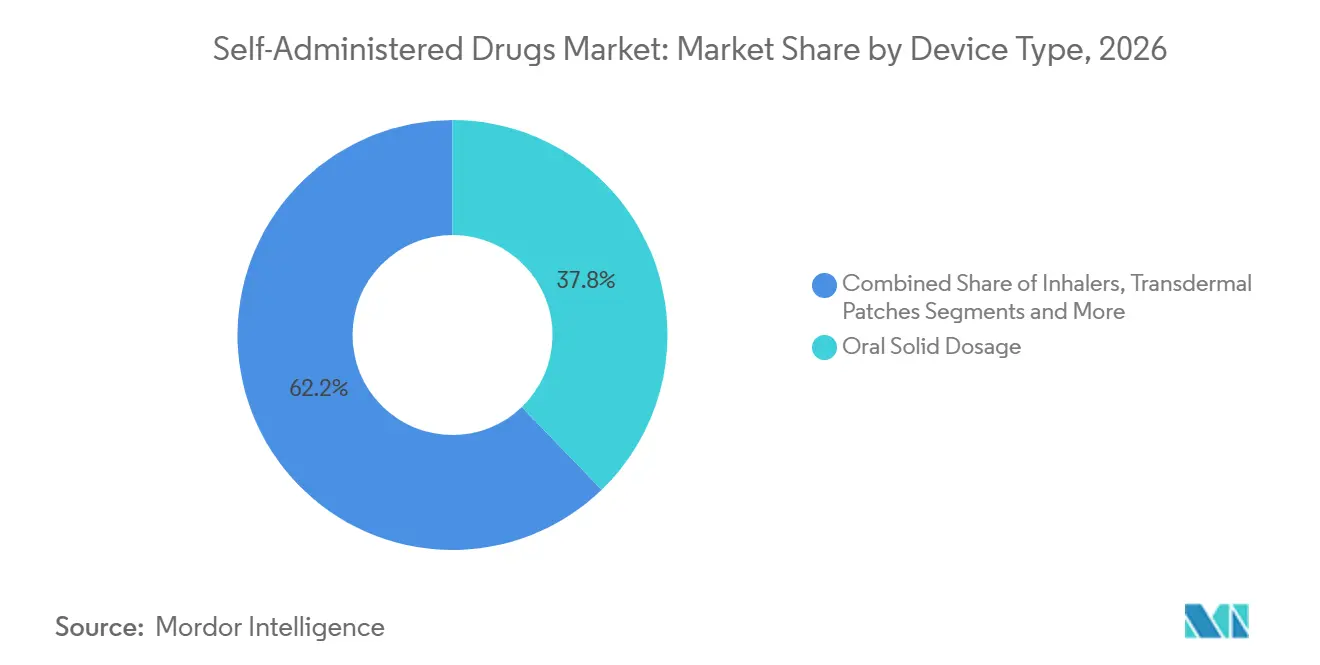
Intelligente Technologie stört die Führungsposition der oralen FestdosierungDie orale Festdosierung erfasste 2026 einen Anteil von 37,79 % des Umsatzes und wird seit Langem für ihre Dosiergenauigkeit und die damit verbundene Sicherheit geschätzt. Vernetzte Zusatzkomponenten – Bluetooth-Chips, die zeitgestempelte Injektionen protokollieren – sind mittlerweile Standard bei Neuzulassungen. Intelligente Geräte, obwohl noch im Entstehen, werden voraussichtlich eine CAGR von 17,27 % aufweisen und sich damit als entscheidender Wachstumshebel im Markt für selbst verabreichte Medikamente etablieren. Inhalatoren integrieren Drucksensoren und App-verknüpfte Erinnerungen und wandeln historisch schlechte Therapietreue in quantifizierbare Datenströme um. Transdermale Pflaster integrieren Mikroprozessoren, die Benutzer warnen, wenn die Haftung nachlässt, und so die Pharmakokinetik schützen.
Nasale Notfallgeräte demonstrieren die Machbarkeit nadelfreier Formate bei lebensbedrohlichen Indikationen und erweitern den Markt für nadelscheue Bevölkerungsgruppen. Intelligente orale Verpackungen, die NFC-Tags zur Aufzeichnung der Tablettenentnahme verwenden, liefern Therapietreue-Scores an Kostenträger, die nach Ergebniskennzahlen erstatten. Diese digitalen Fußabdrücke erzeugen Real-World-Evidenz, die für beschleunigte Indikationserweiterungen und Erstattungsverhandlungen entscheidend ist. Gerätehersteller, die in robuste, cloud-native Sicherheitsarchitekturen investieren, werden voraussichtlich führend sein, da die Datenschutzkontrolle zunimmt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Wachstum stellt die Dominanz der Einzelhandelsapotheken in FrageEinzelhandelsapotheken hielten 2026 einen Umsatzanteil von 46,23 % und nutzten dabei persönliche Beratung und Unterstützung bei der Versicherungsabwicklung. Doch veränderte Verbrauchererwartungen stellen Bequemlichkeit an erste Stelle und treiben E-Apotheken bis 2032 auf eine CAGR von 12,48 %, da Kühlkettenanbieter die Fähigkeit zur letzten Meile bei der Biologika-Lieferung unter Beweis stellen. Jüngere, digital affine Nutzer tendieren zu Abonnement-Nachfüllmodellen, die mit Telekonsultationen gebündelt sind. Spezialapotheken stärken ihre Position durch Full-Service-Hubs, die Vorabgenehmigungen, Patientenaufklärung und Triage bei unerwünschten Ereignissen in einem Ökosystem koordinieren.
Krankenhausapotheken dominieren weiterhin die Induktionsdosierung bei komplexen Therapien, übergeben Erhaltungsrezepte jedoch zunehmend an Gemeinschaftskanäle, sobald die Therapietreue nachgewiesen ist. Entscheidend ist, dass Omnichannel-Strategien – Click-and-Collect-Schließfächer, KI-gestützte Nachfüllerinnerungen und Videochats mit Apothekern – historische Grenzen verwischen. Regulierungsbehörden aktualisieren E-Rezept-Gesetze, um Sicherheitslücken zu schließen und damit webbasierte Apotheken als gleichwertige Partner zu stationären Apotheken im Markt für selbst verabreichte Medikamente zu legitimieren.
Geografische Analyse
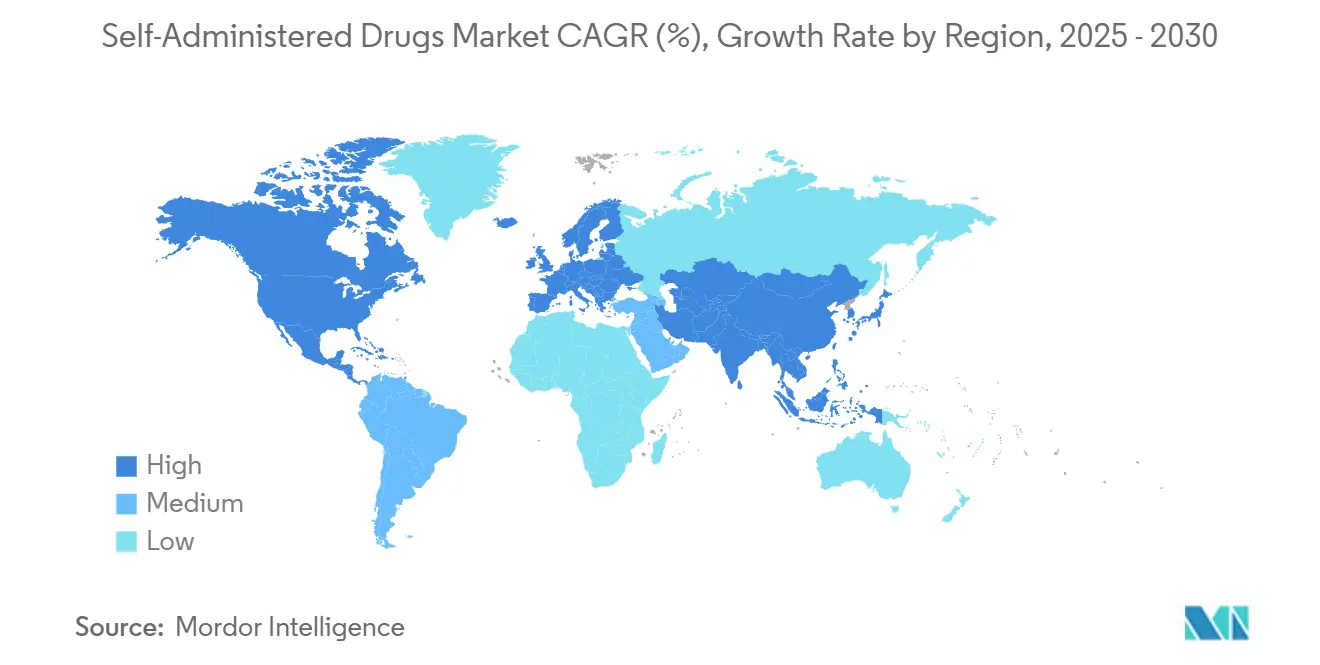
Nordamerika hielt 2026 einen dominierenden Anteil von 44,35 % am Umsatz, was die frühe Einführung vernetzter Geräte und die Begeisterung der Kostenträger für Biologika zur Heimanwendung widerspiegelt. Die Vereinigten Staaten führen bei ergebnisbasierter Erstattung, die die Zahlung an digital verifizierte Therapietreue-Kennzahlen knüpft. Kanada folgt diesem Beispiel und hat kürzlich Methotrexat-Pens für Autoimmunerkrankungen zugelassen, um Engpässe in Kliniken zu entlasten. In der gesamten Region beschleunigen wertbasierte Versorgungsverträge die Einführung intelligenter Autoinjektoren, die Echtzeit-Dosierungsdaten liefern.
Europa wird voraussichtlich ein stetiges Wachstum im Markt für selbst verabreichte Medikamente verzeichnen, unterstützt durch etablierte ambulante Behandlungspfade, eine zunehmende Einführung des häuslichen Managements chronischer Erkrankungen und eine wachsende Nutzung patientenfreundlicher Arzneimittelverabreichungsgeräte. Die Gesundheitssysteme der Region unterstützen zunehmend die Behandlung außerhalb traditioneller klinischer Einrichtungen und fördern den Einsatz von vorgefüllten Spritzen, Autoinjektoren, Inhalatoren und anderen Selbstverabreichungsformaten, die den Bedarf an häufigen Besuchen in Gesundheitseinrichtungen reduzieren können. Die Ausweitung selbst verabreichter Biologika und subkutaner Formulierungen für chronische und Autoimmunerkrankungen unterstützt ebenfalls die Marktnachfrage, ebenso wie die verstärkte Einführung von Biosimilars und patientenzentrierten Verabreichungssystemen. Allerdings dürften der vergleichsweise reife Pharmamarkt Europas und der Preisdruck durch Referenzpreisrichtlinien und den Biosimilar-Wettbewerb das Umsatzwachstum im Vergleich zu Schwellenmärkten dämpfen. Folglich wird Europa voraussichtlich ein bedeutender Markt für selbst verabreichte Medikamente bleiben, während er allmählich einen kleinen Teil seines globalen Anteils verliert, da sich die Region Asien-Pazifik schneller ausdehnt.
Die Region Asien-Pazifik wird voraussichtlich zu einem der am schnellsten wachsenden Märkte für selbst verabreichte Medikamente werden und von 2027 bis 2032 mit einer CAGR von 11,09 % wachsen, angetrieben durch die Ausweitung der Behandlung chronischer Erkrankungen, verbesserten Zugang zur Gesundheitsversorgung, zunehmendes Patientenbewusstsein und eine wachsende Einführung der häuslichen Behandlung. Die steigende Nutzung von Biologika, Biosimilars, Insulinverabreichungsgeräten, vorgefüllten Spritzen und Autoinjektoren erweitert die Bevölkerungsgruppe, die Langzeittherapien außerhalb von Gesundheitseinrichtungen verwalten kann.

Wettbewerbslandschaft
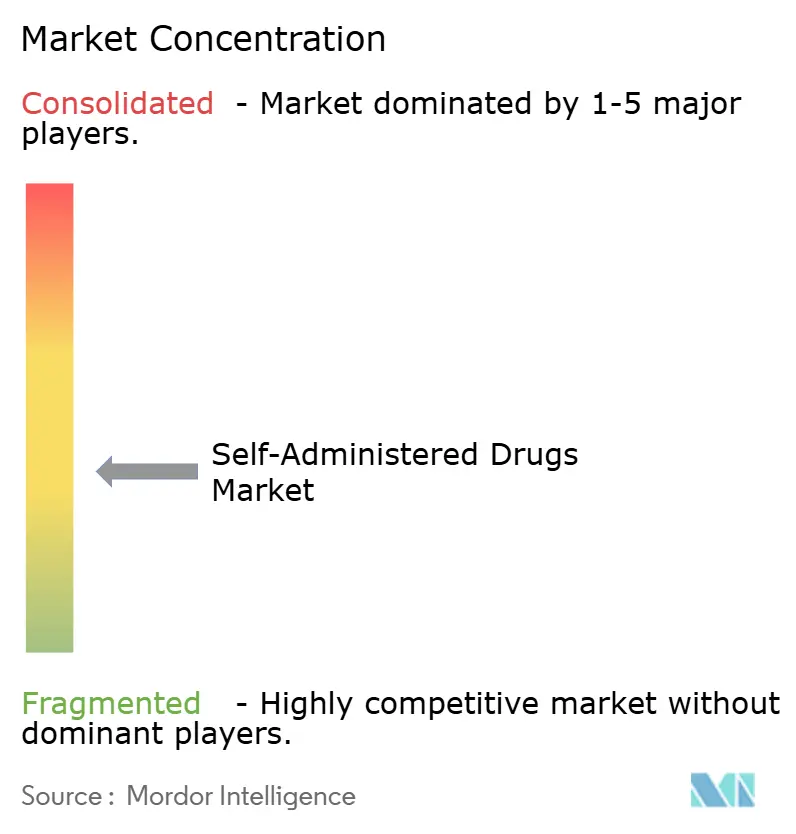
Die Branche für selbst verabreichte Therapeutika weist eine moderate Konzentration auf: Die fünf größten Akteure kontrollieren gemeinsam fast die Hälfte des weltweiten Umsatzes und nutzen durchgängige Fähigkeiten, die Molekülentdeckung, Gerätetechnik und Patientenunterstützungsprogramme umfassen. Integrierte Portfolios ermöglichen es etablierten Unternehmen, Innovationen wie vernetzte Autoinjektoren querzusubventionieren, ohne ausschließlich auf Stückmargen angewiesen zu sein. Die Allianz von Becton Dickinson & Co. mit Ypsomed bei hochviskosen Spritzen ist ein typisches Beispiel für gerätezentrierte Kooperationen, die neue Biologikaklassen erschließen.
Die Fusions- und Übernahmeaktivität ist lebhaft. Die Kindeva-Meridian-Fusion im Jahr 2025 schuf ein Auftragsentwicklungs-Kraftwerk mit über 300 Autoinjektor-Patenten und erweiterter Abfüll- und Verpackungskapazität für Inhalations- und parenterale Projekte. Die Vertikalisierung der großen Pharmaunternehmen verläuft parallel zu Biotech-Gerätepartnerschaften wie Novartis und Lindy Biosciences, die intravenöse Biologika in subkutane Formate umwandeln, die zu häuslichen Versorgungsmodellen passen. Trotz der Größe etablierter Unternehmen bestehen Marktlücken bei pädiatrischen Spezialgeräten und latenzfreien digitalen Dashboards.
Start-ups nutzen cloud-native Architekturen und KI-gesteuerte Dosierungsalgorithmen und lizenzieren häufig Moleküle von mittelgroßen Pharmaunternehmen, um den Plattformnutzen zu beweisen. Regionale Wettbewerber in China und Indien zielen mit vereinfachten mechanischen Pens auf preissensible Segmente ab. Datenschutz-Expertise entwickelt sich zu einem Differenzierungsmerkmal; Hersteller, die DSGVO-konforme Datenpipelines nachweisen können, gewinnen einen Vorteil bei EU-Ausschreibungen. Insgesamt bilden nachhaltige Geräteinnovation und Kompetenz bei realen Daten die Grundlage des Wettbewerbsvorteils im gesamten Markt für selbst verabreichte Arzneimittel.
Marktführer der Branche für selbst verabreichte Arzneimittel
-
Novo Nordisk A/S
-
Eli Lilly & Co.
-
Sanofi
-
GlaxoSmithKline plc
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selbst verabreichte Medikamente
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- GlaxoSmithKline
- Pfizer
- Novartis
- AstraZeneca
- Johnson & Johnson (-Janssen)
- Amgen
- Roche
- Teva Pharmaceutical (Viatris)
- Boehringer Ingelheim
- CSL Behring
- Becton Dickinson & Co.
- Ypsomed
- Medtronic plc (Drug-Delivery)
- B. Braun
- Takeda Pharmaceuticals
- Merck
- Lupin

Recent Industry Developments in Markt für selbst verabreichte Medikamente
- April 2026: AstraZeneca erhielt die Zulassung der US-amerikanischen FDA für Saphnelo (Anifrolumab-fnia) als einmal wöchentlich subkutan selbst verabreichter Autoinjektor für Erwachsene mit systemischem Lupus erythematodes (SLE), die eine Standardtherapie erhalten. Die Zulassung wurde durch die Phase-III-Studie TULIP-SC unterstützt, die eine statistisch signifikante und klinisch bedeutsame Reduktion der Krankheitsaktivität gegenüber Placebo zeigte. Diese Entwicklung ist für den Markt für selbst verabreichte Medikamente besonders bedeutsam, da Saphnelo zuvor als intravenöse Infusion verfügbar war und der neue Saphnelo Pen eine Behandlung außerhalb einer Infusionseinrichtung ermöglicht und Patienten mehr Flexibilität bei der Art und dem Ort der Behandlung bietet.
- März 2025: Novartis investierte 20 Millionen USD mit Lindy Biosciences, um intravenöse Biologika in selbst injizierbare Formulierungen zu mikroglasen.
- Februar 2025: Kindeva Drug Delivery und Meridian Medical Technologies fusionierten und bildeten ein globales Auftragsforschungs- und Fertigungsunternehmen für Kombinationsprodukte.
- Dezember 2024: BD verpflichtete sich zu 1,2 Milliarden USD, um die Kapazität für vorfüllbare Spritzen zu erweitern und temperatursensible Therapeutika zu unterstützen.


Umfang des globalen Berichts über den Markt für selbst verabreichte Arzneimittel
Gemäß dem Umfang des Berichts sind selbst verabreichte Medikamente Arzneimittel, die Patienten sicher selbstständig außerhalb formaler klinischer Umgebungen einnehmen oder verabreichen können, ohne direkte Unterstützung durch medizinisches Fachpersonal.
Der Markt für selbst verabreichte Medikamente ist nach Verabreichungsweg, therapeutischem Bereich, Gerätetyp, Vertriebskanal und Geografie segmentiert. Nach Verabreichungsweg ist der Markt in oral, subkutan (Selbstinjektionen), intranasal, pulmonal/Inhalation, transdermal und andere Verabreichungswege (okular, bukkal usw.) segmentiert. Nach therapeutischem Bereich ist der Markt in Diabetesversorgung, Antikoagulation, Hormon- und Reproduktionsgesundheit, Atemwegserkrankungen, Schmerzmanagement und Migräne, Autoimmun- und Biologika-Therapien sowie andere therapeutische Bereiche segmentiert. Nach Gerätetyp ist der Markt in vorgefüllte Spritzen, Autoinjektoren und Pen-Injektoren, Inhalatoren (Dosieraerosol, Trockenpulverinhalator, Weichnebel), transdermale Pflaster, Nasensprays, orale Festdosierung und intelligente vernetzte Geräte segmentiert. Nach Vertriebskanal ist der Markt in Einzelhandelsapotheken, Krankenhausapotheken, Online-Apotheken und Spezialapotheken segmentiert.
Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Oral |
| Subkutan (Selbstinjektables) |
| Intranasal |
| Pulmonal / Inhalation |
| Transdermal |
| Sonstige (okular, bukkal usw.) |
| Diabetesversorgung |
| Antikoagulation |
| Hormon- und Reproduktionsgesundheit |
| Atemwegserkrankungen |
| Schmerzmanagement und Migräne |
| Autoimmunerkrankungen und Biologika |
| Sonstige |
| Vorgefüllte Spritzen |
| Autoinjektoren und Pen-Injektoren |
| Inhalatoren (MDI, DPI, Weichnebel) |
| Transdermale Pflaster |
| Nasensprays |
| Orale feste Darreichungsformen |
| Intelligente vernetzte Geräte |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Online-Apotheken |
| Spezialapotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verabreichungsweg | Oral | |
| Subkutan (Selbstinjektables) | ||
| Intranasal | ||
| Pulmonal / Inhalation | ||
| Transdermal | ||
| Sonstige (okular, bukkal usw.) | ||
| Nach Therapiebereich | Diabetesversorgung | |
| Antikoagulation | ||
| Hormon- und Reproduktionsgesundheit | ||
| Atemwegserkrankungen | ||
| Schmerzmanagement und Migräne | ||
| Autoimmunerkrankungen und Biologika | ||
| Sonstige | ||
| Nach Gerätetyp | Vorgefüllte Spritzen | |
| Autoinjektoren und Pen-Injektoren | ||
| Inhalatoren (MDI, DPI, Weichnebel) | ||
| Transdermale Pflaster | ||
| Nasensprays | ||
| Orale feste Darreichungsformen | ||
| Intelligente vernetzte Geräte | ||
| Nach Vertriebskanal | Einzelhandelsapotheken | |
| Krankenhausapotheken | ||
| Online-Apotheken | ||
| Spezialapotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für selbst verabreichte Therapeutika bis 2032 erreichen?
Der Markt soll 2032 einen Wert von 198,27 Milliarden USD erreichen, gestützt durch eine CAGR von 8,13 %.
Welche Region wächst am schnellsten im Bereich selbst verabreichter Therapeutika?
Die Region Asien-Pazifik soll jährlich um über 11,09 % wachsen, unterstützt durch politische Reformen und eine wachsende Nachfrage der Mittelschicht.
Welcher Therapiebereich generiert derzeit den höchsten Umsatz?
Die Diabetesversorgung führt und macht 34,34 % des Umsatzes 2026 aus, dank ausgereifter Insulinverabreichungsökosysteme.
Welche Gerätekategorie wächst am schnellsten?
Intelligente vernetzte Verabreichungssysteme, einschließlich sensorgestützter Autoinjektoren und Inhalatoren, sind auf dem Weg zu einer CAGR von 17,27 % bis 2032.
Wie verschieben sich die Vertriebskanäle?
Einzelhandelsapotheken dominieren weiterhin den Umsatz, aber Online-Apotheken expandieren mit einer CAGR von 12,48 %, da die Heimlieferung über die Kühlkette reift.
Was sind die wesentlichen Hindernisse für eine breitere Akzeptanz?
Nadelphobie, Sicherheitsbedenken bei der Heimdosierung, Kühlkettenherausforderungen in Schwellenmärkten und Datenschutzvorschriften dämpfen die Akzeptanz.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
